Acasă Blog Pagina 677

Premieră pentru magazinele online din România – plata online fără card bancar

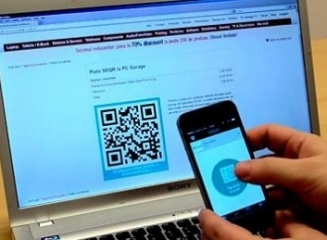
PC Garage este primul magazin online din România care introduce opțiunea plății cu smartphone-ul folosind aplicația SEQR. Aplicația conectează contul bancar al clientului cu casa de marcat sau cu platforma online de plată a comercianților prin intermediul unui cod QR.

Până în prezent, SEQR a semnat contracte cu comercianți pentru 448 magazine si restaurante, aflate in diverse faze de implementare, scrie nocash.info.ro.

După finalizarea coșului de cumpărături, clientul trebuie să selecteze opțiunea de plată SEQR, să scaneze codul QR de pe ecranul monitorului prin intermediul aplicației și să valideze operațiunea cu codul sau PIN. După aprobarea tranzacției, are chitanța salvată pe telefonul mobil și accesibilă mereu. Utilizatorul nu trebuie să introducă sau să trimită nici-o informație legată de plată sau detaliile personale, procesul de cumpărare simplificându-se astfel semnificativ.

“Implementarea soluției de către PC Garage marchează o nouă etapă în dezvoltarea SEQR pe piața din România, fiind primul magazin online care intră în rețeaua noastră. Datorită simplității și siguranței tranzacțiilor, suntem siguri că SEQR va contribui la îmbunătățirea percepției clienților față de plățile online și la dezvoltarea acestui segment”, a declarat Oana Nanulescu, Country Manager Seamless Romania.

“Soluția de plată “mobile wallet” SEQR reprezintă un pas important în eCommerce iar PC Garage se bucură să fie primul magazin online din România care oferă acest serviciu clienților săi. SEQR este un proiect inteligent, care îi va ajuta pe clienții noștri să economisească timp prețios și suntem încă de acum convinși de succesul colaborării Seamless-PC Garage”, a declarat Marius Ghenea, Președinte Grup PC Garage.

SEQR a fost lansată în octombrie 2013 în România împreună cu GarantiBank, prima instituție financiară care pune la dispoziție această facilitate clienților săi. SEQR este considerată de către reprezentanții companiei cea mai sigură soluție de pe piață deoarece nu transferă niciodată informații confidențiale între client și comerciant. Aceasta conectează contul bancar al clientului cu casa de marcat sau cu platforma online de plată a comercianților prin intermediul unui cod QR.

Aplicația poate fi descărcată gratuit de pe App Store sau Google Play.

Spania: Companiile și cetățenii nu reușesc să-și achite împrumuturile, creditele neperformante depășeșc 192 mlrd €

Nivelul creditelor neperformante deţinute de băncile spaniole a ajuns la un nivel record în noiembrie, deoarece companiile şi consumatorii nu au reuşit să-şi achite împrumuturile, într-o economie în care rata şomajului încă depăşeşte 26%, a anunţat, vineri, Banca Centrală a Spaniei, transmite economica.net.

Rata creditelor neperformante (NPL) aflate în portofoliul băncilor spaniole a urcat în noiembrie 2013 la 13,7%, de la 13% în octombrie. Datele comunicate de Banca Centrală a Spaniei arată că, în noiembrie, nivelul creditelor neperformante s-a situat la 192,5 miliarde de euro (262 miliarde de dolari), faţă de 190,9 miliarde de euro luna precedentă.

Banca Centrală a Spaniei a raportat că în noiembrie creditarea totală a urcat la 1,471 miliarde de euro, de la 1,469 miliarde de euro luna precedentă, fiind prima creştere lunară din martie 2013

În 2012, a fost înfiinţată Sareb, banca de rebuturi, unde instituţiile de creditare spaniole îşi pot transfera activele imobiliare toxice. Sareb dispune de un capital de maximum 90 de miliarde de euro. Creditele imobiliare vor fi preluate cu un discount de 45,6%, în timp ce terenurile vor fi preluate cu un discount de 79,5%, iar locuinţele terminate cu un discount de 54,2% din valoarea lor contabilă.

Băncile spaniole s-au confruntat cu un nou val de credite neperformante pe măsură ce Guvernul de la Madrid a implementat o serie de măsuri dure de austeritate care vor agrava problemele cu care deja se confruntă gospodăriile care trebuie să ramburseze credite.

BC „Moldindconbank” S.A. – Banca Anului 2013

0

Pentru succesele înregistrate în anul 2013, Moldindconbank i-a fost conferit trofeul Banca Anului.

Pe data de 23 decembrie 2013, în cadrul celei de-a IV ediţie a concursului „Compania Anului” organizat de IPNA Compania „Teleradio-Moldova”, BC „Moldindconbank” S.A. a fost recunoscută drept Banca Anului la categoria „Eficienţă şi stabilitate”.

“Această distincţie reprezintă aprecierea efortului depus de către personalul, conducerea şi acţionarii Moldindconbank pentru atingerea celor mai înalţi indicatori de dezvoltare şi eficiență în activitatea bancară, pe parcursul anului 2013”, a declarat dna Svetlana Banari, Preşedintele Comitetului de conducere.

De menţionat că, pe rezultatele trimestrului I, II şi III, Moldindconbank a înregistrat cel mai înalt nivel al indicatorilor eficienţei bancare, ROA (rentabilitatea activelor) şi ROE (rentabilitatea capitalului), fiind recunoscută de majoritatea agenţiilor de raiting şi clasamente de profil interne (Agenţia EVM Consulting, Revista Profit) drept cea mai eficientă bancă din Republica Moldova.

Totodată, conform rezultatelor financiare pentru 30.11.2013, Moldindconbank şi-a îmbunătăţit considerabil poziţia de piaţă la majoritatea indicatorilor de volum, comparativ cu finele anului 2012. Astfel, Banca a avansat în clasamentul băncilor autohtone de pe locul trei pe locul doi după volumul activelor (11,8 miliarde lei) şi portofoliului de credit (7,5 miliarde lei), iar după capitalul normativ total (1,0 miliarde lei) a realizat un salt spectaculos de pe poziţia a 4-a pe poziţia a 2-a în sistemul bancar.

Siguranţa şi dinamica înaltă demonstrată în ultimii ani face din Moldindconbank unul din actorii principali ai sistemului bancar autohton, fapt ce impune prestarea şi dezvoltarea serviciilor de calitate, pentru a răspunde cu succes atît aşteptărilor clienţilor, cît şi imperativelor timpului.

Deutsche Bank se retrage din procesul de stabilire a prețului de referință al aurului și argintului

Deutsche Bank se va retrage din panelul care stabileşte preţul de referinţă al aurului şi argintului, pe fondul anchetei demarate de autorităţile de reglementare din Germania, care suspectează manipularea preţurilor metalelor preţioase de către bănci, anunță economica.net cu referire la Reuters.

Deutsche Bank, una din cele 5 bănci implicate în stabilirea preţului de referinţă al aurului, de două ori pe zi, a anunţat că se retrage din acest proces, după ce a renunţat la majoritatea afacerilor cu materii prime.

“Deutsche Bank îşi retrage participarea din procesul de stabilire a preţului de referinţă al aurului şi argintului, în urma reducerii semnificative a afacerilor cu materii prime. Rămânem deplin angajaţi în celelalte afaceri cu materii prime pe care le avem”, a anunţat recent cea mai mare bancă din Germania.

Oficialii autorităţii de reglementare a pieţelor financiare din Germania (BaFin) au demarat luna trecută o anchetă privind manipularea preţurilor metalelor preţioase de către bănci, solicitând documente de la Deutsche Bank a anunţat publicaţia Financial Times, citând surse care au dorit să-şi păstreze anonimatul.

Şi Autoritatea de Supraveghere Financiară (FCA) din Marea Britanie a demarat la sfârşitul anului trecut o anchetă referitoare la stabilirea preţului de referinţă al aurului, pe o piaţă de 20.000 miliarde de dolari, a anunţat agenţia Bloomberg, citând surse anonime.

Capitala Marii Britanii este cel mai mare centru de tranzacţionare a aurului din lume, conform datelor London Bullion Market Association (LBMA), rulajul mediu zilnic depăşind 33 de miliarde de dolari în 2012. Pe platforma Comex din New York, rulajul mediu zilnic a depăşit anul trecut 29 de miliarde de dolari.

Din 1919, 5 bănci importante se întâlnesc la Londra pentru a stabili cotaţia aurului. Acum, dealerii şi economiştii susţin că o serie de traderi adună mai rapid informaţii şi au, astfel, un avantaj incorect când cumpără şi vând aur.

London fix – cotaţia aurului folosită de companiile miniere, de bijutieri şi de băncile centrale, pentru a cumpăra, a vinde şi a evalua aurul – este publicată de două ori pe zi, după o convorbire telefonică între Barclays Plc, Deutsche Bank AG, Bank of Nova Scotia, HSBC Holdings Plc şi Societe Generale.

Procesul poate dura de la câteva minute la peste o oră şi în timpul şedinţei se pot tranzacţiona aur şi derivate, pe piaţa spot şi pe burse. Traderii tranzacţionează masiv aur şi derivate după începerea şedinţei. Patru traderi au declarat pentru Bloomberg că majorarea volumelor de tranzacţionare este cauzat de informaţiile obţinute de dealeri şi clienţii lor în timpul şedinţei de stabilire a cotaţiei aurului.

Vineri dimineaţă, cotaţia unciei de aur la London fix era de 1.241 dolari, în scădere faţă de nivelul de 1.681,50 dolari înregistrat în 2 ianuarie.

Parlamentul European: Acordul statelor UE de a înființa un fond de 55 mlrd euro pentru salvarea băncilor încalcă legislația UE

Acordul statelor Uniunii Europene (UE) de a înfiinţa un fond de 55 de miliarde de euro pentru a sprijini băncile cu probleme financiare încalcă legislaţia UE, potrivit Parlamentului European (PE). Membrii PE au transmis o scrisoare preşedinţiei UE în care afirmă că acordul interguvernamental privind fondul este ilegal, întrucât trece peste procedura legislativă a uniunii, scrie economica.net cu referire la Financial Times.

Frontul comun al parlamentarilor împotriva pactului promovat de Germania evidenţiază dificultăţile statelor UE în a ajunge la un acord de compromis asupra formei acordului până în primăvară, când PE va întrerupe lucrările, în contextul alegerilor.

Miniştrii de Finanţe ai UE au avizat, la sfârşitul lunii decembrie, un acord privind un fond comun şi procedurile de urmat pentru lichidarea sau restructurarea băncilor cu probleme financiare. Fondul reprezintă piesa lipsă a unei uniuni bancare prin care liderii europeni vor să susţină încrederea în sectorul financiar european. Planul a fost însă criticat pentru nivelul redus al fondurilor şi dificultatea utilizării acestora.

„Nu credem că are resurse suficiente. Nu credem că este destul de rapid”, a declarat secretarul Trezoreriei SUA, Jack Lew.

Planul are nevoie de acordul PE pentru a fi transpus în legislaţia UE, însă parlamentarii vor să se renunţe la concesii oferite Germaniei, astfel încât fondul să fie activ mai devreme decât se anticipa iniţial, să aibă acces la o linie de credit şi să fie utilizat de o autoritate centrală puternică.

Parlamentul nu are, formal, un rol în aprobarea acordului statelor, negociat în afara tratatelor UE, însă poate exercita presiuni, deoarece multe dintre prevederile stabilite în acord trebuie transpuse în legislaţia europeană, proces care necesită acordul PE.

Fondul urmează să fie finanţat din contribuţiile băncilor şi va include treptat fonduri naţionale de lichidare şi restructurare a instituţiilor de credit, urmând să ajungă la 55 de miliarde de euro în 2026.

Negocierile cu PE vor fi dificile pe mai multe fronturi, notează Financial Times. Membrii legislativului presează pentru schimbări precum simplificarea procedurilor, foarte complexe în unele situaţii, precum şi pentru o autoritate centrală mai puternică.

O altă cerinţă este accelerarea creşterii capacităţii fondului, astfel încât acesta să ajungă la nivel maxim în 2018 şi nu în 2026. O linie de credit ar asigura că fondul are la dispoziţie resurse imediat, dacă este necesar. Toate aceste cerinţe sunt, însă, în contradicţie cu poziţia Germaniei.

O opţiune pentru rezolvarea obiecţiei ridicate de PE, că acordul interguvernamental evită procesul legislativ normal al UE, ar fi transferul integral sau parţial al acordului în tratatele UE, însă o astfel de soluţie ar putea fi dificil de renegociat şi dificil de acceptat pentru Germania.

BNM a încheiat un acord de colaborare cu 2 instituții din Coreea

0

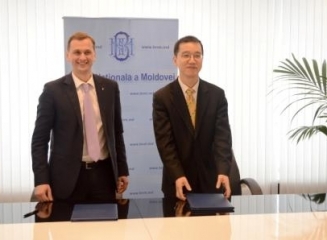
Banca Naţională a Moldovei a încheiat un acord de colaborare cu 2 instituţii din Republica Coreea: Comisia de Supraveghere Financiară şi Institutul de Finanţe din Coreea, anunță un comunicat al BNM.

Comisia de Supraveghere Financiară deţine funcţiile generale de supraveghere în domeniul financiar. În special, acestea vizează acordarea licenţelor în mediul de afaceri pe acest segment economic, revizuirea şi elaborarea reglementărilor în domeniul financiar şi formularea politicilor aferente.

Institutul de Finanţe din Coreea cercetează şi analizează metodic sistemele financiare din ţara respectivă şi cele internaţionale, precum şi politicile din sectorul dat şi cele ale instituţiilor financiare din Coreea şi din exterior.

Acordul menţionat prevede un cadru formal de cooperare în domeniile privind sistemele de plăţi şi supravegherea bancară. În principal, acesta reflectă schimbul de informaţii şi asistenţa în cercetări, prin prisma interesului comun pentru eficienţă în reglementare şi supraveghere.

Coreea de Sud pe parcursul ultimului deceniu a reuşit să atingă performanţe înalte în dezvoltarea infrastructurii sistemelor de plăţi, inclusiv la capitolul inovaţii. Este de menţionat, în acest sens, utilizarea în calitate de instrumente de plată a telefoanelor mobile, precum şi a monedei electronice pentru diverse tipuri de plăţi, inclusiv în transportul public. De asemenea, Coreea de Sud are o practică de succes în aplicarea schemelor locale de achitări cu carduri de plată şi implementarea soluţiilor complexe de debitare directă.

În acest context, acordul semnat va facilita crearea premiselor relevante pentru implementarea în Republica Moldova a soluţiilor inovaţionale în domeniul sistemelor de plăţi şi a instrumentelor de plată avansate, inclusiv prin analiza şi preluarea experienţei internaţionale reuşite.

Cooperarea în domeniul supravegherii bancare va avea ca scop fortificarea capacităţii BNM de supraveghere şi de identificare a măsurilor ce ţin de prevenirea dificultăţilor în bănci.

Acționarii Băncii de Economii au votat pentru efectuarea unui audit special al situațiilor financiare ale instituției

0

Acționarii Băncii de Economii au votat pentru efectuarea unui audit special al situațiilor financiare ale instituției, anunță un comunicat al băncii.

Banca de Economii anunță despre rezultatele Adunării generale Extraordinare a acționarilor, ce a avut loc în data de 09 ianuarie 2014.

Adunarea a avut loc prin corespondență. La adunare au participat acționarii ce dețin 97,53% din numărul total de acțiuni cu drept de vot.

Singurul punct în ordinea de zi prevedea “anunţarea tenderului privind selectarea organizaţiei de audit pentru efectuarea unui audit special al situaţiilor financiare şi unui studiu de diagnostic al Băncii de Economii”.

Pentru s-au pronunțat 99,9983% din cei prezenți, împotrivă – 0,0017%. Detalii pe site-ul Băncii de Economii.

SUA: Profituri record în 2013 pentru cel mai mare creditor ipotecar – Wells Fargo – $21,9 miliarde

Profitul Wells Fargo, a patra mare bancă din SUA, a înregistrat o creştere de 16% anul trecut, la 21,9 miliarde de dolari, al cincilea an cu rezultate record, după ce câştigul din trimestrul al patrulea, de asemenea la un nivel record, a depăşit aşteptările analiştilor.

Câştigul din trimestrul al patrulea a urcat cu 10% faţă de aceeaşi perioadă anul trecut, la 5,61 miliarde de dolari, susţinut de reducerea cheltuielilor. Profitul pe acţiune s-a situat la 1 dolar, faţă de aşteptările analiştilor de 98 de cenţi, scrie economica.net cu referire la Bloomberg.

Wells Fargo reduce personalul şi cheltuielile în contextul interesului mai scăzut pentru refinanţarea creditelor ipotecare. Banca a promis scăderea costurilor, după ce acestea au depăşit anterior ţinta asumată de conducere.

„Au scos multe costuri din afacerea cu împrumuturi ipotecare şi am văzut informaţiile despre reducerea acestei afaceri în contextul încetinirii activităţii de refinanţare”, a declarat Jennifer Thompson, analist la firma Portales Partners, din New York.

Anul 2013 este primul începând din 2009 în care Wells Fargo, cel mai mare creditor ipotecar din SUA, depăşeşte JPMorgan Chase, cea mai mare bancă din SUA după active. JPMorgan a raportat un profit de 17,9 miliarde de dolari pentru anul trecut.

Wells Fargo, responsabilă de circa 20% de creditele ipotecare acordate în SUA anul trecut, a profitat de politicile Rezervei Federale a SUA, care au determinat declinul dobânzilor şi au declanşat un val de refinanţări în industrie.

În contextul trendului recent de creştere a dobânzilor, interesul americanilor pentru refinanţarea de credite ipotecare a început să scadă.

Procedura de cumpărare a acțiunilor băncilor comerciale din Republica Moldova. Vezi cele 4 etape.

0

În ţările occidentale, investiţiile pe piaţa de capital au o ponderea mare în totalul investiţiilor resurselor financiare disponibile din economiile societăţii. De exemplu, în Statele Unite ale Americii, investiţiile pe piaţa de capital, predomină asupra investiţiilor pe piaţa monetară, pe când în spaţiul european, care este unul mai conservator, majoritatea investiţiilor sunt destinate pieţei monetare, scrie allmoldova.com.

Acest lucru explică de ce în Republica Moldova cetăţenii cunosc mult mai bine instrumentele financiare ale pieţei monetare şi mai puţin, pe cele ale pieţei de capital. Dar, cu trecerea timpului, cu dorinţa de a diversifica portofoliul de investiţii şi de a cunoaşte noi instrumente financiare, cetăţenii noştri sunt în căutare de informaţii despre investiţiile pe piaţa de capital autohtonă. Un rol primordial în informarea societăţii îi revine presei.

Dacă e să vorbim despre piaţa de capital din Republica Moldova, atunci unele din cele mai tranzacţionate acţiuni la Bursa de Valori a Moldovei (BVM), sunt acţiunile băncilor comerciale. Din 14 bănci, la cota bursei de nivelul I sunt înscrise 7 din 8 societăţi pe acţiuni, 6 din circa 950 societăţi pe acţiuni sunt înregistrate în afara cotei bursei, iar o bancă nu se tranzacţionează la BVM. Băncile sunt cele mai transparente societăţi pe acţiuni, iar informaţia despre activitatea lor este foarte uşor de găsit.

Astfel, ca prim pas pe piaţa de capital, ar putea fi achiziţionarea acţiunilor băncilor. Pentru aceasta este nevoie de a cunoaşte câteva etape, prin care orice investitor va trece.

I. Informarea

Înainte de a investi în acţiunile unei bănci, trebuie să te informezi despre situaţia financiară, poziţionarea pe piaţă, lichiditatea şi tendinţa acţiunilor băncilor. Acest lucru se realizează în baza informaţiei care se poate colecta de pe site-urile băncilor, pe site-ul Bursei de Valori a Moldovei (BVM) şi al Băncii Naţionale a Moldovei (BNM), în mass media şi, nu în ultimul rând, de la brokerii autorizaţi.

În momentul în care eşti informat, poţi analiza cât de echitabil este preţul de piaţă al acţiunilor. O bancă poate avea un preţ de 20 lei per acţiune, iar alta de peste 1000 lei per acţiune, la fel vezi care acţiuni au un randament înalt şi care bancă achită dividende. În final, nu contează suma investită, se poate de investit doar pentru o acţiune, pentru a avea acces la Adunarea Generală a Acţionarilor şi la informaţie, dar se poate de investit 100 000 lei cu scopul de a câştiga din dividendele sau din diferenţa de la vânzarea acestor acţiuni la un preţ mai bun de piaţă. Se presupune, cu cât mai mulţi bani se investesc, cu atât profitul este mai mare, dar nu trebuie să uităm de risc.

II. Iniţierea achiziţionării

După ce s-a luat decizia în acţiunile cărei bănci se va investi, se merge la o companie de brokeraj. Doar prin intermediul acestui tip de companii se pot achiziţiona acţiuni pe piaţă de capital din ţară, care sunt în număr de 22: dintre care 11 companii sunt structuri bancare, toate fiind licenţiate şi supravegheate de către Comisia Naţională a Pieţei Financiare (CNPF).

Persoanele fizice merg la broker doar cu buletinul de identitate, iar persoanele juridice au nevoie de certificatul de înregistrare, ultimul extras de la Camera de Înregistrări de Stat, buletinul de identitate a conducătorului, decizia consiliului persoanei juridice privind această achiziţie şi rechizitele bancare.

Aici se semnează un şir de documente:

  • Contractul tip de prestare a serviciilor de brokeraj. De regulă, se semnează pe un termen de 1 an, dar poate avea si un termen mai mic;
  • Cartela clientului, în baza acestui document, compania de brokeraj deschide un cont de brokeraj, unde investitorul depune banii pentru achiziţionarea acţiunilor;
  • Chestionarul persoanei fizice/juridice, un act prin care se presupune că, compania de brokeraj face cunoştinţă cu clienţii săi. Acolo se indică datele din buletin / acte de constituire, dar cel mai important moment, se indică sursa mijloacelor băneşti care se investesc;
  • Declaraţia privind respectarea prevederilor art. 22 alin. (1) al Legii concurenţei nr. 183 din 11.07.2012, care se referă la operaţiunile de concentrare economică;
  • Declaraţia privind activitatea concentrată, semnată în baza Regulamentului BNM cu privire la calculul drepturilor de vot şi înregistrarea transferului dreptului de proprietate asupra acţiunilor băncilor. Este important de cunoscut că investitorul nu poate cumpăra mai mult de 5% de acţiuni din totalul acţiunilor emisie de bancă fără permisiunea prealabilă de la BNM;
  • Contractul cu Depozitarul Naţional de Valori Mobiliare (DNVM) şi cererea pentru deschiderea unui cont individual pentru achiziţionare;
  • Ordinul tip de cumpărare, care este un document, în baza căruia, brokerul efectuează achiziţionarea acţiunilor. În acest ordin sunt introduse:
  • Denumirea emitentului de acţiuni (băncii);
  • Numărul de acţiuni şi preţul de achiziţionare;
  • Taxele şi comisioanele pe care trebuie să le achite investitorul din suma investită. Investitorul este informat din start cât mai are nevoie să mai adauge la suma iniţială propusă pentru investiţie:

          – Comisionul brokerului depinde de suma investită: cu cât suma investită este mai mare cu atât comisionul este mai mic. De exemplu, la suma investită până la 10 000 lei, pentru persoane fizice este de 2%, iar pentru persoane juridice de 3%, dar oricum poate să difere de la o companie de brokeraj la alta;

          – Taxa Bursei de Valori a Moldovei – 0,175%;

          – Taxa Depozitarului Naţional de Valori Mobiliare – 0.05% + 1 leu la deschiderea contului individul pentru persoane fizice şi 100 lei pentru persoane juridice;

          – Taxa registratorului independent – 15 lei;

          – Taxa Comisiei Naţionale a Pieţei Financiare – 0,08%.

  • Termenul de valabilitate a ordinului.

III. Achiziţionarea

În urma semnării documentelor prezentate mai sus, brokerul introduce Ordinul de cumpărare în sistemul SAPI al BVM, unde se confruntă cu alt Ordin de vânzare existent sau se aşteaptă când un investitor îşi va pune acţiunile la vânzare. După ce ordinele se confruntă şi are loc tranzacţia, în termen de două zile se transferă banii de la investitorul cumpărător la investitorul vânzător, iar în a treia zi se trece dreptul de proprietate pe acţiuni în sens invers.

IV. Finisarea achiziţionării

În a treia zi după finisarea tranzacţiei, investitorul merge la broker, unde semnează:

  • Darea de seama privind tranzacţia, unde sunt prezentate:
  • Numărul de acţiuni achiziţionate;
  • Preţul de achiziţionare;
  • Costul total al achiziţiei (inclusiv cu taxele şi comisioanele indicate în ordinul de cumpărare).
  • Dispoziţia de transfer, prin care acţiunile achiziţionate, de pe contul individual al investitorului de la DNVM sunt transferate la registratorul independent al băncii. În decurs de 3 zile, investitorului îi este eliberat extrasul din registrul acţionarilor băncii, un document ce confirmă dreptul de proprietate.

După achiziţionare, investitorului îi rămâne să se informeze în continuare despre situaţia financiară a băncii, să participe la Adunările Generale ale Acţionarilor şi să primească beneficii de la dividendele primite sau de la un preţ mai bun la vânzarea acestor acţiuni în viitor.

Autor: Dionisie Comerzan

Credit Suisse și Bank of America: „Bancherii tineri nu trebuie să lucreze sămbăta și duminica”

Bancherii tineri nu ar trebui să vină sâmbătă la serviciu, scrie Jim Amine, șeful global al instituției bancare. Circulara a fost trimisă angajaților Credit Suisse din SUA – unde banca desfășoară mai multe business-uri, precum consilierea corporatistă și subscrierea de titluri. Informațiile au fost obținute de Financial Times, scrie manager.ro. 

Credit Suisse vrea să impună un nou regulament de muncă pentru bancherii începători, pentru a atrage talente profesionale „proaspete”. Banca oferă însă bonusuri reduse și se confruntă cu o concurență acerbă din partea companiilor din Silicon Valley.                                         

Credit Suisse urmează exemplul altor bănci mari, precum Bank of America, Goldman Sachs și JPMorgan, care au îmbunătățit condițiile de muncă pentru angajații tineri.

Băncile de investiții, care și-au pierdut angajații pe timp de criză, concurează cu marile companii tehnologice, unde beneficiile variază între frigiderele pline de bere și „talentul” de a purta pantaloni scurți la serviciu.

Măsurile Credit Suisse presupun evitarea conferințelor telefonice pentru proiectele care nu sunt urgente, în zilele de sâmbătă; de asemenea, bancherii „ucenici” trebuie să-și alerteze superiorii, dacă sunt nevoiți să lucreze duminica la un deal sau un pitch. Începând cu august, banca a introdus un program pentru analiștii performanți, precum și unul de mentoring pentru bancherii „juniori”.

Bank of America a trimis recent o circulară asemănătoare, în care îi sfătuiește pe bancherii începători să nu lucreze sâmbăta și duminica. Circulara lui Christian Meissner, directorul global al Bank of America, precizează ca analiștii și colaboratorii – in general bancherii la început de carieră – ar trebui să fie liberi cel puțin 4 zile pe lună.