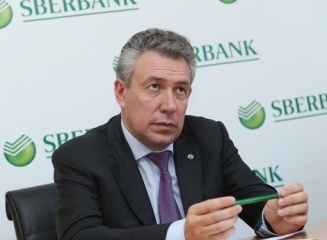
Sergey Gorkov (foto), vicepreședintele Sberbank, cea mai mare bancă din Rusia, care a preluat în 2012 rețeaua Volksbank din Estul Europei, cu excepția celei din România, spune că banca sa nu este nici acum interesată să vină în România. În schimb, se extinde în Cehia și Slovacia și vrea să crească în Austria și Germania, scrie bancherul.ro.
„Sberbank nu intenționează să intre în România, a declarat el la World Economic Forum din Davos, în Elveția, citat de Bloomberg.
Gorkov a mai spus că banca nu poartă discuții pentru preluarea Raiffeisen, după cum s-a zvonit.
„Raiffeisen este o bancă interesantă, dar are mari probleme, în special în Ungaria și în Balcani”, a spus el. În schimb, rușii planifică să ajungă în China, în acest an.
Sberbank a devenit cea mai mare bancă din Europa de Est după capitalizarea bursieră, după achiziții în valoare totala de 4 miliarde de dolari în 2012, când a cumpărat Volksbank în schimbul a 505 milioane euro și banca turcească Denizbank, de la Dexia, pentru nu mai puțin de 3,5 miliarde de dolari.
Sberbank Europe AG, cu sediul în Viena, are subsidiare în Cehia, Slovacia, Ungaria, Slovenia, Croația, Bosnia-Herțegovina, Serbia și Ucraina. Gorcov a spus că în acest an banca vrea să se extindă în Cehia, prin deschiderea a 20 de noi unități, precum și în Slovacia.
De asemenea, Sberbank, condusă de fostul ministru al economiei Herman Gref, vorbitor de limbă germană, vrea să obțină aprobarea pentru deschiderea operațiunilor în Germania. În Austria a primit licență bancară anul trecut, iar acum planifică să-și dubleze investițiile în valoare de 1 miliard de euro în sectorul corporativ.
Declinul din ultimii ani înregistrat de Banca de Economii a Moldovei provoacă statului pierderi de peste 300 de mln de lei. La această concluzie au ajuns experții Centrului Analitic Independent “Expert Grup” expusă în cadrul unui studiu ce încearcă să descifreze modul în care a fost pusă în pericol activitatea Băncii de Economii. Astfel, analiza scoate în evidență faptul că situația BEM a fost generată, în principal, de managementul ineficient al proprietății de stat precum și de deciziile politice neinspirate, informează UNIMEDIA.
„Declinul acestei bănci a fost generat de un șir de factori. Până la criză BEM avea o situație relativ bună, dar totuși se observa o carență în comparație cu alte bănci. Oferea credite în condiții de confidențialitate scăzute. Marile evenimente au început însă în 2009 odată cu aventura InvestPrivatBank. A fost o decizie la nivel politic ca această bancă să fie preluată de BEM. Era un an electoral și pentru a nu provoca anumite nemulțumiri în societate s-a decis să fie preluată. BEM a obținut niște active toxice, neperformante de la InvestPrivatBank. După doi ani de la această operațiune, BEM s-a confruntat cu mai multe probleme”, a declarat directorul de program în cadrul Expert Grup, Alexandru Fală.
Experții susțin că printre factorii care au condiționat evoluțiile de la Banca de Economii se numără raidurile corporative, acțiunile întârziate și contradictorii ale instituțiilor publice, activitatea de creditare defectuoasă, contrară oricărui principiu de prudență, precum și cedarea controlului din partea statului.
„Raidurile corporative au fost un moment care a afectat întreg sistemul financiar. Primul a avut loc în 2011. Al doilea, în primăvara anului 2012. Ca rezultat al acestor tranzacții ostile repetate, acțiunile care aparțineau câtorva persoane fizice din Republica Moldova au trecut la patru companii din Federația Rusă. Pe parcursul ultimilor ani Executivul BEM a practicat și anumite scheme de creditare destul de întortocheate. Astfel, către sfârșitul anului 2011 ne-am trezit cu o creștere a creditelor neperformante”, a mai adăugat Fală.
În opinia experților, o soluție fezabilă care ar fi păstrat intactă cota statului în cadrul Băncii de Economii ar fi fost recapitalizarea băncii.
Ultimele date statistice publicate de BCE arată o diminuare a numărului băncilor și altor instituții financiare din țările europene, scrie bancherul.ro.
Astfel, în cele 28 de state din Uniunea Europeană, numărul instituţiilor financiar-monetare a scăzut cu 3,6%, adică 330 de bănci și alte instituții de creditare, numărul total al acestora ajungând la 8.746 la finalul anului 2013.
Instituţiile financiar-monetare includ bănci centrale, bănci comerciale, bănci de economii şi firme de creditare.
Faţă de situaţia de la 1 ianuarie 1999, când erau 10.909 de instituţii financiar-monetare în Uniunea Europeană, până la 1 ianuarie 2014 s-a înregistrat un declin de 2.163 de unităţi (minus 20%), în pofida adăugării a 1.608 instituţii în 2004, când au aderat la UE încă zece state, a încă 72 de instituţii în 2007, când România şi Bulgaria s-au alăturat UE, şi alte 57 instituţii la 1 iulie 2013, când a aderat Croaţia.
În zona euro, numărul instituţiilor financiar-monetare a scăzut anul trecut la 6.790 de unităţi, în scădere cu 3,8% faţă de 7.059 unităţi în 2012.
Comparativ cu situaţia de la 1 ianuarie 1999, până la 1 ianuarie 2014 s-a înregistrat un declin de 3.066 unităţi (31%), chiar dacă au aderat la euro Grecia (2001), Slovenia (2007), Cipru şi Malta (ambele în 2008), Slovacia (2009), Estonia (2011). De la 1 ianuarie 2014 Letonia este cel de-al 18 membru al zonei euro. Cel mai semnificativ declin s-a înregistrat în Cipru (26%), Grecia (17%) şi Luxemburg (16%).
În cadrul proiectului bancamea.md dăm startul unui nou tip de materiale pentru Dvs, și anume interviuri cu specialiștii din domeniul bancar. În continuare citiți interviul cu Sergiu Statii (foto), Şef secţia Dezvoltare business retail, direcţia Business Retail la Unibank.
– Pentru început spuneţi vă rog, cum a fost anul 2013 pentru Unibank şi cu ce speranţe/aşteptări aţi păşit în noul an?
– Anul 2013 pentru banca noastră a fost unul foarte bun şi plin de evenimente frumoase. Am înregistrat creșteri considerabile atât pe segmentul de corporate banking cât și pe cel de retail banking. Iar de la anul 2014 la fel avem așteptări mari, obiectivul de bază fiind menținerea în continuare a trendului crescător a băncii la toate capitolele.
– Retail-ul, şi în special persoanele fizice, încă nu este un business primordial pentru băncile din ţară, acestea obţinând cele mai mari venituri din colaborarea cu persoanele juridice. Când şi cum credeţi că se va „întoarce roata”?
– Consider că în ultima perioadă deja se observă că băncile care tradițional erau axate doar pe deservirea persoanelor juridice au elaborat și produse care sunt destinate persoanelor fizice. Aceste transformări vin odată cu cerințele și necesitatea pieții de a fi cât mai aproape de client și de a-i oferi un spectru cât mai larg de produse și servicii. Oricum cota business-ului retail diferă de la o bancă la alta, depinde de strategia băncii și segmentele de clienți pe care se axează.
– Care sunt principalele direcţii de dezvoltare ale băncii în domeniul retail-ului?
– Politica noastră este să oferim toate produsele de bază de care au nevoie clienții persoanele fizice, produse care să fie competitive și de calitate, în care investim continuu și care să corespundă așteptărilor clienților. În 2014 preconizăm să devenim banca cu cele mai atractive oferte de creditare a populației, o atenție deosebită vom acorda creditării prin intermediul cardurilor bancare, la fel vom oferi în continuare unele din cele mai bune condiții la acceptarea depozitelor de la persoane fizice. Printre alte priorități aș putea enumera oferirea serviciilor bancare la distanță și ridicarea nivelului de deservire a clienților!
– Care sunt segmentele-ţintă de clienţi pe care va fi extins businessul retail?
– Din start doresc să menționez că fiecare produs care este elaborat și lansat de către bancă este orientat pentru un anumit segment de clienți. Iar în anul 2014 vom continua de a dezvolta și implementa produse și servicii financiare accesibile tuturor clienților, atât clienților cu venituri mai mici cât și celor cu venituri mai mari, atât tinerilor cât și celor mai în vârstă. La fel printre priorități este și diversificarea ofertei de produse destinată persoanelor ce se află la muncă peste hotarele țării.
– Ce fel de produse şi servicii planificaţi să lansaţi pe piaţă? Produse inovative sau cele care nu sunt suficient de bine dezvoltate pe piaţa autohtonă?
– La acest capitol banca noastră va continua să-și surprindă clienții prin lansarea de noi produse și servicii. În acest an preconizăm să lansam serviciul de Bancassurance prin intermediul căruia clienții vor putea încheia polițe de asigurări direct din oficiile băncii noastre. Deja în primele zile ale acestui an am lansat cardul de credit „AVANTAJ”, cu o perioada de grație de până la 90 zile, care este valabilă pentru orice tip de operațiuni (atât pentru cumpărăturile din magazine cât și pentru retragerile de numerar din bancomate sau POS-terminale). Vreau sa menționez că la moment este cardul cu cea mai mare perioadă de grație de piața cardurilor de credit din RM.
În viitorul apropiat preconizăm să lansăm un nou program de creditare „Express-credit”, care va fi eliberat doar în baza buletinului de identitate în decurs 1-2 ore. Vom lansa cererea de credit on-line, ce va oferi posibilitatea depunerii pachetului de documente pentru credit direct de pe site-ul băncii, vom crește numărul de parteneri care vor oferi reduceri în cadrul proiectului SINDICARD. Vom pune la dispoziție clienților noi posibilități privind transferurile bănești. Vom lansa serviciul SMS informare pentru majoritatea produselor bancare.
La fel în 2014 vom lansa rețeaua proprie de terminale cash-in prin intermediul cărora clienții vor putea efectua majoritatea operațiunilor bancare (achitare credit, suplinire cont de card/depozit/curent, achitare servicii comunale, etc)
Cât privește produse inovative, la moment suntem în proces de negociere pentru lansarea unui serviciu care va fi unic pe piața bancară din RM, dar mai multe detalii o să le aflați pe parcursul anului.
– … dar pe servicii bancare la distanță (online banking, mobile banking) mizați? Ce veți implementa în acest domeniu?
– Evident că mizăm, astfel deja în primul trimestru a acestui an vom lansa serviciul de internet-banking care va oferi clienților o mulțime de beneficii și avantaje. La fel în 2014 avem planificat și lansarea aplicației mobile banking. Astfel, clienții noștri vor putea derula majoritatea operațiunilor bancare fie de la calculatorul personal, fie de pe telefonul mobil sau tabletă.
– Dacă să discutăm despre prezența fizică în Chișinău și întreaga țară, va continua Unibank să deschidă noi filiale/agenții? Care este strategia băncii pentru 2014?
– Conform planului de dezvoltare a rețelei bancare, în 2014 dorim să ne extindem prezența teritorială prin deschiderea a 20 noi oficii (agenții) atât în Chișinău cât și în principalele centre raionale ale țării.
– Dacă să privim la portofoliul de credite al Unibank, observăm că ponderea creditării persoanelor fizice este foarte mică (2-3%), cum planificați să dezvoltați acest segment? Care produse creditare pentru persoanele fizice vor fi „locomotiva” băncii în 2014?
– Dacă în anul trecut banca noastră a lansat noi oferte de creditare ipotecară și noua oferta privind creditele de consum fără gaj „Bani Mari”, atunci în 2014 vom pune accentul pe cardurile de credit. Considerăm că tot mai mulți clienți în anul 2014 își vor îndrepta atenția spre creditele oferite prin intermediul cardurilor bancare, folosindu-se de avantajele pe care acestea le au. Astfel intenționăm ca în următorii 2-3 ani să ajungem printre primii 3 jucători de pe piața cardurilor de credit.
– Sfârșitul anului 2013 a adus Unibank într-o lumină foarte pozitivă prin lansarea cardurilor de tip PayPass. Este o premieră pentru Republica Moldova. Care vor fi acțiunile băncii de extindere și popularizare a acestui tip de plăți? Este populația pregătită pentru asemenea inovații?
– Împreună cu partenerii noștri vom lansa diferite promoții pentru clienții deținători ai cardurilor de tip PayPass pentru a-i încuraja și motiva în efectuarea plăților cu acest tip de card, la fel vom oferi linii de credit la condiții avantajoase pentru ei. Consider că o parte din clienți sunt gata pentru acest tip de inovații, iar dacă chiar o altă parte încă nu este pregătită, este rolul nostru a tuturor participanților din sectorul bancar de a dezvolta și implementa instrumente de educație financiară într-un limbaj ușor de înțeles și accesibil tuturor clienților.
La final vă rugăm să transmiteți un mesaj vizitatorilor bancamea.md
– Le transmit ca anul 2014 să fie unul special pentru ei, plin de momente pozitive și realizări frumoase. Să știe că mereu sunt așteptați în oficiile Unibank unde vor fi deserviți la cel mai înalt nivel și vor găsi cele mai avantajoase oferte.
Nivelul creditelor neperformante deţinute de băncile italiene a continuat să crească în noiembrie, ajungând la cel mai ridicat nivel din ultimii 14 ani, deoarece companiile şi consumatorii nu au reuşit să-şi achite împrumuturile, scrie capital.ro cu referire la anunţul recent al Asociaţiei bancare italiene (ABI).
Creditele neperformante brute aflate în portofoliul băncilor italiene au urcat în noiembrie 2013 cu 22,8%, la 149,6 miliarde de euro (202,3 miliarde de dolari), în timp ce numărul clienţilor băncilor care au probleme cu achitarea datoriilor a ajuns la 1,2 milioane. Creditele neperformante brute reprezentau în noiembrie 7,8% din totalul împrumuturilor, faţă de 7,7% în octombrie, potrivit datelor ABI.
În ultimii doi ani, creditele neperformante au crescut cu 45%.
Băncile italiene au redus creditarea pentru a 20-a lună consecutiv în decembrie, datele indicând impactul restricţionării creditării şi a recesiunii din a treia economie a zonei euro. Creditele către persoanele fizice şi juridice au scăzut luna trecută cu 3,4%, după un declin de 4,5% în noiembrie, a anunţat Asociaţia bancară italiană.
Principalele bănci italiene sunt Intesa Sanpaolo, UniCredit, Monte dei Paschi di Siena, Banco Popolare şi UBI Banca.
Banca Națională a Moldovei a publicat statistica pentru luna decembrie a anului precedent privind volumul creditelor acordate și ratele medii de dobândă.
Astfel, în luna decembrie persoanele fizice au beneficiat de credite (în lei) în valoare de 441 mln lei, cu 84 mln mai mult decât în luna noiembrie (2013). În aceeași perioadă a anului precedent (decembrie 2012) suma creditelor acordate persoanelor fizice a totalizat 312 mln lei.
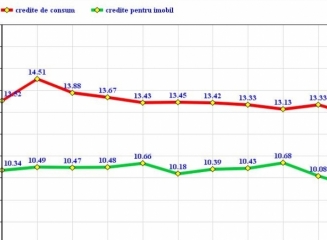
Rata medie a dobânzii la creditele (în lei) acordate populației a înregistrat o valoare de 12,54% în scădere cu 0,31 p.p. față de luna precedentă (vezi graficul).
50% din volumul creditelor acordate în decembrie persoanelor fizice, reprezintă creditele de consum, care au totalizat – 220 mln lei. Rata medie a dobânzii la creditele de consum a constituit 12,44%, cu 0,43 p.p. mai mică decât în luna precedentă.
De asemenea, populația a beneficiat de credite pentru imobil, per total s-au acordat 74,8 mln lei. Rata medie a dobânzii la creditele imobiliare a urcat până la 9,79% (vezi graficul).
Totodată populația s-a împrumutat și în valută. Creditele acordate în valută (recalculate în lei) au însumat 5 mln lei. Rata medie a dobânzii – 9,17%.
Vedeți în continuare evoluția ratei medii a dobânzii pe parcursul perioadei 2012-2013 și evoluția ratei medii la creditele de consum și cele pentru imobil în anul curent.
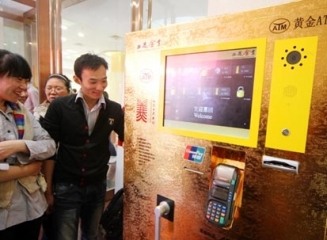
Cetățenii și vizitatorii Beijing-ului acum pot cumpăra monede de aur și argint direct de la bancomatele băncii Hua Xia Bank, scrie wantchinatimes.com.
Bancomatele (foto) au fost instalate în 5 filiale din diferite regiuni ale orașului. Acestea arată ca și bancomatele obișnuite, dar au și un compartiment adițional pentru monedele de aur și argint. ATM-utile eliberează monede cu imaginea urșilor panda și al anului șarpelui.
Cea mai ieftină monedă disponibilă este cea de argint de 28g, prețul căreia este echivalentul a $40. Cea mai scumpă monedă este cea de aur cu imaginea panda – prețul căreia este de $3.800.
Cumpărătorii pot cumpăra monedele plătind cu cardul bancar. După ce plasează comanda pe ecranul touchscreen, plata este procesată, iar monedele pot fi luate din partea de jos a ATM-ului.
În cazul în care clienții efectuează o cumpărătură mai mare de 20.000 yuan ($3.200), aceștia vor trebui să prezinte ID-ul (document) apropiindu-l de un sensor care va scana și va verifica identitatea clientului înainte ca să fie plasată comanda.
Popularitatea și utilizarea în masă a produselor ce intră în componența Home-Banking-ului a schimbat fundamental caracterul industriei bancare. Prin intermediul acestui instrument bancar oamenii au devenit capabili să își aranjeze afacerile lor și resursele financiare, astfel încât aceștia rareori au nevoie să interacționeze fizic cu subdiviziunile băncilor.
Cea mai simplă definiție al conceptului de Home-Banking este efectuarea operațiunilor și tranzacțiilor financiare oriunde cu excepția unei reprezentanțe bancare. În general home-banking se referă la efectuarea operațiunilor bancare prin intermediul telefonului mobil sau al calculatorului. Home Banking are mai multe denumiri precum ar fi online banking, internet banking sau e-banking.
În ziua de azi home banking-ul este foarte diferit față de predecesorul său. Cea mai populară abordare al Home Banking-ului a fost creată în SUA în anii 70’ și se întâmpla prin intermediul telefoanelor fixe. Acest serviciu a permis clienților să verifice soldurile conturilor, al fondurilor și să își plătească facturile. Pentru utilizarea serviciului utilizatorii erau obligați să utilizeze o parolă numerică pentru accesarea serviciilor bancare. Inițial telefonul era considerat tehnologia perfectă pentru Home Banking, însă datorită lipsei verificării vizuale și al escrocheriilor înregistrate rezultatele au fost dezamăgitoare.
Primele încercări de a introduce pe piață Internet Banking-ul modern au fost la începutul anilor 80’, însă acesta nu a devenit popular până la mijlocul anilor 90’, atunci când populația utiliza în scală largă acest serviciu. Popularitatea calculatorului în rândul maselor a fost inițiatorul dezvoltării acestor servicii. Odată ce calculatorul a devenit un accesoriu în majoritatea caselor americanilor, băncile au început vânzarea și promovarea serviciilor de Home Banking.
Home-Banking-ul nu numai a adus o adevărată revoluție în procesul bancar pentru oameni. Acest concept a micșorat considerabil costurile băncii, de aceea la rândul său băncile au redus dobânzile, comisioanele și au oferit mai multe stimulente pentru cei care doresc să efectueze tranzacții bancare online. Home-Banking-ul pe termen lung a oferit atât băncilor, cât și consumatorilor avantaje care sunt relevante și până în ziua de azi.
Home Banking-ul economisește nu doar timpul utilizatorilor, dar și banii acestora, precum ar fi drumul spre o subdiviziune bancară, parcarea automobilului, dar și salvează considerabil costul de oportunitate. Deci în loc să faceți drumul lung spre bancă, să așteptați în rând zeci de minute, aveți posibilitatea să faceți ceva mai productiv, mai profitabil, deci veți avea un cost de oportunitate mult mai avantajos. În unele țări băncile comerciale solicită plăți mai mari în cazul în care efectuați tranzacții în bancă pentru că Dvs. veți plăti și pentru serviciul oferit de către personalul băncii. Prin efectuarea plăților online nu veți avea de plătit mai mult, iar în unele țări precum ar fi țările baltice, veți avea o reducere în cazul plăților facturilor online.
Facilitățile online pe care Home-Banking le oferă diferă în dependență de instituții financiare, însă majoritatea dintre ele au mult caracteristici și capabilități comune precum ar fi:
– Vizualizarea soldului în cont;
– Vizualizarea tranzacțiilor recente;
– Descărcarea extraselor de cont;
– Descărcarea aplicațiilor bancare;
– Transferuri de fonduri între conturile clientului;
– Plata facturilor sau al plăților terțe;
– Investiții de cumpărare și vânzare;
– Preluarea creditelor de consum și rambursarea creditului;
– Plasarea depozitelor;
– Administrarea resurselor financiare;
Anual băncile comerciale plătesc milioane de dolari doar pentru a asigura securitatea resurselor financiare ale clienților săi. Deși Home Banking oferă atât de multe avantaje, faptul că acesta este utilizat online, a făcut sistemul bancar retail mult mai vulnerabil față de atacurile virtuale. Atacurile asupra serviciilor bancare utilizate online se bazează pe înșelarea utilizatorului pentru a fura datele de autentificare online. Cele mai populare dintre aceste atacuri sunt phising și pharming. O alta metodă populară este prin infectarea telefonului sau al calculatorului prin viruși, în special Trojan. Cel mai recent atac de amploare, bazat pe portalul yahoo.com a fost depistat pe 3 ianuarie 2014. Acesta a înregistrat o rată de infectare de 27.000 calculatoare pe oră. Atacul era specializat pentru citirea datelor din conturile bancare ale utilizatorilor de servicii de electronic banking. Hackerii ascundeau virușii prin mesajele afișate de Yahoo Mail, iar pentru infectarea calculatorului era necesar doar să vezi reclama, nu și să intri în ea. Utilizatorii țărilor care au avut de suferit cel mai mult pe baza acestui atac informațional a fost România cu o rată de infectare de 24%, Marea Britanie (23%), Franța (20%), Pakistan (16%) și Italia (5%).
Dezvoltarea Home-Banking-ului a favorizat apariția băncilor care funcționează exclusiv online. Aceste bănci se caracterizează prin faptul că nu au nici o subdiviziune și oferă servicii de la distanță prin online banking. Prin eliminarea costurilor asociate cu menținerea activelor, băncile își permit reducerea semnificativă al costurilor tuturor serviciilor sale. Prima bancă ”FirstDirect” care funcționează în acest mod a apărut pe 1 octombrie 1989 în Marea Britanie. În ziua de azi această bancă are 1.16 milioane de consumatori.
În Republica Moldova Home Banking-ul nu este încă atât de dezvoltat, deși multe bănci puternice din sistem depun efort în acest domeniu. La moment din cele 14 bănci licențiate din Republica Moldova numai 9 bănci oferă serviciul Internet Banking, 6 serviciul SMS banking și doar 2 bănci serviciul Mobile Banking. Dacă Internet Banking-ul e suficient de dezvoltat și utilizat, la capitolul Mobile Banking băncile comerciale trebuie să depună mai mult efort.
Home Banking-ul nu mai este o inovație în SUA precum au fost acum 20 de ani în urmă. Majoritatea din cei care dețin un calculator sau un smartphone /tabletă își gestionează resursele financiare online prin intermediul aplicațiilor și site-urilor băncilor comerciale. Conform datelor furnizate de The Financial Brand, 73% din cei care s-au abonat pentru produsele de Home Banking utilizează un desktop sau un laptop și doar 27% din utilizatori accesează aceste produse prin intermediul unei tablete sau al unui smartphone.
Preferatele operațiuni bancare al celor care dețin produsele bancare online în SUA au fost verificarea soldului (37%), crearea unui depozit la termen (21%), efectuarea transferurilor (17%), plata facturilor (15%) și crearea unui cont curent (8%).
Rata utilizării produselor de Home-Banking este în continuă creștere, în special în cea mai mare economie din lume. În Statele Unite ale Americii în ultimii 10 ani, utilizarea acestor produse a atins rate de consum record. Conform ultimelor date oferite de către The Financial Brand, rata de aplicare al Internet Banking-ului în rândul utilizatorilor de internet a crescut de 3.4 ori din iunie 2000 până în mai 2013, de la 18% până la 61%. Cele mai importante creșteri au avut parte până în anul 2007 unde sistemul economic american încă nu a fost lovit de marea criză financiară mondială. După 2007 deși rata de creștere este constantă, ea este inferioară față de cele înregistrate până în anul 2007. Principalul motiv al acestui declin al utilizării serviciului bancar online este neîncrederea consumatorilor față de siguranța bancară și de frică de a-și pierde averile. Unii specialiști consideră că rata de creștere al Internet Banking-ului în SUA va încetini, chiar dacă anual băncile comerciale aplică sisteme high-tech de securitate bancară online și își perfecționează interfața Internet Banking-ului pentru a fi mai accesibilă utilizatorilor. Conform aceleiași surse majoritatea utilizatorilor care folosesc Online Banking au studii superioare și au vârsta cuprinsă între 18 și 34 de ani.
Mobile Banking-ul, spre deosebire de Internet Banking, a înregistrat creșteri importante în ultimii 2 ani. Aceasta se datorează faptului că Mobile Banking este încă o tehnologie destul de nouă pe piață bancară de retail, dar și datorită creșterii colosale al vânzărilor smartphone-urilor. Deci, dacă în mai 2011 doar 18% din cei care dețin un telefon mobil s-au folosit de aplicație de Mobile Banking, în mai 2013 numărul acestora a crescut până la 35%. La fel ca și în cazul Internet Banking-ului cea mai mare rată de utilizare al Mobile Banking-ului a fost înregistrat în rândul persoanelor ce dețin studii superioare și au vârsta cuprinsă între 18 și 34 de ani.
În viitorul apropiat mulți specialiști consideră că Home Banking-ul va fi diferit față de ce avem acum datorită evoluției rapide ale gadget-urilor. Deja au apărut primele concepte de efectuare al operațiunilor bancare prin intermediul Google Glass (video) și prin intermediul unor ceasuri electronice speciale (video). În următorii zece ani se presupune că cea mai mare creștere și cea mai mare rată de utilizarea al serviciilor de online banking vor fi accesate prin intermediul smartphone-urilor.
Procesul bancar a devenit mult mai rapid în ziua de azi, în special datorită aplicațiilor online care au redus substanțial folosirea timpului și efortului. Apariția smartphone-urilor și al calculatoarelor a stimulat dezvoltarea online banking-ului și a răspândit serviciile online în casele a milioane de oameni. Cert este că Home-Banking este întrebuințat de miliarde de oameni și acesta este cu adevărat viitorul industriei bancare.
Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale la sfârșitul lunii decembrie a anului precedent (2013).
Astfel, la sfârșitul lunii decembrie volumul total al depozitelor (în lei) la termen atrase a constituit 1,82 miliarde lei, în creștere cu 194 milioane lei față de luna precedentă. Depozitele persoanelor fizice constituiau 1,06 miliarde lei, iar a celor juridice – 760 milioane lei.
75% din volumul total depus de populație este plasat la un termen de până la 1 an, și respectiv 25% – pe termen lung (mai mare de 12 luni).
Rata medie a dobânzii la depozitele în lei pentru persoane fizice a înregistrat o valoare de 7,71%, în creștere cu 0,02 p.p. față de luna noiembrie. De la începutul anului rata dobânzii a coborât cu peste 2 p.p. (vezi graficul).
Cele mai mari randamente au avut depozitele plasate la un termen „mai mare de 5 ani” (11,85%), „de la 2 la 5 ani” (9,64%) și „de la 1 la 2 ani” (8,33%).
Rata medie a dobânzii la depozitele atrase de la populație în valută a constituit 4,51%, în creștere cu 0,09 p.p. față de luna precedentă. Volumul depozitelor populației în valută, recalculat în lei, a însumat 821 milioane lei.
Vedeți în continuare evoluția ratei dobânzii la depozitele în lei și valută atrase de la populație pe parcursul anului 2013.
Băncile europene se confruntă cu un deficit de capital de aproximativ 767 mld. euro în pragul testelor de stres aplicate de Banca Centrală Europeană (BCE), iar băncile franceze vor avea cea mai mare nevoie de cash, scrie Ziarul Financiar cu referire la un studiu citat de Bloomberg.
Băncile franceze au cel mai mare deficit de capital, de 285 mld. euro, și sunt urmate de cele germane cu 199 mld. euro, arată studiul realizat de 2 profesori universitari din Germania şi Statele Unite, Sascha Steffen şi Viral Acharya. Băncile spaniole au un deficit de capital de 92 mld. euro, iar cele italiene de aproximativ 45 mld. euro.
Autorii studiului atrag atenţia asupra riscului cu care se confruntă băncile germane deţinute de stat.
„Germania are multe instituţii deţinute de stat care ar putea avea nevoie de infuzii de capital şi/sau bail-in”, potrivit studiului, care cuprinde 109 bănci dintr-un total de 124 ale căror active vor fi evaluate până în noiembrie, inclusiv Deutsche Bank AG (DBK), Credit Agricole (ACA) SA, BNP Paribas SA (BNP) şi Banco Santander.
Banca Centrală Europeană va publica rezultatele celor mai dure teste de stres la care va supune cele mai mari bănci europene înainte de a prelua, în noiembrie, rolul de supraveghetor unic al sistemului bancar european, un pas important în formarea unei uniuni bancare.