Acasă Blog Pagina 675

Operațiuni cu cardurile bancare în 2013: retragem în mediu 1210 lei, plătim la comercianți – 324 lei per tranzacție

0

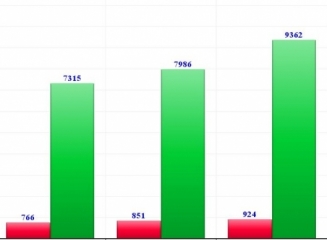
Banca Națională a Moldovei a publicat statistica privind sistemul de plăți cu carduri pentru anul 2013. Astfel, la finele lunii decembrie, numărul cardurilor aflate în circulație a totalizat 1.150.969 unități, cu 13.8% mai multe față de anul precedent. Dintre acestea, 403.710 carduri au fost eliberate pe parcursul anului 2013.

Numărul de operațiuni efectuate în țară a constituit aproximativ 21,2 milioane, 84% fiind retrageri de numerar și doar 16% – plăți fără numerar. Situația este complet diferită atunci când cetățenii noștri se află peste hotare: doar 11% din operațiuni constituie retrageri de numerar și 89% – plăți fără numerar.

Valoarea totală a operațiunilor cu carduri emise în Republica Moldova a depășit 22,7 miliarde lei în țară (în creștere cu 13,3% față de 2012) și 1,8 miliarde lei în străinătate – înregistrând o creștere de 38,7% față de anul precedent.

Valoarea medie a unei operațiuni în Republica Moldova: retrageri – 1.210 lei; plăți fără numerar – 324 lei.

Valoarea medie a unei operațiuni în străinătate: retrageri – 2.455 lei, plăți fără numerar – 1.098 lei.

De asemenea BNM oferă date privind operațiunile efectuate în Moldova cu carduri emise în străinătate. Valoare operațiunilor în 2013 a constituit aproximativ 2,66 miliarde lei: 66,7% – retrageri de numerar și 33,3% – plăți fără numerar.

La sfârșitul anului 2013 numărul de terminale POS a constituit 10.468, în creștere cu 11,8% față de anul trecut, iar numărul bancomatelor funcționabile a atins cifra de 1.005 unități pe întreg teritoriul țării.

Vedeți în continuare câteva grafice referitor la sistemul de plăți cu carduri în perioada 2005-2013.

Barclays: „Avem de-a face cu o transformare fundamentală a industriei bancare, care apare odată la 100 de ani”

Banca britanică Barclays, cu active de 1.400 miliarde lire sterline, va închide un sfert din cele 1.600 de sucursale din Marea Britanie şi va concedia sute de angajaţi de la divizia de investiţii, pentru a reduce costurile în contextul apariţiei unor reglementări mai dure şi progresului tehnologiei, scrie economica.net.

O parte dintre sucursalele închise vor fi înlocuite cu birouri mai restrânse amplasate în interiorul unor centre comerciale.

Analiştii susţin că închiderea sucursalelor ar putea reprezenta şi o reacţie a băncilor la progresul tehnologiei, văzut ca o şansă de a îmbunătăţi calitatea serviciilor reducând în acelaşi timp cheltuielile, potrivit Financial Times.

„Avem de-a face cu o transformare fundamentală, care apare odată la 100 de ani, a industriei bancare. Cred că la asta asistăm”, a declarat pentru Financial Times o sursă apropiată situaţiei.

Alte bănci britanice ar putea urma exemplul Barclays prin închiderea sucursalelor şi încurajarea consumatorilor să utilizeze, spre exemplu, aplicaţii pe smartphone, potrivit analiştilor. Banca a mai anunţat anul trecut 3.700 de concedieri.

Directorul general al Barclays, Antony Jenkins, va prezenta în scurt timp şi noi ţinte pe 5 ani pentru companie, fiind vizată atât profitabilitatea, cât şi îmbunătăţirea rezervelor de capital.

Pe lângă închiderea sucursalelor şi concedierea bancherilor de la divizia de investiţii, Barclays vrea să reducă şi cheltuielile cu deplasările, care vor fi limitate la întâlniri „esenţiale”.

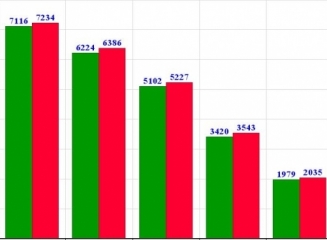
(grafic) Top bănci după volumul depozitelor atrase de la populație la 31.12.2013

0

Banca Națională a Moldovei a făcut publice datele privind volumul depozitelor atrase de bănci la data de 31 decembrie 2013 și repartizarea acestora pe fiecare bancă comercială.

Astfel, la sfârșitul anului 2013, depozitele persoanelor fizice totalizau 31,3 miliarde lei, cu 0,6 miliarde mai mult decât la sfârșitul lunii noiembrie. Depozitele persoanelor juridice s-au majorat de la 15,1 la 16,3 miliarde lei în decembrie.

Lideri la volumul depozitelor atrase de la populație au rămas neschimbați: Moldova Agroindbank (7,23 miliarde lei), Victoriabank (6,39 miliarde lei) și Moldindconbank (5,23 miliarde lei). Aceste 3 bănci totalizează peste 60% din totalul depozitelor populației.

Următoarele 4 poziții sunt ocupate de Banca de Economii, Banca Socială, Mobiasbanca Groupe Societe Generale și ProCredit Bank (vedeți graficul).

La capitolul “depozitele persoanelor juridice” liderul s-a schimbat – Moldindconbank a trecut pe prima poziție (3,52 miliarde lei), Victoriabank a coborât pe poziția secundă (3,01 miliarde lei), iar MAIB a rămas pe locul 3 (2,28 miliarde lei).

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde aveți posibilitatea să comparați depozitele și să alegeți cele care se potrivesc cerințelor Dvs.

BCR Chișinău are o nouă strategie pentru 2014-2016, capitalul social a fost mărit cu 35 milioane lei

0

În data de 27 ianuarie 2014 a avut loc Adunarea Generală Extraordinară a Acționarilor BCR Chișinău care a aprobat noua strategie de dezvoltare a băncii pentru anii 2014-2016, bugetul și planul financiar pentru anul 2014, precum și majorarea numărului de membri în Consiliul de Supraveghere, anunță un comunicat al băncii.

Noua strategie a BCR Chișinău prevede aprofundarea relațiilor cu clienții corporate existenți atât la capitolul creditare, cât și tranzacționare bancară, cât și atragerea de clienți noi – companii locale cu afaceri viabile și investitori străini interesați de extinderea afacerilor în Republica Moldova. Un accent deosebit se va pune pe dezvoltarea de soluții noi de tranzacționare bancară bazate pe tehnologii inovative atât pentru companii, cât și pentru angajații lor.

Majorarea numărului de membri ai Consiliului de Supraveghere în BCR Chișinău de la 3 la 5 membri, aprobată de Adunarea Generală a Acționarilor din 27 ianuarie 2014 vine să întărească sistemele de control intern și de guvernare corporativă în bancă.

”Pe parcursul anului 2013 BCR Chișinău a trecut printr-un proces amplu de transformări interne menite să ajusteze activitățile băncile la schimbările de pe piață și să creeze fundamentele pentru o dezvoltare durabilă a afacerilor băncii. În continuare, vom consolida capacitățile comerciale și sistemele de management pentru a asigura atingerea obiectivelor strategice ale băncii. Pentru anii 2014-2016 ne propunem să devenim mai activi în susținerea afacerilor viabile desfășurate de clienții noștri corporate internaționali și locali. Pe lângă soluțiile de finanțare oferite, vom extinde și gama de produse de tranzacționare bancară bazate pe tehnologii avansate și securizate, astfel clienții noștri vor putea economisi timp și resurse în relațiile lor cu banca. Vom susține în continuare si proiectele de infrastructură demarate în Moldova, utilizând expertiza de grup. Obiectivul nostru principal este să devenim liderul de necontestat pe segmentul corporate banking din Republica Moldova” a declarat Juan Luis Martin Ortigosa, Președinte Executiv BCR Chișinău.

Anterior, în data de 3 ianuarie 2014 Adunarea Generală Extraordinară a Acționarilor BCR Chișinău a aprobat majorarea capitalului social al băncii cu 35.650.000 lei până la 663.230.000 lei. Această decizie a fost luată cu scopul de a consolida capacitățile financiare ale băncii și de a susține dezvoltarea afacerilor băncii.

(grafic) În 2013 sistemul bancar a generat un profit de 1 miliard lei: peste 80% au câștigat MAIB, MICB și Victoriabank

0

Banca Națională a Moldovei a publicat informația privind contul de profit sau pierdere al sectorului bancar la data de 31 decembrie 2013. Astfel, per total, sistemul bancar al Republicii Moldova în 2013 a înregistrat un profit de 1,02 miliarde lei.

Liderul la capitolul profit este Moldova Agroindbank, înregistrând valoarea de 320,8 milioane lei. MAIB este urmată de către Moldindconbank cu un profit de 301,3 milioane lei și Victoriabank – 232,3 milioane lei.

Profitul celor 3 lideri reprezintă peste 80% din întreg profitul înregistrat pe sistem.

TOP 5 bănci la capitolul profit este completat de către Mobiasbanca Groupe Societe Generale (71,1 milioane lei) și Banca Socială (49 milioane lei).

De menționat că din 14 bănci comerciale prezente pe piață, doar una singură a înregistrat un rezultat financiar negativ în 2013 – Eximbank Gruppo Veneto Banca, înregistrând pierderi de 111,2 milioane lei.

Rezultatele financiare ale tuturor 14 bănci din țară le puteți vedea în graficul ce urmează.

Cipru: Băncile trebuie să reducă nivelul creditelor neperformante, care atinge cota uriașă de 50%

Guvernatorul Băncii centrale a Ciprului, Panicos Demetriades, a declarat luni că principala provocare cu care se confruntă băncile cipriote este reducerea nivelului creditelor neperformante, transmite economica.net cu referire la AFP. Potrivit unui reprezentant al Comisiei Europene, nivelul creditelor la care se înregistrează întârzieri la rambursare mai mari de 90 de zile este foarte ridicat şi se apropie de 50%.

“Managementul arieratelor şi restructurarea creditelor este una din cele mai importante provocări cu care se confruntă sectorul bancar din Cipru pentru restabilirea solidităţii sale financiare”, a declarat Demetriades la o conferinţă bancară.

În schimbul unui program de ajutor de 10 miliarde de euro acordat în luna martie 2013 de creditorii internaţionali, Ciprul a acceptat să închidă a doua mare bancă locală, Laiki Bank, şi de asemenea să impună pierderi deponenţilor la Bank of Cyprus, cea mai mare bancă comercială cipriotă. Nivelul creditelor neperformante din sectorul bancar va fi unul dintre subiectele discuţiilor cu troika, care va începe miercuri cea de-a treia evaluare a economiei cipriote.

Panicos Demetriades a subliniat că la fel ca şi Islanda, ţară al cărei sistem financiar s-a prăbuşit în 2008, şi Irlanda, care a beneficiat şi ea de un program de sprijin, Ciprul a intrat în criza financiară cu un nivel ridicat de îndatorare al sectorului privat, datorii care au fost acumulate timp de mai multe decenii.

„Datoria sectorului privat a depăşit 500% din PIB în Islanda şi 300% din PIB în Irlanda. În comparaţie, gradul de îndatorare a sectorului privat din Cipru a atins 300% din PIB” a spus guvernatorul Băncii centrale a Ciprului.

Demetriades a adăugat că problema poate fi soluţionată printr-o restructurare a datoriilor pe baza unei abordări de la caz la caz, printr-un management eficient al arieratelor şi o întărire a cadrului legal. În plus, Demetriades a cerut băncilor să nu mai acorde credite în funcţie de bunurile prezentate drept garanţie ci ţinând cont de capacitatea de a rambursa creditul.

Banca centrală a Ciprului a anunţat că va derula o analiză a eficienţei instituţiilor credit, a capacităţii lor operaţionale şi a politicii de gestionare în primul semestru al acestui an.

Generalul Gheorghe Papuc va face parte din conducerea Băncii Sociale

0

Gheorghe Papuc, fost ministru de Interne al Republicii Moldova în perioada guvernării comuniste a ajuns vice-preşedinte al Băncii Sociale, scrie Adevărul cu referire la portalul newsmoldova.md

Deocamdată informaţia nu a fost confirmată oficial şi de instituţia financiară, dar anterior Gheorghe Papuc a fost numit consilier al noului preşedinte al Băncii Sociale Sergiu Albot.

Conform newsmoldova.md, Gheorghe Papuc va supraveghea la bancă problemele securității economice.

Update: kommersant.md scrie cu referire la surse din cadrul Băncii Sociale, că Gheorghe Papuc va fi consilierul pe probleme de securitate al Președintelui consiliului de administrație, Sergiu Albot.

Gheorghe Papuc a exercitat funcţia de ministru de interne în perioada 2002-2009, cu o scurtă întrerupere în anul 2008. La sfârşitul anului 2011, generalul Gheorghe Papuc a fost acuzat de neglijenţă în serviciu soldată cu moartea unui tânăr în timpul protestelor din 7 aprilie 2009 şi risca trei ani de închisoare cu privarea dreptului de a ocupa funcţii sau de a exercita o anumită activitate pe un termen de până la cinci ani. Magistraţii Judecătoriei Centru al Capitalei l-au scos însă basma curată.

10 caracteristici ale unei bănci ideale din punct de vedere al consumatorilor individuali

0

Fiecare om percepe perfecțiunea în mod diferit, de aceea o bancă perfectă nu va fi pentru fiecare aceeași. Ofertele produselor și serviciilor bancare diferă în dependență de bancă, prin urmare gusturile și calitatea deservirii acestor produse vor fi diferite. În ziua de azi nu există bănci perfecte, chiar dacă multe organizații financiare de top tind să ajungă la acel ideal. În teorie există sute de metode prin care banca poată să ajungă la acel ideal, însă acestea nu mai sunt la fel de relevante într-o economie atât de fluctuantă precum o avem astăzi.

O bancă perfectă nu este banca care va plăti rate la depozite exagerate și va credita pe oricine. Băncile sunt niște pârghii ale economiei globale care au funcțiile lor de stimulare și balansare al economiei globale. Industria bancară este foarte complexă, de aceea în acest articol ne vom axa doar despre cum ar fi trebuit să funcționeze o bancă perfectă specific în industria bancară de retail.

Vom descrie în continuare 10 trăsături ale unei bănci perfecte din punct de vedere al consumatorilor individuali.

1. Banca trebuie să fie profitabilă

O bancă perfectă trebuie să fie în primul rând profitabilă, pentru că doar o banca complet funcționabilă poate asigura resursele financiare ale tuturor deponenților, poate îmbogăți acționarii, poate oferi locuri de muncă bine plătite și poate presta servicii de calitate înaltă. Băncile sunt jucătorii cheie al fiecărei economii, de aceea pentru ca economia să fie sănătoasă, băncile trebuie să fie profitabile.

2. Contracte bancare întocmite pe înțelesul tuturor

Limbajul folosit în contractele produselor băncilor comerciale este unul destul de complicat și nu prea pe înțelesul tuturor. În cazul în care persoana nu are educația financiară corectă, aceasta va avea bariere pentru a înțelege conținutul contractului. Deci, o bancă perfectă trebuie să aibă contractele mult mai simplificate și prin urmare vor fi mai accesibile pentru populație.

3. Dobânzi ajustate la statutul financiar al debitorului

În privința dobânzii pentru credite specialiștii au păreri foarte diferite. Unii consideră că băncile trebuie să presteze dobânzi mai mari pentru a fi mai profitabile, alții consideră că dobânzile trebuie reduse la maxim și al treilea tip de specialiști care consideră că băncile nu trebuie să perceapă deloc dobânzi pentru credite. Ultima teorie se concentrează pe experiența culeasă din practica băncilor islamice care nu funcționează pe baza dobânzilor la credite. Aceste bănci prestează credite doar celor mai promițătoare întreprinderi și acceptă doar donații de la debitori, aceste donații fiind voluntare. Băncile islamice funcționează în acest mod datorită interdicțiilor religioase de a percepe dobândă la împrumuturi.

Toate aceste teorii se contrazic reciproc, însă specialiștii nu au găsit care este cheia succesului în cazul băncilor comerciale. În toate aceste 3 cazuri există prăbușiri rușinoase și istorii de succes. Cert este faptul că doar în viitorul apropiat vom putea afla care este cu adevărat rețeta perfectă în cazul perceperii dobânzii pentru creditele bancare. Politica de creditare în toate statele este condusă în primul rând de legislația țării în care activează banca și de politica de creditare formată de către bănci.

4. Transparență totală

O bancă perfectă trebuie să fie transparentă, și nu doar pentru investitori, dar și pentru cetățenii de rând. În ziua de azi băncile utilizează zeci de comisioane ascunse care bat destul de dur asupra buzunarelor clienților. Banca trebuie să utilizeze doar dobânzile efective pentru produsele sale care vor include toate comisioanele. Banca ar fi trebuit să creeze și simulări (ex:calculator de credite) care ar demonstra clientului ce se va întâmpla dacă acesta nu va rambursa creditele la timp și cât va trebuie să plătească pentru fiecare zi de întârziere. Banca perfectă trebuie să fie mai selectivă și să ofere credite bancare doar planurilor de afaceri care sunt promițătoare.

Lista acționarilor băncii trebuie să fie deschisă publicului împreună cu deciziile pe termen lung luate de aceștia. Rapoartele finale și cele trimestriale emise de către bancă trebuie să fie corecte și veridice, fără a fi întreprinse acțiuni de fraudă contabilă. Indicatorii băncii trebuie să fie corecți fără a fi aplicate metode de contabilitate creativă.

5. Program de lucru adaptat la nevoile clienților

Băncile comerciale au un program destul de incomod pentru lucrul cu publicul. Soluția ar fi fost crearea mai multor centre bancare care vor avea un program de lucru prelungit cu publicul și crearea unor centre bancare care vor lucra non-stop. O bancă perfectă trebuie să își adapteze orarul de lucru conform necesităților clienților săi dintr-o anumită regiune.

6. Personalul băncii trebuie să fie calificat

Deseori ați refuzat serviciile unei bănci numai datorită unei anumite persoane care nu înțelege prea bine ce face, avea un comportament prost sau vă răspundea urât atunci când ați avut o întrebare. Personalul necalificat în dese cazuri este una din cele mai mari probleme ale băncilor cu privire la relațiile cu clienții, de aceea băncile își pot alunga singurii potențialii clienți. Deci o bancă perfectă trebuie să aibă specialiști bine calificați în munca pe care o prestează și aceștia trebuie să fie amabili pe toată perioada conversației.

7. Atmosferă prietenoasă în filialele și agențiile bancare

O bancă care dorește să atragă și să își mențină clienții trebuie să ofere cele mai bune condiții, însă nu în toate cazurile și cele mai mici prețuri. În incinta unei bănci perfecte oamenii trebuie să se simtă într-o atmosferă familiară, știind că pot avea încredere în personalul băncii de a le găsi produsele care se potrivesc cu adevărat nevoilor lor. Încăperile băncii trebuie să fie luminoase și spațioase, creând o imagine tipică brandului băncii. Personalul băncii ar fi bine să fie prietenos și să întâmpine clienții cu căldură și pe nume.

Una din principalele probleme întâlnite în bănci sunt rândurile enorme, de aceea o bancă perfectă trebuie să evite acest moment cu orice preț.

8. Pagina web a băncii să fie ușor de utilizat

Site-ul băncii trebuie să fie caracterizat printr-o modalitate simplă de identificare și de verificare al clienților, limbajul trebuie să fie simplu, iar navigarea  – să fie rapidă astfel încât printr-un număr mic de click-uri să finalizezi orice tranzacție sau să găsești informația necesară.

În Republica Moldova site-urile băncilor comerciale încă nu au fost adaptate complet necesităților oamenilor, astfel consumatorii au nevoie de minute bune pentru a înțelege și a accesa paginile dorite. Unele bănci nu și-au modificat interfața site-urilor de ani buni. Cu cât interfața site-ului va fi mai plăcută și mai ușor de utilizat cu atât consumatorul va fi mai predispus să aleagă serviciile acelei bănci. 

9. Flexibilitate și eficiență

Pentru a spori eficiența serviciului clienți și a oferi condiții mai confortabile băncile trebuie să fie flexibile și eficiente. Flexibilitatea constă în faptul că banca trebuie să adapteze produsul dorit de către beneficiar la posibilitățile financiare ale acestuia, în special în cazul în care clientul se află într-o perioadă de criză. Un alt indiciu al flexibilității ar fi faptul că odată ce clientul a achiziționat un produs bancar, acesta trebuie să fie capabil să îl gestioneze în oricare dintre subdiviziunile bancare, și să nu să se limiteze doar la o singură filială.

10. Online banking de calitate și securizat

În era calculatoarelor și al smartphone-urilor o bancă perfectă trebuie să își dezvolte în permanență serviciile de online banking. Aceste servicii trebuie să fie compatibile cu toate sistemele de operare al telefoanelor mobile și al calculatoarelor. Internet banking-ul trebuie să fie accesibil prin cele mai populare browsere, inclusiv de cele mai recente versiuni. Banca trebuie să aplice sisteme de securitate pentru aceste servicii electronice de ultimă generație. Serviciile de online banking trebuie să fie ghidate și ușor accesibile. Interfața sistemelor de online banking trebuie să fie ușor memorabilă și să conțină toate cele mai populare operațiuni bancare, astfel ca aceștia să nu fie nevoiți să viziteze filialele băncilor. Cel mai eficient online banking este cel care salvează cel mai mult timpul clientului.

În prezent nu există o formulă pentru a identifica cum trebuie să funcționeze o bancă perfectă. Economia mondială este foarte schimbătoare, de aceea băncile, pentru a supraviețui, trebuie să aplice doar regulile jocului. Nimic din universul economic nu poate deveni perfect, însă prin aplicarea efortului suficient este posibilă doar apropierea spre acel ideal.

Autor: Liviu Guțuleac

Visa Europe în 2013: venituri – 1,2 miliarde euro; profit – 264 milioane euro

Pentru al treilea an consecutiv, veniturile Visa Europe au trecut de pragul de un miliard de euro, ajungând la 1,2 miliarde de euro. Visa Europe a înregistrat un profit înainte de impozitare de 264 milioane de euro, iar capitalul și rezervele au depășit un miliard de euro, scrie manager.ro.

În Europa, totalul sumelor cheltuite de posesorii de carduri a ajuns la 2.000 miliarde de euro, in condițiile în care cheltuielile efectuate direct la POS au urcat cu 8,5%, la 1.400 miliarde de euro. În pofida contextului economic, cheltuielile anuale efectuate la comercianți cu carduri de debit Visa au depășit 1.000 miliarde de euro (1.100 miliarde de euro cheltuiți prin intermediul a 334 milioane de carduri de debit), înregistrând o creștere anuală de 8,8%.

Progrese s-au înregistrat și pe alte segmente de bază din portofoliul Visa Europe, de exemplu cheltuielile efectuate pe carduri pentru companii au crescut cu 16,3%.

În prezent, Visa Europe reprezintă 15,4% din cheltuielile de consum în Europa, un euro din fiecare 6,50 cheltuiți în Europa fiind pe un card Visa, pondere aproape triplă față de anul 2000, când compania reprezenta 5,6% din cheltuielile de consum.

Potrivit lui Nicolas Huss, directorul general al Visa Europe, numărul cardurilor Visa este egal cu numărul locuitorilor din Europa, adică 500 de milioane.

Pe viitor, Visa Europe va crește amploarea noii generații de soluții de plată pentru a avansa în același ritm rapid al adoptării noilor tehnologii și, în special, al extinderii comerțului mobil și online.

Anul trecut, Visa Europe a investit peste 300 de milioane de euro în tehnologii noi de plată, construind o platformă de plăți europeana solidă și sigură, cu ajutorul căreia să poată furniza noua generație de tehnologii de plată.

Plățile contactless au depășit momentul de cotitură pe multe piețe și cresc într-un ritm vertiginos în Europa, numărul țărilor în care este disponibilă această tehnologie dublându-se față de anul anterior la 25 de piețe. Numărul cardurilor contactless a crescut cu 53%, în timp ce numărul tranzacțiilor aproape s-a triplat, iar cel al terminalelor de plată aproape s-a dublat.

În același timp, în Europa, există 62 de proiecte de plăți contactless cu telefonul mobil, active sau angajate.

Comerțul electronic și-a continuat creșterea la o viteză remarcabilă în 2013, înregistrând un avans de 20% față de anul precedent, la 239 miliarde de euro. În plus, comerțul electronic reprezintă 23% din volumele totale procesate de Visa.

Aceasta evoluție coincide cu lansarea V.me by Visa de către Visa Europe, primul serviciu de portofel digital paneuropean oferit de bănci și instituții financiare, inițial în Franța, Spania, Polonia și Marea Britanie.

Moldova Agroindbank vă invită la expoziția „Fabricat în Moldova”

0

BC „Moldova Agroindbank” SA va participa la Expoziţia Naţională „Fabricat în Moldova”, ediţia a XIII-a, organizată de Camera de Comerţ şi Industrie.

În cadrul evenimentului vizitatorii standului MAIB vor putea lua cunoştinţă de gama vastă a produselor creditare destinate atât persoanelor juridice, cât şi celor fizice.

Printre acestea se numără credite pentru întreprinderi de orice formă de activitate, inclusiv întreprinderi mici, micro şi mijlocii, întreprinderi individuale, titulari de patentă, cooperative agricole de producţie, întreprinderi individuale din agricultură şi gospodării ţărăneşti.

Persoanele fizice, inclusiv cele care practică activitate de întreprinzător şi activitate profesională (avocaţi, notari, interpreţi, traducători ş.a.), alte categorii de persoane  fizice, la fel beneficiază la MAIB de produse creditare pe potrivă. Produse creditare aparte sunt destinate persoanelor fizice – lucrătorilor migranţi prin intermediul Programului „PARE 1+1”.

Toate ofertele creditare ale BC „Moldova Agroindbak” SA se disting pe piaţa bancară autohtonă prin accesibilitate graţie unor rate ale dobânzii avantajoase, precum şi alte beneficii concepute în funcţie de necesităţile individuale ale categoriilor respective de clienţi.

Standul MAIB va fi amplasat pe teritoriul pavilionului nr. 2 al Centrului Internaţional de Expoziţii „Moldexpo”. Specialiştii băncii Vă vor sta la dispoziţie între orele 10.00 şi 18.00 zilnic, în perioada 29.01.2014 – 01.02.2014, pentru a oferi detalii privind contractarea unui credit, precum şi materiale informative menite să vă ajute la luarea unei decizii juste, împreună cu Moldova Agroindbank.

Puterea stă în noi!

www.maib.md

Serviciul InfoTel: 022 85 65 65