Acasă Blog Pagina 678

Succes impresionant al polonezilor de la Alior Bank: 5 ani, 1,6 mln clienți, sute de puncte de vânzare

O idee pentru băncile din Moldova care vor mai mulți clienți: carduri cu comisioane 0 la retragerile de bani de la ATM-uri, în țară și oriunde în lume, după modelul băncii poloneze de succes Alior Bank – o banca fenomenală, un adevărat model de succes pentru orice bancă din lume, scrie bancherul.ro.

S-a înființat în noiembrie 2008, adică exact în momentul izbucnirii crizei financiare din Europa, a ajuns pe profit după numai 20 de luni, iar în decembrie 2012 a reușit cea mai mare listare (IPO) din Europa, la Bursa din Varșovia.

Este adevărat că a fost favorizată și de mediul economic din Polonia, care aproape că nu a cunoscut criza pe care au trăit-o mai toate țările europene. Dimpotrivă, această țară a avut creștere economică în fiecare din ultimii 5 ani.

Însă, pe de alta parte, piața bancară din Polonia este foarte aglomerată și cu o concurență acerbă, iar Alior nu putea cunoaște succesul atât de rapid și puternic dacă nu ar fi aplicat o strategie câștigătoare.

Aceasta s-a dovedit a fi construirea unei rețele de unități strategic poziționate în centre comerciale și în zonele aglomerate din marile orașe, precum și prin diverse parteneriate cu comercianții, pentru vânzarea de credite de consum și altor servicii bancare de bază.

În acest fel, noua bancă a ajuns să dețină a 3-a rețea de distribuție ca mărime din sectorul bancar polonez în acest moment. Alior Bank are în jur de 200 de unități proprii și aproape 500 de puncte de vânzare prin diverși parteneri-comercianți, unde oferă în principal credite de consum. La acestea se adaugă alte aproximativ 150 de unități tip express, de dimensiuni mici, localizate în centrele comerciale.

0 comisioane la conturile curente și la carduri

Pe lângă rețeaua de unități mici plasate în centrele comerciale și in zonele aglomerate, Alior a ales sa ofere clienților servicii de bază la cele mai mici prețuri: conturi curente cu 0 comisioane de administrare lunară, comision 0 pentru retragerea banilor de la orice ATM din țară sau din lume, precum și 0 comision pentru transferurile online în țară.

Singurul comision pe care clienții trebuie să-l plătească este cel de administrare a cardului, de 5 zloți lunar (aproximativ 22 MDL). Comision care poate fi, la rândul său, economisit, de către cei care-și încasează salariul într-un cont al băncii, și care primesc cash-back de 5% lunar pentru plățile cu cardul în magazine.

Astfel Alior Bank a reușit să atragă un număr de peste 1,6 milioane de clienți în cei 5 ani de la înființare.

Bancă online și parteneriat cu T-Mobile

În decembrie 2013, Alior Bank a încheiat un parteneriat cu cel mai mare operator de telefonie mobilă din Polonia, T-Mobile, care are 15 milioane de clienți, cărora le va oferi servicii bancare personalizate, astfel că numărul clienților băncii și a produselor vândute va crește și mai mult.

Tot în 2012, Alior a lansat prima bancă poloneza exclusiv online, Alyor, cu servicii complete, inclusiv acordarea de credite, pe baza documentelor completate online de către clienți.

Alior a fost, de asemenea, prima bancă din Polonia care și-a deschis la Londra un birou de tranzacții valutare, pentru a reduce comisioanele oferite clienților companii.

O altă strategie care a asigurat succesul băncii poloneze a fost aceea de a nu concura cu celelalte bănci poloneze pentru a atrage depozite de la clienți pe baza dobânzilor oferite, ci prin servicii de standarde premium pe care concurența le oferă doar clienților de private banking.

Alior a fost fondata de către familia franceză de origine poloneză, Zaleski, cu o investiție inițială de 425 milioane euro. În urma IPO-ului din 2012, participația acesteia a rămas minoritară, în jur de o treime din capitalul băncii, în care BERD are o cotă importantă, de peste 8%, restul acțiunilor fiind deținute de diverși alți investitori la bursă.

Sursa foto: samcik.blox.pl
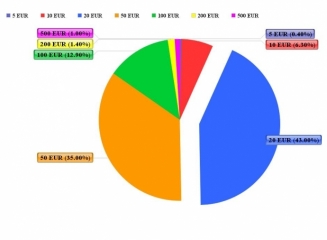
(grafic) Numărul bancnotelor euro contrafăcute retrase din circulație a crescut în semestrul II (2013)

În semestrul II 2013 au fost retrase din circulaţie, în total, 353 000 de bancnote euro contrafăcute, această cifră indicând o creştere de 11,4% faţă de semestrul anterior. Totuşi, volumul bancnotelor contrafăcute rămâne foarte scăzut, raportat la numărul de bancnote euro autentice aflate în circulaţie (peste 15 miliarde), anunță un comunicat al BCE.

În pofida numărului scăzut de bancnote contrafăcute, membrii Eurosistemului – Banca Centrală Europeană (BCE) şi cele 18 bănci centrale naţionale din zona euro – recomandă publicului să dea dovadă de vigilenţă în privinţa bancnotelor primite.

Bancnotele autentice pot fi recunoscute cu uşurinţă utilizând metoda simplă „atinge, priveşte, înclină”, prezentată atât în secţiunea referitoare la euro de pe website-ul BCE, cât şi pe website-urile băncilor centrale naţionale din cadrul Eurosistemului.

În semestrul II 2013:

– bancnotele de 20 EUR şi de 50 EUR au continuat să înregistreze cel mai mare număr de contrafaceri. Ponderea bancnotelor de 20 EUR contrafăcute a crescut, iar cea a bancnotelor de 50 EUR contrafăcute s-a redus. Cumulate, ponderile acestora au reprezentat 78% din numărul total al bancnotelor contrafăcute;

– numărul bancnotelor de 10 EUR contrafăcute a crescut, însă această cupiură a reprezentat numai 6,3% din total;

– cele mai multe (98,0%) dintre bancnotele contrafăcute au fost identificate în ţări din zona euro. Numai aproximativ 1,5% au provenit din state membre ale UE din afara zonei euro şi 0,5% din alte regiuni ale lumii.

Eurosistemul utilizează diferite canale de comunicare pentru a ajuta publicul să facă distincţia între bancnotele autentice şi cele contrafăcute şi pentru a sprijini agenţii profesionişti care operează cu numerar să se asigure că aparatele de sortare şi procesare a bancnotelor pot identifica în mod exact bancnotele contrafăcute şi le pot retrage din circulaţie.

Dacă o persoană primeşte o bancnotă suspectă, aceasta din urmă trebuie verificată prin comparaţie directă cu una despre care se cunoaşte că este autentică. În cazul în care suspiciunile sunt confirmate, persoana în cauză trebuie să contacteze organele de poliţie sau, dacă practica naţională permite acest lucru, banca centrală naţională respectivă.

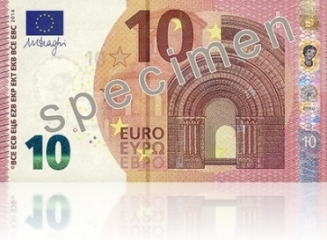
(foto, video) BCE a dezvăluit noua bancnotă de 10 euro, care va fi pusă în circulație începând cu 23.09.2014

Astăzi, 13 ianuarie 2014, Yves Mersch, membru al Comitetului executiv al BCE, a dezvăluit publicului noua bancnotă de 10 EUR şi a anunţat că aceasta va fi pusă în circulaţie la data de 23 septembrie 2014, anunță un comunicat al Băncii Centrale Europene.

Dl Yves Mersch a declarat:

„La 12 ani de la introducerea bancnotelor şi monedelor euro, este uşor să le considerăm un fapt împlinit şi să uităm că introducerea euro a constituit un proiect ambiţios, chiar îndrăzneţ. Moneda unică a contribuit la unificarea a milioane de europeni, în toată diversitatea noastră, iar bancnotele şi monedele euro reprezintă un simbol tangibil al hotărârii noastre de a susţine Uniunea Europeană. Deviza „Euro. Moneda noastră” reflectă întocmai realitatea!”

Deşi noua bancnotă de 10 EUR este similară celei emise pentru prima dată în anul 2002, acesteia i-a fost conferită o imagine nouă şi include o serie de elemente de siguranţă noi şi optimizate. De exemplu, la fel ca în cazul noii bancnote de 5 EUR, noua bancnotă de 10 EUR redă în hologramă şi în filigran un portret al Europei, personaj din mitologia greacă ce a dat numele continentului nostru.

Cu ocazia dezvăluirii noii bancnote, dl Yves Mersch a declarat de asemenea:

„Evenimentul de astăzi oferă şi ocazia de a sublinia importanţa menţinerii încrederii cetăţenilor în euro. Unul dintre motivele principale ale introducerii noii serii de bancnote este de a asigura că toate persoanele care le utilizează pot face în continuare acest lucru cu deplină încredere.”

La fel ca în cazul primei serii de bancnote euro, noua bancnotă de 10 EUR va fi foarte uşor de verificat manual şi vizual, utilizând metoda „atinge, priveşte, înclină”. Pe lângă portretul Europei în hologramă şi în filigran, bancnotele includ un număr verde-smarald, care îşi schimbă culoarea din verde-smarald în albastru-închis atunci când sunt înclinate.

Bancnotele de 5 EUR şi 10 EUR din seria „Europa” sunt mai durabile, deoarece sunt prevăzute cu un înveliş de protecţie. Acesta permite ca înlocuirea bancnotelor să se realizeze cu o frecvenţă mai redusă, diminuând astfel costurile şi reducând impactul asupra mediului. În timp, Eurosistemul va optimiza treptat toate bancnotele euro, în ordine crescătoare.

youtube placeholder image


Cele mai profitabile depozite bancare în dolari SUA (ianuarie 2014)

0

Vă prezentăm cele mai profitabile depozite bancare, în vigoare la 13 ianuarie 2014, oferite de băncile comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni. În acest clasament nu sunt incluse depozitele destinate copiilor și cele pentru pensionari.

Top depozite 6 luni

6% – rată flotantă oferită de către Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare (minim 100 USD), dar nu permite retragerea parțială a banilor din cont.

5,5% – rată anuală oferită de depozitul Standart+ (Unibank). Depozitul permite atât depuneri suplimentare cât și retrageri parțiale a banilor din cont. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de multiple produse: Avantajos (Victoriabank), Standart (Unibank), Fidelitate (Banca de Economii) și Colind (Moldindconbank). Toate cele 4 depozite permit depuneri suplimentare de bani. Retrageri de mijloace bănești nu permite doar depozitul oferit de Unibank. Rata fixă a dobânzii oferă doar depozitul Standart (Unibank).

Top depozite 12 luni

7% – rată flotantă oferită de către Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare (minim 100 USD), dar nu permite retragerea parțială a banilor din cont.

6,5% – dobândă oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

6,4% – rată (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite atât depuneri cât și retrageri parțiale ale mijloacelor bănești din cont. Este posibilă capitalizarea dobânzii.

Top depozite 24 luni

7,5% – rată (flotantă) oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

7,2% – dobândă oferită de către Banca de Economii (depozitul Fidelitate). Rata dobânzii este flotantă. Acest depozit permite atât retrageri cât și depuneri suplimentare de bani în cont.

6,6% – rată oferită de depozitul Uni-Profit (Unibank). Depozitul nu permite nici retrageri, nici depuneri suplimentare de bani în cont.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.

$50 miliarde – prețul pe care l-ar putea plăti băncile de pe Wall Street pentru a scăpa de investigațiile autorităților

Costurile băncilor de pe Wall Street pentru a scăpa de investigaţii ale autorităţilor americane privind rolul în criza ipotecară s-ar putea ridica la 50 de miliarde de dolari, arată o analiză privind posibila expunere a instituţiilor de credit. Analiza, efectuată de avocaţii uneia dintre instituţiile de credit, vizează 16 bănci mari, între care Bank of America, Morgan Stanley, Goldman Sachs, Royal Bank of Scotland şi Citigroup, anunță Mediafax cu referire la New York Times.

Băncile folosesc înţelegerea amiabilă în valoare de 13 miliarde de dolari a JPMorgan cu statul american, încheiată în noiembrie, ca model pentru a determina cât ar avea fiecare de plătit pentru a scăpa de litigiile cu autorităţile privind nereguli care au condus la criza financiară.

Calculele de acest fel au devenit deosebit de importante pentru membrii board-urilor băncilor americane, afirmă persoane apropiate situaţiei, citate de New York Times. Eventualele costuri totale de 50 de miliarde de dolari ar reprezenta aproximativ jumătate din profitul anual obţinut în 2012.

Autorităţile americane se află sub presiune pentru a face băncile să plătească pentru rolul jucat în criza ipotecară, instituţiile de credit fiind acuzate că au indus în eroare, în multe cazuri, investitorii care au cumpărat obligaţiuni ipotecare înainte de criza financiară.

Analiza întocmită de avocaţi arată că Bank of America ar putea plăti 11,7 miliarde de dolari într-un acord amiabil cu statul, la care s-ar adăuga 5 miliarde de dolari beneficii pentru clienţi. Costurile totale ale Morgan Stanley s-ar putea situa la 3 miliarde de dolari, cu o treime din fonduri pentru consumatori, în timp ce Goldman Sachs ar putea ajunge la circa 3,4 miliarde de dolari.

Royal Bank of Scotland, la care statul britanic este acţionar majoritar, ar putea avea o notă de plată de 10 miliarde de dolari, în timp ce pentru Citigroup costurile ar ajunge la 1 miliard de dolari.

Unele dintre cele 16 bănci analizate ar putea decide, însă, să nu încheie înţelegeri amiabile cu statul, iar altele ar putea încerca să obţină condiţii mai bune. Băncile au anticipat în mare parte eventualele probleme cu autorităţile şi au constituit rezerve consistente pentru costurile rezultate în urma litigiilor.

Christine Lagarde (FMI): “Una din zonele de incertitudine pentru Europa este starea de sănătate a băncilor”

Directorul general al Fondului Monetar Internaţional, Christine Lagarde, a declarat joi că există semne de întrebare cu privire la sănătatea băncilor europene, în condiţiile în care Banca Centrală Europeană se pregăteşte să deruleze în acest an o rundă de teste de stres pentru a restabili încrederea în băncile europene, scrie economica.net cu referire la AFP.

Într-un articol publicat pe site-ul de expertiză economică Project Syndicate, Lagarde a apreciat că Europa se află la un moment de răscruce în care arată semne de revenire, dar creşterea este inegală şi dezechilibrată iar şomajul rămâne la un nivel ridicat.

“Una din zonele de incertitudine pentru Europa este starea de sănătate a băncilor”, a apreciat Christine Lagarde.

„Viitoarele teste de stres şi de revizuire a calităţii activelor pot restabili încrederea şi avansa integrarea financiară, cu condiţia să fie derulate bine”, a adăugat directorul FMI.

Criza financiară mondială şi criza datoriilor din zona euro a pus presiuni pe sectorul bancar european, fiind necesare vaste recapitalizări în Irlanda, Grecia, Cipru şi Spania. În 2014 Banca Central Europeană va prelua supervizarea principalelor bănci din zona euro însă înainte de acest lucru vrea să descopere orice posibile probleme în bilanţurile băncilor.

Cele mai profitabile depozite bancare în euro (ianuarie 2014)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6,12 și 24 luni) în euro, în vigoare la 10 ianuarie 2014. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

6% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea parțială a banilor din cont.

5,5% – rata (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite depuneri suplimentare (cu excepția ultimelor 2 luni) de mijloace bănești și retrageri parțiale. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de Banca de Economii (depozitul Fidelitate), Unibank (depozitul Standart), Victoriabank (depozitul Avantajos) și Moldindconbank (depozitul Colind). Toate cele 4 produse oferă posibilitatea depunerii suplimentare de mijloace bănești. Retrageri parțiale de bani nu permite doar Unibank. Capitalizarea dobânzii este posibilă la depozitele oferite de Victoriabank, Moldindconbank și Unibank. Rata fixă – doar la Unibank.

Top depozite 12 luni

7% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea parțială a banilor din cont.

6,5% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

6,4% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

Top depozite 24 luni

7,2% – rată oferită de depozitul Fidelitate (Banca de Economii). Depozitul oferit de BEM permite depuneri și retrageri de bani din cont. Rata dobânzii este flotantă.

7% – rată oferită de Comerțbank, prin intermediul depozitului Barocco. Acest depozit nu permite depuneri suplimentare sau retrageri de bani din cont.

6,6% – rata dobânzii oferită de către Unibank (depozitul Uni-Profit). Nu se permit retrageri sau depuneri de bani în cont. Rata dobânzii – flotantă.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.

Cele mai profitabile depozite bancare în lei (ianuarie 2014)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor pentru depozitele la termen în lei, în vigoare la 09 ianuarie 2014. În acest clasament nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

8,25% – dobândă oferită de Banca Socială, prin intermediul depozitului Aniversare 20 de ani. Acest depozit permite depuneri suplimentare, dar nu permite retrageri de bani din cont. Este posibilă capitalizarea dobânzii.

8% – rată a dobânzii oferită de Unibank (depozitul Standart+) și Banca Socială (depozitele BS Absolut și Iarna). Depozitele BS Absolut și Standart+ permit atât depuneri suplimentare, cât și retrageri parțiale ale mijloacelor bănești din cont. Depozitul Iarna nu permite nici retrageri și nici depuneri de bani în cont. Rata dobânzii este flotantă la toate produsele.

7,5% – rată oferită de depozitul Standart (Unibank). Rata dobânzii este fixă, există posibilitatea capitalizării dobânzii. Depozitul permite depuneri suplimentare de bani în primele 3 luni.

Top depozite 12 luni

10,25% – rată (flotantă) a dobânzii oferită de Banca Socială (depozitul Aniversare 20 ani). Sunt posibile depuneri suplimentare la cont. Este posibilă capitalizarea dobânzii.

10% – rată oferită de Banca Socială (depozitele BS-Absolut și Iarna) și Unibank (depozitul Standart+). Depozitele BS Absolut și Standart+ permit atât depuneri suplimentare, cât și retrageri parțiale ale mijloacelor bănești din cont. Depozitul Iarna nu permite nici retrageri și nici depuneri de bani în cont. Rata dobânzii este flotantă la toate produsele.

9% – dobândă oferită de depozitele Exclusiv (Banca de Economii), Classico (Eximbank) și Standart (Unibank). Depuneri suplimentare permite doar depozitul oferit de Unibank. Retrageri din cont nu permite nici unul din aceste depozite. Rata fixă este oferită doar de Unibank.

Top depozite 24 luni

11% – rată (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor. Suma minimă de constituire: 10.000 MDL.

10,7% – dobândă oferită de Banca Socială prin intermediul depozitelor Clasice și Aniversare 20 de ani. Depozitul Aniversare permite depuneri suplimentare și de asemenea oferă posibilitatea capitalizării dobânzii.

10,5% – rată a dobânzii oferită de Banca Socială prin intermediul depozitului Iarna. Acest depozit nu permite nici retrageri, nici depuneri suplimentare de mijloace bănești.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.

Premieră în China: Guvernul „dă undă verde” la crearea a 3-5 bănci cu capital privat

Guvernul chinez va permite înfiinţarea a maxim 5 bănci cu capital privat anul acesta printr-o măsură ca parte a unui plan de reformă pentru stimularea creşterii economice deschizând accesul la sectoare controlate de stat, scrie Ziarul Financiar cu referire la Associated Press.

Decizia a fost salutată de mediul de business, inclusiv de specialiştii Băncii Mondiale care afirmă că o reformă a băncilor chineze care finanţează foarte slab antreprenorii este urgentă pentru crearea climatului propice creşterii economice.

Autoritatea centrală de reglementare bancară din China a emis un comunicat luni prin care exprimă intenţia de a spori rolul capitalului privat în sistemul bancar printr-un „proiect-pilot” atent supravegheat care va permite crearea a 3 până la 5 bănci cu capital privat. Anunţul nu dă detalii despre cine va putea deschide o bancă sau în ce fel de condiţii va opera.

Liderii chinezi încearcă să introducă mai multă competitivitate în economie şi să păstreze în acelaşi timp controlul asupra industriilor cheie. De asemenea, guvernul chinez vrea să obţină creştere economică bazată mai mult pe consum şi mai puţin prin comerţ şi investiţii.

Avansul economiei chineze s-a redus în al doilea trimestrul al anului trecut la 7,5%, minimul ultimelor două decenii. Creşterea a revenit la 7,8% în al treilea trimestru însă Beijingul estimează că avansul va fi de 7,6% pe tot anul, cea mai slabă performanţă din 1999 încoace.

Anunţul vine pe fondul unui val de credite comerciale şi împrumuturi ale administraţiilor locale pe care Beijingul încearcă să-l împiedice şi să întărească controlul asupra împrumuturilor informale la care apelează antreprenorii din economia chineză.

Raiffeisen confirmă că a primit oferte pentru diviziile sale din Ungaria și Ucraina, acestea sunt în prezent analizate

Raiffeisen International Bank (RBI) a primit oferte pentru subsidiarele sale din Ucraina şi Ungaria şi acestea sunt în prezent analizate, a anunţat recent un purtător de cuvânt al grupului bancar austriac, Ingrid Krenn-Ditz, scrie economica.net cu referie la portfolio.hu.

Oficialul nu a comentat articolul apărut în publicaţia Napi Gazdaság în care se arată că astăzi conducerea Raiffeisen ar putea adopta o decizie privind vânzarea subsidiarei din Ungaria. Krenn-Ditz nu a precizat numele băncilor interesate de această filială.

“Banca a primit oferte pentru subsidiarele sale din Ucraina şi Ungaria, acestea sunt în prezent analizate, dar nu pot spune mai mult”, a afirmat purtătorul de cuvânt al grupului bancar austriac.

Publicaţia Magyar Hírlap anunţa luni că subsidiara din Ungaria a Raiffeisen International Bank ar putea fi preluată de banca ungară Szechenyi Bank, la care statul ungar a preluat în vara anului trecut un pachet de 49%.

Fără a cita sursa informaţiilor sale, Magyar Hírlap susţine că Szechenyi Bank a făcut o ofertă pentru divizia ungară a Raiffeisen, iar banca austriacă analizează posibilitatea vânzării acestei divizii. Atât Raiffeisen cât şi Szechenyi Bank au refuzat să facă orice comentarii.

Băncile din Ungaria au pierdut peste un miliard de euro în urma unei decizii din 2011 a Guvernului de la Budapesta de a veni în sprijinul celor care au credite ipotecare în valută. Pe lista băncilor străine cu subsidiare în Ungaria se numără băncile austriece Raiffeisen şi Erste, băncile italiene Intesa Sanpaolo şi UniCredit, grupul belgian KBC, banca germană Bayern LB, Citi şi divizia bancară a General Electric.

La mijlocul lunii noiembrie a anului trecut, grupul bancar austriac Raiffeisen Bank International a anunţat că nu poate exclude varianta retragerii sale de pe pieţele din Ungaria, Ucraina şi Slovenia, adăugând însă că nu are planuri definitive privind vânzarea diviziilor de pe aceste pieţe.

Posibilitatea ca unele bănci străine să se retragă de pe pieţele din Ungaria a fost evocată la finele anului trecut şi de guvernatorul Băncii Naţionale a Ungariei, Gyorgy Matolcsy. Potrivit acestuia, 4 dintre cele 8 bănci străine ar putea să se retragă din Ungaria în următoarele 18 luni.