Acasă Blog Pagina 741

Eficienţa utilizării Internet Banking-ului de la apariţia acestuia

0

Răspunzând nevoilor omului modern pentru care drumul spre bancă înseamnă pierdere de timp şi bani, instituţiile bancare au lansat o serie de servicii financiare accesibile prin intermediul Internetului. Unul dintre aceste servicii este Internet Banking-ul. 

Istoria Internet Banking-ului datează de la începutul anilor ’80 atunci când serviciile bancare electronice şi-au făcut apariţia. Băncile şi organizaţiile financiare din Europa şi din Statele Unite ale Americii au început cercetări şi experimente informatice la conceptul “home banking”. 

Pentru prima dată acest serviciu a fost introdus în anul 1981 în New York de cele mai mari bănci din Statele Unite ale Americii în acea vreme, precum ar fi: Citibank şi Chase Manhattan. Conceptul mai apoi s-a răspândit în Marea Britanie în anul 1983 prin intermediul băncii Bank of Scotland.

În anii ’90 utilizarea internetului s-a răspândit, tot mai mulţi oameni posedau câte un calculator şi tot mai mulţi aveau acces la conexiunea dial-up. Prima bancă care a oferit stilul modern al Internet Banking-ului prin intermediul unui browser a fost Stanford Federal Credit Union în anul 1994. Clienţii beneficiau de accesul simplu şi comfortabil 24 de ore pe zi, 7 zile pe săptămână. Accesul liber şi nelimitat a fost cauza primordială a clienţilor pentru a se abona la acest serviciu. Totuşi, mulţi clienţi erau sceptici în privinţa noii tehnologii şi a siguranţei fluxurilor mijloacelor financiare online. De atunci băncile au investit dur pentru dezvoltarea securităţii ale serviciilor online.

În următorii 10 ani utilizarea Internet Banking-ului a crescut considerabil, iar unele bănci care existau doar online, au fost create numai datorită acestui concept. Aceste bănci ofereau dobânzi mai avantajoase, plus mai multe beneficii online, datorită minimizării costurilor pentru construcţia sau arenda oficiilor, filialelor.

Online banking (sau Internet banking sau e-banking) este un website securizat operat de băncile comerciale ce permite clienţilor să efectueze operaţiuni financiare. Aceasta este o modalitate practică şi complet mobilă datorită posibilităţii clientului de a afla imediat situaţia sa financiară şi de a efectua diferite operaţiuni, de acasă, de la birou sau din străinătate. Serviciul permite gestionarea conturilor simplu, rapid şi sigur. Website-ul poate fi accesat în mod gratuit 24 de ore din 24, 7 zile pe săptămână.

Prin intermediul internet-banking-ului clienţii pot consulta o lista cu soldurile conturilor sale, dintre care atât conturile curente, cât şi conturile de card/credit. Actualizarea soldului contului de card se procesează în timp real.

Serviciul mai permite efectuarea ordinelor de plată în lei şi în valută străină. Toate ordinele de plată ce se repetă cu o anumită frecvenţă pot fi configurate într-un şablon. Deasemenea se pot realiza schimburi valutare şi conversii valutare, însă aceste operaţii pot fi efectuate în unele bănci doar în anumite ore, deobicei acestea sunt în zilele de lucru între orele 10.00 şi 18.00.

Clientul are la dispoziţia sa posibilitatea de a vizualiza istoricul ordinelor transmise către bancă în timp real, precum ar fi ordinele de plată în lei sau în valută, ordinele de vânzare/cumpărare, ordine de schimb valutar. Online banking-ul mai permite vizualizarea evoluţiei cotaţiilor valutare a băncii respective şi a istoricului cursului acesteia.

În privinţa securităţii băncile comerciale depun un efort maxim pentru asigurarea mijloacelor băneşti ale clientului. Băncile au înfiinţat diverse nivele de securitate pentru a reduce riscul accesului neautorizat.

Pentru a beneficia de acest serviciu clientul are nevoie doar buletinul de identitate, cardul bancar şi cererea de abonare completată. După ce veţi depune documentele necesare veţi primi de la bancă ghidul de utilizare al serviciul şi un pliculeţ ce va conţine mai multe login-uri şi parole, sau un dispozitiv, numit token, pentru generarea parolelor unice. Login-urile şi parolele sunt informaţii confidenţiale, asiguraţivă ca plicul este sigilat. Nimeni, nici lucrătorul bancar nu are dreptul de a cere parolele Dvs.

Deşi Internet Bankingul din Republica Moldova are o serie mare de avantaje, acesta mai are şi unele dezavantaje. Unul dintre acestea este accesul prin intermediul unui singur browser Internet Explorer şi incompatibilitate serviciul cu alte browsere. Băncile mai au foarte mult de lucrat pentru a putea asigura clientului o interfaţă comodă şi uşor de înţeles pentru clienţii săi. De multe ori clienţii nu îşi pot accesa conturilor datorită website-ului care funcţionează încet, sau chiar uneori, deloc.

În ţările dezvoltate majoritatea clienţilor vizitează băncile ocazional pentru că aceştia efectuează majoritatea tranzacţiilor financiare online. Astfel aceştia beneficiază de comisioane mai mici decât la ghişeu faţă de comisioanele percepute pentru operaţiunile desfăşurate în sucursale. Pentru operaţiuni desfăşurate prin intermediul aplicaţiei de internet banking comisioanele pot ajunge până la 30% mai mici. Mai mult, o mare parte a seviciilor efectuate prin Internet sunt gratis. Internet Banking-ul continuă să se dezvolte datorită implementărilor băncilor a unor noi nivele de securitate şi datorită îmbunătăţirii interfeţei website-ului pentru a uşură accesul clienţilor.

Conform Publika, în primele 3 luni ale lui 2012, 260.000 de utilizatori au folosit Internet bankingul în Republica Moldova.

Dacă în Republica Moldova doar un procentaj mic de cetăţeni folosesc Internet Banking-ul în ţările dezvoltate acest serviciu este foarte bine dezvoltat şi poate fi accesat nu numai prin intermediul calculatorului, ci şi prin aplicaţiile create pentru telefonul mobil. În anul 2012 în Statele Unite ale Americii circa 73,5% din populaţie au folosit macăr o singură dată Internet Banking-ul. În Franţa 76% din populaţie au utilizat Internet Banking-ul, iar în Suedia numărul lor ajunge până la 88% din populaţie.

Autor: Liviu Guțuleac
Limită la bonusuri pentru angajații Deutsche Bank – maxim 300.000 euro pentru 2013

Deutsche Bank, cel mai mare grup bancar listat la bursă din Europa, intenţionează să impună un plafon de 300.000 de euro (409.000 de dolari) pentru bonusurile plătite angajaţilor în 2013, scrie capital.ro cu referire la Bloomberg.

Pentru 2012, Deutsche Bank va plăti bonusuri de 3,2 miliarde de euro, în scădere cu 11% faţă de 2011, a anunţat Stephan Leithner, director în cadrul grupului bancar german.

Banca ar putea anunţa oficial săptămâna viitoare impunerea acestui plafon, care se va aplica tuturor diviziilor Deutsche Bank, susţin sursele. Deutsche Bank este sub presiune să-şi reducă costurile, pentru a îndeplini cerinţele autorităţilor de reglementare privind majorarea capitalului.

În trimestrul patru din 2012, cea mai mare bancă din Germania a înregistrat pierderi de 2,17 miliarde de euro, cele mai mari din ultimii patru ani, după ce a renunţat la peste 1.400 de angajaţi şi a pus deoparte un miliard de euro pentru costuri legale.

Chestiunea bonusurilor plătite bancherilor face parte din negocierile privind noul cadru de reglementare a sectorului bancar, cunoscut şi sub numele de Basel III, care trebuie să intre progresiv în vigoare. Autorităţile de reglementare din întreaga lume vor să ţină sub control remuneraţiile bancherilor, pentru a preveni repetarea riscurilor excesive asumate pentru a obţine profituri pe termen scurt, care au contribuit la propagarea crizei financiare mondiale.

Activele băncii germane au crescut cu 14%, la 2.160 miliarde de euro, Deutsche Bank devenind astfel cel mai mare grup bancar listat la bursă din Europa, pentru prima dată în ultimii cinci ani, conform datelor Bloomberg.

Banca Centrală Europeană a publicat 14 recomandări pentru sporirea securității a tranzacțiilor online

Banca Centrală Europeană a publicat un set de recomandări în scopul asigurării unui grad sporit de securitate a tranzacțiilor online. Aceastea au fost puse la punct în cadrul unui forum și ar urma să fie transpuse în legislația națională până cel târziu la 1 februarie 2015, scrie conso.ro.

Raportul pus la punct de Banca Centrală Europeană conține 14 recomandări care vizează arii principale, menite să promoveze securitatea plăților realizate prin internet.

Cele 14 recomandări sunt împărțite în 3 categorii:

– Control și măsuri de securitate generale,

– Control și măsuri de securitate specifice,

– Educația consumatorilor.

Prima categorie se refera la siguranța generală a platformelor de plăți online. Furnizorii de servicii de plată ar trebui să evalueze sistemele de securitate interne periodic și să ia în calcul scenarii în caz de risc intern sau extern precum și să identifice aspectele vulnerabile și modalitățile de a le soluționa.

În cadrul acestei categorii s-au inclus atât tranzacțiile online cu cardul cât și transferuri de fonduri prin internet sau alte tipuri de canale alternative (aplicații mobile, telefon, email). Tot în segmentul plăților luate în calcul la emiterea recomandărilor se numără diverse tipuri de debit direct sau alte transferuri în care ordinul se face online.

Controlul și măsurile de securitate specifice au în vedere toți pașii specifici ai unei tranzactii online de la accesul serviciului (informarea consumatorului, înrolarea, autentificarea sa) până la inițierea plății, monitorizarea și autorizarea, precum și protecția datelor sensibile.

Consumatorii vor fi mai bine informați

Furnizorii de servicii de plată vor trebui să informeze consumatorii asupra riscurilor la care se expun și soluțiile la care pot apela pentru realizarea de tranzacții în siguranță.

Spre exemplu, consumatorii trebuie informați asupra pașilor pe care să îi facă dacă li se solicită date personale, cum să utilizeze internetul în siguranță și cum pot să verifice dacă tranzacția s-a finalizat cu succes.

Consumatorii trebuie să poată comunica în orice moment furnizorilor problemele întâmpinate și să primească, prin intermediul aceluiași canal securizat prin care se face plata, noutăți, alerte și informații privind procedurile de urmat în diverse situații.

De asemenea, furnizorii trebuie să demareze și campanii de educație financiară care să ofere consumatorilor detalii despre modul în care trebuie protejate parolele, cum se menține un grad sporit de securitate pe computer sau cum se reduce riscul la descărcarea online a diverselor aplicații.

Recomandările vor fi transpuse în legislație

Membrii forumului s-au angajat să susțină implementarea recomandărilor în jurisprudența națională a fiecărui stat și se vor asigura că implementarea se va face într-un mod eficient și consistent.

Recomandările vor fi integrate în cadrul legislativ deja existent și în schemele de supraveghere a furnizorilor de servicii de plăți și urmează să fie luate în considerație ca fiind un minim standard pentru realizarea de plăți prin internet.

Termenul limită pentru implementarea recomandărilor este 1 februarie 2015, dar autoritățile naționale pot stabili o perioadă mai scurtă dacă vor considera necesar.

Recomandările reprezintă prima inițiativă a forumului privind securitatea plăților retail (SecuRe Pay), o inițiativă voluntară între autoritățile relevante din statele Spațiului Economic European cu scopul de a promova schimbul de experiență și de a emite recomandări, acolo unde este cazul.

Banca la care îmi păstrez banii dispare! Ce se întâmplă cu depozitul meu?

0

Banii economisiţi la ciorap versus banii depuşi la bancă este o dilemă ce rezultă prioritar din frica de a pierde. Trebuie însă de menţionat că în Republica Moldova, la fel ca în toate ţările din lume, există un Fond de garantare a depozitelor (fgdsb.md), ce are grijă să restituie banii clienţilor persoane fizice în cazul în care banca se află în proces de lichidare.

Acest Fond garantează depozitele în monedă naţională şi în valută străină deţinute de persoane fizice rezidente şi nerezidente.

Data la care depozitele se consideră că nu pot fi restituite de către bancă este data de retragere a licenţei şi de iniţiere a procesului de lichidare silită a băncii în legătură cu insolvabilitatea.

Astfel, în cazul în care depozitele nu pot fi restituie de către banca insolvabilă, Fondul de garantare a depozitelor garantează plata acestor depozite fiecărui deponent. Garantarea se face indiferent de numărul şi mărimea depozitelor sau de moneda în care s-au constituit, plafonul de garantare fiind de 6 000 lei moldoveneşti. Mai multe detalii despre procedura de plată a depozitelor garantate pot fi găsite în Legea privind garantarea depozitelor persoanelor fizice în sistemul bancar.

Cele mai recente bănci din sistemul bancar autohton cărora Banca Naţională a Moldovei le-a retras licenţele de activitate au fost Investprivatbank şi Universalbank. În cazul depozitelor clienţilor persoane fizice ale Investprivatbank, Fondul de garantare a depozitelor a transferat în favoarea BC „Banca de Economii” S.A. circa 48.1 mil. lei., aceasta fiind suma totală a depozitelor persoanelor fizice în mărimea garantată ale Investprivatbank, plătită de Banca de Economii.

În cazul Universalbank, Fondul de garantare a depozitelor anunţă pe site-ul său că plata depozitelor garantate ale persoanelor fizice se efectuează prin intermediul B.C. „Victoriabank” S.A, în perioada 27.02.2012-26.02.2014. Plata poate fi efectuată în numerar la subdiviziunile B.C. „Victoriabank” S.A, sau prin transfer în contul beneficiarilor, la prezentarea actului de identitate care conţine IDNP. Pentru informaţii suplimentare deponenţii se pot adresa Fondului de garantare a depozitelor în sistemul bancar, pe adresa bd. Ştefan cel Mare şi Sfânt, 180.

Comparativ cu garanţiile oferite deponenţilor în sistemul bancar din ţările vecine sau cele din Uniunea Europeană, plafonul de garantare oferit de Fondul din Moldova este unul foarte modest. Astfel, dacă în ţara noastră se oferă 6 mii lei per deponent sau echivalentul a circa 370 euro, atunci în România, acest plafon este de 100 mii euro (ca şi în majoritatea ţărilor UE), în Ucraina – circa 18 mii euro, iar în Rusia – aproximativ 17 mii euro.

În concluzie, putem remarca faptul că băncile din străinătate sunt mai sigure decât cele din Moldova anume prin faptul că garantează cu sume mult mai mari banii pe care deponenţii îi încredinţează unei bănci, care devine ulterior falită. Trebuie să fii prudent şi informat atunci când alegi o bancă din ţară sau când doreşti să-ţi deschizi un cont de depozit în străinătate.

Autor: Daniela Dermengi

Bancamea.md a depășit pragul de 10.000 vizite în ianuarie 2013!

0

Luna ianuarie a fost una deosebită pentru bancamea.md, am reușit să depășim pragul (psihologic) de 10.000 vizite!

Vă mulțumim pentru încredere și promitem să îmbunătățim conținutul site-ului prin articole și funcționalități noi, astfel încât Dvs să luați decizii financiare mai bune și să comparați mai ușor produsele/serviciile oferite de băncile din Republica Moldova.

Sugestiile privind conținutul site-ului și propunerile de colaborare le așteptăm via e-mail – [email protected]

Suntem la început de drum și vom veni în curând noi surprize pentru Dvs.

Principalii indicatori pentru luna ianuarie:


Grupul german Deutsche Bank a înregistrat pierderi record în ultimele 3 luni ale anului trecut

Grupul german Deutsche Bank, cea mai mare bancă din Europa după active, a înregistrat în ultimele trei luni ale anului trecut o pierdere de 2,17 miliarde euro, cu mult peste cea anticipată de analişti, din cauza creşterii costurilor legate de acumularea de capital şi disponibilizări, scrie money.ro.

Deutsche Bank a înregistrat un profit net de 147 milioane euro în perioada corespunzătoare a anului anterior, iar analiştii anticipau o pierdere de 311 milioane euro pentru trimestrul al patrulea din 2012, potrivit Bloomberg, care citează date din raportul financiar prezentat joi de bancă.

Co-directorii generali Juergen Fitschen şui Anshu Jain, aflaţi în primul an de mandat, încearcă să consolideze rezervele de capital ale Deutsche Bank, cele mai slabe în rândul marilor bănci de investiţii din Europa, şi derulează un program masiv de concedieri.

Costurile suplimentare generate de restructurare au amortizat efectul pozitiv al creşterii veniturilor din tranzacţii financiare, ajutate de măsurile anticriză ale Băncii Centrale Europene (BCE).

Acţiunile Deutsche Bank au urcat în ultimul an cu 15%, faţă de un avans de 23% pentru indicele bursier al băncilor europene Stoxx 600 Banks.

Pentru a genera capital, Deutsche Bank a creat anul trecut o divizie responsabilă de lichidarea unor active în valoare de 125 miliarde euro, inclusiv credite şi un casino din Las Vegas.

Analiza emitentului de acțiuni BC „Moldova-Agroindbank” S.A. în anul 2012

0

BC „Moldova-Agroindbank” S.A. este o societate pe acţiuni care activează în calitate de bancă comercială şi este înscrisă la cota bursei la nivelul I.

La sfărşitul anului 2012, conform datelor Agenţiei de Rating şi Evaluare EVM Group (Estimator-VM), capitalizarea bursieră a societăţii este de 1 141,4 milioane lei. Acest fapt o poziţionează pe locul II printre societăţile pe acţiuni înregistrate la Bursa de Valori a Moldovei, fiind depăşită doar de către BC „MOBIASBANCĂ – Groupe Societe Generale” S.A., care are o capitalizare bursieră de 1 340,0 milioane lei.

BC „Moldova-Agroindbank” S.A. are emise 1 037 643 acţiuni, cu o valoare nominală de 200 lei per acţiune. Conform statisticii Bursei de Valori a Moldovei, în anul 2012, cu acţiunile BC „Moldova-Agroindbank” S.A. au avut loc 33 tranzacţii doar în secţia interactivă în regimul tranzacţiilor de vânzare – cumpărare , unde s-au tranzacţionat 3 651 acţiuni la un preţ mediu per acţiune de 1 140,95 lei. Volumul tranzacţionat este de 4 166 mii lei.

Dacă facem o analiză dinamică cu anii 2010-2011, observăm că în anul 2011 au fost tranzacţionate cele mai multe acţiuni, inclusiv și în secţia directă, cu un volum de 2,1% de acţiuni emise, în comparaţie cu anul 2010 unde au fost tranzacţionate doar 0,4% de acţiuni emise, iar 2012 doar 0,35% de acţiuni emise. La nivel de preţ per acţiune, anul 2012 este în scădere la 1 140,95 lei per acţiune, în comparaţie cu 2010 – 1 195,45 lei per acţiune şi 2011 – 1 196,13 lei per acţiune, dar observăm că în 2012, volatilitatea prețului este mai mică în comparaţie cu anii 2010-2011. Mai multa informaţie vedeți în tabelul 1.

Tabelul 1. Statistica tranzacţiilor bursiere

Anul

2012

2011

2010

Secţia interactivă

Vânzare-Cumpărare

Acţiuni tranzacţionate

3651

4456

3112

Volumul tranzacţiilor (lei)

4 165 610

5 329 958

3 707 777

Procent din acţiunile emise

0.35%

0.43%

0.30%

Numărul de tranzacţii

33

66

45

Preţ mediu

1 140.95

1 196.13

1 195.45

Preţ minim

1 100.00

1 000.00

1 050.00

Preţ maxim

1 250.00

1 300.00

1 300.00

Sectia directa

Pachet Unic (Licitaţie cu strigare)

Acţiuni tranzacţionate

–

16 989

1013

Volumul tranzacţiilor (lei)

–

19 889 546

1 094 300

Procent din acţiunile emise

–

1.64%

0.10%

Numărul de tranzacţii

–

15

2

Preţ mediu

–

1 170.73

1 080.26

Preţ minim

–

950.00

1 050.00

Preţ maxim

–

1 300.00

1 100.00

Tranzacţii Hotărâri Judecătoreşti

Acţiuni tranzacţionate

–

314

–

Volumul tranzacţiilor (lei)

–

356 938

–

Procent din acţiunile emise

–

0.03%

–

Numărul de tranzacţii

–

2

–

Preţ mediu

–

1 136.75

–

Preţ minim

–

1 131.00

–

Preţ maxim

–

1 143.53

–


Daca analizăm rapoartele financiare ale BC „Moldova-Agroindbank” S.A., observăm, că este o bancă profitabilă, iar profitul net creşte din an în an. Din anul 2010 până în anul 2012, profitul net a crescut cu 17,3% de la 259 915,0 mii lei la 304 975,3 mii lei, iar activele totale au crescut cu 24,4%, de la 8 388,5 milioane la 11 443,4 milioane.

BC „Moldova-Agroindbank” S.A. este o societate care are în practică sa plata dividendelor. Pentru anii 2010-2011 a plătit dividende de 118,00 lei per acţiune. Pentru anul 2012 se aşteptă decizia Adunării Generale a Acţionarilor. Mai multă informaţie găsiți în tabelul 2.

Tabelul 2. Date din rapoartele financiare

Bilanţ/Anul

2012

2011

2010

Actiuni ordinare

1 037 634

1 037 634

1 037 634

Actiuni preferintiale

0

0

0

Dividende

0

118

118

Total active

11 443 420 217

9 201 530 615

8 388 535 177

Total obligatiuni

9 284 071 761

7 439 193 706

6 785 744 403

Active nete

2 159 348 456

1 762 336 909

1 602 790 774

Profitul  pina la impozitare

347 390 385

282 361 985

259 914 854

Profit net

304 975 385

282 361 985

259 914 854

Profitul pe acţiune (EPS) în fiecare an este în creştere de la 250,49 lei în 2010 până la 293,91 lei în 2012. Indicatorul Preţ/profit (P/E) care oferă investitorilor o idee cu privire la cât de mult plătesc pentru capacitatea de a genera profit a unei companii. Cu cât este mai mare valoarea raportului P/E, cu atât investitorii plătesc mai mult şi, în consecinţă, se aşteaptă ca profiturile companiei să fie mai mari. Se calculează împărţind preţul unei acţiuni la câştigul per acţiune. Observăm că acest indicator este în scădere de la 4,19 în 2010 la 3,74 în 2012. Cauza este o subevaluare a acţiunilor BC „Moldova-Agroindbank”S.A. şi o piaţă bursieră slab dezvoltată.

Preţul de bilanţ al acţiunii este în creştere de la 1 544,66 lei în 2010 până la 2 081,03 lei în 2012. Putem trage concluzie că preţul de piaţă, care la moment este de 1 100,00 lei per acţiune are unde creşte si iarăşi repet că acţiunile sunt subestimate din cauza lipsei investitorilor.

Conform datelor Comisiei Naţionale a Pieţei Financiare, în RepublicaMoldova, vânzatori de acţiuni sunt 95% persoane fizice, iar cumpărători doar 5% persoane fizice. Populaţia nu vede în acţiuni un instrument de investiţie pentru economiile sale, ei aleg depozitele bancare, cu un risc mai mic şi cu o dobândă garantată.

Rentabilitate vânzărilor (ROS) este în creştere în comparaţie cu anii precedenţi, iar rentabilitatea activelor (ROA) si rentabilitatea capitalului (ROE) în scădere în comparaţie cu anii precedenţi. Dar oricum, BC „Moldova-Agroindbank”S.A.are una din cele mai bune rentabilităţi de pe piaţa bancară. Mai multă informaţie vezi în tabelul 3.

Tabelul 3. Analiza preţului de piaţă şi a rentabilităţii

Indicator/Anul

2012

2011

2010

                                               Analiza preţului de piaţa al actiunilor

Profit pe acţiune EPS

293.91

272.12

250.49

Preţ/profit P/E

3.74

4.04

4.19

Preţ de bilanţ   NAV

2 081.03

1 698.42

1 544.66

                                 Analiza rentabilitătii societatii

Rentabilitatea vânzărilor %  ROS

29.17

25.42

26.46

Rentabilitatea activelor %  ROA

2.67

3.07

3.10

Rentabilitatea capitalului % ROE

14.12

16.02

16.22

Agenţia de Rating şi Evaluare EVM Group (Estimator-VM) a plasat BC „Moldova-Agroindbank”S.A.  pe primul loc în clasamentul eficienţei băncilor comerciale în trimestrul III al anului curent, poziţie deţinută constant de Moldova Agroindbank.

Potrivit ratingului,  Moldova Agroindbank în trimestrul III a deţinut întîietatea şi în sub-clasamentele după indicatorii  „Venituri totale” şi „Venit net”. În trimestrul III al anului curent, banca a înregistrat cele mai mari venituri nete, care constituie 252,2 milioane lei și a înregistrat cea mai mare rentabilitate operațională (ROS), care constituie 29.26%. Acumulînd în Clasament punctaj maxim din toate cele 14 bănci comerciale din ţară, BC „Moldova Agroindbank” SA şi-a reconfirmat poziţia de lider incontestabil al sistemului bancar din Republica Moldova, menţinută pe parcursul mai multor ani.

Recent, BC „Moldova Agrpindbank” SA a fost inclusă, al doilea an consecutiv, în  Topul „100 cele mai mari bănci din Europa de Sud-Est”, deţinînd totodată poziţia de cea mai mare bancă din Republica Moldova.

Autor: comerzan.info

BNM cere conducerii Băncii de Economii să întreprindă măsuri hotărâte pentru redresarea situației băncii

0

Astăzi, 31 ianuarie 2013, Banca Națională a Moldovei a emis un comunicat de presă privind situația Băncii de Economii în care sunt descrise măsurile ce trebuie luate de către conducerea băncii pentru redresarea situației acesteia.

În același timp, BNM anunță că lichiditatea băncii este sporită și banca își continuă activitatea în condiții normale.

Vă prezentăm în continuare textul integral al comunicatului BNM.

„Banca Națională a Moldovei monitorizează îndeaproape, în ultimii trei ani, operațiunile Băncii de Economii S.A. Problemele acesteia au apărut din cauza volumului mare de credite neperformante acordate în special în anii 2010, 2011 și prima jumătate a anului 2012. Banca Națională a avertizat în mod oficial de nenumărate ori reprezentanții Statului din Consiliul Băncii de Economii S.A despre neregulile identificate în activitatea de creditare a acesteia și riscurile de pierderi semnificative aferente.

Banca Națională cere ferm noului Consiliului al Băncii de Economii S.A și acționarilor băncii să întreprindă măsuri hotarâte pentru redresarea situației băncii și protejarea intereselor clienților acesteia. Măsurile de remediere în cauză, cuprind, dar nu se limitează la: colectarea susținută a creditelor restante, executarea neîntârziată a gajului aferent creditelor neperformante, accelerarea vânzării activelor luate deja în posesie în schimbul creditelor nerambursate și recapitalizarea băncii, printr-o majorare a capitalului social.

În același timp, creditele compromise ale Băncii de Economii S.A și practica de creditare anterioară trebuie să fie investigate de organele abilitate de anchetă, pentru a trage la răspundere persoanele implicate și a preveni producerea unor astfel de situații în viitor.

Deși Banca de Economii S.A se confruntă cu probleme de calitate a portofoliului de credite, aceasta menține o lichiditate sporită, mult peste media în sistemul bancar, ceea ce îi permite să-și continue activitatea în condiții normale și să-și onoreze toate obligațiile„, anunță Serviicul de presă al BNM.

Terminalul Bloomberg: Cât costă? Cine îl utilizează? Cum funcționează? (video)

Recent, Banca Națională a Moldovei a anunțat că începând cu 1.03.2013 va folosi SI Bloomberg pentru stabilirea cursului oicial al leului față de valutele străine. Vă prezentăm în continuare un material despre terminalul Bloomberg.

Fascinat de tehnologie şi informaţie un tânar analist financiar, Michael Rubens Bloomberg, şi-a transformat idea într-un imperiu, idea de a traduce informaţia financiară pentru milioane de cititori din întreaga lume şi de a face bani din asta. Rodul a 25 de ani de muncă şi şcoală dură a Wall Street-ului i-a adus lui Bloomberg meritatul titlu de al zecelea cel mai bogat american, cu o avere estimată de 25 de miliarde de dolari.

Bloomberg deţine 88% cotă parte din întreprinderea creată de acesta şi funcţia curentă este cel de primar al New York-ului. Întreprinderea care îi poartă şi îi imortalizează numele controlează 33% din piaţa de profil.

Totul s-a început în anul 1981 când Michael Bloomberg a câştigat 10 milioane de dolari din vânzarea acţiunilor companiei “Salomon Brothers”. Cu aceşti bani acesta a înfiinţat o firmă nouă “Innovative Marketing Systems”. De atunci Bloomberg a început să creeze o nouă eră în lumea informaţională. În 1982 primul client al său Merryl Linch a instalat 22 de terminale “Market Masters”, iar mai apoi a investit 30 de milioane de dolari în companie. În anul 1986 acesta şi-a redenumit întreprinderea în Bloomberg L.P., iar în 1988 acesta a instalat circa 5000 de terminale. În anul 2010 în lume existau aproximativ 310.000 de terminale care achitau lunar în medie 1500$.

Costurile pentru acest sistem variază în dependenţă de numărul de utilizatori ce au acces la acest terminal. Pentru un utilizator unic costurile medii sunt de 1500$ lunar. Pentru a utiliza acelaşi terminal odată, mai multe persoane sau întreprinderi mici trebuie să achite o taxa lunară de 1800$.

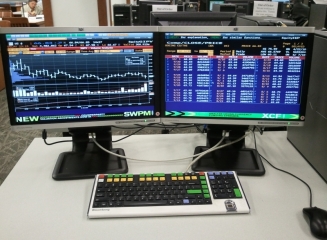
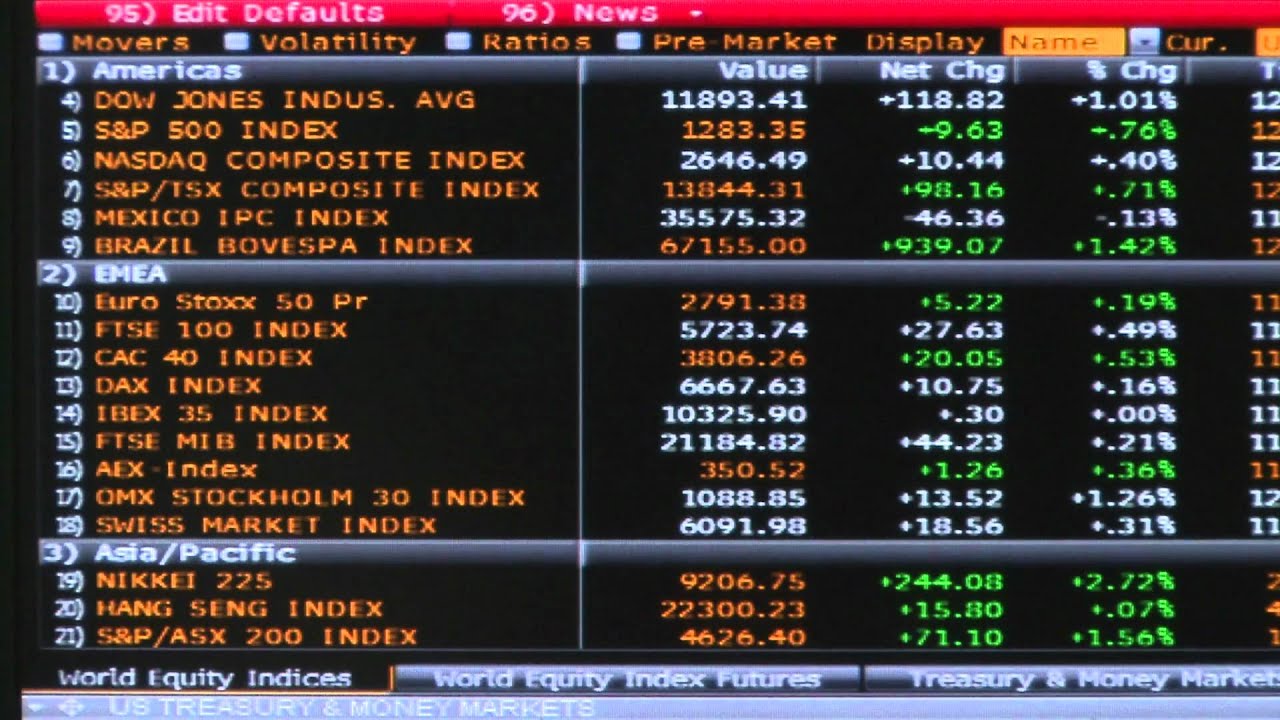
Terminalul Bloomberg este un sistem computerizat furnizat de Bloomberg L. P. ce permite specialiştilor din domeniul finanţelor şi din alte industrii să acceseze serviciul profesional Bloomberg prin care aceştia pot monitoriza şi analiza în timp real mişcările datelor de pe piaţa financiară, cât şi de a plasa oferte pe platforma electronică. Terminalul mai furnizează date financiare precum ar fi platformele comerciale şi de analiză financiară, ştiri şi date pentru companiile din întreaga lume. Acesta mai este produsul central al companiei care aduce cele mai mari venituri. Cele mai mari firme financiare internaţionale apelează la serviciile terminalului Bloomberg.

Toate terminalele Bloomberg sunt închiriate deobicei pentru un ciclu de 2 ani, iar din sfărşitul anilor 90, începutul anilor 2000, a apărut opţiunea de a beneficia de terminal timp de 3 ani, în dependenţă de cât de multe ecrane sunt conectate la fiecare terminal. Majoritatea terminalelor sunt conectate între 2 şi 6 ecrane.

Structura tastaturii terminalului a fost proiectată special pentru acest produs. Deşi aspectul  tastaturii este foarte asemănătoar cu cel standard, sunt nişte modificări care îi ajută pe utilizatori să navigheze prin sistem. Butonul Esc al tastaturii este modificat cu butonul roşu aprins Cancel. Culoare a fost aleasă pentru a atrage atenţia utilizatorului în moment când acesta doreşte să anuleze o acţiune. Butonul Enter este modificat cu butonul Go de culoarea verde ce derivă din jocul “Monopoly”.

Tastatura mai are butoane speciale de culoare galbenă ce oferă posibilitatea de a accesa titluri de stat, valorile imobiliare, piaţa financiară, acţiuni preferinţiale, piaţa monetară precum şi alte Hot key-uri.

Urmăriți în continuare un material video în care se explică cum funcționează terminalul Bloomberg.

youtube placeholder image

Autor: Liviu Guțuleac

Numărul cardurilor aflate în circulație a depășit 1.000.000 de unități

0

Banca Națională a Moldovei a publicat statistica privind sistemul de plăți cu carduri în anul 2012.

Astfel, la sfârșitul anului 2012, numărul cardurilor aflate în circulație a totalizat 1.011.673 unități, cu 11% mai multe decât la sfârșitul anului precedent. Dintre acestea, 359.322 carduri au fost eliberate pe parcursul anului (2012).

Numărul de operațiuni efectuate în țară a depășit 19 milioane, 87% constituind retrageri de numerar și doar 13% – plăți fără numerar. Situația este complet diferită atunci când cetățenii noștri se află peste hotare: doar 14,5% din operațiuni constituie retrageri de numerar și 85,5% – plăți fără numerar.

Valoarea totală a operațiunilor cu carduri emise în Republica Moldova a însumat 20 miliarde lei în țară și 1,3 miliarde lei în străinătate.

De asemenea BNM oferă date privind operațiunile efectuate în Moldova cu carduri emise în străinătate. Valoare operațiunilor a constituit aproximativ 2.4 miliarde lei: 43,5% – retrageri de numerar și 56,5% – plați fără numerar.

La 31.12.2012 numărul de terminale POS a constituit 9.362, în creștere cu 17,2%, iar numărul bancomatelor funcționabile a atins cifra de 924 unități pe întreg teritoriul țării.