Acasă Blog Pagina 701

Băncile europene solicită de la BCE un program nou de lichiditate pe termen lung

Băncile europene au început să facă lobby pe lângă Banca Centrală Europeană (BCE) pentru adoptarea unui nou program de lichiditate pe termen lung, care să devină activ la expirarea actualei linii de finanţare, prin care băncile au împrumutat circa 1.000 de miliarde de euro, anunţă Mediafax.

Efortul instituţiilor de credit de a obţine un nou program de finanţare ieftină pe termen lung arată cât de nesigur rămâne sistemul financiar european, potrivit cotidianului american Wall Street Journal (WSJ).

Începând de la sfârşitul anului 2011, BCE a împrumutat 1.000 de miliarde de euro băncilor europene, pe o perioadă de 3 ani. Programul, numit Operaţiune de Refinanţare pe Termen Lung (Long Term Refinancing Operation – LTRO), a fost lansat pentru a salva băncile care aveau probleme la accesarea de împrumuturi pe piaţa interbancară.

LTRO este creditat cu temperarea – cel puţin pentru o perioadă – a crizei financiare din Europa, notează WSJ.

Împrumuturile ieftine de la BCE încep să ajungă la scadenţă în prima parte a anului 2015. Tot mai mulţi bancheri, investitori şi şefi de bănci centrale sunt îngrijoraţi în privinţa capacităţii unor bănci, mai ales a celor din ţări vulnerabile financiar precum Spania şi Italia, de a rezista fără finanţarea de la BCE.

Mai mulţi membri ai Grupului de Contact pentru Piaţa Monetară, format din bancheri şi analişti care consiliază banca centrală, au avertizat la reuniunea trimestrială din septembrie că scadenţa împrumuturilor de la BCE afectează încrederea pieţei. La discuţiile grupului a participat şi preşedintele BCE, Mario Draghi.

„Mai mulţi membri au cerut BCE un nou program LTRO la începutul anului următor, când maturitatea actualelor finanţări ajunge la mai puţin de un an”, a informat grupul într-un comunicat.

Bancherii, analiştii şi investitorii au luat în calcul încă din 2011 pericolul reprezentat de retragerea bruscă a împrumuturilor BCE, precum şi probabilitatea unei noi runde de finanţări. BCE nu a informat dacă are în vedere o reînnoire a programului.

Băncile pot restitui anticipat, de la începutul anului, împrumuturile luate de la BCE. Până în prezent, instituţiile de credit au înapoiat 334 miliarde de euro, circa o treime din totalul împrumuturilor.

Recursul BNM împotriva deciziei judecătoriei sect. Buiucani va fi examinat pe 1 octombrie

0

Recursul Băncii Naţionale a Moldovei (BNM) asupra hotărârii judecătoreşti a sectorului Buiucani, împotriva deciziei Judecătoriei sectorului Buiucani, în dosarul privind acţionarii noi ai Мoldova Аgroindbank (MAIB), va fi examinat de Colegiul Curţii de Apel din Chişinău, la 1 octombrie, scrie noi.md.

Juristul BNM, Andrei Velicev, a comunicat pentru Agenţia „Infotag” că şedinţa a fost amânată de 3 ori.

„Judecătorii au motivat amânarea prin faptul că era perioada concediilor. Însă, în ceea ce priveşte plângerea noastră, s-a comis deja o încălcare de procedură. În conformitate cu legislaţia în vigoare, ea urma să fie examinată în trei luni. Acest termen expiră pe 25 septembrie. S-a schimbat şi componenţa acţionarilor, care figurau în calitate de învinuiţi în acest caz. O parte din acţionari şi-au vândut pachetul de acţiuni, care în dosar apare ca „substanţială”, a spus el.

Audierea va avea loc fără invitarea părţilor.

BNM a atacat decizia Judecătoriei sectorului Buiucani, care i-a interzis să întreprindă orice acţiuni în privinţa acţionarilor noi ai MAIB cu înregistrare în Marea Britanie, Letonia şi Cipru.

Consiliul de administraţie al BNM încă pe 27 iunie a emis o decizie prin care a declarat „concertate” acţiunile celor cinci companii care au achiziţionat în total 17,2% dintre acţiunile băncii. Conform legislaţiei regulatorul pieţei le va cere acestor acţionari dreptul de deţinere a „cotei considerabile”, în caz contrar pachetul urmează să fie comercializat altor investitori.

Interesul Chinei în Europa Centrală și de Est crește: O mare bancă din China negociază un parteneriat cu Erste Group

O mare bancă din China se află în negocieri de colaborare sau posibilă preluare a Erste Bank Austria, scrie bursa.ro cu referire la declarațiile surselor apropiate situaţiei. Unii susţin că discuţiile ar viza realizarea unui parteneriat al Erste Group cu una dintre cele mai mari bănci chineze, în vederea facilitării operaţiunilor acesteia în Europa Centrală şi de Est (ECE). Instituţia financiară chineză ar urma să deruleze tranzacţii în regiune prin intermediul Erste, care i-ar servi drept un liant.

Pe de altă parte, în piaţă au circulat şi informaţii potrivit cărora banca chineză ar dori să preia Erste Group Bank, variantă pe care sursele citate o exclud, precizând că banca are un nucleu de acţionari interesaţi de evoluţia sa pe termen lung şi care nu iau în calcul un eventual exit.

Colaborarea este determinată de interesul în creştere al Chinei pentru ECE şi de reţeaua pe care banca austriacă o deţine în regiune. Erste este prezentă în 7 ţări din Europa Centrală şi de Est (Cehia, Slovacia, Ungaria, Croaţia, Serbia, România și Republica Moldova), pe lângă ţara sa de origine. În Republica Moldova Erste operează, prin intermediul BCR Chişinău, subsidiară a BCR.

Cel mai mare acţionar al instituţiei de credit este Fundaţia Erste, care deţine 15,1% din capitalul social în mod direct şi 8,5% indirect. Banca spaniolă Caixa Bank controlează 9,1% din capital, iar fundaţia Austria Versicherungsverein 4,1%. Angajaţii Erste deţin 2,3% din acţiuni, investitorii de retail 6,7% iar investitorii instituţionali 54,3%, potrivit datelor furnizate de bancă la finele lunii iulie.

În urma parteneriatului cu Erste, banca chineză va putea să realizeze conversie valutară din yuani în monedele din regiune şi invers, fără să mai apeleze la intermedierea dolarului sau a euro, au explicat analiştii contactaţi de ziarul „Bursa”.

China doreşte să transforme yuanul într-o monedă de circulaţie internaţională, în acest sens încheind linii de swap valutar în valoare de aproape două trilioane de yuani cu 20 de ţări şi regiuni, între care Marea Britanie, Singapore, Hong Kong, Thailanda, Noua Zeelandă, Argentina şi Malaezia, lansând tranzacţionarea directă între moneda sa şi cea japoneză, yenul, şi permiţând Singapore să ofere servicii de clearing (compensare) în yuani. Swap-ul valutar reprezintă o înţelegere între două părţi prin care una din părţi face plăţi într-o anumită valută, iar cealaltă parte face plăţi într-o valută diferită la date viitoare convenite până la scadenţa aranjamentului.

Cea mai mare bancă chineză, atât după valoarea activelor, capitalizare şi valoarea capitalului de rang 1 (format din capitalul social, rezervele legale şi profitul nerepartizat), este Industrial and Construction Bank of China (ICBC), care ocupă şi prima poziţie la nivel mondial. Pe locul al doilea se află China Construction Bank Corporation, în timp ce următoarele poziţii sunt deţinute, într-o ordine care suferă modificări în funcţie de indicatorul analizat, Bank of China şi Agricultural Bank of China.

În ultimii ani, China şi-a intensificat relaţiile cu ţările Europei Centrale şi de Est, relaţii care s-au „răcit” substanţial după căderea comunismului în regiune, autorităţile de la Beijing văzând în ECE o posibilă poartă de intrare în Uniunea Europeană (UE).

Erste Group a înregistrat, în primul semestru din acest an, un profit net de 301,2 milioane euro, faţă de 453,6 milioane euro, în primul semestru al anului trecut, pe fondul reducerii cu 6,1% a profitului operaţional, de la 1,75 miliarde euro, în prima jumătate a lui 2012, la 1,64 miliarde euro, în perioada corespunzătoare a acestui an.

Franța: 3 bănci intră în competiție directă cu PayPal prin lansarea unui portal comun de plăți online

BNP Paribas, Societe Generale şi La Banque Postale au lansat împreună un portal de plăţi online prin dispozitive mobile, Paylib, care ar trebui să rivalizeze serviciul PayPal pe piaţa franceză. Paylib va fi disponibil celor 23 de milioane de clienţi ai băncilor, transmite Mediafax cu referire la CNBC.

Aplicaţia care permite utilizarea serviciului de plăţi online este proiectată pentru utilizarea pe smartphone-uri şi tablete şi va fi disponibilă începând cu 24 septembrie. Paylib ar trebui să asigure clienţilor o modalitate sigură, „simplă şi fluidă” de a efectua plăţi online, fără nevoia de a introduce detalii despre cărţile de credit.

Parteneriatul băncilor ar trebui să le poziţioneze mai bine pentru dezvoltarea pieţei plăţilor prin dispozitive mobile din Franţa, care a crescut cu 150% anul trecut, potrivit asociaţiei Fevard, care reuneşte companii de comerţ electronic din Franţa.

Primul obiectiv al proiectului comun este de a ajunge la „o masă critică de utilizatori, persoane şi retaileri”, a declarat şeful diviziei de retail banking a BNP Paribas, Marie-Claire Capobianco. Cele trei bănci susţin „o soluţie deschisă, care ar trebui să permită şi altor bănci să se alăture, atât din Franţa, cât şi din străinătate”, a spus Capobianco.

Probabilitatea ca şi alte bănci franceze să se alăture proiectului este redusă, notează CNBC. Alte trei bănci au deja propriile servicii, cu rezultate diferite. Între acestea, Credit Agricole a lansat platforma de plăţi online Kwixco în 2011, cu scopul de a ajunge la 5 milioane de utilizatori în 4-5 ani. Ultimele date arată că a atras 450.000 de persoane şi 1.200 de retaileri.

Paylib vizează să concureze în privinţa costurilor, percepând retailerilor un comision de 3%, rata practicată de PayPal. Strategia pare să dea rezultate, potriivt CNBC. Opt dintre cei 15 cei mai mari retaileri online din Franţa au anunţat că vor include logoul aplicaţiei pe site-urile proprii.

youtube placeholder image

BC „EuroCreditBank” S.A. anunţă oferta publică a acţiunilor pe piaţa primară

0

Stimaţi investitori, Banca Comercială „EuroCreditBank” S.A. vă informează că prin Hotărârea Comisiei Naţionale a Pieţei Financiare nr.33/12 din 16.07.2013 „Cu privire la înregistrarea prospectului ofertei publice de acţiuni pe piaţa primară”, este anunţată oferta publică a acţiunilor emitentului BC „EuroCreditBank” S.A. pe piaţa primară.

În baza licenţei seria A MMII nr.004461, eliberată de Banca Naţională a Moldovei la data de 30.06.2008, emitentul BC „EuroCreditBank” S.A., poate desfăşura toate tipurile de activităţi financiare prevăzute în art. 26 din Legea instituţiilor financiare nr. 550-XIII din 21.07.1995.

În baza licenţei seria CNPF nr.000577, eliberată de Comisia Naţională a Pieţei Financiare la data de 17.09.2010, emitentul BC „EuroCreditBank” S.A. poate desfăşura activităţi profesioniste pe piaţa valorilor mobiliare: de dealer – ca activitate de bază, cu activităţi conexe de brokeraj, de underwriting şi de consulting investiţional.

Volumul total al emisiei constituie 35 mil lei, iar valoarea nominală a unei acţiuni este de 10 lei. Modalitatea de procurare a acţiunilor este stabilită în prospectul ofertei publice.

Emisia are loc în perioada 15.08 – 30.09.2013. Investitorii potenţiali se pot familiariza cu prospectul ofertei publice şi cu alte documente ale emitentului şi se pot subscrie la valorile mobiliare în fiecare zi lucrătoare între orele 09.00 – 17.00 la sediul Băncii pe adresa: MD-2001, Republica Moldova, mun. Chişinău, str. Ismail, nr.33.

De asemenea, prospectul ofertei publice este publicat pe pagina-web oficială a băncii: www.ecb.md

Dorin Drăguțanu: Dacă acționarii privați ai ВЕМ s-au hotărât să capitalizeze banca, înseamnă că au multe motive ca să redreseze situația

0

Vă prezentăm în continuare un interviu acordat în exclusivitate agenției ”Infotag” de către Guvernatorul Băncii Naționale a Moldovei (BNM), Dorin Drăguțanu.

Infotag: Domnule guvernator, Banca de Economii (ВЕМ) a înregistrat o emisiune de acțiuni închisă în valoare de 80,2 mil. lei, conform rezultatelor căreia statul a păstrat pachetul de acțiuni de control (33,38%), iar înaintea emisiunii această cotă a fost de 56,13%. Acționarii privați dețin cote considerabile la bancă în deplină conformitate cu legea?

Dorin Drăguțanu: Acordarea dreptului de deținere a unei asemenea cote derivă din analiza minuțioasă a tuturor aspectelor Legii cu privire la societățile pe acțiuni, precum și a tuturor regulamentelor BNM. Apropo, noi am primit solicitarea pentru autorizarea creșterii cotei considerabile la ВЕМ de la mai mult de un acționar. În final, am emis autorizația unui acționar. Le-am returnat solicitările acționarilor pe motiv că acestea nu au fost în conformitate cu regulamentele și prevederile BNM.

Iar compania „Sisteme Informaționale Integrate” (SII) este acționar al ВЕМ din anul 2002. Da, aceasta a fost achiziționată în decembrie 2012 de o companie rusă. Noi am avut întrebări referitoare la unele lucruri pentru care am cerut informații  suplimentare și date mai amănunțite. Acestea trebuiau verificate, pentru aceasta fiind necesare acte suplimentare. Noi am verificat totul, am primit răspunsuri la toate întrebările. La finalul controlului le-am cântărit pe toate, și având în vedere angajamentele pe care și le asumau acționarii privați pentru redresarea situației la ВЕМ, Consiliul de Administrație al BNM a decis să acorde SII autorizația pentru creșterea cotei considerabile a acesteia în capitalul băncii până la 33%.

Se poate spune că rolul BNM în această operațiune aici se încheie, dar nu se încheie rolul regulatorului privind supravegherea strictă a ВЕМ. Chiar dacă emisiunea ВЕМ de 80,2 mil. a fost plasată, creditul subordonat din partea acționarilor privați în sumă de 640 mil. de lei a ajuns la bancă, iar BNM a verificat din partea căror acționari și de unde au venit banii, noi vom continua să monitorizăm evoluția lucrurilor din cadrul băncii.

În fond, acum dorim să vedem ce modificări vor fi în componența de conducere a ВЕМ, or, și persoanele noi urmează să fie aprobate de Consiliul de Administrație al BNM, aceasta se referă la managerii și membrii Consiliului băncii. Noi ne dorim o administrare calitativă și eficientă a băncii.

Noi la BNM de asemenea dorim să vedem cum banca va începe activitatea de creditare. Pentru că până acum a creditat puțin. ВЕМ a căutat, în principal, să mențină soldul total de credite, străduindu-se să păstreze stabilitatea. Dar acest lucru este insuficient pentru a fi profitabilă, a concura cu alte bănci și a menține clienții. Or, dacă banca nu îi creditează chiar și pe clienții săi cei mai buni, aceștia nu vor fi la infinit alături de ea. Da, clientul poate înțelege greutățile și dificultățile provizorii ale băncii, dar la urma urmei, nici el înșiși nu își dorește dificultăți pe care le poate avea dacă nu va fi creditat.

Noi sperăm că acționarii privați vor onora întocmai angajamentele pe care le-au asumat. Până acum dânșii au îndeplinit toate condițiile stabilite în termenele specificate.

Se poate afirma cu toată responsabilitatea că subscrierea acțiunilor la ВЕМ s-a efectuat în deplină conformitate cu Legea cu privire la societățile pe acțiuni? 

Emisiunea de acțiuni închisă înseamnă că acțiunile sunt subscrise și răspândite între acționarii proprii și la valoarea nominală. Al doilea aspect important: transmiterea cotei sociale de la unii acționari în favoarea altora, bineînțeles, în anumite condiții. Dacă între acționari nu ar fi existat o înțelegere prealabilă, atunci banca ar fi anunțat o emisiune deschisă, cum s-a întâmplat, bunăoară, la EuroCreditBank.

Dacă o asemenea decizie a fost luată la nivel de guvern, de comisii speciale ale acestuia, și noi vedem că ea poate contribui realmente la reanimarea rapidă a ВЕМ, atunci poziția și interesul BNM a constat în faptul ca respectând legislația să îndepărtăm banca de limita periculoasă și datorită capitalizării, unui management mai bun să schimbăm în bine situația de la bancă.

Aceasta a fost varianta optimă pentru asanarea financiară a ВЕМ? 

Teoretic, sunt posibile diferite variante de acțiuni. De obicei în asemenea situații cei care iau decizia cântăresc ce va oferi o variantă sau alta, iar principalul cât va costa? Practica arată că dacă este posibilă rezolvarea problemei la o bancă anumită cu o pierdere minimă pentru buget, în diferite țări s-a mers pe calea atragerii capitalului privat în acest scop.

Există o soluție ideală, pe care noi am analizat-o la BNM, și există soluția optimă, aprobată de guvern. Cea ideală consta în creșterea substanțială a capitalului ВЕМ, să zicem, cu 1 mlrd. lei, proporțional cu participația statului, modificarea completă a managementului cu condiția garantării independenței acesteia de structurile de stat, revizuirea produselor bancare și a business-ului băncii. După toate acestea, când se va instaura o situație bună pe piață și situația băncii se va redresa, să găsim un investitor strategic cu o reputație bună care să achiziționeze ВЕМ la un preț bun.

Dar ce înseamnă o asemenea variantă acum? Ea cere mult timp, nu garantează succesul, pentru că va fi aceeași procedură care a fost anterior, statul controlează banca, deciziile se iau așa precum se iau la noi, cu regret, plus la toate injectări de capital importante în bancă din buget. Iată de ce guvernul, păstrându-și pachetul de blocaj, având la masă parteneri privați la bancă, gata să investească fonduri importante în aceasta pentru a o capitaliza până la nivelul necesar, a decis că aceasta și este varianta optimă.

Îmi vine greu să-mi imaginez cum Ministerul Finanțelor vine în parlament și cere 1 mlrd. lei pentru ВЕМ. Da, acum mulți spun că banii pentru capitalizarea băncii puteau fi găsiți. Dar cum să facem aceasta în realitate? Ba și garanție că situația la bancă s-ar fi redresat nu există. Aici mereu este prezent riscul. Este la fel cum ai turna apă în nisip, nu cunoști niciodată când se va sătura cu umiditate.

Noi la BNM considerăm că dacă acționarii privați ai ВЕМ s-au hotărât să capitalizeze banca și managementul acesteia, prin urmare au multe motive ca să redreseze situația de la bancă.

Varianta de naționalizare a ВЕМ nu presupune asanarea băncii datorită banilor populației, ce-i drept, din vistieria statului? 

Am mai spus că naționalizarea ВЕМ nu este o rezolvare a problemelor în lipsa banilor, este o eventuală soluție cu bani grei. Naționalizarea nu aduce cu sine capitalizarea. ВЕМ are acum un mare deficit de capital pe termen lung, necesar pentru reluarea activității normale, în special, a creditării. 

În practică, posibila naționalizare a băncii ar însemna procurarea a peste 20% din acțiuni. Ulterior, statul oricum ar trebui să injecteze bani băncii, în sumă de 1,5 mlrd. lei dacă nu chiar mai mult. Acești bani ar trebui luați din bugetul de stat, care la rândul lor vor fi luați din pensii, indemnizații, compensații pentru păturile nevoiașe, și salarii din sfera bugetară.  De aceea, eu nu consider că aceasta ar fi o soluție optimă pentru BEM.   Banca nu este în situația în care să nu existe alte soluții decât o simplă injectare a unui număr nelimitat de mijloace bugetare doar pentru a menține proprietatea în mâinile statului. Și chiar dacă proprietatea se menține, care este rentabilitatea unei asemenea bănci, ținând cont de mijloacele bugetare importante?

Cum ați caracteriza situația curentă a ВЕМ?

Din punctul de vedere curent, situația se redresează încetul cu încetul. Vedem că pe tot parcursul verii la ВЕМ au crescut depozitele persoanelor fizice. Deci, oamenii copleșiți de emoții în februarie și martie 2013, chiar dacă au pierdut dobânzile la contractele reziliate, revin înapoi la bancă. Lichiditatea curentă a ВЕМ era înaltă și se menține astfel și acum. Principalul va începe atunci când banca va începe creditarea.

Banca a obținut șansa reală de a începe o activitate eficientă cu ajutorul resurselor pe termen lung. Eu cunosc o situație aproape similară în Georgia, unde o bancă care seamănă leit cu ВЕМ, s-a aflat într-o stare mai deplorabilă. Acolo acționarii privați în doi-trei ani au transformat-o într-o bancă profitabilă, care concurează pe picior de egalitate cu alte bănci.

BNM are pârghii suficiente pentru a controla riguros ВЕМ?

Vă voi spune că nu am acordat niciodată indulgențe ВЕМ. Și faptul că aceasta a înregistrat o creștere enormă a fondului de risc, creșterea creditelor necalitative, pierderi de 300 mil. lei după anul 2012, arată că noi nu am tratat-o ca pe o bancă de stat. Deși eu personal sunt criticat pentru faptul că BNM trebuia să fie mai cooperantă cu ВЕМ, pentru că este o bancă de stat. Da, este corect, este o bancă de stat, dar în care sunt banii cetățenilor RM. 

Banca trebuie să fie administrată astfel încât să le fie utilă atât acționarilor, dar și numeroșilor clienți, în primul rând, populației. Recunosc că ВЕМ  s-a aflat la noi sub o lupă specială timp de trei ani. Dacă chiar și după injectarea banilor investitorilor privați și  un complex întreg de alte măsuri, pe care acționarii le întreprind, situația nu se va redresa, atunci BNM le poate prescrie mereu măsuri suplimentare acționarilor privați ai ВЕМ. 

În ce măsură situația politizată din jurul BEM i-a complicat viața? 

Situația financiară și poziția unei bănci în Moldova sau în orice țară europeană este mereu foarte sensibilă. Populația se interesează și dorește să știe ce realmente se întâmplă la banca despre care se vorbește atât de mult. Uneori interesul față de bancă este încălzit și cu alte scopuri, inclusiv din considerente politice. Înțelegem cu toții de ce se întâmplă astfel, dar eu, în calitate de guvernator al BNM, chem mereu la o discuție rațională și la perceperea informației despre bănci, pentru că la urma urmei, pot fi în pierdere nu oponenții politici în care se trimit săgeți, dar alegătorii proprii – cetățeni ai RM. Eu cred că persoanele care în februarie 2013 și-au retras depunerile de la ВЕМ înaintea termenului de scadență, au pierdut dobânzile, știind cum și de unde toate acestea au început la ВЕМ. Din acest motiv, discuțiile privind situația din cadrul băncii care au loc la guvern, parlament și în presă, trebuie să fie mereu raționale, bine gândite, cântărite.

Capitalul de 1 mlrd. lei este bun pentru ВЕМ, dar probabil că este mic? 

Banii niciodată nu sunt mulți. Și acolo unde se poate da 1 mlrd., mereu se pot da și 2 mlrd., dar este mereu binevenită întrebarea: ce să facem cu acesta? Eu cred că acum acționarii privați trebuie să pornească motorul și să vadă cum toate acestea funcționează. Dacă lucrurile vor merge reușit, nu cred ca cineva dintre oamenii de afaceri să nu dorească să investească în continuare într-o afacere foarte bună.

Astfel, la etapa curentă cel mai important este să fie pornite motoarele, eu cred că 1 mlrd. lei va ajuta să se facă aceasta, iar în continuare trebuie să vedem cum situația va evolua.

Sunt convins că acționarii privați au idei cum să le organizeze pe toate. Pentru aceasta trebuie să existe un plan de afaceri, acesta trebuie discutat și aprobat la bancă. Eu sper că primele credite calitative vor începe să fie acordate chiar până la sfârșitul anului 2013, iar primele rezultate ale asanării situației financiare a ВЕМ le vom putea vedea la începutul anului 2014. 

Până la finele anului curent BNM dorește să vadă că emisiunea ВЕМ s-a soldat cu stabilitate și liniște, că banca nu va mai fi supusă coliziunilor inutile care nu fac decât să împiedice adoptarea unor decizii corecte.

Astăzi a fost lansat Serviciul guvernamental de plăți electronice – MPay

0

Un nou sistem informaţional, care va ajuta cetățenii să achite online diverse servicii, fără a fi încasat vreun comision, a fost lansat astăzi în prezenţa Prim-ministrului Iurie Leancă, în incinta Bibliotecii Publice din oraşul Orhei, se menționează în comunicatul Guvernului.

În cadrul evenimentului, au fost demonstrate 4 aplicații practice de achitare a serviciilor publice. Printre primii beneficiari a fost şi Premierul, care a făcut o donaţie de 10 mii de lei internatului pentru copii cu necesități speciale din Orhei, efectuând transferul bănesc prin MPay.

Serviciul Guvernamental de Plăţi Electronice MPay permite achitarea serviciilor prin intermediul mai multor instrumente: carduri bancare, terminale de plată, sisteme e-banking şi plăţi în numerar. Deținătorii cardurilor bancare vor opera plăţi electronice pentru servicii publice prin pagina electronică mpay.gov.md. În cazul plăților în numerar, cetățenii care nu au acces la internet se pot adresa la ghişeele băncilor conectate, în instituţiile publice dotate cu terminale de plată sau la oficiile Poştei Moldovei.

Iurie Leancă a menţionat că astfel Guvernul mai face un pas pentru a fi mai aproape de cetățeni și a le ușura viața. Astfel, serviciul va fi accesibil atât pentru cei din țară, cât și pentru moldovenii din diasporă.

„În secolul digital interacțiunea dintre autorități și cetățeni poate avea loc cu succes şi în spațiul virtual. În acest fel, scăpăm de corupție, câștigăm timp și devenim eficienți. Totodată, crește calitatea serviciilor publice”, a declarat Prim-ministrul.

Directoarea Centrului de Guvernare Electronică, Stela Mocan, a menţionat că serviciul guvernamental de plăți electronice MPay oferă siguranță şi confort cetăţenilor, iar pentru instituţiile publice, MPay înseamnă transparenţă, eficienţă, mai puţină birocraţie şi reducerea corupţiei.

„Vom continua colaborarea cu sectorul privat pentru a creşte calitatea serviciilor publice prin lansarea de noi proiecte bazate pe tehnologii moderne şi inovaţii”, a menţionat Stela Mocan.

În prezent, circa 60 la sută din serviciile publice din Republica Moldova sunt cu plată. MPay este aplicat de  Centrul de Guvernare Electronică, Centrul pentru Telecomunicații Speciale în colaborare cu Ministerul Finanţelor, Banca Naţională a Moldovei, operatorii de plăţi: Moldova Agroindbank, Victoriabank,  Moldindconbank, Banca de Economii, QIWI Moldova şi compania Q Systems în cadrul proiectului „e-Transformarea Guvernării” al Băncii Mondiale.

Ce este MPay?

MPay este serviciul guvernamental de plăți electronice, un instrument informațional cu ajutorul căruia pot fi achitate diverse servicii online. Deși MPay țintește în primul rând serviciile electronice din sectorul public, el poate fi utilizat cu succes și pentru serviciile comerciale.

MPay face posibilă achitarea serviciilor prin intermediul mai multor modalități de plată cum ar fi: carduri bancare, terminale de plată, sisteme e-banking și plăți în numerar. În cazul plăților în numerar, cetățenii care nu au acces la internet se pot adresa la ghișeele băncilor conectate sau la oficiile Poștei Moldovei.

Cine poate beneficia de serviciul guvernamental de plăți electronice MPay?

Beneficiari ai serviciului MPay suntem noi, cetățenii, cei care plătim pentru servicii publice, dar și reprezentanții mediului de afaceri, care în activitatea lor comercială au nevoie să perceapă plăți pentru serviciile prestate, dar și să achite pentru serviciile consumate.

Momentan pe piața Republicii Moldova există circa un milion de carduri bancare și doar 5 la sută din volumul total al tranzacțiilor de plată cu carduri este realizat fără extragerea numerarului. Deținătorii cardurilor, în premieră, vor opera plăți electronice pentru achitarea serviciilor publice.

La prima etapă, cetățenii vor putea achita online serviciile ÎS „Cadastru”, serviciile ÎS  „Registru”, taxa pentru e-Cazier, taxa pentru procurarea mijloacelor de identificare a animalelor domestice, amenzile rutiere și  tarifele pentru obținerea duplicatelor și extraselor de acte de stare civilă.

Cum utilizezi serviciul guvernamental de plăți electronice MPay?

Poți achita serviciile consumate având la dispoziție orice instrument de plată legal, disponibil pe piața din Republica Moldova. Scenariul de achitare este simplu.

Accesezi e-Serviciul de pe servicii.gov.md, completezi cererea online. Serviciul va calcula suma spre plată și-ți va propune să achiți prin MPay. Vei fi redirecționat pe site-ul mpay.gov.md unde vei putea selecta modalitatea de achitare și efectua plata. La sfârșitul operațiunii serviciul va veni cu o confirmare de plată. În orice moment poți verifica statutul plății.

Prin intermediul MPay pot fi achitate și serviciile offline, comanda cărora se efectuează la ghișeul instituțiilor publice. Pentru aceasta accesezi pagina mpay.gov.md, selectezi serviciul și introduci numărul comenzii, cererii sau a procesului verbal, după care achiți la fel cum o faci la terminalele de plată.

(video) Studiu Mastercard: Populația nebancarizată nu este interesată de mobile banking, ci de carduri preplătite

93 de milioane de persoane din Europa Occidentală nu beneficiază de servicii financiare sau beneficiază într-o măsură limitată. Principala motivație pentru nedeținerea unui cont bancar este lipsa banilor, urmată însă de motive precum „nu doresc, nu am nevoie” și „nu-mi plac băncile/nu am încredere în ele”. Studiul a relevat că cea mai mare încredere se manifestă față de oficiile poștale, scrie nocash.info.ro.

Deși nu dețin un cont bancar, două treimi dintre persoanele intervievate au declarat că dețin și folosesc un telefon mobil standard iar 29% utilizează chiar un smartphone. Cu toate acestea, 72% dintre participanții la studiu au declarat că nu sunt deloc interesați de mobile banking. MasterCard apreciază că soluția către incluziunea financiară poate fi dată de cardurile preplătite.

MasterCard a lansat recent raportul „Drumul către incluziune”, care arată ca prejudecățile privind persoanele excluse de la servicii financiare sunt greșite. Raportul a rezultat în urma celui mai mare studiu de acest gen. Rezultatele au fost anunțate în cadrul Conferinței Prepaid MasterCard Europe de la Roma.

Studiul s-a desfășurat în 6 țări europene: Marea Britanie, Franța, Italia, Spania, Polonia și Rusia, dar rezultatele arată că atitudinile și comportamentele nu diferă foarte mult ca arie geografică. Astfel, problemele celor care beneficiază de servicii financiare într-o măsura limitată, sunt similare în Europa și în alte zone. Studiul a fost comandat pentru a ajuta compania MasterCard și pe partenerii săi să înțeleagă mai bine ce înseamnă excludere financiară și bancarizare necorespunzătore pentru milioane de oameni din cadrul acestui grup. De asemenea, urmărește să identifice cauzele care au stat la baza alegerilor și a stilului de viață al respondenților, astfel încât companiile în domeniu să poată oferi servicii mai bune, destinate acestor categorii marginalizate, și să crească nivelul de încredere pentru viitor.

Vârsta medie a persoanelor care nu au acces la servicii bancare formale este de 40 de ani. Majoritatea dintre acești respondenți sunt femei (55%), iar 51% sunt căsătoriți. Cei mai mulți din grup (40%) nu au primit nici-o formă de plată – salariu sau alt gen de remunerație în ultimele trei luni, iar 35% dintre ei au primit o formă de salarizare în această perioadă. 81% dintre persoanele din grup au trăit în țara de origine toată viața.

Și cei bancarizați necorespunzător (care nu beneficiază de servicii financiare decât într-o măsură limitată) au vârsta medie de 40 de ani, iar 55% sunt femei. Numărul persoanelor căsătorite este însă mai mic: 37%. Cei mai mulți (36%) au beneficiat de ajutor social în ultimele 3 luni, în timp ce o treime (33%) a primit un salariu. 83% dintre aceștia au trăit în țara de origine toată viața.

Ambele grupuri au aceeași motivație principală pentru care nu dețin un cont bancar – un sfert dintre ei spun ca nu au suficienți bani. Alte motive sunt acelea că „nu doresc sau nu au nevoie” de un cont bancar, că nu li se permite să dețină un cont bancar sau că nu le plac băncile/ nu au încredere in ele.

În loc să beneficieze de opțiunile unui cont bancar, cum ar fi direct debit, internet banking sau posibilitatea de a cumpăra produse la prețuri reduse, online, această categorie folosește numerarul pentru a plăti chiria (98%) sau utilitățile (95%) și păstrează banii acasă. Astfel, această atitudine le limitează capacitatea de a beneficia de internet, în general. Mulți preferă interacțiunile în viața reală, iar utilizarea tehnologiei este limitată la rețele de social media, mai degrabă decât să beneficieze de confortul și economiile asociate cu shopping-ul online și serviciile bancare.

În timp ce două treimi dețin un telefon mobil standard (66%), același număr de persoane nu a auzit de mobile banking, ca alternativă a unui cont bancar complet. Accesul la PC-uri și laptop-uri este limitat pentru aproximativ un sfert dintre cei care nu beneficiază de servicii financiare în Europa.

Explorând posibilitatea ca un cont bancar preplătit să fie de interes pentru populația nebancarizată, cercetarea a arătat că 54% consideră cardurile preplătite interesante și ar vrea să afle mai multe informații despre ele, în timp ce 39% au spus că acestea li se par potrivite pentru nevoile lor financiare.

youtube placeholder image
 

Jennfier Rademaker, Senior Vice President Core Products, în cadrul MasterCard, spune:

„Numai în Europa Occidentală, populația nebancarizată sau bancarizată necorespunzător totalizează 93 de milioane de oameni. Cardurile preplătite pot fi, într-adevăr, soluția pentru că un număr mare de persoane să se simtă integrate din punct de vedere financiar, să-și păstreze banii în siguranță și să fie mai informați despre cum să întocmească un buget. Această soluție le permite să se simtă integrați din punct de vedere social și tehnologic, iar noi trebuie să facem mai mult pentru a informa aceste grupuri în legătură cu posibilitățile pe care le au. În mod cert, nu există o soluție universal valabilă, dar produsele pot fi personalizate cu ușurință, astfel încât să se adapteze la situații specifice.”

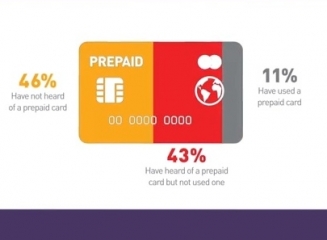
43% dintre cei care nu au acces la servicii financiare au auzit de cardurile preplătite, iar 47% nu au auzit de ele. În ciuda acestui fapt, 41% din toți respondenții recunosc că ar beneficia de pe urma cardurilor preplătite pentru că nu ar mai fi nevoiți să ia bani la ei tot timpul. 25% afirmă că, prin intermediul cardurilor preplătite, ar avea un control mai bun asupra cheltuielilor.

Jennifer Rademaker a mai spus:

„E clar că toți trebuie să facem eforturi pentru persoanele excluse din punct de vedere financiar din Europa. Încă exista bariere împotriva integrării și trebuie să fim vigilenți ca mediul legislativ european să rămână îndreptat către reducerea drastică a excluderii. A deține o formă de plată electronică aduce mai multă independență, siguranță și o mai bună administrare a banilor – online și offline, iar deschiderea a 54% dintre participanți de a afla mai multe informații și de a se integra din punct de vedere financiar este un semn bun.”

Educația financiară a copiilor: De ce este importantă? Cum se implică băncile în dezvoltarea acesteia?

0

Educația financiară este un subiect foarte important în viața fiecăruia dintre noi, de aceea cu cât mai devreme aceasta va fi învățată vom deveni mai avantajați în viața cotidiană. Totul se modernizează foarte rapid, serviciilor financiar-bancare le revin o parte din ce în ce mai mare în viața noastră.

În Republica Moldova educația financiară a tineretului este încă la etapa inițială de dezvoltare, iar elevii implicați în program sunt încă în număr mic. La moment Ministerul Educației încă analizează posibilitatea introducerii unui obiect opțional nou “Educația socială și financiară” în școli, ce are drept scop formarea unei viziuni corecte economice și crearea unui plan competent de gestionare a banilor în rândul tinerilor. Acest proiect este susținut de către Banca Națională a Moldovei.

În anul curent în perioada 15-21 martie a fost marcată Săptămâna Internațională a Educației Financiare în 80 de țari și a cuprins peste 1000 de evenimente și circa 185 de organizații. În acea săptămână au fost antrenați peste un milion de elevi. Săptămâna Internațională a Educației Financiare a fost marcată și în Republica Moldova cu ajutorul mai multor instituții financiare locale.

Pe 15 martie 2013 a fost organizată “Ziua ușilor deschise la Banca Națională” care a fost vizitată de elevi și cadre didactice din diferite școli. Elevii au vizitat sala de expoziții a Băncii Naționale și au avut parte de întâlniri cu experți din diverse subdiviziuni ale BNM. Prin această vizită elevii au participat la seminarul cu tema financiară care le-au dezvăluit tinerilor noțiunile de bază din domeniu. Comisia Națională a Pieții Financiare de asemenea s-a implicat activ în activitățile dedicate educației financiare a copiilor și a tinerilor. Întâlnirile cu experții din diferite subdiviziuni a oferit elevilor posibilitatea de a afla detalii despre activitatea acestei instituții. Companiile de Asigurări și Reasigurări ASITO și Moldasig la fel au oferit excursii în cadrul instituțiilor.

FinComBank și ProCreditBank au organizat vizite în cadrul băncilor unde aceștia s-au întâlnit cu specialiști din diferite departamente. BCR Chișinău, Energbank și Moldova Agroindbank au organizat sesiuni de alfabetizare financiare cu tematica “Partenerul tău financiar” în mai multe școli și instituții.

Pe 20 martie 2013 Moldova Agroindbank a organizat întâlnirea cu elevii claselor a 12-a din Liceul “Petru Rareș”. În cadrul acestei întâlniri elevii au avut posibilitatea să urmărească la direct un procedeu de personalizare a cardurilor bancare, de gestionare a mijloacelor bănești online prin intermediul platformei de Internet și Mobile Banking și au obținut detalii despre procesul de examinare al unui proiect finanțat prin intermediul creditului “Eficiența Energetică”. La finalul acestei întâlnirii elevii au avut ocazia să depună cereri de emitere a cardurilor bancare.

Pe 22 martie 2013 BCR Chișinău a oferit celor peste 70 de elevi din liceele ”Mihai Eminescu” şi ”Vasile Lupu” din Chișinău posibilitatea de a participa la un ciclu de lecții deschise organizate de către bancă cu scopul promovării educației financiare a tinerilor elevi. În cadrul acestor lecții reprezentanții băncii au împărtășit experiențele proprii și au răspuns la întrebările tinerilor despre gestiunea corectă a finanțelor personale, esenţa activităţii unei bănci, paşii necesari pentru accesarea unui credit bancar, oportunităţile de economisire şi investire, avantajele cardurilor bancare şi a plăţilor fără numerar.

Țările membre ale Uniunii Europene la inițiativa Comisiei Europene au introdus în școlile primare programul “Educația financiară” care propune educarea consumatorilor încă de la o vârstă fragedă și mai propune dezvoltarea receptivității elevilor pentru domeniul financiar. De regulă programul este elaborat cu Banca Centrală a țării respective cu scopul de a reglementa cursurile pentru acest program. România a introdus acest program încă în anul 2010 și acesta este predat în clasele a 3-a și/sau a 4-a. Subiectele predate sunt opționale și doar clasele ce l-au ales îl vor studia. Programul se referă la proveniența banilor, apariția băncilor și rolul lor în societatea contemporană, schimbul valutar, cum se câștigă și se gestionează banii, unde și cum se investesc banii, cardul, cecul bancar și ce este creditul bancar.          

Educația financiară nu trebuie să fie învățată doar în școli sau la cursuri speciale, ci aceasta trebuie învățată începând cu perioada când copilul își dă interesul, încă de acasă. Părinții trebuie să fie primii ghizi ai lumii financiare, cei care îi vor învăța ce înseamnă banul și cum acesta este câștigat. Abordarea subiectului trebuie să fie simplu și trebuie să fie pe înțelesul celor mici. Limbajul trebuie adaptat conform nivelului intelectual al copilului, astfel încât acesta să înțeleagă în cuvinte simple, mesajul cheie al discuției. Cei mici sunt foarte receptivi atunci când li se spun povești, identificându-se mai ușor cu personajele acestora. Tindeți să explicați copiilor Dvs. și de posibilitățile financiare, pentru că odată cu nevoia de joc, răsfăț și atenție există și unele limite bugetare. Fiți mai prudenți, explicați copilărește cât de importanți sunt banii și care este valoarea reală a acestora.

Una dintre cele mai răspândite metode de a învață ce este banul și chiar metoda de a câștiga banii încă de mici este recompensa. Unii părinți își plătesc copii pentru unele lucruri banale, precum ar fi aranjarea jucăriilor sau chiar curățenia în cameră. Aceste obiceiuri utile îi vor învăța pe copii să devină mai responsabili și îi va încuraja să muncească pentru a primi marea recompensă.

O alta metodă utilă este jocul Monopoly, care l-a scurt timp după lansarea sa a devenit unul dintre cele mai populare și utile jocuri financiare pentru copii. Prin joc copii vor înțelege valoarea banilor, cum aceștia se câștigă și chiar cum să îi înmulțească prin logică și gândire. Monopoly a apărut în anul 1934 în momentul de culme al Marii Depresiuni și de atunci a devenit unul dintre cele mai populare jocuri financiare din lume.

Aproape fiecare copil din Statele Unite ale Americii are câte o pușculiță unde își strânge banii. Prin această metodă copii vor putea economisi banii și își vor putea cumpără lucrurile pe care doar ei le doresc. Încurajați copii să facă economii și nici într-un caz nu îi obligați. Explicați-le că odată ce aceștia vor strânge o sumă valoroasă își vor putea cumpără fie un calculator, fie un joc, o bicicletă sau orice obiect la care acesta visează.

Pe lângă educația financiară a copiilor despre valoarea banului, gestionarea corectă a acestora și a metodelor prin care se fac banii, copii trebuie învățați și despre sistemul financiar-bancar. Chiar dacă aceștia nu își vor crea viitorul în una dintre instituțiile financiare, aceștia trebuie informați despre rolul lor în economia contemporană și despre gama de servicii și produse pe care acestea le oferă.

Deși educația financiară a fiecărui dintre noi e importantă, nu toți o înțeleg sau o interpretează corect. Conform statisticilor majoritatea elevilor americani nu au capacitățile necesare pentru a lua decizii finale corecte în privință achiziționării unui card bancar sau al unui card de credit. Circa 63% din studenții englezi care au luat un credit pentru studii nu au înțeles corect condițiile contractului de credit. În Australia doar 67% din cei care au făcut cursuri educaționale financiare au spus că au înțeles temele abordate, iar doar 28% au trecut testul final al cursului. Un studiu din Coreea de Sud atestă că mai puțin de 60% din persoanele interogate au trecut testul de alegere și gestionare al cardului bancar și riscurile acestuia.

Educația financiară este esențială pentru fiecare din noi. În epoca contemporană ne întâlnim zi de zi cu probleme financiare fie la lucru sau la domiciliu. În cazul în care nu știți cum să vă educați copilul, Dvs. aveți acces la o mulțime de cărți, articole, training-uri, materiale video, emisiuni radio sau TV care vă pot oferi cunoștințele necesare. Pentru a putea supraviețui în jungla financiară trebuie să fim pregătiți, deci informați-vă, studiați, analizați toate detaliile, comparați și doar apoi veți lua decizia corectă care va funcționa în folosul Dvs. Aveți grijă de copiii Dvs., deschideți-le toate ușile posibile, predați-le lecții de viață utile și doar așa le veți face viața mai ușoară.

Autor: Liviu Guțuleac

Opinie: Despre Banca de Economii, pe înțelesul tuturor

0

„Cândva am mai vorbit despre importanța la aceea ca acționarii să știe cât costă acțiunile lor și să nu permită diluarea valorii lor: cazul cu Lumea copiilor și dividendele, când noii acționari i-au tras grandios pe sfoară pe acționarii vechi.

Dar până la urmă, atunci când acționarii sunt niște privați, e treaba lor cum își administrează proprietatea lor. Însă cu totul altceva e atunci când este administrată proprietatea publică, care, teoretic, ne aparține nouă tuturor”, se menționează în blogul natangarstea.blogspot.com.

„Deci, recent Banca de Economii a făcut o emisiune suplimentară de acțiuni. Anterior erau în circulație 23,4 milioane de acțiuni ale băncii, dintre care statului îi aparțineau 56 la sută. Acum s-au emis suplimentar 16 milioane de acțiuni, în valoare totală de 80,2 milioane lei. Statul nu a participat la această emisiune, astfel, cota lui diminuându-se la 33%.

Până la urmă, nu vreau să discut decizia persoanelor care luau această hotărâre, de a permite pierderea controlului asupra băncii. Unii zic că e bine, alții zic că nu e bine… Probabil, când vor ajunge să argumenteze unde trebuie de ce au hotărât așa, vor avea ce spune. Nici nu voi povesti aici despre prima de control (o acțiune dintr-un pachet de control costă mai mult decât o acțiune dintr-un pachet care nu dă control), și nici despre aceea că pentru investitorii străini este interesant anume un pachet de control de acțiuni. Pe mine în această istorie mă deranjează altceva.

Capitalul propriu al băncii (activele ei nete) constituiau la jumătatea lui 2013 cca. 871 milioane lei. Adică, această parte din patrimoniul băncii aparține acționarilor ei (restul sunt datorii). Dacă e să calculăm valoarea activelor nete ce reveneau la o acțiune a băncii, obținem 37,21 lei pentru o acțiune. În analiza financiară această valoare este numită valoarea intrinsecă a acțiunii.

Însă emisiunea suplimentară de acțiuni s-a făcut la valoarea nominală. La prețul de 5 lei pentru o acțiune. În cadrul emisiunii, Banca de economii a vândut acțiuni care aveau valoare intrinsecă de 37 lei la prețul de doar 5 lei.

Astfel, dacă plasarea s-ar fi făcut la valoarea intrinsecă (37 lei), banca ar fi atras nu 80 milioane, ci 597 milioane lei. Această sumă sigur ar rezolva absolut toate problemele financiare ale băncii, și ar mai rămâne și pentru alte bănci. Sau, dacă suma atrasă ar rămâne neschimbată (80,2 milioane lei), atunci ar fi urmat să fie plasate numai 2 milioane de acțiuni, și nicidecum 16.

În fine. Cuiva i-a mers, și a obținut la prețul de 80 milioane lei active cu valoare intrinsecă de aproape 600 milioane lei. Păcat că și statul nostru nu a participat la această haleavă, avea să-și consolideze poziția și să-și mărească cu mult valoarea activelor deținute. Dar pe mine nici nu asta mă deranjează.

Problema cea mare este că în urma plasării acțiunilor noi la un preț mai mic decât valoarea celor vechi, valoarea tuturor acțiunilor a scăzut. Numărul de acțiuni crește, însă activele nete nu cresc proporțional.

Ca urmare, după emisiunea făcută la prețul de 5 lei pentru acțiune, valoarea intrinsecă a acțiunilor a scăzut de la 37,21 lei pentru o acțiune la valoarea de 24,11 lei pentru o acțiune. Nu numai acțiunile din noua emisie, ci toate acțiunile s-au ieftinit. Astfel, acțiunile statului care anterior aveau valoare de 490 milioane lei, acum costă doar 317 milioane lei. Valoarea activelor statului a fost diminuată în urma acestei operațiuni cu 172,6 milioane lei. Și persoanele care au aprobat decizia de a petrece această emisiune suplimentară, puteau foarte simplu să calculeze aceasta pierdere – e o chestie elementară în finanțe.

Ca să fie clară tuturor consecutivitatea acțiunilor. Mai întâi statul, ca acționar majoritar, a decis să facă majorarea capitalului la bancă. Cu prețul de 5 lei. Apoi statul, aceleași persoane, au desic să statul nu poate participa la această emisiune suplimentară. Ca urmare, controlul asupra băncii a fost pierdut, acțiunile noi au fost plasate la un preț mult mai mic decât valoarea lor intrinsecă, și valoarea patrimoniului public s-a diminuat, pierzând cam o treime din prețul băncii. Printr-o mișcare ușoară a condeiului, vedem cum 490 milioane se transformă în 317 milioane. Aceștia sunt banii noștri, apropo.”