Acasă Blog Pagina 702

Mecanismul unic de supraveghere bancară a primit votul Parlamentului European

Parlamentarii europeni au acordat joi noi puteri Băncii Centrale Europene (BCE), aceasta urmând să se ocupe de supervizarea celor aproape 6.000 de bănci din zona euro, primul pas în constituirea uniunii bancare, scrie economica.net cu referire la AFP şi Reuters.

Parlamentul European şi preşedinţia irlandeză a Uniunii Europene s-au pus deja de acord, la mijlocul lunii martie, asupra liniilor principale din acest dosar însă eurodeputaţii erau cei care aveau ultimul cuvânt.

Cu 556 de voturi pentru şi 54 contra, eurodeputaţii au aprobat joi crearea unui mecanism unic de supervizare bancară. Această etapă a durat mai mult timp decât se preconiza iar votul, programat iniţial pentru ziua de marţi, a fost amânat cu două zile în condiţiile în care Parlamentul a cerut dreptul de a urmări activităţile viitorului supervizor bancar.

Pentru a obţine aprobarea Parlamentului au avut loc negocieri între preşedinţii Parlamentului European şi Băncii Central Europene, Martin Schulz şi Mario Draghi. Potrivit termenilor acordului, BCE va trebui să prezinte Parlamentului cele mai importante informaţii din procesul verbal al autorităţii de supervizare. De asemenea, nominalizarea primilor doi oficiali ai acestei autorităţii va trebui aprobată de eurodeputaţi.

Mario Draghi, Președintele BCE, a declarat:

„Ziua de astăzi marchează un important pas înainte în instituirea unei uniuni bancare, element fundamental al unei uniuni economice şi monetare autentice. Vom depune toate eforturile necesare pentru a elabora toate cerinţele organizatorice, în scopul asumării, după un an de la intrarea în vigoare a legislaţiei, a responsabilităţilor de supraveghere care ne revin, şi aşteptăm cu interes să colaborăm cu autorităţile naţionale în vederea restabilirii încrederii în sectorul bancar.”

Martin Schulz a salutat „un acord inedit în Uniunea Europeană”. La rândul său, comisarul european pentru Servicii Financiare, Michel Barnier, a estimat că acesta este „cel mai important vot pentru Europa de la crearea euro”, subliniind că crearea unui bancare va permite restabilirea încrederii în moneda unică.

Banca Central Europeană ar urma să devină singurul organism de supervizare bancară începând din a doua jumătate a lui 2014. Următorul pas în crearea uniunii bancare este înfiinţarea unei autorităţi care să se ocupe de băncile cu probleme şi un sistem de garantare a depozitelor bancare. Michel Barnier a recunoscut că există divergenţe între statele membre dar a pledat pentru ca negocierile să se finalizeze înainte de sfârşitul anului şi cel mai târziu în luna martie a anului următor.
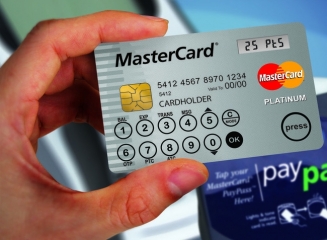
Cardul bancar cu display: concept, beneficii și mod de utilizare

Cardul cu display reprezintă o soluție cu securitate sporită în fața atacurilor informatice și vine să înlocuiască deja clasicele carduri simple de credit sau de debit și token-urile folosite pentru tranzacțiile efectuate prin Internet banking, informează money.ro cu referire la comunicatul de presă al Super Card Solutions Services.

Ce este cardul cu display?

Cardul cu display arată ca un card obișnuit de plastic, dar, în plus, este prevăzut cu un mic ecran LCD (display) și unul sau mai multe butoane încorporate în card și sensibile la atingere. Prin presarea butoanelor se generează un cod unic de securitate (OTP – one time password) sau alte informații necesare autentificării utilizatorului și autorizării tranzacțiilor bancare.

Pentru alimentarea ecranului electric, cardul foloseşte o baterie cu o durată de viaţă între 3 şi 7 ani, care se estimează că acoperă aproximativ 100.000 de apăsări ale butoanelor prezente pe card.

Cardul cu display a fost conceput pentru a înlocui dispozitivul separat de generare a parolei (token), oferind astfel utilizatorilor o soluție mult mai simplă care se bazează pe un singur instrument.

Avantajul major pentru utilizatori survine însă din utilizarea acestui card nu numai ca instrument pentru tranzacții efectuate prin Internet banking, ci şi ca un card clasic de debit sau de credit. Astfel, cu un singur card se pot face plăţi bancare la punctele de vânzare (POS-uri), retrageri de numerar la ATM-uri şi tranzacții online, noul card putând încorpora sistemul standard EMV – Europay, MasterCard şi VISA.

De ce are nevoie mediul bancar de cardul cu display?

Protejarea tranzacţiilor online este un beneficiu extrem de important al cardului cu display care oferă siguranță sporită la atacurile de tip phishing. Ecranul încorporat în card afişează un cod unic de securitate ce diferă la fiecare utilizare a serviciului de Internet banking. Faptul că parola se schimbă la fiecare utilizare face imposibilă interceptarea sau reutilizarea ei.

Pentru o bancă ce dorește să ofere acest instrument clienților săi, costul unui card cu display poate fi de aproximativ 10 ori mai mare decât costul unui card obișnuit cu chip încorporat.

Dacă luăm în considerare însă că la costul unui card obișnuit se adaugă și costul token-ului necesar pentru utilizarea serviciilor de Internet banking, investiția într-un card cu display se apropie de cea necesară pentru un card obișnuit și token-ul aferent, diferența dintre cele două soluții fiind dată de tehnologia mai nouă, mai simplă și mai prietenoasă a cardului cu display, în avantajul acestuia din urmă.

Alte utilizări ale cardului cu display & estimări privind creșterea utilizării

Cardul cu display poate fi implementat cu succes şi în afara mediului bancar de companii din toate domeniile. Folosit pentru autentificarea online, el oferă o mai mare libertate de mişcare şi o securitate sporită.

De altfel, deja estimările companiei Supercard (companie care a făcut parte din parteneriatul care a lansat cardul cu display în România) pentru acest nou tip de card se îndreaptă către o creştere de peste 1000% a numărului de carduri cu display folosite în următorul an.

România este a treia ţară din lume al cărei sistem bancar a introdus pe piață cardul cu display. Două bănci prezente în sistemul bancar românesc oferă deja clienților lor posibilitatea de a folosi acest tip de card.

Grupul francez Societe Generale mai vinde un activ: divizia de private banking din Asia

Societe Generale (SocGen), a doua mare bancă listată din Franţa, ia în considerare vânzarea diviziei sale de private banking din Asia, pentru a ieşi de pe o piaţă afectată de majorarea costurilor şi a concurenţei, au declarat pentru Reuters surse care au dorit să-şi păstreze anonimatul.

Divizia de private banking cu sediul în Singapore ar putea aduce băncii franceze aproximativ 600 milioane de dolari, susţin sursele, deşi actualul preţ al tranzacţiei încă trebuie stabilit şi ar putea depăşi această cifră, scrie economica.net.

Un purtător de cuvânt al Societe Generale din Paris a refuzat să comenteze informaţia.

Societe Generale este a treia mare instituţie financiară globală care a căutat să-şi vândă în ultimii 5 ani divizia de private banking din Asia, deoarece regiunea s-a dovedit a fi dificilă pentru băncile private mai mici, care nu au reuşit să facă faţă concurenţei venite din partea marilor grupuri internaţionale şi a jucătorilor locali.

Standard Chartered Bank Plc, United Overseas Bank Ltd din Singapore şi DBS Group Holding Ltd sunt printre companiile care şi-au exprimat interesul pentru achiziţionarea diviziei SocGen de private banking din Asia, susţin sursele. Anul acesta, banca franceză şi-a vândut divizia de private banking din Japonia către Sumitomo Mitsui Banking Corp, valoarea tranzacţiei nefiind dată publicităţii.

Societe Generale, ca şi alte bănci din Europa, îşi reduce costurile şi vinde titluri de valoare pentru a îndeplini cerinţele mai dure privind riscurile bancare şi pentru a calma temerile investitorilor privind soliditatea bilanţului.

Grupul francez Societe Generale este prezent și în Republica Moldova din 2007 când a achiziționat banca locală Mobiasbancă.

Statul s-a răzgândit: nu mai vinde participația sa la Banca de Economii

0

Pachetul de acţiuni al statului din cadrul Băncii de Economii a fost exclus din lista bunurilor de stat pasibile privatizării, informează Moldpres.

Propunerea de excludere a pachetului deţinut de stat la Banca de Economii a venit din partea vicepremierului Valeriu Lazăr, ministru al Economiei.

„Eu propun să excludem pachetul BEM din aceasta listă şi să revenim la subiectul privatizării acestui activ peste vreo trei ani ”, a spus Valeriu Lazăr.

Din lista de peste 190 de întreprinderi a mai fost exclusă Întreprinderea de Stat „Manejul de atletică uşoară”.

”Statul nu este cel mai bun administrator al activelor, de aceea trebuie să oferim posibilitate mediului privat să le gestioneze. Trebuie să avem curajul să luăm această decizie”, a adăugat ministrul Economiei.

Lista finală a fost aprobată după aproape o oră de discuţii. Statul speră să obţină în rezultatul privatizării circa 1 miliard de lei.

Banca de Economii convoacă Adunarea Generală extraordinară a acționarilor pe data de 11 octombrie 2013

0

Banca de Economii anunță despre convocarea Adunării Generale Extraordinare a acționarilor băncii în data de 11 octombrie 2013. Aceasta va avea loc în baza deciziei Consiliului băncii din 5 septembrie 2013, anunță site-ul oficial al Băncii de Economii.

Adunarea acționarilor va avea loc în municipiul Chișinău, în sala de conferințe a Federației Generale a Sindicatelor din strada 31 august 1989, nr. 129.

Modul desfășurării – cu prezența acționarilor.

Ordinea de zi a Adunării Generale a acționarilor prevede 4 puncte:

1. Încetarea înainte de termen a împuternicirilor membrilor Consiliului Băncii, Comisiei de cenzori, rezerva Consiliului Băncii şi rezerva Comisiei de cenzori;

2. Alegerea unei noi componenţe a membrilor Consiliului Băncii și a rezervei Consiliului Băncii;

3. Alegerea unei noi componenţe a Comisiei de cenzori și a rezervei Comisiei de cenzori;

4. Cu privire la aprobarea modificărilor în Statutul Băncii.

Banca Angliei dorește să renunțe la bancnotele clasice din hârtie

Banca Angliei, cea mai veche bancă centrală din lume, se gândeşte să renunţe la bancnotele din hârtie în favoarea bancnotelor din polimeri, urmând exemplul altor aproximativ 20 de bănci centrale din întreaga lume printre care şi România, scrie capital.ro.

Banca centrală a Marii Britanii a anunţat recent că va organiza o consultare publică timp de 2 luni înainte de a lua o decizie în luna decembrie dacă va adopta sau nu bancnotele din polimeri. Guvernatorul Băncii Angliei, Mark Carney, a introdus deja bancnotele din polimeri în 2011, pe vremea când era şeful Băncii centrale a Canadei, şi apreciază că această decizie a condus la scăderea numărului de bancnote contrafăcute.

„Bancnotele din polimeri sunt mai curate, mai sigure şi mai durabile decât cele de hârtie. De asemenea sunt mai ieftine şi mai prietenoase cu mediul. Cu toate acestea, Banca Angliei va tipări bancnote de polimeri doar dacă va fi convinsă că publicul va continua să aibă încredere în bancnotele noastre”, a declarat viceguvernatorul BoE, Charles Bean.

În cazul în care va fi luată o decizie privind trecerea la bancnotele de polimeri, noile bancnote vor fi introduse treptat, cel mai devreme în 2016 cu ocazia lansării noii bancnote de cinci lire sterline pe care va apărea figura lui Winston Churchill. Banca Angliei a emis bancnote de hârtie de la crearea sa în 1694. Primele sale bancnote tipărite au fost emise în 1853, înainte de această dată bancnotele erau scrise de mână şi semnate de unul din casierii băncii.

Peste 20 de ţări din întreaga lume au introdus bancnotele din polimeri, începând cu Australia în 1988, urmată de Indonezia, Thailanda, Malaezia, Noua Zeelandă şi Canada. România a introdus primele bancnote de plastic-polimer în 1999, cu ocazia eclipsei totale de soare când a emis bancnota de 2.000 de lei.

FMI solicită finalizarea rapidă a Uniunii bancare europene

Propusa uniune bancară din Uniunea Europeană trebuie să fie rapid finalizată, a afirmat marţi Christine Lagarde (foto), directorul general al Fondului Monetar Internaţional (FMI), la o conferinţă desfăşurată la Paris, scrie economica.net cu referire la Reuters.

„Ne gândim foarte mult la zona euro ca la un vapor frumos care a fost construit, antrenat pentru ape calme, dar care nu este încă complet finalizat pentru cele dure. Încă trebuie efectuate multe lucruri la această uniune bancară. Dacă am astăzi un mesaj, este că această parte specială a vaporului trebuie finalizată, completată, iar esenţială este viteza cu care se realizează”, a declarat şeful FMI.

Luna trecută, Comisia Europeană a propus înfiinţarea unei autorităţi unice care va avea puterea de a decide când băncile trebuie salvate sau închise, în pofida faptului că oficialii germani sunt de părere că aceste prevederi încalcă tratatele europene, care limitează puterile Bruxellesului asupra finanţelor naţionale.

Potrivit unui comunicat al Comisiei, mecanismul unic de rezoluţie pentru uniunea bancară va avea un nou board, format din reprezentaţii Băncii Central Europene, Comisiei Europene şi ai autorităţilor naţionale competenţe (şi anume, cele ale statelor în care se află sediul central al băncii, precum şi sucursale şi/sau filiale ale acesteia). Acest comitet ar avea competenţe largi pentru a analiza şi a defini modul de abordare a rezoluţiei unei bănci: ce instrumente trebuie utilizate şi cum ar trebui să se implice Fondul european de rezoluţie.

De asemenea, Comisia propune înfiinţarea unui Fond unic de rezoluţie bancară, sub controlul Comitetului unic de rezoluţie pentru a asigura că, în timpul procesului de restructurare, banca beneficiază de un sprijin financiar pe termen mediu. Fondul respectiv ar fi finanţat prin contribuţii ale sectorului bancar, înlocuind fondurile naţionale de rezoluţie ale statelor membre care fac parte din zona euro şi ale statelor membre care participă la uniunea bancară.

„Cu această propunere, sunt întrunite toate elementele necesare pentru instituirea unei uniuni bancare menite să consolideze bazele acestui sector, să restabilească încrederea şi să remedieze fragmentarea pieţelor financiare”, a declarat preşedintele Comisiei Europene, José Manuel Barroso.

„Nu putem elimina riscul unor viitoare falimente bancare, dar, datorită mecanismului unic de rezoluţie şi a Fondului de rezoluţie, băncile, şi nu contribuabilii europeni, ar trebui să fie cele care să îşi asume, în viitor, responsabilitatea pierderilor”, a adăugat Barroso.

Mecanismul unic de rezoluţie pentru uniunea bancară ar urma să completeze mecanismul unic de supraveghere bancară (care va deveni operaţional la sfârşitul anului 2014) şi constituie o nouă etapă spre uniunea bancară, care are drept obiectiv eliminarea legăturii între criza bancară şi criza datoriilor.

Dacă o bancă din zona euro se va întâmpina grave dificultăţi financiare, BCE, în calitate de supervizor va trage semnalul de alarmă. În acest moment consiliul de rezoluţie (care la început va fi format din 300 de angajaţi) va face recomandări Comisiei, cea care va lua decizia dacă va pune în practică procedura de rezoluţie bancară.

Intrarea în vigoare a mecanismului unic de rezoluţie este prevăzută pentru 2015, însă regulile pe baza cărora ar urma să stabilească ordinea creditorilor în cazul salvării unei bănci nu vor fi operaţionale decât în 2018. În perioada următoare, Comisia vrea să modifice de la 1 august regulile în materie de ajutoare e stat pentru bănci astfel că înainte ca băncile să poată solicita o finanţare publică, acţionarii şi creditorii subordonaţi vor fi primi care vor trebui să contribuie.

Statul urmează să scoată la vânzare acțiunile rămase la Banca de Economii (33,33%)

0

Statul intenționează să scoată la vânzare pachetul de 33,3% din acțiunile rămase la Banca de Economii. Un proiect de hotărâre în acest sens figurează pe ordinea de zi din această săptămână a Guvernului, scrie Unimedia.

Astfel, pentru un preț nominal de 5 lei per acțiune, pachetul deținut de stat de 13 172 436 de acţiuni valorează aproape 66 milioane de lei.

Decizia de a scoate la vânzare până la ultima acțiune vine după ce Guvernul a cedat pachetul de control de la Banca de Economii în fața unei companii private, care a cumpărat 20% și a lăsat statul cu un pachet de blocaj de 33,3%. Acum investitorul deține 33,72% din capitalul de participație a instituției.

De asemenea în lista bunurilor propuse spre privatizare figurează și EuroCreditBank, unde statul deține o cotă de 21,02%.

Lista bunurilor proprietate de stat supuse privatizării.

Cum au apărut primele bănci? Ce funcții îndeplineau? Ce tipuri de servicii ofereau?

Istoria activității bancare datează odată cu apariția primilor comercianți antici din Mesopotamia și din Babilon care ofereau credite exclusiv pentru grâne fermierilor și negustorilor din localitățile din apropiere. În Grecia și Roma antică, creditorii bazați pe conceptul de creditare, au creat două noi inovații ce includeau atragerea depozitelor și acordarea creditelor bancare ce erau acoperite de aceleași depozite. Pentru descoperirea acelor două inovații a fost nevoie de mai mult de 2000 de ani și o schimbare generală a sistemului economic.

Inițial au fost utilizate drept mijloace de schimb bunuri care păreau mai prețioase, bunuri precum scoici, boabe, pietre colorate sau chiar penele unor păsări exotice. Odată cu trecerea timpului aurul și argintul au înlocuit în majoritatea culturilor celelalte bunuri de schimb datorită caracteristicilor favorabile de durabilitate, rezistență în timp și datorită temperaturii mici de topire comparativ cu cel al altor metale. Pentru o portabilitate mai eficientă al aurului și argintului aurarii le-au divizat în unități standardizate al căror puritate și gramaj erau autentice. Principiul bazat pe activitatea bancară din Roma și Grecia antică a fost influențată în special de utilizarea pe larg al monedelor de aur și argint.

Pentru a înțelege cum s-a ajuns l-a conceptul de depozitare și creditare, vom prezenta un exemplu. Epoca antică nu a fost una dintre cele mai sigure perioade, iar furturile erau foarte des întâlnite în rândul oamenilor de rând. Aurarii care produceau monedele de aur și argint erau nevoiți să își protejeze bunurile. Pentru protecția lor aceștia construiau safeuri și angajau pază. Persoanele care trăiau prin apropiere și doreau să își protejeze monedele de aur, apelau la aurar și lăsau în protecția sa tot aurul, desigur totul contra plată. Deoarece epoca antică era o perioadă destul de dură, și mulți oameni nu își asigurau existența, aceștia apelau la aurar ca să îi împrumute monede. Aurarul pentru a profita de “creditele” oferite percepea o dobândă pentru serviciile prestate de acestea. Conform documentelor istorice, primele persoane care se ocupau de “activitate bancară” erau de origine evreiască. Dobânzile anuale pentru creditele din Grecia antică aveau o medie de 12%.

Activitatea bancară modernă a început în perioada Renașterii în nordul Italiei, în cele mai mari și bogate orașe în acel moment: Florența, Veneția și Genova. Familia Bardi și familia Peruzzi au fost familiile care au dominat sistemul bancar din Florența în secolul XIV. Aceste familii au creat mai multe filiale și sucursale în mai multe părți a Europei. Cea mai faimoasă și cea mai italiană bancă din epocă a fost banca Medici, fondată de către Giovanni Medici în anul 1397. Cele mai vechi bănci din lume sunt banca “Monte dei Paschi di Siena” (foto stânga), cu centrală în Siena (Italia) cu o operare continuă din anul 1472 și banca Berenberg din Hamburg ce operează din 1590.

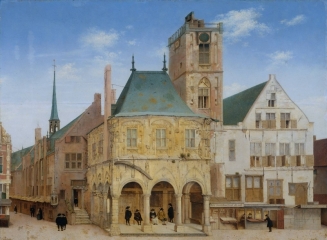
Dezvoltarea sistemului bancar din Italia de Nord a dus la o serie de inovații și răspândiri pe continentul European. În anul 1602 a fost fondată piața de capital din Amsterdam, iar în 1609 – prima bancă din Amsterdam (foto). Peste circa 100 de ani, în anul 1694 a fost fondată prima banca centrală din lume în Londra, cu scopul de a regula și de a eficientiza economia națională. Banca centrală a Angliei avea scopul de a emite monede pentru casa regală. Un an mai târziu, bazată pe Banca Angliei, scoțienii au deschis Banca Scoției în anul 1695 care avea același scop de regularitate.

După definiție, băncile comerciale oferă credite persoanelor fizice și juridice din depozitele bancare pe care acestea le-au atras, însă adevărul este că nu toate creditele bancare sunt acoperite de către depozite. Unele credite sunt acoperite chiar de promisiunea debitorului că acesta își va respectă toate obligațiunile față de bancă. Pentru a se putea asigura de riscul creditor, băncile comerciale apelează la gajuri care de obicei au o valoare superioară creditului și au o lichiditatea ridicată. De obicei gajurile bancare sunt imobilele, automobilele, utilajele, precum și alte bunuri fizice. De aici au apărut și primele recesiuni și crize economice care au avut un impact devastator asupra economii mondiale.

Prima cea mai nimicitoare criză a fost Marea Depresie din 1929 unde graviditatea și durata crizei a micșorat circa 30% din PIB-ul total al SUA și circa 47% din industria producția industrială. Cea mai distrugătoare criză economică mondială a fost criză mondială ce a început în anul 2008. Principalele motive al celei mai mari și devastatoare crize economice în istoria omenirii au fost din cauza neasigurării creditelor bancare și incompetența bancherilor de a suporta aceste consecințe.

Inițial băncile aveau doar două funcții, să atragă depozite și să acorde credite bancare. La moment băncile oferă o gamă de servicii și produse care eficientizează viața de zi cu zi al clienților săi. Băncile comerciale oferă credite bancare, servicii electronice, schimb valutar, posibilitatea închirierii unei casete bancare, transferuri bănești, etc. De la apariția lor, băncile comerciale s-au dezvoltat continuu și au devenit din ce în ce mai implicate în sistemul economic național, cât și în cel internațional.

Autor: Liviu Guțuleac

Ungaria continuă lupta cu băncile: guvernul le obligă să scadă ratele la creditele ipotecare în franci elvețieni

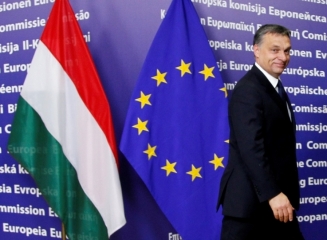
Premierul ungar Viktor Orban (foto) a avertizat băncile că dacă până în noiembrie nu-i vor ajuta pe clienții cu credite în valută, în principal în franci elvețieni, să plătească rate mai mici, atunci va „elimina” toate creditele ipotecare în alte valute decât forintul, scrie bancherul.ro.

Valoarea creditelor ipotecare în valută se ridică la peste 11 miliarde de euro, marea majoritate fiind în franci elvețieni, iar deținătorii acestora au acum mari probleme în rambursarea lor, întrucât în urma aprecierii francului după criză, ratele lunare au crescut foarte mult, ajungând chiar să se dubleze.

Orban a cerut băncilor să modifice contractele de credit în vederea reducerii ratelor lunare, astfel încât băncile să suporte cea mai mare parte din pierderile clienților rezultate din aprecierea francului în raport cu forintul.

El a precizat, la postul public de radio, că băncile au greșit lăsându-și clienții să suporte integral povara deprecierii forintului. Premierul nu a specificat ce are de gând să facă dacă băncile nu se vor conforma, însă se crede ca soluția va fi să transforme creditele din franci în forinți. Orban a spus că soluția pentru clienții cu credite în valută ar trebui să fie una corectă, astfel încât aceștia să nu fie avantajați față de cei cu credite în forinți.

Banca centrală a Ungariei are propria ofertă pentru bănci

În timp ce guvernul continuă să negocieze cu băncile soluția ideală, banca centrală a Ungariei, condusă de Gyorgy Matolcsy, un apropiat al lui Orban, fost ministru al economiei și arhitectul politicilor economice neortodoxe ale guvernului ungar, a propus băncilor propria soluție pentru această problemă. Aceasta prevede transformarea graduală a creditelor din franci în forinți, prin reducerea valorii ratelor și extinderea unei scheme mai vechi care permite clienților să ramburseze integral împrumuturile la un curs avantajos, mult mai mic decât cel din prezent.

În aceste condiții, guvernul și băncile ar putea ajunge la o soluție apropiată de cea propusă de banca centrală, astfel încât conversia creditelor să se facă gradual și nu dintr-o dată.

Această măsură luată de Orban împotriva băncilor face parte dint-o campanie mai amplă, cu tentă naționalistă, în contextul în care guvernul maghiar a refuzat să continue acordul cu FMI, plătind anticipat împrumutul obținut după izbucnirea crizei din 2008.

Orban a declarat că vrea ca statul ungar să dețină peste 50% din sectorul bancar din această țară, dominat în prezent de băncile străine, iar în acest an a luat deja prima măsură în acest sens, prin preluarea controlului băncilor de economii.

Băncile au suferit deja pierderi de 1 miliard de euro în urma aplicării unei alte scheme din 2011 de ajutorare a celor cu credite ipotecare în franci, care au putut să-și ramburseze anticipat împrumuturile, la un curs mult mai mic decât cel din prezent. De asemenea, Ungaria impune o taxă bancară a cărei valoare este cea mai ridicată din Europa, în prezent.