Acasă Blog Pagina 700

CE vrea un fond de 50 miliarde euro pentru recapitalizarea băncilor cu probleme din statele non-euro

Uniunea Europeană (UE) ia în calcul transformarea fondului de asistență pentru statele care au probleme în privința balanței de plăți într-un mecanism de recapitalizare a băncilor din statele membre din afara zonei euro, au declarat oficiali europeni pentru Bloomberg.

Fondul de asistență în privința balanței de plăți dispune de resurse totale de 50 miliarde euro, din care mai sunt disponibile 40 miliarde euro după sumele angajate de UE în acordurile de finanțare externă ale Letoniei, Ungariei și României, scrie incont.ro cu referire la afirmațiile oficialilor citați.

Comisia Europeană (CE) vrea sa restructureze fondul prin adăugarea unui sistem de sprijin al băncilor care să poată fi accesat de statele non-euro. Măsura vine în întâmpinarea testelor de stres programate pentru anul viitor în rândul băncilor din UE, fiind destinată susținerii băncilor din statele non-euro.

CE dorește să aibă la dispoziție un mecanism paralel fondului de urgență al zonei euro, de 500 miliarde de dolari, astfel încât toate cele 28 de state membre să fie pregătite pentru rezultatele testelor de stres de anul viitor, au continuat oficialii.

Executivul european speră să se ajungă la un acord până la sfârșitul acestui an, astfel încât măsura să fie implementată până la jumătatea lui 2014, simultan cu finalizarea negocierilor privind condițiile în care mecanismele de asistență ale UE pot oferi sprijin direct băncilor din zona euro.

„Comisia a propus ca mecanismul balanței de plăți să includă un instrument pentru recapitalizarea băncilor, din același motiv pentru care un astfel de sistem există pentru țările din zona euro: de a oferi un mecanism public credibil la nivel european, capabil să ofere siguranță instituțiilor de supraveghere și participanților la piața în ceea ce privește stabilitatea financiară. Este cu atât mai important având în vedere că urmează o evaluare a calității activelor și teste de stres, care trebuie să consolideze încrederea în stabilitatea sectorului financiar din Europa”, a declarat pentru Bloomberg purtătorul de cuvânt al CE, Simon O’Connor.

Banca Centrală Europeană (BCE) va evalua situația marilor bănci din zona euro, în pregătirea noilor atribuții de supraveghere centralizată care ar urma să fie preluate de instituția de la Frankfurt în a doua jumătate a anului viitor. În plus, toate băncile din UE vor traversa o nouă rundă de teste de stres, derulate de BCE, autoritățile naționale și Autoritatea Bancară Europeană.

Astfel, dacă toate mecanismele pregătite de CE vor fi implementate, Uniunea Europeană va dispune de resurse de până la 400 miliarde euro pentru gestionarea eventualelor probleme din sectorul bancar, a afirmat unul dintre oficialii citați.

Un grup de țări în frunte cu Germania și Marea Britanie se opun propunerii, considerând că un astfel de sistem ar putea reduce presiunea asupra statelor UE de a reforma sectorul bancar fără sprijin extern.

Principalii suporteri ai proiectului sunt Franța, Italia și Spania, care consideră ca UE trebuie să le demonstreze investitorilor că este pregătită să facă față oricăror probleme care ar putea apărea după evaluările și testele de stres de anul viitor.

Mecanismul de recapitalizare a băncilor din afara zonei euro face parte dintr-un proiect mai larg de restructurare a fondului de asistență în privința balanței de plăți. Proiectul trebuie aprobat în unanimitate de toate statele UE.
Bank of America va plăti despăgubiri în valoare de $2,2 milioane pentru discriminare rasială la angajare

Bank of America a fost condamnată la plata unor despăgubiri de aproape 2,2 milioane de dolari unor americani de culoare care au fost discriminaţi la angajare, a anunţat marţi Departamentul Muncii, scrie economica.net cu referire la AFP.

Un tribunal din Carolina de Nord a constatat că, pe parcursul a 20 de ani, candidaţii afro-americani la posturi de casieri şi din domeniul administrativ au fost supuşi unor practici incorecte şi ilegale.

Jumătate din despăgubiri vor fi plătite unor peste 1.000 de candidaţi refuzaţi la angajare în 1993, iar restul vor fi distribuite către 113 persoane care au vrut să se angajeze pe astfel de posturi între 2002 şi 2005.

Banca este totodată obligată să angajeze 10 dintre reclamanţi de îndată ce va apărea posibilitatea.

„De fiecare dată când o poartă de oportunităţi este închisă incorect pentru muncitori, suntem acolo să o deschidem, indiferent cât timp ne va lua”, a declarat Patricia A.Shiu, director pentru verificarea conformităţii contractelor federale în Departamentul Muncii.

Bank of America trebuie să respecte programele federale în domeniu, se arată într-un comunicat al Departamentului.

Banca de Economii și-a stopat activitatea de creditare de 12 luni

0

Banca de Economii şi-a stopat activitatea de creditare deja de un an. Anunţul a fost făcut astăzi de Guvernatorul Băncii Naţionale, Dorin Drăguţanu în cadrul audierilor la Comisia parlamentară economie, buget şi finanţe, scrie Economist.

Acesta a explicat că deşi Banca de Economii are suficiente lichidităţi ca să îşi poată onora obligaţiunile faţă de deponenţii săi, aceasta nu are suficient capital pe termen lung pentru a-şi relua activitatea de creditare şi a genera credite calitative. În prezent, ponderea creditelor neperformante la Banca de Economii este de 54%, ceea ce înseamnă aproape un miliard de lei, a informat Dorin Drăguţanu.

Cu toate acestea, Guvernatorul a dat asigurări că în urma majorării capitalului social al băncii cu 80.000.000 de lei şi în urma majorării capitalului normativ al băncii, capitalul pe termen lung al BEM va creşte cu un miliard de lei.

Amintim că în urma emisiunii suplimentare de acţiuni din 29 august curent, Guvernul a pierdut pachetul de control asupra băncii şi a rămas doar cu pachetul de blocaj de 33,3% plus o acţiune. Acţionar majoritar a devenit firma Sisteme Informaţionale Integrate care a ajuns să deţină o cotă de 33,72% din capitalul BEM.

Guvernul suedez vinde participația sa la Nordea Bank, cea mai mare instituție de credit din țările nordice

Guvernul suedez vinde participaţia de 7% pe care o deţine la Nordea Bank, cea mai mare instituţie de credit din ţările nordice, în cadrul unui plan de privatizări menit să reducă datoria publică, ajunsă la 39,4% din PIB la finele lunii martie, anunță Mediafax.

Suedia vinde aproximativ 284 milioane de acţiuni Nordea către investitori instituţionali din ţară şi din străinătate, potrivit unui comunicat al guvernului, citat de Bloomberg . Oferta propune un preţ cuprins între 75,5 şi 76 coroane pe acţiune (8,8 euro). Astfel, participaţia ar fi evaluată la 21,6 miliarde coroane (2,5 miliarde euro).

„Rolul guvernului este de a reglementa băncile, nu de a le deţine. Acţiunile băncilor reprezintă active riscante, iar băncile trebuie reglementate strict şi supravegheate în mod riguros. Astfel, obiectivul guvernului este de a vinde acţiunile pe care le mai deţine statul”, a declarat într-un comunicat ministrul pieţelor financiare, Peter Norman.

Guvernul condus de premierul Fredrik Reinfeldt a pregătit pentru privatizare participaţiile statului la Nordea şi la TeliaSonera, cel mai mare operator de telecomunicaţii din Suedia.

În iunie, Suedia şi-a redus participaţia la Nordea de la 13,4% la 7%, obţinând echivalentul a 2,2 miliarde euro la un preţ de 75 coroane (8,7 euro) pe acţiune. Guvernul suedez a mai vândut acţiuni Nordea în februarie 2011, când a atras de asemenea 2,2 miliarde euro, la o cotaţie de 74,5 coroane pe acţiune.

Acţiunile Nordea au crescut cu 28% de la începutul anului şi au închis marţi la 79,2 coroane (9,2 euro).

Statul suedez a devenit acţionar la Nordea în timpul crizei bancare din statele nordice de la începutul anilo ’90, când fostul grup Nordbanken a fost naţionalizat în urma unor pierderi uriaşe. Ulterior, Norbanken a fuzionat cu mai multe bănci din regiunea nordică şi a devenit grupul Nordea. Cel mai mare acţionar al băncii, cu o participaţie 21,4%, este grupul finlandez Sampo, care deţine cea mai mare companie de asigurări din ţările nordice.

Moldova Agroindbank şi International Loyal Group au prezentat primul proiect de cashback

0

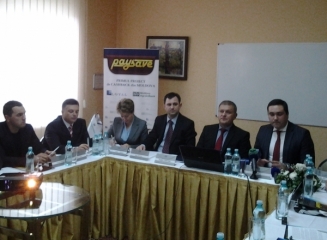
BC „Moldova Agroindbank” SA, liderul pieţei bancare din Republica Moldova, în parteneriat cu „International Loyal Group” SRL, au lansat un proiect comun, întru fidelizarea tuturor deţinătorilor de carduri bancare emise de către Moldova Agroindbank. Proiectul a fost prezentat la Chişinău marţi, 24 septembrie, în prezenţa partenerilor proiectului şi reprezentanţilor mass-media din ţară.

Fiind unul din cele mai inteligente şi avantajoase programe de reduceri aplicate la nivel internaţional, proiectul numit „Pay&Save” a devenit o premieră pentru Republica Moldova. Graţie acestuia, cardurile emise de Moldova Agroindbank au devenit în mod automat carduri de reduceri, garantând discount-uri importante la cele mai diverse mărfuri şi servicii, oferite de către partenerii comerciali ai proiectului.

Caracterul inovator al proiectului rezidă în conceptul de „cashback”, în traducere din engleză – „bani înapoi”, concept care va permite deţinătorilor de carduri bancare să-şi suplinească conturile de card, obţinând înapoi o parte din banii cheltuiţi la cumpărături sau la achitarea serviciilor.

Serghei Cebotari, Preşedintele BC „Moldova Agroindbank” SA:

„Pay&Save” reprezintă un sistem eficient şi competitiv de plăţi fără numerar care oferă avantaje pentru întreprinderile comerciale sau prestatoare de servicii, pentru comunitatea bancară, dar, în primul rând, pentru consumatori. Prin participarea la proiectul „Pay&Save”, aceştia obţin o soluţie inteligentă, profitabilă şi plăcută de a acumula bani. Chiar din primele zile programul Pay&Save a devenit foarte solicitat şi popular printre membrii marii comunităţi de cumpărători, adică pentru cei peste 250 mii deținători de carduri de la Moldova Agroindbank. Automat, atât ei, cât şi deţinătorii fiecărui nou card eliberat de către MAIB – au devenit participanţi la programul de loialitate. O bună parte din ei s-au convins deja de atractivitatea sistemului de „cashback” când o parte din banii cheltuiţi la cumpărături le-au fost restituiţi pe cardurile lor bancare. Pe termen lung, asemenea proiecte contribuie la creşterea eficienţei pieţei financiare, la dezvoltarea stabilă şi dinamică a economiei naţionale şi la integrarea acesteia în sistemul financiar global. În acest sens contribuţia MAIB este una firească, deoarece, în calitate de lider al pieţei bancare din ţară, Moldova Agroindbank are rolul de locomotivă în dezvoltarea şi perfecţionarea continuă a acesteia.”

Programul „Pay&Save”este aplicat în cele mai de succes companii de comerţ şi de servicii din Republica Moldova, care reprezintă fiecare a doua întreprindere din toate domeniile aferente (produse alimentare, servicii, alimentare cu petrol, etc.). În proiect au fost atrase companii cu un grad înalt al încrederii şi al deservirii, cu atitudine ireproşabilă faţă de client şi calitate superioară a mărfurilor şi serviciilor.

Boris Foca, director „International Loyal Group” SRL:

„În ultimii ani s-a remarcat un interes sporit pentru simplificarea existenţei  prin aplicarea tehnicilor inovatoare în viaţa cetăţeanului de zi cu zi. Urmând această tendinţă, International Loyal Group, fiind o companie nouă pe piaţa din Republica Moldova, a căutat un partener de încredere pentru colaborare, care să aibă o reputaţie excelentă printre clienţi şi parteneri şi cu un management eficient. Astfel am ales anume Moldova Agroinbank, bancă comercială, care are experienţă vastă pe piaţa financiar-bancară din ţară, în special în ce priveşte aplicarea de tehnologii avansate, şi care şi-a construit un nume peste hotarele Republicii Moldova. Concomitent, proiectul „Pay&Save” a reuşit să întrunească cele mai titulare companii din Moldova ce prestează diverse servicii şi comercializează cele mai variate mărfuri, companii ce merită încredere având un înalt nivel de deservire. Astfel, proiectul „Pay&Save”, a îmbinat tehnologia şi experienţa cu talentul şi creativitatea companiilor profesioniste din domeniile lor”.

Printre partenerii programului se numără cele mai populare branduri: Vizaje-Nica, Cristis, Ecco, Puma, Europcar, Lumea Laptopurilor, Neuron, Cocos Prive, Sky Land, MedPark şi mulţi alţii. La achitarea cu cardul emis de MAIB membrii proiectului pot primi cashback în mărime de până la 19%.

Lista completă  a partenerilor participanţi la programul de loialitate şi valoarea cashback-ului oferit de fiecare partener al proiectului este prezentată în întregime pe pagina web destinată proiectului paysave.md. La fel pe pagina web a proiectului fiecare deţinător de card MAIB poate să se înregistreze şi să urmărească valoarea bonusurilor acumulate în contul său personal.

youtube placeholder image

Despre BC „Moldova Agroinbdank” SA: BC Moldova Agroindbank SA este liderul sistemului bancar al Republicii Moldova. În calitate de bancă universală, Moldova Agroindbank prestează o gamă variată de produse şi servicii de calitate, atât persoanelor fizice cît şi celor juridice. Moldova Agroindbank a obţinut rezultate remarcabile, creîndu-şi în cei 22 de ani de activitate o reputaţie excelentă printre clienţii şi partenerii săi, graţie stabilităţii financiare, rentabilităţii capitalului şi a managementul corporativ eficient. Moldova Agroindbank şi-a construit un nume atât în ţară cât şi peste hotarele ei. An de an, rezultatele obţinute de către bancă au fost apreciate de numeroase publicaţii internaţionale precum The Banker, Euromoney, Global Finance, Finance Central Europe and World Finance, Economist, etc. maib.md

Despre „International Loyal Group” SRL: „INTERNATIONAL LOYAL GROUP”SRL este cofondatorul proiectului „Pay&Save”. Însuși cuvîntul Loyal înseamnă “devotat, fidel”, ceea ce defineşte conceptul de activitate al companiei, ea propunîndu-şi să lanseze şi să consolideze sistemele de fidelizare a clientelei. Motto-ul Loyal este „Cheltuie banii cu profit!“. paysave.md.

Credit Suisse va închide conturile clienților „mai săraci” din 50 de țări. Limita: 1.000.000 de franci elvețieni.

Credit Suisse va închide conturi ale unor clienţi proveniţi din aproape 50 de ţări, până la sfârşitul acestui an, fie din cauza nivelului de fonduri considerat insuficient, fie pentru că instituţia consideră că riscurile pentru reputaţia sa, legate de aceste state, sunt prea ridicate.

A doua mare bancă elveţiană va cere clienţilor din ţările respective să îşi închidă conturile, dacă averea lor este de sub 1 milion de franci elveţieni (800.000 de euro), şi pentru că Credit Suisse nu vrea să mai facă afaceri în unele din aceste state, anunță Mediafax cu referire la publicaţia elveţiană Tages-Anzeiger.

Iniţiativa afectează în special ţările africane, precum Congo şi Angola. Sunt vizate totodată Turkmenistan, Uzbekistan şi Belarus, riscurile de reputaţie asociate acestora fiind considerate prea importante.

„În alte ţări, Credit Suisse vrea să se concentreze pe clienţii bogaţi şi super-bogaţi, cum ar fi cei din Danemarca şi Israel, iar cei cu averi sub 1 milion de franci vor fi nevoiţi să le închidă”, potrivit cotidianului.

În Israel, faptul că mulţi cetăţeni deţin dublă naţionalitate, israeliană şi americană, a jucat un rol în această măsură, întrucât aceştia trebuie să plătească impozite în SUA. Credit Suisse a explicat pentru AFP că măsurile se înscriu în strategia anunţată la publicarea rezultatele financiare aferente trimestrului al doilea.

„O parte din strategia noastră este să ne reorientăm pe anumite segmente şi regiuni şi să ne retragem din ţările prea mici”, a declarat un purtător de cuvânt al băncii.

Credit Suisse se aşteaptă să se retragă total de pe anumite pieţe şi parţial de pe altele. În raportul financiar din trimestrul al doilea se arată că retragerea de pe unele pieţe va permite economisirea a 150 de milioane de franci până la sfârşitul acestui an.

În ultimii ani, presiunile asupra băncii s-au amplificat considerabil, pentru asigurarea legitimităţii fondurilor clienţilor, ceea ce a dus la complicarea procedurilor.

Opinie: Economisim pe un depozit bancar sau investim în bon de trezorerie?

0

„De multe ori sunt întrebat de prieteni în ce este convenabil de investit la moment. Să fiu sincer, nu este o întrebare ușoară, deoarece avem foarte puține instrumente financiare în care s-ar putea investi, chiar și acelea, nu aș putea spune că sunt foarte profitabile, dar oricum au un fruct oricare,” se menționează pe blogul economico-financiar comerzan.info.

„Am hotărât să analizez 2 instrumente monetare, depozitul bancar care este un produs bancar și bonul de trezorerie care face parte din valori mobiliare de stat emise de Ministerul Finanțelor. Ambele instrumente sunt pe termen scurt până la 1 an, sunt instrumente lichide și cu un risc mai mic decât investițiile în acțiuni.

Depozitul bancar poate fi cu o rată fixă sau flotantă a dobânzii, cu drept de completare sau retragere parțială a sumei depozitului, cu capitalizare sau fără capitalizare a dobânzii.

Bonul de trezorerie este cu discont, un instrument cu cel mai mic risc, se considera rata de risc = 0%, și cea mai înaltă lichiditate după cash. Bonul de trezorerie se poate tranzacționa pe piața secundară.

Pentru analiză am luat rata dobânzii la depozitele oferite de Unibank și rata dobânzii la bonurile de trezorerie de la ultima licitație organizată de Banca Națională din 17 septembrie, după termen de maturitate.

Rata dobânzii la depozitul bancar de:

91 zile – 4%; 182 zile – 8,5%; 364 zile – 11%.

Rata dobânzii la bonul de trezorerie de:

91 zile – 4,54%; 182 zile –  5,95%; 364 zile – 6,98%.

Acuma putem vedea că:

1. Pentru un termen de 91 zile este mai convenabil de investit in bon de trezorerie, unde rata dobânzii este mai mare cu 0,54 p.p. decât rata dobânzii la depozitul bancar. Astfel la 100.000 lei investiți în bon de trezorerie câștigăm 1.133 lei, iar economisiți pe depozit bancar doar 1.103 lei.

2. Pentru un termen de 182 zile este mai convenabil de economisit pe depozit bancar, unde rata dobânzii este mai mare cu 2,55 p.p. decât rata dobânzii la bon de trezorerie. Astfel la 100. 000 lei economisiți pe depozit bancar câștigăm – 4.326 lei, iar investiți în bon de trezorerie doar 2.965 lei.

3. Pentru un termen de 364 zile este mai convenabil de economisit pe depozit bancar, unde rata dobânzii este mai mare cu 4,02 p.p. decât rata dobânzii la bon de trezorerie. Astfel la 100. 000 lei economisiți pe depozit bancar câștigăm 11.572 lei, iar investiți în bon de trezorerie doar 6.963 lei.

Doresc să mai remarc că la investițiile în bonuri de trezorerie se mai reține un comision de 0,2% din suma investită.

Situația actuala nu a fost mereu la fel, în 2011 rata dobânzii la bon de trezorerie cu termen de 364 zile a fost de cca. 13,80%, pe când la depozitul bancar era la același nivel ca și acum de 11%.”

Cele mai frecvente bariere în informarea consumatorilor despre produsele și serviciile bancare

0

Democratizarea accesului la informaţie, în fapt crearea posibilităţii oricărui cetăţean de a avea acces la informaţia de care are nevoie, utilizând tehnologiile moderne, a generat noi forme de realizare a serviciilor şi produselor de informare şi diseminare a informaţiei. Deci, în ziua de azi fiecare dintre noi are acces liber la orice informație timp de 24/24 fie pe internet, fie la serviciul clienți al băncilor.

Drept consumatori, clienții băncilor au dreptul total de a fi informați privind costurile, calitatea și condițiile serviciilor prestate de către bancă. Clienții au dreptul de a se refuza de contractul bancar dacă aceasta este stipulat în contractul produsului, deci consumatorii care deja au achiziționat produsul dorit au dreptul total de a se refuza de acesta și de a apela la un concurent al băncii. Aceasta decizie promovează alegerea liberă a produselor bancare de către consumatori și promovează concurența liberă și directă între bănci. Un exemplu al acestui drept este achiziționarea unui credit bancar. Clientul ce deja a semnat contractul de credit are dreptul de a se refuza de contract pe o perioadă de 30 de zile, numai cu condiția rambursării totale al creditului.

Băncile comerciale nu creează condiții favorabile clienților săi pentru ca aceștia să fie informați de toate detaliile contractelor și de toate costurile ce trebuiesc plătite de către consumator. Această barieră profesională creează un mare dezavantaj pentru cetățenii de rând, însă le creează avantaje băncilor comerciale. Nu toți cetățenii Republicii Moldova au capacitatea de a interpreta informația bancară corect. Datorită lipsei educației financiare ale cetățenilor, lipsa cunoștințelor necesare pentru a putea analiza un contract de credit sau oricare produs bancar, unii clienții întâmpină dificultăți. De aceea pentru a informa clienții despre condițiile contractuale angajații bancari sunt obligați să informeze clienții de la orice solicitare din partea acestora.

Limbajul complicat al unui contract bancar este de asemenea o barieră importantă în informarea clienților. Mărimea mică al textului contractului, sumedenia de cifre și mulțimea de comisioane pot duce în eroare în cazul în care nu știi unde să te uiți și ce să analizezi. Din acest considerent contractele bancare, în special cele de credit ar trebui simplificate și acestea ar fi trebuit să afișeze costul total suportat de către clienți. Principalul motiv pentru simplificarea contractelor bancare este lipsa calificării necesare a populației de a analiza potențialele cheltuieli ce trebuie suportate pe toată perioada, întrucât contractele nu sunt destul de explicite, transparente și sunt suficient de complicate celor care nu au cunoștințe în domeniul dat.

De cele mai deseori angajații bancari nu informează cetățenii despre ce se poate întâmpla în cazul în care una dintre părți nu își va respecta obligațiunile contractuale. De aici mulți clienți se pot trezi cu costuri adiționale de care aceștia nu au știut sau în cazul contractelor de credit clienții se pot întâlni cu probleme mult mai complexe. Comisioanele de penalizare în cazul neplății unui produs sau în cazul nerespectării unui contract bancar sunt doar câteva din costurile dure pe care clienții le vor avea de plătit în cazul neglijării obligațiunilor contractuale. În cele mai multe cazuri clienții băncilor comerciale întâmpină situații neplăcute în privința depozitelor bancare, în special atunci când aceștia vor să scoată banii din depozit prematur. Băncile pot percepe un comision pentru acest serviciu, pot elimină rata dobânzii pentru acest depozit sau poate refuza ridicarea numerarului din depozitul la termen. Pentru a minimiza acest situații neplăcute întrebați angajații bancari de condițiile contractului, pentru că aceștia sunt obligați să informeze clienții despre toate situațiile posibile ce pot apărea în perioada dată. Conform legii protecției consumatorului, publicul trebuie să aibă acces la informațiile referitoare la riscurile pe care le prezintă produsele.

Băncile comerciale sunt obligate să informeze cetățenii dacă una din condițiile contractuale a avut schimbări. Spre exemplu, băncile informează cetățenii dacă dobânzile flotante pentru creditele și depozitele la termen s-au schimbat. De regulă băncile comerciale din Republica Moldova publică aceste schimbări pe site-urile oficiale al băncilor. În practica băncilor din țările înalt dezvoltate, acestea informează clienții despre eventualele schimbări prin SMS la telefonul mobil sau direct prin poșta la domiciliul clientului. În Republica Moldova în cazul în care clientul nu a sesizat schimbările la timp, acesta se va considera vinovat.

Pentru a vinde cât mai multe produse, băncile comerciale apelează la scheme de marketing. Prin informarea clienților la prima vedere cu o ofertă avantajoasă, băncile ascund pentru aceleași produse o serie de costuri care nu sunt publicate în afișe sau pe posturile radio/TV. De aici vine și șmecheria, pentru că odată ce clientul s-a hotărât să profite de o ofertă, acesta va putea suporta și costuri adiționale de care va auzi pentru prima dată.

Sistemul bancar din Republica Moldova nu este destul de transparent pentru clienții săi. În cazul în care doriți să achiziționați un produs bancar vă îndemnăm să întrebați de fiecare dată toate detaliile contractului, interesați-vă de toate costurile ce vor putea surveni pe toată perioada datată în contract și întrebați ce se va întâmpla dacă una dintre părți nu își va respecta obligațiunile contractuale.

Autor: Liviu Guțuleac

Rata medie a dobânzii la creditele de consum a constituit 13,33%, la cele pentru imobil – 10,43% (august 2013)

0

Banca Națională a Moldovei a publicat statistica pentru luna august a anului curent privind volumul creditelor acordate și ratele medii de dobândă.

Astfel, în luna august persoanele fizice au beneficiat de credite (în lei) în valoare de 364,6 mln lei, cu 34 mln mai puțin decât în luna iulie (2013). În aceeași perioadă a anului precedent (august 2012) suma creditelor acordate persoanelor fizice a constituit 345 mln lei.

Rata medie a dobânzii la creditele (în lei) acordate populației a înregistrat o valoare de 13,59%, rămânând neschimbată față de luna precedentă (vezi graficul).

59% din volumul creditelor acordate în august persoanelor fizice, reprezintă creditele de consum, care au totalizat –  215,7 mln lei. Rata medie a dobânzii la creditele de consum a constituit 13,33%, cu 0,09 p.p. mai mică decât în luna precedentă.

De asemenea, populația a beneficiat de credite pentru imobil, per total s-au acordat 48,6 mln lei. Rata medie a dobânzii la creditele imobiliare a urcat până la 10,43% (vezi graficul).

Totodată populația s-a împrumutat și în valută. Creditele acordate în valută (recalculate în lei) au însumat 29,4 mln lei. Rata medie a dobânzii – 7,49%.

Vă prezentăm mai jos evoluția ratei dobânzii în primele 8 luni ale anului (2012 vs 2013) la creditele acordate populației (per total) și cele pentru imobil.

Buffett îl susține pe actualul șef al Rezervei Federale a SUA: „A făcut o treabă extraordinară, nu l-aș schimba”

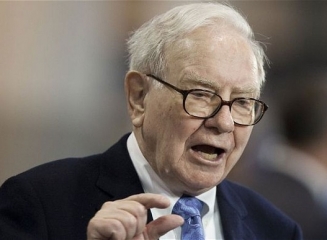
Actualul preşedinte al Rezervei Federale a SUA (Fed), Ben Bernanke, ar trebui să rămână în continuare în fruntea băncii centrale, întrucât a avut rezultate extraordinare în ultimii ani, a declarat miliardarul american Warren Buffett (foto).

„A făcut o treabă extraordinară. (…) Nu l-aş schimba”, a declarat Buffett într-un interviu pentru CNBC, preluat de economica.net.

Preşedintele SUA, Barack Obama, a anunţat în această vară că Bernake nu intenţionează să continue cu un nou mandat de şef al Fed.

Prima opţiune a preşedintelui pentru înlocuirea lui Bernanke, Larry Summers, s-a retras duminică din cursa pentru conducerea Fed, după ce mai mulţi senatori democraţi au anunţat că nu-l vor susţine. Partidul Democrat pare să susţină a doua variantă a lui Obama, actualul vicepreşedinte Fed Janet Yellen.

Decizia Fed de miercuri de a menţine ritmul achiziţiilor de obligaţiuni la 85 de miliarde de dolari lunar este văzută de mulţi analişti ca un semn al influenţei mai puternice exercitate de Yellen asupra politicii băncii. Fed foloseşte achiziţiile de obligaţiuni pentru a sprijini economia prin introducerea de lichidităţi masive în sistemul financiar.

Fed va avea în următoarea perioadă o misiune dificilă în privinţa lichidării activelor de mii de miliarde de dolari acumulate în perioada Bernanke, care „ar trebui să aibă şansa de a-şi duce jocul până la capăt”, a spus Buffett.

Programul de achiziţie obligaţiuni al Fed nu şi-a făcut încă treaba, iar economia americană „se târâie înainte”, a adăugat el.