Acasă Blog Pagina 699

Moldova Agroindbank, cea mai bună bancă a anului 2013, este partenerul general al Zilei Naționale a Vinului

0

Moldova Agroindbank, apreciată recent drept Cea mai bună bancă comercială din Moldova pentru businessul său inteligent, aportul la dezvoltarea economică şi responsabilitatea socială corporativă, reconfirmă prin fapte statutul său de lider. Fiind susţinătorul tradiţional al sărbătorii anuale Ziua Naţională a Vinului, în acest an MAIB a obţinut statutul de Partener General al acesteia.

Preşedintele Comitetului de Conducere al BC “Moldova Agroindbank” SA, Serghei Cebotari, a remarcat cu această ocazie:

“Aportul nostru adus la buna desfăşurare a sărbătorii este unul firesc, or Moldova Agroindbank susţine ramura vitivinicolă, acordând suportul agenţilor economici din sector la toate etapele de desfăşurare a afacerilor. Puterea stă în noi, de aceea suntem convinşi că împreună vom reuşi să depăşim dificultăţile pe care le întâmpină exportatorii noştri, iar brandul de „vin din Moldova” să fie incontestabil la noi acasă şi peste tot în lume”.

Fiind o instituţie bancară universală, Moldova Agroindbank acordă atenţie sporită proiectelor de susţinere a sectorului agrar şi alimentar care are o importanţă deosebită pentru economia naţională. Banca oferă un spectru vast de produse şi servicii pentru fermieri şi gospodăriile agricole, întreprinzători şi producătorii din sectorul agrar şi cel alimentar, care se disting prin accesibilitate, flexibilitate şi răspund nevoilor specializate ale clienţilor.

MAIB colaborează cu diverse organizaţii financiare internaţionale în cadrul unor programe speciale destinate sectorului agroindustrial, care permit finanţarea în condiţii mai facilitare a clienţilor din acest segment. Astfel, ei pot obţine credite pentru un termen mai extins, la o rată a dobânzii mai avantajoasă, etc. Printre programele respective se numără Programul de Ameliorare a Competitivităţii, Fondul „Provocările Mileniului”, „Filiera Vinului”.

BC “Moldova Agroindbank” SA surprinde prin inovare, responsabilitate şi acompanierea clienţilor în realizarea celor mai ambiţioase proiecte. Graţie profesionalismului şi receptivităţii angajaţilor săi, banca a obţinut reputaţia unei bănci solide şi sigure atît în ţară cît şi peste hotarele republicii.

Grupul National Bank of Greece se va retrage din România, Bulgaria, Serbia, Macedonia și Albania

Grupul National Bank of Greece (NBG) se va retrage de pe pieţele din sud-estul Europei, inclusiv România, unde deţine Banca Românească, în cadrul unui acord al creditorului elen cu Comisia Europeană, anunță Mediafax cu referire la Kathimerini.

NBG a ajuns la un acord cu autorităţile pentru concurenţă din cadrul Comisiei Europene conform căruia grupul va păstra participaţia majoritară la subsidiara turcă Finansbank, dar va renunţa la majoritatea operaţiunilor din Europa de Sud-Est.

Astfel, NBG se va retrage din România, Bulgaria, Serbia, Macedonia şi Albania, notează publicaţia elenă.

National Bank of Greece va păstra 60% din acţiunile băncii Finansbank din Turcia, restul de 40% urmând să fie vândute către investitori în două etape, până la finele anului 2017.

Kathimerini scria recent, citând surse apropiate discuţiilor, că băncile din Grecia vor fi nevoite să-şi limiteze operaţiunile din Europa de Sud-Est, după ce Comisia Europeană le-a cerut să promită că nu vor transfera fonduri cu scopul de a-şi consolida subsidiarele din regiune.

Cele mai mari bănci elene au operaţiuni şi în România. Astfel, National Bank of Greece deţine Banca Românească, EFG Eurobank controlează Bancpost, în timp ce Piraeus Bank şi Alpha Bank au operaţiuni sub brand propriu.

Grupul National Bank of Greece operează în 12 țări: Grecia, Cipru, România, Serbia, Egipt, Marea Britanie, Turcia, Bulgaria, Macedonia, Albania, Africa de Sud, Malta și Austrlia. În afară de banca din Grecia, din grup mai fac parte 9 bănci și 56 de companii ce oferă servicii financiare și alte tipuri de servicii. Numărul de angajați al grupului depășește 36.000.

BCE: Situația băncilor europene este mai bună decât o percep piețele financiare

Băncile europene sunt într-o situaţie mai bună decât cred pieţele financiare, a afirmat miercuri vicepreşedintele Băncii Centrale Europene, Vitor Constancio (foto), într-un interviu acordat publicaţiei britanice „Financial Times”, scrie economica.net.

Anul acesta, BCE şi Autoritatea Bancară Europeană vor supune băncile europene la o nouă rundă de teste de stres, care ar urma să arate necesarul de capital al instituţiilor de creditare. Banca Centrală Europeană va demara şi un proces de revizuire a activelor celor mai mari 130 de bănci din zona euro.

Analiza va fi efectuată înainte ca Banca Central Europeană să preia supervizarea bancară în zona euro, lucru care ar urma să se întâmple la finele anului următor, marcând primul pas spre o mai mare integrare a sistemului financiar european.

„Situaţia băncilor europene este mai bună decât o percep pieţele. Dacă analizăm cele mai mari instituţii de creditare din Europa şi SUA, vom vedea că indicele mediu de adecvare a capitalului Tier 1 al băncilor europene este uşor peste cel al rivalelor americane”, a afirmat Constancio.

Autoritatea Bancară Europeană (EBA) a anunţat recent că principalele 42 de bănci din UE trebuie să-şi majoreze capitalul cu încă 70,4 miliarde de euro (95 miliarde de dolari) pentru a îndeplini noile reglementări care vor intra în vigoare în ianuarie 2019.

Pieţele şi autorităţile de reglementare au pus presiuni pe bănci să îndeplinească mai devreme noile standarde Basel III, pentru a restabili încrederea investitorilor într-un sector afectat de criza datoriilor din zona euro.

Datele publicate de EBA arată că necesarul de capital al celor 42 de bănci din UE s-a redus cu 21,7 miliarde de euro la 30 decembrie 2012, comparativ cu 30 iunie 2012, când a fost prezentat precedentul raport.

Normele Basel III ar urma să intre treptat în vigoare începând din 2013. Aceste reguli au fost elaborate ca răspuns la criza financiară din 2008 şi sunt considerate vitale pentru asigurarea capitalizării instituţiilor financiare împotriva viitoarelor şocuri financiare.

FMI: Performanțele sistemului bancar rămân satisfăcătoare, însă ne îngrijorează calitatea guvernării corporative a băncilor

0

O echipă de experţi ai Fondului Monetar Internaţional (FMI) condusă de Max Alier a purtat discuţii cu autorităţile Republicii Moldova în contextul procesului de monitorizare post-program în perioada 18 septembrie – 1 octombrie 2013, la Chişinău. La încheierea vizitei, reprezentantul FMI a făcut declarații, printre care:

Despre politica monetară promovată de Banca Națională a Moldovei

„Urmare a politicii monetare a BNM, inflaţia a fost menţinută cu succes în limitele țintite de Banca Naţională. În contextul presiunilor dezinflaţioniste, politica monetară promovată la moment de BNM rămâne adecvată, iar consolidarea recentă a rezervelor valutare este salutabilă, deoarece astfel sunt create rezerve pentru a spori rezistenţa economiei Moldovei faţă de presiunile externe. În viitor, BNM trebuie să rămână vigilentă şi să urmărească îndeaproape evoluţia creşterii volumului creditării şi evoluţia inflaţiei de bază.”

Despre evoluțiile din sistemul bancar

„Performanţele sectorului bancar rămân a fi, în linii mari, satisfăcătoare, însă unele evoluţii recente au evidenţiat vulnerabilităţile potenţiale. În continuare rămânem îngrijoraţi de calitatea guvernării corporative a băncilor. BNM trebuie să dispună de atribuţiile necesare pentru aplicarea normelor legale ce vizează proprietarii şi beneficiarii finali ai băncilor, precum şi factorii de decizie care exercită controlul asupra băncilor, în special prin impunerea cerinţelor adecvate de conformitate ale proprietarilor băncilor, inclusiv a proprietarilor beneficiari finali.”

Despre Banca de Economii

„După ce a avut loc recapitalizarea „Băncii de Economii” (BEM), BNM trebuie să asigure în continuare un nivel foarte înalt de supraveghere a activităţii băncii până la momentul normalizării situaţiei şi să se abţină de la orice favorizări de ordin regulatoriu ale băncii. Deşi cota de participare în capitalul social al băncii s-a redus, Guvernul trebuie să-şi asigure o prezenţă solidă în Consiliul de administraţie al BEM, pentru a fi protejat interesul public.”

Mastercard: Olanda, Australia, Suedia, Marea Britanie, Canada, Franța și Belgia – țările aflate la etapa „aproape fără numerar”

Numerarul continuă să persiste la nivel mondial chiar dacă populația are la dispoziție multe opțiuni diferite de plată. Astăzi, în jur de 85% dintre tranzacțiile de plăți din retail sunt efectuate în numerar, ceea ce echivalează cu 60% din valoarea totală a tranzacțiilor din retail, scrie nocash.info.ro cu referire la MasterCard.

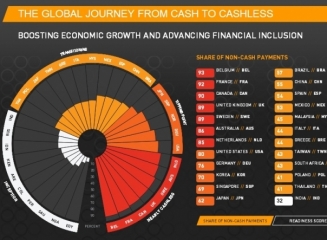
În cel mai recent studiu al său, intitulat “The Global Journey from cash to cashless”, MasterCard analizează evoluția tiparelor în comportamentul de plată al consumatorului din 33 de țări, dezvoltate și în curs de dezvoltare. Acestea acoperă 5 mari regiuni ale globului și dețin peste 85% din PIB mondial.

Datele MasterCard relevă faptul că până și în cele mai avansate țări în adoptarea metodelor alternative de plată, chiar dacă plățile în numerar au coborât și sub 10%, ca pondere în valoarea tranzacțiilor, tranzacțiile în numerar continuă să dețină o cotă de cel puțin 40% în numărul total de tranzacții.

De asemenea, cifrele arată că în lupta împotriva numerarului nu cardul este principala “armă”. În numărul total de tranzacții, dintre toate metodele de plată alternative, debitul direct este cel mai utilizat indiferent dacă vorbim, de țările nordice (Suedia și Olanda), Marea Britanie, Canada sau chiar SUA, locul de naștere al cardurilor.

Un caz special este Franța, una dintre puținele țări cu o pondere a numerarului în valoarea tranzacțiilor de numai 7%. Aici însă cecurile sunt a doua metodă de plată, dacă luăm în calcul valoarea tranzacțiilor, devansând net cardurile. Cecurile sunt înaintea cardurilor de debit și din punct de vedere al numărului de tranzacții. Franța a rămas singura țară, dintre cele dezvoltate, în care cecurile continuă să fie extrem de populare.

În rezultatul studiului, MasterCard a evidențiat 4 etape în care pot fi încadrate cele 33 de țări studiate:

Începutul / întemeierea: țările acestea încep „călătoria” de la la cash la o societate fără numerar. Multe din aceste țări încă construiesc infrastructura necesară pentru a scăpa de cash. Țările incluse la această etapă: Egypt, Nigeria, Arabia Saudită, Peru, Columbia, Emiratele Arabe Unite, Kenya, Indonesia, Federația Rusă, India.

Tranziția: la această etapă țările și-au creat infrastructura necesară pentru a scăpa de numerar și schimbă ponderea plăților de consum destul de rapid. Țările aflate la această etapă: Thailanda, Polonia, Africa de Sud, Taiwan, Grecia, Italia, Malayesia, Mexico, Spania, China, Brazilia.

Tipping point: la această etapă țările au trecut majoritatea plăților de larg consum la metode fără numerar, dar utilizarea cash-ului persistă în retail. Țările aflate la această etapă: Japonia, Sinagpore, Korea, Germania și SUA.

Aproape fără numerar: țările din această categorie au trecut cea mai mare majoritate a plăților la metode fără numerar. Multe țări înregistrează creșteri în utilizarea soluțiilor pentru plățile de valoare mică, cum ar fi PayPass. Țările aflate de această etapă: Olanda, Australia, Suedia, Marea Britanie, Canada, Franța și Belgia.

Banca Vaticanului și-a publicat rezultatele financiare pentru 2012: profit net de 86,6 milioane euro

Banca Vaticanului – Istituto per le Opere di Religione (IOR) – a înregistrat în 2012 un profit net de 86,6 milioane de euro, de patru ori mai mare decât cel din 2011, ceea ce i-a permis să aducă o contribuție de 54,7 milioane de euro la bugetul Sfântului Scaun, arată datele publicate recent de IOR, informează money.ro cu referire la AFP.

Pentru prima dată în istoria sa, Banca Vaticanului a publicat recent rezultatele sale anuale pe pagina sa de Internet, o etapă în politica de creștere a transparenței promovată de noul președinte al instituției, germanul Ernst von Freyberg, după ce în trecut IOR a fost acuzată de spălare de bani.

Potrivit unui comunicat de presă, anul trecut clienții au încredințat IOR fonduri în valoare de 6,3 miliarde de euro în timp ce IOR a acordat împrumuturi de 25,8 milioane de euro. De asemenea, raportul arată că, în 2012, IOR deținea 41,3 milioane de euro în aur, metale și monede prețioase la care se adaugă o companie imobiliară și de asemenea a primit sub formă de donație două proprietăți imobiliare în valoare de 1,9 milioane de euro.

”Rămânem fideli angajamentului nostru de a garanta transparența activităților noastre, răspunzând așteptărilor legitime ale bisericii catolice, ale autorităților Vaticanului și clienților noștri”, a explicat Ernst von Freyberg. Pentru 2013 „ne așteptăm la un an marcat de cheltuieli extraordinare legate de procesul de reformă și reorganizare precum și de efectele creșterii ratelor dobânzilor”, a adăugat Ernst von Freyberg.

Banca Vaticanului a fost înființată în 1942 de Papa Pius al XII-lea. IOR are 114 angajați care gestionează sistemul de pensii al Vaticanului în timp ce baza sa de clienți s-a redus de la 21.000 în 2011 la 18.900 în 2012 ca urmare a închiderii conturilor inactive. Printre clienții IOR se numără ordinele religioase, birourile Vaticanului, ambasadele și angajații lor, cardinalii, episcopii și preoții precum și ambasadele acreditate la Sfântul Scaun.

Autoritățile europene pentru combaterea spălării banilor au descoperit că IOR nu au reușit să respecte standardele privind lupta împotriva infracțiunilor financiare. În 2009, Banca Vaticanului a fost acuzată de spălare de bani, iar în 2010 procurorii italieni susțineau că IOR a încălcat în mod deliberat legea italiană în privința evaziunii fiscale, „cu scopul de a ascunde proprietatea, destinația și originea capitalului”.

Una dintre ultimele decizii luate de Benedict al XVI-lea, înainte de a renunța la pontificat, în luna februarie 2013, a fost numirea unui aristocrat german, Ernst von Freyberg, în funcția de președinte al Băncii Vaticanului.

Condițiile de piață al sectorului retail banking în Republica Moldova

0

Retail banking este un termen bancar ce se referă la diviziunea băncilor comerciale care se ocupă în exclusivitate cu persoanele fizice și cu micul business. Retail banking-ul este fața vizibilă al băncilor pentru publicul larg, cu filiale și agenții situate în majoritatea orașelor mari. În Republica Moldova la moment nu există bănci care se concentrează în exclusivitate doar pe clientela retail, pentru că retail banking-ul nu este la fel de profitabil precum ar fi corporate banking-ul. Toate băncile comerciale din Republica Moldova sunt universale și acestea se concentrează atât pe vânzarea produselor și serviciilor persoanelor fizice, atât și persoanelor juridice.

În Republica Moldova sunt 14 bănci comerciale care compun o rețea de 1,272 subdiviziuni, dintre care 335 sunt filiale, 935 agenții și 2 puncte de schimb valutar. Majoritatea filialelor sunt situate în centrele raionale și în cele mai mari orașe ale țării printre care se numără Chișinău, Bălți și Cahul. Moldova Agroindbank este banca cu cele mai multe filiale, căreia îi revin 69 de filiale. A doua bancă cu cele mai multe filiale este Moldindconbank cu 45 de filiale, iar a treia bancă este Mobiasbanca Groupe Societe Generale cu 41 de filiale. Băncii de Economii îi revin doar 37 de filiale, însă această bancă se plasează în top după numărul agențiilor, care atinge cifra de 533 de unități.

Filialele sunt unități teritoriale operative ale băncilor cu o relativă autonomie de gestiune, acestea sunt subordonate fie centralei, fie sucursalei băncii. Agențiile bancare sunt puncte de lucru al filialelor, fiind direct subordonate acestora. Agențiile sunt plasate în spații aglomerate cu scopul apropierii de clienți. Agențiile spre deosebire de filiale nu permit acordarea creditelor, acordarea serviciilor de consulting, prestarea serviciilor aferente la credit, prestarea serviciilor de casierie și de decontări, precum și alte servicii bancare complexe.
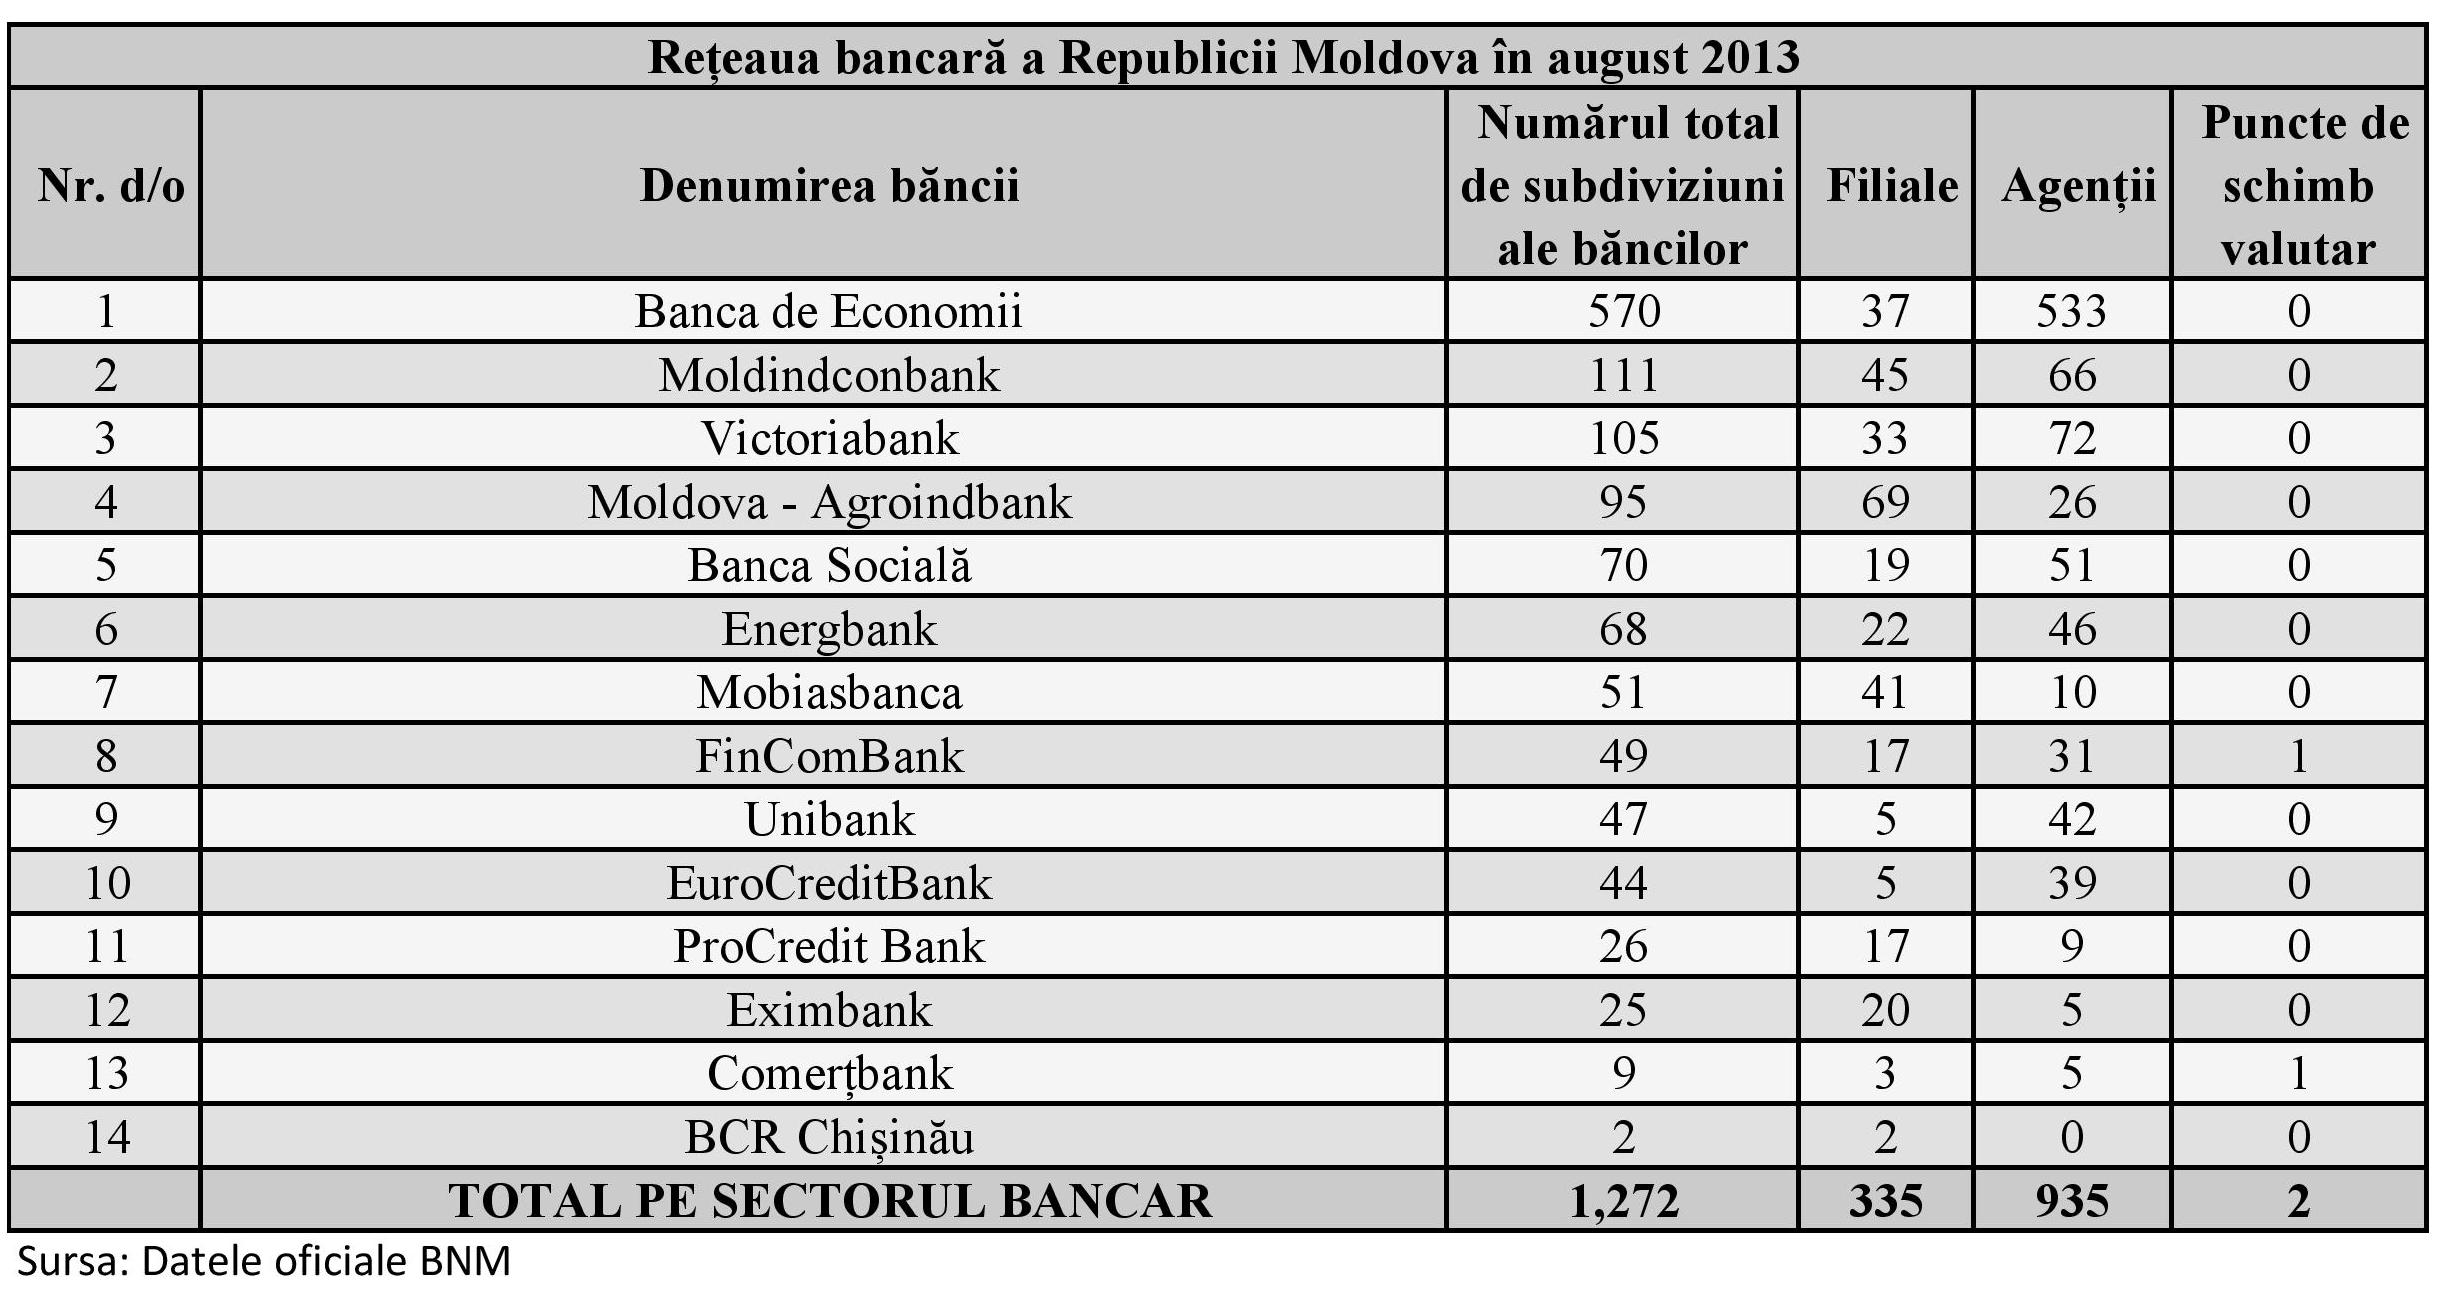
Sub termenul de retail banking se subînțelege relațiile directe dintre bancă și client încă de la prima colaborare. Această relație este esențială pentru bancă și de aceea banca va face totul posibil pentru a prelungi această relație profesională. Pentru aceasta băncile comerciale elaborează strategii de atragere a clientelei prin diferite metode de marketing și prin crearea relațiilor profesionale de lungă durată. Băncile la rândul lor sunt instituții financiare care tind să genereze profit, iar pentru a maximiza profiturile acestea propun clienților un spectru larg de servicii și produse.

Produsele și serviciile standard de retail prezintă: deschiderea conturilor curente, cardurile bancare, depozitele la termen, creditele, cecurile bancare, transferurile Swift și transferurile rapide, gestionarea cardurilor bancare, safeurilor bancare, servicii de investiții, precum și alte servicii ce ajut[ consumatorii în viața de zi cu zi.

Retail banking-ul este o piață extrem de competitivă. Majoritatea oamenilor au nevoie de aceste servicii și de regulă aceștia analizează piața pentru a găsi banca ce oferă cele mai avantajoase stimulente, rate, oferte, dar și siguranță. Retail banking oferă posibilitatea consumatorilor să plaseze toate conturile sale la o singură bancă, ceea ce este si foarte confortabil datorită conlucrării cu o singură instituție financiară și datorită economisirii efortului și timpului pierdut. Băncile oferă o gamă foarte variată de servicii, de aceea acestea se străduie să creeze un ghișeu unic pentru a crește loialitatea clienților și pentru a se asigura cu un flux constant de clienți. În Republica Moldova ghișeul unic pentru retail banking este departamentul persoane fizice, situat în majoritatea filialelor băncilor comerciale.

În practica internațională unele bănci au adoptat sistemul drive-through (conduce prin), care mai târziu a fost preluat cu succes de rețelele de fast food, dintre care cea mai populară este McDrive de la gigantul McDonald’s. Pentru prima dată acest sistem a fost folosit de City Center Bank în SUA în anul 1928. În acel moment conceptul drive-through lucra non-stop și acesta dispunea servicii de deschidere, suplinire și retragere al numerarului din depozite la termen.

Extinderea serviciilor bancare și modernizarea acestora oferă de asemenea, mai multe oportunități pentru bancă de a crea profit, dar și de a oferi produse competitive pe piață. Din punctul de vedere al consumatorilor aceasta este foarte avantajos datorită micșorarării prețurilor și creșterea calității produselor bancare ce este bazată pe competiție directă. Băncile pot concura privind ratele dobânzilor, privind oferirea unor servicii gratis precum ar fi internet-banking sau mobile banking. Unele dintre ele chiar oferă stimulente speciale pentru clienții ce trec la banca de la rivali, precum ar fi bonusurile acordate la transferul de fonduri de la banca rivală pentru crearea unui cont nou.

Retail bankingul poate crea relații profesionale dintre client și bancă care pot dura o viață întreagă și chiar se pot transmite din generație în generație. Băncile de regulă își răsplătesc clienții pentru loialitate prin bonusuri, reduceri, premii pentru întrebuințarea produselor sale, scutiri sau chiar servicii gratuite.

Conform datelor oficiale al BNM pentru semestrul I al anului 2013 s-au aflat în circulație 1.086.754 de carduri bancare, 9.984 de POS-uri și 986 de bancomate. Numărul cardurilor bancare continuă să crească an la an ceea ce arată o creștere benefică al industriei retail și o creștere eficientă împotriva evaziunilor fiscale. Majoritatea bancomatelor sunt concentrate în cele mai mari orașe ale țării, iar unele sate și localități au acces la bancomate doar la câțiva km de ei. Soluția utilizată de băncile comerciale este retragerea banilor prin POS terminale la agențiile băncilor sau la oficiile poștelor. Aceste metode primare pentru lumea contemporană doar accentuează o industrie retail slab dezvoltată.

Comparativ cu retail banking-ul țărilor din UE, industria retail din Republica Moldova este încă în prag de dezvoltare. Tehnologiile noi bancare din Repubica Moldova au rămas ani în urmă chiar față de vecinii noștri. Deși abia 2 ani în urmă în România a apărut primul card contactless, până la sfârșitul acestui an se estimează că numărul acestora va depăși 500.000 de unități. În Republica Moldova nici-o bancă comercială nu emite carduri de tip contactless, însă s-ar putea ca în următoarele 3-6 luni să se producă această premieră pe piața bancară. Deși cardul contactless este relativ nou, băncile românești deja oferă un concept nou, cardurile cu display. România este a 3-a țară din lume al cărei sistem bancar a introdus pe piață cardul cu display.

Cetățenii statelor din UE sunt foarte apropiați de băncile lor. Oamenii încep să folosească și să depindă de produsele bancare mai mult ca niciodată. Bancnotele încep să dispară, iar numărul tranzacțiilor cashless crește de la an la an cu rate colosale. Suedia spre exemplu are o rată a plăților cashless colosală de 97%, comparativ cu media pe UE de aproximativ 40%. 

Industria retail banking din Marea Britanie este una dintre cele mai competitive piețe din lume. Băncile comerciale lansate în Marea Britanie duc o concurență dură cu cele venite din exterior și chiar cu băncile lansate de cele mai mari grupuri de retail precum ar fi Tesco și Sainsbury. Aceste grupuri de retail au creat unele din cele mai mari rețele de supermarketuri din lume. Piața retail din Marea Britanie este considerată una dintre cele mai inovative din lume, iar băncile comerciale adoptă cele mai noi tehnologii din industria retail banking. În ultimele perioade băncile din Marea Britanie pun mai mult accent pe siguranța produselor și a resurselor financiare a clienților săi.

Băncile comerciale din Republica Moldova nu par să fi creat o strategie clară pentru dezvoltarea industriei retail. Majoritatea profiturilor câștigate de bănci sunt din industria corporate, de aceea acestea acordă puțină atenția și efort clienților retail. Pentru o serie de piețe care sunt slab avansate tehnologic cum ar fi cea a Republicii Moldova, o influență foarte mare în definitivarea unei strategii de dezvoltare va avea organizarea unor evenimente de impact la marele public ce ține de educarea financiară al populației și de prezentare al tehnologiilor și avantajelor pe care acestea le pot avea în viața cotidiană.

La moment cele mai mari bănci locale se află în proces de transformare și adaptare al retail banking-ului, implementând tehnologii standardizate la cele europene. Pentru a se adapta noilor cerințe de pe piață și pentru a perfecționa calitatea produselor și serviciilor bancare, băncile trebuie să plaseze investiții costisitoare. În Republica Moldova industria retail banking este încă prag de dezvoltare datorită lipsei unei strategii clare de dezvoltare, al educației financiare al cetățenilor de rând, a insuficienței tehnologiilor noi, produselor și serviciilor standardizate la cele europene.

Autor: Liviu Guțuleac

Moldova Agroindbank – cea mai bună bancă comercială din Moldova

0

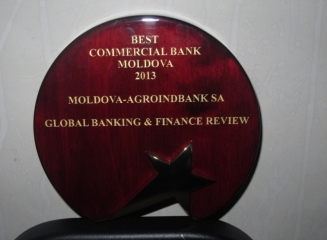
Influenta publicaţie internaţională Global Banking & Finance Review a conferit BC „Moldova Agroindbank” titlul de “Cea mai bună bancă comercială din Moldova, în anul 2013”. Aprecierea s-a bazat pe expertiza indicatorilor financiari ai activităţii băncii, inclusiv active, credite şi depozite, reţeaua de distribuţie, diversitatea şi accesibilitatea produselor şi serviciilor, responsabilitatea socială corporativă.

În comunicatul făcut public de Global Banking & Finance Review se arată: “Moldova Agroindbank” este cea mai mare instituție de finanțare din sistemul bancar din Republica Moldova, având un rol important în accelerarea și susținerea proceselor economice, implementarea unor programe sociale de importanță națională și dezvoltarea de servicii bancare performante. Graţie perfecţionării sale constante şi îmbunătățirii calitative continue, banca deține mai bine de 22 de ani întâietatea de necontestat pe piața bancară”.

În special, în comunicat se arată că MAIB domină topurile de eficienţă bancară din Moldova și deține cea mai înaltă poziție pe principalele segmente de activitate (active – 19,2%, credite -20,6%, depozite – 19,2% la 30 iunie 2013). Banca are una din cele mai mari rețele de sucursale, agenții, ATM-uri, POS-terminale, oferind avantajul de proximitate, confort și accesul permanent la serviciile sale bancare.

În mod special se arată rolul semnificativ al Moldova Agroindbank la dezvoltarea și îmbunătățirea relațiilor cu partenerii financiari străini, la promovarea imaginii țării pe plan internaţional.

Titlul de Cea mai bună bancă comercială din Moldova, în anul 2013, oferit de Global Banking & Finance Review, face parte din şirul numeroaselor distincţii obţinute de MAIB în toţi anii de activitate. Performanțele sale bancare au fost recunoscute de către asemenea instituții și publicații internaționale de specialitate, precum: The Banker, Euromoney, Global Finance, БанкирЪ, etc. 

Citat de Global Banking & Finance Review, Preşedintele Moldova Agroindbank, Serghei Cebotari a menţionat:

„Rezultatele înregistrate de Moldova-Agroindbank pe parcursul activității sale confirmă că MAIB promovează un business inteligent de înaltă performanţă care constă din activitatea în echipă excelentă, din nivelul înalt de responsabilitate socială, dând dovadă de flexibilitate, putere, stabilitate, profesionalism”.

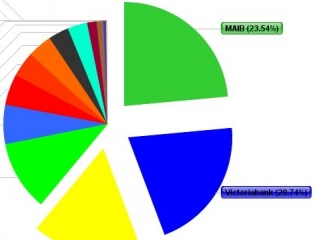
(grafic) Top bănci la depozite atrase de la populație: MAIB, Victoriabank și MICB dețin peste 61% din piață

0

Banca Națională a Moldovei a făcut publice datele privind volumul depozitelor atrase de bănci la data de 31 august 2013 și repartizarea acestora pe fiecare bancă comercială.

Astfel, la sfârșitul lunii august, depozitele persoanelor fizice totalizau 28,43 miliarde lei, cu 0,56 miliarde mai mult decât la sfârșitul lunii iulie.

De asemenea s-a mărit și volumul depozitelor persoanelor juridice – de la 13,37 miliarde lei în iulie la 14,48 miliarde la sfârșitul lunii august.

Liderii la volumul depozitelor atrase de la populație au rămas aceeași: Moldova Agroindbank (6,69 miliarde lei), Victoriabank (5,9 miliarde lei) și Moldindconbank (4,76 miliarde lei). Aceste 3 bănci totalizează peste 61% din totalul depozitelor persoanelor fizice.

Următoarele 4 poziții sunt ocupate de Banca de Economii, Banca Socială, Mobiasbanca Groupe Societe Generale și ProCredit Bank, care a reușit să depășească Eximbank la sfârșitul lunii august (vedeți graficul).

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde aveți posibilitatea să comparați depozitele și să alegeți cele care se potrivesc cerințelor Dvs.

Presiunile asupra băncilor elvețiene continuă, acestea ar putea concedia 7.000 de angajați

Băncile de servicii private din Elveţia se pregătesc pentru 7.000 de concedieri pe plan local şi deschiderea de sucursale sau subsidiare în statele Uniunii Europene, dacă UE va adopta un proiect de directivă privind infrastructura pieţelor financiare, scrie Ziarul Financiar cu referire la Financial Times.

Asociaţia băncilor din Elveţia, SBA, a avertizat că pierderea unui număr mare de locuri de muncă pe plan local este inevitabilă dacă directiva pieţelor de instrumente financiare va fi adoptată. Directiva ar obliga băncile elveţiene să înfiinţeze sucursale sau subsidiare în statele UE pentru a deservi clienţii în regim onshore.

Directorul pentru afaceri europene al SBA, Stefan Hoffmann, a declarat că băncile mari se vor putea adapta noilor reguli, însă instituţiile mici şi mijlocii nu dispun de resursele financiare pentru a deschide sucursale şi subsidiare în UE.

Băncile private elveţiene administrează active de 1.000 miliarde franci elveţieni (peste 800 miliarde euro) deţinute de clienţi din UE.

„Băncile mari rezolvă această problemă la costuri ridicate, prin înfiinţarea de subsidiare şi sucursale în Europa, însă această variantă nu este disponibilă şi băncilor mici. Există un pericol real ca acesta să fie nevoite să se închidă”, a afirmat Hoffmann, citat de Financial Times.

Noile reglementări UE vor accentua presiunile asupra industriei serviciilor bancare private din Elveţia, atacată deja de numeroase guverne în campanii de combatere a evaziunii fiscale şi a practicilor de evitare a plăţii taxelor. Presiunile au condus la închiderea a 16 bănci private elveţiene în acest an, potrivit unui consultant elveţian.

SBA anticipează că directiva va conduce la ieşiri semnificative de active din sistemul bancar elveţian şi un transfer masiv de locuri de muncă din Elveţia către alte state UE.

Sectorul băncilor de servicii private din Elveţia are aproximativ 20.000 de angajaţi care se ocupă de administrarea activelor deţinute de entităţi străine, potrivit datelor SBA.

SBA încearcă să determine autorităţile europene să modifice textul proiectului de directivă înainte de adoptarea variantei finale, la sfârşitul anului.