Acasă Blog Pagina 681

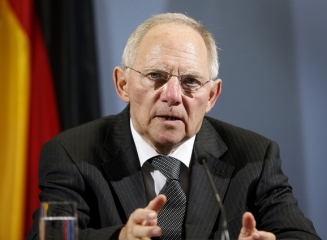
Ministrul german de finanțe: „Noul mecanism de salvare a băncilor va fi suficient de eficient pentru a fi pus în aplicare într-un week-end”

Miniștrii de finanțe din zona euro au ajuns săptămâna trecută la un acord privind Mecanismul Unic de Rezoluție (SRM) prin intermediul căruia vor fi salvate băncile europene cu probleme începând de anul viitor, dar care este apreciat ca fiind prea greoi și birocratic pentru a fi eficient și a revigora încrederea în bănci. O formă finală, cu posibile îmbunătățiri, urmează însă să fie aprobată de Parlamentul European, transmite bancherul.ro.

Mecanismul Unic de Rezoluție (SRM), împreună cu Mecanismul Unic de Supraveghere (SSM) și Mecanismul Unic de Garantare a Depozitelor, constituie cei 3 piloni de bază ai planificatei uniuni bancare din zona euro.

Noul plan are menirea de a evita pe viitor situații ca acelea din Grecia, Irlanda și Cipru, când băncile din aceste țări s-au prăbușit și au dus statele în pragul falimentului, acestea fiind salvate de instituțiile financiare internaționale conduse de FMI.

Noul mecanism pentru salvarea băncilor este considerat greoi și dificil de implementat, după cum precizează Reuters, din cauza faptului că Germania nu dorește ca pentru salvarea băncilor falimentare să plătească toate țările europene, dintr-un fond comun.

Procedura salvării unei bănci va fi următoarea: Banca Centrală Europeană, cea care va prelua supervizarea băncilor europene de anul viitor, va fi cea care va declara o bancă in stare de dificultate, după care Mecanismul de Rezoluție, Comisia Europeană și țările din zona euro vor trebui să stabilească un acord comun de salvare.

Ministrul german de Finanțe, Wolfgang Schaeuble, a declarat că noul mecanism de salvare va fi suficient de eficient pentru a fi pus în aplicare într-un week-end, astfel încât o bancă în pericol de faliment vineri să poată funcționa iar normal luni.

El însa s-a opus ca băncile să fie salvate direct din fondul european de salvare, denumit Mecanismul European de Stabilitate (ESM), cu rezerve în valoare de 500 de miliarde de euro. Pentru a salva o banca în dificultate, banii trebuie ceruți la ESM de către țara în care funcționează respectiva bancă, urmând o procedura umilitoare și cu anumite condiții.

Ceea ce reprezintă o deviație de la scopul inițial al unei uniuni bancare, acela ca guvernele în dificultate să fie ajutate să salveze băncile care pot pune în pericol solvabilitatea unei țări, așa cum se întâmplă în Statele Unite, unde guvernul federal poate transfera fonduri pentru a ajuta un stat care are nevoie de ajutor.

În schimb, băncile în pericol de faliment vor fi salvate de celelalte bănci, care vor contribui la Fondul Unic de Rezoluție cu fonduri totale de 55 de miliarde de euro în următorii 10 ani.

Până atunci, dacă nu vor exista suficienți bani din taxe, guvernele vor putea impune mai multe taxe pe bănci sau ar putea utiliza bani publici. Dacă un guvern nu are suficienți bani, va putea împrumuta de la ESM (Mecanismul European de Stabilitate), cum a făcut Guvernul de la Madrid pentru a recapitaliza băncile spaniole în 2012.

Comisarul european pentru piață internă și servicii Michel Barnier, și-a exprimat nemulțumirea cu privire la forma acordului: „În comparație cu propunerea originală, am nemulțumiri, aș fi vrut ca unele lucruri să se decidă altfel”, a declarat el.

Și Banca Centrală Europeană a pledat pentru un sistem mai simplu de salvare a băncilor. Parlamentul European va stabili însă forma finală a mecanismului, iar dorința este să se evite situații neplăcute ca acelea prin care au trecut Dexia si Fortis.

Expert-Grup: Independența Băncii Naționale a Moldovei este în pericol?

0

Centrul analitic independent Expert-Grup publică un document de analiză și prognoză economică care cuprinde evaluarea independenței Băncii Naționale a Moldovei și o serie de recomandări pentru sporirea independenței și transparenței BNM. Vă prezentăm mesajele cheie elaborate de către Expert-grup.

În ultima perioadă, Banca Națională a Moldovei (BNM), care stabilește și promovează politica monetară și valutară în Republica Moldova și are obiectivul fundamental de asigurare și menținere a stabilității prețurilor, a fost supusă mai multor presiuni din partea altor instituții ale statului. De regulă, acțiunile au avut drept scop intervenirea indirectă din partea Guvernului și Parlamentului în procesul decizional din cadrul băncii, sfidând bunele practici internaționale privind independența băncilor centrale. Printre recentele tentative de acest gen poate fi menționată hotărârea Curții Constituționale de la 1 octombrie 2013 de a declara drept neconstituționale prevederile din Legea cu privire la BNM conform cărora unele acte ale băncii BNM nu puteau fi suspendate. O altă inițiativă recentă din partea Guvernului, dar la care ulterior s-a renunțat, viza Proiectul de Lege cu privire la crearea comitetului de stabilitate financiară prin care Guvernul putea da ordine directe BNM.

Acțiunile respective riscă să afecteze negativ stabilitatea prețurilor și, respectiv, creșterea economică și bunăstarea populației, din cauza subminării eficienței politicii monetare promovate de către BNM. Conform experienței altor state și a evidențelor empirice internaționale, nivelul de independență a băncilor centrale este corelat negativ cu nivelul și volatilitatea inflației. Prin urmare, cu cât băncile centrale sunt mai vulnerabile la presiunile din parte actorilor politici, cu atât eficiența politicilor monetare este mai slabă, iar efectele adverse asupra economiei sunt evidente: erodarea puterii de cumpărare a populației, descurajarea investițiilor productive (pe termen lung) în favoarea celor speculative (pe termen scurt), distorsionarea sistemului de impozitare și scumpirea creditelor.

Nivelul de independență al BNM este estimat cu un scor mediu de 0,64 din 1,00 puncte maxim, principalele lacune fiind atestate la capitolul independenței instituționale (0,45 din 1,00 puncte maxim). Actele normative adoptate de BNM sunt supuse procedurii de expertiză juridică și înregistrare în Registrul actelor departamentale, efectuată de Ministerul Justiției. În virtutea efectelor atribuite acestei proceduri, intrarea în vigoare a actelor normative ale BNM este condiționată de rezultatele expertizei juridice și de înregistrarea actelor normative ale BNM în Registrul actelor departamentale. Procedura poate dura prea mult timp, fapt ce subminează capacitatea băncii de a reacționa prompt la anumite riscuri din sistemul bancar și, totodată, expune banca centrală la eventuale presiuni din partea actorilor politici. O altă latură problematică ține de independența personală și financiară, fiind apreciate cu 0,60 și, respectiv, 0,63 din 1,00 puncte maxim. Printre principalele probleme pot fi menționate: obligativitatea BNM de a aproba devizul de cheltuieli în baza unui regulament coordonat cu comisia parlamentară de profil; obligarea BNM de a transfera o parte din profitul net în bugetul de stat; lipsa restricțiilor privind procurarea de către BNM a valorilor mobiliare de stat pe piața secundară; membrii Consiliului de Administrație, cu excepția Guvernatorului, pot fi destituiți relativ ușor din funcție (cu o majoritate simplă de voturi în Parlament).

O bună parte din neajunsurile menționate pot fi eliminate în rezultatul adoptării unor acte legislative care la moment se află în proces de examinare în Parlament, dar adoptarea cărora se tărăgănează. În particular, este vorba despre proiectul legii nr. 487 și nr. 537 pentru modificarea și completarea legii cu privire la Banca Națională a Moldovei. Potrivit acestora, BNM va putea aproba în mod independent devizul de cheltuieli, se exclude obligativitatea virării în bugetul de stat a 50% din profitul băncii pentru distribuire, se specifică mai clar independența instituțională și personală a BNM, se exclude obligativitatea consultării cu Guvernul pe marginea stabilirii regimului cursului valutar, precum și se îmbunătățește corporativă a băncii centrale. Totodată, pentru a evita suspendarea actelor BNM din interese politice s-a propus completarea Legii cu privire la BNM cu prevederea conform căreia contestarea poate fi făcută în termen de 30 de zile la Consiliul de Administrație a băncii, prin depunerea unei cereri prealabile. O altă completare importantă a proiectului de lege este faptul că cererile de contestare a actelor BNM se examinează de instanța de judecată doar sub aspectul procedurii de adoptare. Tergiversarea adoptării de către Parlament a acestor prevederi ar putea indica asupra lipsei de interes din partea actorilor politici de a ceda anumite pârghii importante prin care aceștia pot crea presiuni asupra BNM.

Înlăturarea deficiențelor privind independența BNM este o precondiție esențială pentru asigurarea stabilității prețurilor pe termen lung. În acest sens, cadrul legal și instituțional trebuie să stabilească reguli mai clare conform cărora banca centrală interacționează cu alte instituții ale statului. Totodată, este necesar de eliminat multiplele pârghii care expun BNM la riscul unor eventuale presiuni din partea actorilor politici. Aceasta ține de asigurarea autonomiei instituției în adoptarea devizelor de cheltuieli, asigurarea unor criterii clare cu privire la condițiile de suspendare din partea instanțelor de judecată a actelor normative ale BNM, eliminarea obligativității avizării actelor BNM la Ministerul Justiției, specificarea interdicțiilor de deținere a unor funcții înalte în instituțiile publice și financiare private de către membrii organelor de conducere ai băncii centrale cu ceva timp până și după exercitarea mandatului, precum și alte măsuri menite să fortifice independența BNM.

Fortificarea independenței BNM trebuie să fie corelată cu creșterea nivelului de transparență a activității acesteia. Nivelul de transparență al BNM este estimat cu un scor de 0,70 din 1,00 puncte maxim. La acest capitol au fost depistate anumite devieri de la bunele practici internaționale. Astfel, procesele verbale ale ședințelor Consiliului de Administrație sunt publicate cu o întârziere de 6 luni, nu sunt publicate sondajele privind așteptările inflaționiste ale populației și agenților economici, precum și modelele utilizate la prognozarea inflației. Totodată, BNM ar putea să valorifice mai bine resursele și potențialul în ceea ce privește intensificarea activității de cercetare în diverse domenii macroeconomice și macrofinanciare.

Autoritățile trebuie să trateze problema independenței și transparenței BNM în mod complex, evitând soluționarea izolată doar a unor lacune depistate. Chiar dacă banca beneficiază de un nivel relativ înalt de independență operațională (scor: 0,87 din 1,00 puncte maxim), aceasta este subminată de deficiențele menționate la capitolul independenței instituționale, personale și financiare. Drept rezultat, suferă întregul proces decizional și eficiența politicii monetare promovate de către BNM.

Fortificarea independenței BNM se înscrie și în procesul de ajustare la normele și practicile UE în domeniu. Astfel, este necesar de ajustat cadrul regulator autohton la principiile de funcționare a Băncii Centrale Europene (BCE), Tratatul privind funcționarea Uniunii Europene și la concluziile Rapoartelor de convergență ale BCE. În ultima instanță, independența băncilor centrale este un pilon fundamental al oricărui sistem de economie de piață și este o precondiție esențială pentru aderarea la UE.

Vedeți documentul integral elaborat de către Expert-Grup.

România și-a exprimat intenția de a participa la Uniunea Bancară

Preşedintele Traian Băsescu a declarat, vineri, că în cadrul Consiliului European a afirmat intenţia României de a participa la Uniunea Bancară, având în vedere că 75% din piaţa bancară a României este ocupată de bănci din zona euro, transmite Mediafax.

Traian Băsescu a mai anunţat că în cadrul Consiliului a constatat că a fost adoptat regulamentul privind Mecanismul unic de Rezoluţie bancară, ceea ce înseamnă că cei 2 piloni au în acest moment, regulament.

„Primul era Regulamentul de Supraveghere bancară, iar cel de-al doilea regulament, care lipsea, era Regulamentul de rezoluţie bancară. Speranţa este că va fi validat de Parlament, în aşa fel încât, din 2015, Uniunea Bancară să poată funcţiona”, a spus şeful statului.

Preşedintele a mai arătat că 2014 va fi un an în care vor fi evaluate băncile din zona euro în primul rând.

„Cu această ocazie, am afirmat intenţia României de a participa la Uniunea Bancară, având în vedere că pe piaţa bancară a României îşi desfăşoară activitatea cele mai multe bănci din zona euro, 75% din piaţă fiind ocupată de bănci din zona euro”, a spus şeful statului.

Fraudă de proporții deosebite în SUA: 40 milioane de carduri afectate de un atac al hackerilor

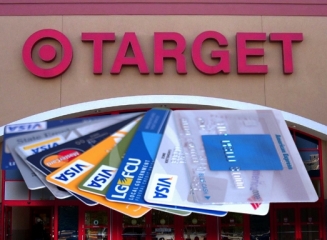
Nu mai puțin de 40 de milioane de carduri de credit si de debit tip Visa sau MasterCard folosite de americani în perioada promoțiilor care au precedat sărbătorile de final de an la magazinele Target Corp, a treia mare rețea de supermarketuri din SUA, au fost afectate de un atac informatic al hackerilor, scrie bancherul.ro.

Lanțul de supermarketuri Target, împreună cu serviciile secrete americane și cu o divizie de investigații a Verizon Communications, derulează o anchetă pentru a afla câte carduri au reușit hackerii să fure cu scopul de a fura banii din conturile atașate.

Acesta este al doilea cel mai mare caz de fraudă cu carduri din istoria Statelor Unite, după cel din 2005 de la retailerul TJX Cos, care a afectat 45,7 milioane de utilizatori de carduri. Cazul ridică serioase semne de întrebare cu privire la siguranța utilizării cardurilor pentru plata cumpărăturilor în magazine, afectând astfel încrederea utilizatorilor de carduri în acest mijloc de plată.

Președintele Target, Gregg Steinhafel, a postat ieri pe site-ul lanțului de magazine Target un mesaj în care precizează că atacul hackerilor a avut loc în perioada 17 noiembrie – 15 decembrie 2013 iar clienții afectați vor fi despăgubiți fie de bancă, fie de magazin.

Președintele Target menționează că deocamdată nu există informații dacă hackerii au reușit să fure și PIN-ul fiecărui card introdus de utilizatori în POS-uri atunci când au făcut cumpărături, astfel încât să poată merge la ATM-uri cu carduri-clonă pentru a retrage numerar.

În mesaj se precizează însă că hoții au reușit să fure numele clienților utilizatori de carduri, numărul de pe cardurile de debit sau credit, data expirării cardurilor și codurile CVV de pe spatele cardurilor, adică datele necesare pentru a folosi cardul pentru plățile pe internet.

Aceasta înseamnă că hackerii care au intrat în posesia respectivelor date de pe un card, iar acesta nu a fost blocat între timp de către utilizator, au putut folosi cardul pentru a face cumpărături online, în cazul in care comerciantul online nu a solicitat un cod suplimentar de securitate, precum cel din sistemul 3D Secure implementat de Visa și MasterCard.

Șeful Target mai sfătuiește clienții să-și verifice cardurile și rapoartele de credit iar în cazul în care descoperă tranzacții suspecte să ia legătura cu banca sau cu organizațiile de carduri Visa sau MasterCard.

(grafic) Rata medie a dobânzii la depozitele în lei a persoanelor fizice a coborât la 7,69% în luna noiembrie

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale la sfârșitul lunii noiembrie a anului curent.

Astfel, la sfârșitul lunii noiembrie volumul total al depozitelor (în lei) la termen atrase a constituit 1,62 miliarde lei, în scădere cu 270 milioane lei față de luna precedentă. Persoanele fizice au depus 1,08 miliarde lei, iar cele juridice – 537 milioane lei.

79% din volumul total depus de populație este plasat la un termen de până la 1 an, și respectiv 21% – pe termen lung (mai mare de 12 luni).

Rata medie a dobânzii la depozitele în lei pentru persoane fizice a înregistrat o valoare de 7,69%, în scădere cu 0,06 p.p. față de luna octombrie. De la începutul anului rata dobânzii a coborât cu peste 2 p.p. (vezi graficul).

Cele mai mari randamente au avut depozitele plasate la un termen „mai mare de 5 ani” (10,13%), „de la 2 la 5 ani” (9,14%) și „de la 1 la 2 ani” (8,65%).

Rata medie a dobânzii la depozitele atrase de la populație în valută a constituit 4,42%, rămânând neschimbată față de luna precedentă. Volumul depozitelor populației în valută, recalculat în lei, a însumat 870 milioane lei.

Vedeți în continuare evoluția ratei dobânzii la depozitele în lei și valută atrase de la populație în 2013.

(grafic) Creditele s-au ieftinit în luna noiembrie: rata medie a dobânzii la creditele de consum a coborât până la 12,87%

0

Banca Națională a Moldovei a publicat statistica pentru luna noiembrie a anului curent privind volumul creditelor acordate și ratele medii de dobândă.

Astfel, în luna noiembrie persoanele fizice au beneficiat de credite (în lei) în valoare de 357 mln lei, cu 2 mln mai mult decât în luna octombrie (2013). În aceeași perioadă a anului precedent (noiembrie 2012) suma creditelor acordate persoanelor fizice a totalizat 272 mln lei.

Rata medie a dobânzii la creditele (în lei) acordate populației a înregistrat o valoare de 12,85% în scădere cu 0,49 p.p. față de luna precedentă (vezi graficul).

52% din volumul creditelor acordate în noiembrie persoanelor fizice, reprezintă creditele de consum, care au totalizat – 186 mln lei. Rata medie a dobânzii la creditele de consum a constituit 12,87%, cu 0,46 p.p. mai mică decât în luna precedentă.

De asemenea, populația a beneficiat de credite pentru imobil, per total s-au acordat 76,8 mln lei. Rata medie a dobânzii la creditele imobiliare a coborât până la 9,60% (vezi graficul).

Totodată populația s-a împrumutat și în valută. Creditele acordate în valută (recalculate în lei) au însumat 16,7 mln lei. Rata medie a dobânzii – 7,96%.

Vedeți în continuare evoluția ratei medii a dobânzii pe parcursul perioadei 2012-2013 și evoluția ratei medii la creditele de consum și cele pentru imobil în anul curent.

CaixaBank (Spania) lansează cel mai mare serviciu de plăți contactless cu telefonul mobil din Europa

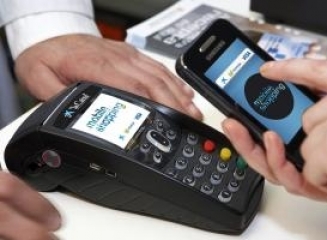
CaixaBank împreună cu Orange, Telefonica, Vodafone și Visa Europe au încheiat un parteneriat pentru a oferi servicii de plăți contactless cu telefonul mobil în Spania. Cei 3 operatori telecom au împreună o baza de clienți care reprezintă peste 80% din piața spaniolă. Serviciul va fi extins și pe alte piețe europene, scrie nocash.info.ro.

Începând cu luna februarie 2014, clienții CaixaBank vor avea posibilitatea să facă plăți contactless cu telefonul mobil rapid și sigur, folosind aplicația pentru plăți contactless. Prin intermediul parteneriatului cu Orange, Telefόnica si Vodafone, datele cardului unui client CaixaBank care se înregistrează pentru serviciul de plăți mobile sunt criptate și stocate în siguranță pe o cartela SIM cu funcționalitate contactless. Clienții vor putea utiliza apoi aplicația CaixaBank mobile banking pentru a-și gestiona mai ușor finanțele și pentru a face plăți contactless oriunde este afișat simbolul contactless Visa.

Banca estimează că, odată cu această lansare, numărul utilizatorilor de plăți digitale va depăși 100.000 într-un an.

“Această lansare de referință constituie încă un exemplu privind capacitatea Visa de a reuni jucători cheie pe piață pentru a oferi consumatorilor din Spania un nou și complex serviciu, pe care dorim să îl extindem în continuare în Spania și pe alte piețe europene”, a declarat Nicolas Huss, CEO, Visa Europe.

Clienții CaixaBank vor putea face plăți contactless cu telefonul mobil la oricare dintre cele peste 325.000 terminale contactless Visa din Spania sau cele 1,2 milioane de terminale contactless Visa din întreaga Europa.

Spania este una dintre piețele cele mai dezvoltate din Europa în ceea ce privește tehnologia contactless, cu peste 15 milioane de tranzacții Visa contactless făcute în ultimele 12 luni. Caixa Bank este o instituție care a făcut istorie în materie de inovație în plățile alternative. În 2010, banca lansa primul pilot de mobile payments din Europa iar în anii care au urmat au lansat cardurile contactless (2011), aplicația de wallet (2012) și un sticker care are la bază serviciul de plăți mobile, Tap Visa (2013).

Serviciul de plăți mobile contactless va fi oferit de CaixaBank începând cu luna ianuarie 2014 clienților Orange, Telefonica si Vodafone care fac frecvent plăți contactless cu cardurile Visa. Serviciul ar urma să fie disponibil pe scară largă în luna februarie 2014.

(video) Marea Britanie va trece treptat la bancnote din polimer, înlocuirea bancnotelor va începe în 2016

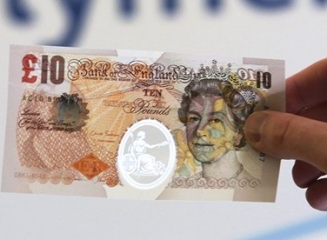
Marea Britanie va înlocui bancnotele din hârtie de 5 lire sterline cu unele din polimer începând din 2016, iar pe cele de 10 lire începând din 2017, a anunţat guvenatorul Băncii Angliei, Mark Carney.

Noile bancnote de 5 lire vor avea imprimată imaginea lui Winston Churchill, iar cele de 10 lire pe cea a scriitoarei Jane Austen, anunță Mediafax.

O decizie asupra eventualei lansări a unei bancnote din plastic de 20 de lire, cu cea mai mare circulaţie, va fi luată „la timpul potrivit”, a spus Carney, citat de cotidianul britanic Financial Times.

Noile bancnote îşi vor păstra design-ul „şi vor combina cele mai bune părţi ale tradiţiei şi progresului”, a spus guvernatorul, adăugând că schimbarea este „o evoluţie naturală”.

Carney a introdus bancnote din plastic şi în Canada, unde a condus banca centrală înainte de a prelua în iulie postul similar din Marea Britanie. Studiul privind trecerea Băncii Angliei la bancnote din polimer a fost iniţiat în urmă cu trei ani, înainte de sosirea actualului guvernator.

Banca centrală a început consultări în urmă cu trei luni, iar în această perioadă a prezentat noile bancnote pentru a convinge populaţia că sunt sigure, au un cost de producţie mai mic şi un impact mai redus asupra mediului decât banii din hârtie.

„Răspunsul la consultare a fost un sprijin covârşitor pentru bancnote din polimer”, a notat Banca Angliei.

Banca intenţionează să contracteze compania Innovia pentru producţia foliilor de polimer pe care ar urma să fie imprimate bancnotele. O astfel de decizie ar reprezenta o lovitură serioasă pentru compania De La Rue, singurul furnizor de bancnote pentru Banca Angliei în ultimul deceniu. De La Rue va păstra, probabil, designul şi imprimarea bancnotelor, activitate care se desfăşoară la o fabrică din Debden, Essex, scrie Financial Times.

Bancnotele din polimer au fost introduse iniţial în 1988 în Australia şi au fost adoptate ulterior de 25 de ţări, inclusiv România. Costurile de producţie sunt mai mari, însă bancnotele din polimer pot fi utilizate o perioadă mai lungă de timp, de două ori şi jumătate mai mult decât cele din hârtie, potrivit băncii centrale britanice. De asemenea, sunt mai greu de falsificat.

youtube placeholder image

(foto) Promsvyazbank a lansat propriul concept de filială modernă – cafea gratis, distracții pentru copii și standarde înalte de deservire

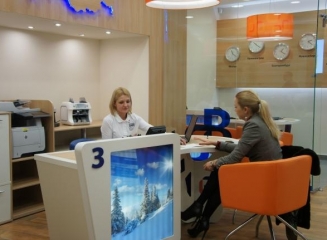
Promsvyazbank (Rusia) a prezentat recent prima sa filială într-un format nou pentru persoanele fizice. Conceptul este de a crea un oficiu/filială prietenos pentru întreaga familie – “Семейный офис”, scrie futurebanking.ru.

Se preconizează ca noua filială să fie un punct de atracție pentru clienți. Aici vizitatorilor li se va oferi o ceașcă de cafea, iar copiii vor fi ocupați cu diferite activități în timp ce părinții beneficiază de o consultație sau solicită un credit.

De afară se poate observa următorul mesaj prietenos (foto) – “Ne-am deschis. Vă așteptăm la o cafea”.

Amenajarea spațiului este bazată pe “eliminarea barierelor” dintre angajați și vizitatori. Filiala este împărțită în mai multe zone: zona de deservire 24/24, casieria, zona de deservire a clienților, zona pentru copii și altele. Nu lipsește “rândul electronic”.

Oficiul oferă acces la internet (wi-fi) gratuit, de asemenea vizitatorii pot utiliza tabletele pentru a căuta informații necesare. La dorință, vizitatorii sunt serviți cu o ceașcă de cafea (gratis). Copiilor li se propune să se distreze jucându-se în Angry Birds – joc devenit “corporativ” pentru Promsvyazbank.

De menționat și standardele de deservire a clienților pe care banca și le impune:

– timp de 3 minute maximum un reprezentant al băncii se va apropia de client;

– timpul de așteptare la apelurile la serviciul support clienți nu va depăși 1 minut;

– orice reclamație despre lucrul băncii va primi răspuns maxim în 3 zile;

– clienții cu copii de până la 7 ani se deservesc fără rând.

Dress-codul pentru angajați: cămașă albă și blugi.

Acesta este un proiect-pilot. Dacă va avea succees la clienți, va fi extins în întreaga țară. Urmăriți în continuare imagini cu noul concept al PSB.

BEM convoacă Adunarea Generală Extraordinară a acționarilor, urmează un audit special al situației financiare

0

Banca de Economii anunță printr-un comunicat despre convocarea Adunării Generale Extraordinare a Acționarilor băncii în data de 09 ianuarie 2014. Decizia a fost luată în data de 11 decembrie de către Consiliul băncii.

Adunarea generală extraordinară va avea loc la oficiul central al Băncii de Economii – mun. Chișinău, str. Columna 115.

Modul desfășurării – prin corespondență.

Ordinea de zi prevede un singur punct – “anunţarea tenderului privind selectarea organizaţiei de audit pentru efectuarea unui audit special al situaţiilor financiare şi unui studiu de diagnostic al Băncii de Economii”.

Materialele pentru ordinea de zi vor fi disponibile începând cu 30 decembrie 2013. Buletinul de vot completat poate fi prezentat personal sau prin poștă la oficiul central al băncii până la data de 09.01.2014, ora 11:00. Detalii pe site-ul Băncii de Economii.