Acasă Blog Pagina 668

Ungaria: Numerarul deținut de populație este în creștere cu 11%, cauza – comisioanele pe tranzacții bancare și alte taxe

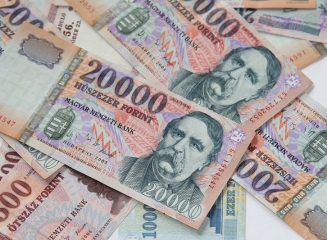
Ungurii deţineau la sfârşitul anului trecut o sumă în numerar record, aceasta având probabil legătură, în opinia analiştilor, cu dorinţa lor de a evita comisioanele pe tranzacţiile bancare şi alte forme de taxe, scrie economica.net cu referire la cotidianul Vilaggazdasag.

Datele preliminare ale băncii centrale ungare arată că, la sfârşitul lui 2013, numerarul deţinut de populaţie ajunsese la 2,6 trilioane de forinţi (8,4 miliarde de euro), cu 11% mai mult decât în 2012.

Banii depuşi în conturi bancare totalizau 2,3 trilioane de forinţi la sfârşitul lui 2013, adică mai mult cu 18% decât în anul precedent. Sumele depuse în conturi curente au depăşit fondurile din depozitele cu dobândă mare, afirmă publicaţia economică.

Potrivit analiştilor citaţi de Vilaggazdasag, introducerea comisioanelor pe tranzacţii anul trecut ar putea fi un motiv pentru care populaţia ţine banii mai mult în numerar. Un alt motiv ar fi dobânzile mici la economii, care sunt de asemenea supuse impozitării cu 16% pentru venitul personal şi 6% la asigurările de sănătate începând din august 2013. În fine, un alt motiv ar fi noua regulă care permite două retrageri de bani lunar de la bancomate fără comision de până la 150.000 de forinţi (482 de euro).

(grafic) Transferurile din străinătate către persoanele fizice au totalizat în ianuarie $91,7 mln

0

Banca Națională a Moldovei a publicat datele pentru prima lună a anului curent privind transferurile de mijloace bănești din străinătate către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

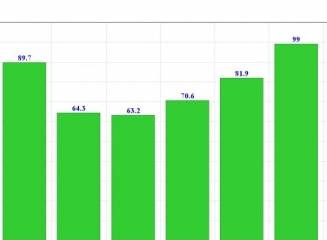
Astfel, în luna ianuarie (2014) suma transferată a constituit $91,7 mln, cu $7 mln mai puțin decât în aceeași perioadă a anului precedent ($99 mln). Dacă să comparăm cu anii precedenți, atunci observăm că în prima lună a 2012 transferurile au totalizat $81,9 mln, în 2011 – $70,6 mln, 2010 – $63,2 mln, 2009 – $64,3 mln, 2008 – $89,7 mln (vedeți graficul).

Datele includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

85% din mijloace bănești au fost transferate prin intermediul Sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Contact, Inter Express, Leader, Money Gram, Poșta Rapidă, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna ianuarie: 38% (euro), 33,5% (ruble rusești) și 28,5% (dolari SUA).

Vedeți în continuare graficul ce ilustrează volumul transferurilor de mijloace bănești în prima lună a anului în perioada 2008 – 2014.

BNM a confirmat mandatele a 6 membri ai Consiliului de administraţie al Victoriabank

0

Banca Naţională a Moldovei (BNM) a confirmat mandatele a şase membri ai Consiliului de administraţie (CA) al BC Victoriabank S.A.

Unul dintre marii acţionari ai băncii a comunicat agenţiei „Infotag” că după aproape 3 luni, Victoriabank are un consiliu de administrație funcţional, care a fost aprobat la Adunarea generală extraordinară din 6 februarie, scrie noi.md.

„Dar pînă la această adunare, Consiliul era într-o stare nefuncţională, pentru că regulatorul pieţei nu confirma mandatele membrilor acestuia pe care acţionarii i-au ales în cadrul Adunării generale extraordinare din 15 noiembrie 2013”, a precizat interlocutorul agenţiei.

Dintre cei 7 membri noi propuşi în Consiliul de administrație, în componenţa lui intră Victor Ţurcan (ex-preşedintele CA, fostul top manager al Victoriabank), Roman Ţurcan (administratorul companiei române „Delta Immo Consulting”), Elena Artiomenco (directorul „Intaco-Grup”), Nicolae Ciobanu (directorul companiei „Mobilgrup Anturaj”), Ion Guţu (administratorul firmei „Ceza”), Igor Spoială (vicedirectorul IM „Roofart”) şi Aliona Timofeenco (administratorul firmei „Altimeea”), un singur candidat nu a obţinut confirmare.

Potrivit informaţiilor agenţiei, conducerea băncii l-a trimis la BNM pe un candidat din rezerva CA, aprobat la adunarea din 6 februarie 2014.

Chiar dacă şase membri au mandate, CA al băncii nu se poate convoca în şedinţă deocamdată, pentru că un grup de acţionari a atacat la Judecătoria sectorului Buiucani deciziile Adunării extraordinare din 6 februarie. Iniţial, judecătorul a suspendat deciziile adunării, dar după ce Banca a contestat decizia, aceasta a fost anulată. Totuşi, aşa-numitul grup de acţionari „nemulţumiţi” s-a plîns instanţei ierarhic superioare şi acum Banca aşteaptă decizia asupra cererii sale de suspendare a deciziilor adunării.

(infografic) Marea Britanie: Numărul de tranzacții de plăți contactless a crescut de 3 ori în 2013

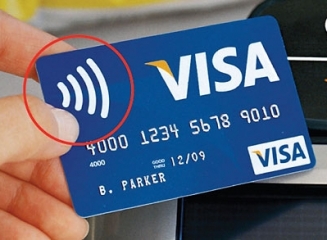
Numărul de tranzacții de plăți contactless în Marea Britanie, procesate de WorldPay, a crescut anul trecut de 3 ori și jumătate, de la 12,5 mil. în 2012 la 43,6 mil. în 2013. Per total, clienții WorldPay din cele peste 40 de țări în care compania procesează, au efectuat peste 61 mil. de plăți contactless, în valoare de 433 mil. £, scrie nocash.info.ro.

Cele mai recente date din tranzacționare, releva faptul că în numai 2 ani, încrederea consumatorului în astfel de plăți s-a văzut în creșterea cu 27% a valorii medii per vânzare/tranzacție. Cel mai mare nivel al încrederii se manifestă în Londra unde aproape unul din cinci (17%) cumpărători folosește carduri contactless. Cea mai mică rată de adopție este în Bristol, însă chiar și aici vorbim deja de peste 4%.

Așteptările sunt de creștere în continuare a gradului de utilizare. Din cercetările de piață recente efectuate de WorldPay a rezultat că 93% dintre cei care au efectuat plăți contactless au catalogat experiența drept “rapid și eficient”, iar 60% au recunoscut simbolul “contactless”.

Aproape o treime dintre cei intervievați (31%) au declarat că sunt iritați de cât de mult timp le ia plata prin card în magazine, în vreme ce aproape jumătate (47%) sunt nemulțumiți de întârzierea cu care se face plata cu cardul în baruri, cafenele sau restaurante. Mai mult, 65% dintre respondenți au declarat că nu vor trece din nou pragul comerciantului respectiv dacă vor fi forțați să aștepte prea mult timp pentru a efectua o plată.

“Daca ai un business care presupune plăți frecvente de până în 20£, instalarea de terminale contactless este obligatorie pentru a ține clienții mulțumiți și a obține maximul de vânzări în perioadele cele mai aglomerate ale zilei”, a declarat Dave Hobday, Managing Director of WorldPay UK.

În acest moment, în Marea Britanie sunt în circulație 38,1 mil. de carduri contactless, a căror pondere în portofoliul total de carduri din circulație (debit, credit) este de 25,7%.

WorldPay este un important furnizor la nivel global de soluţii de procesare a plăţilor electronice. Compania operează în peste 40 de țări și procesează milioane de tranzacții online în fiecare zi.

În Republica Moldova plățile prin intermediul tehnologiei contactless sunt de-abia la început – la sfârșitul anului 2013 Unibank a obținut licența de a emite carduri contactless și la moment este unica instituție financiară care emite astfel de carduri.

20-25% din acțiunile Băncii de Economii ar putea fi cumpărate de către Vnesheconombank (Rusia)

0

Vnesheconombank, care aparține în totalitate statului rus, și-a exprimat intenția de a cumpăra 20-25% din acțiunile Băncii de Economii, scrie Kommersant.md

Această informație a fost confirmată de către surse din cadrul Băncii Naționale a Moldovei. Sursele Kommersant au declarat că Vnesheconombank a solicitat permisiunea de a cumpăra un pachet important de acțiuni al Băncii de Economii. Mai mult decât atât, BNM și-ar fi dat deja acordul pentru tranzacție.

La moment tranzacția nu a avut loc. De asemenea nu este cunoscut cine vor fi vânzătorii acestui pachet de acțiuni. Valoarea tranzacției s-ar putea ridica la 280-350 milioane lei.

Oficial BNM nu a oferit comentarii referitor la subiect, serviciul de presă al Vnesheconombank de asemenea nu a confirmat această informație.

Vnesheconombank – corporație de stat al Federației Ruse, ce îndeplinește funcțiile unei bănci de dezvoltare. Această bancă finanțează proiecte investiționale importante. Conform banki.ru, Vnesheconombank este o corporație de stat cu un status special – bancă fără licență. Scopul principal al acesteia este îmbunătățirea competitivității economii Rusiei, diversificarea acesteia, promovarea activității investiționale.

În afara țării, Vnesheconombank deține banca belorusă Belvnesheconombank și banca ucraineană Prominvestbank. Aceste bănci ajută la finanțarea exportului din Federația Rusă către aceste țări și realizarea proiectelor mari investiționale.

La Bursa de Valori a fost înregistrată o tranzacție de aproape 3 milioane lei cu acțiunile Energbank

0

După letargia din ultimele luni de pe piaţă bursieră moldovenească, astăzi, la Bursa de Valori a Moldovei a avut loc o tranzacţie de aproape 3 milioane de lei cu titlurile Energbank, scrie eco.md.

A fost vândut un pachet de 1,15% din capitalul social al băncii contra unei sumei de 2,88 milioane de lei. Cele peste 23 mii de titluri au fost comercializate la un preţ de 125 lei pentru o acţiune, în timp ce preţul nominal este de 50 lei.

Amintim că la începutul lui octombrie anul trecut, a mai avut loc o tranzacţie cu acţiunile Energbank. Atunci a fost vândut un pachet de 4,8% din acţiunile băncii contra unei sume de 12 milioane de lei.

Potrivit Băncii Naţionale a Moldovei, Energbank, este a 6-a bancă din Moldova după profitul raportat în 2013, obţinând un profit de peste 46 milioane de lei, aproape dublu faţă de cel din 2012.

Potrivit clasamentului eficienţei bancare, elaborat de Agenţia de Rating şi Consultanţă Estimator-VM, Energbank a urcat anul trecut 3 poziţii, devenind a patra cea mai eficientă bancă din ţară.

Creditele imobiliare oferite de băncile comerciale din Republica Moldova – rate, comisioane și documentele necesare

0

Creditele imobiliare sunt destinate persoanelor care doresc să își cumpere o locuință nouă, să modernizeze locuința existentă, să construiască o casă sau să își procure un teren pentru casă. În Republica Moldova băncile comerciale oferă mai multe tipuri de credite imobiliare în dependență de scopul creditului. Creditele imobiliare pot fi oferite pentru:

– cumpărarea unui locuințe de pe piața primara/secundară;

– construcția unei locuințe;

– achiziționarea loturilor de teren destinate construcției;

– cumpărarea unui lot de pământ;

– refinanțarea unui credit/împrumut imobiliar;

– renovarea, modernizarea sau extinderea imobilului locativ;

– reconstrucția imobilului locativ;

– reparația capitală a imobilului locativ; 

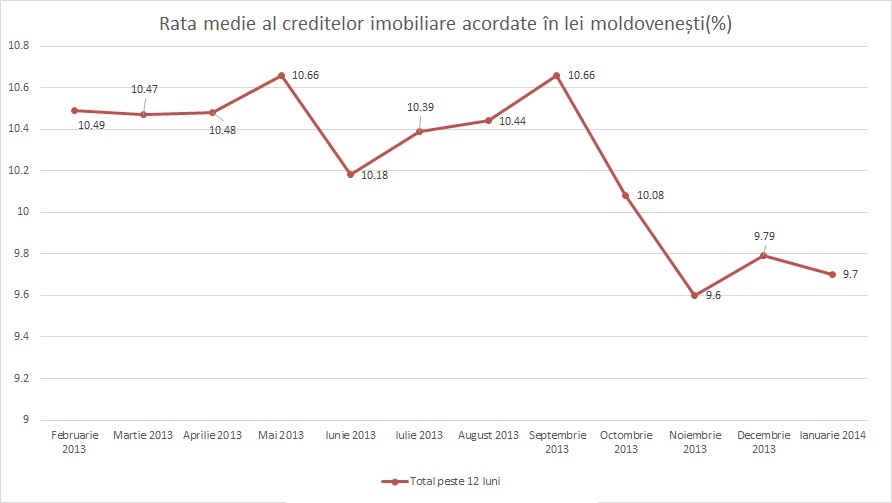
Conform datelor oficiale de la BNM rata medie a creditelor imobiliare acordate în lei moldovenești este în continuă descreștere. În decurs de 12 luni rata acestui tip de credit a scăzut cu 0,79 p.p., astfel în ianuarie 2014 rata medie al creditelor ipotecare în MDL a fost de 9,70%. Cauzele diminuării sunt consecinţele crizei din sectorul construcţiilor de apartamente (diminuarea preţurilor pe piaţa mobiliară primară şi secundară), diminuarea costurilor la depozitele atrase de la persoanele fizice şi juridice, diminuarea ratei inflaţiei, cât şi politicile concurenţiale ale băncilor pentru atragerea clienţilor în sectorul dat.
Creditele pentru imobil sunt creditele care se acordă pentru cea mai lungă perioadă. În Republica Moldova creditele imobiliare pot fi acordate pentru o perioadă maximă de până la 30 de ani. Majoritatea băncilor oferă acest tip de credit doar în lei moldovenești pentru că rata acestui credit este suficient de mare, chiar și pentru creditele în valută. Prin acest mod băncile doresc să limiteze riscurile pe care le vor evita clienții săi, inclusiv riscurile valutare.

Rata nominală al creditelor ipotecare variază de la 7,5% până la 22%. Cele mai mici rate ale dobânzii pentru creditele imobiliare care au scop achiziționarea sau construcția unui imobil nou sunt oferite de către FinComBank pentru creditul ”Ipoteca locativă 20 de ani” și de către Mobiasbanca Groupe Societe Generale pentru creditul ”Imobiliar în MDL”, pentru ratele de 7,5%-10,5% și respectiv de 7,95%-10,95%. FinComBank oferă rata promoțională de 7,5% doar pentru primele 3 luni de la preluarea creditului după care rata creditului va fi cea obișnuită de 10,5%. Mobiasbanca de asemenea oferă o reducere la rata dobânzii pentru creditul imobiliar pentru primul an unde rata este de 7,95%, începând cu anul doi rata nominală al creditului este de 10,95%. Cea mai mare rată este oferită de către Comerțbank pentru creditul ”Imobil” unde rata variază de la 18% până la 22%. Pentru creditul ”Ipoteca” de la Unibank clienții pot beneficia de o perioadă de grație de până la 24 de luni și aceștia nu vor avea de plătit nimic în cazul achitării anticipate al creditului.
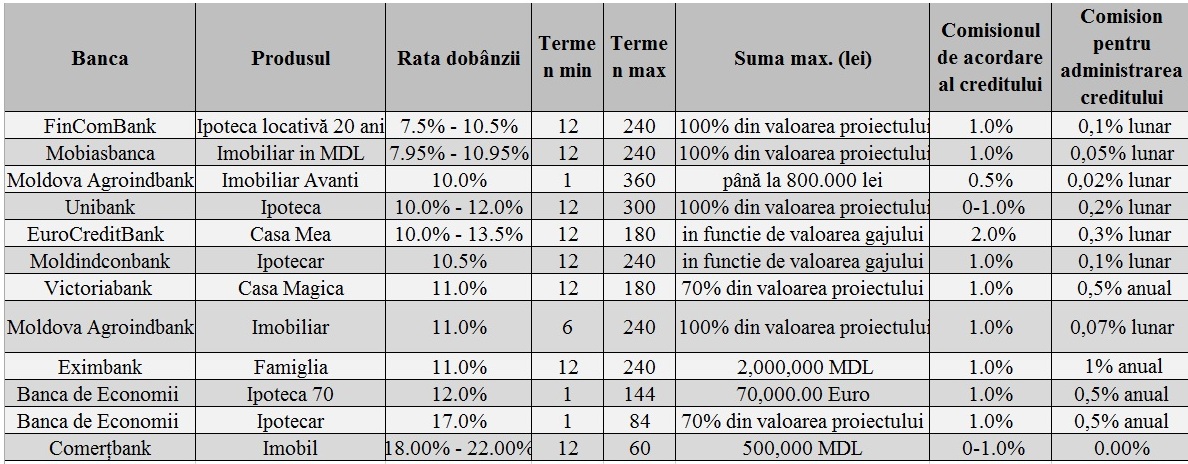
Moldova Agroindbank propune clienților creditul ”Imobiliar Avanti” care este destinat în exclusivitate tinerilor cu vârsta cuprinsă între 21 și 35 de ani. Creditele vor fi acordate tinerilor care nu dețin în proprietate locuință, iar venitul brut pe familie nu depășește 15.000 lei lunar. Rata acestui credit este mai mică decât cele aplicate la alte credite imobiliare oferite de către bancă, astfel rata dobânzii pentru ”Creditele Avanti” constituie 10% anual pentru primii ani din viața creditului.

Băncile percep și comisioane pentru acest tip de credit precum ar fi comisionul de acordare al creditului și comisionul de administrare al creditului care de regulă este perceput lunar. Calcularea comisioanelor în cazul creditelor imobiliare este foarte importantă pentru că acestea sunt foarte costisitoare pe termen lung.

Să presupunem că o familie a luat de la Banca X un credit în valoare de 500.000 lei pentru perioada de 15 ani, unde banca percepe comisionul de acordare al creditului este de 1%, iar comisionul de administrare lunar al creditului este de 0.1%. Comisionul de acordare al creditului va constitui 5.000 de lei, iar comisionul de administrare – 500 de lei lunar. Comisionul de administrare nu pare la prima vedere atât de scump, însă în cazul exemplului de mai sus unde perioada creditului este 15 ani, familia respectivă va plăti doar pentru acest comision 90.000 lei.

Mai jos vă prezentăm calculate ratele care trebuie achitate lunar pentru creditele imobiliare preluate de la băncile respective pentru un credit în valoare de 500.000 pentru perioada de 15 ani(calculele sunt aproximative și pot varia în dependență de numărul zilelor în lună):

– FinComBank (Ipoteca locativă 20 ani) – 6.491 lei (cu excepția perioadei promoționale);

– Mobiasbanca (Imobiliar in MDL) – 6.015 lei (cu excepția perioadei promoționale);

– Comerțbank (Imobil) – 8.333 lei;

– Moldova Agroindbank (Imobiliar Avanti) – 5.415 lei;

– Moldinconbank (Ipotecar)- 6.027 lei.

Mobiasbanca oferă credite pentru achiziționarea unui imobil și în USD sau EUR. Rata dobânzii pentru creditul în EUR este de 9.51% și de 8.46% pentru creditul în USD. Termenul minim de acordare al creditului este de 12 luni, iar termenul maxim este de 240 luni. Suma maximă admisibilă al creditului poate ajunge până la 100% din valoarea imobilului în cazul în care beneficiarul creditului acordă gaj suplimentar. Comisionul de acordare al creditului este de 1%, iar comisionul de administrare este de 0,1% și acesta se calculează lunar.

Documentele necesare pentru aplicarea la acest tip de credit sunt:

1. buletinul de identitate;

2. certificatul de salariu;

3. carnetul de muncă;

4. documente de proprietate la bunurile indicate in cerere;

5. documente pe imobilul propus in gaj;

6. documente ce atesta investirea mijloacelor proprii in realizarea proiectului ale solicitantului;

7. documente specifice destinației creditului;

8. extrasul din Registrul bunurilor imobile;

9. contractul și polița de asigurare în favoarea băncii a bunului propus în ipotecă;

10. raportul privind evaluarea bunurilor propuse in ipoteca ș.a.

În cazul creditelor ce au scop renovarea sau modernizarea unui imobil costurile sunt mai mari comparativ cu creditele ce au scop achiziționarea unui imobil nou. Scopul acestui tip de credit este de a efectua reparații în imobilul care deja îi aparține beneficiarului creditului. Acest credit poate fi acordat fără gaj în cazul în care suma creditului nu depășește valoarea de 50.000 lei, însă în cazul în care creditul depășește această sumă beneficiarul creditului trebuie să ofere gaj sau fidejusiune.

Acest credit poate fi acordat pentru: instalarea geamurilor, izolarea termică al imobilului, achiziționarea unei sobe/cazan eficiente din punct de vedere energetic pe biomasă, achiziționarea unui cazan de gaz, încălzitoare solare de apă, instalația pompelor de căldură, modernizarea instalației de încălzire centralizată sau renovarea generală al imobilului. Cel mai ieftin credit poate fi găsit la Eximbank unde rata nominală al creditului ”Energia Verde” este de 9,50% anual. Cel mai scump credit este creditul ”Pentru reparație” de la Energbank unde rata nominală al creditului este de 13% anual. Perioada de creditare în cazul acestui credit variază de la 24 până la 120 de luni. Creditul cu cea mai mare maturitate de 120 luni este creditul ”Pentru construcția și renovarea imobilului locativ” de la Moldindconbank, iar creditul cu cea mai mică scadență de 24 luni este creditul ”Pentru reparație” de la Energbank.
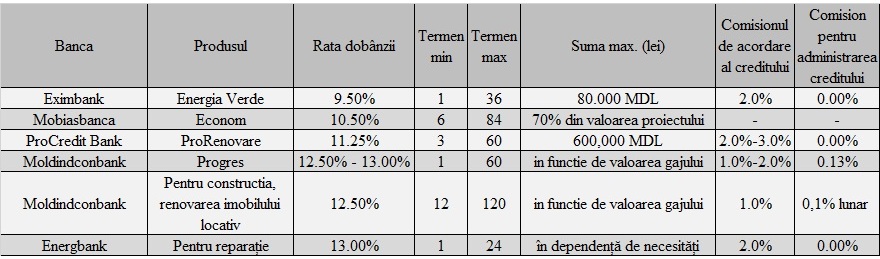
Acest credit este oferit și în USD de către Moldova Agroindbank pentru creditul ”Eficiență Energetică” și de către Moldindconbank pentru creditul ”Eficient”. Rata nominală al acestor credite este de 9.5% anual și creditele pot fi oferite pentru termenul maxim de 60 de luni. Comisionul de acordare pentru ambele credite este de 2%.

În cazul în care Dvs. doriți să cumpărați o casă verificați atent care sunt condițiile băncii și calculați suma de care Dvs. aveți nevoie pentru a prelua acest credit. Toate băncile cer garanții pentru acest tip de credit, de aceea imobilul deja achiziționat va fi cedat drept gaj pentru acest credit. Unele bănci pot cere suplimentar un alt gaj pe lângă imobilul deja garantat. Odată ce veți include un alt gaj băncile vă pot crea unele beneficii în condițiile contractuale precum ar fi micșorarea ratei nominale al creditului și/sau oferirea unui credit cu o valoarea mai mare decât limita expusă de către bancă. Unele bănci oferă credite ipotecare doar pentru cei care procură bunuri imobile ce se află în proces de construcție doar de la Partenerii Băncii.

Creditele imobiliare acoperă sub 5% din volumul total al creditelor de pe piața internă. Acest tip de credit nu este suficient de popular în Republica Moldova pentru că acesta este foarte scump pe termen lung. Rata creditelor este variabilă și este destul de mare pentru o bună parte din cetățeni.

Pe plan internațional ratele creditelor ipotecare în țările dezvoltate sunt mult mai mici comparativ cu rata medie al statelor în curs de dezvoltare. La începutul anului 2014 în Marea Britanie rata medie pentru creditele ipotecare era de 2.50%, iar în Statele Unite ale Americii aceasta a ajuns până la 4% și încă tinde să mai crească. În Ucraina rata creditelor ipotecare crește dramatic. Ratele creditelor ipotecare din Ucraina sunt atât de mari încât pentru prima dată cumpărătorii evită creditele ipotecare și tind să împrumute bani de la familie și prieteni. Ipotecile din Ucraina sunt foarte scumpe, salariile mici, iar economia stagnează. Rata ipotecilor în Rusia la începutul anului 2014 a fost de 11,80% anual pentru creditele în ruble. În România rata medie al creditelor ipotecare a fost de 9.36%, în Ungaria de 8.00%, iar în Cehia de 2.95%.

Autor: Liviu Guțuleac

Banca centrală a Rusiei a urcat dobânda cheie cu 1,5 puncte, până la 7%. Rubla scade puternic față de dolar.

Banca centrală a Rusiei a urcat dobânda cheie cu 1,5 puncte, la 7%, pentru a asigura stabilitatea financiară, în timp ce rubla s-a depreciat luni dimineaţă cu 2% faţă de dolar şi a atins minime istorice faţă de un coş de monede de referinţă, iar bursa de la Moscova afişează un declin de peste 9%.

Activele financiare din Rusia sunt în scădere puternică după ce, în weekend, preşedintele Vladimir Putin a solicitat şi a primit avizul parlamentului pentru desfăşurarea de trupe în Ucraina în vederea protejării cetăţenilor ruşi şi bazei navale de la Sevastopol, cartierul general al flotei ruse din Marea Neagră, transmite Mediafax cu referire la Bloomberg.

Banca centrală a Rusiei a anunţat, în noaptea de duminică spre luni, ridicarea dobânzii de politică monetară cu 1,5 puncte procentuale, de la 5,5% la 7%, pentru a combate riscurile inflaţioniste şi a consolida stabilitatea financiară, potrivit unui comunicat al instituţiei, care nu a făcut nicio referire la Ucraina. Anterior aceste decizii, dobânda a fost menţinută la 5,5% timp de un an şi patru luni.

„Mutarea reprezintă, clar, un efort de a sprijini mai puternic moneda, care resimte presiuni astăzi (luni) din cauza factorilor politici”, comentează pentru Bloomberg un economist al Bank of America.

Principalele temeri ale investitorilor privind economia rusă se referă la potenţialele sancţiuni economice care ar putea fi impuse de UE, SUA şi statele aliate în contextul tensiunilor din Ucraina.

Bursa de la Moscova a scăzut cu 9,2% luni dimineaţă, cel mai puternic declin din ultimii cinci ani, iar rubla a atins minime istorice faţă de coşul de valute de referinţă la care se raportează banca centrală.

Acţiunile celor mai mari companii ruseşti, printre care Gazprom, au coborât cu peste 10%, iar titlurile băncilor, inclusiv Sberbank şi VTB, înregistrează de asemenea deprecieri.

Rubla a scăzut cu 2% astăzi (luni) dimineaţă faţă de dolar, respectiv cu 1,2% faţă de euro, potrivit datelor Reuters. În cursul weekendului, rubla a pierdut până la 6% din valoare la casele private de schimb valutar, iar diferenţa dintre cursurile de vânzare şi cumpărare s-a lărgit de până la 10 ori, notează agenţia.

Banca Naţională a Moldovei iniţiază proiectul ”Deschide inima către educaţia financiară”

0

Banca Naţională a Moldovei iniţiază proiectul ”Deschide inima către educaţia financiară”, care se va derula pe parcursul Săptămânii Internaţionale a Educaţiei Financiare în perioada 10-17 martie 2014, anunță un comunicat al BNM. 

Astfel, banca centrală îşi propune integrarea proceselor de instruire în acest sens, desfăşurate actualmente în cadrul cluburilor de voluntariat, al liceelor, asociaţiilor obşteşti, ONG-lor şi altor instituţii de diverse profiluri în diferite colţuri ale ţării, precum şi în capitală. Proiectul în cauză va oferi posibilitatea de comunicare, realizare a schimbului de idei şi experienţă între formatorii de cultură financiară, pentru stimularea şi acoperirea interesului societăţii la acest subiect.

În prima zi a săptămânii menţionate, la Banca Naţională va avea loc o conferinţă a formatorilor. Ulterior, la dispoziţia grupurilor autoorganizate ce activează în scop de educaţie financiară va fi pusă o sală de conferinţe a băncii centrale, conform unui program agreat din timp.

Fiecare workshop va începe cu o scurtă prezentare despre Banca Naţională a experţilor de aici şi va continua în modul în care tinerii studioşi s-au obişnuit să-şi realizeze activitatea în cluburile lor.

Participanţii la întrunire vor avea apoi prilejul să viziteze sala de expoziţii a Băncii Naţionale pentru a vedea colecţia de monede comemorative şi jubiliare, însemnele monetare emise în Republica Moldova de la început şi până în prezent, donaţii ale angajaţilor Băncii Naţionale şi ale băncilor centrale din lume.

Desfăşurarea proiectului ”Deschide inima către educaţia financiară” în cadrul Săptămânii Internaţionale a Educaţiei Financiare va contribui la extinderea cunoştinţelor publicului în acest sens şi optimizarea proceselor de susţinere a incluziunii financiare.

Liderii grupurilor educaţionale autoorganizate sunt invitaţi să-şi adreseze solicitările de a participa la evenimentele respective şi de a-şi organiza orele în această perioadă la Banca Naţională a Moldovei, la adresa: [email protected].

(grafic) Salariații din sectorul bancar – cât costă munca lor și ce profituri aduc aceștia?

0

Datele privind rezultatele financiare pentru anul 2013 arată că sectorul bancar al Republicii Moldova este unul destul de profitabil. Astfel, anul trecut, cele 14 bănci comerciale au acumulat în total un profit în sumă de peste 1 miliard de lei, depăşind rezultatele financiare anuale înregistrate după criza din anul 2009 (vezi graficul).

Daca să vorbim în acest context de productivitatea şi eficienţa personalului angajat în sectorul bancar, facem un calcul matematic şi obţinem că fiecare salariat a adus în 2013 un profit de circa 93 mii lei.

Pe parcursul perioadei 2010-2013, numărul de angajaţi în sectorul bancar nu s-a modificat semnificativ. Astfel, potrivit situaţiei de la finele anului 2013, numărul acestora a constituit 11 mii persoane. Cei mai multi salariaţi îi are Banca de Economii (2,4 mii), Moldova-Agroindbank (1,6 mii), Victoriabank (1,2 mii) şi Moldindconbank (1,06 mii).

Totodată, cele mai profitabile bănci sunt Moldova-Agroindbank (320,8 mil. lei), Moldindconbank (301,3 mil. lei), Victoriabank (232,3 mil. lei) şi Mobiasbancă Groupe Societe Generale (71,1 mil. lei).

Aceste bănci și Banca de Economii formează topul băncilor cu cele mai mari cheltuieli privind remunerarea muncii. Astfel, în 2013, Moldova-Agroindbank a înregistrat cheltuieli de personal în sumă de 121 mil. lei, Victoriabank – 93 mil. lei, Banca de Economii – 84,5 mil. lei, Moldindconbank – 74,4 mil. lei şi Mobiasbancă Groupe Societe Generale – 65,2 mil. lei.


Luând în considerare cifrele privind cheltuielile de personal şi numărul de angajați, se determină că salariații din domeniul bancar primesc în medie 5300 lei pe lună, ca salariu. Cele mai generoase salarii le primesc angajaţii din BCR Chişinău (în medie circa 16300 lei/lună), Eximbank (9565 lei), Comerţbank (8432 lei) şi ProCredit Bank (8252 lei).

Banca

Profit (mil. lei)

Cheltuieli privind remunerarea muncii (mil. lei)

Prime (mil. lei)

Numărul de angajați (persoane)

Moldova-Agroindbank

320.84

121.0

19.8

1,628

Moldindconbank

301.27

74.4

29.0

1,063

Victoriabank

232.34

93.0

19.8

1,232

Mobiasbancă

71.14

65.2

12.9

805

Banca Socială

49.01

30.3

23.0

801

Energbank

46.76

26.9

6.1

631

Banca de Economii

35.50

84.5

0.0

2,386

Unibank

25.18

25.0

4.6

393

Procreditbank

21.05

50.6

0.0

511

EuroCreditBank

8.18

17.1

0.3

327

FinComBank

7.53

38.0

2.6

534

BCR Chisinau

7.32

16.8

0.0

86

Comerţbank

5.26

15.0

0.5

148

Eximbank

-111.16

44.5

0.3

388

Total

1,020.20

702.5

118.8

10,933

Sursa: BNM

Majoritatea băncilor oferă şi prime pentru angajaţii săi. Cele mai multe prime oferă Banca Socială (în medie 2390 lei pe lună) și Moldindconbank (2272 lei). Cheltuielile pentru prime au fost nule în cazul Băncii de Economii, BCR Chișinău și ProCredit Bank.

Este de menționat că salariile și primele medii calculate mai sus ascund diferenţe mari de salarizare între diferite categorii de angajaţi şi etajele ierarhice ocupate de aceştia.

Ce se întâmplă în țările vecine?

Dacă e să facem comparație cu România, menționăm că în anul 2013, sectorul bancar al țării vecine a reușit să obțină un profit de circa 497 mil. lei românești (RON) – echivalent a circa 2,1 miliarde lei moldovenești – comparativ cu o pierdere de 2,3 miliarde RON în decembrie 2012 şi de 777 mil. RON la sfârşitul lui 2011. Sistemul bancar a reușit să revină pe plus datorită faptului că băncile românești au făcut economii substanțiale prin renunțarea la peste 3 mii de angajați, numărul acestora ajungând la 58.600 persoane spre finele lui 2013. Dacă e să aflăm profitul adus de un angajat în sectorul bancar, obținem circa 36 mii lei moldovenești, care este o cifră sub cea înregistrată în Republica Moldova (93 mii lei moldovenești, cum s-a menționat mai sus). Este de menționat totodată că în România există 41 de instituții bancare.

Sistemul bancar din Ucraina a obținut în anul 2013 un profit de 1,4 miliarde hrivne ucrainești – suma echivalentă a circa 1,8 miliarde lei moldovenești – de peste 3 ori mai mic decât cel înregistrat în anul 2012. Numărul angajaților ce activează în cele 180 de instituții bancare licențiate în Ucraina este de aproximativ 218 mii persoane. În rezultat, indicatorul profit per angajat înregistrat în Ucraina iese circa 8300 lei moldovenești.

În concluzie, rezultă că sistemul bancar al Republicii Moldova înregistrează rezultate financiare pozitive, fiind un sistem mic, cu un număr redus de angajați și puțin expus șocurilor externe. Salariile medii ale angajaților din sectorul bancar sunt destul de mici și presupun cheltuieli modeste pentru bănci, în comparație cu profiturile pe care le generează activitatea acestor angajați.