Acasă Blog Pagina 667

Guvernatorul Băncii Ciprului, Panicos Demetriades, și-a dat demisia

Guvernatorul Băncii Ciprului, Panicos Demetriades (foto), contestat de autorităţile guvernamentale cipriote pentru modul în care de gestionat criza financiară de anul trecut, când ţara a fost în pragul falimentului, şi-a dat demisia, relatează Mediafax cu referire la Kathimerini.

Demisia sa a fost acceptată de preşedintele Nicos Anastasiades, iar Demetriades va mai rămâne în funcţie până pe 10 aprilie. Anastasiades anunţase în septembrie anul trecut că ar putea cere Curţii Supreme să decidă dacă Demetriades, numit de fosta administraţie prezidenţială, poate fi concediat. Tensiunile dintre cei doi au durat luni de zile şi au devenit un conflict deschis atunci când Anastasiades a fost ales preşedinte al Ciprului, acum un an.

Demetriades nu a dezvăluit motivul demisiei, dar două surse apropiate situaţiei au declarat că acesta şi-a prezentat demisia ministrului de Finanţe Haris Georgiades, aflat la reuniunea Eurogroup de la Bruxelles.

O sursă care a văzut scrisoarea de demisie a spus că Demetriades a citat motive familiale şi personale, precum şi dificultăţi în colaborarea cu board-ul băncii centrale.

Demetriades a fost numit în mai 2012, pentru un mandat de 5 ani, de către preşedintele de atunci, Demetris Christofias.

Membrii board-ului băncii centrale, dintre care mulţi au fost numiţi de actuala administraţie a ţării, l-au acuzat pe Demetriades că nu i-a informat în legătură cu mai multe probleme importante. Demetriades este contestat şi de membri importanţi ai guvernului, care consideră că a subminat băncile cipriote, înainte de programul de salvare care a avut loc anul trecut.

Anastasiades l-a acuzat în mod deschis pe Demetriades, membru în consiliul guvernatorilor Băncii Centrale Europene (BCE), că nu a condus eficient negocierile pentru programul de salvare convenit cu creditorii internaţionali în luna martie a anului trecut. Tensiunile păreau să se fi calmat însă în ultimele luni.

Statul cipriot a fost nevoit să închidă o bancă mare şi să reţină din economiile deponenţilor, de peste 100.000 de euro, în schimbul unui ajutor de 10 miliarde de euro din partea UE şi FMI.

Demetriades a fost în mod constant criticat pentru restructurarea prea lentă a sectorului bancar, dar BCE a avertizat de mai multe ori ca autorităţile cipriote să nu se amestece în activitatea sa de guvernator al băncii centrale.

Apropiaţi ai lui Demetriades au afirmat frecvent că acesta este ţinta unei campanii orchestrate de subminare nu doar a independenţei băncii centrale, ci şi de a-i forţa demisia. 

Reprezentanţii BCE au refuzat să comenteze.

Dorin Drăguțanu: Situația pe piața valutară este echilibrată

0

După ce luni, 10 martie, s-a înregistrat un maxim istoric al cotaţiei monedei unice europene – 18,94 lei pentru un euro, astăzi cursul oficial a scăzut cu 10 bani, până la 18,84 pentru un euro, transmite IPN.

Guvernatorul Băncii Naţionale a Moldovei, Dorin Drăguţanu, a explicat oscilaţiile pe piaţa valutară exclusiv prin evoluţia monedei unice europene pe piaţa internaţională.

„BNM nu a întreprins nici o acţiune în acest sens”, a declarat guvernatorul BNM.

„În ceea ce priveşte cursul leului faţă de dolar, am observat că piaţa s-a stabilizat. De câteva zile se înregistrează o apreciere lentă a leului faţă de dolar şi astăzi (11 martie) leul s-a întărit faţă de ieri cu aproximativ 5 bani”, a subliniat Dorin Drăguţanu. Guvernatorul BNM susţine că situaţia pe piaţa valutară este echilibrată. Dacă totuşi va fi necesar, BNM este pregătită să intervină.

Întrebat dacă moneda unică europeană va depăşi cotaţia de 19 lei, Dorin Drăguţanu a spus că e un prag psihologic, nimic mai mult.

„Este firesc ca uneori să existe asemenea fluctuaţii. În 2003 am avut o perioadă când dolarul a ajuns să coste 14,26 lei. După care, mai multe luni preţul acestuia a fost de circa 12 lei”, a amintit guvernatorul băncii centrale.

Potrivit guvernatorului BNM, în ultimele zile nu s-au mai înregistrat speculaţii ale unor bănci pentru a influenţa cursul de schimb. Grupul de lucru creat continuă să supravegheze situaţia, iar despre aplicarea unor sancţiuni se va putea discuta doar când vor fi făcute publice rezultatele monitorizării.

(grafic) Cum a început sectorul bancar anul 2014?

0

Sectorul bancar al Republicii Moldova a început anul pe profit, cu mai puțini angajați, cu un sold al depozitelor atrase și creditelor acordate în creștere și cu rate de dobândă mai avantajoase.

Astfel, în prima lună a anului 2014 sistemul bancar a înregistrat un rezultat financiar în valoare de circa 66 mil.lei. Din cele 14 bănci comerciale, 11 au avut profit și 3 au înregistrat pierderi financiare.

În ce privește angajații din sectorul bancar, se atestă că numai în prima lună a anului 2014, numărul acestora s-a redus cu 223 persoane, de la 10.933 la 10.710. Cele mai multe reduceri de personal au fost înregistrate la Banca de Economii (cu 204 persoane) și la Banca Socială (cu 54 persoane). Numărul subdiviziunilor acestor două bănci a rămas neschimbat. Reducerile de personal pot fi puse pe seama necesității optimizării cheltuielilor de personal în vederea asigurării unor rezultate financiare mai mari. Totodată, se atestă majorarea numărului de personal la Mobiasbancă GSG, cu 34 persoane, deși numărul subdiviziunilor sale s-a redus cu 2 agenții.

Vedeți în continuare tabelul cu evoluția numărului de angajați și al subdiviziunilor în ianuarie 2014 față de luna precedentă.

Denumirea băncii

Numărul de angajați (+/-)

Numărul total
de subdiviziuni
ale băncilor

Mobiasbancă GSG

34

-2

Moldova-Agroindbank

4

0

FinComBank

4

0

Victoriabank

3

0

Unibank

2

2

Comerţbank

2

0

EuroCreditBank

2

0

BCR Chisinau

1

0

Energbank

-1

0

Moldindconbank

-4

0

Eximbank

-4

1

ProCredit Bank

-8

-1

Banca Socială

-54

0

Banca de Economii

-204

0

Total

-223

0


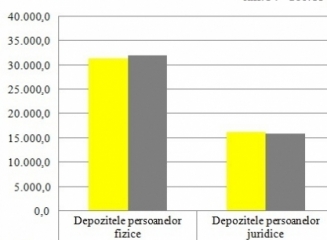
Soldul depozitelor atrase a fost în creștere spre finele lunii ianuarie 2014 și s-a datorat depozitelor persoanelor fizice. Acestea din urmă au crescut cu circa 683 mil. lei, atingând soldul de 32 miliarde lei. Totodată, s-a redus soldul depozitelor atrase de la persoanele juridice, cu 402, 5 mil. lei, ajungând să constituie suma de 15,9 miliarde lei.

În ce privește soldul creditelor acordate în prima lună a anului 2014, se remarcă o creștere cu 118 mil. lei, în special datorată majorării creditelor persoanelor juridice. Astfel, acestea din urmă s-au majorat cu 93,3 mil. lei, atingând soldul de 37,4 miliarde lei. Într-o proporție mai mică s-au majorat și creditele persoanelor fizice, cu 24,8 mil. lei, ajungând la suma de 4,9 miliarde lei.

Referitor la calitatea portofoliului de credite, se remarcă faptul că ponderea datoriei la creditele neperformante în total datorie la credite s-a majorat ușor față de decembrie 2013, de la 11,6% la 11,8%. Totodată, se atestă o creșterea a calității portofoliului de credite față de ianuarie 2013, când ponderea datoriei la creditele neperformante constituia 14,6%.

Indicatorii de lichiditate arată că sistemul bancar al Republicii Moldova continuă să fie unul super-lichid. Ponderea activelor lichide s-a majorat ușor spre finele lunii ianuarie în raport cu decembrie 2013, de la 33,8% șa 34,4%. Se menționează că limitele prudențiale impuse de Banca Națională pentru acest indicator este de minim 20%.

Indicatorul de suficiență a capitalului ponderat la risc a înregistrat 22,8% spre finalul lunii ianuarie 2014, fiind în ușoară scădere față de decembrie 2013 și ianuarie 2013. Totuşi, acest indicator depăşeşte cu mult nivelul minim reglementat, de 16%. Un nivel înalt al suficienţei capitalului demonstrează capacitatea băncilor de a gestiona şi de a redistribui fluxurile de mijloace băneşti disponibile.

În vederea aprecierii nivelului de stabilitate a sistemului bancar autohton, este oportun de atras atenția la gradul de concentrare a activităţii sectorului bancar. Indicatori relevanți în acest sens sunt ponderea în total capital normativ total (CNT) a CNT a 5 bănci cu cel mai mare capital, precum și ponderea în total active a activelor a 5 bănci cu cele mai mari active. În Republica Moldova, acești indicatori înregistrează valori destul de mari, raportul CNT al 5 bănci care au cel mai mare capital/ Total CNT constituind la finele lunii ianuarie 2014 67,4%, iar raportul Active ale 5 bănci care au cele mai mari active / Total active – 70,5%. Astfel, rezultă că doar 5 bănci din cele 14 existente pot cu ușurință să dicteze reguli sau să propulseze anumite tendințe pe piața bancară.

Cu MAIB, ideile tale dau roade: Moldova Agroindbank a redus dobînzile la Creditele Agro

0

Noul sezon agricol începe cu veşti bune aduse de Moldova Agroindbank. Pentru a sprijini agricultorii în eforturile lor de lansare şi desfăşurare a lucrărilor de primăvară, MAIB a redus ratele la dobîndă pentru toate Creditele Agro oferite persoanelor fizice şi juridice.

În acest sens banca a lansat o ofertă promoţională specială „Credite Agro – Cu noi, ideile tale dau roade”, care este valabilă de la 3 martie  pînă la  30 aprilie 2014.  Credite pentru seminţe, irigaţie, echipamente, îngrăşăminte şi orice lucrări agricole – toate pot fi accesate  acum la MAIB cu reduceri de dobîndă pînă la 3,25 puncte procentuale.

Mai mult, în perioada campaniei producătorii agricoli cu istorie creditară pozitivă pot beneficia de credite asigurate doar cu gajul roadei viitoare. Pentru aceşti clienţi banca extinde atît suma creditului – pînă la 150 mii lei, cît şi perioada de creditare – pînă la 18 luni. Creditele se oferă cu perioada de graţie pînă la 8 luni – pentru creditul accesat şi pînă la 6 luni – pentru dobîndă.

Termenul de creditare constituie pînă la 3 ani pentru finanţarea capitalului circulant şi cheltuieli de consum, iar pentru investiţii – pînă la 5 ani.

Oleg Paingu, Vicepreşedinte al Comitetului de Conducere al BC „Moldova Agroindbank” SA:

„Cunoaştem cît de important este sprijinul financiar pentru agricultori la început de noul sezon agricol. Am venit pregătiţi pentru acest sezon, operînd modificări în programele noastre de creditare, pentru a facilita campania agricolă de primăvară. Numeroşii noştri clienţi cunosc creditele oferite de MAIB, iar graţie promoţiei actuale au posibilitatea de a beneficia de avantaje suplimentare.

Invităm şi clienţii noi să beneficieze de această oportunitate. Cu noi, ideile lor vor da roadă!”.


MAIB are un portofoliu consistent de credite agricole şi alte produse: „Multiopţional-Agro”; „Universal Agro Plus”; „Credite pentru completarea capitalului circulant, acordate producătorilor agricoli – întreprinderi mici şi întreprinderi micro”; „Invest Agro”; „Credite pentru procurarea şi consolidarea terenurilor agricole”. Astfel încît oice reprezentant al sectorului agricol poate beneficia de susţinerea financiară a BC “Moldova Agroindbank” SA. 

Numeroşii clienţi MAIB apreciază condiţiile avantajoase, varietatea ofertelor, abordarea individualizată, fapt care determină poziţia constantă de lider al MAIB, inclusiv după volumul de credite acordate.

Detalii despre Creditele Agro pe www.maib.md sau la InfoTel: 022 85 65 65, precum şi în filialele Moldova Agroindbank.

Societe Generale își extinde divizia de investiții bancare din Asia

Societe Generale intenţionează să-şi extindă divizia de investiţii bancare din Asia, spre deosebire de alte bănci europene care se retrag din regiune, transmite economica.net cu referire la Wall Street Journal.

În timpul crizei datoriilor din Europa, băncile din zona euro au redus creditarea, au vândut active şi şi-au redus numărul de angajaţi la operaţiunile lor din Asia, pentru a-şi întări prezenţa pe pieţele interne.

Planificata extindere a Societe Generale vine pe fondul semnalelor ce arată creşterea numărului de angajări la operaţiunile din Asia ale altor bănci străine. Băncile americane Goldman Sachs Group şi Jefferies Group LLC au anunţat extinderea activităţii în Asia.

“Am înregistrat rezultate record în regiunea Asia Pacific anul trecut. Ne concentrăm pe extinderea creditării în Asia Pacific”, a declarat Hikaru Ogata, director pentru operaţiuni bancare globale la Societe Generale.

Banca a angajat 200 de persoane în Asia anul trecut. În 2013, grupul nipon Sumitomo Mitsui Banking a cumpărat activităţile de private banking din Japonia ale Societe Generale, preţul tranzacţiei nefiind dat publicităţii.

Grupul Societe Generale, unul dintre cele mai mari grupuri europene de servicii financiare, are 154.000 de angajaţi şi 32 milioane de clienţi în întreaga lume. În Republica Moldova Societe Generale este prezent prin Mobiasbanca GSG, bancă pe care a achiziționat-o în 2007.

Juan Luis Martin Ortigosa (BCR Chișinău): „Extinderea soluțiilor de canale electronice și noile servicii de card sunt principalele priorități pentru 2014”

0

Vă prezentăm în continuare un interviu cu domnul Juan Luis Martin Ortigosa (foto), Președintele Executiv BCR Chișinău S.A., în care am discutat despre cariera dumnealui bancară, strategia băncii pentru următoarea perioadă, produsele și serviciile pe care banca le va oferi clienților, sectorul bancar din Republica Moldova ș.a. La sfârșit găsiți și varianta interviului în limba engleză.

– Stimate Domnule Ortigosa, în septembrie 2013 ați fost numit Președinte Executiv al BCR Chișinău. Cum ați fost primit în țara noastră și de colegii din sectorul bancar? Care au fost primele impresii despre Moldova?

– Primele mele impresii despre Moldova sunt foarte pozitive. La BCR Chișinău am descoperit o echipă de oameni valoroși orientați spre performanță. Colegii mei din alte bănci și clienții băncii sunt deschiși spre comunicare. Astfel am descoperit același spirit latin ca și în țara mea și adaptarea mea a fost rapidă.

– Până la BCR ați condus subsidiara Caixa Bank din Romania. Puteți să ne prezentați mai multe detalii despre experiența Dvs. din România – când a început? Care au fost obiectivele Dvs. personale și cele ale băncii? Care au fost principalele realizări?

– Am fost Președinte al CaixaBank Romania mai mult de cinci ani. Afacerile noastre s-au concentrat mai ales pe finanțarea corporațiilor spaniole, multinaționale și a companiilor de top din România, atât la nivel bilateral, cât și prin credite sindicalizate în colaborare cu celelalte bănci comerciale sau cu instituțiile financiare internaționale. Activitatea mea în România a fost excitantă și a reprezentat prima mea experiență de bancher în Europa Centrală. 

– Aveți o experiență bogată în sectorul bancar – care au fost etapele carierei Dvs? În ce țări ați activat?

– Până în 2007 am lucrat în sistemul bancar din Spania. În perioada 2007-2013 am activat în România.

– În Moldova ați venit cu o nouă echipă sau ați păstrat echipa precedentă de conducere? Ce schimbări la nivel de personal ați implementat?

– Echipa de conducere a fost parțial reînnoită, dar toate persoanele promovate au fost din interiorul BCR Chișinău. Principalele schimbări în personalul băncii au constat în promovarea celor mai valoroși angajați în poziții noi și revizuirea modelului nostru de business pentru o mai bună deservire a clienților existenți și viitori.

– Care sunt principalele obiective ale mandatului Dvs. trasate de acționari?

– Principalele obiective ale mandatului meu sunt trasate în planul de afaceri al BCR Chișinău, aprobat recent. Ne vom concentra în primul rând pe relansarea activităților comerciale ale băncii prin consolidarea relațiilor cu clienții existenți și atragerea de clienți noi, atât locali cât și internaționali. Aceasta ne va ajuta să atingem țintele financiare și operaționale stabilite. Un alt obiectiv este de a asigura conformarea activității băncii cu cerințele regulatorii din moldovenești și europene, să îmbunătățim guvernarea corporativă și sistemele de control bazate pe un management eficient al riscurilor și abordare prudențială.

– Recent, BCR Chișinău a anunțat despre schimbarea strategiei pentru următorii ani. De fapt, activitatea băncii se va concentra pe clienții corporativi. Care au fost motivele unei astfel de decizii? Erste Group nu vede oportunități în afacerile Retail din Moldova?

– Scopul nostru principal este de a obține excelență în Corporate Banking, atât în creditare, cât și în tranzacționare bancară. Dar vom deservi și persoanele fizice, angajați și parteneri ai clienților noștri corporativi. Aceasta va asigura o bază solidă de clienți pe termen mediu. Afacerile Retail vor veni în suportul celor Corporate. De asemenea ne vom concentra eforturile pe calitatea deservirii și dezvoltarea de soluții de e-banking și carduri. 

– Care sunt produsele/ serviciile destinate persoanelor fizice pe care se va concentra BCR Chișinău?

– Vom optimiza oferta noastră de produse pentru persoane fizice pentru a veni cu soluții mai atractive în domeniul economisirii și operațiunilor bancare. Extinderea soluțiilor de canale electronice și noile servicii de card reprezintă principalele priorități pentru anul 2014.

– Cu ce surprize veți veni în acest an? Va lansa BCR Chișinău produse/servicii noi care nu sunt prezente pe piața moldovenească?

– Pentru a veni cu produse și servicii noi care nu sunt prezente pe piața Republicii Moldova va fi nevoie să evaluăm potențialul pieței locale. În 2013 am lansat o soluție nouă de factoring și o soluție de transfer valutar în cadrul Grupului Erste. Pentru 2014 planificăm lansarea unei noi soluții de internet-banking și a altor produse relevante bazate pe tehnologii avansate.

– Care sunt principalele așteptări ale Dvs. de la sectorul bancar din Republica Moldova? Ce schimbări credeți că se vor produce în următorii 3-5 ani?

– Cred că în 3-5 ani sectorul bancar din Moldova se va consolida datorită suportului partenerilor locali și internaționali, împreună cu finanțarea de la instituțiile financiare internaționale. Aștept ca numărul băncilor care sunt parte a grupurilor internaționale va crește. Acest fapt va îmbunătăți concurența, eficiența și transparența sectorului bancar.

– La final, care este mesajul Dvs. pentru vizitatorii site-ului bancamea.md?

– Dragi vizitatori ai site-ului bancamea.md, BCR Chișinău este una din primele bănci cu capital străin, parte a unei instituții financiare de top cu o prezență puternică în Europa Centrală și de Est. Suntem deschiși pentru a susține afacerile și aspirațiile Dvs. personale prin oferirea celor mai valoroase soluții bazate pe expertiza de grup și experiența echipei locale. Ne bazăm parteneriatul pe încredere, etică de afaceri, transparență și eficiență.

– Vă mulțumim!

____________________________________________________________________________________________________

Interview with Juan Luis Martin Ortigosa, CEO of BCR Chisinau.

– Mr. Ortigosa, you have been appointed as CEO of BCR Chisinau in September, 2013. How our country and banking sector did encounter you? What are your first impressions here in Moldova?

– My first impressions about Moldova are very positive. I have discovered a team of valuable people interested to perform in BCR Chisinau. My colleagues from other banks and bank clients are open-minded and communicative. Besides, I have found the same Latin spirit than in my country so my adaptation has been quick.

– Before BCR you were leading the subsidiary of Caixa Bank in Romania. Tell us about your experience in Romania – when did it start? What were your personal and bank’s objectives? Which were the main achievements?

– I have worked as CEO of CaixaBank Romania for more than five years. Our business was mainly focused on financing Spanish Corporate, Multinationals and local Blue chips, both bilaterally or through syndicated loans, either in collaboration with other commercial banks or with IFI’s  My work in Romania was very exciting and my first experience as a Banker in  Central Europe.

– You have a big experience in banking sector – what were the phases (steps) of your career? Name please countries where you have worked?

– Until 2007 I worked in the Banking system in Spain. During 2007-2013 I worked in Romania.

– In Moldova you came with a new team or kept the previous management team? What are the changes done referring to the personnel/staff?

– The management team was partly renewed, but all of them have been promoted from inside BCR Chisinau. The main changes in personnel refers to the promotion of the most valuable employees in new positions, as well as in revising our business model to better serve our existing clients and the future ones.

– What are the main objectives set by shareholders for your mandate?

– The main objectives for my mandate are included in the business plan of BCR Chisinau, which was recently approved. We will mainly focus on resuming our commercial activity by activating existing clients and attracting new ones, both local and international. This will help us to achieve our financial and operational targets. Another objective is to comply with Moldovan and European regulatory norms and to improve corporate governance and control systems, based on proper risk management and prudential approach.

– Recently BCR Chisinau announced about the change of strategy for next years. In fact, the bank will concentrate on corporate clients. What were the reasons for this decision? Erste Group sees no opportunities in Retail Business here in Moldova?

– Our main objective is to excel in Corporate Banking, lending and transactional wise. But we will also serve individuals, above all employees and Partners of our corporate clients. This will ensure a solid base of clients in the midterm.  Retail business will support Corporate. On the other hand, we will focus on service quality and development of e-banking and cards solutions. 

– Which products/services for individual customers will BCR Chisinau focus on?

– We will optimise our product offer to individual clients to come up with more attractive solutions on savings and banking operations. The enlargement of electronic channels solutions and new card services are other of our main objectives for 2014 onwards-

– Will you come with some surprises this year? Will BCR Chisinau launch new products/services which are still not present in the Moldavian market?

– In order to come up with new products and services not present on the Moldovan market we will need to assess the local market potential. We have launched in 2013 a new factoring solution, as well as foreign currency transfer solution within Erste Group. For 2014, we plan to launch a new internet banking solution and some other relevant products based on high tech.

– What are your expectations from the banking sector of the Republic of Moldova? How do you think it will change in the next 3-5 years?

– I think that in 3-5 years the banking sector of Moldova will consolidate thanks to the support of its local and international partner’s alongside with the financing from IFIs. I expect that the number of banks part of international groups will increase. This fact will improve competition, as well as the efficiency and transparency of the banking sector.

– At the end please leave message for the bancamea.md’s visitors.

– Dear bancamea.md visitors, BCR Chisinau is one of the first banks with foreign capital, part of a leading financial institution with strong presence in Central and Eastern Europe. We are open to support your business and personal aspirations by offering you valuable solutions based on our group expertise and experience of our local team. We base our partnership on trust, business ethics, transparency and efficiency.

– Thank you!

Consiliul de Administrare al MAIB este din nou funcțional, BNM a aprobat candidaturile lui Nicolae Ciornâi și Natalia Vrabie

0

Fostul președinte MAIB Natalia Vrabie și omul de afaceri Nicolae Ciornâi au fost aprobați de către Banca Națională a Moldovei în calitate de membri ai Consiliului de Administrare al Moldova Agroindbank, scrie agora.md cu referire la informații oferite de serviciul de presă al BNM.

Astfel, împreună cu ceilalți doi membri – Victor Miculeţ, preşedintele consiliului şi Grigore Furtună, acționar al băncii – Consiliul de Administrare al Moldova Agroindbank devine funcțional.

Amintim că, în luna octombrie 2013, Banca Națională nu a acceptat candidaturile mai multor membri în consiliul de administrare, printre care Nicolae Ciornâi, ex vice-directorul Lukoil, proprietarul grupului AMG; Emanuil Grinşpun, preşedintele Congresului Evreiesc din Moldova; Natalia Vrabie, fostul preşedintele MAIB și Stela Pahomi, reprezentant al companiilor de asigurări Moldasig şi Asito-Capital.

Recent un membru al Consiliului de Administraţie MAIB și-a anunțat demisia – Valentina Badrajan, Director Executiv al Fondului Provocările Mileniului Moldova.

Banca Națională a Moldovei a publicat lista membrilor Consiliului Național de Plăți

0

BNM a publicat lista cu membrii Consiliului Național de Plăți. Aceștia sunt reprezentanții Băncii Naționale a Moldovei, Ministerului Finanțelor, Ministerului Economiei, Ministerului Tehnologiei Informaționale și Comunicațiilor, centrului de Guvernare Electronică, Asociației Băncilor din Moldova și al băncilor comerciale din Republica Moldova.

Consiliul Naţional de Plăţi este conceput drept un forum profesionist de consultare la nivel înalt între diverse instituţii publice şi private, pentru susţinerea funcţionării sigure şi stabile a sistemului de plăţi din Republica Moldova şi are următoarele obiective de bază:

– promovarea plăţilor fără numerar în Republica Moldova şi reducerea numerarului în circulaţie;

– promovarea eficienţei operaţionale, securităţii şi integrităţii serviciilor şi sistemelor de plată în Republica Moldova;

– promovarea corespunderii sistemelor şi serviciilor de plată cu cererea de piaţă şi cu necesităţile utilizatorilor, precum şi accesibilitatea acestora pentru toată populaţia Republicii Moldova;

– promovarea caracterului inovator al plăţilor, siguranţei instrumentelor de plată fără numerar şi accesibilităţii acestora pentru utilizatori.

Membrii Consiliului Național de Plăți sunt:

1. Aureliu Cincilei (BNM)

2. Igor Munteanu (BNM)

3. Victor Barbăneagră (Ministerul Finanțelor)

4. Ion Prisăcaru (Ministerul Finanțelor)

5. Dumitru Godoroja (Ministerul Economiei)

6. Vitalie Tarlev (Ministerul Tehnologiei Informaționale și Comunicațiilor)

7. Stela Mocan (Centrul de Guvernare Electronică)

8. Leonid Talmaci (Asociația Băncilor din Moldova)

9. Serghei Cartașov (Comerțbank)

10. Sergiu Albot (Banca Socială)

11. Natalia Politov-Cangaș (Victoriabank)

12. Serghei Cebotari (Moldova Agroindbank)

13. Svetlana Banari (Moldindconbank)

14. Ivan Crivceanschi (Banca de Economii)

15. Oleg Holban (EuroCreditBank)

16. Dumitru Țugulschi (Unibank)

17. Victor Hvorostovschii (FinComBank)

18. Iurii Vasilachi (Energbank)

19. Vladislav Gârbu (ProCredit Bank)

20. Juan Luis Marti Ortigosa (BCR Chișinău)

21. Lucio Luigi Gaita (Eximbank Gruppo Veneto Banca)

22. Ridha Tekaia (Mobiasbanca Groupe Societe Generale)

Programul de lucru al băncilor în zilele de 7 și 8 martie 2014

0

Cu prilejul sărbătorii de 8 martie, Zilei internaționale a femeilor, filialele și agențiile băncilor comerciale din Republica Moldova vor lucra după un program special. Vă prezentăm în continuare anunțurile făcute de bănci pe site-urile oficiale.

BCR Chișinău

„BCR Chişinău S.A. Vă informează că în data de 07 Martie 2014 toate unităţile băncii vor funcţiona conform unui program de lucru redus:

Orele de primire: 9.00 – 16.00

Pauză de masă: 13:00 – 14:00

În data de 07 Martie 2014 pentru persoanele juridice termenul limită de prezentare spre procesare a Ordinelor de Plată în MDL cu ziua operaţională curentă: până la ora 15.00.”

EuroCreditBank

„Vă aducem la cunoştinţă că, Fil.nr.1 Chişinău, str. Ismail 33, în perioada sărbătorilor de primăvară va activa după următorul program:

07.03.2014 

Deservirea clienţilor, persoane fizice/juridice:

– plăţi în valută până la orele – 15.00;

– plăţi în MDL până la orele -15.00;

– ECB Online/Telebank – 15:00;

– casa operațională până la orele – 15.30;

– achitarea creditelor până la orele – 15:30;

– deservirea transferurilor, operaţiuni de schimb valutar până la orele 18.00;

08.03.2014

– Deservirea transferurilor, operaţiuni de schimb valutar până la orele 15.00;

– Alimentarea contului curent/card;* -15:00;

– Achitarea creditului;* – 15:00;

 *mijloacele băneşti, depuse în conturi, vor fi disponibile la data de 10.03.2014″

Victoriabank

Victoriabank Vă informează că, ziua de 8 martie, se stabileşte drept zi lucrătoare pentru următoarele subdiviziuni ale băncii, precum urmează:

Știrea se actualizează…

Legea privind contractele de credit pentru consumatori a intrat în vigoare. Vezi principalele aspecte prevăzute de lege.

0

Ieri, 06 martie 2014, a intrat în vigoare legea nr.202 din 12.07.2013 privind contractele de credit pentru consumatori.

Scopul legii este dezvoltarea cadrului legal necesar pentru asigurarea intereselor economice ale consumatorilor prin crearea de condiții echitabile pentru obținerea creditelor de consum. De asemenea legea are scopul de a stabili unele norme de comportament responsabil din partea creditorilor în procesul de acordare a creditelor pentru consumatori. Vă prezentăm unele aspecte importante prevăzute de această lege.

Informații standard care trebuie incluse în publicitate

Informaţiile standard specifică, într-un limbaj clar, concis şi lizibil, în acelaşi câmp vizual şi cu caractere de aceeaşi dimensiune, prin intermediul unui exemplu reprezentativ, următoarele:

– rata dobânzii aferente creditului, fixă şi/sau flotantă, împreună cu informaţiile privind orice costuri incluse în costul total al creditului pentru consumator;

– valoarea totală a creditului;

– dobânda anuală efectivă*;

– dacă este cazul, durata contractului de credit;

– în cazul unui credit sub formă de amânare la plată pentru un anumit bun sau serviciu, preţul actual şi valoarea oricărei plăţi în avans; şi

– dacă este cazul, valoarea totală plătibilă de către consumator şi valoarea ratelor de plată;

– atenţionarea consumatorului de către creditor asupra responsabilităţii de rambursare a creditului.

*Dobânda anuală efectivă (DAE) – costul total al creditului pentru consumator exprimat în procent anual din valoarea totală a creditului inclusiv costurile (trageri, rambursări) viitoare și prezente convenite de creditor și de consumator.

Informații precontractuale

Creditorul trebuie să furnizeze consumatorului, în baza clauzelor şi a condiţiilor de creditare oferite de către creditor, precum şi, după caz, a preferinţelor exprimate şi a informaţiilor furnizate de către consumator, informaţiile necesare care să îi permită consumatorului să compare mai multe oferte pentru a putea lua o decizie informată cu privire la eventuala încheiere a unui contract de credit. Aceste informații trebuie prezentate cu cel puțin 15 zile înaintea încheierii contractului de credit sau acceptarea ofertei de către consumator. Informațiile precontractuale trebuie să fie imprimate pe hârtie, să fie redactate într-un limbaj clar, cu caractere de aceeași dimensiune.

Informațiile precontractuale includ:

1. Tipul de credit;

2. Denumirea creditorului și sediul acestuia

3. Valoarea totală a creditului și condițiile care reglementează tragerea creditului

4. Durata contractului de credit

5. Bunul sau serviciul și prețul de achiziție al acestuia (în cazul creditării procurării unui bun sau serviciu)

6. Rata dobânzii aferente creditului, condiţiile de aplicare a ratei dobânzii aferente creditului şi, unde este cazul, orice indice de referinţă aplicabil ratei iniţiale a dobânzii aferente creditului, precum şi termenele, procedurile şi condiţiile în care variază rata dobânzii aferente creditului;

7. Dobânda anuală efectivă şi valoarea totală plătibilă de către consumator, ilustrate prin intermediul unui exemplu reprezentativ care menţionează toate ipotezele folosite pentru calculul ratei respective

8. Suma, numărul şi frecvenţa plăţilor care vor fi efectuate de către consumator;

9. Informaţia privind obligativitatea consumatorului de a plăti taxe notariale la încheierea contractului de credit (dac este cazul)

10. Rata dobânzii aplicabilă în cazul ratelor restante, măsurile pentru ajustarea acesteia şi, unde este cazul, mărimea penalităţilor aplicate în caz de neachitare;

11. Avertizare privind consecințele neefectuării plăților;

12. Dreptul de revocare (renunțare la credit)

13. Dreptul de rambursare anticipată ș.a.

Legea stabilește și reguli stricte pentru contractele de credit – acestea trebuie redactate într-un limbaj clar și lizibil cu caractere de aceeași dimensiune. Culoare fontului din contracte trebuie să fie în contrast cu culoarea de fond a hârtiei. În mare parte contractul va cuprinde aceeași informație care a fost enumerată anterior la capitolul informații precontractuale.

Legea prevede că pe parcursul derulării contractului de credit nu se admite:

– introducerea și perceperea de noi taxe, comisioane, tarife sau a oricăror alte costuri aferente contractului cu excepția costurilor specifice unor servicii suplimentare solicitate în mod expres de consumator neprevăzute în contract;

– majorarea mărimii costurilor stabilite la încheierea contractelor;

– perceperea unui comision de retragere pentru sumele trase din credit;

– perceperea unui comision, a unui tarif sau a oricărui alt cost în cazul în care consumatorul dorește schimbarea datei de scadență a creditului cu cel mult 30 de zile;

–  perceperea unor comisioane în situaţiile în care consumatorul solicită schimbarea garanţiilor, în condiţiile în care consumatorul plăteşte toate costurile aferente constituirii şi evaluării noilor garanţii.

Despre modificarea ratei dobânzii consumatorul urmează să fie informat pe un suport de hârtie sau alt suport durabil înainte ca aceasta să intre în vigoare. Părțile se pot înțelege ca informațiile privind rata dobânzii la credit să fie transmisă periodic consumatorului.

În cazul contractelor cu rata dobânzii flotantă legea prevede ca dobânda să fie compusă dintr-un indice de referință, stabilit conform metodologiei BNM, la care creditorul poate adăuga o anumită marjă fixă pe toată durata derulării contractului. Modul de calcul trebui indicat în mod expres în contract cu precizarea periodicității în care aceasta poate să se modifice.

Clauzele contractuale

Sunt interzise clauzele contractuale care dau dreptul creditorului să modifice unilateral clauzele contractuale fără încheierea unui act adițional, acceptat de consumator. De asemenea se interzice introducerea în contractele de credit a clauzelor prin care:

– consumatorul este obligat să păstreze confidenţialitatea prevederilor şi a condiţiilor contractuale;

– creditorul poate declara scadent sau poate denunţa unilateral contractul ori poate penaliza consumatorul în cazul afectării reputaţiei creditorului;

– creditorul poate declara scadent anticipat creditul în cazul în care consumatorul nu şi-a îndeplinit obligaţiile conform altor contracte de credit încheiate cu alţi creditori;

– creditorul impune consumatorului încheierea contractului de asigurare a bunurilor puse drept garanţie cu un asigurator agreat de creditor.

Dreptul de revocare (de renunțare la credit)

Consumatorul are la dispoziţie un termen de 14 zile calendaristice în care poate revoca contractul de credit fără a invoca motive. Acest termen începe de la data încheierii contractului de credit.

În cazul în care consumatorul își exercită dreptul de revocare, el este obligat de a-l notifica pe un suport de hârtie pe creditor prin mijloace care confirmă recepționarea notificării. De asemenea consumatorul este obligat să plătească principalul (suma creditului tras) și dobânda aferentă acestuia de la data primirii creditului până la data când principalul a fost rambursat, dar nu mai târziu de 30 de zile calendaristice de la trimiterea notificării de retragere către creditor.

Rambursarea anticipată a creditului

Consumatorul are dreptul, în orice moment, să-şi stingă în totalitate sau în parte obligaţiile sale care decurg dintr-un contract de credit. În acest caz, consumatorul are dreptul la o reducere a costului total al creditului, această reducere constând în dobânda şi costurile aferente perioadei dintre data rambursării anticipate şi data prevăzută pentru încetarea contractului de credit.

În cazul rambursării anticipate a creditului, creditorul este îndreptăţit la o compensaţie rezonabilă şi justificată în mod obiectiv pentru eventualele costuri legate direct de rambursarea anticipată a creditului, cu condiţia ca rambursarea anticipată să intervină într-o perioadă în care rata dobânzii aferente creditului este fixă. O astfel de compensaţie nu poate fi mai mare de:

a) 1% din valoarea creditului rambursat anticipat, dacă perioada de timp dintre rambursarea anticipată şi rezilierea convenită a contractului de credit este mai mare de un an;

b) 0,5% din valoarea creditului rambursat anticipat, dacă perioada de timp dintre rambursarea anticipată şi data convenită pentru rezilierea contractului de credit nu este mai mare de un an.