Acasă Blog Pagina 666

(grafic) Top bănci după mărimea portofoliilor de credite la 28.02.2014

0

Banca Națională a Moldovei a făcut publice datele privind portofoliul de credite al băncilor comerciale la data de 28.02.2014.

Astfel, la sfârșitul lunii februarie, portofoliul de credite constituia 42,7 miliarde lei, cu 0,4 miliarde mai mult decât la sfârșitul lunii ianuarie. Dintre acestea – 59% (25 miliarde lei) reprezintă împrumuturile în moneda națională, 24% – în euro, 17% – în dolari SUA. Creditele acordate în alte valute decât cele enumerate mai sus, au totalizat echivalentul a 56,6 milioane lei.

Dacă să privim la tipul de debitori, creditele acordate persoanelor juridice rezidente totalizează 36,7 miliarde lei, iar celor nerezidente – 231 milioane lei. Persoanele fizice rezidente beneficiază de împrumuturi în valoare de 5,7 miliarde lei, iar cele nerezidente – doar 9,5 milioane lei.

Lider la capitolul creditarea persoanelor juridice (rezidente) este Moldova Agroindbank cu un portofoliu de credite de 7,2 miliarde lei, urmată de Moldindconbank (6,7 miliarde lei) și Victoriabank (6 miliarde lei). Vezi graficul cu informația despre fiecare bancă.

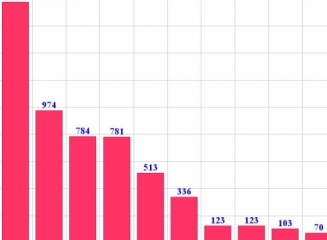
La capitolul creditării populației (rezidente) lider este de asemenea Moldova Agroindbank cu un portofoliu de credite de 1,78 miliarde lei. Locul secund este ocupat de ProCredit Bank (974 milioane lei), iar pe poziția a treia se află Moldindconbank (784 milioane lei). Vedeți graficul ce conține date privind portofoliul de credite (persoane fizice) al fiecărei bănci din țară.

De asemenea BNM a oferit informații despre ramurile economiei ce sunt creditate. Cel mai mare volum de credite este acordat comerțului – peste 17 miliarde lei, industriei alimentare – 4 miliarde lei, creditelor de consum – 3,4 miliarde, industriei productive – 3,2 miliarde lei și domeniului prestării serviciilor – 2,4 miliarde lei.

Cele mai profitabile depozite bancare în euro (martie 2014)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6,12 și 24 luni) în euro, în vigoare la 14 martie 2014. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

5,5% – rata (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite depuneri suplimentare (cu excepția ultimelor 2 luni) de mijloace bănești și retrageri parțiale. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de Banca de Economii (depozitul Fidelitate și Rentabil), Unibank (depozitul Standart) și Victoriabank (depozitele Avantajos și Primăvara 2014). Toate cele 5 produse oferă posibilitatea depunerii suplimentare de mijloace bănești. Retrageri parțiale de bani nu permite depozitul Primavara 2014, Standart și Rentabil. Capitalizarea dobânzii este posibilă la toate depozitele cu excepția celor oferite de BEM. Rata fixă – la Unibank și Victoriabank (Primavara 2014).

4,5% – rata dobânzii oferită de FinComBank (depozitul Maxima). Acest depozit permite atât depuneri cât și retrageri parțiale de mijloace bănești din cont.

Top depozite 12 luni

6,4% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

6% – rată flotantă a dobânzii oferită de Banca de Economii (depozitul Rentabil) și Unibank (depozitul Standart). Ambele depozite permit depuneri suplimentare, însă nu permit retragerea parțială a banilor din cont. Rata dobânzii este fixă la produsul oferit de Unibank.

5,75% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

Top depozite 24 luni

6,6% – rata dobânzii oferită de către Unibank (depozitul Uni-Profit). Nu se permit retrageri sau depuneri de bani în cont. Rata dobânzii – flotantă.

6,5% – dobândă oferită de Banca Socială prin intermediul mai multor depozite – Clasice, Aniversare 20 ani și Iarna. Depuneri suplimentare permite doar depozitul Aniversare 20 ani, retrageri parțiale – doar depozitul Clasice. Rata dobânzii este flotantă pentru toate opțiunile.

6% – dobândă oferită de depozitul Fidelitate (Banca de Economii), Barocco (Comerțbank) și BS Absolut (Banca Socială). Nu permite depuneri sau retrageri doar Comerțbank. Capitalizarea dobânzii este posibilă la Banca Socială. Rata dobânzii – flotantă pentru toate depozitele.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.

Băncile din Ungaria au primit amenzi în valoare de $5,3 mln pentru schimbarea unilaterală a condițiilor din contracte

Banca Centrală a Ungariei a amendat recent 35 de instituţii de creditare cu 1,2 miliarde de forinţi (5,3 milioane de dolari) pentru schimbarea unilaterală a condiţiilor serviciilor financiare în 2013, ceea ce a dus la majorarea costurilor pentru clienţi, scrie economica.net.

„Amenzile sunt atât de mari, încât ar putea servi ca măsuri eficiente de prevenire”, a declarat viceguvernatorul László Windisch, responsabil în cadrul Băncii Ungariei cu protecţia consumatorilor.

Cele mai mari amenzi, de 98 milioane de forinţi fiecare, au primit OTP Bank Nyrt (cea mai mare bancă din Ungaria), Erste Bank Zrt (subsidiara locală a grupului austriac Erste Group Bank AG), Raiffeisen Bank Zrt (subsidiara Raiffeisen Bank International AG), şi MKB Bank Zrt, deţinută de grupul german Bayerische Landesbank AG.

Băncile amendate trebuie să înapoieze clienţilor venitul suplimentar obţinut în urma majorării comisioanelor, a declarat Windisch, într-o conferinţă de presă.

Câteva mii de consumatori ar fi fost afectaţi de majorarea comisioanelor, iar băncile ar putea fi nevoite să înapoieze în total aproximativ 10 miliarde de forinţi, a adăugat oficialul de la Budapesta.

Banca Centrală a Ungariei susţine că instituţiile de creditare au încălcat drepturile consumatorilor prin schimbarea comisioanelor percepute, a costurilor şi a condiţiilor serviciilor financiare fără a oferi motive pentru astfel de decizii. Băncile nu ar fi trebuit să schimbe metodele de calcul pentru costurile cuprinse în contractele existente şi nu ar fi trebuit să introducă noi costuri la contractele existente, a declarat viceguvernatorul Băncii Ungariei.

Alte bănci implicate sunt: CIB Bank Zrt, subsidiară a grupului italian Intesa Sanpaolo SpA, amendată cu 44 milioane de forinţi; Budapest Bank Zrt, deţinută de GE Money Bank, amendată cu 93 milioane de forinţi, şi FHB Zrt, amendată cu 95 de milioane de forinţi.

Banca centrală a Germaniei a realizat în 2013 un profit de 4,6 miliarde euro, de 7 ori mai mare decât în 2012

Banca centrală a Germaniei (Bundesbank) a anunţat că anul trecut a realizat un profit net peste aşteptări, de 4,6 miliarde de euro, care va fi transferat în totalitate în conturile Guvernului, scrie economica.net cu referire la AFP.

Este vorba de o cifră de aproape 7 ori mai mare decât profitul net de 664 milioane de euro înregistrat în 2012 şi, de asemenea, cel mai bun rezultat al Bundesbank după profitul de 6,3 miliarde de euro realizat în 2008.

Preşedintele Bundesbank, Jens Weidmann, a explicat că această majorare de aproape 7 ori a profitului, în pofida dobânzilor reduse, se datorează faptului că Banca nu a mai constituit anul trecut noi provizioane de risc.

“Situaţia de risc s-a mai diminuat”, a spus Weidmann. Acesta a adăugat însă că pentru moment Bundesbank nu intenţionează să-şi reducă provizioanele, care se situează la 14,4 miliarde de euro, „în condiţiile în care dobânzile reduse înseamnă că este posibil ca Bundesbank să înregistreze un profit mai mic în 2014, ceea ce înseamnă reducerea resurselor financiare disponibile”, a spus Weidmann.

Preşedintele Bundesbank a menţionat, de asemenea, impactul negativ al scăderii preţului aurului, în condiţiile în care rezervele Bundesbank sunt evaluate în prezent la 88,1 miliarde de euro, cu o treime mai puţin decât în urmă cu un an. În prezent, Bundesbank este în mijlocul unui proces de repatriere a lingourilor de aur pe care le are depozitate la New York şi Paris. Până în 2020 jumătate din rezervele de aur ale Germaniei, aproximativ 3.400 de tone, ar urma să fie depozitate în Germania.

Cele mai profitabile depozite bancare în lei (martie 2014)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor pentru depozitele la termen în lei, în vigoare la 13 martie 2014. În acest clasament nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

8% – dobândă oferită de Banca Socială (depozitele Aniversare 20 ani și Iarna) și Unibank (depozitul Standart+). Rata dobânzii este flotantă la toate produsele, capitalizarea dobânzii nu este posibilă doar la depozitul Iarna. Depuneri suplimentare permite oferta Aniversare 20 ani și Standart+, iar retrageri parțiale sunt posibile doar la depozitul oferit de Unibank.

7,5% – rată a dobânzii oferită de depozitele Standart (Unibank) și BS-Absolut (Banca Socială). Depozitul oferit de Banca Socială permite atât depuneri cât și retrageri de bani din cont. Unibank permite doar depuneri suplimentare. Rata fixă este oferită de depozitul Standart. Ambele produse oferă posibilitatea capitalizării dobânzii.

7,25% – rată oferită de depozitul Classico (Eximbank). Rata dobânzii este flotantă. Depozitul nu permite depuneri suplimentare sau retrageri de mijloace bănești.

Top depozite 12 luni

10% – rată (flotantă) a dobânzii oferită de Unibank (depozitul Standart+). Sunt posibile depuneri suplimentare la cont și retrageri parțiale. Este posibilă capitalizarea dobânzii.

9,50% – rată oferită de Banca Socială (depozitele Aniversare 20 ani și Iarna). Depuneri de mijloace bănești permite doar Aniversare 20 ani. Rata – flotantă la ambele depozite.

9% – dobândă oferită de depozitele Classico (Eximbank), Standart (Unibank) și BS-Absolut (Banca Socială). Depuneri suplimentare permite doar depozitele oferite de Unibank și Banca Socială. Retrageri din cont permite doar Banca Socială. Rata fixă este oferită doar de Unibank.

Top depozite 24 luni

11% – rată (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor. Suma minimă de constituire: 10.000 MDL.

10,5% – dobândă oferită de Banca Socială prin intermediul depozitelor Clasice și Aniversare 20 de ani. Depozitul Aniversare permite depuneri suplimentare și de asemenea oferă posibilitatea capitalizării dobânzii.

10% – rată a dobânzii oferită de Banca Socială prin intermediul depozitelor Iarna și BS-Absolut. Depozitul BS-Absolut permite atât depuneri cât și retrageri de bani din cont, în timp ce oferta Iarna nu permite aceste operațiuni. Rata dobânzii este flotantă la ambele produse.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.

În 2014 va continua indexarea depunerilor băneşti ale cetăţenilor în Banca de Economii

0

Astăzi, Cabinetul de miniştri, prin hotărâre de Guvern a aprobat categoriile de vârstă ale deponenţilor Băncii de Economii pentru plata sumei indexate în anul 2014, anunţă Ministerul Finanţelor.

Astfel, pentru plata sumei indexate la etapa a doua în anul 2014 au fost stabilite categoriile de vârstă ale deponenţilor Băncii de Economii născuţi în anii 1929-1931, în suma totală de 60,5 mil.lei.

Concomitent, în anul 2014, urmează a fi achitate sumele indexate deponenţilor care nu şi-au ridicat sumele indexate în anii 2003-2013 în termenii stabiliţi, precum şi celor care nu s-au înregistrat. Conform estimărilor, pentru achitarea sumelor indexate beneficiarilor anilor precedenţi sunt necesare mijloace băneşti în sumă de cca. 8 mil.lei.

În Legea bugetului de stat pe anul 2014 pentru indexarea depunerilor băneşti la Banca de Economii sunt aprobate cheltuieli în sumă de 50 mil. lei, se menţionează în comunicatul Ministerului Finanţelor.

Credite pentru procurarea unui automobil – rata dobânzii, comisioane şi documentele necesare

0

Creditele auto sunt destinate achiziţionării maşinilor noi sau second-hand. Spre deosebire de leasingul auto, beneficiind de creditul auto clientul devine automat proprietarul maşinii încă de la începutul perioadei de creditare. Garanţiile constau în aplicarea gajului asupra maşinilor achiziţionate, iar acestea pot fi: autoturisme, motociclete, bărci cu motor, tractoare etc. Plata, garanţiile, avansul, cerinţele variază în funcţie de politica internă a băncii.

În Republica Moldova creditele auto nu sunt foarte populare, acestea fiind depăşite de creditele oferite de companiile de leasing, datorită riscurilor mai mici pe care clienţii le vor suporta în caz de nerespectare a obligaţiunilor. Alte avantaje ale leasingului sunt: compania se ocupă de formalităţile vamale, de procedura de înmatriculare, iar asigurarea CASCO este inclusă în rata de leasing.

Pentru a putea beneficia de creditul auto consumatorul este obligat să plătească pentru asigurarea obligatorie al automobilului automobilul ”Casco” și acesta trebuie să ofere gaj în cazul în care creditul auto depășește suma de 30.000 sau 50.000 lei. Drept asigurare creditului clienții pot gaja un bun imobil sau un alt automobil care aparține debitorului sau unei persoane terțe cu drept de proprietate, astfel încât nivelul de asigurare să nu fie mai mic de 120% din suma creditului. De asemenea clienții pot garanta împrumutul prin amanetul mijloacelor bănești din contul de depozit.

Tipul dobânzii este un aspect foarte important ce influențează costurile directe ale creditului auto. În cazul creditelor cu dobânda fixă costurile de creditare vor fi aceleași pe toată perioada de creditare, deci suma ce trebuie plătită băncii pentru credit nu se va schimba. În cazul creditelor cu dobândă flotantă, banca are dreptul să schimbe rata dobânzii pentru credite conform ratei inflației, ratei de refinanțare a BNM și al evoluției pieții. Deci, creditele auto cu dobânda variabilă prezintă un risc mai sporit comparativ cu cel al creditelor cu rata dobânzii fixă. Băncile comerciale de regulă oferă pentru creditele auto cu o perioadă de până la un an, rata a dobânzii fixe, iar în cazul creditelor cu o maturitate mai mare de 1 an, rata a dobânzii este flotantă.

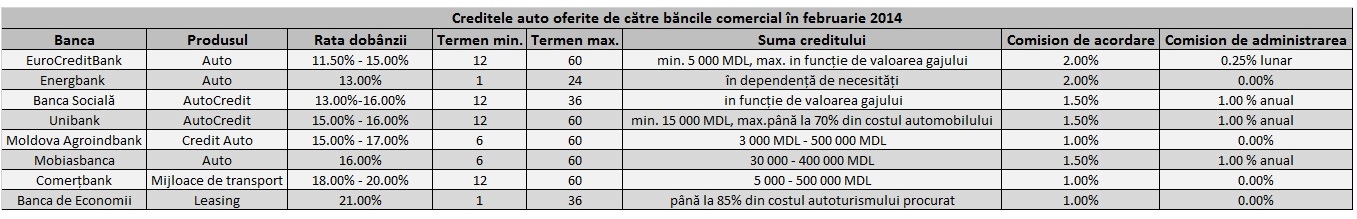
Comisioanele aferente creditului de asemenea pot majora costurile creditului. Primul comision perceput de către bănci chiar din momentul aprobării creditului este comisionul de acordare. Conform ofertelor băncilor comerciale, toate creditele auto conțin comisionul de acordare și acesta variază între 1% și 2%. Cel mai costisitor comision în cazul creditului auto este comisionul de administrare lunar. EuroCreditBank percepe lunar 0,25% din valoarea totală al creditului. Banca Socială, Unibank și Mobiasbanca percep 1% anual pentru administrarea creditelor sale auto. Energbank, Moldova Agroindbank și Comerțbank nu percep nici un comision de administrare în cazul acestor credite.

În Republica Moldova rata dobânzii la creditele auto variază de la 11.5% până la 21%. Băncile oferă creditele auto în MDL. Termenul maxim oferit pentru acest tip de credit este de 5 ani. EuroCreditBank oferă cea mai mică rata pentru creditul ”Auto”, unde rata creditul variază între 11.50% și 15.00%. Perioada maximă de creditare în cazul creditelor auto conform ofertelor băncilor comerciale este de 60 de luni, unele bănci precum ar fi Energbank și Banca Socială pot acorda creditul pentru scadența maximă de 24 luni și respectiv 36 de luni.

Plățile lunare variază în dependență de toate caracteristicile creditului. Mai jos vă prezentăm ratele ce trebuie achitate lunar pentru creditele auto preluate de către băncile respective pentru un credit în valoare de 100.000 MDL pentru perioada de 36 luni (calculele sunt aproximative și pot varia în dependență de numărul zilelor în lună):

• Energbank (Auto) – 3.381 MDL

• Banca Socială (Auto credit) – 3.490 MDL

• Unibank (AutoCredit) – 3.490 MDL

Pentru creditul ”Auto” de la Moldova Agroindbank consumatorii vor plăti 15% dobândă în cazul procurării autovehiculelor noi și a celor rulate cu vârsta până la 3 ani. Creditul poate fi oferit pentru 60 de luni și pentru suma maximă de 500.000 MDL. Creditul va acoperi numai până la 90% din valoarea de vânzare-cumpărare al mijlocului de transport. În cazul creditului ”Auto” în colaborarea cu dealerii auto, banca poate oferi creditul în valoare maximă de 250.000 MDL pentru perioada maximă de 36 de luni. Dobânda pentru acest credit este de 17% și aceasta este flotantă.

Creditul auto oferit de către Mobiasbanca GSG poate fi acordat pentru perioada maximă de 60 luni la rata dobânzii de 16%. Rata dobânzii pentru acest credit este corelată cu nivelul dobânzii de pe piață. Suma maximă ce poate fi creditată pentru acest tip de credit este de 400.000 lei, până la 70% din costul automobilului propus în gaj, şi/sau până la 100% din costul automobilului în cazul unui bun imobil propus în gaj. Creditul este acordat atât pentru achiziționarea unui automobil nou, cât și în cazul procurării unui automobil rulat.

Documentele necesare pentru a beneficia de acest tip de credit în majoritatea băncilor sunt:

– cererea solicitantului de credit;

– buletinul de identitate ale solicitantului și/sau ale tuturor membrilor familiei;

– certificat de căsătorie al solicitantului;

– certificat de la locul de muncă cu indicarea postului ocupat și mărimii venitului pentru ultimele 3 luni;

– copia carnetului de muncă;

– extrasul din registrul Bunurilor Imobiliare de la OCT;

– certificat cu privire la valoarea bunului imobil, eliberat de OCT;

– toate documentele (originale) care atesta dreptul de proprietate asupra imobilului si Cartea de imobil;

– acordul Organului de Tutelă și Curatelă privind depunerea în gaj a imobilului respectiv;

– certificat de la Inspectoratul fiscal teritorial despre lipsa datoriilor la capitolul „Impozite pe imobil”;

– raportul de evaluare a imobilului propus in gaj, efectuat de către o companie licențiată cu care banca colaborează ș.a.

În unele ţări precum Germania şi SUA creditele auto sunt foarte populare, ele deţinând o cotă importantă pe piaţa creditelor bancare. Un factor major este dobânda mică pe care băncile le oferă, ceea ce nu se poate de spus şi despre ratele creditelor auto în Moldova, Ucraina, Rusia şi chiar România unde creditele auto sunt în pragul iniţial de dezvoltare.

La începutul anului 2014 în Marea Britanie rata medie pentru creditele auto era de 4.7%, iar în Statele Unite ale Americii aceasta a ajuns până la 4.2%. În Ucraina deși ratele erau mari, acestea continuă să crească, astfel majoritatea băncilor aplică dobânda de peste 20% pentru creditele auto. În România rata medie al creditelor auto pentru luna octombrie 2013 a fost de 11.70% pentru creditele în EUR și de 12.70% pentru creditele în RON. În Rusia creditele auto costă în medie 13.5% pentru creditele în RUB și de 10.5% pentru creditele în valută.

Autor: Liviu Guţuleac

Francisco Gonzalez, CEO al băncii spaniole BBVA: „Google, Facebook sau Amazon vor intra pe piața bancară”

0

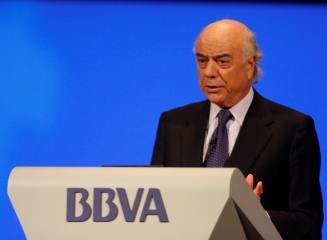
N-o să vă vină să credeți, dar Francisco Gonzalez (foto), președinte și CEO al puternicei bănci spaniole BBVA, recunoscută ca fiind printre cele mai inovatoare din lume, are 70 de ani, fiind născut în 1944, în Chantada (Lugo), în Spania. Acesta are ambiția să transforme bankingul secolului 21 cu ajutorul noilor tehnologii! Este și bine pregătit pentru asta, întrucât a început să lucreze la 20 ani, în 1964, ca programator la o firmă IT, scrie bancherul.ro.

Conduce BBVA din 2000 și a făcut din banca spaniolă una dintre cele mai inovatoare din lume. Recent, a achiziționat o bancă online, Simple, în SUA.

Să vedem însă ce scrie Francisco Gonzales în ultimul său eseu, intitulat „Knowledge Banking for a Hyperconnected Society”, dintr-o carte despre internet, parte a unei serii editate de BBVA, care prezintă opiniile celor mai importanți specialiști din diverse domenii:

Nici măcar creditarea nu mai e apanajul băncilor

„Internetul a schimbat economia, sectoarele industriale, modul în care se derulează afacerile. Oamenii sunt acum mult mai informaţi, drept pentru care cerinţele şi aşteptările lor din partea furnizorilor de servicii sunt tot mai mari. Obiceiurile de consum şi criteriile de luare a deciziilor sunt într-o continuă transformare. În consecinţă, cele mai multe companii din întreaga lume sunt obligate să ţină pasul cu această revoluţie a informaţiei.

Băncile, întrucât sunt suprareglementate, nu au evoluat atât de rapid ca alte sectoare, precum cel media sau al divertismentului. Iar evoluţia rapidă a noilor tehnologii a permis popularea spaţiului financiar-bancar cu noi competitori din alte sectoare, în special din cele online, care au de partea lor avantajul unor sisteme IT şi aplicaţii inovatoare.

Soluțiile de plată on-line, transferurile de bani prin e-mail, managementul automat al finanțelor personale cu diverse aplicații sau utilizarea telefoanelor mobil ca portofele electronice devin tot mai accesibile și utilizate de tot mai multă lume.

Până în prezent, cele mai multe dintre companiile care dezvoltă aceste noi soluții – cum ar fi Paypal, Square, iZettle, SumUp, TransferWise – sunt jucători de nișă, care vizează un singur segment al lanțului valoric din industria financiara.

Dar tot mai multe sectoare ale industriei bancare sunt amenințate. Chiar creditarea, zona cheie în care este cel mai greu să tai intermediarul, nu mai este exclusiv apanajul băncilor: în Marea Britanie, supermarketuri precum Tesco au început să vândă credite ipotecare și puteți obține împrumuturi și online, de la Amazon. De asemenea, creditarea tip peer-to-peer, între persoane, este în creștere exponențială. Iar competiția este tot mai puternică.”

Google, Facebook sau Amazon vor intra pe piața bancară

„Unii cred că Google, Facebook sau Amazon nu vor ajunge să intre pe piața bancară, care este super-reglementata și are marje de câștig tot mai mici. Totuşi, e puţin probabil că aceste companii, cu mărcile lor incredibil de puternice și cunoscute și cu miliarde de utilizatori, vor sta departe de un sector financiar care generează un mare număr de contacte recurente și de tranzacții, și implicit o mare bogăţie de informaţie şi oportunităţi pentru alte tipuri de vânzări”, apreciază Gonzalez.

În consecință, băncile care nu sunt pregătite pentru astfel de competitori puternici vor fi amenințate chiar și cu dispariția, crede bancherul de 70 de ani.

Vestea buna pentru bănci: informația despre clienți

„Vestea bună pentru bănci este că acestea deţin foarte multe date despre clienţii lor, iar acesta este un avantaj competitiv crucial. Dacă băncile vor transforma informaţia în cunoaştere, o vor putea folosi pentru a oferi clienţilor produse şi servicii care să corespundă mai bine nevoilor acestora. Dar pentru asta, băncile trebuie să conceapă o platformă informatică total diferită de cea din prezent, una care să poată integra perfect şi fără întrerupere cantitatea vastă a informaţiei despre clienţi.

Băncile trebuie să facă un efort concertat spre inovaţie. Modelele deschise de inovaţie sunt critice pentru organizaţiile care vor să-şi depăşească limitările şi să atragă cele mai bune talente pentru proiecte cu o valoare mai ridicată. Angajaţii, clienţii, acţionarii şi toţi cei implicaţi în sectorul bancar trebuie să-şi aducă contribuţia la realizarea unui conţinut mai bun.

Industria serviciilor financiare tinde spre un „model de ecosistem” în care mulţi jucători mici, furnizorii, au oportunitatea de a se extinde la nivel global în aria lor de specializare.

Un model similar cu cel prin care Amazon și-a deschis platforma pentru a permite unui număr mare de furnizori de a oferi o largă gamă de produse și servicii. Deși acest fenomen nu a atins încă industria bancara, este inevitabil că va ajunge și aici, date fiind digitalizarea și cerințele consumatorilor.

Prin extinderea, într-un model asemănător, a gamei de produse și servicii, băncile vor îmbunătăți experiența consumatorilor. Mai mult, cooperarea între toți jucătorii, companii și clienți, va stimula inovația,” adăuga bancherul de 70 de ani.

2 ani de bancamea.md – aventura continuă!

0

Exact 2 ani în urmă, 12 martie 2012, a fost lansat proiectul nostru bancamea.md. A fost lansat din entuziasm și dorința de a furniza cetățenilor Republicii Moldova informații utile despre produsele/serviciile bancare prezente pe piață.

Am început cu 40 de vizitatori pe zi 🙂 La moment, zilnic peste 2.000 de oameni accesează bancamea.md în căutarea informației de care au nevoie.

Pe scurt, pentru noi acești 2 ani înseamnă:

1. 300.000+ vizite;

2. 130.000+ vizitatori unici;

3. 800.000+ pagini vizualizate;

4. 1.300 de materiale pe site (articole, știri, analize, communicate de presă etc.);

5. Vizitatori care se întorc repetat pe site – aprox. 60%.

6. Clienți mulțumiți.

Vrem să mulțumim pe această cale:

1. Echipei bancamea.md – tuturor care contribuie la dezvoltarea proiectului;

2. Vizitatorilor – tuturor celor care ne citesc și urmăresc activitatea;

3. Clienților – fără de care nu am fi sărbătorit nici măcar un an de activitate;

4. Partenerilor – cu ajutorul cărora promovăm acest proiect și îl facem mai bun și mai util în fiecare zi.

Vă mulțumim și vă așteptăm zilnic pe paginile bancamea.md! Ne găsiți și pe Facebook sau Twitter.

Marea Britanie: Până la sfârșitul anului, 9 din 10 conturi curente vor fi legate de un număr de mobil

Consiliul de Plăți din Marea Britanie confirmă că testarea finală este în grafic astfel că, în aprilie, va fi anunțată data lansării PayM, serviciu care va lega fiecare cont curent de un număr de mobil. Încă de la momentul lansării, 9 bănci vor oferi acest serviciu iar alte 7 bănci se vor adăuga până la sfârșitul acestui an astfel că încă din 2014, 9 din 10 conturi vor fi legate de un număr de mobil, scrie nocash.info.ro.

UK Payments Council consideră că noua sa modalitate pentru consumatori de a plăti în siguranță folosind doar un număr de telefon mobil este primul serviciu care are potențialul de a lega fiecare cont curent din Marea Britanie, cu un număr de mobil, potrivit unui comunicat de presă.

PayM va fi integrat în aplicațiile existente de mobile banking ale clienților sau în aplicațiile de plată ca o modalitate suplimentară de a plăti, ceea ce face posibil pentru a trimite și primi plăți folosind doar un număr de telefon mobil. Cele 9 bănci care vor oferi acest serviciu de la început, vor permite clienților să-și înregistreze numărul de telefon mobil și să-și selecteze contul curent din care vor efectua și primi plăți, înainte de lansarea efectivă.

De la lansarea în primăvara acestui an, PayM va fi serviciul de plată cel mai amplu capabil să transfere fonduri între conturi bancare, fără a fi nevoie de coduri de sortare sau numere de conturi.

Adrian Kamellard, director executiv al Consiliului de plăți, a declarat:

“Suntem cu toții obișnuiți cu ideea de un “update” pe mobil pentru a îmbunătăți aplicațiile noastre – Paym este o actualizare pentru plăți care înseamnă că puteți plăti în siguranță folosind doar un număr de telefon mobil. Paym va face mai ușor de a plăti unui prieten pentru bilete de cinema sau să împarți nota de plată la restaurant.”

“Paym este un exemplu foarte bun de colaborare la nivel de industrie, care oferă beneficii tangibile pentru clienți. Serviciul are potențialul de a lega fiecare cont bancar în țară cu un număr de mobil – milioane de oameni vor fi capabili să-l folosească în acest an și așteptam cu nerăbdare extinderea PayM chiar mai departe, astfel încât toata lumea să poată beneficia de acest nou, ușor si sigur mod de a plăti.”