Acasă Blog Pagina 665

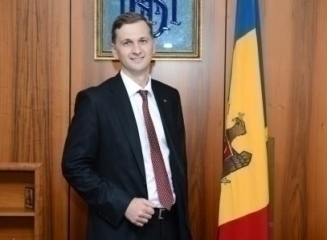
Drăguțanu: „Sistemul bancar din Moldova diferă puţin de cel din România. Avem doar 4 sucursale ale grupurilor bancare europene, care reprezintă 25% din sistem”

0

Ipoteza ca Republica Moldova să preia leul românesc ar presupune un scenariu neaşteptat, care nu este posibil, suveranitatea politicii monetare asigurând o rezolvare mai uşoară a problemelor economiei, consideră Dorin Drăguţanu, guvernatorul Băncii Naţionale a Republicii Moldova.

„Avantajul de a avea propria monedă nu este doar mândrie sau simbol al suveranităţii, ci şi un simbol economic. Poţi gestiona mai uşor situaţiile de criză. Moneda este doar un mijloc şi nu contribuie la rezolvarea unor probleme. Dacă economia are probleme structurale şi s-ar schimba moneda, problemele ar fi aceleaşi, doar moneda de denominare ar fi diferită. Rezolvarea problemelor se face cel mai uşor atunci când ai suveranitatea politicii monetare. Prin cursul de schimb ai posibilitatea să ajuţi economia să se adapteze mai uşor“, a declarat Drăguţanu într-un interviu acordat Ziarului Financiar.

În Europa există ţări care au adoptat alte monede, cum ar fi Muntenegru, care a trecut la euro deşi ţara nu este în zona euro.

„Ei au găsit cea mai potrivită variantă pentru a lupta contra inflaţiei şi a stabiliza economia. Sunt cazuri foar­te puţine“, susţine şeful băncii centrale din Moldova.

Drăguţanu consideră că aderarea Republicii Moldova la Uniunea Europeană poate dura decenii, iar acest lucru nu garantează adoptarea imediată a euro. Extinderea crizei datoriilor din Grecia în Irlanda, Portugalia sau Spania, ţări mai puţin competitive, a subliniat dezavantajele apartenenţei la euro pentru ţările care nu sunt pregătite şi necesitatea unor reforme profunde. Cei mai mari membri estici ai Uniunii Europene, Polonia, Cehia şi Ungaria, şi-au încetinit pregătirile pentru aderarea la zona euro.

„Sunt ţări din Uniunea Europeană care nu sunt foarte entuziasmate de propunerea de trecere la euro, de a abandona unul dintre marile avantaje de a avea propria monedă. Flotarea liberă ajută ţările să se adapteze mai uşor. O monedă străină folosită într-un stat poate reduce riscurile valutare (avantajul apartenenţei la zona euro). Dar dacă ţara nu este într-o etapă suficient de dezvoltată din punct de vedere economic nu are sens. Este nevoie de mai mult timp pentru a pregăti economiile să treacă la euro.“

Guvernatorul Drăguţanu a arătat că în Republica Moldova există un regim de flotare controlată a cursului de schimb.

„Economia Republicii Moldova este mică, deschisă şi este nevoie de o flotare controlată a cursului de schimb. Nu promitem nici să intervenim, nici să nu intervenim. Nici nu spunem când intervenim. În momentul şi volumul necesar cumperi sau vinzi valută să ajuţi economia.“

În opinia guvernatorului Băncii Naţionale a Republicii Moldova îmbunătăţirea competiţiei pe piaţa bancară este foarte importantă.

„Sistemul bancar din Republica Moldova diferă puţin de cel din România sau alte ţări din Europa Centrală şi de Est. Una dintre caracteristici este că avem doar patru sucursale ale grupurilor bancare europene, care reprezintă 25% din sistemul bancar“.

Grupul francez Societe Generale cere acționarilor aprobarea pentru majorarea bonusurilor bancherilor

Grupul francez Societe Generale este prima dintre băncile europene de investiţii care a cerut oficial aprobarea acţionarilor pentru a plăti bonusuri ce se ridică la dublul salariilor bancherilor, scrie economica.net cu referire la Bloomberg.

Două treimi dintre acţionarii SocGen urmează să voteze la adunarea generală din data de 20 mai dacă sunt de acord cu majorarea bonusurilor.

Autoritatea Bancară Europeană, care este responsabilă pentru implementarea reglementărilor legate de bonusuri, propusese o limită de 500.000 de euro pentru salariul fix, indiferent dacă bancherul lucra în investment banking, retail banking, administrarea activelor sau în alte domenii, iar bonusurile să nu poată depăşi salariul fix.

Cel puţin 10.000 de bancheri, majoritatea din Londra, urmau să fie afectaţi de noile limite.

Câştigurile mari din sectorul financiar, plătite deseori sub forma bonusurilor variabile, reprezintă un subiect exploziv în Europa, fiind acuzate că încurajează asumarea de riscuri mari pe termen scurt şi, de asemenea, că sunt disproporţionat de mari în contextul actual de austeritate.

“SocGen trebuie să-şi apere privilegiile. Este lider pe piaţa derivatelor, este inima şi sufletul diviziei de investiţii. Achitarea unor bonusuri substanţiale este esenţială în această afacere”, susţine analistul Simon Maughan, de la OTAS Technologies în Londra.

Marţi la prânz, acţiunile Societe Generale se tranzacţionau la 44,37 euro, evaluând banca la 35,4 miliarde de euro.

Grupul francez concurează cu băncile mai mari din SUA şi Elveţia, inclusiv JPMorgan Chase & Co, Goldman Sachs Group, Credit Suisse Group AG şi UBS AG. Cele mai mari rivale europene ale SocGen sunt BNP Paribas (BNP), Barclays Plc, Deutsche Bank AG şi HSBC Holdings Plc.

Decalajul generațiilor: De ce tinerii sunt mai predispuși să folosească serviciile electronice bancare?

0

Popularitatea și utilizarea în masă a produselor ce includ utilizarea serviciilor electronice bancare a schimbat fundamental caracterul industriei bancare. Scopul primordial al serviciilor electronice bancare este de a economisi timpul, deci putem spune că aceste servicii sunt cei mai buni prieteni al omului grăbit. Prin intermediul acestor ”instrumente” oamenii au devenit mult mai flexibil și aceștia sunt capabili să își gestioneze afacerile și resursele financiare, astfel încât aceștia rareori au nevoie să interacționeze fizic cu subdiviziunile băncilor.

Produsele bancare online oferite de către băncile comerciale sunt țintite în special persoanelor tinere care se descurcă în utilizarea gadget-urilor și vor să utilizeze cele mai noi tehnologii pentru a-și economisi la maxim timpul și nu în ultimul rând, pentru a fi în vogă. Pentru aceasta băncile comerciale și BNM creează anual conferințe, mese rotunde și diverse metode de informare în masă cu privire la utilizarea serviciilor bancare online, în special în rândul tinerilor. Cel mai însemnat motiv ar fi faptul că tinerii sunt mult mai receptivi față de noile schimbări tehnologice și că aceștia pot deveni loiali produsului, odată ce l-au încercat.

Utilizarea în masă al acestor produse bancare diferă în dependență de mai multe criterii, însă principalul criteriu este cel al vârstei. Conform numeroaselor articole scrise în presa națională și cea internațională decalajul generațiilor îi face pe tineri mai predispuși să folosească gadget-urile și serviciile electronice bancare, comparativ cu persoanele mai în vârstă. Până în ziua de azi nu a fost creat niciun studiu ce relevă care dintre generații utilizează cota majoră pentru produsele de Home Banking, însă aceasta poate fi demonstrat prin studiul efectuat de către ”The Financial Brand” exclusiv pentru teritoriul SUA. Conform acestei analize aproximativ 66% din numărul total de consumatori cuprinși între vârsta de 18 – 49 de ani utilizează serviciilor de Internet Banking. Această rata considerabil mai mare comparativ cu rata de utilizare de 47% printre persoanele ce depășesc vârsta de 65 de ani.

Rata persoanelor ce utilizează Online Banking crește anual cu rate considerabile, astfel din iunie 2000 până în mai 2013 aceasta a crescut de peste 3 ori. În a 5-a lună al anului 2013, 61% din utilizatorii de internet au utilizat cel puțin odată în aceeași luna serviciile de online banking. Cele mai importante evoluări au fost înregistrate la începutul acestui mileniu, după care amplificarea ratei înregistra creșteri din ce în ce mai mici.

Tinerii îndeosebi sunt foarte pasionați de serviciile electronice bancare, astfel conform datelor statistice de la Financial Brand persoanele din grupul de vârstă 18 – 29 de ani sunt cei mai predispuși să utilizeze aplicațiile mobile având o rata de utilizare de 54%, în comparație cu doar 14% din persoanele de vârsta a treia. Conform raportului de la Banca Federală a SUA a subliniat că persoanele cuprinse între 18 – 29 de ani reprezintă aproximativ 40% din numărul total de utilizatori de mobile banking, deși tot aceștia reprezintă doar 22% din posesorii de telefoane mobile.

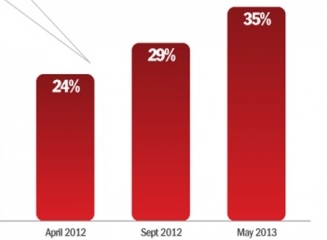
Mobile Banking este un produs mult mai recent comparativ cu serviciile de Online Banking. Conform părerilor specialiștilor, acest produs reprezintă viitorul trend al produselor bancare și va deveni foarte popular în special odată cu popularizarea smartphone-urilor. În ultimii trei ani în SUA rata utilizării al Mobile Banking-ului a crescut de aproape 2 ori, iar în mai 2013 a înregistrat o rată de utilizare de 35%.

Factorul de utilizare al Mobile Banking-ului este direct proporțional și cu accesul populației la telefonia mobilă și la conexiunea de internet. Conform datelor statistice, la 1 iulie 2013 rata de penetrare a serviciilor de telefonie mobilă a depășit nivelul de 120%, astfel în acea perioadă au fost înregistrate peste 4.2 milioane de cartele SIM. Deși numărul de cartele SIM este foarte mare în raport cu populația băștinașă, doar 259.6 mii de moldoveni au utilizat internet mobil la telefoanele lor în anul 2013, ceea ce reprezintă o creștere cu 45% față de anul 2012. Piața internetului mobil este în continuă creștere și se presupune că în următorii ani numărul utilizatorilor se va dubla sau poate chiar tripla.

Utilizarea Internet Banking-ului în Republica Moldova este încă în prag inițial de dezvoltare însă este superioară utilizării mobile banking-ului. Aproximativ 260.000 de moldoveni au utilizat Internet Banking-ul în primele 3 luni ale anului 2012. În anul 2013 conform datelor de la ITMoldova aproximativ 726,6 mii au utilizat serviciile de Internet în 2013, ceea ce reprezintă o creștere de peste 20.4% față de anul precedent. Numărul SMS-urilor expediate în rețelele de telefonie mobilă s-a redus în anul 2013 cu 10% față de anul 2012 și a alcătuit 309,1 milioane.

Pentru piața internă nu a fost efectuat nici un studiu public pentru a relata vârsta consumatorilor ce utilizează produsele de Home Banking. Cert lucru este că internetul se răspândește în țară cu o rata colosală și tot mai mulți oameni au accesul la internet fix și la cel mobil.

Există 3 motive primordiale de ce persoanele ce depășesc vârsta de 40 de ani sunt mult mai puțin interesați să utilizeze serviciile electronice bancare.

1. Aceștia sunt conservatori.

Persoanele care refuză să utilizeze serviciile bancare online, deja sunt obișnuite cu vizitarea agențiilor și filialelor băncilor pentru a efectua tranzacții sau plăți. Persoanele cuprinse în această vârstă, în special persoanele de vârsta a treia pot avea nevoie de ajutorul angajaților băncilor pentru a efectua o oarecare operațiune, de aceea aceștia preferă să rezolve problema direct de la sursă.

2. Nu sunt adepți al noilor tehnologii.

Cazurile în care persoanele ce au vârsta de peste 40 de ani nu se descurcă cu noile tehnologii sunt mai mult probabile decât în cazul persoanelor sub această vârstă. Aceștia se adaptează puțin mai greu la gadget-urile și se descurcă mai greu la manevratul aplicațiilor de pe smartphone-uri sau de pe calculatoare. Interfața destul de complicată îi poate bloca sau chiar speria pe consumatori, de aceea aceștia pot ocoli utilizarea serviciilor online.

3. Sunt sceptici în privința securității.

Deși produsele bancare online oferă o gamă largă de avantaje, unele persoane pot fi sceptice în privința securității resurselor sale financiare odată cu utilizarea produselor bancare online. Motivul principal ar fi că aceștia au frica față de schimbări și în special de aceea ce aceștia nu știu. Din acest motiv persoanele ce depășesc vârsta de 40 de ani preferă să evite serviciile bancare online pentru nu a face o gafă, fie o plată sau un transfer incorect.

În următorii ani băncile comerciale vor depune mult efort și se vor concentra pe produsele bancare electronice, pentru că odată cu tehnologizarea populației acestea vor fi atrase să penetreze o nouă piața. Acest factor va influența ca băncile comerciale să investească sume colosale pentru dezvoltarea Internet și Mobile Banking-ului și de a atrage populație prin diferite promoții și oferte speciale. Majoritatea băncilor mari deja investesc zeci de milioane de lei pentru a acoperi o cotă cât mai mare de pe piața serviciilor electronice bancare. Scopul acestor investiții majore este de a crea loialitate față de clienții existenți în această industrie și de atrage clientelă noua. Piața electronică bancară este foarte slab dezvoltată la moment, de aceea băncile care vor investi în următorii ani în această industrie vor avea parte de recompense uriașe.

Acum, datorită faptului că numărul utilizatorilor care folosesc telefoane mobile este în continuare creștere, băncile sunt nevoite nu doar să creeze aplicațiile de mobile banking, dar și să le consolideze securitatea acestora în scopul de a spori recursul pentru acest segment în rândul populației. Cetățenii Republicii Moldova, precum și cetățenii al celorlalte foste state CSI, în special persoanele care au fost născute până la destrămarea URSS, se uită foarte sceptic și riguros față de oferte online ale băncilor comerciale datorită lipsei încrederii față de aceste instituții și față de frică de a utiliza aceste servicii. Odată cu răspândirea focarului tehnologizării și dispariția acestei fobii în rândul populației, utilizarea serviciilor electronice bancare va avea parte de creșteri constante. În era unde procesul de globalizare se află în la valoarea maximă, este doar o chestiune de timp  când cetățenii Republicii Moldova se vor adapta la noile trend-uri al industriei bancare.

Autor: Liviu Guțuleac

(video) Dorin Drăguțanu, guvernatorul BNM, ar putea fi demis

0

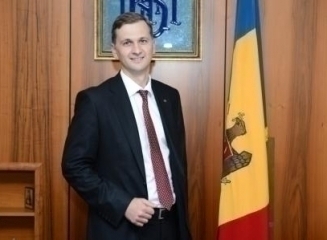
Comisia parlamentară pentru economie, buget și finanțe a decis astăzi inițierea procedurii de demitere a guvernatorului Băncii Naționale, Dorin Drăguțanu, scrie Unimedia cu referire la agora.md.

Decizia a fost luată în lipsa guvernatorului, care urma să prezinte astăzi rapoartele privind situația pe piața valutară, situația de la Banca de Economii și privind realizarea proiectului de concesionare a Întreprinderii de Stat „Aeroportul Internațional Chișinău”.

Propunerea de demitere a venit din partea deputaților Igor Dodon și Simion Furdui și a fost susținută de 8 membri ai comisiei. Atât Igor Dodon, cât și Simion Furdui au declarat că Dorin Drăguțanu ar lipsi intenționat de la ședințele Comisiei economie, buget și finanțe.

Alți membri au propus ca acest subiect să fie examinat în prezența guvernatorului BNM, după ce va prezenta rapoartele privind situația bancară, însă propunerea a acumulat doar 4 voturi.

Președintele comisiei pentru economie, buget și finanțe, Veaceslav Ioniță, a declarat că urmează să fie elaborat un proiect în acest sens și înaintat Biroului Permanent pentru a fi inclus pe ordinea de zi a ședințelor plenare a Legislativului.

Vedeți în continuare declarațiile lui Veaceslav Ioniță de după ședința comisiei. Imagini privesc.eu

Banca de Economii anunță despre continuarea plății sumelor indexate ale deponenților

0

Banca de Economii aduce la cunoştinţă, că începând cu 17 martie 2014 va fi efectuată plata sumelor indexate următoarelor categorii de vârstă ale deponenților Băncii de Economii, care au depus cererile de înregistrare până la 01 ianuarie 2014:

– deponenților născuți până în anul 1991 inclusiv, pentru plata sumei indexate aferente primei etape;

– deponenților născuți până în anul 1931 inclusiv, pentru plata sumei indexate aferente etapei a doua.

Pentru a beneficia de indexare, deponenții nominalizați pot să se adreseze în orice subdiviziune a Băncii de Economii, se anunță pe site-ul instituției.

Amintim că în prima etapă indexarea depunerilor se efectuează conform raportului de 1 rublă la 1 leu pentru prima mie de ruble pe toate conturile. La cea de-a doua etapă indexarea se face conform raportului de 2,5 ruble la 1 leu pentru conturile cu soldul mai mare de 1.000 ruble.

Cele mai profitabile depozite bancare în dolari SUA (martie 2014)

0

Vă prezentăm cele mai profitabile depozite bancare, în vigoare la 17 martie 2014, oferite de băncile comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni. În clasamentul ce urmează nu sunt incluse depozitele destinate copiilor și cele pentru pensionari.

Top depozite 6 luni

5,5% – rată anuală oferită de depozitul Standart+ (Unibank). Depozitul permite retrageri și depuneri de mijloace bănești în cont. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de multiple produse: Avantajos și Primavara 2014 (Victoriabank), Rentabil și Fidelitate (Banca de Economii) și Standart (Unibank). Toate depozitele permit depuneri suplimentare de bani în cont. Retrageri parțiale sunt posibile doar în cazul depozitului Fidelitate (BEM). Rata fixă a dobânzii este oferită de produsul Primavara 2014 (Victoriabank) și Standart (Unibank).

4,5% – dobândă oferită de FinComBank prin intermediul depozitului “Maxima”. Se permit atât depuneri cât și retrageri de mijloace bănești.

Top depozite 12 luni

6,4% – rată (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite atât depuneri cât și retrageri parțiale ale mijloacelor bănești din cont. Este posibilă capitalizarea dobânzii.

6% – dobândă oferită de Banca de Economii (depozitul Rentabil) și Unibank (depozitul Standart). Ambele depozite permit depuneri suplimentare și de asemenea ambele nu permit retrageri parțiale. Capitalizarea dobânzii este posibilă la Unibank. Rata fixă a dobânzii – doar la produsul oferit de Unibank.

5,75% – rată flotantă a dobânzii oferită de Comerțbank, depozitul Barocco. Acest depozit nu permite nici depuneri, nici retrageri de bani din cont.

Top depozite 24 luni

6,6% – rată oferită de depozitul Uni-Profit (Unibank). Depozitul nu permite nici retrageri, nici depuneri suplimentare de bani în cont.

6,5% – dobândă oferită de Banca Socială prin intermediul mai multor produse – Clasice, Aniversare 20 ani și Iarna. Depuneri suplimentare permite doar oferta Aniversare 20 ani, retrageri – doar Clasice. Rata dobânzii este flotantă pentru toate depozitele.

6% – rata dobânzii oferită de depozitele Fidelitate (Banca de Economii), Barocco (Comerțbank) și BS-Absolut (Banca Socială). Depozitul oferit de Comerțbank nu permite nici depuneri, nici retrageri de bani; celelalte 2 produse – permit. Capitalizarea dobânzii este posibilă la depozitul oferit de Banca Socială.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.

Cum se fură datele la POS de pe carduri fără cip? Ce fac infractorii ulterior? Cât costă datele unui card?

0

Infractorii informatici manifestă un “apetit” ridicat pentru date confidențiale stocate pe cardurile de credit. Deși există multiple modalități de a fura informații confidențiale în mediul online, echipamentele POS – Point-of-Sale (cititoare magnetice, calculatoare POS, terminale PDA) sunt în continuare ținte preferate, mai ales în zonele în care standardul EMV nu a pătruns (de exemplu, SUA), scrie efinance.ro. 

Aproximativ 60% dintre achizițiile din magazinele de acolo dotate cu echipamente POS sunt plătite prin intermediul unui card de credit sau de debit. Având în vedere faptul că lanțurile mari de magazine procesează zilnic mii de tranzacții cu ajutorul unui POS, aceste dispozitive se află în raza de acțiune a infractorilor informatici care caută volume mari de date informatice stocate pe cardurile de credit. Detalii în legătură cu modalitățile de atac asupra sistemelor POS şi a metodelor de protecţie se regăsesc în Carta Albă referitoare la Atacurile asupra Sistemelor POS.

În acest moment, există un număr impresionant de forumuri online care vând datele cardurilor de credit și de debit într-o varietate de formate. Cel mai comun format este “CVV2”, unde vânzătorul furnizează numărul cardului de credit, alături de codul adițional de securitate CVV2, notat în mod uzual pe verso-ul cardului. Aceste două informații sunt îndeajuns pentru a facilita achiziții online frauduloase.

În același timp, există anumiți vânzători care oferă date confidențiale (mai) lucrative, de tip “Track 2”. Această prescurtare se referă la datele salvate pe banda magnetică a unui card de credit sau debit. Valoarea acestui tip de informație este superioară și permite infractorilor clonarea de carduri, fapt care facilitează folosirea cardurilor-clonă în magazine mixte de cartier sau chiar și la bancomate (ATM-uri), în funcție de disponibilitatea codului PIN.

Valoarea acestor date confidențiale de carduri este normată de prețul online de vânzare, iar prețurile variază în funcție de anumiți factori. Datele tip CVV2 se vând cu valori între 0.1 și 5 dolari per card, iar datele tip Track 2 pot costa până la 100 dolari per card.

Cum obțin infractorii informatici aceste date?

Metoda Skimming este una dintre cele mai populare metode. Aceasta implică instalarea unui dispozitiv hardware adițional într-un terminal POS pentru a “citi” datele tip Track 2 de pe carduri. Această procedură necesită acces fizic la sistemul POS, echipament suplimentar costisitor, fiind dificilă de operat la o scară mai mare. Problema a fost înlăturată de infractorii informatici prin folosirea unor soluții software sub forma programelor Malware instalate pe sistemele POS. Îndreptatea eforturilor de colectare a datelor informatice de pe carduri se adresează adesea lanțurilor mari de magazine, acest lucru permite infractorilor folosirea unui program malware pentru a colecta datele unor milioane de carduri într-o singură campanie de atac.

Programele malware pentru POS exploatează o breșă de securitate din circuitul procesării datelor de card în tranzacții standard. În decursul trimiterii datelor de card pentru autorizarea plății, aceste date sunt încriptate, dar în timpul procesării unei plăți, de exemplu momentul în care glisezi cardul prin dispozitivul POS pentru plata unor bunuri aceste date nu sunt încriptate. Infractorii informatici au exploatat această breșă de securitate în 2005 – o campanie orchestrată de Albert Gonzalez a permis furtul de date de pe 170 de milioane de carduri.

Odată cu acest precedent, infractorii dezvoltă o piață a ofertelor de furnizare și vânzare a programelor malware care citesc date tip Track 2 din memoria terminalelor POS. Majoritatea sistemelor POS operează sub platforma Windows, dezvoltarea de programe malware care funcționează pe această platformă este relativ facilă pentru cei experimentați. Programele malware dedicate furtului de informații de pe carduri sunt cunoscute drept programe malware de “răzuire” a memoriei (memory-scraping malware), acestea “extrag” din memoria sistemului POS informațiile care se potrivesc tiparului de date tip Track 2. În momentul glisării cardului prin sistemul POS, un program malware creează un duplicat al datelor tip Track 2 în memoria aparatului POS, aceste date fiind recuperate ulterior de infractorul informatic. BlackPOS este, spune Symantec, un celebru program malware de colectare a datelor, acesta este vândut pe forumuri online dedicate cyber-infracțiunilor. Symantec detectează acest program Malware sub titulatura de Infostealer Reedum B.

Din păcate pentru infractorii informatici, furtul de date de pe cardurile de credit nu este rentabil, aceste date au o perioadă de valabilitate limitată. Companiile care emit carduri de credit depistează cu promptitudine anomalii în tiparele de achiziții ale utilizatorilor, iar unii utilizatori sunt foarte atenți în legătură cu extrasele de cont, fapt care impune infractorilor aprovizionarea cu noi date de card.

Cele de mai sus sunt valabile în general pentru zonele în care încă mai funcţionează exclusiv cardurile cu bandă magnetică (MagStripe). În spaţiul european, unde tehnologiile noi au pătruns mult mai devreme în domeniul cardurilor, astfel de infracţiuni sunt mai degrabă imposibile. Cardurile la standard EMV, tip “Chip & PIN” sunt mult mai dificil de clonat, atractivitatea lor pentru infractori fiind diminuată. De altfel, noile tehnologii au început să funcţioneze pe scară largă. Dispozitivele smartphone acționează ca şi carduri de credit, tehnologia mobilă NFC (Near Field Communication) este adoptată gradual și sigur.

În mod clar, infractorii informatici vor răspunde chiar și acestor noi tehnologii, dar faptul că operatorii mari de lanțuri de magazine își concentrează eforturile asupra adoptării acestor inovații, iar companiile de securitate își intensifică monitorizarea, furtul la scară mare de date prin intermediul dispozitivelor POS va deveni din ce în ce mai dificil și mai puțin profitabil.

Băncile şi companiile din Rusia retrag miliarde de dolari din băncile occidentale care au operaţiuni în SUA

Băncile şi companiile din Rusia retrag miliarde de dolari din băncile occidentale care au operaţiuni în SUA, de teama îngheţării activelor sau altor posibile sancţiuni economice impuse de Washington în contextul crizei din Crimeea, potrivit unor surse bancare moscovite, anunță Mediafax cu referire la Financial Times.

Sberbank şi VTB, cele mai mari bănci din Rusia, precum şi companii importante din industria rusească, printre care Lukoil, îşi „repatriază” fondurile deţinute în băncile din Vest, potrivit Financial Times.

Retragerile de capital au accelerat după încheierea fără un acord a ultimei runde de negocieri dintre ministrul rus al Afacerilor Externe, Serghei Lavrov, şi secretarul de stat al SUA John Kerry.

Investitorii aşteaptă cu îngrijorare rezultatul referendumului de duminică din Crimeea privind separarea de Ucraina şi aderarea la Federaţia Rusă. Traderii şi oamenii de afaceri anticipează că, în funcţie de rezultatul scrutinului, SUA şi aliaţii din Vest ar putea anunţa sancţiuni economice împotriva Rusiei încă de luni.

Randamentul de referinţă al obligaţiunilor guvernamentale cu maturitatea la 10 ani ale Rusiei a închis vineri pe piaţa secundară la 9,7%, faţă de mai puţin de 8% în ianuarie. Rubla se tranzacţionează aproape de un minim istoric, încheind şedinţa de vineri la un curs de 36,7 unităţi pentru un dolar.

Cel mai bogaţi 10 oameni din Rusia, în frunte cu miliardarul Alişer Usmanov, au pierdut 6,6 miliarde de dolari din avere în ultima săptămână, potrivit estimărilor publicate vineri de compania de cercetare Wealth-X. Acţiunile companiilor ruse au pierdut 20% din valoare de la începutul acestui an, continuând scăderile vineri.

„Ironia este că sectorul bancar rus a realizat progrese importante în ceea ce priveşte interconectarea cu sistemul financiar global. Asta înseamnă că este vulnerabil, reprezintă o pârghie importantă de presiune”, a declarat Strobe Talbott, preşedinte al Brooking Institution şi oficial al Departamentului de Stat al SUA în timpul administraţiei Clinton.

Valoarea titlurilor de Trezorerie SUA deţinute de instituţii străine a scăzut cu 105 miliarde de dolari în ultima săptămână, potrivit datelor publicate de Rezerva Federală din New York, care alimentează astfel zvonurile că şi banca centrală a Rusiei ia măsuri pentru reducerea expunerii la posibile sancţiuni. Potrivit Trezoreriei SUA, Rusia deţinea la finele anului trecut obligaţiuni guvernamentale americane în valoare de 138,6 miliarde de dolari.

O sursă bancară de la Moscova a afirmat, pentru Financial Times, că 90% dintre investitorii ruşi se comportă deja ca şi cum ar fi fost introduse sancţiuni.

În acelaşi timp, piaţa rusă a suferit în ultimele săptămâni retrageri masive de capital străin. Potrivit unor surse financiare citate de FT, băncile din SUA au vândut masiv obligaţiuni ruseşti. Datele Băncii Reglementelor Internaţionale arată că băncile şi fondurile de investiţii din SUA au o expunere de aproximativ 75 miliarde de dolari pe Rusia.

Deşi băncile străine nu au început încă să oprească creditarea către companiile ruseşti în mod generalizat, surse bancare afirmă că negocierile sunt blocate în mai multe cazuri, deoarece instituţiile de credit sunt în expectativă.

Bank of England: Bancherii ar putea fi nevoiți să întoarcă bonusurile primite în ultimii 6 ani

Bancherii ar putea fi nevoiți să înapoieze bonusurile primite în ultimii 6 ani. Plățile ar putea fi obligatorii, după ce autoritățile au constatat abaterile bancherilor, pierderile băncilor pentru care lucrează sau managementul deficitar al riscului, informează manager.ro cu referire la Bank of England.

Sistemul bancar britanic a intrat în atenția autorităților după ce găurile din bugetele acestuia au fost acoperite din bani publici.

În trecut, Banca Angliei a sugerat că bancherii să returneze bonusurile primite. Bonusurile ar fi fost mai degrabă anulate, decât recuperate de la bancheri, care în multe instanțe au cheltuit deja banii. Un purtător de cuvânt al Bank of England a spus că noile reforme au fost „mult mai dure”.

Deborah Hargreaves, directorul HPC, explică:

„Cred că un claw back este eficient și extinderea lui la 6 ani va scoate la iveală multe chestiuni. Este foarte greu să justifici un bonus, atunci când banca ta a fost pe pierdere”.

RBS a fost cea mai recentă instituție care a acordat bonusuri bancherilor, chiar dacă s-a aflat pe pierdere.

Simon Hills, directorul BBA, a declarat că susține reforma claw back, deoarece bonusul a fost plătit în funcție de „o investigație care ulterior s-a dovedit a fi deficitară și bancherii trebuie să înapoieze banii”.

„Totuși, nu trebuie să subestimăm dificultățile practice pe care le vom întâmpina în vederea recuperării acestor bani, deja plătiți. BBA va colabora cu Prudential Regulation Authority în vederea depășirii acestor obstacole”.

Ala Polustanova (MAIB): „Oamenii știu că a depune banii la MAIB este o soluție comodă, sigură și lipsită de risc”

0

Vă prezentăm în continuare un scurt interviu cu doamna Ala Polustanova (foto), şef al Departamentului Elaborarea şi Administrarea Produselor la Moldova Agroindbank.

– Doamna Polustanova, spuneți-ne vă rog care este situația depozitelor populației la MAIB? Care sunt indicatorii cheie pe care vă bazați?

– Soldul depozitelor atrase de la populaţie de către Moldova Agroindbank la finele anului 2013 a depăşit suma de 7,25 mlrd lei, ceea ce constituie mai bine de 23% din toate depozitele atrase de bănci. Acest lucru indică asupra nivelului înalt al lichidităţii, al siguranţei şi încrederii din partea populaţiei. Oamenii ştiu că a depune banii la MAIB este o soluţie comodă şi sigură, lipsită de risc, iar condiţiile produselor de economisire sunt simple şi pe înţelesul clienţilor. Mai mult, MAIB este cel mai mare participant al Fondului de garantare a depozitelor, astfel încât depunerile clienţilor noştri mai sunt şi bine asigurate.

– Ce opțiuni oferă banca unui simplu deponent?

– În funcţie de tipul depozitului, deponentul poate opta pentru un depozit clasic, în condiţii standard, plasând mijloacele băneşti pentru un anumit termen şi obţinând lunar o dobândă sau pentru un depozit de economii, ce oferă posibilitatea suplinirii contului, dar şi retragerea unei sume pe parcursul termenului de păstrare a mijloacelor băneşti. Pentru a-şi gestiona conturile de depozit, clientul MAIB acum nu trebuie neapărat să vină la bancă, pentru că are o modalitate modernă la îndemână – de la calculatorul personal sau de pe dispozitivul mobil, prin intermediul aplicaţiei BankFlex Multichannel.

– Populația preferă depozitele în moneda națională sau în valută?

– Nivelul instruirii financiare a concetăţenilor noştri creşte tot mai rapid. Ei conştientizează justeţea legii păstrării banilor în monede diferite. Iar noi stimulăm această tendinţă. Chiar în aceste zile am actualizat depozitul „Multiopţional” care este disponibil de acum şi în valută – dolari SUA şi euro. Termenul depozitului este de 180 zile, cu prelungirea la scadenţă pe un nou termen. Soldul minim de plasare a banilor la „Multiopţional” este 1000 de lei sau 100 USD/Euro. Se admit depuneri suplimentare şi retrageri parţiale, inclusiv prin sistemul de deservire la distanţă BankFlex, menţionat mai sus.

– După părerea Dvs. care sunt criteriile de bază atunci când alegem un depozit bancar? La ce trebuie să atragă atenție populația?

– Cred că clienţii se orientează, în primul rând, asupra reputaţiei băncii, dar şi asupra unor criterii concrete, precum nivelul dobânzii, consultanţă profesionistă, procedură simplă de contractare. Pe lângă aceste criterii deja bine cunoscute clienţii tot mai mult atrag atenţia asupra posibilităţilor de gestionare a conturilor la distanţă, ceea ce înseamnă flexibilitate, mobilitate dar şi siguranţă. Moldova Agroindbank răspunde tuturor acestor cerinţe ale clienţilor.

– Ce recomandări ați da persoanelor care doresc să depună banii la bancă, însă nu sunt foarte hotărâți? De exemplu, dacă persoana dispune de echivalentul a 100.000 MDL? (să-și facă un singur cont la o bancă, să-i divizeze pe câteva conturi, să depună și în lei și în valută …etc)?

– În funcţie de necesităţile şi aşteptările individuale ale clientului, îi putem oferi o modalitate inteligentă, profitabilă şi sigură. Fiecare decide pentru sine, dar eu cred că viitorul este mult mai sigur atunci când ai o rezervă de bani pe care să te poţi baza şi care sunt păstraţi în siguranţă la Moldova Agroindbank.

– Vă mulţumim!