Acasă Blog Pagina 632

(foto) Moment istoric pentru Somalia în 2014 – a fost instalat primul bancomat din țară

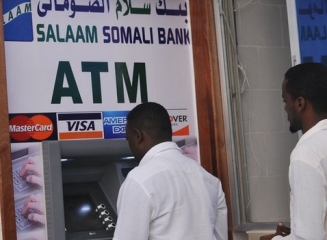
Primul bancomat care eliberează numerar a fost instalat recent în capitala statului Somalia – Mogadishu, anunță BBC.

Unii oameni sunt confuzi în utilizarea acestuia deoarece nu au utilizat un ATM până acum niciodată, relatează reporterul BBC din oraș.

Bancomatul, instalat de către Salaam Somali Bank într-un hotel, permite cetățenilor să extragă dolari americani.

Sectorul bancar din Somali este slab dezvoltat, o bună parte din oameni se bazează pe remitențele din străinătate. Dezvoltarea acestuia a fost zădărnicită de cei 20 de ani de conflict armat ce are loc între diferite clanuri și grupuri religioase.

Shillingul, moneda locală, aproape că nu are valoare și din această cauză mulți întreprinzători și cetățenii străini operează în dolari SUA.

Bancomatul permite extragerea numerarului din conturile internaționale utilizând cardurile Visa, MasterCard sau American Express. Un reprezentant al Salaam Somali Bank spune că oamenii pot retrage doar dolari SUA:

“S-ar putea să adăugăm și alte valute pe viitor. Oamenii din diasporă și cetățenii străini au salutat instalarea bancomatului cu entuziasm. Planificăm să instalăm mai multe bancomate în Mogadishu”, a relatat reprezentantul bănci pentru BBC.

Omar Hassan, un turist din Marea Britanie, zice că instalarea bancomatului este un mare pas înainte pentru Somalia. El se află mai mult timp decât planifica în țară și are nevoie suplimentară de cash, iar instalarea acestui ATM este un mare noroc pentru el.

Notă: Somalia este un stat din estul Africii ce se întinde pe o suprafață de 637.657 km pătrați și cu o populație estimată la 10,4 milioane de oameni.

2.200 de angajați ai grupului elen Alpha Bank au decis să participe la programul de plecări voluntare

Grupul bancar elen Alpha Bank a anunţat luni că aproximativ 21% din cei 10.000 de angajaţi ai săi au decis să profite de programul de plecări voluntare lansat luna trecută în cadrul măsurilor destinate reducerii costurilor, scrie economica.net cu referire la Reuters.

Planul Alpha Bank, a patra mare bancă din Grecia, viza reducerea personalului cu 15 până la 20% în ideea de a-şi reduce costurile în conformitate cu planul de restructurare aprobat de Comisia Europeană. Programul de plecări voluntare a expirat la data de 30 septembrie, iar luni Alpha Bank a anunţat că aproximativ 2.200 de angajaţi au decis să participe la acest program.

Toate cele 4 mari grupuri bancare din Grecia au demarat programe de restructurare a personalului. National Bank of Greece, Piraeus şi Eurobank au finalizat astfel de programe încă de anul trecut.

Piraeus a eliminat aproximativ 12% din personal via un program de plecări voluntare care s-a încheiat în luna septembrie 2013 în timp ce un program similar derulat la Eurobank a condus la reducerea personalului cu aproximativ 10%. De asemenea, în luna decembrie a anului trecut peste 2.000 de angajaţi de la National Bank of Greece au plecat şi ei în urma unei scheme voluntare.

Grupul elen Alpha Bank este prezent pe piaţa din România unde oferă o gamă largă de servicii şi produse atât pentru segmentul de piaţa dedicat persoanelor fizice cât şi pentru sectorul de corporate.

Cele mai profitabile depozite bancare în lei (octombrie 2014)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen în lei, în vigoare la 07 octombrie 2014. În acest clasament nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

8% – rata dobânzii oferită de Banca Socială, prin intermediul depozitului Vacanță. Nu se permit nici retrageri, nici depuneri de mijloace bănești. Rata dobânzii este fixă.

7,30% – dobândă oferită de depozitul Standart+ (Unibank). Se permit atât depuneri (cu excepția ultimelor 2 luni), cât și retrageri parțiale de bani din cont.

7,10% – rata dobânzii oferită de Banca Socială (depozitele Aniversare 20 ani și Toamna de aur. Depuneri de bani permit ambele depozite. Retrageri de bani permite doar depozitul Toamna de aur. Suma minimă de constituire – 5.000 MDL. Este posibilă capitalizarea dobânzii la ambele oferte.

Top depozite 12 luni

9% – dobândă oferită de depozitul Standart+ (Unibank) și Toamna de aur (Banca Socială). Se permit depuneri și retrageri de mijloace bănești la ambele depozite.

8,75% – dobândă oferită de Unibank prin intermediul depozitului Standart. Se permit depuneri suplimentare în primele 3 luni. Rata dobânzii este fixă. Este posibilă capitalizarea dobânzii.

8,60% – rata dobânzii oferită de Banca Socială (depozitul Aniversare 20 ani). Se permit depuneri de mijloace bănești în cont, retrageri – nu. 

Top depozite 24 luni

10% – dobândă oferită de Banca Socială (depozitele Aniversare 20 de ani și Toamna de aur) și FinComBank (depozitul Maxima). Depozitul oferit de FinComBank permite atât depuneri, cât și retrageri, la fel ca și Toamna de aur (Banca Socială). Capitalizarea dobânzii este posibilă la produsele oferite de Banca Socială.

9,85% – rată oferită de depozitul Clasice (Banca Socială). Nu se permit depuneri de mijloace bănești în cont. Suma minimă de constituire – 5.000 MDL.

9,80% – rată (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor. Suma minimă de constituire: 10.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.

JPMorgan Chase denunță un atac cibernetic care a afectat 83 de milioane de conturi

Prima bancă americană ca volum de active, JP Morgan Chase, a fost, la sfârșitul lunii august, victima unui atac cibernetic, care a afectat 76 de milioane de clienți și 7 milioane de întreprinderi mici și mijlocii, scrie Income Magazine.

Într-un comunicat, instituția financiară precizează că hackerii au sustras informații precum numele clienților, numerele lor de telefon, adresele electronice.

„Nu există dovezi că atacul ar fi compromis conturile clienților afectați”, scrie instituția într-un document adresat jandarmului piețelor financiare americane, SEC.

Cu alte cuvinte, hackerii nu au putut ajunge la date personale, precum numărul de cont, parole, date de naștere și numărul asigurării sociale.

JP Morgan precizează, totodată, că „nu au fost constatate operațiuni frauduloase vizând contul vreunui client afectat de acest atac”.

Potrivit New York Times, hackerii au reușit să „pătrundă destul de adânc” în sistemul băncii, afectând 90 de servere. În opinia publicației, atacatorii puteau crea importante pagube financiare, dar s-au abținut.

De aceea, anchetatorii cred că este vorba de un atac lansat de un stat precum Rusia, nu de niște infractori cibernetici banali. Oricum, indiferent cine se află în spatele operațiunii, ei au obținut suficiente informații privind sistemul logistic utilizat de bancă pentru atacuri ulterioare.

Cea mai mare bancă din Elveția (UBS) ar putea primi o amendă de 4,9 miliarde euro

UBS, cea mai mare bancă din Elveţia, ar putea primi o amendă record de 4,9 miliarde de euro din partea autorităţilor franceze pentru că a ajutat clienţi din Franţa să ascundă bani în conturi offshore, relatează Mediafax cu referire la Bloomberg.

Echipa din Franţa care conduce investigaţia în acest caz a ajuns la concluzia că UBS a ajutat o parte dintre clienţii francezi să ascundă o sumă totală de 9,8 miliarde de euro, pentru a nu plăti taxele aferente către statul francez. Pedeapsa pentru o astfel de infracţiune este amendarea cu jumătate din suma vizată de evaziunea fiscală, potrivit surselor citate de Bloomberg.

Banca elveţiană şi-a prezentat poziţia faţă de acest printr-o declaraţie oficială în care îşi susţine nevinovăţia.

„Baza pentru calculele făcute în acest caz este complet artificială, speculativă şi nebazată pe fapte. Acest caz se află încă în faza de investigaţie formală şi vom continua să ne apărăm cu tărie”, se arată în declaraţia UBS.

Acţiunile UBS au scăzut cu 3,2% în timpul şedinţei de tranzacţionare de vineri, odată cu apariţia acestei informaţii.

În septembrie, banca din Elveţia a pierdut apelul intentat la o curte de justiţie din Franţa în legătură cu plata unei cauţiuni de 1,1 miliarde de euro dispuse de instanţele franceze, în cazul acestei investigaţii. UBS a protestat împotriva modului în care autorităţile franceze au gestionat ancheta, acuzând inclusiv scurgerea unor informaţii din cadrul investigaţiei în presă.

În 2009, UBS a plătit o amendă de 870 de milioane de dolari către Statele Unite, pentru a evita un proces, tot în cadrul unei investigaţii vizând evaziunea fiscală. Atunci, cea mai mare bancă din Elveţia a recunoscut că a ajutat mii de clienţi americani să evite plata impozitelor către stat.

De asemenea, anul acesta, UBS a plătit aproximativ 300 de milioane de euro pentru a încheia un acord cu autorităţile din Germania în urma unei anchete privind evaziunea fiscală.

Nu în ultimul rând, UBS se află în prezent sub investigaţie în Belgia, tot din cauza unor suspiciuni legate de spălarea de bani.

Wall-street.md: Ce înseamnă cambie bancară și care bancă o emite în Republica Moldova?

0

Dacă atragem atenție la bilanțurile contabile ale băncilor publicate pe site-ul Băncii Naţionale a Moldovei putem observa că Banca Comercială “Moldindconbank” S.A. este singura bancă din Republica Moldova care emite cambii bancare, scrie wall-street.md.

După ultimul bilanţ contabil al băncii publicat, volumul cambiilor emise la sfârșitul lunii august este de 8 milioane lei iar conform graficului putem vedea că în acest an BC “Moldindconbank” S.A. a început să emită cambii din luna iunie.

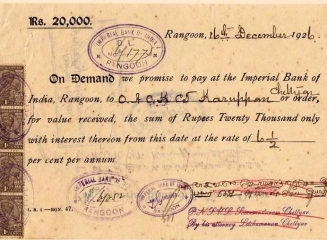
Prin definiţia dată de BC “Moldindconbank” S.A. pe site-ul său, cambia bancară – este o valoare mobiliară emisă de bancă, conținând obligația băncii de a plăti o sumă anumită prezentatorului cambiei, persoanei indicate în cambie, ori aceluia pe care ea îl va indica, după o perioadă stabilită sau la cerere.

Obiect al cambiei pot fi numai banii. Cambiile pot fi procurate atât de persoanele fizice, cât şi de cele juridice.

Cambiile BC “Moldindconbank” S.A. sunt acceptate spre plată în toate filialele băncii. De exemplu, cambia procurată într-o filială BC “Moldindconbank” S.A. din Chişinău, poate fi prezentată spre plată în orice filială a băncii. Cambiile BC “Moldindconbank” S.A. sunt perfectate pe suport hârtie, cu un grad înalt de protecție contra falsificării.

Cambia poate avea următoarele funcții:

– Mijloc de acumulare, care asigură un venit stabil, achitat de Bancă la scadență. În cazul când deținătorul cambiei are nevoie urgent de bani, procentul plătit pe cambie nu se anulează.

– Mijloc universal de plată, care permite efectuarea decontărilor cu partenerii. Deţinătorul cambiei poate efectua decontări utilizând cambia, procentul plătit de bancă fiind în permanentă creştere. Pe lângă aceasta, deţinătorul poate să-şi permită să procure marfa sau să achite un serviciu, la un preţ ce depăşeşte suma achitată la procurarea cambiei, adică beneficiind de suma dobânzii calculate.(De exemplu, procurând cambia cu 10 000 de lei, pe parcursul a trei luni de circulaţie, beneficiarul poate cheltui o sumă mai mare – să zicem 10 300, ţinându-se cont de rata dobânzii sau discont).

– Un mijloc eficient în rezolvarea problemelor legate de achitarea restanţelor, fără a folosi banii în numerar. Dacă Dvs. nu dispuneţi de mijloace băneşti în circulaţie, pe de o parte, şi aveţi datorii faţă de partenerii de afaceri, pe de altă parte, puteţi rezolva această problemă în termeni restrânşi, prin intermediul cambiei emise

– Mijloc sigur de garantare pentru obţinerea creditelor şi garanţiilor. Cambia poate servi drept gaj şi folosinţă în contractele comerciale, având un grad real de siguranţă, lichiditate şi preț în creştere.

BC “Moldindconbank” S.A. emite cambii cu dobândă şi cambii cu discont, în lei moldoveneşti şi care sunt valabile numai pe teritoriul Republicii Moldova. Cambia cu dobîndă este comercializată la preţul nominal, la scadenţă adăugându-se suma dobânzii indicată în cambie, la preţul nominal. Cambia cu discont se emite la valoarea de procurare şi se achită la scadenţă la valoarea nominală; se comercializează la preţul nominal minus suma discontului, care se calculează în funcţie de perioada de circulaţie a cambiei. Venitul se formează din diferenţa dintre preţul nominal şi preţul procurării cambiei.

Venitul obţinut de pe cambii este determinat de către perioada de circulaţie şi preţul nominal al cambiei, în conformitate cu ratele procentuale la momentul încheierii contractului de cumpărare a cambiilor.

Cambia se vinde în baza cererii depuse de către client şi a contractului de cumpărare a cambiei. Primirea cambiei se efectuează în baza actului de primire-predare a cambiei. Cambia este răscumpărată de către filialele BC “Moldindconbank” SA în timp de 3 zile bancare, prin transferarea banilor în cont sau în numerar.

La primirea banilor de pe cambie sunt necesare următoarele documente:

– cambia;

– buletinul de identitate;

– cererea;

– procura.

La prezentarea cambiei la scadenţă, dobânda este achitată:

– cambia cu dobândă – se calculează la suma cambiei;

– cambia cu discont – diferenţa dintre preţul nominal al cambiei şi preţul de vânzare.

Cambiile au următoarele avantaje:

– Cambia permite deţinătorului să rezolve în cel mai scurt timp problemele legate de achitarea restanţelor şi efectuarea decontărilor cu partenerii de afaceri.

– Cambia este un instrument universal de plată, care permite achitarea rapidă a mărfurilor şi serviciilor (economisind timpul pentru efectuarea transferurilor bancare).

– Exclude posibilitatea folosirii neadecvate a mijloacelor băneşti pentru achitarea datoriei de debitor şi efectuarea decontărilor curente.

– Este mai avantajoasă decât depozitele bancare.

– Oferă posibilitatea primirii banilor înainte de termen.

– Asigură integritatea mijloacelor băneşti.

– Este protejată contra falsificării.

– Oferă posibilitatea de a transmite cambia altei persoane prin indosament.

(foto) Moldova Agroindbank participă la Conferinţa Internaţională „ÎMM – Calea spre performanţă europeană”

0

BC „Moldova Agroindbank” SA participă la Conferinţa Internaţională a Întreprinderilor Mici şi Mijlocii „ÎMM – Calea spre performanţă europeană”, organizată de ODIMM (Organizaţia pentru Dezvoltarea Sectorului Întreprinderilor Mici şi Mijlocii) în colaborare cu Reţeaua Pactului Global, cu suportul MAIB. Preşedintele Comitetului de Conducere al BC „Moldova Agroindbank” SA, Serghei Cebotari, a participat la deschiderea oficială a conferinţei.

Evenimentul dat se înscrie în seria activităţilor de promovare a antreprenoriatului, organizate la nivel local și naţional, aliniate campaniei coordonate de Comisia Europeană – „Săptămâna Europeană a Întreprinderilor Mici şi Mijlocii”.

Obiectivul Conferinţei este de a pune în discuţie realităţile climatului de afaceri din Republica Moldova în contextul consolidării relațiilor cu Uniunea Europeană. Totodată, sunt prezentate măsuri de sprijin oferite de UE și autoritățile naționale în scopul extinderii activității companiilor autohtone pe piaţa europeană.

În cursul conferinţei au fost făcute publice rezultatele Concursului Naţional „IMM – Model de Responsabilitate Socială”, ediţia a V-a. Învingătorii acestuia au beneficiat de premii băneşti oferite de BC „Moldova Agroindbank”.

În cadrul Concursului au fost decernate premii pentru următoarele nominalizări:

– Protecţia mediului înconjurător, învingător – GŢ “Gîrlea Andrei Pavel”, s. Lipceni, r. Rezina, administrator – Gîrlea Andrei, Sector de activitate: agroindustrial;

– Grijă față de angajaţi, învingător – SRL „Mega Nord Construct”, or. Ocniţa, administrator – Eduard Tintiuc, Sector de activitate: Construcţii, comerţ;

– Integrarea socială şi sprijinul acordat comunităţii, învingător – SA “Megaron”, or. Ungheni, administrator – Cojocaru Iaroslav, Sector de activitate: comerţ cu amănuntul a produselor alimentare şi nealimentare;

– Premiul Mare, pentru realizarea acţiunilor importante în mai multe dintre domeniile menţionate, învingător – II „Natalia Nibovscaia”, s. Moşana, r. Donduşeni, administrator – Natalia Nibovscaia, Sector de activitate: servicii şi comerţul cu amănuntul.

Premiile şi diplomele au fost înmânate de pe scena Palatului Republicii de către Ala Polustanova, şef al Departamentului Elaborarea şi Administrarea Produselor în activitatea retail, Moldova Agroindbank.

Prin participarea la conferinţa „ÎMM – Calea spre performanţă europeană” şi prin susţinerea concursului „IMM – Model de Responsabilitate Socială”, BC „Moldova Agroindbank” SA încurajează implicarea businessului în programe şi activităţi sociale, dând dovadă de atitudine responsabilă faţă de angajaţi, clienţi, comunitate, parteneri şi faţă de societatea în care activează şi dezvoltă afacerea.

De notat că MAIB este deţinătoarea Mercuriului de Aur al Concursului „Marca Comercială a anului-2013” în nominaţia „Cea mai responsabilă bancă din punct de vedere social”.

(grafic) În 8 luni transferurile din străinătate au totalizat $1,1 miliarde, în creștere cu 7,7% față de 2013

0

Banca Națională a Moldovei a publicat datele pentru luna august a anului curent privind transferurile de mijloace bănești din străinătate către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

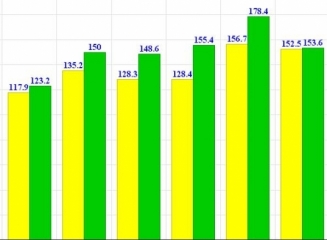
Astfel, în luna august suma transferată a constituit $153,6 mln, cu $1,1 mln mai mult decât în aceeași perioadă a anului precedent ($152,5 mln). Dacă să privim la datele din alți ani, observăm că în luna august a lui 2012 transferurile au totalizat $143,8 mln; în 2011 – $138,7 mln; 2010 – $107,6 mln; 2009 – $103,5 mln, 2008 – $166,3 mln.

În perioada ianuarie – august a anului curent transferurile către persoane fizice au totalizat $1,1 miliarde, în creștere cu 7,7% față de aceeași perioadă din 2013 ($1,02 miliarde).

Datele oferite de BNM includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

90% din mijloace bănești au fost transferate prin intermediul sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Inter Express, Leader, Money Gram, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna august: 39,5% (ruble rusești), 35,5% (euro) și 25,0% (dolari SUA). Față de luna precedentă, observăm creșterea ponderii transferurilor în dolari SUA.

Vedeți în continuare graficul cu distribuția valutară a transferurilor în 2014 și evoluția sumelor transferate în comparație cu 2013.

Băncile britanice riscă amenzi în valoare de $41 miliarde din cauza practicilor incorecte

Băncile britanice riscă amenzi în valoare de 41 de miliarde de dolari din cauza practicilor incorecte, precum manipularea pieţelor valutare şi nereguli în operaţiunile cu credite ipotecare în Statele Unite, potrivit estimărilor Macquarie Group.

HSBC Holdings ar putea înregistra costuri legate de litigii în valoare de 15,8 miliarde de dolari, cele mai mari în rândul băncilor britanice, urmată de Royal Bank of Scotland, cu 12,5 miliarde de dolari, potrivit analiştilor. Costurile Barclays pentru litigiile viitoare s-ar putea ridica la 8,9 miliarde de dolari, transmite Mediafax cu referire la Bloomberg.

Cele trei instituţii financiare ar putea constitui fiecare provizioane de 3,5 miliarde de dolari, în legătură cu investigaţiile autorităţilor de reglementare privind manipularea pieţelor valutare.

„Băncile europene vor fi în centrul atenţiei, este una dintre problemele care fac distincţie între performanţele acţiunilor băncilor europene şi cele ale băncilor din Statele Unite”, a declarat Piers Brown, analist la Macquarie.

El a arătat că investitorii sunt înclinaţi să creadă că băncile au depăşit cea mai dificilă perioadă a litigiilor, dar în Europa situaţia este opusă. Estimările Macquarie exclud costurile băncilor legate de neregulile legate de asigurările pentru împrumuturi şi dobânzile produselor de hedging.

Băncile britanice au plătit 16,3 miliarde de lire sterline (26 miliarde dolari) pentru despăgubirea clienţilor cărora le-au vândut asigurări de împrumuturi, din ianuarie 2011, potrivit Autorităţii de supraveghere a sectorului financiar.

Capital Market: „Noi reguli de executare a gajului”

0

Cel puţin două modificări esenţiale se conţin în noua Lege a gajului, asumată în această vară de către Guvern. Prima şi cea mai importantă, este acreditarea conceptului de self help sau posibilitatea creditorului de a executa gajul fără adresarea în instanţa de judecată. O a doua modificare impune băncilor şi instituţiilor nebancare să accepte gajul următor. Experţii spun că această lege ar putea fi una revoluţionară, cu condiţia ca aceasta să fie aplicată.

Legea gajului a fost elaborată cu scopul de a stimula folosirea bunurilor mobile, corporale şi necorporale, în calitate de garanţie a creditului, deoarece până şi acum creditorii dau preferinţă bunurilor imobile, tendinţă care este în disonanţă cu bunele practici internaţionale, scrie Capital Market.

Registru pentru gajuri

“Din momentul în care debitorul prezintă un anumit bun în calitate de gaj pentru bancă sau instituţie de leasing, oricând există riscul ca aceasta să fie executat de creditor în cazul în care nu se rambursează creditul. Procedura stabilită de amendament este una simplificată pentru executarea gajului, în lipsa ei gajul va fi executat în câteva luni. Din punctul de vedere al debitorului, nu există nici un risc decât termenul acestuia. Iar din punctul de vedere al băncii, este foarte important ca în ziua a X-a să-şi obţină lichidităţile din acest bun”, explică Alexandru Savva, expert USAID.

Potrivit Legii, toate gajurile vor fi înregistrate într-un singur registru, ţinut de ministerul Justiţiei. Astfel, orice persoană interesată, inclusiv un potenţial cumpărător, va putea consulta registrul şi afla toate gajurile mobiliare înscrise pe numele unei persoane. Informaţia este publică, iar proprietarul nu va mai putea interzice accesul la informaţie. De rând cu gajul, poate fi înregistrat şi leasingul financiar, atât cel mobiliar, cât şi cel imobiliar. În acest fel, se exclude vânzarea neautorizată a bunului luat în leasing de către locatar, iar cumpărătorul nu va mai putea pretinde că este de bună credinţă. Gradul de prioritate între gajul şi leasingul aceluiaşi bun se determină în funcţie de momentul înregistrării, la fel ca şi în cazul stabilirii priorităţii între gajuri.

Totodată, înregistrarea gajului şi leasingului financiar va fi directă, în bază de aviz. Orice persoană, inclusiv băncile şi organizaţiile de microfinanţare, se pot înregistra în calitate de operator. Respectiv, notarii, care erau unicii autorizaţi să înregistreze gajurile, nu vor mai simţi presiune.

“În opinia mea, legea cu privire la gaj este un exemplu relevant de promovare a intereselor instituţiilor financiare, pentru că toată construcţia normativă a acestui document este pliată pe interesele creditorilor”, este de părere Galina Bostan, directorul Centrului de Analiză şi Prevenire a Corupţiei (CAPC). Ea afirmă că prin modificarea proiectului de lege, au fost dublate taxele pentru înregistrarea gajului, iar drepturile debitorilor sunt subestimate. Directorul CAPC susţine că proiectul de lege conţine lacune de drept, norme care stabilesc promovarea intereselor contrar interesului public.

De partea cealaltă, Alexandru Savva opinează că “Legea gajului este, de fapt, partea finală a unui proces care se numeşte creditare şi executarea gajului intervine în cazul în care debitorul nu-şi rambursează la termen creditul. Eu cred că creditorul este sclavul debitorului. Pentru bănci este foarte importantă executarea rapidă. Există aşa o noţiune în sistemul financiar ca lichiditatea. În momentul în care creditorul se aventurează în jocul de vânzare al unui bun gajat, care poate dura luni şi chiar ani de zile, o instituţie financiară nu-şi poate executa alte drepturi faţă de deponenţi”.

“Se vorbeşte de mult timp că trebuie de schimbat ceva în sistemul împrumuturilor garantate, dar să spunem că această lege este croită în interesul creditorilor mi se pare, cel puţin, o viziune unilaterală”, susţine Roger Gladei, directorul Biroului de Avocaţi “Gladei&Partners”. Drept exemplu, el aduce faptul că băncile şi alţi creditori nu vor mai putea interzice gajul următor.

“Din câte cunosc, la etapa consultărilor publice, băncile au fost împotriva acestor modificări, mă refer la băncile care încearcă să monopolizeze clientul prin faptul că încearcă să nu-i permită să utilizeze acelaşi bun, spre exemplu o combină care valorează mult, pentru a obţine alte credite în alte bănci sau instituţii financiare nebancare. Băncile contemporane sunt gata să crediteze şi să recrediteze debitorii care stau legaţi de băncile vechi, însă nu pot face acest lucru deoarece cele din urmă le pun beţe în roate. Unul dintre dezideratele despre care vorbim de mai mulţi ani este să nu fie posibilă interzicerea gajului următor. Ceea ce face legea este o revoluţie la acest capitol! “. El spune că situaţia deja se schimbă un pic în sistemul financiar din ţară, iar băncile nu mai deţin monopol în domeniul creditării. “Cele peste 70 de organizaţii financiare nebancare constituie o concurenţă vie pentru bănci. În acelaşi timp, băncile sunt oarecum relaxate şi refractare în ceea ce priveşte finanţarea unor proiecte viabile din anumite motive care nu ţin de analiza financiară propriu-zisă”, punctează Roger Gladei.

Gajare repetată

Legea permite ca orice bun imobil să fie gajat în repetate rânduri, fără restricţii. Experţii spun că interdicţia anterioară, care împiedica finanţarea ulterioară şi refinanţarea, a fost înlocuită cu reguli clare de protecţie atât a creditorului anterior, cât şi a celui ulterior. În caz de executare a gajului de către creditorul ulterior, cel anterior are alegerea de a adera la executare, fiind plătit cu prioritate sau de a nu participa la executare.

Galina Bostan, însă, crede că această prevedere protejează doar creditorii, debitorii fiind expuşi practicilor incorecte, pe care unele bănci le aplică constant. “Ştiu o întreprindere producătoare care a luat un credit la una din băncile din ţară şi chiar dacă compania intrase între timp în procedura de insolvabilitate, a reuşit să achite creditul contractat. Cu toate acestea, banca refuza să elibereze bunul gajat. Şi nu e clar, dacă obligaţia debitorului a fost executată, de ce banca nu întoarce acest gaj? Până la urmă, s-a ajuns la cererea în instanţă de ridicare a gajului, iar banca a atacat hotărârea instanţei de judecată. Poate că acestea sunt cazuri singulare, dar titlul executoriu pentru contractul de credit este prea dur. Să nu uităm că printre debitori există persoane fizice care semnează contractele de împrumut fără a lua cunoştinţă cu clauzele documentului şi dacă instituţia financiară este de rea-credinţă, atunci probabilitatea ca debitorul să ajungă în situaţie financiară precară este foarte mare”, spune ea, adăugând că orice lege trebuie să asigure un echilibru pentru ambele părţi, ceea ce Legea gajului nu oferă, mai ales că nu există mecanisme de realizare a drepturilor ambelor părţi.

Alexandru Savva nu este de acord cu o astfel de ipoteză şi susţine că orice relaţie comercială trebuie să fie supravegheată de către autorităţile publice, iar în momentul în care debitorii nu se simt protejaţi, trebuie să intervină autorităţile prin intermediul instanţelor de judecată. “Abordarea amendamentelor este una mai evoluată, în sensul unor relaţii de piaţă, că fiecare, atunci când intervine o relaţie comercială, trebuie să-şi asume riscurile. Dacă legea va fi aplicată corect, atunci procesul de finanţare va fi stimulat”, spune el.

Experţii afirmă că noua lege propune o abordare mai matură pentru situaţia în care obligaţia garantată nu este executată. Părţile pot conveni, în contractul de gaj ulterior, ca bunul gajat să fie transmis în judecată în posesia creditorului, pentru vânzare. În acest caz, creditorul va ridica bunul, însă numai după transmiterea către debitor şi alţi creditori, şi înscrierea în registru a avizului de executare. Dacă creditorul face abuz, debitorul dispune de remedii şi poate opri oricând procesul de deposedare. Însă, dacă debitorul împiedică executarea, va suporta toate costurile aferente.

“Dacă simplificăm lucrurile, atunci executarea unui gaj, în prezent, presupune că creditorul trebuie să apeleze la instanţa de judecată şi, sub supravegherea acesteia, să execute un gaj. Amendamentele la lege inversează situaţia. Mai întâi, creditorul este în drept să încerce să execute acest gaj în temeiul contractului de creditare şi în cazul în care debitorul nu este de acord cu preţul sau cu alte aspecte de procedură, atunci debitorul apelează la instanţa de judecată”, spune Alexandru Savva.

“Începând cu anul 2001, a fost adoptată legea cu privire la gaj. Ea se baza pe regula de deposedare a obiectului gajului în caz de neexecutare a obligaţiilor contractuale de către creditor şi vânzarea. Dar se impune şi un factor subiectiv care se numeşte transformarea procedurii prealabile de deposedare într-o procedură de durată şi neeficientă. Procedura de judecată, care a fost gândită atunci să dureze câteva zile a fost transformată în procedura de ordonanţă, care, de fapt, durează mai mulţi ani. În toată lumea este promovată şi susţinută ideea ca creditorilor să le fie asigurat un mecanism de recuperare a gajului. În noua lege, acest mecanism a fost introdus”, explică Roger Gladei. El mai spune că acum, sarcina cea mai importantă este să se asigure funcţionalitatea mecanismului de recuperare a gajului, pentru că există divergenţe din ambele părţi. “Unii creditori vor încerca să abuzeze de acest mecanism, iar unii debitori vor încerca să abuzeze de mijloacele de protecţie prevăzute în această lege. Eu mă tem că acest mecanism va lucra le fel de prost precum lucrează şi mecanismul ordonanţelor introduse în 2001, dacă nu va exista aplicare uniformă a legii”, crede el.

Amintim că în 2013, a fost modificată Legea cu privire la ipotecă exact în acelaşi sens: executarea silită în baza formulei notariale. Primele semnale de aplicare a acestei modificări au fost negative, deoarece instanţele judecătoreşti suspendă foarte uşor ordonanţele de executare silită.

Noua lege a gajului este foarte importantă pentru instituţiile de creditare, acestea având interesul să-şi recupereze în termen lichidităţile, întrucât de dinamica recuperării finanţărilor anterioare depinde capacitatea de finanţare ulterioară. Şi până la urmă, nici un creditor nu este interesat să acumuleze credite neperformante. “Un debitor rezonabil va încerca să se înţeleagă cu creditorul în privinţa serviciului datoriei, adică cu cel care i-a oprit finanţarea, şi nu cu judecătorul, cum se obişnuia anterior”, afirmă Roger Gladei.

Autor: Lilia Platon

Sursa: captal.market.md