Acasă Blog Pagina 631

Banca centrală a Rusiei a cheltuit într-o singură zi 1,5 miliarde de dolari pentru susţinerea rublei

Banca centrală a Rusiei a cheltuit într-o singură zi 1,5 miliarde de dolari pentru susţinerea rublei, în condiţiile în care impactul sancţiunilor occidentale şi scăderea preţului petrolului sporesc aşteptările ca instituţia să majoreze dobânzile, scrie bursa.ro cu referire la Bloomberg.

Pe 8 octombrie, banca centrală a vândut 1,5 miliarde de dolari, potrivit datelor publicate ieri pe site-ul instituţiei, aproape cât a vândut pe parcursul celor trei zile precedente. Vânzarea este totodată cea mai mare efectuată într-o singură zi, după intervenţia de 4,41 miliarde de dolari care a precedat referendumul din Crimeea privind alipirea la Rusia, din luna martie.

Aşteptările de majorare a dobânzilor au crescut la cel mai ridicat nivel din ultimii şase ani, în timp ce declinul preţului petrolului Brent la minimul ultimilor patru ani au făcut ca rubla să se deprecieze în continuare peste nivelul de 40 de unităţi pentru un dolar.

„Populaţia începe să urmărească îndeaproape evoluţia monedei. Acest tip de comportament de turmă este întrerupt doar de o intervenţie decisivă a autorităţilor de reglementare, cum ar fi majorarea dobânzilor sau susţinerea monedei pe piaţă”, consideră Vladimir Kolicev şi Daria Isakova, analişti la VTB Capital.

În încercarea de echilibrare a economiei, guvernatorul băncii centrale, Elvira Nabiullina, a majorat dobânda de politică monetară cu 2,5 puncte procentuale, din luna martie.

Mai multe runde de sancţiuni împotriva unor companii şi persoane din Rusia au blocat accesul acestora la finanţare pe pieţele occidentale. Banca centrală estimează că până în decembrie ajung la scadenţă datorii de aproape 55 de miliarde de dolari.

Rubla s-a depreciat ieri cu 0,5% faţă de un coş de valute, la 45,23 unităţi, şi se îndreaptă spre un declin de 1,7% pe ansamblul ultimelor cinci zile. Faţă de dolar, rubla a scăzut ieri cu 0,6%, la 40,39 unităţi.

Preţul petrolului Brent, de referinţă la bursa din Londra, a scăzut tot ieri la cel mai redus nivel din decembrie 2010, pe fondul cererii scăzute din Europa şi Asia şi al unui excedent de producţie în Liban şi SUA, influenţând negativ rubla. Contractele futures pentru petrolul Brent cu livrare în luna noiembrie au coborât cu 1,07% la 88,30 dolari pe baril, sub pragul psihologic de 90 dolari pe baril.

Banca Centrală Europeană va publica pe 26 octombrie rezultatele testelor de stres ale băncilor europene

0

Banca Centrală Europeană (BCE) va publica rezultatele evaluării fără precedent a solidităţii financiare a băncilor din zona euro pe 26 octombrie, la capătul unui an de investigaţii, relatează Mediafax cu referire la Bloomberg.

„Rezultatele testelor vor face distincţie între deficitele de capital identificate în analiza calităţii activelor şi cele descoperite în cadrul scenariilor de bază şi al scenariilor de criză”, potrivit unui comunicat al BCE.

Rezultatele vor include şi informaţii suplimentare importante, precum emisiunile efectuate de bănci pe piaţa de capital în 2014. Analiza BCE va arăta dacă cele mai mari 130 de bănci din zona euro au trecut testul calităţii activelor şi al rezistenţei la şocurile economice.

Banca Centrală Europeană va prelua rolul de supraveghere a circa 120 de instituţii financiare mari pe 4 noiembrie, stabilind astfel primul pilon al unei uniuni bancare care are rolul să prevină producerea unor noi crize financiare.

Testele de stres, parte a evaluării generale, care au verificat rezistenţa băncilor la situaţii ipotetice de criză, au fost realizate în colaborare cu Autoritatea Bancară Europeană. Această instituţie va publica în aceeaşi zi rezultatele testelor de stres aplicate băncilor din Uniunea Europeană.

Băncile care nu îndeplinesc plafoanele de capital stabilite de BCE trebuie să prezinte planuri de corectare a situaţiei în decurs de două săptămâni de la publicarea evaluării BCE, în care să explice cum vor atrage noi fonduri. Planurile trebuie puse în aplicare în termen de 6-9 luni.

Instituţiile financiare care nu vor trece testele privind capacitatea de a rezista în situaţii de criză vor avea mai mult timp la dispoziţie pentru atragerea de capital decât băncile care nu dispun de suficient capital în condiţiile actuale.

Viceguvernator BNR: „România va adera la Uniunea Bancară și la zona euro în următorul nostru mandat”

Aderarea la zona euro, intrarea în Uniunea Bancară şi continuarea dezvoltării instituţiilor europene reprezintă principalele provocări pentru următorul mandat în conducerea Băncii Naţionale a României, a declarat recent viceguvernatorul BNR, Bogdan Olteanu, în cadrul ediţiei a 14-a a colocviilor juridice cu tema „Post Crisis Mandates For Central Banks: Regulatory and Institutional Challenges”.

„În mandatul următor, cu siguranţă România va adera la Uniunea Bancară, la zona euro şi va continua să dezvolte instituţiile europene, dar sper ca următorul nostru mandat să se confrunte cu mai puţine provocări şi mai puţine crize decât precedentul”, a spus Bogdan Olteanu. Autorităţile române au anunţat ca dată ţintă pentru adoptarea euro anul 2019, scrie economica.net.

El a precizat că provocarea actualului mandat, care se încheie peste două zile, a constat în crearea unui cadru de reglementare care să permită sistemelor bancare la nivel european să se auto-stabilizeze, astfel încât să nu fie necesară folosirea banilor publici pentru salvarea băncilor.

“În unele ţări, contribuabilii au plătit pentru a sprijini sistemul bancar, în altele nu. În România, spre exemplu, unde nu s-au folosit bani publici pentru sprijinirea sistemului bancar după 2008, am încercat şi am reuşit să prevenim eventualele probleme, în loc să acţionăm ulterior. În România, ca şi în alte ţări, contribuabilii au acelaşi mesaj: nu vrem să cheltuim banii publici pentru a sprijini sau salva sistemul bancar. De aceea noi, ca reglementatori, ca supraveghetori, trebuie să facem mecanismul să funcţioneze astfel încât să permită sistemului bancar să se stabilizeze singur, să nu apeleze la bani de la bugetul public”, a explicat Bogdan Olteanu.

Viceguvernatorul BNR a vorbit şi despre decizia României de a adera la Mecanismul Unic de Supraveghere al Uniunii Europene, înainte de aderarea la zona euro, „cât mai curând posibil”.

„Este un proces complicat atât pentru noi cât şi pentru Banca Centrală Europeană. (…) Dar suntem hotărâţi în această direcţie pentru că noi considerăm că merită să stăm la masa la care se iau decizii, să participăm la luarea acestor decizii şi să fim parte a construcţiei europene în care credem”, a subliniat Bogdan Olteanu.

În opinia sa, avantajele acestui parcurs sunt mai importante decât riscurile, unul din avantaje fiind cel referitor la faptul că nivelul de încredere în sistemul bancar românesc va creşte, deci costul de finanţare va fi mai scăzut.

Un grup de acționari ai Victoriabank solicită suport de la conducerea BERD

0

Un grup de acţionari ai băncii comerciale Victoriabank a trimis o scrisoare deschisă Preşedintelui Băncii Europe pentru Reconstrucţie şi Dezvoltare (BERD), Suma Chakrabarti, în care BERD este rugată să se implice în conflictul apărut în anul curent între o parte dintre acţionarii băncii şi managerii acesteia.

După cum transmite „Infotag”, autorii scrisorii adresate BERD şi publicate recent în presa de la Chişinău, vorbesc despre un „atac raider” împotriva băncii în care ar fi implicaţi unii politicieni din Moldova.

Semnatarii scrisorii cer BERD-ului să ofere „suportul necesar Consiliului de Administraţie ales legal, inclusiv de BERD (la 6 februarie 2014), prioritate a căruia este apărarea intereselor acţionarilor şi dezvoltarea de mai departe a băncii”.

„Considerăm că implicarea BERD-ului, în calitate de acţionar care deţine cea mai mare cotă în capitalul statutar al Victoriabank, va pune capăt jefuirii băncii, iar la conducerea acesteia vor fi numite persoane demne de încrederea acţionarilor şi care vor corespunde din punct de vedere al eticii profesionale statutului de bancher”, se mai spune în scrisoare.

„Infotag” precizează că situaţia de conflict de la Victoriabank a apărut la sfârşitul verii 2014, când Consiliul de Administraţie al băncii, ales pe 6 februarie 2014, nu a prelungit contractele de muncă cu 3 manageri din 4. Este vorba despre preşedintele Natalia Politov-Cangaş, prim-vicepreşedintele Corneliu Ghimpu şi vicepreşedintele Ludmila Vangheli. Contractele lor expirau la 23 septembrie. În legătură cu această decizie a consiliului de acţionari managerii au solicitat executarea condiţiilor contractuale în ceea ce priveşte achitarea compensaţiilor, legate de „întreruperea carierei bancherului”. Conform condiţiilor contractelor, preşedintelui şi primului adjunct li se prevede achitarea a câte 24 salarii lunare, iar vicepreşedintelui – 12 salarii.

Conform informaţiilor neoficiale, Consiliul de Administraţie a refuzat să îndeplinească această condiţie din contract, creând o comisie specială pentru verificarea activităţii managerilor băncii din ultimii ani. Încă până la efectuarea verificărilor, unii membri ai consiliului au declarat că vor transmite rezultatele verificării la procuratură pentru tragerea managerilor la răspundere.

În mijlocul conflictului judecătoria sect. Buiucani în baza recursului unui acţionar al Victoriabank a emis o decizie, conform căreia Consiliul de Administraţie al băncii a fost ales pe 6 februarie 2014 cu încălcări, ceea ce i-a oferit judecătorului temeiuri „de a sista competenţele membrilor consiliului de acţionari”. În această situaţie managerii băncii pe 24 septembrie au continuat exercitarea atribuţiilor lor, neavând cui să transmită conducerea băncii, deoarece Consiliul de Administraţie, conform deciziei de judecată, nu are competenţe. O astfel de evoluţie a situaţiei consiliul de acţionari l-a calificat drept „atac raider”, deşi proprietarii băncii nu s-au schimbat. Totodată, ambele părţi îşi apără drepturile în instanţele de judecată.

Moldova Agroindbank şi American Express lansează parteneriatul de emitere şi acceptare a cardurilor la comercianţi

0

Moldova Agroindbank (MAIB) şi American Express anunţă semnarea acordului de parteneriat, în baza căruia MAIB va activa în calitate de emitent al produselor de Card American Express şi unicul acceptant al cardurilor din Republica Moldova.

Conform acordului, MAIB de asemenea va deţine dreptul exclusiv de acceptare a comercianţilor în reţeaua American Express din Republica Moldova. Acceptarea cardurilor spre plată la comercianţi va începe în primul trimestru al anului 2015, MAIB şi American Express vor reveni ulterior cu detalii pe marginea produselor. Noul acord de emitere a cardurilor va diversifica posibilităţile de alegere ale clienţilor MAIB şi va permite băncii să ofere o varietate mai largă de produse consumatorilor din Republica Moldova.

“Ne face o deosebită plăcere să anunţăm semnarea acordului cu American Express – lider mondial la capitolul plăţi, acord care va contribui la consolidarea relaţiilor MAIB cu clienţii săi. Noul acord de parteneriat reprezintă un pas esenţial în implementarea strategiei de dezvoltare a MAIB, care prevede prestarea unor servicii financiare inovative clienţilor noştri, lucru de o importanţă majoră într-o lume în continuă schimbare,” a declarat Serghei Cebotari, Preşedintele Comitetului de Conducere al Moldova Agroindbank.

 “Parteneriatul cu MAIB reprezintă o etapă fundamentală în procesul de dezvoltare a afacerii noastre în Republica Moldova, ţară care, în opinia noastră, are un sector financiar inovativ şi oportunităţi excelente de dezvoltare. Suntem foarte bucuroşi să cooperăm cu MAIB, bancă ce deţine poziţia de lider în sectorul inovaţiilor financiare. Aşteptăm cu nerăbdare lansarea noilor produse şi prestarea noilor servicii pentru comercianţii şi clienţii din ţara dumneavoastră, precum şi extinderea sferei de aplicare a brandului American Express şi majorarea numărului de clienţi în această regiune,” a menţionat Colin O’Flaherty, Vice-Preşedinte şi Manager General al American Express Partner Card Services pentru Rusia, CSI,  Europa Centrală şi de Est.

Despre Moldova Agroindbank

Timp de 23 ani de activitate BC “Moldova Agroindbank” SA îşi consolidează continuu poziţia pe piaţa bancară din Republica Moldova, prin performanţele sale confirmând an de an statutul de lider printre băncile comerciale. Fiind o instituţie financiar-bancară universală, Moldova Agroindbank oferă un spectru vast de produse şi servicii în moneda naţională şi în valută străină pe tot teritoriul Republicii Moldova şi pe pieţele internaţionale. Modelul unic de business orientat spre deservirea specializată şi eficientă a segmentelor de clienţi Corporativ şi Retail, de rând cu sistemele performante ale tehnologiilor informaţionale avansate, produsele şi serviciile competitive, personalul bine instruit şi reţeaua de distribuţie dezvoltată, au determinat Moldova Agroindbank să fie banca de prima opţiune pentru clienţi şi au transformat numele băncii în unul credibil, respectat şi unanim recunoscut pe piaţa bancară din Republica Moldova şi peste hotarele ţării.

Despre American Express

American Express este o companie ce prestează servicii la nivel global, oferind clienţilor acces la produse, informaţii si practici ce îmbunătăţesc calitatea vieţii şi consolidează succesul în afaceri. Începând cu anul 1997, American Express a stabilit relaţii de parteneriat cu un grup select de bănci şi instituţii financiare importante din toată lumea pentru a asigura emiterea produselor American Express şi pentru acceptarea cardurilor în reţeaua comercianţilor American Express. American Express şi-a extins şi mai mult reţeaua la nivel internaţional graţie stimulării parteneriatelor, infrastructurii globale şi brandului puternic.

Cele mai profitabile depozite bancare în dolari SUA (octombrie 2014)

0

Vă prezentăm cele mai profitabile depozite bancare, în vigoare la 09 octombrie 2014, oferite de băncile comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni. În clasamentul ce urmează nu sunt incluse depozitele destinate copiilor și cele pentru pensionari.

Top depozite 6 luni

5,5% – rată anuală oferită de depozitul Vacanță (Banca Socială). Acest depozit nu permite nici depuneri suplimentare, nici retrageri parțiale de mijloace bănești din cont. Rata dobânzii este fixă. Suma minimă de constituire – 500 USD.

5,3% – dobândă oferită de Unibank, depozitul Standart+. Depuneri la cont se permit (cu excepția ultimelor 2 luni), retrageri de asemenea. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de multiple produse: Rentabil, Deosebit și Fidelitate (Banca de Economii); Standart (Unibank) și Toamna de aur (Banca Socială). Toate depozitele permit depuneri suplimentare, cu excepția Deosebit (BEM). Retrageri parțiale ale mijloacelor bănești sunt posibile doar în cazul depozitului Fidelitate (BEM). Rata fixă a dobânzii – Standart (Unibank) și Deosebit (BEM). Capitalizarea dobânzii este posibilă la produsele oferite de Unibank și Banca Socială.

Top depozite 12 luni

6,5% – dobândă oferită de Banca Socială prin intermediul depozitului Toamna de aur. Se permit depuneri suplimentare de bani în cont. Este posibilă capitalizarea dobânzii.

6,1% – rată (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite atât depuneri cât și retrageri parțiale ale mijloacelor bănești din cont. Este posibilă capitalizarea dobânzii.

6% – dobândă oferită de Banca de Economii (depozitul Rentabil). Acest depozit permite depuneri suplimentare (minim 100 USD). Retrageri de bani nu se permit. Rata dobânzii – flotantă.

Top depozite 24 luni

6,6% – dobândă oferită de Banca Socială prin intermediul depozitului Toamna de aur. Se permit depuneri suplimentare de bani în cont. Retrageri se permit după 12 luni de la constituire, lunar maxim 25% din suma depusă. Este posibilă capitalizarea dobânzii.

6,3% – rată oferită de depozitul Uni-Profit (Unibank). Depozitul nu permite nici retrageri, nici depuneri suplimentare de bani în cont. Suma minimă de constituire – 500 USD.

6,05% – dobândă oferită de Banca Socială prin intermediul a 2 produse – Clasice și Aniversare 20 ani. Depuneri suplimentare permite doar oferta Aniversare 20 ani, retrageri – doar Clasice. Rata dobânzii este flotantă pentru ambele depozitele.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială etc.

Dumitru Ursu: „Nu mă poate convinge nimeni că astăzi nu avem o legislaţie bancară modernă”

0

Fenomenele negative, care au afectat grav imaginea sistemului bancar în ultimii ani, în special cele ce ţin de transparenţa acţionariatului, legalitatea preluării unor pachete de acţiuni şi a controlului asupra unor importante instituţii bancare, precum şi managementul defectuos şi netransparent al acestora, care a ajuns să pună sub semnul întrebării lichiditatea unor bănci, îi pune tot mai mult în gardă pe experţii din domeniu. Liga Bancherilor, una din organizaţiile neguvernamentale prestigioase ce monitorizează activitatea sistemului bancar, a difuzat un apel prin care îşi exprimă îngrijorarea faţă de aceste fenomene şi face propuneri concrete în vederea restabilirii bunului nume al sectorului bancar. Referitor la problemele sectorului ziarul Economist a dialogat cu Dumitru Ursu, Preşedintele Ligii Bancherilor din Moldova.

Vă prezentăm în continuare interviul acordat publicației economice.

– Domnule Ursu, despre problemele sectorului bancar se vorbeşte de mult timp, se adoptă legi pentru a le depăşi, se fac declaraţii. Însă acestea nu se termină, ba din contra devin tot mai frecvente, în special cele ce ţin de transparenţa acţionariatului sau de guvernarea corporativă. Care sunt cauzele acestei stări de fapt?

– Se caută o mulţime de motive pentru a explica unele fenomene negative în sistemul bancar. De exemplu, fie că legea este imperfectă, fie că nu există suficiente  instrumente necesare pentru reglementare, însă nu se spune niciodată un lucru despre care Liga Bancherilor a menţionat în repetate rânduri: lipsa voinţei în rândul factorilor de decizie. Nu mă poate convinge nimeni că astăzi nu avem o legislaţie bancară modernă. Toate modificările propuse de Banca Centrală au fost adoptate, tot ce s-a dorit, s-a aprobat. Inclusiv şi reducerea cotei substanţiale de la 5% la 1% pentru care cumpărătorii de acţiuni trebuie să aibă permisiunea BNM. Cei de la FMI de altfel nu cred că vom obţine prea multe prin reducerea acestei cote. În UE ea este de 10% şi nu apar astfel de probleme ca la noi. Probabil problema se află mult mai adânc. Nu vreau să-i critic pe foştii sau actualii colegi dar problemele au apărut mai frecvent după venirea noii echipe la BNM, prin 2010-2011 şi, din păcate, pe parcursul următorilor ani, ele doar sau intensificat. Este vorba despre atacurile raider, problemele ce ţin de dreptul de proprietate a acţiunilor în bănci, lipsa transparenţei acţionariatului. Aceste probleme au fost puse în permanenţă în discuţie aici la Liga Bancherilor din Moldova.

Pentru a asigura transparenţa acţionarilor, astăzi avem o legislaţie bună. Banca Naţională are toate pârghiile şi împuternicirile de a influenţa şi dacă se doreşte cu adevărat poate afla cu adevărat acţionarii efectivi ai oricărei bănci. Pe lângă asta mai avem astfel de structuri precum Centrul Naţional Anticorupţie, care poate solicita orice informaţie pe linia sa, de la partenerii externi. Există foarte multe astfel de posibilităţi pentru aceste structuri dat fiind faptul că BNM nu este organ de anchetă. Dar, prin intermediul CNA se poate de găsit informaţia dorită.

Cât priveşte guvernarea corporativă, este foarte bine când acesta este bazată pe principiile democraţiei occidentale. În bănci avem consilii de administrare şi consilii de supraveghere, fiecare cu împuternicirile sale iar structurile respective au suficiente împuterniciri pentru a asigura o guvernare corporativă corectă.

În ce priveşte dreptul de proprietate, ne amintim foarte clar cum cu câţiva ani în urmă, la cea mai mare bancă din Moldova, peste noapte câteva persoane au fost deposedate de acţiuni şi, cu regret, unele dintre ele nici până acum nu şi-au recăpătat dreptul de proprietate deşi există anchete pe aceste cazuri.

Astfel, nu este vorba atât despre legislaţie cât de capacitatea funcţională pentru a aplica această legislaţie, în special cea a reglementatorului.

Anul trecut, la recomandarea organismelor financiare internaţionale, a fost propusă instituirea unui Consiliu de supraveghere la BNM. A existat şi un proiect de lege în acest sens, au fost discuţii aprinse în cadrul comisiilor parlamentare şi proiectul chiar a fost aprobat în prima lectură. El prevede ca în afară de actualul consiliu de administrare să existe şi un consiliu de supraveghere. Acesta nu are funcţii executive însă, dacă va include personalităţi notorii, care pot fi propuse de Parlament, Guvern sau Preşedinţie (experienţa internaţională este foarte variată în acest sens), poate deveni un organism foarte eficient. În opinia mea un astfel de Consiliu ar fi fost benefic şi la noi pentru a monitoriza şi a consolida capacitatea funcţională a Băncii Centrale. Însă, deocamdată el n-a fost votat în lectura a doua.

Nici Consiliul de administraţie al BNM n-a putut să funcţioneze la capacitate maximă timp de patru ani, or din 2009 până în 2013 el a avut doar trei membri din cinci. Nu este clar nici până în prezent de ce Executivul n-a propus în termeni utili suplinirea celor două funcţii.

– Şi de ce acum, când s-ar părea că există toate condiţiile pentru o bună funcţionare a sistemului, acest lucru nu se întâmplă?

– În opinia noastră, astăzi există suficiente pârghii pentru ca să se aplice legislaţia, profesionismul băncii naţionale trebuie să-l aprecieze Parlamentul, organismele financiare internaţionale, dar, după cum am menţionat în apelul Ligii Bancherilor, este necesar ca toţi să-şi îndeplinească funcţiile conform legislaţiei în vigoare, cu pârghiile pe care le au. Totodată, este foarte importantă comunicarea permanentă a BNM cu mass-media pentru ca să nu apară diferite momente în stare să destabilizeze situaţia de pe piaţa valutară, monetară sau cea bancară.

– BNM este suficient de independentă pentru a-şi îndeplini obligaţiunile?

Legea cu privire la BNM este o lege foarte performantă pentru Republica Moldova.  Banca Centrală are o independenţă care nu există în multe ţări din regiune, fiind invidiată din acest punct de vedere de către colegii din aceste ţări. Cu atât mai mult, dacă anterior BNM trebuia să se consulte asupra luării unor decizii cu Guvernul, după modificările care au fost făcute anul trecut, ea doar informează guvernul privind activitatea sa. Deci, conform legii, BNM are o independenţă totală, inclusiv în faţa Parlamentului căruia doar îi prezintă un raport în fiecare an dar nu este subordonată acestuia.  În ce priveşte independenţa politică, se ştie că actualul Consiliu de Administrare a fost ales pe criterii de partid. Însă eu nu văd o problemă în aceasta. Probabil că şi în alte state există o astfel de practică. Însă, după ce ocupi fotoliul, trebuie să uiţi cine te-a promovat şi să-ţi îndeplineşti funcţiile conform legislaţiei BNM.

– Dacă e să ne întoarcem la unele momente ce ţin de acţionariat, în ce ar consta interesul unor structuri sau persoane, de regulă destul de dubioase, de a fi acţionari ai băncilor. Deşi profitul acestora este relativ mare pentru Republica Moldova, totuşi luptele acestea corporative, deseori cu încălcarea legii sunt pentru o miză mai mare decât cea de a primi dividende o dată pe an.

– Aici ar trebui să distingem două momente esenţiale pentru cei ce investesc în sectorul bancar. Există oameni care au interes de a investi în sectorul bancar, acesta fiind constant unul dintre cele mai profitabile în economia moldovenească. Este un sector destul de atractiv şi în prezent 76% dintre acţionarii băncilor sunt investitori străini. Este altă întrebare cine sunt de fapt aceşti investitori străini. În România, spre exemplu, investitorii străini sunt investitori strategici. Bănci, grupuri bancare internaţionale. La noi astfel de investitori sunt doar în patru bănci şi nu cele mai mari. Este vorba despre Mobiasbancă, BCR, Eximbank şi ProCredit Bank. În rest, investitorii străini nu sunt din sectorul bancar.  Pentru alţii interesul constă în a beneficia de fluxurile financiare, adică de banii băncilor. Astfel de acţionari, de regulă nu se gândesc la profit dar, în special, pun în aplicaţie diferite scheme cu banii băncilor, care nu coincid cu interesul sistemului nostru bancar.

– În adresarea Ligii aţi menţionat despre o constare a FMI care sună în felul următor: Activele lichide ale unor bănci ar fi de fapt grevate de sarcini, ceea ce ar putea înrăutăți indicatorii de lichiditate față de cei raportați”. Ce înseamnă aceasta de fapt?

– Este o constatare foarte importantă pentru că dacă nu ai un portofoliu de credite destul de sănătos, clasarea portofoliului de credit nu este obiectivă, peste ceva timp vor apărea probleme. Nu se vor rambursa unele credite şi atunci, se va ajunge la decapitalizarea băncilor. Este un semnal pentru echipele de control ale Băncii Naţionale să fie foarte atente la momentul respectiv atunci când fac verificări. Este extrem de important să ai un portofoliu de credit real şi clasificarea să fie reală. Să nu fie că azi ai un profit bun pe care îl repartizezi acţionarilor iar mâine, suporţi pierderi, şi în ultimă instanţă instituţia se decapitalizează iar profitul, care ar putea fi un colac de salvare în această situaţie, a fost deja repartizat.

– Ce trebuie să se întâmple ca să se normalizeze situaţia în sector?

– Cred că trebuie să fie mai activă şi societatea civilă, Acele organisme de business de la noi nu trebuie să fie indiferente faţă de problemele din sectorul bancar, deoarece, până la urmă acestea îi vor afecta şi pe ele. Iar reglementatorul trebuie să fie mai consecvent în acţiunile sale în raport cu fiecare bancă. Pentru că, până la urmă, cea mai deplină informaţie, o deţine BNM. Noi putem afla unele lucruri din presă, din unele rapoarte, însă tabloul complet în ce priveşte sectorul bancar este văzut doar la BNM. Aceasta nu trebuie să se limiteze doar la scopul pe care şi l-a propus, cel de stabilitate a preţurilor. Să nu uite că este responsabilă şi de siguranţa sectorului bancar.

Şi acţionarii din bănci, care de fapt decid asupra activităţii instituţiilor, trebuie să conştientizeze că în bănci trebuie să existe o stare de calm pentru ca să nu fie perturbată activitatea instituţiilor şi a sistemului în general.

– Totuşi, dacă să fim obiectivi până la urmă, multe probleme BNM nu le poate depăşi din cauza că ele sunt judecate în defavoarea sa de către instanţele judecătoreşti.

– Astfel de probleme au existat permanent, de la apariţia BNM în 1991 până în prezent. Însă acesta nu reprezintă o cauză plauzibilă ca Banca Centrală să nu fie consecventă în promovarea politicii sale. În primul rând este necesar şi un profesionism adecvat al angajaţilor băncii, care monitorizează activitatea instituţiilor bancare. Reglementatorul trebuie să fie mult mai combativ şi consecvent în îndeplinirea atribuţiilor sale.

Directorul financiar al Băncii Mondiale refuză o parte a bonusului anual din cauza nemulțumirii angajaților

Directorul financiar al Băncii Mondiale a precizat că va refuza restul bonusului care i se cuvine pentru acest an. Decizia sa are legătură cu nemulțumirile angajaților, vizați de disponibilizări si reduceri de buget, scrie manager.ro.

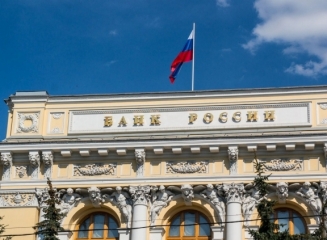
Bertrand Badre (foto), CFO-ul Bancii Mondiale, care a promovat o mare parte din reforma costurilor în instituția globală, refuză un bonus ce ar fi urmat să ajungă la 94.000 dolari până la sfârșitul anului. Badre a început să primească bonusul anual de $94.000 din ianuarie, aceasta însemnând că el deja a încasat $70.000. Directorul financiar va renunța la restul bonusului, afirmă instituția.

Conform raportului Băncii Mondiale, pentru anul precedent salariul anual a lui Bertrand Badre a constituit $379.000.

Președintele Băncii Mondiale, Jim Yong Kim, a lăudat decizia lui Badre. Un purtător de cuvânt al Băncii Mondiale a confirmat informațiile pentru CNBC.

Instituția a început să diminueze costurile, aceasta fiind o etapă a procesului de reorganizare prin care Kim dorește să eficientizeze activitatea Băncii Mondiale. Pe de alta parte, schimbările structurale au generat îngrijorări în rândul angajaților Băncii Mondiale, care s-au speriat de tăierile bugetare și disponibilizările anunțate, managementul defectuos și lipsa generală de informații.

Într-o întâlnire avută recent cu personalul băncii, Kim a vorbit despre progresul instituției din ultimele luni, referindu-se și la alocarea unui fond de 400 milioane dolari pentru combaterea epidemiei de Ebola. Kim a precizat însă ca are nevoie de mai mult timp pentru a asculta nemulțumirile angajaților.

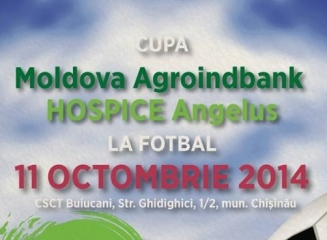
MAIB invită la ediția a IV-a a Turneului de fotbal “Moldova Agroindbank – Hospice Angelus”

0

BC „Moldova Agroindbank” SA şi Hospice Angelus Moldova anunță cea de-a IV-a ediție a turneului anual de fotbal. Competiţia este organizată în beneficiul copiilor şi adulţilor care suferă de boli incurabile în stadiu avansat sau terminal, beneficiari de serviciile Hospice.

Şi în acest an cupa la fotbal printre amatori este organizată de Hospice Angelus Moldova cu suportul MAIB.

Turneul “A” se va desfăşura sâmbătă, 11 octombrie, cu începere de la ora 10.00, iar câştigătorul va obţine Cupa Moldova Agroindbank – Hospice Angelus. Evenimentul este găzduit de CSCT Buiucani, Str. Ghidighici 1/2, Chişinău.

Turneul final se va disputa duminică, 12 octombrie 2014, la FC Zimbru din sectorul Botanica al capitalei.

La campionat vor participa echipe de amatori, printre care şi echipa MAIB la minifotbal. În acest sezon jucătorii de la Moldova Agroindbank au reuşit deja să se manifeste pe teren foarte bine. MAIB a susţinut o victorie cu scorul de 7:3 în cadrul primului meci din Open Cupa Presei 2014.

Atât Open Cupa Presei la futsal, cât şi Cupa “Moldova Agroindbank – Hospice Angelus” la minifotbal de mai mulţi ani sunt susţinute financiar de către Moldova Agroindbank.

Cele mai profitabile depozite bancare în euro (octombrie 2014)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 08 octombrie 2014. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

5,5% – rata oferită de depozitul Vacanță (Banca Socială). Nu se permit retrageri de bani și nici depuneri suplimentare. Rata dobânzii este fixă.

5,3% – dobândă oferită de Unibank prin intermediul depozitului Standart+. Acest depozit permite atât depuneri suplimentare în cont, cât și retrageri parțiale. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de Banca de Economii (depozitele Fidelitate, Rentabil și Deosebit), Banca Socială (depozitul Toamna de aur) și Unibank (depozitul Standart). Toate produsele cu excepția depozitului Deosebit oferă posibilitatea depunerii suplimentare de mijloace bănești. Retrageri parțiale de bani nu permit depozitele Toamna de aur, Standart, Rentabil și Deosebit. Capitalizarea dobânzii este posibilă la toate depozitele cu excepția celor oferite de BEM. Rata fixă – la Unibank și BEM (depozitul Deosebit).

Top depozite 12 luni

6,5% – rata dobânzii oferită de Banca Socială prin intermediul depozitului Toamna de aur. Se permit depuneri suplimentare de cont. Este posibilă capitalizarea dobânzii.

6,1% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

6% – rată flotantă a dobânzii oferită de Banca de Economii (depozitul Rentabil). Sunt posibile depuneri suplimentare de bani în cont. Retrageri parțiale nu se permit.

Top depozite 24 luni

6,6% – rata dobânzii oferită de Banca Socială prin intermediul depozitului Toamna de aur. Se permit depuneri suplimentare de cont. Retrageri parțiale (maxim 25% lunar) se permit doar după 12 luni de la constituirea depozitului. Este posibilă capitalizarea dobânzii.

6,3% – rata dobânzii oferită de către Unibank (depozitul Uni-Profit). Nu se permit retrageri sau depuneri de bani în cont. Rata dobânzii – flotantă.

6,05% – dobândă oferită de Banca Socială prin intermediul a 2 depozite – Clasice și Aniversare 20 ani. Depuneri suplimentare permite doar depozitul Aniversare 20 ani, retrageri parțiale – doar depozitul Clasice. Rata dobânzii este flotantă pentru ambele opțiuni.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.