Acasă Blog Pagina 616

Băncile austriece își reduc prezența în Europa Centrală și de Est

Legăturile de lungă durată ale băncilor austriece cu Europa Centrală şi de Est (CEE) le-au furnizat acestora profituri anuale atunci când s-au extins rapid în aceste state după căderea Uniunii Sovietice, se arată într-o analiză realizată recent de Reuters. Dar conflictul dintre Ucraina şi Rusia, turbulenţele politice din Ungaria şi ritmul redus de creştere din România le-au prins pe picior greşit şi le-au determinat să emită avertizări de profit, scrie capital.ro.

Unele bănci îşi reduc acum prezenţa în regiune. UniCredit Bank Austria, grupul bancar cu cea mai mare expunere la CEE, a înregistrat în 2013 pierderi de 1,6 miliarde de euro, din cauza declinului afacerilor în Ucraina şi Kazahstan.

“Suportăm consecinţele şi am început în ultimii ani să ne optimizăm gradual portofoliile”, a apreciat directorul general al UniCredit BankAustria, Willibald Cernko.

Luna aceasta, Raiffeisen Bank International a anunţat că toate afacerile sale din regiune sunt sub revizuire şi va decide până la mijlocul acestui an dacă va ieşi de pe o piaţă sau două. Raiffeisen a avertizat recent că pierderile din 2014 ar putea depăşi 500 milioane de euro, dacă va trebui să-şi deprecieze activele din Rusia.

Situaţia din Ucraina i-a luat prin surprindere pe unii bancheri austrieci

„Nu cred că ce s-a întâmplat în ‘Primăvara Arabă’ se va întâmpla în Ucraina”, a afirmat pentru Reuters un bancher care nu a dorit să-şi dezvăluie numele.

Raiffeisen, al cărei fost director general Herbert Stepic rămâne o sursă cheie de informaţii ţinând cont de contactele sale diverse în regiune, l-a angajat pe fostul ministru rus de Finanţe, Alexei Kudrin, în funcţia de consilier. Dar banca a reacţionat cu întârziere la pericolul de pe piaţa din Rusia, afectată de corupţie, turbulenţe politice şi un sistem judiciar cu probleme.

Autoritatea de supraveghere a pieţei financiare din Austria a anunţat că a prevenit pierderi majore la unele bănci prin blocarea planurilor de expansiune către CEE, care pur şi simplu erau prea riscante. Totuşi, pentru unele bănci restricţiile au venit foarte târziu.

Hypo Alpe Adria, care a folosit garanţii de stat pentru a finanţa expansiunea în Balcani, a fost naţionalizată în 2009 pentru a preveni colapsul care ar fi provocat turbulenţe pe pieţele financiare din regiune.

Erste Group se aştepta la dificultăţi în Ucraina şi în 2012 şi-a vândut subsidiara din această ţară.

„Trebuie să ai curaj să-ţi asumi pierderi de pe urma investiţiilor”, a apreciat directorul financiar Gernot Mittendorfer, adăugând că Erste a remarcat că Ucraina nu înregistrează progresele aşteptate spre integrarea în UE.

Deşi profiturile cumulate ale Erste sunt mai ridicate decât deprecierile de active pe care le-a efectuat în regiune, grupul a estimat pierderi record pentru 2014, de până la 1,6 miliarde de euro, din cauza dificultăţilor înregistrate în România şi Ungaria.

Mittendorfer a declarat că Erste a decis să nu intre pe piaţa din Rusia din cauza riscurilor politice, chiar dacă unii investitori au fost supăraţi de această decizie, din cauza profiturilor anunţate aici de rivalele Raiffeisen şi Bank Austria.

Raiffeisen şi-a exprimat deseori angajamentul faţă de Rusia, în timp ce şeful Bank Austria, Cernko, a declarat pentru Reuters:

„Rusia rămâne o piaţă de bază pentru grupul nostru bancar. La începutul lui 2014 am luat măsuri pentru a ne apăra câştigurile, de aceea impactul deprecierii rublei ar trebui să fie limitat”.

Bank Austria a înregistrat profituri de peste trei ori mai ridicate decât deprecierile de active efectuate în CEE şi a dat asigurări că nu există dubii privind strategia sa pe termen lung în CEE.

Băncile austriece, în special Bank Austria, Erste Group Bank AG şi Raiffeisen Bank International AG (RBI), sunt cei mai mari creditori ai fostelor state comuniste din Europa de Est şi au o prezenţă importantă inclusiv în România.
Asociația Băncilor din Moldova va fi condusă de Nicolae Dorin

0

Atribuţiile preşedintelui Asociaţiei băncilor din Moldova (ABM) de luni, 19 ianuarie, vor fi exercitate de adjunctul său, bancherul Nicolae Dorin (foto).

Postul de preşedinte al ABM a devenit vacant în legătură cu aprobarea lui Leonid Talmaci în funcţia de preşedinte al conducerii BC Moldindconbank S.A.

Leonid Talmaci a spus pentru Infotag, că adunarea generală a membrilor ABM din 24 decembrie 2014 a decis deocamdată să nu desemneze un nou preşedinte al Asociaţiei în legătură cu trecerea sa la Moldindconbank, ci va încredinţa să exercite această funcţie vicepreşedintelui ABM.

„Fondatorii ABM au procedat conform Regulamentului, în care se vorbeşte că în cazul absenţei preşedintelui, atribuţiile sale trec adjunctului”, a menţionat Talmaci, relatând că pe 20 ianuarie îşi va începe activitatea în funcţia de top-manager al Moldindconbank.

Nicolae Dorin, care a fondat şi timp îndelungat a condus Mobiasbanca, după ce a cumpărat Societe Generale (Franţa), activează în cadrul acesteia în funcţia de vicepreşedinte. În Asociaţia băncilor este vicepreşedinte din 1994.

(grafic) Rata rezervelor obligatorii – evoluţia şi impactul asupra inflaţiei

0

Banca Naţională poate influenţa prin deciziile sale de politică monetară ratele de dobândă stabilite de bănci, ţintind astfel inflaţia. Deciziile de politică monetară se referă în principal la jonglarea cu două instrumente de politică monetară – rata de bază aplicată la principalele operaţiuni de politică monetară pe termen scurt şi norma rezervelor obligatorii din mijloacele atrase în lei moldoveneşti şi în valută străină. Dacă rata de bază acţionează asupra „preţului” cu care băncile îşi vor vinde resursele (rata de dobândă la credite), atunci rata rezervelor obligatorii (RRO) influenţează asupra „preţului” plătit pentru resursele atrase (rata de dobândă la depozite).

În condiţiile în care se decide majorarea RRO, se mizează pe o creştere a ratei de dobândă la depozite şi respectiv pe o creştere a economisirii; deci pe o scădere a inflaţiei, care nu este alimentată de consum. Din evoluţia corelată a RRO şi ratei inflaţiei înregistrate în Republica Moldova în ultimii şase ani se poate observa impactul deciziilor de politică monetară asupra preţurilor.

În iulie 2008, BNM a intervenit prin creşterea RRO de la 16% la 21% şi ulterior, în august 2008, la 22%. Aceste decizii au fost argumentate de necesitatea temperării presiunilor inflaţioniste create de scumpirea produselor alimentare, majorarea tarifelor la resursele energetice, dar şi de lichidităţile care suprasaturează piaţa financiară internă.

Rata inflaţiei a început să scadă considerabil de la mijlocul anului 2008, atingând valori negative în anul 2009, când s-a înregistrat o stagflaţie anuală. Luând în considerare această aterizare dură a economiei, generată de criza financiară internaţională, BNM a reacţionat prin reducerea graduală a ratei rezervelor obligatorii. Până la sfârşitul anului 2008, RRO a fost redusă până la 19%, iar spre finele anului 2009 a ajuns la 8%.

Deciziile de politică monetară din anul 2009 au fost argumentate de necesitatea majorării lichidităţilor sistemului bancar în condiţiile restrângerii activităţii de creditare a băncilor. În prima jumătate a anului 2009, RRO a fost 17,5%. Pe parcursul lunilor iunie-septembrie 2009, pentru a nu admite adâncirea recesiunii şi pentru a restabili funcţionarea normală a pieţei de credit, BNM, concomitent cu diminuarea ratei de bază, de patru ori a decis micşorarea RRO.

Pe parcursul anului 2010, RRO a fost menţinută la nivelul de 8%, iar în anul 2011 – aceasta a fost majorată în 3 trepte – de la 8 la 11% şi în iunie 2011 – la 14%, rată care este menţinută până în prezent. În atare condiţii, rata inflaţiei a înregistrat o evoluţie lunară stabilă, fără fluctuaţii şi schimbări semnificative.

Actualmente, în condiţiile în care persistă presiuni proinflaţioniste din partea preţurilor reglementate şi deprecierii monedei naţionale, se mizează pe o reducere a masei monetare introduse în economie prin creditele băncilor comerciale. Astfel, recentele decizii de politică monetară au vizat majorarea ratei de bază, nivelul ratei rezervelor obligatorii rămânând neschimbat.

În teoria economică se consideră că rata rezervelor obligatorii este un instrument cu un impact asupra ratei inflaţiei mai fin decât cel al ratei de bază. Deciziile privind modificarea RRO pot avea impact negativ asupra lichidităţii băncilor comerciale şi le pot afecta situaţia financiară, de aceea ele trebuie dozate şi bine cântărite. Stimularea economisirii poate veni şi de pe partea de manevră cu rata de bază, dacă aceasta reuşeşte să crească ratele de dobândă la creditele acordate de bănci. Scumpirea creditelor poate genera rate de dobândă mai înalte pentru economiile bancare.

Autor: Daniela Dermengi

BNM a intervenit în data de 14.01.2015 pe piața valutară prin vânzarea a $40 mln

0

Dealerul Băncii Naţionale a Moldovei a ieşit miercuri pe piaţă vânzând $40 mil. Dealerul unei bănci comerciale a relatat corespondentului „Infotag” că asemenea sumă a permis din plin să fie satisfăcute cererile de valută ale tuturor băncilor – şi mari şi medii.

„Se pare că la nivelul de cumpărare a dolarului SUA de 16,35-16,50MDL:$1 şi vânzare de 16,70-16,7550MDL:$1 piaţa va stagna până vineri, 16 ianuarie. Dacă regulatorul pieţei va continua să vândă valută, atunci trendul de curs, cel mai probabil, se va redirecţiona spre descreştere şi leul moldovenesc îşi va îmbunătăţi puţin situaţia”, a relatat interlocutorul agenţiei.

Alţi participanţi ai pieţei presupun că la sfârşitul săptămânii curente va fi clar dacă cu adevărat s-au îndestulat cu valută jucătorii pieţei.

„Mulţi clienţi, care cu adevărat au nevoie de valută, nu doresc să cumpere dolarul SUA la un preţ mai mare de 16,50 MDL:$1, fiind de părere că cursul leului cade din cauza agitaţiei artificiale de pe piaţă. Însă casele de schimb valutar demonstrează că populaţia pur şi simplu „curăţă” casele de valută, aducând constant lei”, a menţionat unul din dealerii valutari, adăugând că pe piaţă nu există senzaţia de deficit de lei cash.

Participanţii pieţei afirmă că dacă Banca Naţională nu ar fi ieşit miercuri pe piaţă cu valută, atunci joi, 15 ianuarie, nu doar câteva bănci ar fi prezentat cursuri de 17MDL:$1, ci toate băncile comerciale.

Analiştii valutari consideră că o cerere economică reală de valută în asemenea cantităţi nu există, de aceea, nu este exclus că în „sezonul mort” – până la sfârşitul lunii martie – leul şi-ar putea întări poziţiile cu 35-40%, după ce s-a ieftinit rapid în decembrie 2014 şi ianuarie 2015.

În 2014 indicele deprecierii leului faţă de dolarul SUA a depăşit 20%. Pentru menţinerea stabilităţii valutei naţionale regulatorul pieţei în anul trecut a cheltuit circa $400 mil, anunță agenția Infotag.

Kaspersky Lab: Doar 59% din cei care au pierdut bani în tranzacții online frauduloase, și-au recăpătat fondurile integral

Conform rezultatelor unui studiu Kaspersky Lab și B2B International, aproape jumătate dintre respondenții care au pierdut bani în tranzacții online frauduloase nu și-au recăpătat integral sumele de bani furate, scrie nocash.info.ro.

Deși multe instituții financiare susțin o politică de rambursare a banilor pierduți în urma unor infracțiuni cibernetice, doar 59% dintre respondenți au afirmat că și-au recăpătat fondurile integral. 14% dintre victime au primit doar o compensație parțială, iar 27% dintre utilizatori nu au recuperat niciun ban. Aceste pierderi pot fi semnificative: în medie, suma sustrasă de infractorii cibernetici a fost de 313 dolari, iar 16% dintre respondenți au raportat o pierdere de peste 1.000 de dolari.

În plus, nu toți utilizatorii sunt conștienți de pericolele fraudelor cibernetice: 16% dintre respondenți consideră că infracțiunile cibernetice care implică furt de bani sunt rare și puțin probabile. Doar 22% dintre utilizatori consideră că ar putea fi victime ale unui atac cibernetic. Totuși, statisticile arată că aproximativ 52% dintre utilizatori s-au confruntat cu amenințări cibernetice financiare cel puțin o dată pe parcursul anului 2014.

„Chiar dacă ești sigur că instituția financiară sau magazinul online îți va returna banii sustrași ca urmare a unei fraude online, este recomandat să fii precaut. Într-adevăr, este posibil să îți recuperezi toți banii, deși cifrele arată că asta se întâmpla în aproximativ jumătate dintre cazuri, însă stresul cauzat și timpul pierdut sunt imposibil de compensat”, spune Elena Kharchenko, Director Consumer Product Management in cadrul Kaspersky Lab.

Pentru protecția suplimentară a tranzacțiilor online, Kaspersky Lab propune tehnologia Safe Money pentru Windows OS. Când un utilizator accesează un serviciu de plată sau este pe punctul de a face o achiziție de la un magazin online, Safe Money autentifică certificatul website-ului în baza de date cloud și securizează orice informație introdusă prin tastatura virtuală de potențiale interceptări ale keylogger-ilor.

Rezervele valutare ale BNM s-au diminuat cu $210 mln pe parcursul lunii decembrie (2014)

0

Banca Naţională a Moldovei anunţă că la 31 decembrie 2014, activele oficiale de rezervă au constituit 2,156.63 mil. dolari SUA, în descreştere cu 210.17 mil. dolari SUA în comparaţie cu 28 noiembrie 2014, când acestea au constituit 2,366.80 mil. dolari SUA, scrie wall-street.md.

Cauza micșorării activelor oficiale de rezervă a fost condiționată de:

– intervenţiile pe piaţa valutară internă sub formă de vânzări de valută – 156.40 mil. dolari SUA;

– rezultatul net al intervenţiilor speciale sub formă de vânzări de valută cu BC „Banca de Economii” S.A. și BC „Banca Socială” S.A. și operațiunilor de tip swap valutar – 89.09 mil. dolari SUA;

– deprecierea cursurilor de schimb ale valutelor componente ale rezervelor valutare în raport cu dolarul SUA – 24.78 mil. dolari SUA;

– plăţile aferente serviciului datoriei externe a Republicii Moldova – 9.08 mil. dolari SUA;

– reevaluarea valorilor mobiliare menţinute în portofoliul de investiţii – 2.98 mil. dolari SUA;

– plăţile externe ale Ministerului Finanţelor al Republicii Moldova – 1.43 mil. dolari SUA;

– alte plăţi – 1.94 mil. dolari SUA.

Totodată, pe parcursul perioadei de raportare majorarea activelor oficiale de rezervă a fost condiţionată de:

– primirea de către Ministerul Finanţelor al Republicii Moldova a granturilor în sumă de 25.88 mil. dolari SUA din ordinul Comisiei Europene (echivalentul a 20.89 mil. EUR);

– primirea de către Ministerul Finanţelor al Republicii Moldova a creditului în sumă de 19.85 mil. dolari SUA, acordat de Banca Europeană de Investiții (echivalentul a 16.27 mil. EUR);

– intrările nete aferente rezervelor obligatorii în valută ale băncilor licenţiate – 8.59 mil. dolari SUA;

– primirea de către Ministerul Finanţelor al Republicii Moldova a granturilor în sumă de 7.65 mil. dolari SUA din ordinul Ministerului Dezvoltării Regionale și Ministerului Afacerilor Externe al României (echivalentul a 6.24 mil. EUR);

– intrările din ordinul Directoratului Liniei de Credit pe lângă Ministerul Finanţelor al Republicii Moldova – 4.23 mil. dolari SUA.

ING: Moneda europeană va continua să se deprecieze până la 1 dolar pe unitate

ING a făcut în 2014 cele mai exacte estimări la nivel mondial referitoare la cotaţiile valutare, cu prognoze mai pesimiste pentru euro decât restul analiştilor, iar banca olandeză nu intenţionează să îşi schimbe strategia, anticipând că moneda europeană va ajunge în 2 ani la paritate cu dolarul.

Euro a coborât joi până la 1,1754 dolari pe unitate, de la un maxim al anului trecut de 1,3993 dolari pe unitate, atins în luna mai, ING considerând că moneda europeană va continua să se deprecieze până la 1 dolar pe unitate, nivel nemaiîntâlnit din 2002, relatează Mediafax cu referire la Bloomberg.

Potrivit mediei estimărilor făcute de peste 30 de analişti intervievaţi de Bloomberg, euro va atinge 1,15 dolari pe unitate până la sfârşitul lui 2016.

ING anticipează că măsurile Băncii Centrale Europene pentru stimularea economiei zonei euro şi evitarea deflaţiei vor avea efecte negative asupra monedei europene, mai mari decât se aşteaptă alte bănci.

Puţini investitori vor fi interesaţi de euro, din cauza creşterii masei monetare, în special că Rezerva Federală va face activele în dolari mai atractive prin majorarea dobânzilor, consideră analiştii băncii olandeze.

„Suntem unii dintre cei mai conservatori analişti în privinţa cursului euro/dolar. Se pare că Fed va începe să majoreze dobânzile mai degrabă mai devreme decât mai târziu, posibil la sfârşitul trimestrului al doilea, iar acest fapt va accentua divergenţa politicilor monetare”, a explicat Petr Krpata, analist în domeniul pieţelor valutare la ING în Londra.

Într-una dintre cele mai exacte estimări, ING a anticipat la începutul anului trecut că euro se va deprecia cu 13%, la 1,2 dolari pe unitate, până la 31 decembrie 2014, în timp ce media estimărilor analiştilor intervievaţi de Bloomberg a fost la acel moment de 1,28 dolari pe unitate. Euro a încheiat anul trecut la 1,2098 dolari pe unitate.

Credit Suisse anticipează că euro va coborî la 1,15 dolari pe unitate până la sfârşitul lui 2015, iar anul viitor va ajuunge la 1,19 dolari pe unitate.

JPMorgan: „Cele mai mari bănci europene au un risc limitat față de Grecia”

Cele mai mari bănci europene au un risc limitat faţă de Grecia, după ce şi-au vândut subsidiarele locale şi şi-au redus deţinerile de obligaţiuni suverane elene, se arată într-un raport publicat recent de analiştii Kian Abouhossein şi Delphine Lee ai grupului american JPMorgan, scrie economica.net cu referire la Bloomberg.

6 bănci din Germania şi Franţa au acordat clienţilor din Grecia credite de aproximativ 5 miliarde de euro (6 miliarde de dolari), cea mai mare expunere – de 3,5 miliarde de euro – fiind înregistrată la grupul francez Credit Agricole SA, care a acordat împrumuturi mai ales corporaţiilor.

Investitorii sunt îngrijoraţi că Grecia ar putea părăsi zona euro şi ar putea intra în incapacitate de plată, după ce unii politicieni eleni au promis renunţarea la măsurile de austeritate dacă vor câştiga alegerile din această lună.

Fondurile pe care clienţii eleni le-au luat de la cele 6 bănci „sunt foarte limitate”, la 0,1-0,9% din împrumuturile totale, în timp ce deţinerile de obligaţiuni suverane elene sunt „irelevante”, apreciază analiştii JPMorgan.

“Principalul risc în urma ieşirii Greciei din zona euro rămâne efectul asupra statelor de periferie, în special Italia”, se arată în analiza băncii americane.

Parlamentul grec şi-a anunţat săptămâna trecută dizolvarea şi a confirmat organizarea, la 25 ianuarie, a alegerilor parlamentare anticipate în care stânga radicală SYRIZA este dată favorită în sondaje.

Liderul SYRIZA, Alexis Tsipras, vrea să pună capăt politicii de austeritate impuse ţării de creditorii ei internaţionali (UE, BCE şi FMI) în schimbul împrumuturilor de circa 240 de miliarde de euro. De asemenea, el vrea să negocieze o nouă restructurare a datoriei publice ce sufocă economia Greciei.

În total, de la debutul crizei datoriilor suverane în 2010 şi până în 2014, băncile greceşti au pierdut depozite în valoare de aproximativ 90 miliarde de euro sau 30% din depozitele bancare, parţial din cauza ieşirilor de capital cauzate de temerile privind ieşirea ţării din zona euro.

Aproximativ 17 miliarde de euro au revenit în sistemul bancar elen după alegerile din iunie 2012, care au atenuat îngrijorările potrivit cărora Grecia va părăsi zona euro.

Băncile centrale cumpără tot mai mulți dolari și evită moneda unică europeană

Ponderea deţinută de moneda unică europeană în rezervele valutare ale băncilor centrale globale a atins în trimestrul al treilea din 2014 cel mai scăzut nivel din ultimii 12 ani, arată datele publicate la finele anului de Fondul Monetar Internaţional. De altfel, managerii de rezerve valutare nu au cumpărat euro în trimestrul al treilea din cauza deciziei Băncii Centrale Europene de a introduce dobânzi negative la depozite, crescând achizițiile de dolari, scrie capital.ro cu referire la Reuters.

Conform acestor date, în trimestrul al treilea al anului trecut moneda euro reprezenta 22,6% din totalul rezervelor alocate, sau 1.400 miliarde de dolari, în scădere faţă de 24,1%, sau 1.500 miliarde de dolari, în trimestrul al doilea. Este vorba despre cel mai mic procent deţinut de moneda euro după trimestrul al treilea din 2002.

De asemenea, datele FMI arată că rezervele valutare ale băncilor centrale au scăzut în trimestrul al treilea, pentru prima dată după criza financiară globală, până la 11.800 miliarde de dolari, de la nivelul record de 12.000 miliarde de dolari atins în trimestrul al doilea din 2014.

“Aceste date sugerează că nu a existat apetit pentru cumpărarea de euro, după o corecţie de 8% în trimestrul al doilea”, a declarat Sebastien Galy, analist la Societe Generale. Potrivit lui Sebastien Galy, managerii de rezerve valutare nu au cumpărat euro în trimestrul al treilea din cauza deciziei Băncii Centrale Europene de a introduce dobânzi negative la depozite.

În schimb, ponderea dolarului în rezervele valutare a crescut la 62,3%, sau 3.900 miliarde de dolari, în trimestrul al treilea, de la 60,7% în trimestrul al doilea, ceea ce înseamnă că ponderea monedei americane a atins cel mai ridicat nivel de după ultimul trimestru din 2011. Ponderea yenului japonez a rămas neschimbată la aproximativ 4% din total.

De asemenea, în trimestru al treilea al anului trecut, băncile centrale din întreaga lume deţineau rezerve în valoare de 117 miliarde de dolari SUA sub formă de dolari australieni, în scădere faţă de 121,6 miliarde de dolari în trimestrul al doilea, precum şi dolari canadieni în valoare de 118,9 miliarde de dolari SUA, în scădere faţă de 125,2 miliarde dolari SUA în trimestrul al doilea.

(grafic) Remitențele oficiale în noiembrie au totalizat $106,4 mln, în scădere cu 21% față de noiembrie 2013

0

Banca Națională a Moldovei a publicat datele pentru luna noiembrie a anului precedent (2014) privind transferurile de mijloace bănești din străinătate către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

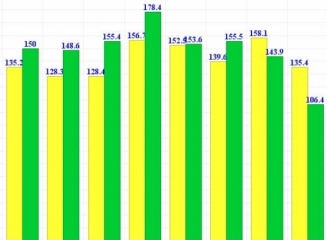
Astfel, în luna noiembrie suma transferată a constituit $106,4 mln, cu $29 mln mai puțin decât în aceeași perioadă a anului precedent ($135,4 mln). Dacă să privim la datele din alți ani, observăm că în luna noiembrie a lui 2012 transferurile au totalizat $133,7 mln; în 2011 – $128 mln; 2010 – $111,5 mln; 2009 – $102,2 mln, 2008 – $112,8 mln.

În perioada ianuarie – noiembrie a anului 2014 transferurile către persoane fizice au totalizat $1,5 miliarde , în creștere cu 3,4% față de aceeași perioadă din 2013 ($1,45 miliarde ).

Datele oferite de BNM includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

87% din mijloace bănești au fost transferate prin intermediul sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Inter Express, Leader, Money Gram, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna noiembrie: 36,8% (euro), 32,1% (ruble rusești) și 31,1% (dolari SUA). Față de luna precedentă, observăm creșterea ponderii transferurilor în euro (+0.5p.p.) și dolari SUA(+2.5p.p).

Vedeți în continuare graficul cu distribuția valutară a transferurilor în 2014 și evoluția sumelor transferate în comparație cu 2013.