Acasă Blog Pagina 615

(grafic) Rezultatul financiar pentru anul 2014: care bănci au înregistrat cele mai mari profituri?

0

Banca Națională a Moldovei a publicat informația privind contul de profit sau pierdere al sectorului bancar la data de 31 decembrie 2014. Astfel, în anul 2014 sistemul bancar al Republicii Moldova a generat un profit cumulat de aproximativ 778 mln lei.

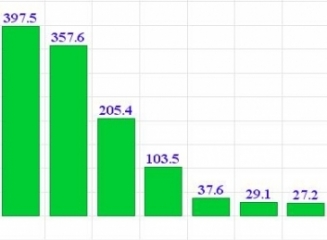
Cele mai mari profituri în 2014 le-a înregistrat Moldindconbank, acestea depășesc 397,5 mln lei. Locul secund este ocupat de Moldova Agroindbank cu un rezultat financiar de 357,6 mln lei profit. Poziția a 3-a îi revine Victoriabank, care a finisat anul 2014 cu un profit de 205,4 mln lei.

În continuare în clasament urmează Mobiasbancă Groupe Societe Generale (103,5 milioane lei), Energbank (37,6 milioane lei) și Unibank (29,1 mln lei).

Menționăm că din cele 14 bănci licențiate, 3 instituții financiare au raportat pierderi la finalul anului trecut: BCR Chișinău, Banca de Economii și Eximbank GVB.

Banca de Economii, unde BNM a instituit administrare specială la sfârșitul lunii noiembrie, a raportat pierderi de 202,5 mln lei.

De asemenea pierderi înregistrează și Eximbank Gruppo Veneto Banca (-217,8 mln lei). Directorul General al Eximbank, Lucio Gaita, a relatat într-un interviu acordat revistei Profit că aceste pierderi sunt planificate:

“Vreau să clarific cu fermitate că banca este sănătoasă şi nu este supusă vreunui proces de însănătoşire, iar provizioanele pe care noi le creăm în scopul asigurării creditelor nu creează probleme structurii şi proprietarului băncii. În 2013 am iniţiat o activitate de curăţare a portofoliului de credite. … Continuăm şi în prezent procesul de curăţenie, iar anul 2014 îl vom încheia cu pierderi mai mari decât în 2013, însă acest aspect era cunoscut din timp. Obiectivul nostru este de a începe anul 2015 cu o calitate înaltă a portofoliului de credite pentru a ne putea concentra asupra dezvoltării comerciale a băncii.”

Rezultatul financiar pentru 2014 ale tuturor 14 bănci din țară le puteți vedea în graficul ce urmează.

FinComBank participă la Expoziţia Naţională „Fabricat în Moldova”

0

FinComBank participă la ediţia a XIV-a a Expoziţiei Naţionale „FABRICAT ÎN MOLDOVA”, organizată de Camera de Comerţ şi Industrie a RM, care se va desfăşura în perioada 28 ianuarie – 01 februarie 2015, la Moldexpo.

La ediţia expoziţiei din anul curent, echipa FinComBank vine cu o promoţie specială pentru persoanele fizice la creditele pentru nevoi personale „Express Credit”, iar pentru posesorii întreprinderilor micro şi întreprinderilor individuale – produse de microcreditare la condiţii avantajoase.

Oferta promoţională presupune acordarea gratuită a cardurilor de reducere pentru accesarea creditelor pentru nevoi personale „Express Credit”, atât la standul FinComBank de la Moldexpo, cât şi la sucursalele băncii. Cardurile sunt valabile pe durata acţiunii promoţionale, în perioada 28 februarie – 31 iulie 2015 şi pot fi utilizate de persoanele fizice pentru a beneficia de reduceri la comisionul de acordare al creditului de la 30% până la 50%, în dependenţă de sumă solicitată.

Promoţia a fost creată special pentru realizarea viselor tale! Dacă vrei să decorezi casa, să pleci în vacanţă sau să studiezi în străinătate, noi îţi stăm la dispoziţie, cu Creditul pentru nevoi personale, prin care beneficiezi de suma necesară rapid, fără gaj şi cu un pachet minim de acte.

De asemenea, în această perioadă, FinComBank oferă produse de creditare special create pentru antreprenori individuali si micile întreprinderi de la 5 000 lei pînă la 1 100 000 lei, la condiţii promoţionale.

Venind în perioada 28 ianuarie – 1 februarie 2015 la standul FinComBank de la Moldexpo sau în perioada 28 ianuarie – 28 februarie la filialele băncii, antreprenorii interesaţi pot primi certificate în valoare de 500, 750 sau 1.000 lei pentru a beneficia de o reducere la comisionul de eliberare al creditului în cadrul programului de microcreditare.

Certificatul de 500 lei garantează o reducere la comisionul de acordare al creditului în cazul solicitării unui împrumut în sumă de la 30 000 lei pînă la 100 000 lei, certificatul de 750 lei – în cazul solicitării unui împrumut în sumă de la 100 001 lei pînă la 200 000, iar certificatul de 1 000 lei – în cazul solicitării unei sume de la 200 001 lei. Certificatele de reducere sunt valabile pînă la 31.03.2015.

Resursele creditare obţinute în cadrul Programului de microcreditare al FincomBank pot fi utilizate pentru suplinirea mijloacelor circulante, investiţii în mijloace fixe, lucrări de reparaţie, cheltuieli curente ale afacerii, ş.a. Totodată, banca oferă credite pentru nevoi personale sau răscumpărarea creditelor de la alte bănci.

După cum am menţionat, banca oferă credite în sumă de la 5 000 lei pînă la 1 100.000 lei, (inclusiv fără gaj până 100 000 lei), iar termenul de acordare variază de la 3 luni până la 60 de luni, în dependenţă de produsul accesat.

FinComBank îşi propune să devină un partener de încredere pentru clienţii săi şi să le pună la dispoziţie cele mai bune produse financiare şi recomandări. Prin reţeaua sa de 47 de sucursale deschise în toată ţara, banca oferă o gamă bogată de produse şi servicii pentru toate categoriile de clienţi: persoane fizice, întreprinderi micro, mici şi mijlocii.

* Pentru un credit în sumă de 50 000 lei pe termen de 36 luni, plata lunară a creditului constituie 1 834,70 lei. Dobânda anuală efectivă este de 20,02%, iar valoarea totală plătibilă (suma creditului + toate costurile aferente) este de 66 674.61 lei.

** Calculele sunt aproximative şi pot varia nesemnificativ în dependenţă de numărul zilelor în lună şi data acordării creditului.

Pentru mai multe informaţii contactaţi:

FinComBank S.A., mun. Chişinău, str. A. Puşkin, 26

Теl.: (+373-22) 269-932

E-mail: [email protected]

Web site: www.fincombank.cоm

(grafic) În sem. II 2014 au fost retrase din circulație 507.000 bancnote euro contrafăcute, 86% fiind cele de 20 EUR și 50 EUR

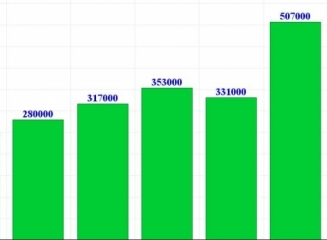
În semestrul II 2014 au fost retrase din circulație, în total, 507 000 de bancnote euro contrafăcute, această cifră indicând o creștere de 44% față de aceeași perioadă a anului 2013. Totuși, volumul bancnotelor contrafăcute rămâne foarte scăzut, raportat la numărul în creștere de bancnote euro autentice aflate în circulație (peste 16 miliarde în semestrul II 2014), anunță Banca Centrală Europeană într-un comunicat de presă.

Bancnotele de 20 EUR și de 50 EUR au continuat să înregistreze cel mai mare număr de contrafaceri. Ponderea bancnotelor de 20 EUR contrafăcute a crescut, iar cea a bancnotelor de 50 EUR contrafăcute s-a redus. Cumulate, ponderile acestora au reprezentat 86% din numărul total al bancnotelor contrafăcute.

Cele mai multe (97,5%) dintre bancnotele contrafăcute au fost identificate în țări din zona euro. Numai aproximativ 2% au provenit din state membre ale UE din afara zonei euro și mai puţin de 0,5% din alte regiuni ale lumii.

Eurosistemul utilizează diferite canale de comunicare pentru a ajuta populaţia să facă distincția între bancnotele autentice și cele contrafăcute și pentru a sprijini agenții profesioniști care operează cu numerar să se asigure că aparatele de sortare și procesare a bancnotelor pot identifica în mod exact bancnotele contrafăcute și le pot retrage din circulație. Fabricanții și furnizorii de echipamente în domeniul bancnotelor vor continua să primească sprijin din partea Eurosistemului pentru adaptarea aparatelor lor și a dispozitivelor de autentificare a bancnotelor la noile bancnote. Dacă echipamentele nu pot accepta încă noile bancnote din seria „Europa”, operatorii/proprietarii ar trebui să îşi contacteze furnizorii sau fabricanţii imediat.

Încă de la introducerea primei serii de bancnote euro, Eurosistemul – Banca Centrală Europeană (BCE) și băncile centrale naționale din zona euro – recomandă publicului să dea dovadă de vigilență în privința bancnotelor primite. Bancnotele autentice pot fi recunoscute cu ușurință utilizând metoda simplă „atinge, privește, înclină”, prezentată atât în secțiunea referitoare la euro de pe website-ul BCE, cât și pe website-urile băncilor centrale naționale din cadrul Eurosistemului.

Dacă o persoană primeşte o bancnotă suspectă, aceasta din urmă trebuie verificată prin comparație directă cu una despre care se știe că este autentică. În cazul în care suspiciunile sunt confirmate, trebuie contactate organele de poliție sau, dacă practica națională permite acest lucru, banca centrală națională respectivă. Eurosistemul sprijină organele de aplicare a legii în combaterea activităţii de contrafacere a monedei euro.

Ridha Tekaia (Mobiasbancă GSG): Deprecierea leului are la bază atât factori obiectivi, cât și speculații, teamă sau zvonuri

0

Președintele băncii comerciale Mobiasbancă Groupe Societe Generale, Ridha Tekaia (foto), a oferit un interviu pentru agenția Infotag în care a vorbit despre cauzele deprecierii monedei naționale, măsurile ce trebuie întreprinse de către Guvern ș.a. Vă prezentăm în continuare conținutul acestuia.

Infotag: Dle Tekaia, pe cât de justificată este deprecierea continuă a leului moldovenesc față de dolar și euro? Speculațiile și/sau panica și-au lăsat și ele amprenta asupra acestui proces?

Ridha Tekaia: Există câte puțin din ambele. Orice tendință de depreciere are la bază factori obiectivi, care ulterior sunt amplificați de către speculații sau teamă, precum și de zvonuri. Astăzi avem toate aceste ingrediente împreună, lucru care a și cauzat această fluctuație majoră a cursului.

– În opinia Dvs., care sunt principalele 3 cauze care au dus la devalorizarea semnificativă a leului în ultimele luni? Doar de la începutul anului curent, leul moldovenesc s-a devalorizat faţă de dolar cu 10%, iar față de euro cu peste 3%.

– Există câteva cauze. În primul rând este vorba de situația geo-politică din regiune, în special criza din Ucraina și Rusia, deprecierea rublei rusești și scăderea prețului la petrol. În plus, scade volumul remitențelor, iar la nivel local există factorul sezonier al cererii mai mari pentru resursele energetice. Totodată, incertitudinea politică încetinește implementarea reformelor structurale. Contribuția donatorilor externi este, de asemenea, în descreștere din această cauză.

Este foarte important ca în Republica Moldova să fie votat un nou Guvern care să relanseze procesele economice aflate în regim standby în ultima perioadă. Noul Guvern ar trebui să se bucure de sprijinul unei majorități reale în Parlament pentru a putea relansa reformele structurale care urmează a fi implementate în conformitate cu Acordul de Liber Schimb Aprofundat şi Cuprinzător RM-UE (DCFTA).

– Considerați că instituțiile statului ar trebui să adopte o politică mai liberală sau mai conservatoare în această situație?

– În asemenea situații, abordarea ar trebui să fie macroeconomică și globală. Ținând cont de specificul economiei moldovenești, contextul internațional nu trebuie trecut cu vederea. Noul Guvern va avea de soluționat o problemă complicată, și va trebui să utilizeze toate instrumentele posibile.

– Se spune că nu există rău fără bine. Există și careva aspecte pozitive în deprecierea leului?

– Deprecierea valutei naționale stimulează exporturile și reduce importurile. La moment, această situație are un impact pozitiv asupra puținelor companii care desfășoară activități de export. Acestea ar trebui să-și îmbunătățească calitatea produselor și să se orienteze mai activ spre noi piețe de desfacere. În paralel, consider că Guvernul ar trebui să majoreze accizele la produsele de import care nu sunt de o importanță vitală precum articolele de lux sau cele pentru care există echivalente pe piața locală. În acest fel va fi stimulat consumul produselor fabricate în Moldova.

– Se simte deja impactul deprecierii leului asupra numărului de credite acordate de Mobiasbancă? În ce valută preferă acum clienții să ia credite?

– Este prea devreme să ne pronunțăm la acest subiect deoarece abia recent ne-am întors din vacanța lungă a sărbătorilor de iarnă. De cele mai multe ori clienții, în special companiile, iau credite în valuta în care își câștigă veniturile. Din această cauză majoritatea clienților nu ar trebui să fie afectați de deprecierea leului.

Drept măsură de protejare a consumatorilor, Guvernul ar putea interzice orice referire la valutele străine în toate contractele semnate între companiile din Moldova și care se referă la bunurile din Moldova. Mă refer aici la contractele de arendă, tranzacțiile imobiliare, contractele de leasing. O asemenea decizie ar reduce spațiul de manevră pentru diferite speculații.

(video) D.Drăguțanu: La începutul lunii februarie administratorii speciali vor prezenta un raport privind situația de la BEM, Banca Socială și Unibank

0

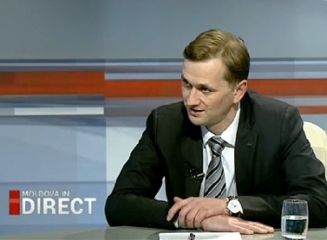
Guvernatorul BNM, Dorin Drăguțanu, a participat recent la emisiunea „Moldova în direct” de la Moldova 1, în cadrul căreia au fost discutate subiecte precum evoluția monedei naționale, rezervele valutare ale BNM, factorii ce influențează deprecierea leului moldovenesc, situația de la Banca de Economii, Banca Socială și Unibank unde BNM a instituit administrare specială ș.a.

Despre administrarea specială la Banca de Economii, Banca Socială și Unibank, Guvernatorul BNM a declarat:

„Dacă la aceste 3 bănci nu ar exista probleme și riscuri, noi nu am fi intervenit cu administrare specială, pentru că administrarea specială e o măsură destul de drastică și destul de dură. Băncile în prezent funcționează în regim normal, cu excepția faptului că nu acordă credite și este și normal (acest fapt). De asemenea în aceste bănci se implementează un program de micșorare a cheltuielilor acolo unde este posibil. De asemenea, administratorii speciali care sunt angajați ai BNM, analizează situația și la începutul lunii februarie vor prezenta la Banca Națională un raport în care vor detalia care sunt problemele.”

Despre ce se va întâmpla în continuare la Banca de Economii, Dorin Drăguțanu a relatat următoarele:

“1. Administratorul special finalizează raportul cu privire la situația din bancă, care este prezentat Băncii Naționale, iar ulterior BNM o să-l discute la nivelul comitetului național de stabilitate financiară.

2. Procuratura își derulează anchetele pentru că sunt dosare penale, este informație transmisă de la bancă la procuratură pentru a identifica dacă sunt tranzacții efectuate cu încălcarea legii, cine sunt persoanele care au fost implicate.

3. S-a vorbit foarte mult în presă despre acea investigație din partea unei firme internaționale de investigații … Acești experți străini în investigarea tranzacțiilor financiare transfrontaliere au o expertiză specială și unică.

Prin urmare anume acești 3 piloni – investigația efectuată de administratorul special cu BNM, investigația procuraturii și suplimentar, expertiza tranzacțiilor fluxurilor bănești de către firma internațională; în baza la informația respectivă se trage o concluzie cu privire la măsurile care trebuie să fie luate pentru rezolvarea situației. Dar până atunci, băncile continuă să opereze normal, cu excepția faptului că nu oferă credite.”

Vedeți în continuare emisiunea integrală de la Moldova 1 la care a participat Dorin Drăguțanu:

Băncile austriece și poloneze vor suferi cele mai mari pierderi după decizia luată de Banca Națională a Elveției

Decizia Băncii Naţionale a Elveţiei (BNS) privind eliminarea pragului minim al cursului de schimb euro-franc ar putea duce la scăderea câştigurilor băncilor elveţiene cu 10-15% dar cele mai afectate ar putea fi instituţiile financiare din Europa Centrală şi de Est, a afirmat într-un interviu acordat CNBC, Philippe Bodereau, specialist bancar la Pimco, cel mai mare fond de investiţii în obligaţiuni din lume.

“Cred că aspectul cel mai important în povestea cu francul elveţian este ce efect va avea asupra băncilor poloneze şi austriece”, a afirmat reprezentantul Pimco – divizie a Allianz SE – cel mai mare asigurător european.

Banca Naţională a Elveţiei a luat prin surprindere pieţele financiare, după ce a renunţat la pragul minim de 1,20 franci pentru un euro. Anunţul a provocat o apreciere de 30% a francului elveţian în raport cu moneda euro şi cu 25% faţă de dolar, precum şi scăderi masive ale acţiunilor companiilor elveţiene pe fondul îngrijorărilor că exportatorii elveţieni vor avea dificultăţi în a-şi vinde produsele peste hotare. Principalele bănci elveţiene, cum ar fi Credit Suisse şi UBS, au înregistrat scăderi la bursă de aproximativ 17%, scrie capital.ro.

„Cred că în cazul băncilor elveţiene, impactul este clar – din cauza deprecierii monedei euro şi a dolarului, câştigurile lor ar putea scădea cu 10-15%. Impactul asupra capitalului lor este destul de limitat, creditorii vor depăşi fără probleme acest moment”, a explicat Philippe Bodereau. Acesta a fost mai puţin optimist în privinţa perspectivelor băncilor austriece, inclusiv Erste Group Bank, UniCredit Bank Austria şi Raiffeisen Bank International, cei mai mari creditori din Europa Centrală şi de Est.

„Am aflat săptămâna aceasta că 18% din creditele de retail din Austria sunt denominate în franci elveţieni, ceea ce va cauza presiuni asupra sistemului bancar care este deja într-adevăr slab. Deci cred că Austria va fi una din ţările la care ne uităm când ne gândim la francul elveţian”, a apreciat oficialul Pimco.

După anunţul Băncii Naţionale a Elveţiei, acţiunile Erste Bank şi Raiffeisen au scăzut la Bursa de la Viena cu aproximativ 8%.

Autorităţile poloneze au cerut o anchetă privind modul în care băncile interne au oferit credite ipotecare denominate în franci elveţieni, conform Reuters.

Aprecierea francului elveţian faţă de zlotul polonez reclamă necesitatea adoptării unor măsuri extraordinare şi băncile poloneze ar trebui să-şi modifice politicile privind lichiditatea, a afirmat luni guvernatorul Băncii Centrale a Poloniei, Marek Belka.

„Ceea ce am declarat anterior a fost întărit acum de aprecierea semnificativă a francului elveţian şi există necesitatea adoptării de măsuri, să le spunem extraordinare. În principal este vorba despre faptul că băncile trebuie să-şi modifice politicile privind lichiditatea, deoarece noul curs de schimb al monedei elveţiene le creează probleme cu refinanţarea împrumuturilor”, a declarat Marek Belka.

După anunţarea deciziei BNS, zlotul polonez s-a depreciat cu 16%, la 4,1968 de unităţi pentru un franc elveţian, după ce anterior înregistrase un declin de 28%. Acţiunile creditorilor polonezi Getin Noble Bank SA au scăzut cu 15%, în timp ce titlurile Bank Millennium SA şi PKO Bank Polski SA au înregistrat un declin de 6,2%.

Valoarea creditelor ipotecare din portofoliile băncilor poloneze se ridica la 131 miliarde de zloţi (36 miliarde de dolari) la sfârşitul lunii noiembrie, sau 46% din totalul creditelor ipotecare, conform datelor autorităţilor de supervizare.

Leonid Talmaci este oficial președinte al Comitetului de conducere al Moldindconbank

0

În baza deciziei Consiliului Băncii, începând cu astăzi, 20 ianuarie 2015, funcţia de preşedinte al Comitetului de conducere al Moldindconbank va fi exercitată de către domnul Leonid Talmaci, anunță un comunicat plasat pe site-ul instituției financiare. 

Leonid Talmaci succede în această funcție pe doamna Svetlana Banari, care a condus Moldindconbank mai bine de 7 ani. Banca anunță că doamna Svetlana Banari își va continua activitatea în cadrul băncii, prin exercitarea atribuțiilor în calitate de consilier al președintelui Consiliului băncii.

Aceste remanieri au scopul de a consolida succesele obţinute în ultimii ani şi de a crea noi oportunități pentru dezvoltarea în continuare a băncii.

Amintim că la sfârșitul lunii decembrie al anului precedent, Consiliul de administraţie al Moldindconbank a depus la Banca Naţională a Moldovei (BNM) pachetul necesar de documente pentru noul preşedinte al Comitetului de Conducere al băncii – Leonid Talmaci. Candidatura domnuui Talmaci a fost aprobată ulterior de către regulator.

România: BCR are comisioane zero timp de 12 luni pentru companiile nou înființate

Banca Comercială Română (BCR) anunţă că sprijină firmele nou înfiinţate printr-o ofertă specială de costuri – comisioane ZERO pentru o perioadă de 12 luni de la începerea efectivă a activităţii, scrie efinance.ro cu referire la un comunicat al instituției.

Banca vine în sprijinul noilor afaceri cu un pachet de facilităţi interesante. Concret, BCR oferă, pentru un an de zile de la data activării relaţiei cu BCR, comisioane ZERO pentru:

– deschiderea şi administrarea lunară a contului;

– administrarea cardului de debit în lei;

– administrarea serviciului de internet banking – Click/Business 24 Banking BCR;

– tranzacţiile naţionale în lei prin Click 24 Banking BCR, cu excepţia comisioanelor TransFond/BNR;

– serviciul BCR SMS Alert;

– încasările prin ordine de plată.

„Companiile start-up au nevoie de susţinere în prima perioadă a existenţei lor comerciale. Oferta BCR este cea mai avantajoasă din piaţă şi dovedeşte că susţinem acest sector şi ne dorim să contribuim la dezvoltarea sa. Pentru că ştim că afacerile nu încep din prima zi de constituire a companiei, la BCR cele 12 luni de comisioane 0 se scurg de la momentul în care clienţii îşi încep efectiv activitatea cu noi. Pentru firmele non-clienţi BCR, cu o vechime mai mare de 12 luni, care îşi doresc să testeze relaţia cu BCR, banca oferă comisioane ZERO pentru o perioadă de 3 luni de zile”, a declarat Magda Sandulescu, Director Executiv Managementul Segmentelor Retail din cadrul BCR.

Banca Comercială Română (BCR), membră a Erste Group, este cel mai important grup financiar din România, incluzând operaţiunile de bancă universală (retail, corporate & investment banking, trezorerie şi pieţe de capital), precum şi societăţile de profil de pe piaţa leasingului, pensiilor private si a băncilor de locuinţe.

BCR este banca nr.1 în România după valoarea activelor (14,4 mld EUR), numărul de clienţi şi pe segmentele de economisire şi creditare. BCR oferă gama completă de produse şi servicii financiare prin intermediul unei reţele de 22 de centre de afaceri si 23 de birouri mobile dedicate companiilor şi 538 de unităţi retail localizate în majoritatea oraşelor din întreaga ţară cu peste 10.000 de locuitori.

Mai mult, BCR este banca nr.1 din România pe piaţa tranzacţiilor bancare, clienţii BCR având la dispoziţie cea mai mare reţea naţională de ATM – aproape 2.050 de bancomate şi POS – 13.500 de terminale pentru plată cu cardul la comercianţi, precum şi servicii complete de Internet banking, Mobile Banking, Phone-banking şi e-commerce.

(video) BERD este pregătită să-și mărească participația la Victoriabank până la 50%

0

Banca Europeană pentru Reconstrucție și Dezvoltare (BERD) este pregătită să-și mărească participația la Victoriabank, a treia ca mărime bancă din Moldova. Această decizie a fost luată cu scopul de a restabili guvernanța corporativă a băncii și de a asigura performanța ei financiară sănătoasă în continuare, scrie Agora.

BERD, care în prezent deține 15.06 la sută din acțiunile Victoriabank, a solicitat și a primit aprobarea regulatorului de a-și mări participația până la 50%. BERD însă nu a stabilit deocamdată mărimea exactă a pachetului de acțiuni pe care îl va achiziționa, aceasta depinzând de evoluțiile de pe piață.

Măsurile întreprinse de BERD vin după ce activitatea consiliului de administrație al Victoriabank a fost suspendată printr-o hotărâre judecătorească, fapt ce a creat o situație în care acționarii, inclusiv BERD, nu pot exercita influența asupra managementului Victoriabank.

„Scopul nostru este să obținem o participație semnificativ mai mare la Victoriabank care să ne permită să restabilim guvernanța corporativă la această bancă de importanță sistemică și să asigurăm ca activitatea ei să rămână independentă, profesionistă și orientată spre succes comercial”, a declarat Henry Russell, director al departamentului BERD pentru instituții financiare din Moldova, Belarus, Ucraina și Balcanii de Vest.

BERD a investit în acțiunile Victoriabank în 1995, alături de fondatorii băncii, pentru a sprijini o bancă privată, deținută de oameni de afaceri locali, disciplinată din punct de vedere comercial și cu înalte standarde de integritate și guvernanță corporativă. Acest scop a fost zădărnicit în 2006, atunci când controlul asupra consiliului de administrație al Victoriabank a trecut către un grup de acționari netransparenți, inacceptabili pentru BERD și alți acționari.

„Probleme ce țin de transparență și guvernanță în sectorul bancar din Moldova, împreună cu un sistem judiciar slab, au implicații negative asupra investițiilor și a stabilității sectorului financiar”, a adăugat domnul Russell.

„Vom continua să lucrăm îndeaproape cu guvernul și autoritățile de reglementare din Moldova pentru a asigura ca doar investitorii transparenți, respectabili și demni de încredere să poată deține acțiuni la Victoriabank și în băncile din țară la mod mai general. Sectorul bancar trebuie să servească economia țării și nu interesele unor grupuri netransparente”, se mai precizează într-un comunicat remis de aceștia.

Anul trecut, Guvernul Republicii Moldova a inițiat măsuri pentru a reforma mediul de afaceri și a promova buna guvernare, inclusiv în sectorul bancar. Conform unui memorandum de înțelegere semnat cu BERD, părțile au convenit să creeze un registru unic și absolut transparent al acțiunilor băncilor din Moldova.

Acesta va permite investitorilor, creditorilor, mass-mediei și publicului larg să acceseze informații cu privire la beneficiarii băncilor. După o serie de tranzacții netransparente cu acțiuni ale băncilor, BERD – anterior un creditor major al sistemului bancar din Moldova – a suspendat noi afaceri cu băncile deținute de acționari netransparenți. Finanțarea BERD pentru sectorul bancar a scăzut de patru ori de la peste 40 de milioane de euro în 2010 la puțin peste 10 milioane de euro în 2014.

Vedeți în continuare declarația domnului Russell referitor la Victoriabank

youtube placeholder image

Băncile și brokerii înregistrează pierderi mari în urma deciziei Băncii Naționale a Elveției referitor la cursul franc/euro

Băncile de la nivel global au pierdut, într-o zi, zeci de milioane de dolari în urma deciziei de joi a Băncii Naţionale a Elveţiei (SNB) de a renunţa în mod cu totul neaşteptat la eliminarea plafonului minim impus cursului franc/euro, care a determinat aprecierea monedei ţării, scrie bursa.ro.

SNB a decis, joi, să renunţe la plafonul minim de 1,20 franci/euro, impus cursului de schimb în luna septembrie 2011. În urma anunţului privind eliminarea acestuia, francul s-a apreciat cu 41% faţă de euro şi cu 38% faţă de dolar. Imediat după publicarea deciziei SNB, euro a scăzut aproape instantaneu de la 1,2009 franci/euro la un franc. De aici, a ajuns la 0,9750 centime, iar, ulterior, la 0,85, după care s-a mai redresat.

„Deutsche Bank” AG, cea mai mare bancă din Germania, a suferit pierderi de aproximativ 150 de milioane de dolari în urma eliminării plafonului pentru francul elveţian, potrivit unei surse apropiate situaţiei, citată de presa străină. Un purtător de cuvânt al băncii a refuzat să comenteze informaţia. Sursele spun că şi banca britanică „Barclays” Plc ar fi pierdut zeci de milioane de dolari. Pentru „Deutsche Bank” şi „Barclays”, pierderile au apărut cel puţin în parte din portofoliile traderilor de opţiuni legate de francul elveţian. Conform traderilor şi oficialilor bancari, valoarea acestor opţiuni este direct legată de nivelul volatilităţii pieţei şi de cursul de schimb al francului, iar schimbarea bruscă a celor doi factori a cauzat pierderi imediate băncilor. Chiar dacă sunt pierderi foarte mari pentru o singură zi, totuşi ele nu vor avea un impact major pe termen lung pentru bănci, spun sursele.

Situaţia a generat, totodată, colapsul unor societăţi de brokeraj. „Global Brokers” NZ Ltd., societate de brokeraj din Noua Zeelandă, a anunţat că îşi închide uşile dacă, din cauza pierderilor, nu va putea să se mai conformeze cerinţelor minime de capital de un milion de dolari neozeelandezi (782.500 dolari SUA).

În Marea Britanie, brokerul retail „Alpari” Ltd. a anunţat că a intrat în insolvenţă, în urma pierderilor suferite de clienţi.

„Aprecierea recentă a francului, provocată de schimbarea neaşteptată de politică a Băncii Elveţiei, a generat o volatilitate excepţională şi o lipsă extremă de lichidităţi. Când un client nu-şi poate acoperi pierderea, ea este transferată către noi. Această situaţie a obligat Alpari să confirme că a intrat în insolvenţă”, conform anunţului firmei.

Totodată, brokerul britanic „IG Group” PLC a informat că se confruntă cu un impact negativ de până la 30 de milioane de lire (45,7 milioane de dolari) după decizia SNB. Furnizorul de servicii de tranzacţionare online „London Capital Group Holding” a înregistrat o pierdere legată de francul elveţian de până la 1,7 milioane de lire. Şi casa de tranzacţii retail OANDA a anunţat că a suferit pierderi din cauză că lichiditatea a dispărut de pe piaţă. 

„Brokerii nu au putut acoperi poziţiile pentru că piaţa s-a mişcat instantaneu”, subliniază Mirza Baig, strateg şef la Asia FX.

Tranzacţiile de pe piaţa valutară sunt, în medie, de 5.300 miliarde dolari pe zi, din care operaţiunile cu franci – de 275 miliarde dolari, conform Băncii Reglementelor Internaţionale.

Decizia SNB de eliminare a plafonului impus cursului franc/euro a fost susţinută de toţi membrii board-ului, a declarat preşedintele instituţiei, Thomas Jordan.

„Întotdeauna luăm toate deciziile împreună, după discuţii intense. Nu încape vorbă în acest sens”, a afirmat Jordan, într-un interviu acordat publicaţiilor Neue Zuercher Zeitung şi Le Temps.

Potrivit spuselor lui Jordan, oficialii SNB erau conştienţi că decizia ar putea avea un efect major pe pieţele financiare, însă dacă ar fi semnalat această măsură cu ceva timp înainte, „ar fi deschis uşa speculatorilor”.

Economia Elveţiei este într-o formă mai bună decât în 2011, când francul aproape atingea paritatea cu euro, pe fondul crizei datoriilor din zona euro, spune Jordan, adăugând:

„Cu plafonul acela de 1,20, Banca Elveţiei a oferit un fel de primă de risc economiei, prima de risc care acum a dispărut (…) Trebuie să ne amintim că plafonul acela a fost conceput de la bun început ca o măsură excepţională pentru un interval limitat de timp şi că, la un moment dat, va fi abandonat”.

SNB estima, în decembrie, că inflaţia din ţară va scădea cu 0,1% anul acesta, iar economia va creşte cu aproape 2%. Totuşi, conducerea SNB menţionează că, după decizia de eliminare a pragului, „situaţia economiei este mai dificilă. Francul este, în mod cert, supraevaluat”.

Anne Van Praagh, director general al Moody’s Investors Service, declară, cu referire la decizia SNB:

„Aceasta este o modalitate prin care SNB recâştigă ceva control în privinţa cursului de schimb şi a politicilor sale monetare, pe care l-a pierdut odată cu impunerea pragului. Economia Elveţiei este mult mai solidă faţă de cea europeană, per ansamblu, astfel că plafonul impus cursului nu mai avea sens şi expunea Banca Elveţiei la riscuri de evaluare”.

Menţionăm că indicele JPMorgan Chase & Co. privind volatilitatea globală a valutelor a urcat la 11,68% vineri, cel mai ridicat nivel din iunie 2013 până în prezent. Anul trecut, indicele a atins un minim de 5,28%.

Agenţia de evaluare financiară Standard & Poors a anunţat, vineri, că decizia SNB de abandonare a pragului minim de 1,20 franci pentru un euro nu va avea niciun impact imediat asupra ratingului de ţară „AAA” atribuit Elveţiei. Standard & Poors susţine că aprecierea francului în raport cu euro ar putea afecta exporturile Elveţiei în următorii doi-trei ani, în special spre ţările din zona euro.

„Cu toate acestea, credem că economia puternică şi finanţele publice sănătoase ale Elveţiei vor rezista la acest şoc al cursului de schimb”, susţin specialiştii agenţiei.

Steen Blaafalk, Saxo Bank: „Sunt în piaţă de 30 de ani şi nu am mai văzut aşa ceva”

Saxo Bank, unul dintre cei mai mari jucători pe piaţa de schimb valutar pentru sectorul de retail, ar putea stabili rate diferite pentru tranzacţiile efectuate după ce Banca Naţională a Elveţiei a eliminat pragul de 1,20 euro/CHF, a anunţat, vineri, instituţia.

Aceasta a subliniat că a îndeplinit ordinele clienţilor pe o piaţă „cu o lipsă extremă a lichidităţilor”, pe fondul mutării-şoc a SNB, adăugând:

„De îndată ce vom putea să stabilim lichiditatea pieţei, toate ordinele îndeplinite vor fi modificate, ca să atingă niveluri mai precise. Aceasta ar putea avea ca rezultat o rată de execuţie mai slabă decât cea iniţială”.

Steen Blaafalk, şeful departamentului de finanţe şi operaţiuni cu risc de la „Saxo Bank”, a declarat:

„Am fost la fel de surprinşi ca toată lumea de decizia SNB (…) Nu am prevăzut eliminarea atât de rapidă a plafonului. Oricum, probabilitatea ca acest lucru să se întâmple a crescut semnificativ în ultimele luni, din cauza politicii monetare a BCE, a riscului geopolitic şi a lipsei de opţiuni de politică în cazul SNB. Aprecierea care a urmat deciziei SNB a fost cea mai mare mişcare consemnată vreodată de o valută majoră şi, practic, nu a existat lichiditate pe pieţe în timpul acelor orele cruciale de joi. Sunt în piaţă de 30 de ani şi nu am mai văzut aşa ceva. Numeroase bănci şi societăţi de brokeraj sunt în aceeaşi situaţie (lipsa lichidităţii – n.r.). Am făcut eforturi pentru clienţii noştri afectaţi şi lucrăm cu ei ca să rezolvăm situaţia”.

Strategii „Saxo” cred că mişcarea majoră de reevaluare a francului va impulsiona forţele care vor susţine, în cele din urmă, slăbirea francului din nou, „odată ce va fi găsit sentimentul de echilibru”.