Acasă Blog Pagina 614

Kroll Associates (UK) este compania care va investiga tranzacțiile de la BEM, Banca Socială și Unibank

0

Concursul de selectare a companiei internaționale care va efectua investigaţii speciale la Banca Economii, Banca Socială și Unibank s-a încheiat, anunță un comunicat al Băncii Naționale a Moldovei (BNM).

În urma concursului a fost selectată compania Kroll Associates UK Limited (Kroll), înregistrată în Marea Britanie.

La concurs au participat și 3 dintre cele mai mari firme internaționale de audit, care fac parte din grupul numit Big Four: Ernst & Young, KPMG şi PricewaterhouseCoopers.

În baza contractului semnat, Kroll va presta servicii pentru investigarea preliminară a tranzacţiilor de la Banca Economii, Banca Socială şi Unibank.

Obiectivul investigaţiilor va fi de a identifica potenţialele căi de anchetă a tranzacţiilor suspecte şi, eventual, frauduloase, precum şi pentru a determina modalitățile posibile de recuperare a activelor acestor bănci.

(grafic) Oamenii şi profiturile băncilor comerciale – care sunt cheltuielile băncilor privind remunerarea angajaților?

0

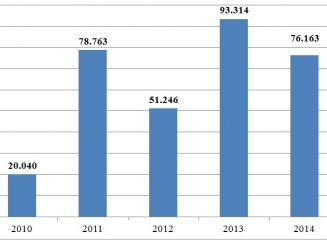
În anul 2014, băncile comerciale din Republica Moldova au acumulat un profit total de circa 780 mil. lei, fiind cu 24% mai mic comparativ cu anul anterior. Totodată, s-a redus şi numărul angajaţilor din sectorul bancar cu 715 persoane, de la 10 933 în anul 2013 la 10 218 angajaţi în anul 2014.

În atare condiţii, profitul adus de fiecare salariat din sectorul bancar s-a cifrat anul trecut la 76 mii lei. Acest indicator este mai mic decât în anul 2013, când fiecare angajat a adus sistemului bancar un profit de 93 mii lei.

Dintre toate cele 14 bănci comerciale, 11 şi-au redus numărul de angajaţi în anul 2014. În top rămân aceleaşi bănci. Astfel, cei mai mulți salariaţi îi are Banca de Economii (2 151 persoane), Moldova-Agroindbank (1 430 persoane), Victoriabank (1 197 persoane) şi Moldindconbank (1 148 persoane).

În ce priveşte rezultatele financiare ale băncilor, creşterea profiturilor se atestă la 6 bănci comerciale, alte 8 au înregistrat însă diminuări de profituri comparativ cu anul 2013, iar 3 dintre aceste 8 bănci au încheiat anul cu pierderi (Eximbank, Banca de Economii şi BCR Chişinău). În clasamentul celor mai profitabile bănci au intrat aceleaşi ca şi în anul 2013, fiind vorba despre Moldindconbank (397,5 mil. lei), Moldova-Agroindbank (357,6 mil. lei), Victoriabank (205,4 mil. lei) şi Mobiasbancă GSG (103,5 mil. lei).

Banca

Profit (mil. lei)

Cheltuieli privind remunerarea muncii (mil. lei)

Prime (mil. lei)

Numărul de angajați (persoane)

2013

2014

2013

2014

2013

2014

2013

2014

Moldindconbank

301,27

397,52

74,4

87,7

28,98

0,0

1063,0

1148,0

Moldova-Agroindbank

320,84

357,57

121,0

144,1

19,76

21,7

1628,0

1430,0

Victoriabank

232,34

205,44

93,0

96,3

19,83

16,2

1232,0

1197,0

Mobiasbancă GSG

71,14

103,47

65,2

69,0

12,92

14,1

805,0

864,0

Energbank

46,76

37,57

26,9

27,5

6,10

5,6

631,0

597,0

Unibank

25,18

29,14

25,0

27,6

4,59

4,6

393,0

349,0

ProCredit Bank

21,05

27,16

50,6

48,3

0,00

0,0

511,0

378,0

FinComBank

7,53

23,37

38,0

39,0

2,57

3,4

534,0

521,0

Banca Socială

49,01

11,40

30,3

32,0

22,95

23,9

801,0

692,0

EuroCreditBank

8,18

5,63

17,1

18,3

0,26

0,0

327,0

282,0

Comerţbank

5,26

4,01

15,0

14,0

0,54

0,2

148,0

140,0

BCR Chisinau

7,32

-3,72

16,8

18,0

0,00

0,0

86,0

88,0

Banca de Economii

35,50

-202,50

84,5

81,3

0,00

0,3

2386,0

2151,0

Eximbank GVB

-111,16

-217,82

44,5

37,7

0,27

0,5

388,0

381,0

Total

1020,2

778,2

702,5

740,8

118,77

90,5

10933,0

10218,0


Aceste bănci și Banca de Economii sunt băncile care suportă cele mai mari cheltuieli privind remunerarea muncii. Astfel, în anul 2014, Moldova-Agroindbank a înregistrat cheltuieli de personal în sumă de 144 mil. lei, Victoriabank – 96 mil. lei, Moldindconbank – 88 mil. lei, Banca de Economii – 81 mil. lei şi Mobiasbancă GSG – 69 mil. lei.

Luând în considerare cifrele privind cheltuielile de personal şi numărul de angajați, se determină că salariații din domeniul bancar primesc în medie 6 040 lei pe lună, ca salariu, cu aproape 700 lei mai mult decât în anul 2013. Salarii lunare de peste 10 mii de lei primesc angajaţii din BCR Chişinău (în medie circa 17 015 lei/lună, în anul 2013 – 16 300 lei/lună) şi ProCredit Bank (10 646 lei/lună, în anul 2013 – 8 252 lei). Aceste două bănci sunt cu 100% capital străin, cultura organizaţională şi soliditatea financiară a acționarilor săi putând fi o explicaţie a remuneraţiilor generoase oferite salariaţilor acestor instituţii bancare. Topul băncilor cu salarii cele mai mari este completat de Moldova-Agroindbank (8 396 lei/lună, în anul 2013 – 6195 lei/lună), Comerţbank (8 312 lei/lună, în anul 2013 – 8 432 lei/lună) şi Eximbank GVB (8 250 lei/lună, în anul 2013 – 9 565 lei/lună).

Majoritatea băncilor oferă şi prime pentru angajaţii săi. Cele mai mari prime oferă Banca Socială (în medie 2 878 lei pe lună), Mobiasbancă GSG (1 359 lei/lună) şi Moldova-Agroindbank (1 265 lei/lună). Cheltuielile pentru prime au fost nule în cazul EuroCreditBank, BCR Chișinău și ProCredit Bank.

În concluzie, rezultă că în anul 2014, băncile comerciale au obţinut rezultate financiare mai modeste în raport cu anul 2013. Totodată, s-a redus numărul angajaţilor din sectorul bancar, astfel încât profitul per angajat s-a redus cu peste 18%. Cheltuielile pentru remunerarea muncii personalului din sectorul bancar s-au majorat uşor, salariul mediu pe sector crescând cu aproape 700 lei. Cel mai mic salariu este oferit de Energbank (3 836 lei), iar cel mai mare – de către BCR Chişinău (17 016 lei).

Autor: Daniela Dermengi

Banca Națională a Moldovei a majorat rata de bază de la 6,5% la 8,5%

0

Consiliul de Administraţie al Băncii Naţionale a Moldovei (BNM) a majorat joi, 29 ianuarie 2015, ratele instrumentelor politicii monetar-creditare cu 2 p.p. Aceasta este a treia majorare a ratelor de la începutul lunii decembrie 2014, anunță agenția Infotag.

Noua rată de bază la operaţiunile pe termen scurt va constitui 8,5%, creditele overnight – 11,5%, depozitele overnight – 5,5%.

Norma rezervelor obligatorii la mijloacele atrase de bancă în valută străină a rămas neschimbată – 14% din baza de calcul. Totodată, în lei aceasta s-a majorat cu 2% şi în perioada 8 februarie-7 martie va constitui 16%, iar în perioada 8 martie-7 aprilie – 18%.

În comunicatul BNM se vorbeşte că decizia de majorare a ratei de bază este condiţionată de majorarea riscurilor inflaţioniste, inclusiv de deprecierea valutei naţionale. Aceasta poate duce în 2015 la majorarea tarifelor pentru servicii.

În opinia regulatorului, situaţia este agravată de probabilitatea tot mai mare a unei recesiuni în economiile ţărilor din zona euro şi Federaţia Rusă – principalilor parteneri comerciali externi ai Republicii Moldova. În legătură cu acest fapt se poate reduce volumul veniturilor valutare ale populaţiei şi ale exportatorilor autohtoni pe termen scurt, precum şi poate afecta negativ nivelul inflaţiei.

Decizia BNM are drept scop ancorarea anticipaţiilor inflaţioniste şi menţinerea ratei inflaţiei în proximitatea ţintei de 5% pe termen mediu, cu o posibilă deviere de ± 1.5 puncte procentuale.

Iar decizia de a majora normele rezervelor obligatorii în lei BNM explică prin necesitatea de a „steriliza surplusul de lichiditate format pe parcursul ultimelor luni”. În vederea susţinerii funcţionării adecvate a pieţei monetare interbancare, BNM va continua să gestioneze ferm surplusul de lichiditate prin operaţiuni de sterilizare, conform calendarului anunţat

Următoarea şedinţă a consiliului BNM pentru politica monetară va avea loc pe 26 februarie 2015.

Evoluția ratei de bază în perioada 2008-2014:

BCE recomandă băncilor să fie prudente în privința plății dividendelor și oferirii bonusurilor

0

Banca Centrală Europeană (BCE) a avertizat recent băncile din zona euro să dea dovadă de reţinere când este vorba de dividende adăugând că în scurt timp va analiza politicile de recompensare a personalului pentru a se asigura că respectă obiectivele de capital, scrie economica.net cu referire la Bloomberg.

Aceasta este prima recomandare venită de la BCE cu privire la politica de remunerare a băncilor de la preluarea atribuţiilor de supervizor bancar în zona euro, în luna noiembrie 2014.

“Băncile ar trebui să-şi bazeze politicile de dividende pe ipoteze conservatoare şi prudente astfel încât să îşi poată acoperi în totalitate necesităţile de fonduri proprii şi să se pregătească pentru norme de capital şi mai stricte”, a declarat preşedintele Consiliului de supraveghere al Mecanismului Unic de Supraveghere din cadrul Băncii Centrale Europene, Daniele Nouy.

Concret, băncile care nu au trecut testele de stres din toamnă şi nu au putut să-şi acopere necesităţile de capital în 2014 sunt sfătuite să se abţină de la plata oricăror dividende. În această situaţie se regăsesc un număr de 13 bănci europene.

Un purtător de cuvânt de la BCE a recunoscut însă că din punct de vedere legal recomandările instituţiei de la Frankfurt nu sunt constrângătoare deoarece BCE nu poate aplica sancţiuni băncilor care nu se conformează. În prezent, singura obligaţie a băncilor este să aibă un raport al fondurilor proprii de cel puţin 4,5% impus de normele Basel III.

În ceea ce priveşte bonusurile plătite angajaţilor, BCE a precizat că în următoarele luni va revizui modul în care băncile recompensează performanţele angajaţilor.

„BCE a înştiinţat băncile că va examina în mod amănunţit politicile lor cu privire la remuneraţia variabilă. Cu ocazia acestei analize se va ţine cont de poziţia de capital a băncilor în condiţiile în care remuneraţia variabilă ar trebui să fie consistentă cu capacitatea băncilor de a menţine o bază solidă de capital”, se arată în comunicatul BCE.

La finele anului trecut, BCE a derulat o serie de teste de stres în rândul principalelor bănci din zona euro, cele mai mari probleme fiind identificate la o serie de bănci din Italia, Cipru şi Grecia. Un număr de 13 bănci, dintre care patru din Italia, nu au trecut testele de stres ale BCE şi vor fi nevoite să acopere un deficit de capital în valoare de 9,5 miliarde de euro. Potrivit BCE, banca italiană Monte dei Paschi di Siena este cea care are cel mai mare deficit de capital, 2,1 miliarde de euro.

(grafic) Structura depozitelor din sistemul bancar la 31.12.2014

0

Banca Națională a Moldovei a publicat datele statistice privind structura depozitelor din sectorul bancar la sfârșitul anului precedent (31.12.2014).

Astfel, soldul total al depozitelor la sfârșitul lunii decembrie constituia 65,5 miliarde lei: depozitele acceptate în lei moldovenești totalizau 31,4 miliarde, iar cele în valută (recalculate în lei) – 34,1 miliarde lei.

Depozitele persoanelor fizice au depășit 17,2 miliarde de lei pentru depozitele în moneda națională și 17,4 miliarde lei – cele acceptate în valută (recalculate în lei).

Depozitele persoanelor juridice totalizează 30,9 miliarde lei, 54% din volum fiind depozitele acceptate în valută. De remarcat este faptul că în categoria depozitelor persoanelor juridice sunt incluse și depozitele altor bănci, care totalizează echivalentul a 13,7 miliarde lei.

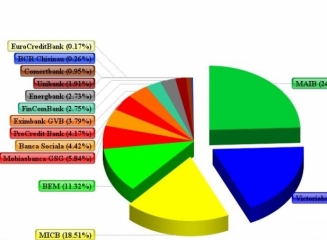
Per total, cel mai mare volum de depozite este atras de următoarele bănci: Banca Socială (13,9 miliarde lei), Moldova Agroindbank (11,5 miliarde lei) și Victoriabank (9,6 miliarde lei). Amintim că Banca Socială se află la moment sub administrarea specială a BNM, iar evoluția fulminantă la acest capitol se datorează unor tranzacții interbancare suspicioase între BEM, Banca Socială și Unibank.

La capitolul depozite acceptate de la populație, lider este Moldova Agroindbank (8,4 miliarde lei), urmată de Victoriabank (6,5 miliarde lei) și Moldindconbank (6,4 miliarde lei). Vedeți tabelul de mai jos unde au fost incluse datele pentru fiecare instituție financiară.

Cel mai mare portofoliu de depozite ale persoanelor juridice se constată la Banca Socială (12,4 miliarde lei), urmată de Banca de Economii (3,2 miliarde lei) și Victoriabank (3,1 miliarde lei). Privind la structura depozitelor persoanelor juridice, se observă că depozitele altor bănci au ponderea de 96% la Banca Socială, 43% la Banca de Economii și mai puțin de 1% la Victoriabank.

Vedeți în continuare grafice ce ilustrează portofoliul de depozite ale băncilor comerciale din Republica Moldova la sfârșitul lunii decembrie al anului precedent, structura pe bănci ale depozitelor atrase de la persoane fizice și structura pe tipuri de depozite.

Cont bancar deschis în 8 minute direct de pe smartphone! Acum este posibil datorită startup-ului NUMBER26

„Sucursala bancară a viitorului este smartphone-ul! Ca atare, cu NUMBER26 creăm un cont bancar exact aşa cum se cuvine, în mod transparent, mobil şi sigur”, se mândreşte Valentin Stalf, fondatorul şi CEO-ul NUMBER26. 

„În mai puţin de 8 minute, contul poate fi deschis de pe smartphone-ul conectat la internet. Identitatea titularului este verificată printr-un apel video şi nu e nevoie de a tipări nici un document”, avansează un comunicat al NUMBER26, care oferă posibilitatea deschiderii unui cont bancar posesorilor de telefoane inteligente cu sisteme iOS sau Android din Germania şi Austria. Partenerul strategic al NUMBER26 este Wirecard Bank AG, care deţine o autorizaţie germană de funcţionare, scrie efinance.ro.

NUMBER26 oferă un cont bancar deschis prin una dintre cele mai moderne aplicaţii mobile, cu o interfaţă intuitivă şi prietenoasă, cont care se asociază automat cu un card MasterCard. Toate cheltuielile din cont sunt afişate instant pe ecranul telefonului, iar statisticile incluse în aplicaţie ajută la o gestionare eficientă a finanţelor personale. Transferurile de bani sunt efectuate extrem de simplu către prieteni via e-mail sau SMS.

NUMBER26 mizează pe interesul clienţilor mobili, nedespărţiţi de smartphone, care pot folosi platforma pentru a-şi monitoriza orice tranzacţie sau a-şi bloca/debloca, de exemplu, tranzacţiile cu cardul printr-un simplu click în aplicaţie.

„Suntem mulţumiţi să putem susţine NUMBER26, promotorul acestei soluţii atractive de mobile banking. Împreună facem un pas înainte spre o experienţă surprinzător de plăcută pe care o putem asigura clienţilor dinamici”, spune Alexander von Knoop, directorul Wirecard Bank AG.

„Contul şi cardul asociat nu au costuri de administrare şi nu implică alte comisioane ascunse, iar clienţii pot face gratuit retrageri de numerar oriunde în lume”, spune comunicatul companiei. Aceste costuri sunt zero fiindcă nu mai există o reţea fizică costisitoare de agenţii sau sucursale bancare. Pe de altă parte, nici banii din cont nu sunt recompensaţi cu vreo dobândă.

Oferta pentru astfel de conturi a fost deja lansată, iar datorită numeroaselor înscrieri făcute anterior, este nevoie de a primi o invitaţie de a deschide un astfel de cont. Aşa se face că cei interesaţi de a primi o invitaţie se află deja pe o listă de aşteptare care durează chiar 4-6 săptămâni. Clienţii deja existenţi pot însă să-şi invite prietenii care îşi pot deschide contul imediat, sărind peste lista de aşteptare.

Startup-ul NUMBER26 a fost fondat în februarie 2013 de către doi austrieci, Valentin Stalf (29) şi Maximilian Tayenthal (34), iar astăzi echipa ce activează în Berlin numără 20 de oameni. În iunie 2014, două dintre cele mai mari fonduri europene cu capital de risc, Earlybird VC şi Redalpine VC, împreună cu Axel Springer Plug & Play şi un grup de experţi finanţişti, au investit 2 milioane de euro în acest business.

Vedeți aici imagini video cu prezentarea startup-ului NUMBER26.

Măsurile administrative ale BNM au încetinit deprecierea leului moldovenesc față de dolarul american

0

Măsurile administrative ale Băncii Naţionale a Moldovei (BNM) au încetinit creşterea dolarului SUA faţă de leul moldovenesc. Miercuri, la casele de schimb valutar şi băncile comerciale dolarul în numerar se vindea la un preţ cu o diferenţă de 10 bani, anunță agenția Infotag.

Analiştii şi dealerii asociază aceasta cu acţiunile regulatorului pieţei, care a îndemnat băncile „să vândă valută pe piaţă”, la un preţ maxim de aproape de cursul oficial, stabilit de BNM.

La obţinerea acţiunilor coordonate pentru a nu majora cursul de vânzare a valutei au ajutat şedinţele Asociaţiei Băncilor din Moldova (ABM), în cadrul căror preşedinţii băncilor comerciale s-au înţeles să se coordoneze de cursul de vânzare a valutei în numerar în limitele a 10 bani de la cursul oficial al leului faţă de dolarul SUA şi euro.

„La încetinirea deprecierii leului faţă de dolar contribuie poziţia regulatorului, dealerii căruia cel mai des ies pe piaţă cu vânzări. Totodată, ei satisfac cererile participanţilor pieţei de vânzare a valutei doar în limitele a 10-15%. Un alt factor important este faptul că BNM vinde valută la un curs aproape de cel oficial, cam cu câţiva bani mai mult, atunci când anterior diferenţa atingea uneori 20 şi mai mulţi bani”, a spus interlocutorul agenţiei.

Alţi participanţi ai pieţei asociază „încetinirea căderii leului” cu sfârşitul lunilor, când agenţii economici încheie luna ianuarie resimţind deficit de lei şi fiind nevoiţi să vândă valută. Totodată, ei atrag atenţie la faptul că multe cereri de valută ale importatorilor rămân nesatisfăcute, ceea ce va propulsa trendul de curs.

„Pentru tărie leul are nevoie nu de plăcuţe pe panourile de curs, ci de o economie în creştere, investiţii directe în ţară, şi desigur export, venitul din care va schimba rapid situaţia de pe piaţa valutară datorită depăşirii cererii prin ofertă”, subliniază dealerii.

Totuşi, ei atrag atenţie la următorii factori negativi: lipsa Guvernului, a bugetului şi politicii fiscale pentru anul 2015.

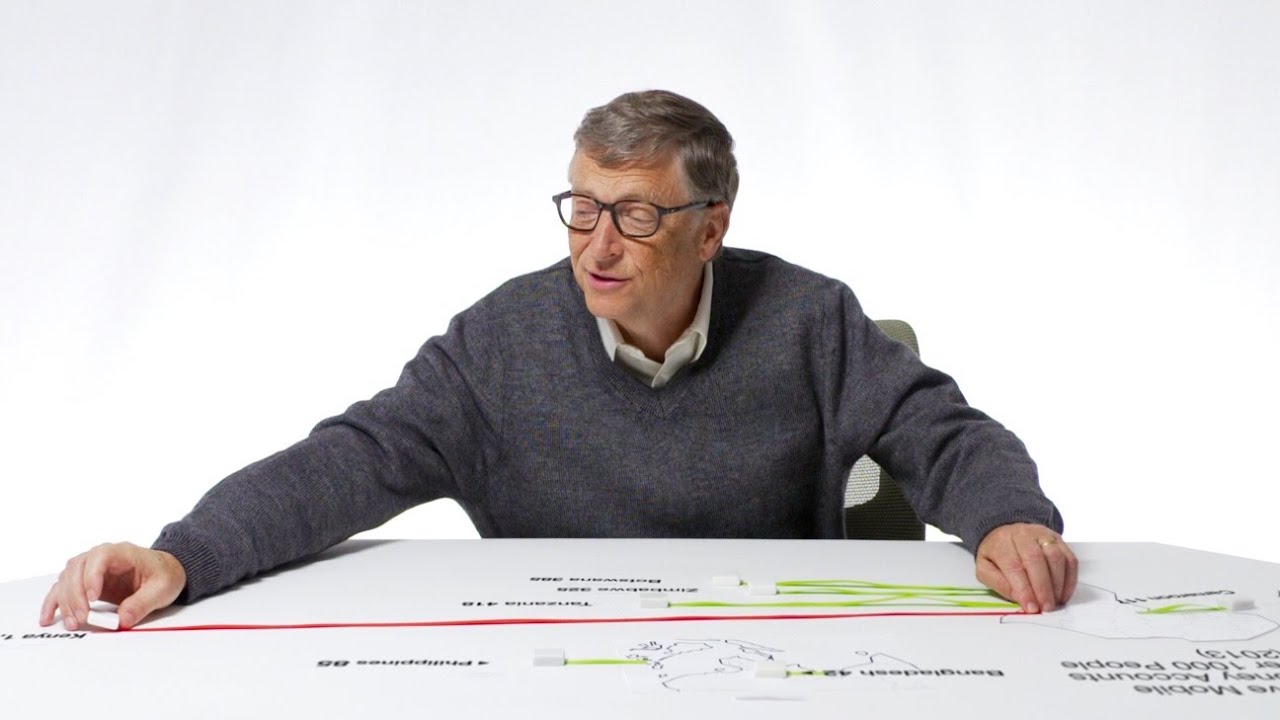
(video) Bill Gates: Către anul 2030, 2 miliarde de oameni care nu au astăzi un cont bancar, vor face plăți cu ajutorul telefonului mobil

Către anul 2030, 2 miliarde de oameni care nu au astăzi un cont bancar, își vor depozita banii și vor face plăți cu ajutorul telefonului mobil, de această părere este unul din cei mai bogați oameni de pe glob – Bill Gates, scrie nocash.info.ro. 

Până atunci (2030), furnizorii de “mobile money” vor oferi o gamă largă de servicii financiare, începând cu conturi de economii cu dobândă până la credite sau asigurări, prezice Bill Gates.

În următorii 15 ani, bankingul digital va oferi celor săraci mai mult control asupra activelor/capitalului lor și îi va ajuta să-și transforme viața. Miliardarul crede că factorul cheie care vor contribui la acest fapt va fi telefonul mobil.

Deja în țările în curs de dezvoltare cu bază legală corectă, oamenii își depozitează banii în format digital pe telefonul mobil și le folosesc pentru cumpărături, ca și cum acestea ar fi carduri de debit.

Băncile tradiționale nu-și permit să deservească populația săracă din cauza costurilor. Iată de ce 2,5 miliarde de adulți la moment nu au un cont bancar.

Companiile “pioniere” din domeniul mobile bankingului văd profitabilă deservirea populației sărace din motivul costului marginal al tranzacțiilor digitale, care este aproximativ zero. Și de asemenea, deoarece foarte multă lume în țările în curs de dezvoltare posedă un telefon mobil – peste 70% din adulți în multe țări sunt abonați acum – prin urmare volumul tranzacțiilor poate fi foarte mare. Prin intermediul comisioanelor mici asupra milioanelor de tranzacții, furnizorii de mobile money pot face profit deservind clienții săraci.

De exemplu în Bangladesh, compania ce oferă servicii financiare cu cea mai spectaculoasă creștere este un furnizor mobile money, numit bKash. În mai puțin de 4 ani de la lansare, bKash procesează aproximativ 2 milioane de tranzacții în fiecare zi, valoarea totală fiind aproximativ $1 miliard în fiecare lună.

Vedeți în continuare materialul video în care Bill Gates își exprimă opinia referitor la mobile money.

youtube placeholder image

Material tradus și adaptat de pe nocash.info.ro.

Banca Națională a Elveţiei este pregătită să intervină pe piaţa valutară pentru a relaxa politica monetară

Banca Națională a Elveţiei este pregătită să intervină pe piaţa valutară pentru a relaxa politica monetară, după ce, la jumătatea lunii ianuarie, a renunţat la plafonul minim de 1,2 franci/euro, a declarat Jean-Pierre Danthine, vicepreşedintele instituţiei, scrie Ziarul Financiar cu referire la Reuters.

„Renunţarea la plafonul minim înseamnă o înăsprire a politicii monetare. Acceptăm acest lucru, dar numai până la un anumit punct. Suntem categoric pregătiţi să intervenim pe piaţa valutară”, a declarat Danthine pentru cotidianul elveţian TagesAnzeiger.

Vivcepreşedintele băncii centrale elveţiene a apreciat că va mai trece o perioadă până când pieţele valutare se vor echilibra şi a precizat că instituţia a analizat şi cursul de schimb franc/dolar, nu doar pe cel franc/euro.

Danthine a declarat că banca ia în calcul „o analiză mai amănunţită” a politicii monetare din Singapore, care permite monedei naţionale să fluctueze faţă de monedele principalilor parteneri comerciali într-o bandă de tranzacţionare nefăcută publică. În schimb, Danthine a considerat că exemplul Danemarcei, unde cursul coroană daneză/euro este unul fix, nu este potrivit pentru Elveţia.

De altfel, vicepreşedintele băncii elveţiene a oferit Suedia şi Norvegia drept modele de economii mici şi deschise, care gestionează bine un curs valutar flexibil.

Danthine s-a referit şi la motivele pentru care banca centrală a Elveţiei a decis să elimine pragul franc/euro. El a precizat că riscurile acestei politici au început să fie mai importante decât beneficiile sale, iar riscurile pierderilor din rezerva valutară a băncii au devenit semnificative.

Săptămâna trecută, Fritz Zurbruegg, membru în conducerea băncii centrale a Elveţiei, a afirmat că instituţia a renunţat la plafonul minim de 1,2 franci/euro deoarece costul menţinerii acestuia ar fi fost prea mare, ridicându-se la 100 de miliarde de franci (116 miliarde de dolari) numai în luna ianuarie.

Banca centrală a Elveţiei a decis la jumătatea lunii ianuarie să elimine plafonul minim de 1,2 franci/euro, măsură adoptată în luna septembrie 2011. Imediat, francul s-a apreciat cu până la 38% faţă de dolar şi 41% faţă de euro, ceea ce a făcut ca fonduri speculative şi case de brokeraj din întreaga lume să înregistreze pierderi masive.

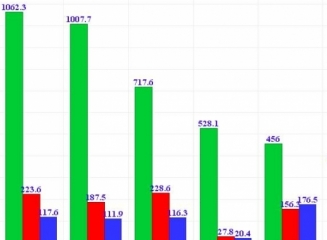
(grafic) Venituri din dobânzi, taxe și comisioane, diferențe de curs – cât a câștigat fiecare bancă în 2014?

0

Banca Națională a Moldovei a publicat raportul financiar pentru sistemul bancar pentru anul 2014. Astfel, sistemul bancar al Republicii Moldova a generat în anul 2014 un profit cumulat de 778,2 mln lei.

Principalele surse de venituri ale băncilor constituie: veniturile din dobânzi (5,4 miliarde lei), veniturile din taxe și comisioane (1,2 miliarde lei) și diferențele de curs de schimb valutar – 753,2 milioane lei.

La capitolul venituri din dobânzi lider este Moldova Agroindbank (1,06 miliarde lei), urmată de Moldindconbank (1 miliard lei), Victoriabank (717,6 mln lei), Unibank (528,1 mln lei) și Banca de Economii (456 mln lei).

Taxele și comisioanele au adus cele mai multe venituri următoarelor instituții financiare: Victoriabank (228,6 mln lei), Moldova Agroindbank (223,6 mln lei), Moldindconbank (187,5 mln lei), Banca de Economii (156,3 mln lei) și Mobiasbancă GSG (115 mln lei).

Operațiunile pe piața valutară au generat cele mai mari venituri (nete) pentru Banca de Economii (176,5 mln lei), Moldova Agroindbank (117,6 mln lei), Victoriabank (116,3 mln lei), Moldindconbank (111,9 mln lei) și Mobiasbancă GSG (61 mln lei).

Vedeți în continuare tabelul și graficul ce ilustrează tipurile de venituri și rezultatul obținut de fiecare bancă comercială în 2014.