Acasă Blog Pagina 276

Maib introduce noi tarife și comisioane pentru persoane fizice din 11 octombrie 2024

0

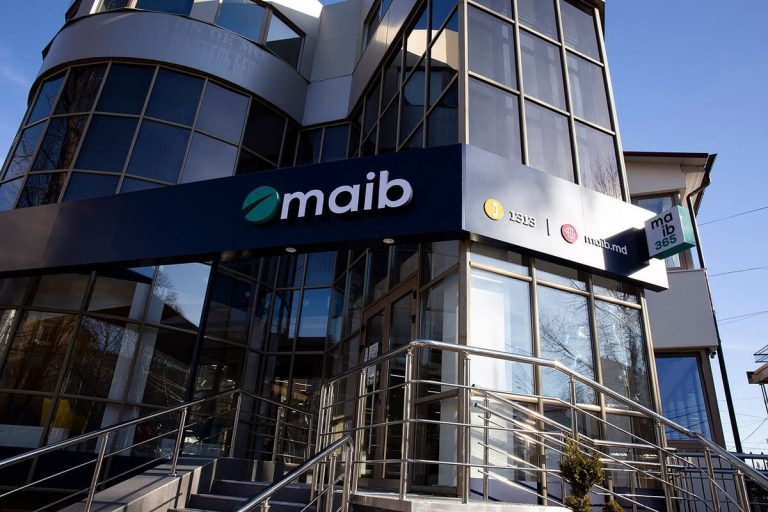
Maib va implementa, începând cu 11 octombrie 2024, o serie de modificări în structura tarifelor și comisioanelor aplicate serviciilor pentru persoane fizice. Una dintre principalele ajustări este majorarea comisionului pentru Serviciul SMS Notificări de la 10 MDL la 15 MDL. 

În plus, retragerile de numerar din ATM-urile Maib, pentru cardurile gama în condiții salariale (gama universal/inclusiv card instant) și (gama premium) vor fi taxate cu un comision de 3 MDL sau 0,15 EUR/USD, față de comisionul anterior de 0 MDL.

Modificările se extind și asupra cardurilor premium. Emiterea cardurilor Mastercard Platinum și Visa Platinum din pachetele premium (alto și Private) va fi oprită, aceste carduri fiind înlocuite cu Visa Signature. În același mod, cardul Visa Platinum din pachetul Salary Platinum va fi înlocuit cu Visa Signature, iar pachetul în sine va fi redenumit Salary Signature.

De asemenea, emiterea cardului American Express Green va fi sistată, însă clienții vor putea opta în continuare pentru cardul American Express Gold, un card de debit premium care oferă beneficii exclusive în timpul călătoriilor și un program de loialitate cu cashback de 0,5% pentru plățile efectuate atât în țară, cât și în străinătate.

Clienții sunt încurajați să consulte noile tarife și comisioane pe site-ul Maib sau să contacteze serviciul de asistență al băncii pentru detalii suplimentare. În lipsa unei notificări contrare din partea clienților, modificările vor intra automat în vigoare la data de 11 octombrie 2024.

Maib își reafirmă angajamentul de a furniza servicii financiare moderne și eficiente, subliniind că aplicația mobilă maibank oferă o soluție convenabilă pentru gestionarea cardurilor și a altor servicii bancare, cu funcționalități avansate, inclusiv notificări push gratuite pentru monitorizarea tranzacțiilor.

Pentru mai multe detalii, clienții pot accesa site-ul băncii sau pot apela serviciul Contact Center la numărul 1313.
România trimite experți la Chișinău pentru accesarea fondurilor europene

0

Ministerul Investițiilor și Proiectelor Europene al României va delega în noiembrie cinci experți în Republica Moldova, pentru a furniza expertiza necesară în domeniul finanțărilor europene. Potrivit lui Răzvan Popescu, subsecretar de stat la MIPE, România rămâne un partener de nădejde pentru Republica Moldova, oferind sprijin atât în plan instituțional, cât și în cadrul proiectelor comune, menite să aducă beneficii concrete pentru cetățeni, transmite IPN.

Răzvan Popescu a declarat că este un moment istoric pentru Republica Moldova, care necesită implicarea tuturor, și că este esențial să fie comunicați pașii importanți pe care îi parcurge Moldova în direcția integrării europene, contribuind astfel la o înțelegere corectă și clară a acestui proces complex. În opinia demnitarului de la București, integrarea europeană este singura opțiune în măsură să furnizeze cetățenilor Republicii Moldova prosperitate, stabilitate și siguranță, deziderat pe care cetățenii Republicii Moldova și-l doresc.

„Acțiunile României în sprijinul Republica Moldova vor continua și se vor amplifica în perioada următoare. Angajamentul României de a furniza sprijin practic Republicii Moldova în procesul de integrare europeană, în bază de parteneriat strategic bilateral, rămâne unul dintre cele mai importante obiective de politică externă pentru statul român”, a notat subsecretarul MIPE România.

Oficialul s-a referit și la programele bilaterale pentru schimb de experiență, la nivel de lucru, menite să susțină consolidarea capacităților instituționale ale Republicii Moldova în domeniul afacerilor europene. Răzvan Popescu a remarcat cooperarea apropiată între mai multe instituții centrale de la București și Chișinău, precum și sprijinul politic și diplomatic activ, acordat de România la nivel european.

În perioada următoare va fi semnată declarația comună care să pună baza unei cooperări aprofundate în ceea ce privește practicile europene, în beneficiul ambelor țări.

„Astfel de acțiuni ale României vor veni în sprijinul Republicii Moldova și se vor amplifica în perioada următoare. Suntem deschiși în procesul de aderare la Uniunea Europeană”, a dat asigurări demnitarul român.

Declarațiile au fost făcute în cadrul Programului de formare profesională „Valori românești în domeniul afacerilor europene”, finanțat de Departamentul pentru Relația cu Republica Moldova și realizat în parteneriat cu Institutul Diplomatic Român.

De ce uneori este mai bine să nu îți achiți ipoteca chiar dacă ai banii necesari

0

Achitarea anticipată a creditului ipotecar poate părea, la prima vedere, o decizie financiară înțeleaptă. Ideea de a scăpa de datorii și de a deține locuința în totalitate este tentantă pentru mulți dintre noi. Totuși, există situații în care este mai avantajos să nu îți plătești ipoteca chiar dacă dispui de fondurile necesare. Iată de ce.

1. Randamente mai mari din investiții alternative

Dacă ai banii necesari pentru a achita ipoteca, ai putea lua în considerare investirea lor în alte instrumente financiare care oferă un randament mai mare decât rata dobânzii la ipotecă. De exemplu, investițiile în acțiuni, obligațiuni sau fonduri mutuale pot genera venituri superioare economiilor realizate prin achitarea anticipată a ipotecii.

Exemplu: Dacă rata dobânzii la ipotecă este de 5% pe an, iar o investiție alternativă îți poate aduce un randament de 7% pe an, vei obține un câștig net de 2% dacă alegi să investești banii în loc să achiți ipoteca.

2. Beneficiile fiscale

În unele cazuri, dobânzile plătite pentru creditele ipotecare pot fi deductibile fiscal. Acest lucru înseamnă că poți reduce suma impozabilă cu valoarea dobânzilor plătite, ceea ce duce la economii fiscale. Prin achitarea anticipată a ipotecii, ai putea pierde aceste beneficii fiscale.

Notă: Este important să consulți un specialist în domeniul fiscal pentru a înțelege cum se aplică aceste deduceri în situația ta specifică.

3. Menținerea lichidității financiare

Dispunerea de fonduri lichide îți oferă flexibilitate financiară în cazul unor situații neprevăzute, cum ar fi pierderea locului de muncă, probleme de sănătate sau oportunități de investiții. Dacă îți folosești toate economiile pentru a achita ipoteca, rămâi fără un fond de rezervă care te poate ajuta în astfel de situații.

4. Influența inflației asupra datoriei

Inflația reduce valoarea reală a banilor în timp. Dacă rata inflației este mai mare sau similară cu rata dobânzii la ipotecă, valoarea reală a datoriei tale scade în timp. Practic, vei plăti înapoi bani care valorează mai puțin decât în momentul în care ai contractat creditul.

Exemplu: Dacă ai o rată a dobânzii de 4% și inflația este de 3%, costul real al împrumutului este de doar 1%.

5. Termeni și condiții favorabile ale ipotecii

Unele credite ipotecare au condiții foarte avantajoase, cum ar fi rate fixe pe termen lung sau posibilitatea de a amâna anumite plăți fără penalități. În astfel de cazuri, poate fi mai benefic să menții ipoteca și să utilizezi fondurile disponibile în alte scopuri.

6. Costuri asociate cu achitarea anticipată

Unele instituții financiare pot percepe comisioane sau penalități pentru achitarea anticipată a ipotecii. Aceste costuri pot diminua sau chiar anula economiile pe care le-ai obține prin reducerea dobânzilor viitoare.

7. Diversificarea portofoliului financiar

Este important să ai un portofoliu financiar diversificat. Concentrându-te doar pe achitarea ipotecii, pierzi oportunitatea de a investi în alte domenii care îți pot aduce beneficii financiare și pot reduce riscul general al portofoliului tău.

Decizia de a achita sau nu anticipat ipoteca depinde de mai mulți factori personali și de contextul economic. Este esențial să analizezi cu atenție situația ta financiară, obiectivele pe termen lung și oportunitățile de investiții disponibile. Consultarea unui specialist financiar poate fi de mare ajutor în luarea unei decizii informate.

Recomandare: Înainte de a lua o decizie, evaluează toate opțiunile și ia în considerare atât avantajele, cât și dezavantajele fiecărei variante. Astfel, vei putea alege cea mai bună soluție pentru situația ta financiară și pentru viitorul tău economic.

Modificări în condițiile de acceptare a depozitelor pentru clienții ProCredit Bank

0

ProCreditBank a anunțat recent ajustări ale condițiilor de acceptare a depozitelor pentru persoanele fizice, care vor intra în vigoare începând cu 15 octombrie 2024. Modificările vizează atât reducerea dobânzii la conturile de economii FlexSave în dolari SUA (USD), cât și creșterea ratelor dobânzilor pentru depozitele la termen ProClassic în lei moldovenești (MDL) și euro (EUR). Aceste ajustări reflectă adaptarea băncii la dinamica pieței financiare, oferind clienților opțiuni mai competitive pentru economiile lor.

Reducerea dobânzii la economiile în USD

Decizia de a reduce rata dobânzii pentru conturile FlexSave în USD vine în contextul ajustării strategiei băncii la evoluțiile pieței financiare internaționale. Clienții care dețin astfel de conturi vor fi afectați de noua rată a dobânzii începând cu data menționată.

  • Rata dobânzii anterioară la ghișeu: 0,50%
  • Noua rată a dobânzii la ghișeu: 0,35%
  • Diferență: -0,15 puncte procentuale

Pentru conturile FlexSave în USD deschise prin ProBanking sau Mobile Banking, rata dobânzii rămâne neschimbată. În plus, ratele dobânzilor pentru economiile în lei moldovenești (MDL) și euro (EUR) nu au suferit modificări.

Creșterea dobânzii la depozitele la termen ProClassic

În paralel, banca a anunțat și o creștere a dobânzilor pentru depozitele la termen ProClassic. Pentru depozitele în EUR, dobânda fixă a fost majorată la 4% anual pentru o perioadă de 36 luni, iar pentru depozitele în MDL, dobânda a crescut la 5% anual, fixă pentru aceeași perioadă de 36 luni. Această ajustare oferă oportunități mai avantajoase pentru clienții care economisesc pe termen lung.

Alte detalii importante

  • Depozitul la termen ProClassic: Condițiile și ratele dobânzilor pentru acest produs rămân neschimbate pentru celelalte termene. Sumele minime de deschidere sunt de 50.000 MDL, 2.500 USD sau 2.500 EUR, în funcție de monedă.
  • Comisioane și taxe: Banca își menține politica de a nu percepe comisioane pentru deschiderea și deservirea conturilor de depozit.
  • Limite maxime pentru depozite: Pentru depozitele ProClassic, ratele dobânzilor standard sunt valabile pentru sume de până la 1.400.000 EUR sau echivalentul în USD sau MDL. Depozitele care depășesc această sumă vor avea rate negociate individual.

Clienții existenți cu conturi FlexSave în USD deschise la ghișeul băncii vor vedea o reducere a dobânzii acumulate începând cu 15 octombrie 2024. Cei care doresc să deschidă noi conturi de economii în USD sunt încurajați să utilizeze platformele digitale ale băncii, unde rata dobânzii rămâne neschimbată.

Potrivit ProCredit Bank, ajustările efectuate reflectă dinamica actuală a pieței financiare și rata dobânzilor pe plan internațional.

„Carte Verde” digitalizată complet, în 2 etape. Cum se va desfășura tranziția până în 2025

0

Pentru a moderniza și simplifica serviciile de asigurare, Republica Moldova va digitaliza certificatul de asigurare „Carte Verde” începând cu 1 ianuarie 2025. Această inițiativă urmărește să faciliteze procesul de obținere a asigurării obligatorii pentru șoferii care călătoresc în afara țării și să sporească nivelul de siguranță al acesteia.

Ce este certificatul de asigurare „Carte Verde”?

Certificatul de asigurare „Carte Verde” este un document internațional care atestă că vehiculul unui conducător auto este acoperit de asigurare de răspundere civilă auto obligatorie (RCA externă) atunci când circulă în afara țării de origine. Acesta este esențial pentru a îndeplini cerințele legale internaționale și pentru a oferi protecție financiară în caz de accidente rutiere în străinătate.

Etapele de implementare a digitalizării

Procesul de tranziție către certificatul digital „Carte Verde” va avea loc pe parcursul a două luni și va fi împărțit în două etape:

Prima etapă: 1 noiembrie 2024 – 31 decembrie 2024

  • Perioada de tranziție: În această perioadă, șoferii vor continua să utilizeze certificatul pe suport de hârtie, însă va fi posibilă și emiterea acestuia în format digital.
  • Obligația de imprimare: Deși certificatul poate fi obținut digital, șoferii trebuie să îl imprime (chiar și în format alb-negru) pentru a-l prezenta la solicitarea autorităților.

A doua etapă: Începând cu 1 ianuarie 2025

  • Certificatul disponibil exclusiv digital: După această dată, certificatul „Carte Verde” va putea fi prezentat doar în format digital, eliminând necesitatea documentelor pe hârtie.
  • Prezentarea certificatului: Șoferii vor putea prezenta certificatul de asigurare direct de pe dispozitive electronice precum smartphone-uri sau tablete.

Beneficiile digitalizării

  • Simplificarea procesului de obținere: Eliminarea formularelor pe hârtie facilitează accesul la asigurare și reduce timpul necesar pentru emiterea acesteia.
  • Sporirea siguranței: Formatul digital reduce riscul de falsificare și permite autorităților să verifice în timp real valabilitatea asigurării.
  • Accesibilitate crescută: Șoferii vor avea posibilitatea de a accesa și prezenta certificatul oriunde și oricând, fără teama de a pierde documentul fizic.
  • Protecția mediului: Reducerea consumului de hârtie contribuie la eforturile de conservare a resurselor naturale.

Rolul Băncii Naționale a Moldovei și al companiilor de asigurare

Banca Națională a Moldovei (BNM) atenționează șoferii cu privire la această tranziție și subliniază importanța adaptării la noul sistem. Implementarea digitalizării va fi asigurată de societățile de asigurare și intermediarii lor, în timp ce BNM va supraveghea îndeaproape întregul proces pentru a garanta o trecere eficientă și sigură.

Aspecte importante de reținut

  • Valabilitatea certificatelor existente: Toate asigurările „Carte Verde” emise înainte de 1 noiembrie 2024 pe suport de hârtie vor rămâne valabile până la expirarea perioadei lor de valabilitate.
  • Obligațiile în perioada de tranziție: Între 1 noiembrie și 31 decembrie 2024, chiar dacă certificatul este disponibil digital, șoferii trebuie să aibă asupra lor o copie imprimată a acestuia.
  • După 1 ianuarie 2025: Certificatul digital va fi suficient și nu va mai fi necesară prezentarea unei copii pe hârtie.

Recomandări pentru șoferi

  • Informați-vă din timp: Pentru a evita eventualele inconveniente, șoferii sunt sfătuiți să se familiarizeze cu noul sistem și să se asigure că au acces la mijloacele digitale necesare.
  • Contactați compania de asigurare: Pentru detalii suplimentare sau clarificări, este recomandat să luați legătura cu compania de asigurare de la care achiziționați certificatul „Carte Verde”.
  • Asigurați-vă că dispozitivele electronice sunt funcționale: Verificați ca smartphone-ul sau tableta pe care veți stoca certificatul să fie încărcate și în stare bună de funcționare înainte de a pleca la drum.

Impactul asupra șoferilor și autorităților

  • Pentru șoferi: Digitalizarea aduce un plus de comoditate și eficiență, eliminând necesitatea de a purta documente fizice și reducând riscul de a le pierde sau deteriora.
  • Pentru autorități: Verificarea valabilității asigurărilor va fi simplificată, permițând un control mai rapid și mai eficient al traficului transfrontalier.

Această schimbare aliniază Republica Moldova la tendințele globale de digitalizare în domeniul asigurărilor auto. Multe țări adoptă soluții digitale pentru a îmbunătăți eficiența serviciilor și pentru a răspunde nevoilor moderne ale cetățenilor.

Victoriabank intermediază obligațiuni municipale de 5 milioane lei emise de Primăria Ceadîr-Lunga

0

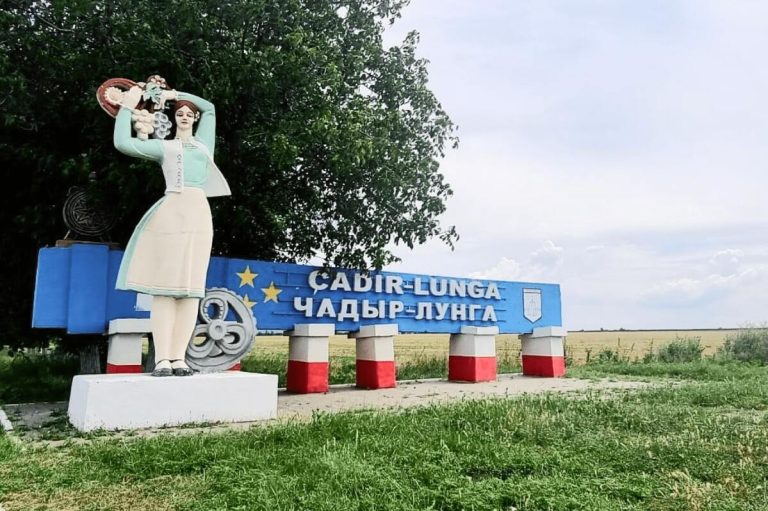
Victoriabank, în calitate de societate de investiții, anunță lansarea unei oferte publice pe piața primară de obligațiuni municipale în valoare de 5 milioane de lei, emise de Primăria municipiului Ceadîr-Lunga. Emisiunea, aprobată de Comisia Națională a Pieței Financiare, marchează un nou pas în dezvoltarea pieței locale de obligațiuni municipale.

Obligațiunile, cu o maturitate de trei ani, vor avea o dobândă semi-anuală, conectată la rata medie ponderată a valorilor mobiliare de stat emise de Ministerul Finanțelor, cu primul cupon stabilit la 6.58%. Valoarea nominală a unei obligațiuni este de 1.000 de lei, iar procesul de subscriere va fi gestionat de Victoriabank, începând cu 7 octombrie 2024, pe principiul „primul venit, primul servit”.

Fondurile obținute vor finanța un proiect de modernizare a infrastructurii din Ceadîr-Lunga, incluzând reconstrucția drumurilor și trotuarelor. Inițiativa face parte dintr-un program mai amplu de sprijin pentru autoritățile publice locale, implementat cu susținerea Ambasadei Regatului Țărilor de Jos și Centrului Analitic Independent „Expert-Grup”.

Victoriabank urmărește să atragă investitori din diverse segmente, subliniind randamentul atractiv și stabilitatea oferite de aceste obligațiuni. Banca continuă să își consolideze rolul de intermediar cheie pe piața de capital din Moldova, contribuind la finanțarea proiectelor comunitare și dezvoltarea economiei locale.

Peste 200 de antreprenori au conectat deja MIA pentru afaceri. Care sunt pașii

0

Peste 200 de comercianți au ales MIA, sistemul de plăți instantanee care revoluționează modul în care afacerile își desfășoară activitatea. Grație acestei soluții moderne, plățile devin mai simple și mai sigure, fără a fi nevoie de numerar sau de echipamente costisitoare. Prin integrarea sistemului MIA, comercianții își pot îmbunătăți considerabil procesele de plată și pot oferi clienților o experiență de cumpărare mai rapidă și mai plăcută.

Ce este MIA și cum funcționează?

MIA este un sistem de plăți instantanee care permite comercianților să accepte plăți direct prin coduri QR sau linkuri de plată. Acesta elimină necesitatea numerarului, simplifică procesul de plată și asigură că banii ajung în contul comerciantului în doar 10 secunde după confirmarea tranzacției. Clienții pot scana codurile QR afișate de comercianți sau pot accesa linkurile de plată prin intermediul aplicațiilor financiare preferate, ceea ce face procesul rapid și ușor.

Beneficiile MIA pentru afaceri

  1. Rapiditate și eficiență: Una dintre principalele avantaje ale MIA este viteza tranzacțiilor. După ce clientul confirmă plata prin QR sau link de plată, banii sunt transferați în contul comerciantului în doar câteva secunde. Aceasta este o schimbare semnificativă față de metodele tradiționale de plată, care pot implica întârzieri semnificative.

  2. Siguranță ridicată: Sistemul MIA oferă o soluție de plată sigură, atât pentru comercianți, cât și pentru clienți. Tranzacțiile sunt procesate prin intermediul unor aplicații financiare securizate, reducând riscurile asociate numerarului și fraudelor.

  3. Fără echipamente suplimentare: Un alt avantaj al MIA este eliminarea necesității de echipamente suplimentare. Comercianții pot accepta plăți doar prin afișarea unui cod QR static sau dinamic, pe care clienții îl scanează cu telefonul mobil. Nu sunt necesare terminale POS sau alte dispozitive complexe.

  4. Adaptabilitate și flexibilitate: MIA permite comercianților să utilizeze diferite tipuri de coduri QR, adaptabile la nevoile specifice ale afacerii. Codurile statice pot fi folosite pentru plăți rapide și repetitive, iar codurile dinamice pot fi generate pentru plăți unice, oferind flexibilitate în gestionarea tranzacțiilor.

  5. Costuri reduse: Sistemul este conceput pentru a elimina comisioanele mari și pentru a reduce costurile operaționale. Astfel, comercianții nu trebuie să se îngrijoreze de sume reținute parțial sau comisioane dureroase la fiecare tranzacție.

  6. Integrare facilă în comerțul electronic: Pentru afacerile care operează și în mediul online, MIA se integrează ușor cu magazinele electronice, oferind posibilitatea de a adăuga un link de plată sau un buton MIA în paginile de produse. Clienții pot finaliza achizițiile rapid și sigur, fără să iasă din mediul online.

Cum poți conecta MIA pentru afacerea ta

Conectarea la MIA este simplă. Tot ce trebuie să faci este să contactezi instituția ta financiară care oferă soluția de plată MIA și să soliciți activarea acestei funcționalități. Odată ce sistemul este activat, vei putea accepta plăți instantanee prin QR sau linkuri de plată, ceea ce va îmbunătăți considerabil experiența de plată pentru clienții tăi.

SWIFT va încerca tranzacţii live ale unor monede digitale şi active tokenizate, din 2025

Sistemul internaţional de plăţi SWIFT a informat joi că anul viitor va încerca tranzacţii live ale unor monede digitale şi active tokenizate, cel mai recent pas al integrării, până acum lente, a acestui tip de active în sistemul financiar în ansamblu, transmite Reuters, citat de Agerpres.

Băncile şi managerii de active explorează de câţiva ani „tokenizarea” activelor tradiţionale, cum ar fi bondurile. Ei speră că prin utilizarea unităţilor digitale – de obicei pe baza tehnologiei blockchain – tranzacţiile vor fi mai ieftine, mai rapide şi mai eficiente, inclusiv prin reducerea intermediarilor implicaţi în multe tranzacţii.

Totuşi, până acum aceste eforturi nu au obţinut o susţinere importantă în sistemul financiar în ansamblu.

De asemenea, aproximativ 90% dintre băncile centrale ale lumii testează monedele digitale bancare centrale (CBDC). Autorităţile monetare încearcă să ajungă la tehnologiile avansate care au permis criptomonedele, cum ar fi bitcoin.

SWIFT, care joacă un crucial în sistemul bancar global, va încerca tranzacţii atât cu CBDC cât şi cu active tokenizate. În martie, SWIFT anunţase că va lansa o nouă platformă pentru a conecta în sistemul financiar CBDC care sunt dezvoltate în prezent.

„Vedem acum că industria cere să trecem dincolo de faza de testare şi să vedem într-adevăr mişcări ale activelor digitale. Vom ajunge anul viitor la acest stadiu, dar într-un mod controlat”, a afirmat Nick Kerigan, director de inovare la SWIFT.

Deşi potenţialul este imens, piaţa fragmentată pune piedici acestui tip de operaţii şi puţine iniţiative au înregistrat progrese în afara propriilor sisteme interne ale băncilor.

În mod similar, băncile centrale testează „wholesale CBDC”, formă a unei monede digitale bancare centrale folosită în rândul băncilor şi altor instituţii financiare autorizate pentru plăţi interbancare şi tranzacţii cu instrumente financiare.

Cea mai recentă iniţiativă a SWIFT implică diferite tipuri de active digitale în combinaţie pe diverse platforme. 

10 pași simpli pentru a te proteja de fraudele cu cardul tău bancar

0

Într-o lume în care tehnologia financiară avansează rapid, cardurile bancare au devenit indispensabile în viața noastră de zi cu zi. Fie că le folosim pentru cumpărături online, plăți contactless sau retrageri de numerar de la bancomat, aceste instrumente ne simplifică tranzacțiile și oferă o modalitate convenabilă de a gestiona finanțele personale. Cu toate acestea, odată cu creșterea utilizării cardurilor, s-a înregistrat și o creștere alarmantă a cazurilor de fraudă asociate acestora.

Dimensiunea problemei fraudei cu carduri bancare

Frauda cu carduri bancare este o problemă globală care afectează milioane de persoane anual. Potrivit Raportului European privind Frauda cu Carduri Bancare, publicat de Banca Centrală Europeană, pierderile cauzate de astfel de fraude au crescut semnificativ în ultimii ani. Infractorii devin din ce în ce mai sofisticați, utilizând tehnici avansate precum phishing, skimming și atacuri cibernetice pentru a accesa datele financiare ale victimelor.

Principalele metode de fraudă

  1. Phishing și vishing: Infractorii trimit e-mailuri sau mesaje text care par a fi de la instituții financiare legitime, solicitând informații personale sau financiare. În cazul vishing-ului, aceștia sună direct victimele, pretinzând că sunt reprezentanți ai băncii.

  2. Skimming: Instalarea de dispozitive pe bancomate sau terminale POS care copiază informațiile de pe banda magnetică a cardului. Aceste dispozitive pot fi dificil de detectat cu ochiul liber.

  3. Atacuri cibernetice și malware: Utilizarea de software malițios pentru a compromite securitatea dispozitivelor și a fura datele de autentificare sau informațiile cardului.

  4. Frauda cu carduri contactless: Exploatarea tehnologiei contactless pentru a accesa informațiile de pe carduri prin apropierea unui dispozitiv de citire neautorizat.

FOTO: sqnbankingsystems.com

Sfaturi esențiale pentru protejarea cardurilor bancare

  1. Activează autentificarea în doi pași (2FA): Majoritatea instituțiilor financiare oferă opțiunea de a activa 2FA pentru conturile online. Aceasta adaugă un nivel suplimentar de securitate, solicitând un cod unic de verificare pe lângă parola obișnuită.

  2. Monitorizează-ți conturile în mod regulamentar: Verifică frecvent extrasele de cont și tranzacțiile pentru a identifica orice activitate suspectă. Activează alertele prin SMS sau e-mail pentru a fi notificat imediat despre tranzacțiile efectuate.

  3. Cumpărături online sigure: Asigură-te că site-urile de pe care cumperi sunt securizate, verificând prezența protocolului „https://” și a simbolului lacătului în bara de adrese. Evită să stochezi informațiile cardului pe site-uri și folosește opțiuni de plată securizate.

  4. Evită rețelele Wi-Fi publice pentru tranzacții financiare: Rețelele publice pot fi nesecurizate și ușor de interceptat. Utilizează datele mobile sau o rețea VPN pentru a efectua tranzacții sensibile.

  5. Fii vigilent la atacurile de phishing: Nu deschide linkuri sau atașamente din e-mailuri nesolicitate și nu furniza informații personale sau financiare prin telefon sau e-mail. Dacă ai dubii, contactează direct banca.

  6. Inspectează dispozitivele de plată: Înainte de a folosi un bancomat sau un terminal POS, verifică dacă există semne de manipulare, cum ar fi piese slăbite sau componente care par adăugate.

  7. Protejează-ți documentele sensibile: Distruge documentele financiare, precum extrasele de cont sau chitanțele, înainte de a le arunca, pentru a preveni accesul neautorizat la informațiile tale personale.

  8. Actualizează-ți software-ul și aplicațiile: Menține actualizate sistemul de operare și aplicațiile pe dispozitivele pe care le folosești pentru tranzacții financiare, pentru a beneficia de cele mai recente îmbunătățiri de securitate.

  9. Utilizează soluții de securitate informatice: Instalează un program antivirus și un firewall pentru a te proteja împotriva malware-ului și a altor amenințări cibernetice.

  10. Setează limite și alerte pe card: Multe bănci permit setarea unor limite zilnice sau pe tranzacție și activarea alertelor pentru tranzacții peste o anumită sumă.

Tehnologii moderne pentru creșterea securității

  • Autentificare biometrică: Folosirea amprentei digitale, recunoașterea facială sau scanarea irisului pentru a autoriza tranzacții oferă un nivel suplimentar de securitate.

  • Tokenizare: În plățile mobile, datele cardului sunt înlocuite cu un token unic, reducând riscul ca informațiile reale ale cardului să fie compromise.

  • EMV cip: Cardurile echipate cu cip EMV sunt mai greu de clonat decât cele cu bandă magnetică, oferind o protecție sporită împotriva fraudelor.

Ce fac instituțiile financiare pentru a combate frauda

Băncile investesc în tehnologii avansate de detectare a fraudelor, folosind inteligența artificială și algoritmi de învățare automată pentru a monitoriza și analiza tranzacțiile în timp real. Aceste sisteme pot identifica modele suspecte și pot bloca tranzacțiile potențial frauduloase înainte ca acestea să fie finalizate.

Pe măsură ce tehnologia avansează și apar tot felul de metode noi de fraudă, e important să fim atenți și să ne protejăm informațiile financiare. Dacă adoptăm câteva măsuri simple de siguranță și ne ținem la curent cu noile amenințări, putem să ne ferim de riscuri și să evităm frauda cu carduri. Până la urmă, siguranța financiară e ceva ce depinde de fiecare dintre noi, iar o combinație de atenție și informare ne poate ajuta să fim mereu în siguranță.

Anca Dragu: Sectorul bancar din Moldova oferă aceleași condiții de stabilitate ca în orice țară a UE

0

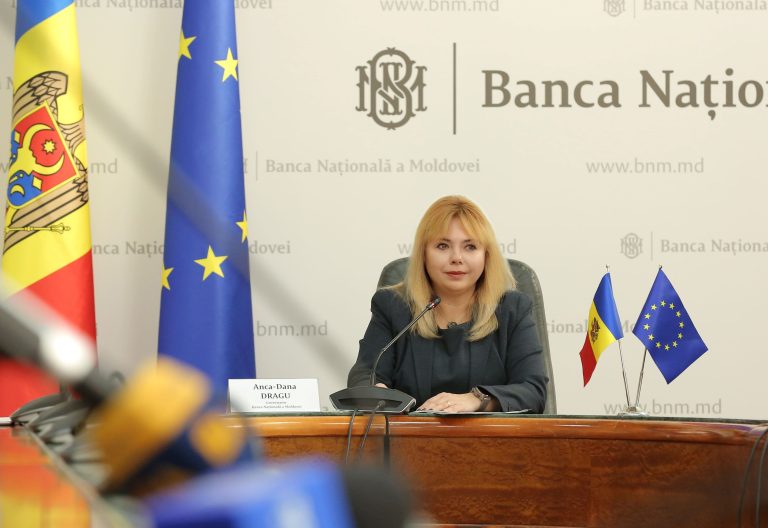
Sectorul bancar din Republica Moldova oferă condiții de stabilitate și siguranță echivalente celor din statele Uniunii Europene, a declarat guvernatorul BNM, Anca Dragu, în cadrul unei conferințe. Ea a subliniat faptul că administrația din Chișinău este complet digitalizată, eliminând astfel orice temeri pe care investitorii le-ar putea avea cu privire la eficiența administrativă, scrie Agerpres.

„La Chişinău, Republica Moldova, administraţia este digitală. Eu am parcurs tot acest circuit de întocmire a documentelor personale şi a mers totul absolut şnur, strună. Totul este digital. Investitorii nu ar trebui să se teamă de administraţie la Chişinău. (…) Noi ne asigurăm că toate regulile, cel puţin în sectorul bancar, sunt reguli care se aplică la nivelul Uniunii Europene. Sectorul bancar oferă aceeaşi stabilitate şi condiţii ca în orice ţară a Uniunii Europene. Odată ce partea de infrastructură fizică, de autostrăzi, conexiuni, se îmbunătăţeşte, atunci distanţa, din prisma distanţei Bucureşti-Chişinău, se va micşora semnificativ”, a menţionat Anca Dragu, la conferinţa „Barometrul antreprenorilor care construiesc viitorul – România & Republica Moldova”.

Ea a subliniat că investiţiile şi încrederea în economie se bazează pe un mediu economic propice, adică o stabilitate a preţurilor, un nivel scăzut şi uşor de anticipat al inflaţiei şi o stabilitate financiară.

„În aceste condiţii, atât companiile cât şi persoanele fizice au puterea şi dorinţa de a investi, de a consuma, de a fi agenţi economici activi, de a participa în mod activ la viaţa economică. Banca naţională a reuşit să lupte pe planul acesta al creşterii preţurilor, am reuşit să aducem inflaţia, printr-o coordonare bună a politicilor monetare şi politicilor economice, undeva în jurul ţintei de 5%, iar ca atare, rata de politică monetară, rata dobânzii de bază, este la 3,6%. Acest fapt a făcut posibilă relansarea creditării”, a adăugat guvernatorul BNM.

Potrivit acesteia, se observă deja „o creştere serioasă a creditării”, atât pe segmentul persoanelor fizice, respectiv credit ipotecar şi de consum, cât şi pe segmentul persoanelor juridice.

„La nivelul băncii centrale avem un grup de lucru care se uită la politici şi măsuri pentru a stimula accesul la finanţare, creditarea întreprinderilor mici şi mijlocii. Ştim bine că întreprinderile mici şi mijlocii reprezintă sectorul foarte important. În Republica Moldova, 92% dintre companii reprezintă aceste IMM-uri şi trebuie să le acordăm atenţie sporită. Vrem să ne asigurăm că au acces la creditare”, a precizat Anca Dragu.

Barometrul Antreprenorilor New Money INSCOP, cel mai amplu demers de evaluare sistematică a opiniilor antreprenorilor din România, a fost lansat marţi în cadrul conferinţei „Barometrul antreprenorilor care construiesc viitorul – România & Republica Moldova”. Barometrul, care va fi realizat de două ori pe an, prezintă opiniile antreprenorilor cu privire la evoluţia economiei româneşti, a serviciilor publice şi a propriei afaceri, relaţia cu UE şi Republica Moldova.