Acasă Blog Pagina 275

Cum gestionezi contractul de credit pentru a evita problemele la rambursare

0

După ce am analizat motivele și riscurile asociate cu luarea unui credit în prima parte a acestui articol, este la fel de important să știm cum să gestionăm contractul de credit și procesul de rambursare. În această continuare, vom explora cum să alegem cea mai avantajoasă ofertă de creditare, ce trebuie să urmărim în contract și cum să evităm capcanele comune legate de plăți întârziate sau creditori neautorizați.

Totodată, vom detalia drepturile noastre ca și consumatori, precum și modalitățile de protecție în cazul unor probleme cu creditorul. Acest ghid te va ajuta să navighezi în siguranță în lumea creditelor și să iei decizii informate.

Cum alegem cea mai bună ofertă

Pe pagina web sau la sediul băncii care ne interesează putem afla DAE și condițiile generale ale creditului. După ce am ales o variantă care ne convine în ceea ce privește suma, termenul și alte condiții, putem depune la bancă o cerere de creditare. Depunerea cererii nu ne obligă să încheiem contractul de credit, dar din răspunsul băncii (în caz de aprobare) vom afla condițiile individuale pe care banca este dispusă să ni le ofere după ce a apreciat bonitatea noastră personală. (Bonitatea unei persoane este capacitatea ei de a-și plăti integral și la timp obligațiile la datorii.)

Alege doar creditori licențiați!

Atunci când alegem o bancă sau o organizație de creditare nebancară, este important să fim atenți să nu dăm peste cămătari ilegali. Cămătarii nu sunt autorizați de BNM să acorde credite și nu sunt incluși în registrele entităților licențiate. (Lista băncilor licențiate poate fi consultată aici, iar lista organizațiilor de creditare nebancară poate fi accesată aici).

Încheierea unui contract de credit

Să citim cu atenție întregul contract, inclusiv notele de subsol, examinând în special următoarele clauze: suma creditului (aceasta trebuie să corespundă sumei pe care am solicitat-o); costul total al creditului; rata dobânzii aferente creditului și DAE; cum vom primi banii – în numerar la casieria băncii sau ni se va deschide un cont special în aceeași bancă (atunci trebuie să studiem condițiile de deservire a contului); durata creditului și graficul plăților; informațiile privind întârzierile și penalitățile; condițiile de rambursare anticipată; plățile suplimentare și comisioanele pentru diverse servicii; în cazul creditului garantat printr-un gaj, e bine de studiat drepturile părților cu privire la obiectul gajului.

Vom semna contractul de credit numai după ce am studiat toate condițiile și acestea ni s-au părut clare și rezonabile. Se poate întâmpla ca, deja după încheierea contractului, să găsim în el o mențiune neobservată anterior care face creditul mai puțin avantajos pentru noi. Într-o astfel de situație, avem dreptul să revocăm contractul de credit fără a-i explica băncii motivele, în termen de 14 zile de la încheiere (evident, va trebui să restituim banii și eventualele dobânzi calculate pentru perioada care s-a scurs).

Rambursarea creditului

După ce contractul este încheiat și banii sunt primiți, trebuie să ne asigurăm că plățile la credit sunt efectuate la timp, conform graficului indicat în contract, pentru a evita întârzierile la plată și penalitățile. Nu trebuie să lăsăm plățile pentru ultimul moment. Se întâmplă uneori ca o plată care, aparent, a fost efectuată la timp, să fie procesată și creditată în contul băncii mai târziu și apare o întârziere. Pentru a evita consecințele încălcării graficului de plăți, este bine să ne setăm la telefon o notificare care să apară cu câteva zile înainte de data-limită a plății. Dacă avem un card salarial, putem să configurăm în aplicația de mobile banking plata automată a creditului, de preferință tot cu câteva zile înainte de data de plată specificată în grafic. Dacă plătim creditul la bancomat sau terminalul de plată, trebuie să ne asigurăm că banca a primit întreaga sumă. În cazul în care bancomatul percepe un comision pentru acceptarea plăților și nu am luat în calcul acest lucru, ne putem trezi cu o datorie în mărimea acestei sume, asupra căreia se vor calcula penalități.

Drepturi ale consumatorilor

  • Dobânda nu poate depăși 50% pe an.
  • Costul total al creditului nu poate fi mai mare decât valoarea debursată.
  • Avem dreptul să solicităm condiții mai bune de la bancă.
  • Avem dreptul la rambursarea anticipată a creditului.

Protejarea drepturilor consumatorilor

Dacă drepturile consumatorilor au fost încălcate, se poate apela la Comisia Națională a Pieței Financiare sau depune o petiție.

Acest articol face parte dintr-o serie de materiale informative realizate de Banca Națională a Moldovei în colaborare cu Centrul Analitic Independent „Expert-Grup”, în cadrul Campaniei Naționale de Educație Financiară, sprijinită de USAID (MISRA). Scopul campaniei este de a oferi consumatorilor de orice vârstă informații accesibile și recomandări practice pentru a naviga cu încredere în mediul financiar, evitând riscurile și luând decizii informate.
Cum să creezi un love brand: insight-uri din banking cu Marina Andronic la maib

0

Maib organizează un eveniment dedicat marketingului de brand inovator în banking, cu Marina Andronic, Head of Brand Division, drept invitat special.

Cu o experiență vastă de peste 6 ani în marketing, în domenii precum Hospitality, FMCG și Banking, Marina a jucat un rol esențial în redefinirea imaginii brandului maib. Evenimentul promite să ofere insight-uri valoroase despre secretele din spatele construirii unui brand de succes în industrie.

Participanții vor putea explora cele mai recente tendințe internaționale în branding și social media, vor învăța cum să creeze un love brand și un top of mind brand, precum și să aplice tips & tricks esențiale pentru gestionarea eficientă a Social Media. De asemenea, vor avea ocazia să analizeze un studiu de caz despre campania de succes „Tu conduci”.

Locurile sunt limitate, iar pentru a vă asigura participarea, este necesară completarea formularului de înregistrare până pe 22 octombrie. După înscriere, participanții vor primi un email de confirmare cu toate detaliile despre locație.

Pentru înscriere, accesați acest link.

Bancamea se reinventează: nou logo, funcționalități îmbunătățite și planuri mari pentru viitor

0

Ne face plăcere să vă anunțăm că Bancamea are acum o nouă identitate vizuală! Am lansat un nou logo care reflectă mai bine cine suntem și unde ne îndreptăm. Acest pas marchează începutul unei noi etape pentru portalul nostru financiar, și suntem entuziasmați să vă împărtășim toate noutățile.

Ce s-a schimbat pe site

De la 1 septembrie, ne-am reluat activitatea completă, iar echipa noastră a muncit din greu pentru a aduce îmbunătățiri semnificative:

  • Secțiunea de Credite și Depozite a fost actualizată și acum include ofertele tuturor băncilor din Republica Moldova. Astfel, puteți compara mai ușor și găsi cele mai bune opțiuni pentru nevoile voastre financiare.

  • Lista băncilor care își afișează cursul valutar pe site a fost extinsă, oferindu-vă acces rapid la informații actualizate despre ratele de schimb.

Chiar dacă nu am realizat un redesign complet al site-ului, aceste modificări au fost făcute pentru a îmbunătăți experiența voastră și pentru a vă oferi informații relevante și ușor de accesat.

Cine suntem acum

După cum deja v-am anunțat, Bancamea face acum parte din grupul Agrobiznes, care dezvoltă mai multe proiecte web în Moldova și România. Echipa noastră este dedicată să aducă informații financiare de calitate și soluții inovatoare utilizatorilor noștri.

„Preluarea platformei Bancamea de către Agrobiznes este un pas îndrăzneț pentru extinderea noastră în zona financiară. Suntem încântați să ducem acest proiect mai departe, oferind companiilor și utilizatorilor informații financiare relevante și soluții inovatoare. Ne dorim să facem platforma cât mai accesibilă și să oferim utilizatorilor exact ceea ce au nevoie: informații esențiale și soluții adaptate vremurilor actuale”, anunță Sergiu Jaman, fondatorul Agrobiznes.

Ce urmează

Avem planuri mari pentru Bancamea și suntem dedicați să facem portalul și mai util pentru voi. În perioada următoare, ne propunem să:

  • Adăugăm noi funcționalități care să vă ajute să luați decizii financiare informate.
  • Publicăm articole și analize financiare care să vă țină la curent cu cele mai recente tendințe din domeniu.
  • Creăm parteneriate cu instituții financiare pentru a vă oferi oferte și servicii exclusive.

Dacă aveți sugestii sau idei despre cum am putea face Bancamea și mai bun, nu ezitați să ne contactați. Suntem aici pentru voi!

Vă mulțumim că sunteți alături de noi!

Majoritatea băncilor din Chișinău și alte orașe anunță program special de lucru pe 14 octombrie

0

Cu ocazia Hramului orașului Chișinău, sărbătorit pe 14 octombrie, majoritatea băncilor din capitală au anunțat modificări în programul lor de lucru. Clienții sunt îndemnați să ia în considerare aceste schimbări și să-și planifice din timp operațiunile bancare.

Principalele aspecte de reținut:

  • Închideri temporare: Majoritatea sucursalelor și agențiilor bancare din Chișinău nu vor activa pe 14 octombrie. Acest lucru se aplică și pentru unele unități din alte orașe care sărbătoresc hramul localității, cum ar fi Florești, Briceni și Rezina.

  • Unități cu program special: Unele bănci vor menține deschise anumite sucursale sau agenții în această zi, dar cu un program de lucru redus. Clienții sunt sfătuiți să verifice programul exact al acestor unități înainte de a le vizita.

  • Servicii online disponibile: Toate aplicațiile de Internet Banking și Mobile Banking vor funcționa în regim normal, permițând clienților să efectueze tranzacții și operațiuni bancare de la distanță.

  • Program modificat în zilele adiacente: Unele bănci au anunțat și modificări ale programului în zilele premergătoare sau ulterioare datei de 14 octombrie. Este recomandat să verificați și aceste informații pentru o planificare eficientă.

Recomandări pentru clienți:

  • Planificați din timp: Dacă aveți nevoie să efectuați tranzacții sau plăți urgente, este bine să le realizați înainte de data de 14 octombrie sau să identificați unitățile bancare care vor fi deschise.

  • Utilizați serviciile online: Pentru confort și eficiență, folosiți aplicațiile de Internet Banking și Mobile Banking, care vă permit să gestionați conturile și să efectuați plăți fără a vă deplasa la bancă.

  • Verificați programul băncii dvs.: Pentru informații detaliate, vizitați site-urile oficiale ale băncilor sau contactați serviciul de relații cu clienții.

Pentru a vă planifica mai bine activitățile financiare, verificați programul detaliat al sucursalelor și serviciilor online pe site-ul băncii dvs.

Cum să iei un credit fără capcane: Motive, riscuri și sfaturi utile

0

Pentru a înțelege mai bine dacă merită să ne împrumutăm în anumite situații, trebuie să cântărim beneficiile și riscurile potențiale ale creditului și să ne evaluăm în mod critic capacitatea de rambursare.

În linii mari, putem spune că este rațional să luăm un credit dacă avem o capacitate bună de rambursare și dacă scopul cu care luăm creditul ne va aduce un venit mai mare în viitor. Așadar, ținem cont de:

Motivele raționale de a lua un credit:

  • Îmbunătățirea pe termen lung a calității vieții (de exemplu, procurarea unei locuințe);
  • Obținerea de profituri dintr-un proiect de afaceri care vor depăși costul creditului;
  • Dezvoltarea propriului capital uman (bunăoară, studii la universitate, certificări profesionale);
  • Refinanțarea creditului anterior în condiții mai avantajoase.

Motivele iraționale de a lua un credit:

  • Cumpărături din impuls sau cheltuieli excesive;
  • Investiții riscante în proiecte dubioase;
  • Achitarea datoriilor anterioare prin asumarea de angajamente noi și mai mari.

Examinarea condițiilor de creditare

Dacă am decis să luăm un credit, alegem o bancă la care ne vom adresa, înainte de a merge la o organizație de creditare nebancară (OCN). Băncile tind să ofere condiții mai avantajoase, deoarece modelul lor de business presupune mai puține riscuri. Banca va face mai multe verificări, procedurile vor dura mai mult decât la o OCN, însă în caz de acceptare rata dobânzii poate fi mai mică.

Unul dintre principalele criterii, pe baza căruia putem compara diferite oferte, este dobânda anuală efectivă (DAE). Acest indicator este mai informativ decât rata dobânzii simplă, deoarece include nu numai dobânda, ci și alte plăți pe care trebuie să le facă beneficiarul unui credit: dobânda nominală, comisioane (pentru examinarea cererii de credit, pentru debursarea creditului, pentru deschiderea și administrarea contului debitorului etc.), taxe suplimentare pentru diferite categorii de debitori, plăți obligatorii pentru servicii (evaluarea bunurilor gajate, notificări etc.).

Cu alte cuvinte, DAE reflectă costul total real al creditului. Aceasta, la fel ca rata dobânzii, se exprimă în procente pe an, iar organizația de credit este obligată să ne spună care este DAE și să o indice în materialele sale publicitare.

Atunci când comparăm DAE, este important să facem comparația între credite cu aceeași durată și aceeași sumă, deoarece mărimea creditului și perioada de rambursare influențează costul total al creditului.

Cu cât e mai mare suma creditului și mai lungă perioada de rambursare, cu atât mai scump ne va costa în total. E bine să optăm pentru cea mai mică sumă care ne-ar fi suficientă și pentru cea mai scurtă perioadă de timp în care putem să rambursăm creditul.

Rambursarea anticipată

Un alt aspect important este posibilitatea de rambursare anticipată a creditului în cazul în care, pe parcursul executării contractului de credit, ne cresc veniturile și apare posibilitatea de a rambursa creditul mai devreme, pentru a reduce costul lui total.

Conform legislației, consumatorul are dreptul, în orice moment, să-și stingă în totalitate sau parțial obligațiile de credit și să obțină o reducere a costului total al creditului.

Totodată, creditorul are dreptul să stabilească pentru aceasta un comision (cu anumite condiții și în anumite limite, stabilite de legislație). Este preferabil să fie posibilă rambursarea anticipată anume a principalului (nu a creditului cu tot cu dobândă), pentru că rambursarea anticipată a principalului trebuie să ducă la scăderea dobânzii lunare care se calculează din principalul rămas.

Acest articol face parte dintr-o serie de materiale informative realizate de Banca Națională a Moldovei în colaborare cu Centrul Analitic Independent „Expert-Grup”, în cadrul Campaniei Naționale de Educație Financiară, sprijinită de USAID (MISRA). Scopul campaniei este de a oferi consumatorilor de orice vârstă informații accesibile și recomandări practice pentru a naviga cu încredere în mediul financiar, evitând riscurile și luând decizii informate.
Rezervele valutare ale BNM au crescut cu 88 de mln USD – un nou nivel istoric atins

0

Rezervele valutare ale Băncii Naționale a Moldovei (BNM) au crescut în septembrie cu 88,04 milioane de dolari, depășind la începutul lunii octombrie 5,681 miliarde de dolari, un nivel record în istoria băncii. Potrivit serviciului de presă al BNM, citat de Infotag, de la începutul anului 2024, rezervele valutare au crescut cu 228,7 milioane de dolari.

Principalele motive ale creșterii rezervelor:

  • Sprijin bugetar în valoare de 22,32 milioane de dolari (echivalentul a 20 milioane de euro) acordat Ministerului Finanțelor de către Agenția Franceză de Dezvoltare.
  • Venituri din gestionarea rezervelor valutare: 18,09 milioane de dolari.
  • Venituri nete din rezervele valutare obligatorii ale băncilor: 16,04 milioane de dolari.
  • Creșterea cursului de schimb al monedelor care constituie rezerve valutare față de dolarul american: 14,71 milioane de dolari.
  • Reevaluarea titlurilor din portofoliul de investiții: 12,74 milioane de dolari.
  • Procesarea împrumuturilor în favoarea Ministerului Finanțelor pentru proiecte de investiții: 6,85 milioane de dolari.

Factori negativi care au afectat rezervele:

  • Plăți legate de serviciul datoriei publice externe: 16,85 milioane de dolari.
  • Plăți efectuate de Ministerul Finanțelor: 2,88 milioane de dolari.

Referință INFOTAG:

  • Decembrie 2023: rezervele BNM erau de 5,453 miliarde de dolari.
  • Decembrie 2022: 4,474 miliarde de dolari.
  • Decembrie 2021: 3,901 miliarde de dolari.
  • Decembrie 2020: 3,783 miliarde de dolari.

10 lucruri care îți pot afecta istoricul de credit la bancă

0

Istoricul de credit este un instrument esențial pe care instituțiile financiare îl utilizează pentru a evalua capacitatea de plată și seriozitatea unui solicitant de credit. Un istoric de credit negativ poate limita accesul la credite viitoare sau poate duce la condiții mai puțin favorabile. În acest articol, vom explora principalii factori care pot afecta negativ istoricul de credit și cum puteți evita aceste capcane.

1. Întârzieri în plata ratelor

Neplata la timp a ratelor pentru credite sau împrumuturi este una dintre cele mai comune cauze ale unui istoric de credit negativ. Chiar și o singură întârziere poate fi raportată birourilor de credit și poate afecta scorul de credit.

2. Datorii restante la furnizorii de servicii

Neplata facturilor la utilități (apă, electricitate, gaz), servicii de telecomunicații sau alte abonamente poate duce la raportarea către birourile de credit. Aceste datorii, deși par minore, pot avea un impact semnificativ asupra istoricului de credit.

3. Depășirea limitelor cardului de credit

Utilizarea excesivă a limitelor de credit disponibile, în special dacă soldul este aproape de maxim, poate semnala creditorilor că sunteți supraîndatorat, afectând astfel scorul de credit.

4. Solicitări frecvente de credite

Aplicațiile multiple pentru credite într-o perioadă scurtă de timp pot indica un risc crescut pentru creditori. Fiecare cerere generează o interogare în raportul de credit, iar un număr mare de interogări poate reduce scorul.

5. Nerespectarea obligațiilor legale

Neplata pensiei alimentare sau a altor obligații legale poate fi raportată și poate afecta negativ istoricul de credit. Aceste datorii reflectă seriozitatea cu care o persoană își respectă angajamentele financiare și legale.

6. Intrarea în incapacitate de plată sau faliment personal

Declarația de faliment sau intrarea în incapacitate de plată reprezintă semnale majore de alarmă pentru creditori și pot rămâne în istoricul de credit pentru mulți ani, limitând accesul la finanțare în viitor.

7. Judecăți și popriri pe salariu

Datoriile care ajung în instanță și rezultă în hotărâri judecătorești sau popriri pe salariu sunt raportate birourilor de credit și afectează grav istoricul de credit.

8. Închiderea conturilor cu solduri restante

Închiderea unui cont de credit fără a achita soldul restant poate duce la acțiuni de recuperare a creanțelor și la raportarea negativă în istoricul de credit.

9. Fraudă sau activități suspecte

Orice activitate frauduloasă sau suspectă legată de conturile financiare poate duce la penalități severe și la deteriorarea istoricului de credit. Este important să monitorizați conturile pentru a detecta și raporta prompt orice activitate neautorizată.

10. Lipsa istoricului de credit

Paradoxal, lipsa unui istoric de credit poate fi un dezavantaj. Fără un istoric, creditorii nu pot evalua comportamentul financiar, ceea ce poate duce la refuzul acordării unui credit sau la condiții mai puțin favorabile.

Cum să evitați deteriorarea istoricului de credit

  • Plătiți facturile la timp: Stabiliți notificări sau debite directe pentru a vă asigura că nu ratați nicio plată.
  • Gestionați-vă responsabil creditele: Evitați să vă supraîndatorați și mențineți un echilibru sănătos între datorii și venituri.
  • Monitorizați-vă raportul de credit: Verificați periodic raportul de credit pentru a identifica și corecta eventuale erori sau activități frauduloase.
  • Comunicați cu creditorii: Dacă întâmpinați dificultăți financiare, discutați cu creditorii pentru a găsi soluții, cum ar fi restructurarea sau reeșalonarea datoriilor.
  • Evitați solicitările inutile de credit: Aplicați pentru noi credite doar atunci când este necesar și fiți selectivi în privința creditorilor.

Pentru a avea acces mai ușor la credite și alte servicii financiare, este important să menținem un istoric de credit sănătos. Înțelegând ce poate afecta negativ scorul de credit și adoptând obiceiuri financiare responsabile, putem evita problemele obișnuite și ne putem asigura o stabilitate financiară de durată.

Revolut vrea să lanseze sucursala locală din România în decembrie

Revolut vrea să lanseze o sucursală în România în luna decembrie a acestui an, după ce anul trecut anunţa lansarea în primul trimestru din 2024, conform informaţiilor prezentate luni, în cadrul unei conferinţe, de reprezentanţii băncii. Gabriela Simion, general manager sucursala Revolut România, a declarat că întârzierea nu a avut legătură cu probleme întâmpinate pe piaţa locală, relatează Agerpres.

„Din 2021 am început să oferim clienţilor români IBAN-uri locale în cadrul unui parteneriat cu o entitate bancară locală. Un an mai târziu, am iniţiat demersurile de reglementare pentru înfiinţarea unei sucursale locale în România, fiind înregistrată în registrul „Sucursale ale instituţiilor de
credit din alte state membre”, la Banca Naţională a României”, a precizat Gabriela Simion, General Manager Revolut Bank UAB Sucursala România.

De asemenea, Antoine Le Nel, chief growth & marketing officer, partener şi membru al Comitetului Executiv Revolut, a explicat că banca are intenţia de a deschide o sucursală în cadrul pieţelor în care operează.

El a precizat că deschiderea unei sucursale în România nu va însemna prezenţa fizică pe piaţa locală, cel puţin în viitorul apropiat.

„Actuala structură a portofoliului nostru ne permite să avem un business solid şi profitabil, indiferent de contextul macro-economic. Avem atât produse specific bancare, cât şi produse de lifestyle, investiţii, criptomonede, toate în acelaşi loc, în aceeaşi aplicaţie. Şi asta ne permite ca, indiferent de nivelul dobânzii sau de evoluţia pieţei în general, să continuăm să creştem”, a declarat Antoine Le Nel, Chief Growth and Marketing Officer.

Acesta a adăugat că, acum, modelul de business al Revolut, care este unul axat pe produse scalabile la nivel global, a trecut într-o nouă etapă – cea a consolidării operaţiunilor şi a localizării produselor, pe măsură că baza clienţi creşte.

„În consecinţă, avem planuri mari în continuare în România. Planurile noastre sunt să continuăm să creştem în această piaţă, unde clienţii ne privesc cu multă simpatie şi încredere, şi să devenim principalul cont bancar pentru milioane de utilizatori. Vrem să fim prima opţiune de digital banking pentru clienţii români şi să răspundem nevoilor financiare, indiferent de etapa de viaţă în care se află”, a declarat Antoine Le Nel.

Potrivit acestuia, dacă la sfârşitul anului trecut, compania avea 38 de milioane de clienţi, creşterea susţinută din 2024 va duce compania la peste 50 de milioane de clienţi până la finalul anului.

„Am deschis sucursale în Irlanda, Franţa, Spania, Olanda, zilele trecute a devenit operaţională sucursala locală din Germania şi cea din România va fi funcţională până la final de an. Aceasta este următoarea provocare pentru noi – să rămânem globali, devenind relevanţi din perspectiva nevoilor clienţilor locali. Pe termen lung, ne propunem să continuăm să ne extindem operaţiunile, dar şi să devenim cât mai locali posibil, să fim prima opţiune de cont bancar principal, care integrează toate serviciile financiare de care clienţii au nevoie: plăţi, credite, economii, investiţii, debit direct, conturi pentru copii etc.”, a adăugat el.

La rândul său, Mariia Lukash, Head of Growth regiunea CEE, a explicat că transformările din perioada următoare vor da mai mult avânt şi produselor destinate clienţilor din zona de business (întreprinderi, antreprenori).

„În 2024, România a fost una dintre pieţele noastre principale, cu cea mai mare creştere a bazei de clienţi Revolut Business. Am adăugat, în medie, peste 1.000 de clienţi noi Revolut Business pe lună. De când am început să oferim servicii companiilor şi firmelor de pe piaţa locală, clienţii B2B au efectuat tranzacţii de peste 5,8 miliarde de euro pe piaţa locală şi procesăm lunar tranzacţii de peste 345 milioane de euro pentru clienţii Revolut Business, din diverse industrii (consultanţă, turism, e-commerce, IT, marketing şi publicitate). Volumul total al tranzacţiilor acceptate de clienţii noştri B2B s-a multiplicat de 5 ori pe parcursul ultimelor 12 luni complete. Suntem convinşi că şi în această verticală vom continua să creştem, pe măsură ce vom aduce tot mai multe soluţii de acquiring şi modalităţi de încasare de plăţi, iar sucursala locală va ajuta şi din acest punct de vedere”, a mai spus aceasta.

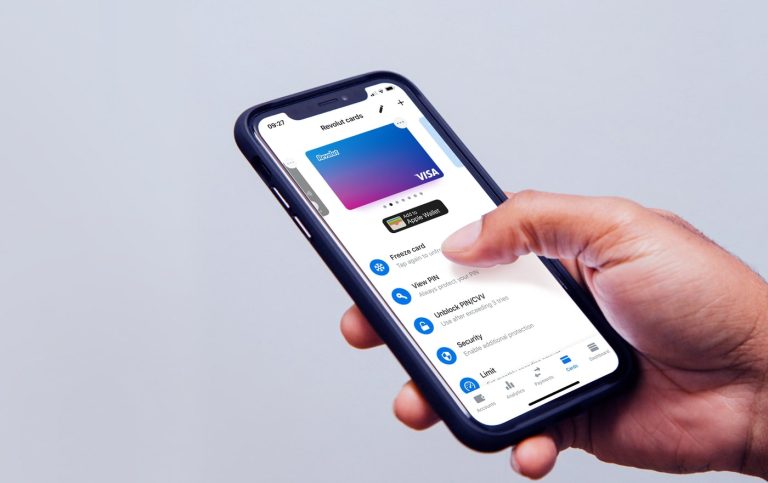
De altfel, banca a anunţat recent ca a început implementarea progresivă a IBAN-ului local românesc, care va fi furnizat, din ultimul trimestru al anului, de către sucursala din România a băncii.

„Toate conturile Revolut din România vor migra de la IBAN-urile puse la dispoziţie de un partener local la IBAN-urile oferite de sucursala locală Revolut. Migrarea se va realiza etapizat, până la sfârşitul anului, şi va permite companiei să răspundă nevoilor specifice ale clienţilor locali”, se arăta într-un comunicat al băncii.

Cum îți poți recupera datoriile de la prieteni rapid cu MIA Plăți Instant

0

Dacă ai împrumutat bani unui prieten și vrei să-ți recuperezi datoria fără bătăi de cap, există o soluție simplă pentru tine. Funcționalitatea MIA Plăți Instant devine din ce în ce mai populară printre utilizatori, datorită procesului său rapid și eficient de solicitare a plăților.

Procesul este extrem de simplu: deschizi aplicația băncii tale pe telefonul mobil și cauți opțiunea MIA Plăți Instant. Apoi creezi o solicitare de plată, introduci numărul de telefon al prietenului și suma dorită.

Dacă vrei, poți adăuga și un comentariu pentru a personaliza cererea. După ce apeși butonul Solicită, tot ce trebuie să faci este să aștepți câteva secunde pentru ca transferul să fie finalizat.

Acest „truc” s-a dovedit extrem de eficient pentru utilizatori, eliminând nevoia de conversații incomode sau amânări nejustificate. MIA Plăți Instant devine astfel un instrument practic pentru gestionarea rapidă a datoriilor personale.

Cu MIA, ai siguranța că banii îți vor fi returnați fără stres și complicații, direct în contul tău. Încearcă și tu această funcționalitate și bucură-te de o gestionare modernă și eficientă a finanțelor!

BNM planifică extinderea utilizării inteligenței artificiale în domenii-cheie esențiale

0

Banca Națională a Moldovei (BNM) a anunțat extinderea utilizării inteligenței artificiale (AI) în mai multe domenii-cheie, inclusiv supravegherea financiară, detectarea fraudelor și combaterea spălării banilor (AML). Această decizie face parte din strategia BNM de a îmbunătăți eficiența proceselor operaționale și de a sprijini stabilitatea financiară a țării.

Anunțul a fost făcut de Guvernatoarea BNM, Anca Dragu, în cadrul unui seminar internațional pe teme de stabilitate financiară, organizat de Banca Națională a României la Sinaia. „Scopul nostru este să integrăm AI în operațiunile BNM pentru a optimiza procesele și a sprijini luarea deciziilor, fără a compromite securitatea datelor sau stabilitatea financiară,” a declarat Anca Dragu.

BNM folosește deja AI pentru procesarea documentelor prin recunoașterea optică a caracterelor, clasificarea automată a informațiilor și implementarea unui asistent digital de reglementare și conformitate. Guvernatoarea BNM a subliniat că instituția intenționează să extindă aceste tehnologii în alte domenii, cum ar fi analiza automată a rapoartelor financiare și identificarea riscurilor.

În plus, BNM va integra AI în automatizarea proceselor de raportare, contribuind astfel la o mai mare acuratețe și consecvență în reglementare, precum și la modelarea interconexiunilor complexe din sistemul financiar. „Aceste tehnologii vor juca un rol esențial în protejarea sistemului bancar împotriva amenințărilor cibernetice și a activităților frauduloase,” a adăugat Dragu.

Această inițiativă face parte din eforturile continue ale BNM de a moderniza sectorul financiar și de a menține un sistem bancar sigur și transparent în Republica Moldova.