Acasă Blog Pagina 274

Cum economisești mai mult la plata creditului: cu rate egale sau descrescătoare

0

Atunci când contractați un credit, este esențial să înțelegeți modul în care îl veți rambursa. Două dintre cele mai comune metode de plată sunt metoda anuitară (rate egale) și metoda la soldul scadent (rate descrescătoare). Deși ambele vă ajută să vă achitați datoria, există diferențe semnificative între ele, care pot afecta suma totală pe care o veți plăti băncii.

Acest articol își propune să explice, într-un mod simplu și accesibil, diferențele dintre cele două metode și de ce metoda anuitară poate fi mai costisitoare în termeni de dobândă totală plătită.

Ce înseamnă metoda anuitară?

Metoda anuitară presupune plata unor rate lunare egale pe toată durata creditului. Fiecare rată include atât o parte din principal (suma împrumutată), cât și dobânda aferentă.

  • Cum funcționează? În primele luni, o proporție mai mare din rată este alocată dobânzii, iar partea din principal este mai mică. Pe măsură ce avansați în rambursare, partea din principal crește, iar dobânda scade.
  • Avantaje:
    • Rate lunare fixe, ușor de planificat în buget.
    • Simplifică gestionarea finanțelor personale.
  • Dezavantaje:
    • Dobânda totală plătită este mai mare.
    • În primele luni, principalul scade lent.

Ce înseamnă metoda la soldul scadent?

Metoda la soldul scadent, cunoscută și ca metoda ratelor descrescătoare, implică plăți lunare care scad în timp.

  • Cum funcționează? Suma principală este împărțită în părți egale pe durata creditului. Dobânda este calculată lunar, în funcție de soldul rămas.
  • Avantaje:
    • Dobânda totală plătită este mai mică.
    • Principalul scade mai rapid.
  • Dezavantaje:
    • Ratele inițiale sunt mai mari, ceea ce poate fi o povară financiară.
    • Planificarea bugetară poate fi mai complexă din cauza fluctuațiilor ratelor.

Comparație practică

Pentru a ilustra diferențele, să luăm un exemplu:

  • Suma creditului: 500.000 MDL
  • Perioada creditului: 10 ani (120 luni)
  • Dobânda anuală: 10%

1. Metoda anuitară

  • Rată lunară fixă: Aproximativ 6.608 MDL
  • Dobânda totală plătită pe 10 ani: Aproximativ 292.960 MDL
  • Suma totală de plată către bancă: Aproximativ 792.960 MDL

Explicație simplificată:

  • Plătiți aceeași sumă în fiecare lună timp de 10 ani.
  • La început, plătiți mai mult dobândă și mai puțin din principal.
  • Dobânda totală plătită este mai mare decât în cealaltă metodă.

2. Metoda la soldul scadent

  • Prima rată lunară: Aproximativ 8.333 MDL
  • Ultima rată lunară: Aproximativ 4.174 MDL
  • Dobânda totală plătită pe 10 ani: Aproximativ 250.000 MDL
  • Suma totală de plată către bancă: Aproximativ 750.000 MDL

Explicație simplificată:

  • Plățile lunare încep mai mari și scad treptat pe măsură ce rambursați principalul.
  • În fiecare lună, plătiți aceeași sumă din principal (aproximativ 4.166 MDL), iar dobânda scade deoarece se aplică la un sold rămas mai mic.
  • Dobânda totală plătită este mai mică decât în metoda anuitară.

Diferența în dobânda totală:

  • Prin metoda la soldul scadent, economisiți aproximativ 42.960 MDL în dobândă pe parcursul a 10 ani.
  • Aceasta reprezintă o economie de circa 14% din dobânda totală pe care ați plăti-o în metoda anuitară.

De ce metoda anuitară este mai costisitoare?

  • Dobândă mai mare la început: Deoarece plătiți aceeași rată lunară, dar principalul scade mai lent, dobânda calculată pe soldul restant rămâne mai mare pentru o perioadă mai lungă.
  • Amortizarea principalului: În metoda la soldul scadent, principalul se reduce mai rapid, ceea ce duce la o scădere mai accelerată a dobânzii lunare.

Cum să alegeți metoda potrivită?

  1. Analizați capacitatea financiară:

    • Metoda anuitară: Potrivită dacă aveți nevoie de rate lunare fixe și mai mici la început. Este mai ușor de integrat în bugetul lunar.
    • Metoda la soldul scadent: Ideală dacă puteți suporta rate mai mari la început, deoarece veți plăti mai puțină dobândă pe termen lung.
  2. Planificați pe termen lung:

    • Luați în considerare stabilitatea veniturilor și eventualele schimbări financiare viitoare.
    • Gândiți-vă la alte angajamente financiare pe care le aveți sau le veți avea.
  3. Consultați un specialist:

    • Discutați cu un consilier financiar sau cu reprezentantul băncii pentru a înțelege pe deplin implicațiile fiecărei metode.
    • Întrebați despre posibilitatea de a face rambursări anticipate și despre eventualele comisioane.

Înțelegerea diferențelor dintre metodele de rambursare a creditelor vă poate ajuta să economisiți sume semnificative de bani. Deși metoda anuitară oferă rate fixe și predictibilitate, aceasta poate fi mai costisitoare în termeni de dobândă totală plătită. Pe de altă parte, metoda la soldul scadent vă poate reduce costurile totale, dar necesită o capacitate financiară mai mare la început.

Sfaturi finale:

  • Faceți calculele: Utilizați un calculator de credite sau solicitați băncii un plan de rambursare pentru ambele metode.
  • Negociați cu banca: Unele bănci pot oferi flexibilitate în alegerea metodei de rambursare și în stabilirea condițiilor.
  • Fiți informați: Citiți cu atenție contractul de credit și întrebați despre orice nelămurire înainte de a semna.
Plăți digitale rapide în peste 800 de sate din Moldova, cu MIA și RunPay

0

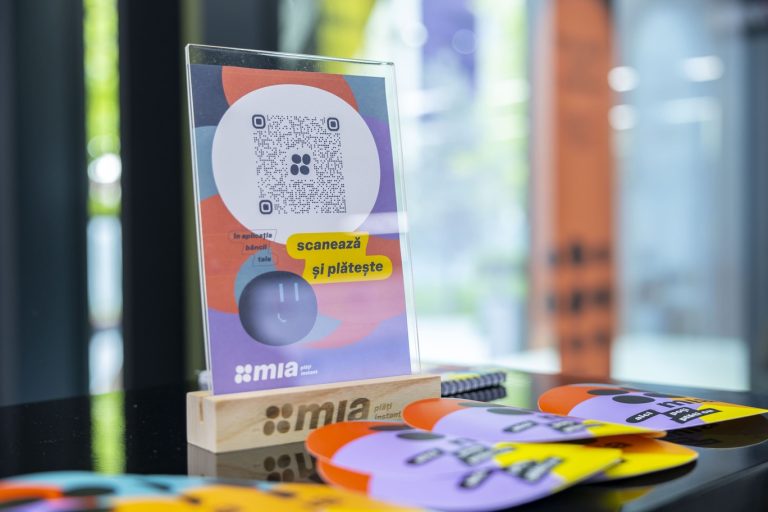
Locuitorii din peste 800 de sate din Moldova pot acum să achiziționeze produse din magazinele locale folosind aplicația financiară MIA direct de pe telefonul mobil. Această soluție digitală, dezvoltată de RunPay cu sprijinul USAID MISRA, permite sătenilor să plătească instantaneu folosind coduri QR, simplificând astfel plățile de zi cu zi.

Pentru a face acest lucru posibil, magazinele din sate au fost dotate cu terminale electronice care acceptă plăți pentru produse, facturi comunale și alte servicii. Sistemul aduce beneficii atât clienților, cât și comercianților, permițând comisioane reduse la plăți și acces rapid la fonduri.

Angela Popa, proprietara unui magazin mixt din Ciripcău, raionul Florești, consideră că aceste soluții sunt esențiale pentru comunitățile rurale: „Deși sistemul MIA e disponibil de doar câteva săptămâni, îl văd deja ca pe o soluție de viitor. Sătenii nu mai trebuie să depindă de numerar sau de bănci aflate departe de localitate.”

Eugen Ghiletchi de la MISRA a remarcat că utilizarea aplicațiilor financiare mobile în mediul rural este mai scăzută, estimările arătând că doar 20% dintre locuitorii din sate folosesc astfel de soluții. „Soluțiile digitale sunt cheia incluziunii financiare și sperăm să aducem mai mulți oameni din sate în acest ecosistem modern”, spune el.

Cu aplicația MIA, sătenii pot achita produse, facturi și pot retrage numerar direct din cont. Colaborarea USAID MISRA cu companii ca Paynet, QSystems și RunPay asigură extinderea soluțiilor financiare moderne pentru toți deținătorii de conturi, fie bancare, fie nebancare, în toată Moldova.

Victoriabank primește 10 mln EUR de la GGF pentru susținerea proiectelor verzi în Moldova

0

Victoriabank, a treia cea mai mare bancă din Moldova, a încheiat un parteneriat cu Fondul Green for Growth (GGF), devenind prima bancă locală care accesează o finanțare de 10 milioane EUR, echivalent în MDL. Acest împrumut, aliniat standardelor Basel III, este destinat sprijinirii antreprenorilor care investesc în eficiență energetică, energie regenerabilă și măsuri de reziliență climatică.

Acordul cu GGF va contribui la întărirea bazei de capital a Victoriabank, permițând astfel o extindere a capacității de creditare pentru întreprinderile locale. Banca se angajează să ofere credite pentru proiecte care reduc consumul de energie, scad emisiile de carbon și contribuie la dezvoltarea durabilă a economiei Moldovei.

„Finanțarea de 10 milioane EUR ne va ajuta să sprijinim antreprenorii locali în implementarea de proiecte verzi cu impact pozitiv, susținând atât creșterea economică, cât și responsabilitatea față de mediu,” a declarat Levon Khanikyan, CEO Victoriabank. „Acest parteneriat cu GGF marchează un pas important în strategia noastră de sustenabilitate și reprezintă un angajament concret pentru un viitor mai verde în Moldova.”

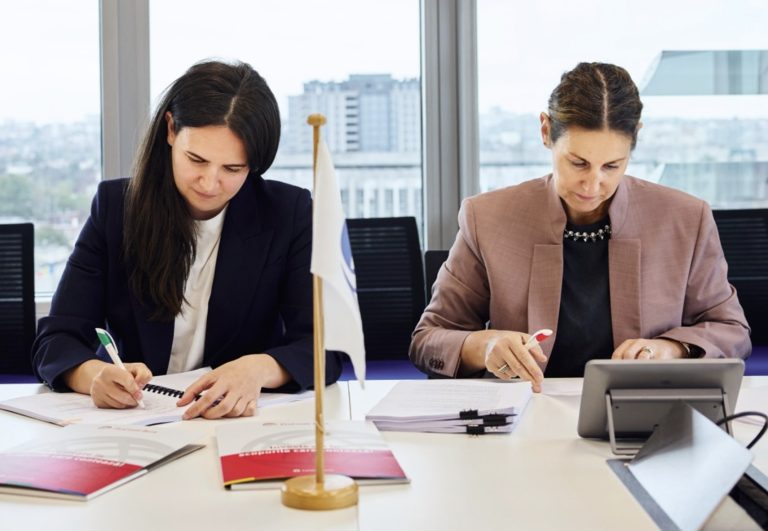
Simon Gupta, președintele Consiliului de Administrație al GGF, prezent la semnarea acordului în Chișinău, a adăugat: „Este o bucurie să fiu la Chișinău pentru a sărbători acest parteneriat strategic cu Victoriabank. Această investiție nu doar că extinde portofoliul Fondului la 1 miliard EUR, dar va stimula adoptarea soluțiilor energetice eficiente, esențiale pentru independența energetică și dezvoltarea durabilă a Moldovei.”

Borislav Kostadinov, directorul GGF din cadrul Finance in Motion, a subliniat: „Parteneriatul nostru cu Victoriabank reflectă angajamentul de a stimula dezvoltarea economică durabilă în Moldova. Prin serviciile noastre de consultanță, ajutăm instituțiile financiare să ofere resurse pentru investiții verzi, promovând o tranziție pe termen lung către un viitor mai sustenabil.”

Despre GGF:
Fondul Green for Growth sprijină eficiența energetică și energia regenerabilă în Europa de Sud-Est, Caucaz, Orientul Mijlociu și Africa de Nord, oferind refinanțare instituțiilor financiare locale pentru a facilita accesul la soluții energetice durabile.

Despre Finance in Motion:
Finance in Motion este un manager global de active cu impact, dedicat dezvoltării durabile în piețele emergente, gestionând fonduri de investiții care promovează tranziția către un viitor mai verde și sustenabil.

CNPF anunță o creștere alarmantă a fraudelor telefonice bancare

0

Comisia Națională a Pieței Financiare (CNPF) informează că a înregistrat un număr tot mai mare de petiții privind fraudele bancare, semnalând o intensificare a apelurilor telefonice suspecte primite de cetățeni.

Potrivit CNPF, persoanele apelate sunt contactate de indivizi necunoscuți care se prezintă fals drept angajați ai băncilor și pretind că oferă suport în legătură cu o extragere frauduloasă de bani din conturile lor. În realitate, scopul escrocilor este de a obține datele bancare confidențiale pentru a sustrage sumele disponibile de pe card.

Avertismente importante pentru consumatori

CNPF subliniază că niciun angajat al băncii nu va solicita vreodată următoarele informații confidențiale:

  • Numărul complet al cardului (16 cifre);
  • Data expirării cardului;
  • Codul CVV2/CVC2 de pe spatele cardului;
  • Codul PIN utilizat la bancomat;
  • Parolele de acces la contul online;
  • Codurile de unică folosință (OTP) primite prin SMS.

Recomandări pentru protecția împotriva fraudelor

Pentru a evita să deveniți victima unor astfel de fraude, CNPF recomandă consumatorilor să fie vigilenți și să adopte următoarele măsuri de siguranță:

  1. Nu divulgați informații confidențiale nimănui, nici măcar persoanelor care pretind că sunt de la bancă.
  2. În cazul unui apel suspect, închideți și contactați direct banca folosind numărul oficial afișat pe site sau pe card.
  3. Nu accesați link-uri suspecte primite prin SMS sau e-mail, chiar dacă par a fi de la bancă.
  4. Activați serviciul de SMS-notificări pentru a monitoriza tranzacțiile în timp real.
  5. Limitați operațiunile cu cardul pentru a reduce riscul de pierderi mari în caz de fraudă.
  6. Raportați imediat orice activitate suspectă către bancă și solicitați blocarea cardului.

CNPF reiterează că băncile investesc constant în sisteme de securitate pentru protecția clienților, dar consumatorii trebuie să fie conștienți de riscuri și să ia măsuri de precauție.

Pentru clarificări suplimentare sau pentru a raporta încălcări ale drepturilor consumatorului, cetățenii pot apela la Telefonul Consumatorului CNPF la numărul 022 85 95 95.

VB24 Cash In PJ: Cum depui bani în contul firmei. Ghid pas cu pas și locațiile disponibile

0

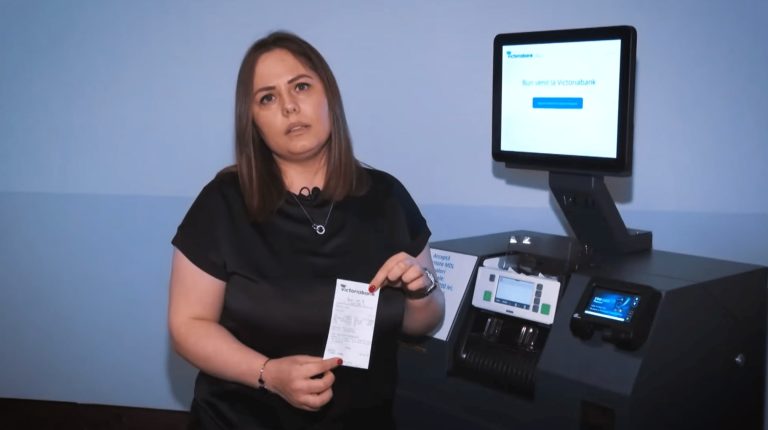
Echipamentul VB24 Cash In PJ oferă o modalitate convenabilă de a depune numerar în conturi bancare, disponibilă non-stop în mai multe locații. Permite alimentarea rapidă și securizată a conturilor, fără a mai fi necesară prezența la ghișeu.

Depunerile se fac exclusiv în lei moldovenești, cu bancnote de 50 MDL sau mai mari, fără limite tranzacționale. La finalul fiecărei depuneri, este eliberată o chitanță cu detaliile tranzacției, garantând transparența operațiunii.

Iată mai jos, pas cu pas, cum poți utiliza echipamentul VB24 Cash In PJ pentru a efectua depuneri de numerar:

Pasul 1: Selectează opțiunea „Depune numerar în contul companiei”

  • Alege această opțiune de pe ecranul principal al echipamentului.

Pasul 2: Autentifică-te cu un card activ Victoriabank

  • Utilizează un card contactless sau fizic, emis de Victoriabank, pentru persoane juridice sau fizice.
    • Important: Cardul trebuie să aibă un sold minim de 1 leu, iar autentificarea nu se poate face prin Google Pay sau Apple Pay.

Pasul 3: Introdu PIN-ul cardului

  • După aplicarea cardului, introdu codul PIN pentru a continua.

Pasul 4: Adaugă un IBAN nou sau selectează unul existent

  • Poți adăuga un IBAN nou sau selecta un IBAN deja introdus anterior.
    • Notă: IBAN-ul trebuie să fie în MDL și să aparțină Victoriabank.

Pasul 5: Selectează sursa fondurilor

  • Alege simbolul corespunzător sursei fondurilor:
    • Simbol 01: Încasări din comercializarea mărfurilor de consum.
    • Simbol 02: Încasări din servicii de transport.
    • Simbol 03: Plăți pentru chirie și servicii comunale.
    • Simbol 04: Încasări din activități de divertisment.
    • Simbol 05: Alte servicii prestate.

Pasul 6: Confirmă informațiile introduse

  • Verifică corectitudinea informațiilor afișate pe ecran, apoi confirmă pentru a continua.

Pasul 7: Introdu bancnotele

  • Depune bancnotele în fanta de numărare.
    • Acceptă doar bancnote în MDL de 50, 100, 200, 500 și 1000 de lei.
    • Se pot depune maxim 200 de bancnote simultan.

Pasul 8: Finalizează depunerea

  • Dacă toate informațiile sunt corecte, apasă butonul „Finalizare”. Fondurile vor fi procesate instant și înregistrate în contul companiei.

Pasul 9: Obține chitanța

  • La final, vei primi o chitanță cu toate detaliile tranzacției, ca dovadă a depunerii.

Locațiile echipamentelor VB24 Cash In PJ

Echipamentul este disponibil în următoarele sucursale Victoriabank:

  • Sucursala 3: Str. 31 August 1989, 141 (Luni – Vineri, 8:45 – 16:30)
  • Sucursala 17: Str. 31 August 1989, 64 (24/7)
  • Agenția 38 – Sucursala 26: Str. Constantin Tănase, 6 (24/7)
  • Agenția 16 – Sucursala 11: Str. Arborilor, 21 (Luni – Duminică, 10:00 – 22:00)
  • Agenția Aleco Russo: Bd. Moscova, 2 (24/7)
  • Sucursala 14: Bd. Mircea cel Bătrân, 14 (24/7)
  • Agenția Budapesta: Bd. Dacia, 14/1 (Luni – Vineri, 8:45 – 16:30)
  • Sucursala 20: Str. Alba Iulia, 79 (Luni – Vineri, 8:45 – 16:30)
  • Sucursala 1: Str. A. Pușkin, 18, Bălți (Luni – Vineri, 8:30 – 16:15)

Băncile din Europa, sub presiunea investitorilor pentru a creşte în continuare câştigurile

Cele mai mari bănci europene sunt mai viabile decât în orice moment de după criza financiară globală din 2008-2009, dar investitorii vor asigurări că pot avea încredere în generarea de câştiguri pe termen lung, în condiţiile scăderii dobânzilor, transmite Reuters, citat de Agerpres.

Anul acesta, acţiunile băncilor au crescut în general cu două cifre, pe fondul programelor de răscumpărare de acţiuni, care au fost posibile după ani de acumulare de capital, restructurări, reduceri de costuri şi o politică de sprijin din partea băncii centrale, ceea ce a majorat profiturile lor.

Deutsche Bank, Lloyds şi Barclays vor prezenta săptămâna aceasta rezultatele financiare din trimestrul trei din 2024, în timp ce UBS şi HSBC sunt printre cele care le vor raporta săptămâna viitoare. Cifrele ar urma să arate continuarea profitabilităţii, activitatea de investiţii bancare robustă compensând presiunile asupra marjelor de profit şi cererea slabă pentru credite în rândul consumatorilor şi companiilor.

Dar investitorii vor mai mult. Pe lângă dovezi privind rezilienţa calităţii activelor, ei caută strategii mai accentuate, reduceri de costuri şi performanţe peste aşteptări, în pofida creşterii reduse a economiei globale.

Tranzacţiile au fost principalul subiect analizat de Consiliile de Administraţie ale băncilor în ultimele trei luni. BNP Paribas a achiziţionat AXA Investment Managers, iar UniCredit şi-a majorat participaţia deţinută la grupul german Commerzbank, sporind aşteptările unei consolidări transfrontaliere.

„Estimările sugerează că ar putea fi expuse pericolului venituri nete din dobânzi de 600 miliarde de euro, în primul semestru din 2025 dacă Banca Centrală Europeană reduce dobânzile în linie cu previziunile”, a apreciat Filippo Maria Alloatti, director în cadrul Credit at Federated Hermes.

Vânzările participaţiilor deţinute de guverne în bănci, achiziţionate în timpul crizei financiare, au înlăturat unul dintre obstacolele în calea finalizării tranzacţiilor, deşi rămân altele, se arată într-un raport al agenţiei de evaluare financiară Scope Ratings.

Philippe Bodereau, director în cadrul PIMCO, susţine că băncile europene fac parte din două categorii: cele care au potenţial să urmeze exemplul celor din SUA în privinţa unei rentabilităţi a capitalurilor proprii de peste 10%, şi cele care nu trec de acest prag.

UBS şi Barclays ar urma să raporteze în trimestrul trei din 2024 o redresare a veniturilor din investiţii bancare, domeniu în care rivalele americane JP Morgan, Morgan Stanleyşi Goldman Sachs au depăşit aşteptările.

Ca şi în cazul băncilor din SUA, cele din Europa nu ar urma să arate o deteriorare semnificativă a calităţii activelor, iar temerile s-au atenuat în legătură cu efectele asupra capitalului în urma problemelor din sectorul imobiliar comercial, se arată într-un raport al agenţiei de evaluare financiară Moody’s.

Evoluția banilor: de la barter la plăți digitale și cum acestea transformă economia modernă

0

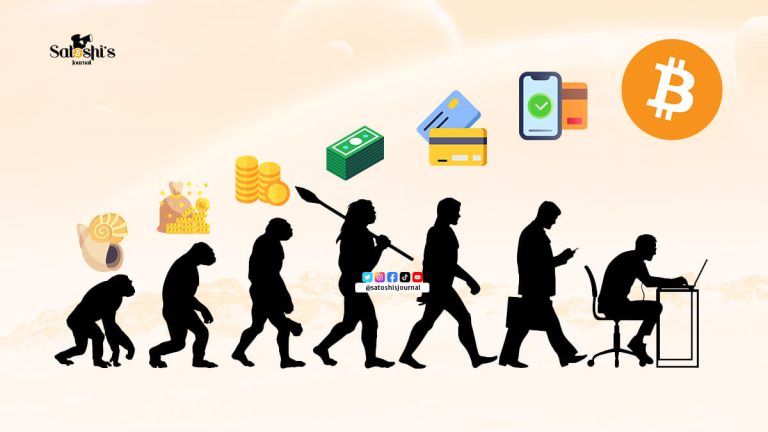
Evoluția banilor a fost marcată de mai multe etape și revoluții care au facilitat procesele de schimb și au contribuit la dezvoltarea economiilor. Trecerea de la sistemul de troc la utilizarea monedelor metalice a permis oamenilor să facă schimburi mai eficiente și mai flexibile. Apariția bancnotelor emise de autoritățile centrale a reprezentat o altă revoluție, deoarece a sporit încrederea în sistemul monetar și a înlesnit comerțul.

Evoluția tehnologică a dus la apariția plăților electronice, care permit schimburile de bani într-un mod rapid, comod și sigur. Această evoluție continuă să schimbe modul în care oamenii gestionează și utilizează banii, stimulând inovațiile și transformările în sistemul financiar și cel economic.

Ce este o plată fără numerar

Plățile fără numerar reprezintă orice tip de plată care nu implică utilizarea bancnotelor sau monedelor în formă fizică. Acestea sunt plăți electronice sau digitale pe care le realizăm utilizând instrumente de plată precum:

  • Cardul de plată: Unul dintre cele mai populare și comode instrumente de plată fără numerar. Poate fi obținut odată cu deschiderea unui cont de plăți și utilizat atât în țară, cât și în străinătate, la bancomate, magazine sau pentru cumpărături online.

  • Transferul de credit: Permite efectuarea schimbului de bani dintr-un cont de plată în altul fără a folosi bancnote sau monede. Acest lucru se poate face rapid și ușor prin intermediul telefonului, calculatorului sau al unei aplicații bancare.

  • Debitarea directă: O modalitate de plată automată prin care banca sau un prestator de servicii de plată nebancar, cu acordul deținătorului contului, poate retrage o sumă de bani pentru a plăti facturi sau servicii recurente, cum ar fi abonamentele la telefon sau internet.

Tipuri de plăți fără numerar

Toate plățile fără numerar funcționează prin transferul electronic de bani din contul plătitorului în contul destinatarului. Printre acestea se numără:

  • Plățile mobile: Efectuate prin aplicațiile financiare ale prestatorilor de servicii de plată.

  • Portofelele electronice: Destinate stocării datelor de card și utilizate pentru a efectua plăți electronice în magazine. Acestea răspund cerințelor de securitate avansate în Republica Moldova.

  • Plățile online: Realizate în mediul digital prin intermediul site-urilor și magazinelor online. Permit transferul de bani la nivel global și simplifică procesul de plată și transfer prin platforme specializate (ex: PayPal, Revolut, Wise).

  • Plățile fără contact (contactless): Un tip de plată cu cardul bancar care permite achitarea bunurilor și serviciilor prin simpla apropiere a cardului sau telefonului de POS terminalul comerciantului.

Tendințe globale și naționale în tranziția către economii cu mai puțin numerar

La nivel global, există o tendință clară de reducere a utilizării numerarului. Țările care se bazează cel mai puțin pe operațiunile în numerar sunt cele care au adoptat tehnologii digitale avansate în sistemul financiar și încurajează plățile electronice.

În Europa, utilizarea numerarului variază semnificativ. În țările scandinave, doar 4%-6% din totalul plăților la punctul de vânzare se fac în numerar, în timp ce în Germania, Italia, Polonia și Spania, aproximativ o treime din achitări au loc în numerar.

În Republica Moldova, tot mai mulți oameni achită fără numerar pentru bunuri și servicii. Această creștere se datorează dezvoltării produselor și tehnologiilor inovatoare pe piața cardurilor de plată oferite de bănci. Dacă în 2017 fiecare locuitor făcea în medie circa 8 plăți fără numerar, în 2023 numărul a crescut la 54. Cu acest ritm și datorită progresului în dezvoltarea și diversificarea mijloacelor de plată fără numerar, Moldova poate ajunge din urmă țările Uniunii Europene, unde fiecare locuitor efectuează în medie 170 de plăți fără numerar pe an.

Avantajele plăților fără numerar

  • Comoditate în activitățile zilnice: Achitarea cu cardul, portofelul electronic sau prin QR code economisește timp și efort, eliminând necesitatea gestionării bancnotelor și monedelor fizice.

  • Siguranță sporită: În cazul pierderii unui portofel cu numerar, recuperarea banilor este puțin probabilă. Dacă se pierde cardul, acesta poate fi blocat imediat prin intermediul aplicației bancare sau contactând banca. Platformele financiare moderne oferă protecție împotriva fraudelor și măsuri avansate de securitate.

  • Accesibilitate națională și internațională: Plățile cu cardul sunt acceptate atât în Moldova, cât și în străinătate, indiferent de valuta contului, facilitând și cumpărăturile online.

  • Planificare financiară eficientă: Prin intermediul conturilor bancare și al aplicațiilor mobile de banking, utilizatorii pot monitoriza și gestiona cu ușurință cheltuielile, seta limite, efectua transferuri și programa plăți.

  • Recompense și beneficii: Multe instituții financiare și comercianți oferă reduceri, promoții sau opțiuni de „cash back” pentru plățile efectuate fără numerar, adăugând un avantaj financiar suplimentar pentru utilizatori.

Plățile fără numerar nu sunt doar un pas firesc în evoluția tehnologică, ci și o oportunitate de a folosi servicii financiare mai sigure, rapide și avantajoase. Aceste metode moderne ne simplifică viața de zi cu zi și ajută Moldova să se alinieze tendințelor economice globale.

Rămâneți aproape, căci în următorul articol vom explora mai detaliat impactul plăților fără numerar asupra economiei și cadrul legal național.

Maib lansează un nou credit imobiliar pentru locuințele în construcție în Chișinău

0

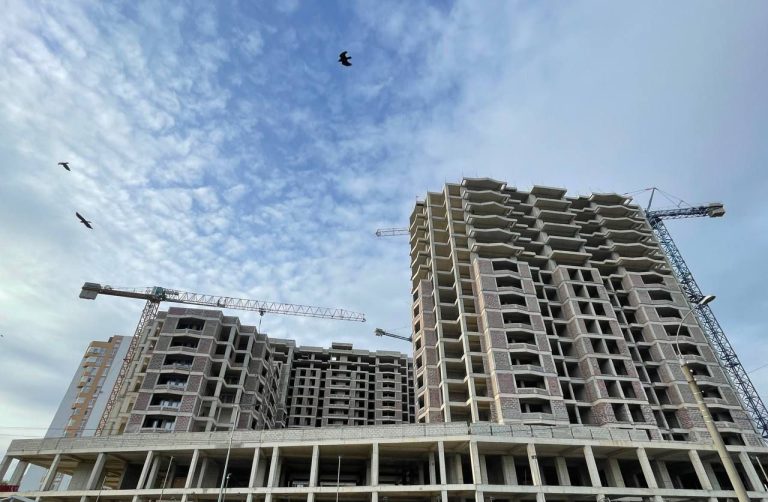
Maib a anunțat lansarea unui nou produs de creditare imobiliară, destinat achiziționării de locuințe aflate în construcție cu un grad de finisare de cel puțin 80%. Inițiativa vine în întâmpinarea clienților care doresc să investească în imobile înainte de finalizarea acestora, beneficiind astfel de prețuri mai avantajoase.

Condiții de finanțare și eligibilitate

  • Finanțare de până la 70% din prețul locuinței specificat în contractul de vânzare-cumpărare.
  • Refinanțare până la 100% din valoarea unui credit ipotecar existent pentru imobile aflate în construcție.
  • Locuința trebuie să fie situată în municipiul Chișinău și să aibă un grad de finisare certificat de una dintre companiile de evaluare recomandate de bancă.
  • Contribuție proprie de 30%, menită să ofere flexibilitate financiară clienților.

Maib oferă consultații gratuite pentru a ajuta clienții să verifice eligibilitatea locuințelor și să evite eventualele proiecte care nu îndeplinesc criteriile necesare.

Avantajele achiziționării de imobile în construcție

  • Prețuri mai accesibile: Imobilele aflate în construcție pot fi cu până la 20% mai ieftine decât cele finalizate.
  • Flexibilitate financiară: Contribuția proprie redusă permite păstrarea resurselor financiare pentru alte necesități.
  • Consiliere profesională: Clienții beneficiază de suport din partea echipei maib în fiecare etapă a procesului.

Anișoara Cîrlan, Product Owner Credite Ipotecare, Retail Banking la maib: „Prin această soluție de creditare, dorim să sprijinim clienții care își caută locuința ideală, oferindu-le acces la prețuri avantajoase pentru imobile aflate în construcție. Ne concentrăm pe diversificarea opțiunilor de finanțare, astfel încât fiecare client să poată găsi soluția potrivită pentru a-și îndeplini visul de a avea propria locuință.”

Mai multe detalii aflați pe site-ul băncii.

Finanțare de 10 milioane de euro pentru IMM-uri prin ProCredit Bank și BERD

0

ProCredit Bank Moldova anunță extinderea accesului la finanțare pentru IMM-urile din țară odată cu noul pachet financiar de 10 milioane de euro, oferit de Banca Europeană pentru Reconstrucție și Dezvoltare, în parteneriat cu Uniunea Europeană.

Această inițiativă face parte din programul EU4Business-EBRD Credit Line și subliniază angajamentul continuu al BERD și UE de a susține dezvoltarea sectorului privat din Moldova.

ProCredit Bank, un partener de încredere al BERD, a reușit să deruleze trei acorduri de împrumut începând din 2018, cu o valoare totală de 35 milioane de euro, iar acest nou împrumut de 10 milioane de euro va ajuta banca să răspundă cererii tot mai crescute din partea clienților business.

Împrumutul va sprijini finanțarea investițiilor pentru IMM-uri, oferindu-le posibilitatea de a obține împrumuturi atât în euro cât și în lei moldovenești, pentru a-și moderniza echipamentele, produsele și serviciile în conformitate cu standardele UE. De asemenea, se estimează că cel puțin 70% din împrumut va fi folosit pentru finanțarea investițiilor în tehnologii verzi, sporind competitivitatea și oportunitățile de comerț internațional ale companiilor.

„ProCredit Bank și BERD au o istorie îndelungată și fructuoasă de colaborare în Republica Moldova. Din 2018, împreună am reușit  să sprijinim și să finanțăm împreună proiecte eficiente și cu impact. Este important să menționăm că ProCredit Bank își propune să fie banca de referință pentru IMM-urile din țară, urmând practici bancare sustenabile. Credem că alături de partenerul nostru de finanțare pe termen lung, BERD, prin semnarea acestui contract, vom continua sprijinul nostru comun într-un mod consistent și transparent”, a declarat Irina Coroi-Jovmir, președinta Consiliului de Administrație al ProCredit Bank Moldova.

Împrumutul este completat de fonduri de grant ale UE, care oferă stimulente financiare pentru proiectele de investiții de succes ale beneficiarilor, precum și asistență în implementarea consultanței pentru ProCredit Bank și clienții săi.

Prin acest eveniment, ProCredit Bank Moldova își reafirmă scopul de a sprijini dezvoltarea sectorului de afaceri din țară prin oferirea soluțiilor bancare ce încurajează abordarea sustenabilă a business-ului.

Bancamea susține Finance Executive Conference 2024. Înscrierile sunt deschise

0

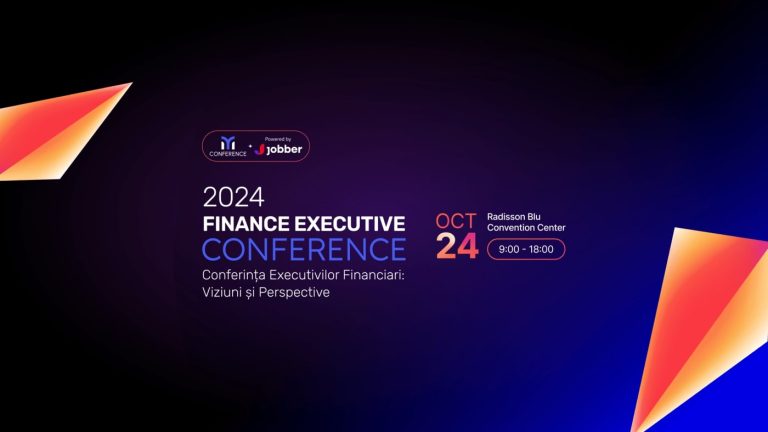
Pe 24 octombrie 2024, Radisson Blu Convention Center din Chișinău va găzdui unul dintre cele mai așteptate evenimente din domeniul financiar din Republica Moldova – Finance Executive Conference 2024.

Organizat de MY Conference în parteneriat cu platforma Jobber.md, acest eveniment se adresează specialiștilor din Departamentul Financiar, reunind lideri și profesioniști din domeniu pentru a explora cele mai recente tendințe, provocări și inovații care influențează sectorul financiar la nivel global și regional.

Bancamea este partener media al evenimentului.

Cine ar trebui să participe?

Conferința este potrivită pentru CFO (Directori financiari), analiști și controleri financiari, contabili, specialiști IT din departamentele financiare, CEO, antreprenori și proprietari de afaceri, oferind o platformă esențială pentru schimbul de idei și soluții inovatoare. Este o oportunitate unică de a învăța din experiențele unor experți recunoscuți și de a dezvolta noi colaborări și parteneriate.

Speakeri de top din Republica Moldova, România și Ucraina

Conferința va aduce pe scenă 15 speakeri de renume din domeniul financiar, printre care:

Aceștia vor aborda subiecte esențiale pentru gestionarea modernă a finanțelor, transformarea digitală a companiilor și implementarea celor mai bune practici în controlul și evaluarea financiară.

Teme de discuție care formează viitorul sectorului financiar

Temele prezentate în cadrul Finance Executive Conference 2024 sunt atent selectate pentru a răspunde nevoilor actuale ale specialiștilor financiari și pentru a anticipa viitoarele provocări și oportunități din domeniu. Printre subiectele cheie care vor fi discutate se numără:

  • Rolul finanțelor în strategia corporativă și evoluția funcției CFO
  • Cerințe actuale față de CFO și departamentele financiare
  • Sistemele de control financiar și interpretarea datelor pentru prognozare și decizii de management
  • Evaluarea activelor și proiectelor de investiții – metode și factori care influențează deciziile
  • Automatizarea și transformarea digitală a departamentelor financiare, cu accent pe utilizarea AI și integrarea cu sistemele contabile
  • Gestiunea riscurilor financiare și securitatea datelor în era digitală

De ce să participi?

Conferința Finance Executive Conference 2024 oferă participanților ocazia de a accesa informații actuale și de a interacționa cu specialiști din domeniul financiar. Evenimentul este un cadru potrivit pentru schimbul de idei și discutarea unor soluții relevante pentru provocările actuale din sector. Participarea poate contribui la o mai bună înțelegere a tendințelor și a celor mai bune practici din industrie, cu aplicabilitate în funcțiile financiare ale companiilor.

Mai multe detalii găsiți pe site-ul organizatorilor.