Acasă Blog Pagina 273

OTP Bank Moldova încheie primele 9 luni ale anului cu o rentabilitate a capitalului de peste 20%

0

OTP Bank Moldova a raportat un profit net de 472 milioane MDL pentru perioada ianuarie – septembrie 2024, cu o rentabilitate a activelor (ROA) de 3.25% și o rentabilitate a capitalului (ROE) de 20.34%. Profitul operațional al băncii s-a situat la 519.1 milioane MDL, fiind afectat de scăderea veniturilor din dobânzi, în contextul reducerii ratei de bază medii de la 11.7% în primele trei trimestre ale anului trecut la 3.9% în aceeași perioadă a anului curent.

Veniturile nete din dobânzi au însumat 551.6 milioane MDL, înregistrând o scădere de 17% față de anul trecut. Cu toate acestea, banca a reușit să mențină o gestiune eficientă a cheltuielilor operaționale, creșterea acestora fiind sub rata inflației.

OTP Bank Moldova continuă să se situeze în top 4 bănci din Republica Moldova în funcție de volumul creditelor acordate, concentrându-se pe o creditare sustenabilă și pe utilizarea eficientă a resurselor. Rata creditelor neperformante a înregistrat o ușoară creștere, cu un punct procentual față de finele anului 2023, reflectând relansarea creditării într-un climat macroeconomic îmbunătățit.

La finalul trimestrului 3, activele totale ale OTP Bank Moldova au atins valoarea de 21.4 miliarde MDL, în creștere cu 5% față de trimestrul anterior și la un nivel comparabil cu cel de la sfârșitul anului precedent, datorită unei gestionări prudente a activelor și pasivelor.

Rata de adecvare a capitalului a atins nivelul de 24.43%, menținând banca la un nivel de siguranță financiară ridicat, chiar și în contextul relansării creditării, influențată de creșterea economică.

La nivel de grup, OTP Group a raportat un profit consolidat de peste 2.112 milioane EUR și un ROE de 24.9% în primele nouă luni ale anului 2024. Toate subsidiarele grupului, inclusiv OTP Bank Moldova, au înregistrat profit în această perioadă, contribuind cu 69% la profitul consolidat.

Raportul complet al rezultatelor financiare poate fi consultat aici.

MIA pentru afaceri: creștere rapidă în primele 3 luni

0

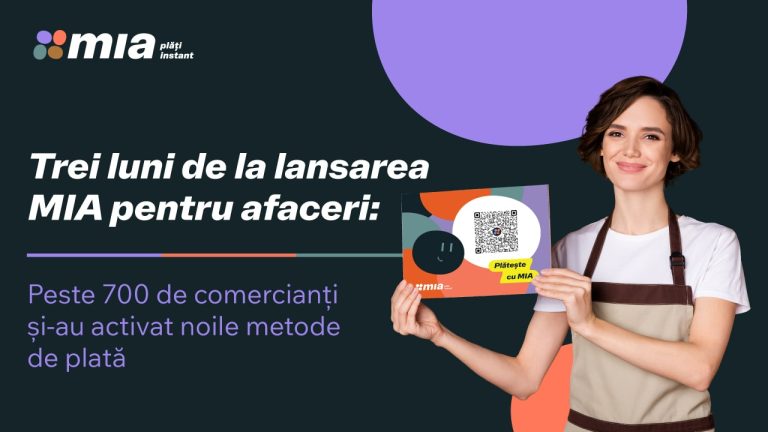
Peste 700 de antreprenori din țara au adoptat soluția MIA pentru mediul de afaceri, care permite acceptarea plăţilor prin cod QR şi link. Aceasta le oferă clienților o varietate mai mare de opțiuni de plată, contribuind la modernizarea serviciilor de plată. Până acum, au fost generate peste 24 de mii de coduri QR, prin care au fost transferate către comercianți aproximativ 6,4 milioane de lei.

MIA pentru afaceri oferă metode alternative de acceptare electronică a plăţilor, indiferent de instituția financiară la care comerciantul și-a deschis conturile. Noile funcționalități MIA permit antreprenorilor să accepte plăţi prin cod QR la punctele de vânzare, să integreze butonul de plată MIA în magazinele online și să ofere plăţi prin link pentru livrările la distanță.

Principalul avantaj pentru afaceri constă în rapiditatea transferurilor, sumele fiind disponibile în contul companiei în doar zece secunde. De asemenea, comisionul unic de până la 0,8% aplicat plăţilor este atractiv pentru majoritatea afacerilor, iar pentru serviciile sociale (transport public, spitale, educație, utilități), comisionul nu depășeşte 0,5%.

Plăţile prin cod QR sunt simplificate, permițând cumpărătorilor să achite rapid la casele de marcat, scanând codul cu telefonul mobil sau utilizând aplicația financiară. Comercianții au la dispoziție trei tipuri de coduri QR:

  • QR static, fără echipamente sau softuri suplimentare, pentru plăți rapide;

  • QR dinamic, generat pentru perioade determinate;

  • QR hibrid, care poate fi afișat la casele de marcat.

Plăţile prin link sunt ideale pentru tranzacții online, direcționând cumpărătorul către o pagină de plată securizată unde finalizează tranzacția. Comerćianții pot integra linkurile în magazinele online sau le pot transmite prin e-mail, mesaje-text și aplicații de mesagerie.

Antreprenorii care doresc să adopte MIA pentru afaceri se pot adresa instituțiilor financiare pentru conectare. Banca Națională a Moldovei pune la dispoziția comercianților o serie de materiale informative despre aceste soluții, inclusiv ghidul MIA Plăți Instant și abțibilduri pentru casele de marcat, disponibile pe MIA BNM.

Discuții despre tendințele financiare la prima ediție Finance Executive Conference 2024

0

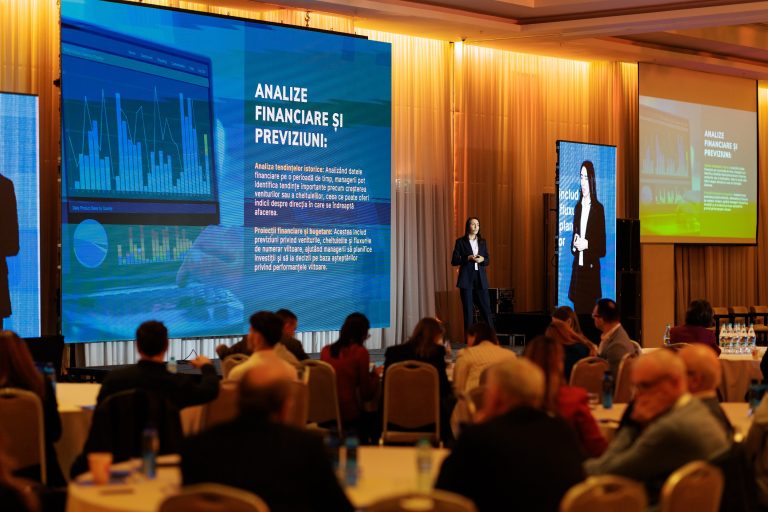
Pe 24 octombrie 2024, Radisson Blu Convention Center din Chișinău a găzduit prima ediție a Finance Executive Conference 2024, un eveniment care a reunit directorii financiari și experți din diverse domenii. Organizat de MY Conference în parteneriat cu platforma Jobber și având ca partener media Bancamea, conferința a oferit o platformă pentru explorarea celor mai recente tendințe și strategii din sectorul financiar.

Participanți și subiecte abordate

Conferința a fost adresată specialiștilor financiari, precum CFO (Directori financiari), analiști și controleri financiari, contabili, specialiști IT din departamentele financiare, CEO, antreprenori și proprietari de afaceri. Participanții au avut ocazia să învețe din prezentările unor experți recunoscuți, să dezvolte colaborări și să acceseze informații relevante pentru domeniul financiar.

Printre cei 15 speakeri care au participat s-au numărat Carolina Bugaian, CEO Moldcell, care a discutat despre digitalizarea financiară; Florin Valentin Ștefan, Director General Poșta Română, care a abordat strategii de optimizare; Andrei Suruceanu, CFO Moldindconbank, care a oferit perspective asupra gestionării riscurilor; și Vitalie Corniciuc, CFO Victoriabank, care a vorbit despre sustenabilitatea financiară. De asemenea, Ana Șaranuț, Anna Siloci, Dumitru Țurcanu, Dana Stoica, Eduard Maxim, Corneliu Iațco, Olesea Bilinschi, Viorel Afanasiuc și Andrei Plămădeala au contribuit cu prezentări despre inovații tehnologice, conformitate și sustenabilitate financiară.

Subiecte de interes

Temele discutate au fost alese pentru a răspunde nevoilor actuale și pentru a anticipa provocările viitoare din sectorul financiar. Printre subiectele cheie abordate s-au numărat:

  • Rolul finanțelor în strategia corporativă și evoluția funcției CFO;

  • Cerințele pentru departamentele financiare;

  • Sisteme de control financiar și analiza datelor pentru decizii manageriale;

  • Evaluarea activelor și proiectelor de investiții;

  • Transformarea digitală a departamentelor financiare, inclusiv utilizarea AI;

  • Gestiunea riscurilor și securitatea datelor.

Inițiative de colaborare

Un element distinct al evenimentului a fost crearea unui grup de Telegram dedicat directorilor financiari pentru schimbul de idei și resurse. Finance Executive Conference 2024 a facilitat discuțiile și colaborările între liderii financiari, contribuind la consolidarea comunității financiare din Moldova și din regiune.

Maib închide vechea aplicație MAIBusiness. Conectați-vă la noua soluție – maib business

0

Maib a decis să închidă aplicația MAIBusiness începând din 9 noiembrie, iar utilizatorii sunt invitați să facă tranziția către noua aplicație maib business. Această aplicație oferă funcționalități îmbunătățite, acces rapid și flexibilitate sporită, adaptate nevoilor antreprenorilor.

Aplicația maib business aduce o experiență modernizată pentru gestionarea eficientă a afacerilor, incluzând:

  • Acces securizat și ușor la conturile multiple ale companiei;
  • Posibilitatea de a semna tranzacții de la distanță;
  • Un mod simplificat de a gestiona resursele financiare.

Cum puteți face tranziția la maib business:

  1. Asigurați-vă că aveți acces la noua soluție de internet banking maib business.
  2. Descărcați aplicația maib business din App Store sau Google Play.
  3. Conectați-vă cu numele de utilizator și parola actuale.

Pentru orice întrebări legate de utilizarea noii aplicații, clienții pot contacta echipa de suport maib la numărul 1314.

Noua aplicație maib business este proiectată pentru a oferi o experiență digitală performantă, susținând dezvoltarea afacerilor printr-un set de instrumente moderne și accesibile.

Visa Moldova lansează o serie de webinare educaționale pentru femeile de afaceri

0

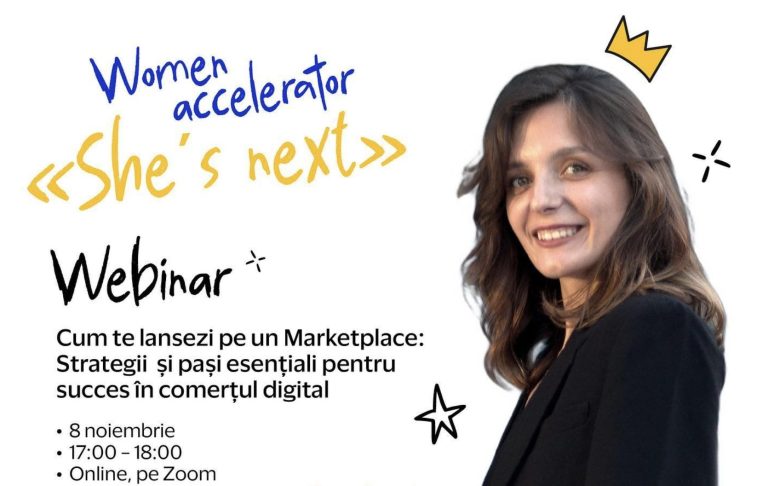
Visa anunță lansarea unei serii de webinare educaționale în cadrul programului „She’s Next Women Accelerator”, având ca scop sprijinirea femeilor antreprenoare din Moldova în dezvoltarea afacerilor.

Primul webinar, cu tema „Cum să te lansezi pe un Marketplace: Strategii esențiale pentru succesul în comerțul digital”, va avea loc pe 8 noiembrie și este gratuit.

În acest eveniment online, Valeria Rusu, Project Manager, va oferi participanților strategii pentru lansarea și optimizarea afacerilor pe marketplace-uri. Printre subiectele abordate se numără configurarea platformei, tactici de fidelizare a clienților și optimizarea prezenței în comerțul digital.

Detalii despre webinar

  • Data: 8 noiembrie
  • Ora: 17:00 – 18:00
  • Locația: Online, pe platforma She’s Next
  • Speaker: Valeria Rusu, Project Manager, cu experiență în gestionarea proiectelor pe Amazon și eBay.

Cea de-a doua ediție a programului „She’s Next”, implementat de XY Partners, se desfășoară în perioada septembrie – decembrie și este dedicată întreprinderilor conduse de femei, având ca scop extinderea regională și globală.

Acest program dinamic oferă mentorat personalizat pentru 21 de antreprenoare, sprijinindu-le în scalarea afacerilor și multiplicarea veniturilor. La final, participantei cu cea mai bună performanță îi va fi acordat un grant de 5.000 EUR din partea Visa și maib pentru dezvoltarea afacerii.

She’s Next, susținut de Visa în parteneriat cu EFSE și maib, este o comunitate deschisă tuturor femeilor interesate de antreprenoriat, indiferent de stadiul în care se află afacerea lor, de la idee la o afacere în plină creștere.

Pentru detalii suplimentare și înscriere, consultați link-ul de înregistrare.

UE necesită investiții anuale de până la 800 mlrd euro pentru a ține pasul cu rivalii globali

Pentru necesităţile de investiţii ale Europei în vederea realizării tranziţiei verde şi digitale, alături de apărare şi cercetare, ar trebui utilizate fonduri publice, în special pentru a atrage şi a majora investiţiile private, se arată în comunicatul dat publicităţii după reuniunea miniştrilor de Finanţe din zona euro (Eurogrup), transmite Reuters, citat de Agerpres.

Comunicatul va fi folosit în carul discuţiilor la nivelul UE privind concurenţa cu Statele Unite şi China în domeniul tehnologiilor avansate, în timp ce sunt reduse emisiile de CO2.

Luna trecută, fostul preşedinte al BCE, Mario Draghi, a estimat că UE are nevoie de investiţii anuale de până la 800 miliarde de euro – până la 5% din PIB – pentru a menţine ritmul cu rivalii mondiali.

Miniştrii de Finanţe din zona euro spun că suma nu poate fi obţinută doar din fonduri publice, ceea ce scoate în evidenţă necesitatea unor pieţe de capital puternice pentru a atrage fonduri private, în condiţiile în care finanţele publice sunt afectate de multiplele crize.

Fondurile publice limitate „ar fi cel mai bine folosite ca un catalizator pentru mobilizarea capitalului privat în domeniile unde se pot înregistra rezultate pozitive”, se arată în comunicat.

În acest caz mobilizarea utilizarea unui nivel relativ redus de fonduri europene pentru a acoperi cele mai riscante părţi ale unui proiect, iar investitorii privaţi se vor concentra pe segmentele mai profitabile şi mai sigure.

Miniştrii de Finanţe din zona euro s-au întâlnit luni înaintea summitului UE dedicat competitivităţii, care va avea loc în perioada 7-8 noiembrie, la Budapesta.

De asemenea, aceştia şi-au exprimat disponibilitatea de a cheltui banii contribuabililor pe servicii şi proiecte de infrastructură de care să beneficieze toţi cei 450 milioane locuitori ai UE, etichetându-le ca bunuri publice ale UE.

„În timp ce investiţiile private sunt vitale, şi finanţarea publică joacă un rol important. Finanţarea europeană ar trebui să se concentreze ăe zonele unde bunurile publice pot fi livrate în comun mai eficient”, se arată în comunicat.

În ultimele săptămâni rolul finanţării publice a fost principalul factor care a provocat diviziuni între statele membre: Germania şi alte state membre UE se opun emiterii de datorii publice, pe care alte ţări o apără pentru a investi în priorităţi comune.

Parteneriat BERD-OTP Bank pentru deblocarea a 30 mln euro către IMM-uri

0

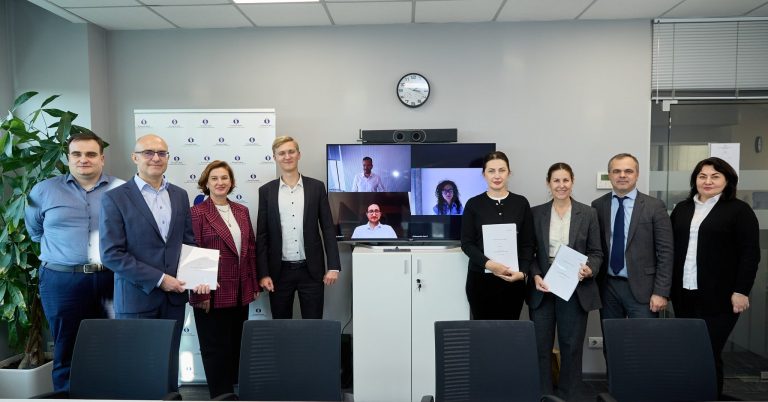
OTP Bank va implementa o nouă facilitate de partajare a riscurilor BERD, care va debloca 30 de milioane de euro din noi finanțări pentru întreprinderile micro, mici și mijlocii (IMM-uri) din Moldova, cu accent pe agricultură și comerț.

Potrivit unui un comunicat de presă al OTP Bank, acesta este primul astfel de instrument semnat în Moldova, bazându-se pe succesul BERD în Ucraina, Albania și Bosnia și Herțegovina cu instrumente similare de garanție.

Garanția de partajare a riscului acoperă până la 50% din riscul de credit al OTP Bank, permițând generarea unui nou volum de credite de până la 30 de milioane de euro pentru microîntreprinderile, întreprinderile mici și mijlocii (IMM-uri) din Moldova.

Proiectul include acoperirea riscului de primă pierdere oferită de Uniunea Europeană prin intermediul Fondului European pentru Dezvoltare Durabilă Plus (FEDD+), care promovează investițiile durabile în țările partenere ale UE.

„Acest produs oferă o soluție nouă și eficientă, destinată pentru a reduce riscul instituțiilor financiare partenere și pentru a aborda lacunele de finanțare ale IMM-urilor prin deblocarea capacității instituțiilor financiare de a canaliza excesul de lichiditate în credite noi. Acesta permite instituțiilor financiare să sporească mai mult încrederea în segmentele prioritare, îmbunătățind astfel accesul la finanțare pentru sectorul privat”, a declarat Catarina Bjorlin Hansen, Șefa Biroului BERD Moldova, la ceremonia de semnare din Chișinău.

„În ultimii ani, riscurile regionale și locale au redus capacitatea pieței de a oferi finanțare accesibilă pentru IMM-uri. Cu instrumentul inovativ al BERD, vom putea debloca lichidități suplimentare pentru a alimenta motorul economic al Moldovei. În calitate de bancă orientată spre sustenabilitate, vom contribui la facilitarea adoptării standardelor ESG prin componenta EFSD+,” a declarat Bogdan Spuza, Președintele Comitetului Executiv – CEO OTP Bank.

Prin diversificarea instrumentelor de finanțare disponibile, garanția de partajare a riscului aduce o contribuție importantă la dezvoltarea durabilă a IMM-urilor, care reprezintă 98% din totalul afacerilor din Moldova și angajează 60% din lucrătorii țării.

OTP Bank este una dintre cele patru bănci de importanță sistemică din Moldova, cu experiență în implementarea proiectelor care variază de la finanțarea comerțului la eficiența energetică, precum și linii de credit pentru IMM-uri. BERD are o relație de colaborare cu OTP Bank din 1996.

BERD este cel mai mare investitor instituțional din Moldova. Până în prezent, a investit aproape 2,5 miliarde de euro în 177 de proiecte în țară.

Ce să faci când NU mai poți plăti creditul. Ghid practic de ieșire din criză

0

În viața financiară a oricărei persoane poate apărea o situație de criză. Dacă într-un asemenea concurs de împrejurări mai sunt și credite de plătit, atunci este nevoie de făcut un plan urgent de ieșire din criză.

Sunt diverse cauze care pot face imposibilă plata unui credit:

  • șomaj, accident, diferite situații care pot afecta capacitatea de muncă o vreme;
  • scad veniturile (diminuarea salariului, dividendelor etc);
  • cresc dobânzile, ratele și, implicit, crește gradul de îndatorare;
  • cresc alte cheltuieli ale familiei etc.

În aceste situații plata ratei la credit asumată inițial, poate deveni greu de suportat.

Atunci când banca acordă creditul – se face o analiză amănunțită a situației financiare și a probabilității de rambursare a creditului de către client. Dar nici banca nu poate să prevadă toate situațiile dificile enumerate mai sus: nici din punct de vedere al situației financiare a clientului, dar nici din punct de vedere macroeconomic (cum ar fi pandemia la începutul anului 2020, războiul din Ucraina și toate consecințele). Sunt factori care nu au cum să fie anticipați.

Când se poate întâmpla să nu putem plăti un credit

Să admitem că ni se reduce salariul, organizația în care activăm urmează să se închidă sau să se reformeze, să reducă numărul de angajați, presupunem că scad vânzările și vom avea mai puține dividende – atunci oricare din cele enumerate este un semnal clar că vom avea venituri mai mici și, respectiv, mai puțini bani disponibili pentru plata creditului.

Capacitatea noastră de a rambursa creditul s-ar putea reduce treptat în anumite situații macroeconomice (dobânzi crescute, inflație care determină creșterea cheltuielilor curente) și să ne alertăm doar când vedem că este mult mai greu să facem față ratei lunare a creditului. Când avem un credit, este important să monitorizăm inflația. După practica din sistemul bancar și conform obiectivelor de politică monetară a BNM, atunci când  inflația crește semnificativ, BNM crește rata de bază, ceea ce duce la creșterea dobânzilor la credite. Deci, dacă avem un credit cu dobândă flexibilă , în astfel de perioade este foarte probabil, ca rata lunară să fie majorată. În cazul acestor semnale, este important să verificăm condițiile contractului de credit și să ținem cont de sfatul unei persoane versate în domeniul financiar, care ar putea avea o viziune mai largă despre potențialele efecte.

Soluțiile pe care le avem la îndemână atunci când constatăm că nu vom putea face față ratelor lunare la credit

Primul lucru necesar, când ne confruntăm cu una dintre situațiile menționate, este să contactăm banca de la care am luat creditul. Specialiștii financiari de aici pot veni în ajutor cu soluția cea mai potrivită.

Nu așteptăm să ajungem în situația de a nu mai putea plăti. Mergem la bancă. Dacă nu întreprindem nimic în timp util, s-ar putea să fie târziu pentru a lua măsuri de remediere. Din momentul în care creditul devine restant, banca este cu mult mai puțin flexibilă pentru a accepta măsuri de remediere. Așteptarea în acest caz  este cel mai rău lucru. Trebuie să acționăm.

În funcție de problemele cu care ne confruntăm, banca ar putea să agreeze restructurarea creditului. Totuși, decizia de restructurare ia timp, procedura este similară cu aprobarea creditului. Această soluție necesită să fie solicitată și aprobată până ce creditul ar putea să devină restant. Astfel, în cazul în care banca creditoare nu poate să restructureze creditul din diferite motive, rămâne timp suficient pentru a examina produse și oferte alternative de refinanțare. Important de reținut: nici o altă bancă nu va refinanța un credit restant.

Dacă banca va observa modificări în comportamentul nostru de plată (câteva zile de întârziere, care se repetă de câteva ori), reprezentantul acesteia ne va suna să întrebe care este cauza. Banca este la fel de interesată să găsiți împreună o soluție pentru a păstra capacitatea de plată.

Dacă dificultățile financiare sunt temporare, atunci este mai bine să reducem maximal din cheltuielile curente, să negociem cu banca o restructurare, dar în același timp să căutăm o soluție de finanțare temporară (de la rude, prieteni) pentru perioada dificultății. Această măsură are sens exclusiv în situația în care avem certitudinea deplină că dificultățile financiare sunt temporare și vom avea venituri suficiente într-un viitor apropiat cert.

Dacă nu avem un orizont cert în privința duratei dificultăților financiare, este bine să identificăm activele pe care nu le considerăm de primă importanță (automobil, imobil auxiliar etc.), să căutăm un cumpărător pentru a crește lichiditățile (banii disponibili) și să achităm anticipat o parte din credit. La achitarea anticipată, banca va revedea întreg graficul și va reduce ratele lunare, păstrând aceeași perioadă de achitare. În acest moment, am putea negocia un grafic mai potrivit pentru prognozele financiare ale veniturilor noastre.

Dacă am pus în gaj apartamentul sau un alt imobil și nu vedem o perspectivă de îmbunătățire a veniturilor de care vom dispune în viitorul apropiat, atunci e mai bine să identificăm din timp o soluție de vânzare și, eventual, de procurare (schimb) a unui imobil mai ieftin. Cu diferența putem achita creditul rămas ori să diminuăm simțitor datoria față de bancă, ceea ce va rezulta în rate lunare mai mici pentru noi. Banca de cele mai multe ori acceptă cu ușurință astfel de tranzacții, dar, la fel, după cum a fost menționat mai sus, este nevoie de timp și creditul nu trebuie să ajungă să fie restant până la perfectarea tranzacției noi.

Dacă în câteva luni NU achităm creditul – banca poate iniția următoarele procese:

  • Să preia în posesie bunul pus în gaj după ce ne-a somat să achităm creditul restant și termenul acordat pentru remedierea situației a expirat;
  • ulterior, să îl vândă în mod silit fără participarea noastră, dacă nu am reușit fie să achităm restanțele și să reintrăm în graficul de plată, fie să identificăm o soluție de comercializare a bunului cu închiderea creditului din contul mijloacelor încasate și să facem acest lucru în termen rezonabil din punctul de vedere al băncii;
  • la licitația organizată de bancă s-ar putea să fie vândut la un preț mai mic decât ne-am așteptat.

Prețul de pornire va fi, de regulă, prețul stabilit de evaluatori independenți, iar prețul final va fi determinat de ofertele participanților la licitație. Este important, de asemenea, să ținem cont de faptul că, din momentul în care creditul devine restant, banca va calcula penalități, ceea ce va deveni o povară suplimentară și va fi mult mai complicat de făcut față plăților calculate.

Este important să evităm la maximum să ajungem în situația dată. De aceea este important să acționăm din timp dacă identificăm riscuri de înrăutățire a situației financiare.

În același timp, este bine să luăm în considerare că avem tot dreptul să identificăm un cumpărător mai potrivit pentru bunul nostru până la momentul organizării licitației. De aceea, chiar și după preluarea în posesie de către bancă a bunului, este important să ne implicăm activ în procesul de vânzare a acestuia și să colaborăm cu instituția financiară.

Ce NU trebuie să facem când există riscul să ajungem în imposibilitatea de a achita ratele lunare:

  1. Să așteptăm un miracol care să ne soluționeze problema financiară;
  2. Să mizăm pe faptul că, după ce creditul va deveni restant, vom negocia cu banca un grafic nou;
  3. Să luăm alt credit (de obicei, pentru necesități personale, fără gaj sau de la organizații de microfinanțare) pentru a achita ratele creditului principal. Cu astfel de măsuri creștem în mod accelerat dificultățile financiare și grăbim momentul în care va fi imposibil de ajuns la o soluție de remediere;
  4. Să fim în confruntare cu banca în cazul preluării în posesie a bunului gajat. Implicarea noastră activă în căutarea unui potențial client va maximiza valoarea la care va fi vândut bunul gajat, minimizând pierderile.

Sumarul pașilor de urmat în situația în care nu putem achita creditul:

  1. Analizam bugetul: Evaluăm veniturile și cheltuielile noastre pentru a găsi posibilități de economisire sau ajustări.
  2. Căutăm alternative de venit: Ne gândim la opțiuni pentru a ne crește venitul, cum ar fi un loc de muncă suplimentar sau freelance.
  3. Consultăm un specialist: Un consilier financiar poate oferi sfaturi personalizate și strategii de gestionare a datoriilor.
  4. Evităm ignorarea problemei: Nu ignorăm situația, deoarece acest fapt poate duce la penalizări și la deteriorarea scorului de credit.
  5. Contactăm banca: Explorăm cu instituția financiară posibilități de restructurare a creditului, eventual, refinanțarea la o altă bancă în condiții mai avantajoase (rata mai mică).
  6. Cercetăm soluții pe termen lung: Dacă dificultățile financiare persistă, explorăm opțiuni precum vânzarea unui bun (ex: bun imobil).

Fiecare situație este diferită, de aceea este important să evaluăm toate opțiunile disponibile.

Acest articol face parte dintr-o serie de materiale informative realizate de Banca Națională a Moldovei în colaborare cu Centrul Analitic Independent „Expert-Grup”, în cadrul Campaniei Naționale de Educație Financiară, sprijinită de USAID (MISRA). Scopul campaniei este de a oferi consumatorilor de orice vârstă informații accesibile și recomandări practice pentru a naviga cu încredere în mediul financiar, evitând riscurile și luând decizii informate.

Program de burse pentru studenții Facultății de Științe Economice a USM

0

Moldindconbank anunță deschiderea înscrierilor pentru cea de-a doua ediție a programului de burse „Bursa bancară pentru inovație financiară”, dedicat studenților Facultății de Științe Economice a Universității de Stat din Moldova.

Programul oferă cinci burse în valoare de 1.500 de lei lunar, pe o perioadă de 10 luni. Studenții eligibili trebuie să îndeplinească următoarele criterii:

  • Să fie studenți cu frecvență la zi în anii II, III sau IV;
  • Să nu aibă restanțe academice.

Conținutul dosarului de aplicare:

  1. Eseu cu tema: „Metode de dezvoltare a educației financiare în Republica Moldova”;
  2. Curriculum Vitae, incluzând experiențe de muncă, voluntariat și activități universitare extra-curriculare (participări la conferințe, seminare științifice, concursuri, olimpiade);
  3. Copii ale documentelor ce atestă participarea la activitățile extra-curriculare menționate;
  4. Adeverință academică vizată de decanul facultății, care să includă media notelor din anul precedent.

Etapele concursului:

  1. Înscrierea și depunerea dosarelor: 28 octombrie – 8 noiembrie 2024;
  2. Evaluare preliminară: Analiza eseurilor și interviuri finale cu candidații între 11 noiembrie – 14 noiembrie 2024;
  3. Anunțarea câștigătorilor: 18 noiembrie 2024.

Câștigătorii vor beneficia de burse și vor avea oportunitatea de a efectua stagiul de practică în cadrul băncii.

Depunerea dosarelor:

  • Prin email: [email protected];
  • Pe suport de hârtie: la Decanatul Facultății de Științe Economice.

Pentru informații suplimentare, studenții pot contacta decanatul facultății sau direct banca la [email protected] sau la numărul de telefon 069143382.

Primii pași în banking: Târg de cariere pentru tineri la Artcor, pe 31 octombrie

0

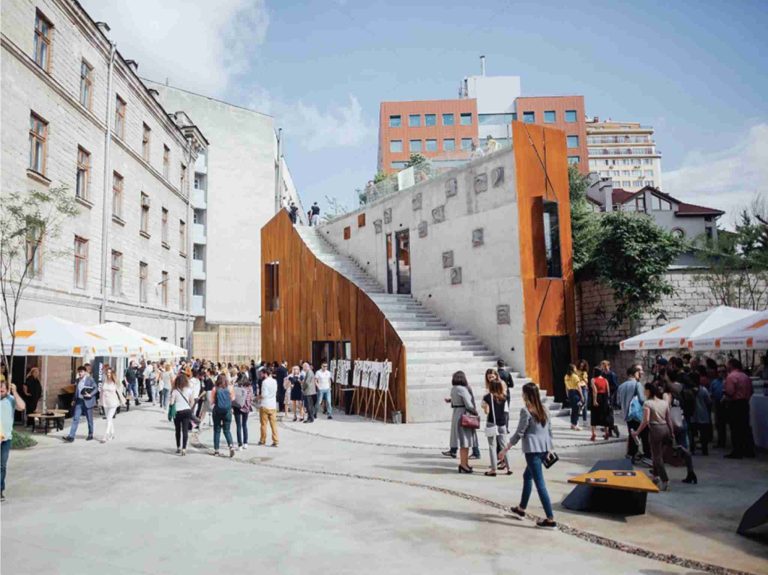
Te-ai întrebat vreodată ce înseamnă să ai o carieră în domeniul bancar? Victoriabank organizează pe 31 octombrie un eveniment dedicat tinerilor interesați de o carieră în banking. Evenimentul va avea loc la Artcor, Chișinău, între orele 15:00 și 18:00, și promite o experiență educativă și interactivă, care dezvăluie oportunitățile profesionale din domeniu.

Alegând să participi la acest eveniment, vei descoperi ce înseamnă #HumanBanking și vei avea ocazia să discuți direct cu reprezentanții Victoriabank despre cum se desfășoară activitatea „în spatele scenei”. Scopul este de a oferi participanților o imagine clară asupra vieții profesionale în bancă, iar la final, există șansa de a deveni colegi.

Ce ți-a pregătit echipa HR de la Victoriabank?

  • Oportunități de job variate;
  • Sesiuni de networking pentru debutanți;
  • Workshopuri interactive;
  • Speakeri inspiraționali din diferite domenii.

Invitați speciali:

  • Levon Khanikyan, CEO Victoriabank, va răspunde la întrebări despre parcursul său profesional, primul său job și experiențele sale internaționale;
  • Valentina Sohoțchi, Director Resurse Umane Victoriabank, va vorbi despre cultura #HumanBanking și pașii necesari pentru a transforma pasiunea într-o carieră;
  • Cătălin Lungu, actor și prezentator TV, va aborda teme legate de motivație și mindset-ul necesar primilor pași în carieră.
Locație: Artcor, Chișinău, Str. 31 August 1989, nr. 141
Data: 31 octombrie
Ora: 15:00 – 18:00

Locurile sunt limitate, așa că înscrie-te acum completând formularul de înscriere.

Locație: Artcor, Chișinău, Str. 31 August 1989, nr. 141
Data: 31 octombrie
Ora: 15:00 – 18:00