Acasă Blog Pagina 773

Spania va primi 30 de miliarde de euro pentru bănci

Şefii finanţelor din zona euro au mărit şansele Spaniei de a rezista presiunii pieţelor dând ţării un an în plus pentru atingerea ţintelor de reducere a deficitului bugetar, dar cu costul unor măsuri suplimentare de austeritate, şi au promis că vor face disponibile 30 de miliarde de euro pentru băncile spaniole până la sfârşitul lunii ca parte a unui pachet mai larg de bailout, scrie Ziarul Financiar.

Pentru băncile spaniole, cele 30 de miliarde de euro vor veni de la fondurile de salvare a zonei euro. Banii vor fi canalizaţi iniţial prin fondul guvernamental de bailout pentru bănci, ceea ce înseamnă că la început ajutorul va majora datoria naţională. Însă după ce liderii UE pun la punct un sistem central de supraveghere bancară pentru zona euro împrumuturile, cu scadenţa între 12 ani şi şase luni şi 15 ani, vor merge direct la bănci. După stabilirea mecanismului de supraveghere bancară, pentru împrumuturi nu va fi nevoie de garanţii guvernamentale.

Spania a cerut ajutoare de până la 100 mld. euro pentru bănci, care au active neperformante de 180 mld. euro după prăbuşirea pieţei imobiliare.

Un acord privind această finanţare nu va fi încheiat probabil până pe 20 iulie, dar el va include noi teste de stres în profunzime pentru cele mai mari bănci spaniole şi o cerinţă ca Madridul să separe activele bancare toxice într-o structură de timpul „bad bank”.

Însă fiecare instituţie bancară care primeşte ajutor de la UE va fi forţată să adopte reforme specifice. În plus, Spania va trebui să-şi refor­meze sistemele de supraveghere şi reglementare din sistemul bancar.

Cele mai profitabile depozite bancare pentru pensionari (iulie 2012)

0

Majoritatea băncilor comerciale din Republica Moldova oferă depozite destinate pensionarilor. Acestea pot fi deschise cu prezentarea legitimației de pensionar (sau a altor documente justificative).

Aceste depozite se caracterizează prin flexibilitate maximă în privința depunerilor suplimnetare sau retragere a banilor și prin suma minimă depusă inițial (de obicei – simbolică). Unele bănci au produse destinate pensionarilor doar pentru depozite în lei, altele și în valută – dolari sau euro. Mai jos vă prezentăm cele mai avantajoase depozite oferite de către bănci.

Depozite în Lei

Termenul la care pot fi depuși banii de către pensionari variază de la 6 luni pînă la 36 luni. Rata dobânzii variază de la 5% pînă la 11,5% anuale pentru valuta națională.

Pentru o perioadă de 6 luni cele mai profitabile depozite sunt Pensionar (Comerțbank) și Social (Unibank) ce oferă o rată dobânzii de 8% anuale. Ambele depozite permit depuneri suplimentare și retrageri parțiale. Depozitul Social(Unibank) are opțiunea de capitalizare a dobânzii, ce oferă un venit total mai mare.

La plasarea banilor pe o perioadă de 12 luni, rata dobânzii este mai mare. Astfel, depozitul Pensionar (Comerțbank) oferă 11,5% anuale, depozitul Pensionar (Moldindconbank) și Pensionar (Energbank) – 9,5%. Avantajul depozitului oferit de Moldindconbank este capitalizarea dobânzii.

De asemenea băncile oferă posibillitatea plasării banilor și pe o perioadă de 24 sau 36 luni. Pentru 24 luni cel mai avantajos este depozitul Pensionar (Moldindconbank) cu rata dobânzii de 10% anuale și produsul oferit de Eurocreditbank (Pensionar) – 8,5% anuale.

Pentru un termen de 36 luni avantajoase sunt depozitele Pensionar (Moldindconbank) cu rata dobânzii de 10,5%anuale, Bonus la pensie (Victoriabank) – 9,5% și Pensionar (Eurocreditbank) cu rata de 9%.

ProCredit Bank nu are produse destinate pensionarilor, însă are o ofertă de +0,25% anuale la orice depozit standard în cazul prezentării legitimației de pensionar.

Interesant este faptul că unele bănci stabilesc sumele maxime care pot fi depuse pe astfel de conturi de depozite, de exemplu depozitul Senior (BCR Chișinău) are un plafon maxim de 2 000 000 lei – probabil au existat cazuri când pensionarii depuneau sume și mai mari.

Depozite în Dolari SUA

Pentru o perioadă de 6 luni cele mai profitabile depozite în dolari sunt Pensie (Fincombank) cu rata dobânzii de 4,75% anuale, Pensionar (Moldindconbank) și Pensionar (Comerțbank) cu rata de 4%. Depozitele de la Fincombank și Moldindconbank oferă posibilitatea capitalizării dobânzii.

Pentru un termen de 12 luni, rata dobînzii maximă constituie 6% anuale – depozitul Pensionar (Comerțbank) și Pensionar (Energbank). Aceeași rată maximă o puteți obține și dacă plasați baniii pe 24 luni – Moldindconbank oferă pensionarilor 6% rata dobânzii.

Pentru o perioadă de 36 luni, cele mai profitabile sunt ofertele Pensionar (Moldindconbank) cu rata de 6,8%anuale și Pensionar (Eurocreditbank) cu 6%.

Depozite în Euro

Pentru o perioadă de 6 luni cele mai profitabil este depozitul Pensionar (Comerțbank) ce oferă un venit de 4% anual. Rată maximă de 6% puteți obține la 12 luni prin produsul Pensionar de la Energbank.

Dacă alegeți perioada de plasare de 24 sau 36 luni, atunci oferta cea mai bună ofertă vine de la Moldindconbank cu depozitul Pensionar cu rata de 5,6% (24 luni) și 6,4% (36 luni).

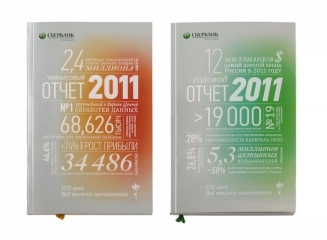
Cum arată un raport anual al unei bănci? Vezi design-ul raportului Sberbank(2011)

Designul a fost elaborat de către studioul „”DesignDepot” și este dedicat aniversării a 170 de ani de la fondarea băncii Sberbank, scrie sostav.ru.

Lucrul la acest design a durat 6 luni, perioadă în care au fost elaborate diferite concepte ale raportului.

Tema raportului este legătura dintre istoria băncii cu istoria țării. Astfel, evoluția băncii este relatată în paralel cu schimbările ce au avut loc în țară.

Coperta raportului conține cei mai importanți indicatori obținuți de către Sberbank în 2011.

Raportul este constituit din 2 părți: raportul anual și raportul financiar. Există versiunea engleză și rusă a raportului.

Analiză bancamea.md: Cele mai profitabile depozite bancare în dolari SUA (iulie 2012)

0

Vă prezentăm o analiză a depozitelor în dolari SUA pentru diferite perioade de plasare (3, 6, 12 și 24 luni). În această analiză nu se iau în calcul depozitele pentru pensionari și cele create pentru copiii ce nu au atins vârsta majoratului(aceste categorii vor fi analizate separat).

Așadar, băncile comerciale oferă o varietate mare de depozite în dolari, pe un termen de la o lună pînă la 7 ani. Rata dobânzii variază de la 0,15%(termen de o lună) pînă la 7,8% anuale în cazul depunerii banilor pe un termen mai mare. Unele depozite au posibilitatea de capitalizare a dobânzii – aceasta oferă posibilitatea transferării dobânzii calculate (lunar) la suma inițial depusă, ceea ce va mări suma acumulată ulterior.

Top depozite în dolari pe un termen de 3 luni:

1. Depozit cu suplinire (ProCredit Bank) – rata dobânzii constituie 4% anuale, dobânda se calculează zilnic. Depozitul permite depuneri suplimentare și retrageri din cont.

2. Clasic (Unibank) – rata dobânzii de 3% anuale, capitalizarea dobânzii. Depozitul permite depuneri suplimentare și retrageri din cont. 

3. Exclusiv (Banca de Economii) – rata dobânzii de 3% anuale. Nu se permit depuneri suplimentare și retrageri din cont.

Top depozite în dolari pe un termen de 6 luni:

1. Valutario (Eximbank), Clasic (Unibank) și Maxima (FinCombank) – rata dobânzii constituie 5% anuale. Toate depozitele permit depuneri suplimentare și retrageri din cont. Este posibilă capitalizarea dobânzii la Valutario și Clasic, în timp ce Maxima nu are opțiunea de capitalizare a dobânzii.

2. Clasic (Moldova Agroindbank) – rata dobânzii constituie 5% anuale. Nu se permit depuneri suplimentare și retrageri din cont. Depozitul are opțiunea de capitalizare a dobânzii.

3. Classico (Eximbank) și Exclusiv (Banca de Economii)– rata dobânzii constituie 5% anuale. Nu se permit depuneri suplimentare și retrageri din cont.

Top depozite în dolari pe un termen de 1 an:

1. Barocco de vară (Comerțbank) – rata dobânzii de 6,5%. Nu se permit depuneri suplimentare și retrageri din cont.

2. Bonus cu completare (Energbank) – rata dobânzii este 6,4%. Se permit depuneri suplimentare (doar în primele 6 luni), iar retrageri nu se permit.

3. Confort (Energbank) – rata dobânzii constituie 6,2%, capitalizarea dobânzii. Plata dobânzii se face la expirarea termenului. Depozitul permite depuneri suplimentare și retrageri din cont.

Top depozite în dolari pe un termen de 2 ani:

1. Barocco (Comerțbank) – rata dobânzii constituie 7,5%. Nu se permit depuneri suplimnetare și retargeri parțiale din cont.

2. Clasice (Banca Socială) – rata dobânzii constituie 7,2% anuale. Depozitul nu permite depuneri suplimentare. Retrageri din cont sunt posibile.

3. Aniversare 20 ani (Banca Socială) – rata dobânzii constituie 7,2%, cu opțiunea de capitalizare a dobânzii. Se permit depuneri suplimentare, iar retrageri nu sunt posibile.

Pentru mai multe detalii accesați pagina Depozite și căutați depozitul cel mai convenabil pentru Dvs(în funcție de valută, sumă și termen). După ce ați efectuat căutarea aveți posibilitatea să comparați pînă la 5 depozite după cele mai importante criterii (suma acumulată, rata dobânzii, posibilitatea depunerii suplimentare, posibilitatea retragerii înainte de termen, capitalizare și alte detalii).

De asemenea vedeți cele mai profitabile depozite în LEI și EURO.

În luna mai 2012 transferurile din străinătate au constituit 120,9 milioane dolari

0

BNM a publicat datele recente despre transferurile mijloace de bănești din străinătate efectuate în favoarea persoanelor fizice prin băncile comerciale din Republica Moldova.

Astfel în luna mai au fost transferați echivalentul a 120,89 milioane dolari SUA. În aceeași perioadă a anului 2011 intrările de bani au constituit 117,81 milioane USD.

87,6% (105,91 milioane USD) au fost transferate prin sistemele de transfer internațional de bani. Privind la structura valutară a transferurilor prin intermediul sistemelor de transfer observăm că 39,2% constituie transferurile în Euro, 38,5% dolari SUA și 22,3% – ruble rusești.

Per total în primele 5 luni ale anului 2012 (ianuarie – mai) au fost transferați echivalentul a 519,7 milioane dolari SUA, cu 10 milioane USD mai mult decât în aceeași perioadă a anului 2011 (509,5 milioane USD).

În Moldova sunt utilizate următoarele Sisteme de transfer internațional de bani – Allure, Anelik, Avers, Blizko, Coinstar Money Transfer, Contact, Inter Express, Leader, Migom, MoneyGram, Poșta Rapidă, Privat Money, RIA Money Transfer, Smith&Smith, Strada Italia, Unistream, Western Union, Xpress Money, Zolotaya Korona ș.a.

Informații suplimentare despre tarife și condițiile de transfer a banilor în cadrul fiecărui sistem de transfer le puteți vizualiza în pagina Transferuri Bănești.

Analiză bancamea.md: Cele mai profitabile depozite bancare în EURO (iulie 2012)

0

Vă prezentăm o analiză a depozitelor în EURO pentru diferite perioade de plasare (3, 6, 12 și 24 luni). În această analiză nu se iau în calcul depozitele pentru pensionari și cele de create pentru copiii ce nu au atins vârsta majoratului(aceste categorii vor fi analizate separat).

Așadar, băncile comerciale oferă o varietate mare de depozite în euro, pe un termen de la o lună pînă la 7 ani. Rata dobânzii variază de la 0,5%(termen de 1 sau 2 luni) pînă la 7,8% anuale în cazul depunerii banilor pe un termen de 5-7 ani. Unele depozite au posibilitatea de capitalizare a dobânzii – aceasta oferă posibilitatea transferării dobânzii calculate (lunar) la suma inițial depusă, ceea ce va mări suma acumulată ulterior. 

Top depozite în EURO pe un termen de 3 luni:

1. Depozit cu suplinire (ProCredit Bank) – rata dobânzii constituie 4% anuale, dobânda se calculează zilnic. Depozitul permite depuneri suplimentare și retrageri din cont. 

2. Clasic (Unibank) – rata dobânzii de 3% anuale, capitalizarea dobânzii. Depozitul permite depuneri suplimentare și retrageri din cont.  

3. Exclusiv (Banca de Economii) – rata dobânzii de 3% anuale. Nu se permit depuneri suplimentare și retrageri din cont.

Top depozite în EURO pe un termen de 6 luni:

1. Valutario (Eximbank) și Clasic (Unibank) – rata dobânzii constituie 5% anuale. Ambele depozite permit depuneri suplimentare și retrageri din cont. Este posibilă capitalizarea dobânzii.

2. Clasic (Moldova Agroindbank) – rata dobânzii constituie 5% anuale. Nu se permit depuneri suplimentare și retrageri din cont. Depozitul are opțiunea de capitalizare a dobânzii.

3. Classico (Eximbank) și Exclusiv (Banca de Economii)– rata dobânzii constituie 5% anuale. Nu se permit depuneri suplimentare și retrageri din cont.

Top depozite în EURO pe un termen de 1 an:

1. Barocco de vară (Comerțbank) – rata dobânzii de 6,5% anuale. Nu se permit depuneri suplimentare și retrageri din cont.

2. Bonus cu completare (Energbank) – rata dobânzii este 6,4%. Se permit depuneri suplimentare (doar în primele 6 luni), iar retrageri nu se permit.

3. Confort (Energbank) – rata dobânzii constituie 6,2%, capitalizarea dobânzii. Plata dobânzii se face la expirarea termenului. Depozitul permite depuneri suplimentare și retrageri din cont.

Top depozite în EURO pe un termen de 2 ani:

1. Clasice (Banca Socială) – rata dobânzii constituie 7,2% anuale. Depozitul nu permite depuneri suplimentare. Retrageri din cont sunt posibile.

2. Aniversare 20 ani (Banca Socială) – rata dobânzii constituie 7%, cu opțiunea de capitalizare a dobânzii. Se permit depuneri suplimentare, iar retrageri nu sunt posibile.

3. Acord (Moldindconbank), Barocco (Comerțbank) și Uni-Profit (Unibank) – rata dobânzii este 7% anuale. Nu se permit depuneri suplimentare și retrageri din cont.

Pentru mai multe detalii accesați pagina Depozite și căutați depozitul cel mai convenabil pentru Dvs(în funcție de valută, sumă și termen). După ce ați efectuat căutarea aveți posibilitatea să comparați pînă la 5 depozite după cele mai importante criterii (suma acumulată, rata dobânzii, posibilitatea depunerii suplimentare, posibilitatea retragerii înainte de termen, capitalizare și alte detalii).

De asemenea vedeți cele mai profitabile depozite în lei (iulie 2012).

Grecia: După alegeri depozitele au crescut cu 5 miliarde de euro

Depozitele au revenit treptat în băncile elene după alegerile de la mijlocul lunii iunie, iar oficiali bancari din Grecia afirmă că nu mai puţin de 5 miliarde de euro au intrat din nou în sistemul bancar al ţării în ultimele săptămâni, o inversare a trendului înregistrat înaintea scrutinului, anunță Mediafax.

Depozitele aduse din nou în bănci au compensat deja retragerile din primele două săptămâni din iunie, de 4-5 miliarde de euro, potrivit cotidianului Kathimerini. În mai, depozitele au scăzut cu 8,5 miliarde de euro, consemnând cea mai mare retragere lunară din mai multe decenii.

Potrivit datelor Băncii Greciei, depozitele se situau la 157,44 miliarde de euro la sfârşitul lunii mai, în scădere de la 165,95 miliarde de euro la finele lunii aprilie.

Bancherii insistă că populaţia are încă lichidităţi de circa 20 de miliarde de euro plasate în seifuri, saltele şi debarale.

Grecia a organizat în iunie noi alegeri anticipate, în urma cărora a rezultat o majoritate parlamentară suficientă pentru formarea unui guvern care să respecte angajamentele ţării în cadrul acordului de ajutor financiar extern.

10 bănci din Moldova se află în continuare în proces de lichidare

0

Procesul de lichidare a băncilor durează în Moldova chiar şi mai mult de 10 ani. Deşi cazurile Universalbank şi Investprivatbank sunt cele mai recente, există alte 8 bănci care se află încă în proces de lichidare, deşi lumea a uitat deja de existenţa lor, scrie UNIMEDIA.

Cine îşi mai aduce aminte de astfel de bănci ca Banca „Guinea”, BCIA „VIAS”, BCA „Bancosind”, BCA „Bucuriabank”, BCI „Oguzbank”, BC „Basarabia”, BCA „Întreprinzbancă” şi „BIID MB” S.A., având în vedere că autorizaţiile acestor bănci au fost retrase în perioada anilor 1995-2000.

Cauza retragerii autorizaţiilor este formulată în ordonanţele Băncii Naţionale a Moldovei în aceeaşi manieră – înrăutăţirea  situaţiei financiare şi depistarea unui şir de încălcări ale prevederilor legale.

Potrivit BNM, la 25 iunie curent, din Registrul de Stat al persoanelor juridice a fost în sfârşit radiată BCA „Capitalbank”. Acestei bănci i-a fost retrasă autorizaţia în anul 1996. Adică pentru lichidarea completă a băncii au fost necesari 16 ani. 

Cele mai profitabile bănci din lume sunt din China

Băncile din China au întrecut băncile europene din punct de vedere al profitabilităţii, în timpul crizei din zona euro, conform unui studiu realizat asupra a 1.000 de bănci şi publicat de revista britanică „The Banker”, scrie capital.ro.

Cea mai profitabilă bancă din lume este Industrial Commercial Bank of China, care a realizat anul trecut un profit înainte de taxe de 43,2 miliarde de dolari, urmată de China Construction Bank Corporation, care a înregistrat un profit de 34,8 miliarde de dolari, şi Bank of China, cu un profit de 26,8 miliarde de dolari.

Pe locul patru se află banca americană JP Morgan Chase and Co., iar pe locul cinci – Agricultural Bank of China. Băncile din China au încasat în 2007 doar 4% din profitul înregistrat la nivel global dar în urma crizei procentul a urcat la 29,3%. În schimb băncile europene au încasat în 2007 aproximativ 46% din profitul înregistrat la nivel global dar în urma crizei procentul a scăzut la doar 6%.

„Vedem diferenţe reale între diferitele grupuri bancare din întreaga lume. Băncile europene sunt în genunchi din cauza crizei datoriilor”, a declarat Brian Caplen, editorul publicaţiei britanice, pentru CNN.

Pentru a sublinia şi mai mult declinul băncilor europene în timpul crizei din zona euro, 24 din cele 25 cel mai slab performante bănci vin din Europa. Banca elenă National Bank of Greece este considerată în clasamentul realizat de „The Banker” ca fiind cea mai slab performantă din lume.

„Dacă ne uităm la situaţia din urmă cu cinci ani, băncile din China nu erau nicăieri. Acum au încasat o treime din profitul înregistrat la nivel global”, a subliniat Caplen.

Deşi există suspiciuni privind datele anunţate de marile bănci chineze de stat, Caplen a afirmat că în instituţiile de creditare din China se poate avea încredere la fel ca în orice alte bănci.

Analiză bancamea.md: Cele mai profitabile depozite bancare în lei (iulie 2012)

0

Bancamea.md începe publicarea unor analize regulate ale depozitelor bancare oferite de către băncile comerciale din Republica Moldova. Lunar vă vom prezenta cele mai bune oferte de plasare a banilor Dvs. atât în valută națională (MDL), cât și în valută străină (USD și EUR).

Astăzi vom analiza depozitele în valută națională oferite de toate băncile comerciale, pentru diferite perioade de plasare (3, 6, 12 și 24 luni). În această analiză nu se iau în calcul depozitele pentru pensionari și cele create pentru copiii ce nu au atins vârsta majoratului, aceste categorii de depozite vor fi analizate separat.

Top depozite în lei pe un termen de 3 luni:

1. Depozit cu suplinire (ProCredit Bank) – rata dobânzii 8,5% anuale. Acest depozit permite atât depuneri suplimentare cât și retrageri parțiale ale banilor din cont. Suma minimă pentru deschiderea depozitului constituie 5000 lei.

2. Clasic (Unibank) – rata dobânzii 5,5% anuale. Se permit depuneri suplimentare și retrageri parțiale din cont. Suma minimă de constituire a depozitului – 1500 lei.

3. Modern (Comerțbank) și Clasic (Moldova Agroindbank) – ambele depozite au rata dobânzii de 5% anuale. Avantajul depozitului Modern este precum că se permit depuneri suplimentare și retrageri parțiale, în timp ce depozitul oferit de Moldova Agroindbank nu permite depuneri, nici retrageri de bani.

Top depozite în lei pe un termen de 6 luni:

1. Clasic (Moldova Agroindbank) – rata dobânzii 10% anuale. Acest depozit nu permite depuneri suplimentare și retrageri parțiale ale banilor din cont.

2. ProClasic (ProCredit Bank) cu achitarea dobânzii la maturitate – rata dobânzii 9,25%. De asemenea nu permite depuneri, nici retrageri parțiale.

3. Maxima (Fincombank), Barocco (Comerțbank), Clasic+ (Moldova Agroindbank) și Acord (Moldindconbank) – toate depozitele au rata dobânzii de 9% anuale. Avantajul depozitelor Maxima și Clasic+ constituie în posibilitatea depunerilor suplimentare și retragerii parțiale a banilor. 

Top depozite în lei pe un termen de 12 luni:

1. Barocco (Comerțbank) cu rata dobânzii 11,25% anuale. Nu se permit depuneri suplimentare și nici retrageri parțiale.

2. Acord (Moldindconbank) – rata dobânzii constituie 11%. 

3. Clasic (Moldova Agroindbank) și Clasic (Unibank) – ambele depozite oferă un venit de 11% anual. Avantajul depozitului oferit de Unibank constituie posibilitatea depunerilor suplimentare și posibilitatea retragerii parțiale ale banilor din cont.

Top depozite în lei pe un termen de 24 luni:

1. Barocco (Comerțbank) – 12,75% rata dobânzii. Acest depozit nu oferă posibilitatea de a depune suplimentar bani sau de a retrage parțial bani din cont.

2. Uni-Profit (Unibank) – 12,6% anuale, fără posibilitatea de a depune suplimentar și de a retrage parțial banii înainte de termen. Suma minimă de constituire a depozitului – 5000 lei.

3. Acord (Moldindconbank) – 12% anuale, fără posibilitatea de a depune suplimentar și de a retrage parțial banii înainte de termen.

Pentru mai multe detalii accesați pagina Depozite și căutați depozitul cel mai convenabil pentru Dvs. După ce ați efectuat căutarea aveți posibilitatea să comparați pînă la 5 depozite după cele mai importante criterii.