Acasă Blog Pagina 774

Сât de profitabile au fost acțiunile băncilor în luna mai 2012?

0

În clasamentul profitabilității acțiunilor pentru luna mai 2012 au intrat 10 companii care au fost tranzacționate la Bursa de Valori Mobiliare în lunile aprilie-mai 2012, 4 dintre acestea sunt bănci comerciale, anunță Estimator-VM.

Prețul acțiunilor Băncii de Economii și Moldindconbank au crescut, în timp ce prețul acțiunilor Moldova Agroindbank au înregistrat o depreciere. Neschimbat a rămas prețul acțiunilor Victoriabank.

Acțiunile Băncii de Economii au înregistrat o creștere a prețului de 10 lei per acțiune (de la 30 lei în aprilie la 40 lei per acțiune în luna mai), ceea ce reprezintă o profitabilitate lunară de 33,33%.

De asemenea profitabile(13,04%) au fost și acțiunile Moldindconbank, prețul cărora a crescut de la 115 lei (aprilie) la 130 lei (mai).

Acșiunile emise de Moldova Agroindbank au înregistrat o depreciere a prețului de 15 lei, de la 1245 lei per acțiune (aprilie) la 1230 lei (mai).

Acțiunile Victoriabank nu au înregistrat modificări ale prețului în luna mai 2012.

Întreg clasamentul profitabilității acțiunilor îl puteți vedea pe evm.md 

Mai 2012: Credite noi acordate – mai puține cu 10,6%; depozite noi atrase – mai multe cu 5,2%.

0

În luna mai 2012, volumul creditelor noi acordate a constituit 1996.3 milioane lei, diminuându-se cu 10.6 la sută faţă de luna mai 2011, anunță Banca Națională a Moldovei. Dinamica respectivă a fost condiţionată de evoluţia negativă a creditelor acordate în valută străină – cu 28.8%, parţial contrabalansată de efectul favorabil al creditării în moneda naţională – cu 4.4%.

Depozitele noi atrase, în luna mai 2012, au înregistrat un ritm de creştere de 5.2% comparativ cu perioada similară a anului 2011, totalizând 3567.8 milioane lei. Astfel, depozitele în moneda naţională s-au majorat cu 3.4%, iar cele în valută străină cu 7.4% faţă de luna mai 2011.

Rata medie a dobânzii la creditele noi acordate în moneda naţională, pe parcursul lunii mai 2012, a înregistrat nivelul de 13.98 % (în descreştere cu 0.27 p.p. faţă de luna precedentă), iar cea la depozitele noi atrase în moneda naţională a constituit 7.5% (majorându-se cu 0.27 p.p faţă de luna precedentă).

Victor Bodiu este noul președinte al Consiliului de Administrație al Băncii de Economii

0

Victor Bodiu este noul președinte al Consiliului de Administrație al Băncii de Economii din Moldova, anunță prime.md. Informația a fost confirmată de Guvernatorul Băncii Naționale, Dorin Drăguțanu. 

Noul președinte al Consiliului de Administrație al Băncii de Economii are o bogată experiență de muncă în domeniul financiar-bancar, ocupând timp de 8 ani diverse funcții în cadrul Raiffeisen Group.  

Momentan, Victor Bodiu este și consilier municipal din partea liberal-democraților.

Victor Bodiu nu a comentat deocamdată alegerea sa în funcție.

Noi atacuri cibernetice: 78 mil. $ sustrase din conturile unor bănci din Europa, SUA și America de Sud

Un nou val de atacuri cibernetice automate asupra con­tu­rilor bancare online a păgubit cu până la 78 milioane dolari în ultimul an clienţi ai băncilor din Europa, SUA şi America de Sud, scrie zf.ro cu referire la Thomson Reuters.

Atacurile au venit din partea unor grupuri de hackeri care au folosit programe maliţioase, cu­nos­cute sub numele de Zeus şi SpyEye. Aceste aplicaţii s-au logat la computerele clienţilor a 60 de bănci, potrivit McAfee şi Guardian Analytics.

În timp ce versiunile vechi ale aplicaţiilor furau in­for­ma­ţiile de logare, cele mai recen­te variante trans­fe­ră automat fon­duri în con­turi controlate de hackeri.

„Pare a fi începutul unor noi tehnici”, a afirmat Craig Priess, vicepreşedintele Guar­dian Analytics, firmă spe­cializată pe protezarea me­diului online al băncilor.

Programele sunt sufi­cient de sofisticate pentru a trece peste protocoalele de au­ten­tificare cu două etape pre­cum cele ale cardurilor mo­derne, la care informaţia este stocată într-un cip, iar auten­ti­fi­carea se face printr-un cod PIN. Softwarele „știu”, de ase­me­nea, să evite transferarea dintr-odată a întregului conţinut al unui cont pentru a nu atrage atenţia asupra furtului.

Cercetări ale companiei japoneze Trend Micro arată că prin versiuni automate ale aplicaţiilor hackerii au acţionat în Ger­mania, Marea Britanie şi Italia. Guardian şi McAfee au aver­tizat că folosind o astfel de tehnică zeci de grupuri de ha­ckeri au atacat conturile companiilor şi ale persoanelor fizice din aceleaşi ţări, la care se adaugă Columbia, Olanda şi SUA.

Serverele de logare au primit comenzi de la hoţii online pentru transferarea în total a 78 milioane dolari, din care 130.000 de dolari vin dintr-un singur cont. Firmele de secu­ri­ta­te no­tea­ză că sunt şanse ca băncile să fi blocat o parte din tranzacţii.

SpyEye şi Zeus au capacitatea de a se instala pe com­pute­re care vizitează site-uri web maliţioase sau pagini normale, dar care au fost compromise de hackeri, dar şi prin linkuri corupte primite de clienţi prin poşta electronică. Clienţilor compromişi, când aceştia fac o tranzacţie, în loc să li se ceară doar numărul contului şi pa­rola, cum ar fi normal, pe lângă aceste date le este cerut, de exemplu, nu­mărul cardului. Datele ajung la ha­cker, care se loghează şi tranferă ba­nii într-un cont pe care-l controlează.

Noile aplicaţii permit hoţului să efec­tueze tranferuri la orice oră.

Bankingul islamic – o soluție la criză? Vezi principiile bankingului islamic.

În ultima vreme nu doar în Orient, ci şi în Occident au devenit lucru obişnuit astfel de noţiuni precum ‘bankingul islamic’ şi ‘economia conform Sharia’. Experţii musulmani asigură că tocmai în aceste mecanisme economice poate fi găsită salvarea în faţa crizelor ce afectează modelul occidental al capitalismului, scrie money.ro.

De altfel, şi în Occident au început să apără iniţiative de readucere a preceptelor religioase în sistemul financiar. Principala idee a tuturor acestor iniţiative constă în a injecta economiei moderne măcar un minim de moralitate.

La ora actuală, ‘conform Coranului’ funcţionează doar o mică parte din capitalul mondial: între 700 miliarde de dolari şi 1 trilion. Această sumă este gestionată de 500 mari companii financiare, numite bănci islamice. Însă, sectorul de finanţare islamică se dezvoltă cel mai repede comparativ cu alţi jucători ai sistemului financiar global, crescând cu 15-20 la sută pe an.

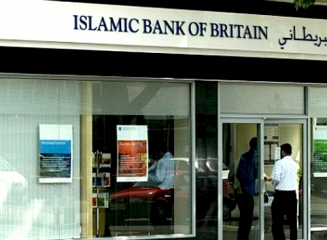
Lideri mondiali ai bankingului islamic sunt Kuala Lumpur, Bahreinul şi … Londra, unde locuiesc două milioane de musulmani şi care a devenit centrul financiar islamic din Occident: prima din Europa bancă islamică, Islamic Bank of Britain, s-a deschis aici încă în 2002. În afară de aceasta, astăzi multe bănci occidentale, inclusiv Citibank, Societe Generale, UBS, Credit Suisse, au deschis ‘unităţi islamice’ care activează conform principiilor Sharia.

Creşterea popularităţii bankingului islamic în Occident se explică nu doar prin migraţia musulmanilor, ci şi prin avantajele finanţării conform Sharia, manifestate elocvent în timpul crizei globale: băncile islamice s-au dovedit mai stabile, au avut mai puţine probleme cu lichidităţile. În afară de aceasta, potrivit Fondului Monetar Internaţional (FMI), chiar şi în vremuri liniştite băncile islamice sunt cu o treime mai eficiente decât cele occidentale. Băncile islamice au devenit populare şi printre oamenii obişnuiţi, deoarece se comportă mai ‘uman’.

Totul se explică prin principiile pe care este construit sistemul financiar islamic: principiile Sharia. În primul rând, acestea interzic perceperea unei dobânzi la credite. Pentru a avea profit, banca devine participant al proiectului pe care îl creditează şi în acest fel împarte profitul, dar şi riscurile. Desigur, cu o asemenea abordare banca islamică analizează mult mai atent afacerea înainte de a investi capital, însă participă nu ca simplu observator rezervat care nu aşteaptă decât restituirea banilor, ci ca un partener activ, interesat în realizarea cu succes a afacerii.

Din acest motiv, băncile islamice evită proiectele riscante, iar până în momentul restituirii banilor urmăresc cu atenţie realizarea proiectului finanţat. Însă, la acordarea împrumutului banca islamică nu cere garanţii, lucru avantajos pentru oamenii de afaceri începători şi pentru businessul mic. Ipoteca islamică se remarcă prin umanism: pentru întârzierile plăţilor, datornicul nu poate fi lăsat fără spaţiu locativ, deoarece se consideră că el o cumpără ‘pe bucăţi’. Banca va căuta asiduu o soluţie avantajoasă pentru ambele părţi, mai ales că la început ea a verificat minuţios solvabilitatea şi corectitudinea clientului său. În schimb, băncile islamice nu oferă credite de consum pentru ‘nevoi urgente’: ele nu au voie să-i arunce pe oameni în groapa datoriilor.

Alte principii ale sistemului financiar islamic sunt interdicţia la operaţiuni speculative şi la finanţarea jocurilor de noroc, precum şi a oricăror alte proiecte legate de producţia de alcool, a tutunului, pornografică şi de arme. Banii sunt investiţi doar în producţia reală. În acest mod, bankingul islamic este îngrădit de către normele Sharia în faţa multor factori de risc, care se dovedesc adesea distrugătoare pentru băncile islamice şi devin cauză a crizelor.

În cadrul Comunităţii Statelor Independente (CSI), bankingul islamic este dezvoltat deocamdată destul de slab, chiar şi în republicile cu populaţie musulmană majoritară. ‘Poartă a investiţiilor islamice’ în spaţiul postsovietic intenţionează să devină Kazahstanul. Este planificat ca până în 2020 conform regulilor Sharia în Kazahstan să se realizeze cel puţin 20% dintre operaţiunile de finanţare.

De altfel, civilizaţia occidentală ar putea propune propriile variante pentru ţinerea morală în frâu a sistemului financiar mondial, este de părere cotidianul rus Utro. Anumite restricţii etice pentru business există în multe alte religii mondiale. Astfel, perceperea de dobânzi la credite este interzisă nu doar de Islamism, ci de toate marile religii ale lumii, de exemplu de creştinism şi iudaism. În Rusia, de exemplu, perceperea de dobânzi la împrumuturi era interzisă până în timpul lui Petru cel Mare, când s-a impus abordarea protestantă faţă de regulile religioase.

Cum au ajuns marile bănci în dificultate și ce este recapitalizarea?

Auzim zi de zi că anumite bănci din Spania au nevoie de recapitalizare. Ne întrebăm, firesc, cum au ajuns aceste instițutii în situația de a avea nevoie de bani de la guverne sau de la alți creditori. Manager.ro explică pe larg care sunt cauzele dificultăților întâmpinate de bănci și ce este de fapt, recapitalizarea.

Recapitalizarea unei bănci presupune emiterea de noi acțiuni de către aceasta în schimbul unui pachet de asistență financiară venit de la guvern sau o altă entitate. În esență, recapitalizarea unei bănci presupune punerea la dispoziția instituției de noi fonduri pentru a-i fi îmbunătățită balanța și a preveni prăbușirea acesteia. O bancă are nevoie de recapitalizare atunci când obligațiile sale financiare sunt mai mari decât activele pe care le deține.

Cum au ajuns băncile în situația de a avea nevoie de recapitalizare?

După prăbușirea pieței imobiliare din SUA și colapsul Lehman Brothers, băncile au pierdut bani. Pierd bani pentru că au multe credite neperformante în portofolii, se tem să mai acorde împrumuturi și pentru că mulți clienți își scot depozitele din bănci de teama că acestea s-ar putea prăbuși.

Băncile au pierdut bani și pentru că:

– Oamenii nu și-au mai putut plăti creditele.

– Băncile le-au împrumutat bani dezvoltatorilor imobiliari din America sau Spania(două piețe pe care s-au format bule imobiliare), care la rândul lor au pierdut bani și nu au mai avut cu ce să-și plăteasca datoriile.

– Căderea prețurilor la locuințe a dus la devalorizarea activelor.

– Recesiunea a dus la mai multe defaulturi (intrări în incapacitate de plată) și pierderi.

– Activitatea de creditare interbancară s-a diminuat din lipsa de încredere și de lichidități.

Înainte de criză, multe bănci se bazau pe tranzacțiile interbancare pentru a face rost de lichidități. De exemplu, dacă o bancă dorea să acorde un credit imobiliar pe 30 de ani unei persoane și nu dispunea de lichidități suficiente pe moment, putea împrumuta, pe termen scurt, banii necesari de la altă bancă.

Recapitalizarea și încrederea

Se speră ca prin recapitalizarea băncilor să fie reinstaurată încrederea în sistemul bancar dintr-o țară.

Statul respectiv speră ca apoi să îi scadă costurile la care se împrumută prin emisiunile de obligațiuni guvernamentale. Mai mult, o recapitalizare îi asigură pe cei care au depozite în bănci că economiile lor sunt în siguranță, prevenindu-se așa numitul „bank run” (scoaterile masive de bani din băncile cu probleme). 

Ce se întâmplă când recapitalizarea este facută din fonduri publice?

Avem cazul Marii Britanii. Guvernul a recapitalizat băncile cu probleme oferind bani în schimbul unor pachete de acțiuni preferențiale. Asta înseamnă că băncile trebuie să-i plăteasca guvernului dividende înainte să plăteasca dividende celor care dețin acțiuni comune.

Prin recapitalizare, o bancă primește lichidități fără a-și spori și mai mult datoriile.

După recapitalizare, o parte din bancă este deținută de stat. Acesta din urma poate ieși din instituție la un moment dat vânzând acțiunile sau prin răscumparărea acestora de către bancă atunci cand aceasta dispune de fonduri suficiente.

Expert-Grup: Depozite în creștere – economii pentru „zile negre”?

0

Pe fondul diminuării influxurilor de emitențe și a ratei de ocupare cu repercusiuni evidente asupra veniturilor disponibile ale populației, pe piața depozitelor se atestă un aparent paradox, anunță Expert-Grup în publicația lunară „Realitatea Economică”.

Astfel, la finele lunii mai, volumul total al depozitelor la termen a crescut cu 5,2% față de anul precedent, în timp ce în aprilie acestea au crescut cu doar 0,9%. Cel mai mult au avansat depozitele de la 3 la 6 luni (+18,4%) și de la 6 la 12 luni (+10,3%). Mai mult decât atât, spre deosebire de lunile precedente, creșterea se atestă atât la depozitele exprimate în lei, cât și cele în valută străină.

Deși poate fi doar o variație temporară fără careva semnificație economică, aceasta ar putea fi cauzată de sacrificarea de către gospodării și firme a consumului curent pentru a atenua diminuarea așteptată a consumului din viitorul apropiat. Acest proces de substituție inter-temporală a consumului este alimentat de trei factori majori:

– creșterea ratelor reale la depozite drept urmare a procesului dezinflaționist din ultimele luni;

– așteptările privind diminuarea veniturilor disponibile;

– accesul limitat la credite.

Astfel, economiile sunt percepute drept singura pernă de siguranță pentru menținerea consumului în situații de criză.

România: Telefoanele mobile cu funcție de card bancar intră pe piață

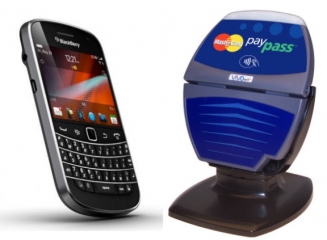
Tehnologia NFC (Near Field Communication) intră și în România. BRD a lansat un program pilot împreună cu Orange prin care telefoanele mobile vor fi dotate cu un SIM special, care înglobează și funcție de plată, anunță conso.ro. Plățile se vor face prin apropierea telefonului de cititoare speciale.

Aproximativ 100 de de persoane care dețin un cont bancar la BRD au primit telefoane mobile Blackberry și SIM-uri speciale cu capacități NFC pentru a le utiliza la plata produselor și serviciilor la comercianții acceptanți.

Plățile vor fi posibile la aproximativ 2.000 de POS-uri compatibile cu tehnologia NFC, precum și la orice comerciant din țară sau străinătate care are instalate cititoare speciale contactless compatibile PayPass MasterCard.

Astfel, cititoarele sunt instalate la supermarketuri, restaurante fast-food, farmacii sau la metrou.

“Telefoanele mobile sunt mereu prezente în viețile noastre, așa că pot fi folosite atât ca instrumente de plată, cât și pentru a aduna informații sau pentru a oferi acces în clădirile de birouri. Dorim să oferim experiența NFC tuturor clienților, așa că vom dezvolta parteneriate care să le permită să beneficieze de toate avantajele oferite de această tehnologie inovatoare”, a declarat Julien Ducarroz, Chief Commercial Officer în cadrul Orange Romania.

Estimator-VM: Moldova Agroindbank, Victoriabank și Moldindconbank sunt lideri în clasamentul eficienței bancare

0

În cadrul clasamentului eficienței bancare elaborat de Agenția de Consultanță Investițională _x0084_EVM Consulting_x0094_, pe rezultatele trimestrului I 2012, primele 3 poziții sunt ocupate de Moldova Agroindbank, Victoriabank și Moldindconbank.

Eximbank SA Gruppo Veneto Banca de pe poziția a 3 a trecut pe treapta a 5-a. Căderea acestei bănci la capitolul eficiență se datorează trecerii băncii Moldindconbank de pe poziția a 4-a pe treapta a 3-a și saltului băncii comerciale Banca Socială, care de pe poziția a 9-a, ocupată la finele anului trecut, s-a ridicat pe treapta a 4-a a clasamentului, în creștere cu 5 trepte. Totodată, Banca Socială a înregistrat cea mai mare rentabilitate a activității operaționale (ROS), care a constituit 37.95%.

O surpriză a venit de la Banca de Economii, care de pe poziția a 11-a, ocupată la finele celui de al doilea trimestru din anul 2011, s-a poziționat pe treapta a 7-a a clasamentului, în creștere cu 6 poziții.

Cea mai mare cădere a suferit-o Banca de Finanțe și Comerț (FinComBank), care a căzut cu 6 poziții, de pe treapta a 6-a a topului până pe poziţia a 12-a.

Aici este important de menționat creșterea masivă pe întreg sistemul bancar în I trimesru a anului curent a venitului total și al venitului net total respectiv cu 16.97% și 97.09%, comparativ cu aceeaşi perioadă a anului 2011.

BC Moldova Agroindbank, deţine primul loc şi în sub-clasamentele după indicatorii „Venituri totale” și „Venit net”. Astfel în trimestrul I al anului curent, această bancă a înregistrat cel mai mare venit net, care a constituit 97 822 213 lei. A doua poziție (conform venitului net) este ocupată de Moldindconbank cu 60 940 217 lei, iar cea de-a 3-a – Victoriabank (56 714 886 lei).

În mijlocul clasamentului regăsim o serie de evoluţii. Printre băncile care au urcat în cadrul clasamentului pe parcursul celor 3 luni ale anului curent observăm Moldindconbank (+1 poziție, locul 3), Banca Socială (+5 poziţii, locul 4), Unibank (+1 poziție, locul 6), Banca de Economii (+4 poziţii, locul 7), Energbank (+1 poziție, locul 9), EuroCreditBank (+1 poziție, locul 11) și ProCreditBank (+1 poziție, locul 13).

Descreştere a poziţiei în clasament au înregistrat Eximbank SA Gruppo Veneto Banca (poziția a 5-a), Mobiasbanca-Groupe Societe Generale (poziția a 8-a), BCR Chișinău (poziția a 10-a), Banca de Finanțe și Comerț (poziția a 12-a) și Comerțbank care s-a situat pe treapta a 14-a.

Vezi clasamentul complet prezentat de către Agenția de Consultanță Investițională _x0084_EVM Consulting

Cartea recomandată: Abilități de comunicare (Allan & Barbara Pease)

0

Comandă acum cartea „Abilități de comunicare” de Allan și Barbara Pease, introdu codul „bancamea.md” și beneficiezi de o reducere de 10%! Codul este valabil pentru orice carte comandată de pe bestseller.md.

Descrierea cărții

Toţi îi admirăm pe cei care par să aibă o abilitate înnăscută de a intra într-o situaţie socială nefamiliară şi de a-i angrena pe ceilalţi în conversaţie. Aceşti oameni au ceea ce este considerată deseori „charismă“.

În timp ce unii se întreabă cum procedează, cei mai mulţi presupun că au, probabil, un talent „înnăscut“. Adevărul este că acea „charismă“ este un talent dobândit al oamenilor cu autoritate, şi ca orice talent dobândit se poate învăţa, poate fi consolidat şi perfecţionat, dacă ai informaţiile necesare şi voinţa de a învăţa.

Despre autori

Allan și Barbara Pease sunt experți recunoscuți la nivel internațional în domeniul relațiilor umane și al limbajului corpului. Cărțile lor, vândute în 20 de milioane de exemplare, i-au transformat în nume de rezonanță mondială.

Allan Pease ține conferințe despre comunicare umană în întreaga lume și a scris 14 cărți de succes, dintre care 8 au fost bestseller-uri.

Barbara Pease este directorul executiv al Pease International, companie care produce programe video, cursuri de instruire și seminare pentru oameni de afaceri și guverne din întreaga lume. Este coautoarea bestseller-ului internațional ”Why Men Don’t Have a Clue and Women Always Need More Shoes”.