Acasă Blog Pagina 760

Autoritatea Bancară Europeană: Vrem ca băncile să continue majorarea capitalului

Autoritatea Bancară Europeană (EBA) le-a cerut băncilor din UE să continue să-şi majoreze capitalul la peste 200 miliarde de euro (258 miliarde de dolari) pentru a face faţă cerinţelor mai dure de reglementare pe plan mondial, scrie Income Magazine cu referire la Bloomberg.

Cele 27 de bănci europene cărora EBA le-a cerut să-şi prezinte planurile privind majorarea capitalului au reuşit să ajungă la un total de 116 miliarde de euro, a anunţat Autoritatea Bancară Europeană. Incluzând ajutorul către băncile elene şi spaniole, băncile europene şi-au majorat rezervele de capital cu peste 200 miliarde de euro din 2011.

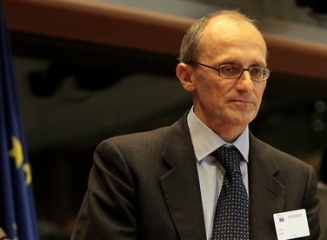
„Vrem ca băncile să continue majorarea capitalului. Este de lăudat faptul că băncile au obţinut 75% din capital prin nedistribuirea dividendelor şi alte măsuri.”, a declarat Andrea Enria (foto), preşedintele EBA.

Încrederea investitorilor în băncile europene a fost afectată de criza datoriilor cu care se confruntă ţări ca Grecia, Italia şi Spania. EBA le-a cerut băncilor europene în decembrie să-şi majoreze capitalul cu 114,97 miliarde de euro.

Printre băncile care nu au reuşit să îndeplinească cerinţele EBA se află Banca Monte dei Paschi di Siena SpA (Italia), Cyprus Popular Bank şi Bank of Cyprus (Cipru) şi Nova Kreditna Banka Maribor (Slovenia).

Băncilor europene li se cere să-şi menţină mai degrabă capitalul majorat decât să plătească dividente sau bonusuri „pentru a fi capabile să absoarbă pierderile neaşteptate şi să reuşească în timp să îndeplinească cerinţele mai dure cunoscute sub numele de Basel III”, a anunţat EBA. În iulie, Autoritatea Bancară Europeană (EBA) a avertizat că există în continuare dificultăţi majore pentru băncile europene, după ce ele au îndeplinit cu succes noile cerinţe privind majorarea capitalului. Andrea Enria, preşedintele EBA, a afirmat că băncile trebuia să ia în continuare măsuri pentru a se redresa în urma crizei financiare şi pentru a îndeplini noile reglementări stabilite pe plan mondial.

Principalele bănci europene ar fi avut nevoie să găsească capital suplimentar de 199 miliarde de euro dacă noile cerinţe mai dure privind capitalul (Basel III) ar fi fost adoptate la sfârşitul anului trecut, mai mult de jumătate faţă de necesarul pe plan mondial, a avertizat luna trecută Autoritatea Bancară Europeană. Estimarea Autorităţii Bancare Europene este cu 32 de milioane de euro mai mică decât cea similară din urmă cu şase luni, dar totuşi reprezintă 53% din necesarul pe plan mondial şi arată că băncile trebuie să-şi majoreze substanţial activele.
Rata creditelor neperformante în august – 15,3%, datoria la credite – 33,4 mlrd lei

0

Banca Națională a Moldovei a publicat indicatorii financiari pe sistemul bancar pentru luna august 2012.

La 31.08.2012, rata creditelor neperformante a constituit 15,3%, în creștere ușoară față de luna precedentă (15,2%). În linii generale, fiecare al 7-lea credit este considerat de către bănci pierdut sau extrem de problematic.

În termeni absoluți datoria la credite a atins suma de 33,4 miliarde lei, în creștere față de luna iulie (32,9 miliarde).

44% din totalul datoriei la credite reprezintă datoria la creditele acordate în valută străină.

Analizând evoluția ratei creditelor neperformante de la începutul anului, observăm o creștere considerabilă în perioada aprilie – iunie.

Suma totală a datoriei la credite a crescut cu 3 miliarde de lei la începutul anului 2012.

Cele mai profitabile depozite bancare în LEI (octombrie 2012)

0

Vă prezentăm analiza depozitelor în lei oferite de toate băncile comerciale, la data de 4 octombrie 2012 pentru diferite perioade de plasare (3, 6, 12 și 24 luni).

În această analiză nu se iau în calcul depozitele pentru pensionari și cele create pentru copiii ce nu au atins vârsta majoratului.

Cele mai profitabile depozite pe 3 luni:

1. Depozit cu suplinire (ProCredit Bank) – rata dobânzii 7% anuale. Acest depozit permite atât depuneri suplimentare cât și retrageri parțiale ale banilor din cont. Suma minimă pentru deschiderea depozitului constituie 5000 lei.

2. Clasic (Unibank) – rata dobânzii 5,5% anuale. Se permit depuneri suplimentare și retrageri parțiale din cont. Suma minimă de constituire – 1500 lei.

3. Modern (Comerțbank) și Clasic (Moldova Agroindbank) – ambele depozite au rata dobânzii de 5% anuale. Avantajul depozitului oferit de Comerțbank este posibilitatea depunerii suplimentare și retragerii parțiale a mijloacelor bănești, în timp ce depozitul oferit de Moldova Agroindbank nu permite depuneri și retrageri de bani.

Cele mai profitabile depozite pe 6 luni:

1. Jubileu (Unibank) – rata dobânzii este fixă (10,2% anuale). Depozitul nu permite nici depuneri suplimentare, nici retrageri înainte de termen. Suma minimă – 5000 lei.

2. Clasic (Moldova Agroindbank) – rata (flotantă) dobânzii 10% anuale. Acest depozit nu permite depuneri suplimentare și retrageri parțiale ale banilor din cont.

3. ProClasic cu achitarea dobânzii la sfârșitul perioadei (ProCredit Bank) – rata dobânzii 9,75% (fixă). Depozitul nu permite depuneri și retrageri parțiale.

Cele mai profitabile depozite pe 12 luni:

1. Barocco (Comerțbank) – rata dobânzii constituie 11,25% anuale. Depozitul nu permite depuneri suplimentare și retrageri parțiale.

2. Clasic (Unibank) și Clasic (Moldova Agroindbank) – rata dobânzii constituie 11%. Dobânda se capitalizează. Depozitul oferit de Unibank permite depuneri și retrageri de bani din cont.

3. ProClasic cu achitarea dobânzii la sfârșitul perioadei (ProCredit Bank) – toate depozitele oferă un venit de 11% anual.

Cele mai profitabile depozite pe 24 luni:

1. Barocco (Comerțbank) – 12,75% rata dobânzii. Acest depozit nu oferă posibilitatea de a depune suplimentar sau de a retrage parțial bani din cont.

2. Uni-Profit (Unibank) – 12,6% anuale, fără posibilitatea de a depune suplimentar și de a retrage parțial banii înainte de termen. Suma minimă de constituire a depozitului – 5000 lei.

3. Acord (Moldindconbank) – 12% anuale, fără posibilitatea de a depune suplimentar și de a retrage parțial banii înainte de termen.

Pentru mai multe detalii accesați pagina Depozite și căutați depozitul cel mai convenabil pentru Dvs. După ce ați efectuat căutarea aveți posibilitatea să comparați pînă la 5 depozite după cele mai importante criterii.

EVM Consulting: Moldova Agroindbank, Victoriabank și Moldindconbank – lideri în topul eficienței bancare

0

În cadrul clasamentului eficienței bancare elaborat de Agenția de Consultanță Investițională _x0084_EVM Consulting_x0094_, pe rezultatele trimestrului II 2012, liderii au rămas aceeaşi, Moldova Agroindbank, Victoriabank și Moldindconbank.

Cu toate că pozițiile nu s-au modificat în comparație cu I trimestru al anului curent, Moldindconbank se apropie cu mult de Victoriabank, însă ambele cedează în fața MAIB.

O modificare importantă în acest clasament este cedarea poziției a 4-a, ocupată de către Banca Socială la finele trimestrului trecut băncii Eximbank SA Gruppo Veneto Banca. Banca Socială a înregistrat cea mai mare rentabilitate a activității operaționale (ROS) – 37.95%. Prin urmare, efortul depus de Eximbank SA Gruppo Veneto Banca o transferă de pe treapta a 12-a, ocupată la finele celui de al doilea trimestru din 2011, pe poziția a 4-a. Mai mult ca atît, această bancă a înregistrat cea mai mare rentabilitate a activității operaționale (ROS), în mărime de 33.61%.  

Mobiasbanca-Groupe Societe Generale, Banca de Finante şi Comerţ şi Comertbank sunt în creştere cu respectiv 1, 3 şi 3 poziţii, situându-se pe treapta a 7-a, a 9-a şi respectiv a 11-a din clasament.

Aici este important de menționat creșterea masivă pe întreg sistemul bancar a venitului total și al venitului net total respectiv cu 7.19% și 52.21%, comparativ cu aceeaşi perioadă a anului 2011.

Pe prima poziţie în clasamentul eficienței bancare, ca de obicei, se plasează BC Moldova Agroindbank, care deţine primul loc şi în sub-clasamente după indicatorii  „Venituri totale” și „Venit net”. Astfel în trimestrul II al anului curent, această bancă a înregistrat cele mai mari venituri nete, care constituie 166 787 633 lei.

Observăm, în acest trimestru, o reducere a decalajului între Victoriabank şi Moldindconbank, comparativ cu trimestrul I al anului curent, diferenţa fiind de 0.058 puncte faţă de cele 0.152 puncte din trimestrul precedent. Deasemenea, Moldindconbank a înregistrat cea mai mare rentabilitate financiară(ROE), care constituie 16.93%.

Aici puteți vedea clasamentul complet, etapele elaborării și alte detalii.

Bancamea.md te invită la „Ziua vânzărilor” – evenimentul anului din domeniu

0

Partenerii noștri, compania Evenda te așteaptă anume pe tine la marele eveniment al anului din domeniu ”Ziua Vânzărilor”.

O singură zi, în care Evghenii Kotov, unul dintre cei mai buni traineri din Federația Rusă, lucrează pentru tine. 25 secrete care vor spori vânzările produselor / serviciilor companiei tale pe piață.

6 octombrie, unica zi când poți participa la un fenomenal seminar practic! 300 de companii vor obține informația, ce aplicată în practică, îi vor aduce lideri de vânzări naționale.

Evghenii Kotov are peste 10 ani de experienţă în domeniul vânzărilor, fondatorul companiei „Practicum Group”,  specializată în domeniul creşterii eficienţei departamentelor de vânzări şi crearea sistemelor de dezvoltare ale agenţilor de vânzări.

Compania a realizat proiecte în 47 de oraşe din Rusia şi fostele ţări CSI timp de 6 ani. Numărătoarea inversă a început. 

Acum e șansa ta să iei o decizie corectă! În atenția proprietarilor de afaceri, directorilor comerciali, directorilor de departamente, PR managerilor și a managerilor de vânzări.

Îți dăm întâlnire la cinematograful Gaudeamus pe 6 octombrie. Tu poți deveni cel mai bun vânzător din Moldova. Sau proprietarul cu cele mai mari vânzări curente.

Pentru detalii accesați salesday.evenda.md, sau la telefon (+373 22) 93-10-96.

Dezvoltarea creditelor ipotecare în Moldova și pe plan internațional

0

Deşi in lumea occidentală creditele ipotecare sunt de zeci de ani utilizate cu succes, în Republica Moldova acest tip de creditare a devenit posibil odată cu adoptarea legii privind Creditul ipotecar pentru investiţii imobiliare si actualmente acoperă doar o cotă de 3 % pe piaţă internă.

Cauza acestui procent mic se datorează politicilor prudenţiale ale băncilor locale reieşind din insuficienţa de capital investiţional al băncilor care limitează posibilitatea creditării pe termen lung, cât şi a riscurilor pe care băncile le vor suporta. O alta cauză care limitează accesul populaţiei la acest instrument de finanţare sunt şi veniturile mici ale cetăţenilor, cărora aceste credite reprezintă un mijloc de lux datorită dobânzilor mari.

În Republica Moldova creditele ipotecare sunt scumpe, rata variind de la 10% până la 19% anual. Dobânda mare se mai poate întâlni în Ucraina unde ea variază între 13% şi 20% anual, însă guvernatorul Băncii Naţionale a Ucrainei, Serhiy Arbuzov se aşteaptă la o scădere până la 11%-12% anual la finele anului 2013. În România situaţia este mai prielnică privind acordarea creditelor ipotecare, oferind o varietate mai mare de oferte ce avantajează clienţii. Dobânda este mult mai mică şi ajunge la o rată medie de 7%, iar termenul de împrumutat maxim este de 30 de ani.

La moment nu este posibilă o reducere esenţială a dobânzii creditului ipotecar în R. Moldova datorită costurilor mari a banilor atraşi prin depozite şi a finanţărilor externe care includ dobânzi înalte privind riscurile de ţară şi a inflaţiei relativ înaltă. Republica Moldova nu şi-a revenit încă din criza din 2009 care a fost afectată direct de criza mondială ca rezultat a degradării sectorului de credite imobiliare din SUA.

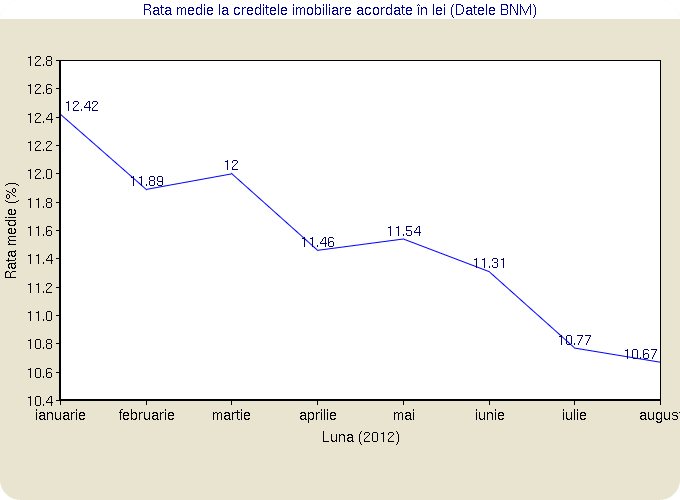
Din analiza dinamicii ratei medie la creditele imobiliare acordate în lei perioada ianuarie-august 2012 se observă o scădere în această perioadă de 1.75% sau în mediu de 0.21% lunar, de la 12.42 în ianuarie până la 10.67 în luna august. Cauzele diminuării sunt consecinţele crizei din sectorul construcţiilor de apartamente (diminuarea preţurilor pe piaţa mobiliară primară şi secundară), diminuarea costurilor la depozitele atrase de la persoanele fizice şi juridice, diminuarea ratei inflaţiei, cât şi politicele concurenţiale ale băncilor pentru atragerea clienţelor în sectorul dat.

Analizând în tabelul de mai jos, performanţele a 14 ţări în domeniul creditării ipotecare cu referinţă la rata medie fixă şi variabilă, cât şi termenul maxim de împrumut, observăm că piaţa ipotecară din R. Moldova este în pragul iniţial de dezvoltare, datorită termenului scurt de împrumut, cât şi a sumelor maxime limitate împrumutate, dar şi a dobânzilor mari şi condiţiilor contractuale netransparente oferite de băncile locale ce conţin diferite comisioane ascunse.

Obţinerea unui credit ipotecar care corespunde posibilităţilor noastre necesită o studiere cât mai detaliată a pieţii, pentru că fiecare bancă are o politică de marketing diferită, de aceea ele pot prezenta o varietate de oferte ce ne pot avantaja precum achitarea ratelor direct din contul curent creat, prelungirea perioadei de graţie de până la mai mulţi ani în cazul construcţiilor de locuinţe, cât şi termenul de împrumut care variază de la bancă la bancă, precum şi alte oferte. 

Unele bănci precum Moldova Agroindbank oferă posibilitatea achitării creditului în avans fără a se suporta diferite comisioane, acceptarea drept sursă de venit a transferurilor din străinatate sau finanţarea 100% din valoare imobilului la primirea creditului. Pentru achiziţionarea unui credit ipotecar de la MobiasBancă nu este nevoie de garanţii ipotecare din partea altor persoane, mai mult, banca oferă o analiza gratuită a documentelor. BCR Chișinău oferă credite ipotecare de până la 2 000 000 lei pe o perioadă maximă de 25 de ani, însă aceasta acoperă doar 80% din valoarea investiţiei.

Pentru a afla informaţii detaliate despre creditele ipotecare oferite de bănci vizitaţi meniul Credite și selectați Creditele Imobiliare.

Autor: Liviu Guțuleac

Grecia: Creditele neperformante au atins un nou record – 57 miliarde de euro

Creditele neperformante din sistemul bancar elen au atins nivelul record de 57 de miliarde euro, aproape un sfert din soldul împrumuturilor, de 232,3 miliarde de euro, scrie dailybusiness.ro.

Aceste cifre sunt alimentate de șomajul care a ajuns deja la 25%, și ar putea crește în contextul așteptărilor privind continuarea recesiunii în anii următori.  

Presiunea creditelor neperformante este puternic resimțită de sistemul bancar și conduce la nevoia de capital suplimentar, situație care ar agrava îndatorarea statului elen, scrie cotidianul Kathimerini.  

Cele mai multe credite neperformante sunt generate de companii, aproximativ 33 miliarde de euro.

Împrumuturile ipotecare neperformante, care se apropie de circa 20% din soldul pe acest segment, urmează cu 15 miliarde de euro.

Piața valutară a Moldovei în august 2012 – principalii indicatori și tendințe

0

Piața valutară prin virament

În luna august 2012 rulajul tranzacţiilor pe piaţa valutară internă prin virament a constituit echivalentul a 781.1 mil. dolari SUA, înregistrând o majorare de 18.2%, cu 120.4 mil. dolari SUA mai mult faţă de luna iulie 2012, anunță Banca Națională a Moldovei.

Ponderea majoritară de 60.8% i-a revenit dolarului SUA, fiind în creştere cu 3.6 p.p. faţă de luna iulie 2012. Luna august 2012 s-a caracterizat printr-o descreştere a tranzacţiilor în euro, reprezentând ca pondere 35.7% din rulajul pieţei valutare, cu 3.8 p.p. mai puţin în comparaţie cu luna iulie 2012 (39.5%).

Ponderea rulajului în ruble ruseşti a constituit 2.8%, în creştere faţă de luna iulie 2012 cu 0.2 p.p.

De menţionat că, rulajul pieţei valutare în luna august 2012 a inclus şi tranzacţii în valute ca leul românesc, hrivna ucraineană, rubla belorusă, lira sterlină, francul elveţian, precum şi alte valute străine a căror pondere a constituit cca 0.7%, fiind nesemnificativă în rulajul total al pieţei valutare.

Piața valutară în numerar

Rulajul total al tranzacţiilor de cumpărare/vânzare contra lei moldoveneşti a principalelor valute străine efectuate pe piaţa valutară internă în numerar în luna august 2012 a constituit echivalentul a 451.7 mil. dolari SUA, majorându-se cu 19.5% comparativ cu luna precedentă. 

În aceeaşi ordine de idei, în luna august 2012, s-au majorat atât cumpărările, cât şi vânzările, respectiv cu 21.6% şi cu 10.7%. 

În structura rulajului total al tranzacţiilor de cumpărare/vânzare contra lei moldoveneşti a principalelor valute străine efectuate pe piaţa valutară internă în numerar în august 2012, tranzacţiile în euro au constituit 56.5%, în dolari SUA – 27.8%, în ruble ruseşti – 13.6%, în lei româneşti – 0.6% şi în hrivne ucrainene – 1.5%.

Spania: 14 bănci au fost supuse unor teste de stres. E nevoie de 60 mlrd euro.

Necesarul de recapitalizare al sectorului bancar spaniol se ridică la 59,3 miliarde de euro, potrivit rezultatelor unor teste de stres independente anunțate, vineri, de Banca Spaniei și de Ministerul de Finanțe de la Madrid, scrie incont.ro.

Rezultatele sunt conforme cu așteptările analiștilor.

Necesarul de recapitalizare scade de la 59,3 miliarde de euro la 53,75 miliarde de euro dacă sunt luate în considerare fuziuni aflate în derulare și alte efecte, se arată într-un comunicat comun al băncii centrale și ministerului.

Din cele 14 bănci analizate, nu au nevoie de capital suplimentar 7 instituții de credit, reprezentând peste 62% din portofoliul total de credite al băncilor verificate.

Grupul Bankia, naționalizat de stat, are un deficit de capital de 24,7 miliarde de euro, arată testele de stres derulate de firma de consultanța Oliver Wyman, în timp ce Banco Popular Espanol are nevoie de 3,22 miliarde de euro.

Printre cele 7 bănci care nu au nevoie de capital se află Banco Santander, cea mai mare instituție de credit din țară, Banco Bilbao Vizcaya Argentaria (BBVA), poziția a doua în sistemul bancar spaniol după active, și Banco Sabadell.

Spania a contractat derularea unor teste de stres independente ca parte a condițiilor convenite în iulie pentru un pachet de ajutor de până la 100 de miliarde de euro pentru sectorul bancar, de la statele din zona euro.

Procuratura și BNM vor face schimb de informații privind fraudele bancare electronice

0

Procuratura Generală (PG) şi Banca Naţională a Moldovei (BNM) au încheiat astăzi un Acord care permite schimbul de informaţii cu privire la fraudele şi tentativele de fraudă informatică comise prin intermediul sistemelor bancare electronice.

Documentul a fost semnat de conducătorii celor două instituţii, Valeriu Zubco şi, respectiv, Dorin Drăguţanu, informează Moldpres.

Dorin Drăguţanu a specificat că, în conformitate cu angajamentele asumate, părţile au convenit ca la sfîrşitul fiecărui trimestru să facă schimb de informaţii cu privire la fraudele şi tentativele de fraudă cu utilizarea cardurilor bancare, infracţiunile informatice aferente activităţilor desfăşurate de bănci, de prestatorii serviciilor de plată, precum şi aferente utilizării instrumentelor de plată fără numerar.

Trimestrial, Procuratura Generală va informa Banca Naţională despre măsurile întreprinse în vederea combaterii criminalităţii cibernetice în domeniul serviciilor prestate de bănci şi al serviciilor de plăţi, instrumentelor de plată fără numerar. Concomitent, procurorii vor comunica date privind cazurile de fraudă aferente obţinerii creditelor de la băncile din Republica Moldova, înregistrate sau soluţionate de Procuratura Generală.

Conform datelor operative ale Procuraturii Generale, în prima jumătate a acestui an au fost deschise 33 de dosare penale pentru sustrageri ilicite de bani din carduri bancare, faţă de 31 de dosare deschise pe parcursul anului 2011, notează Moldpres.