Acasă Blog Pagina 759

Unibank în colaborare cu Confederația Națională a Sindicatelor demarează proiectul „Sindicard”

0

Astăzi, în cadrul unei conferințe de presă, conducerea Confederației Naționale a Sindicatelor din Moldova (CNSM) și cea a băncii comerciale „Unibank” au anunțat despre demararea etapei de realizare a cardului „Sindicard”.

În luna noiembrie 2012 vor fi eliberate primele carduri ale membrilor de sindicat. Proiectul „Sindicard” este poziționat drept unul social și va fi creat de CNSM în colaborare cu Unibank – banca care va emite cardurile.

Cardul va fi multifuncțional – pe lângă faptul că în acest mod beneficiarul își va legitima apartenența la sindicat, aceasta va servi drept card de debit, dar și va oferi un șir de reduceri la produse și servicii prestate de către partenerii CNSM.

Astfel, membrul de sindicat va avea o serie de facilități la achitarea costurilor pentru consultații juridice, reduceri la servicii balneoclimaterice, investigații medicale, benzinării, supermarkete, farmacii ș.a.

Cardul se va elibera în baza plății cotizației de membru și va fi valabil 5 ani, cu posibiliatea reînoirii la expirarea termenului.

„Proiectul pilot intenționăm să-l lansăm în Chișinău, prin emiterea a 20 000 carduri. Reducerile vor constitui între 3% și 30%, pentru cei care plătesc cotizații la sindicate – acestea fiind semnificative” a declarat Oleg Budza, Președintele CNSM.

Poriectul va fi lansat în colaborare cu Mastercard, care va implementa în premieră pentru piața Moldovei, tehnologia PayPass. MasterCard PayPass este o nouă modalitate de plată „fără contact” – o simplă apropiere a cardului de cititorul special, este de ajuns pentru a plăti la casă.

În timpul apropiat va fi lansat website-ul proiectului, unde vor fi oferite toate detaliile.

În august, prin intermediul băncilor, moldovenii au transferat acasă $143,8 mln

0

Banca Națională a Moldovei a publicat datele pentru luna august 2012 privind transferurile de mijloace bănești către persoane fizice prin intermediul băncilor comerciale.

Astfel, în luna august suma transferată a constituit $143,8 mln, cu $5 mln mai mult decât în aceeași perioadă a anului precedent ($138,7 mln).

Per total, în primele 8 luni (ianuarie – august) suma transferurilor a urcat la $938 mln, aproximativ cu $25 mln mai mult decât în inauarie – august 2011 ($913,2 mln).

90,1% ($129,6 mln) din totalul mijloacelor bănești au fost transferate prin intermediul Sistemelor de transfer internațional de bani. Distribuția valutară a transferurilor în luna august este următoarea: 39,0% (dolari SUA), 35,9% (Euro) și 25,1% (ruble rusești).

Mai jos puteți vedea comparația dintre sumele transferate în 2011 cu cele din 2012.

La moment în Republica Moldova sunt utilizate următoarele Sisteme de transfer internațional de bani: Allure, Anelik, Avers, Blizko, Coinstra Money Transfer, Contact, InterExpress, Leader, Migom, MoneyGram, Poșta Rapidă, Privat Money, RIA Money Transfer, Smith & Smith, Strada Italia, Unistream, Western Union, Xpress Money, Zolotaya Korona ș.a.

Informații mai detaliate (condiții, tarife) puteți vedea în pagina Transferuri bănești.

Piața cardurilor bancare în Republica Moldova

0

Primul card din Republica Moldova, VISA Classic a fost emis la 5 iunie 1997 de către VictoriaBank, iar în ziua de azi numărul cardurilor aflate în circulație în ţară se apropie de 1 milion.

În statele vecine, precum România, numărul cardurilor aflate în circulaţie ajunge la aproximativ 13,2 milioane de unităţi, în Ucraina – 32,6 de milioane, iar în Rusia numărul cardurilor bancare aflate în circulaţie ajunge la 220,2 milioane de unităţi.

Cardurile aflate în circulaţie se clasifică în funcţie de originea mijloacelor băneşti disponibile în cont. Există 2 categorii de carduri bancare: de credit şi de debit.

Cardul de debit – permite plăţi sau retrageri de numerar în limita fondurilor proprii depuse în contul ce ne aparţine. Cardul de debit are şi o subcategorie, cardul de debit preplătit prin intermediul căruia deţinătorul dispune de mijloacele băneşti depozitate la bancă, iar în cazul insuficienţei acestora, de mijloacele băneşti oferite de bancă sub formă de overdraft (descoperire de cont).

Cardul de credit – permite posesorului să beneficieze de o limită de credit pusă la dispoziţie de către bancă cu condiția de a fi rambursată la un anumit termen și la care se percepe dobândă.

Cardurile se deosebesc:

– în funcţie de posesor (card personal şi cardul de afaceri)

– în funcţie de elementele tehnologice ce le deţine (carduri cu microprocesor (cip), cu bandă magnetică, mixte),

– în funcţie de aria de acoperire (pentru uz naţional, uz internaţional),

– conform monedei din cont (carduri în lei sau în valută străină).

Cele mai utilizate carduri în Republica Moldova sunt cele ale sistemelor de plăți Visa şi MasterCard. Mulţi oameni confundă aceste două companii fiind drept una singură, însă ele sunt diferite şi ambele îşi fac profitul prin procesarea tranzacţiilor. Există şi alte companii precum Discover, Diners şi American Express, însă popularitatea şi utilizarea produselor lor este inferioară celor de la Visa şi Mastercard. Tranzacţiile ce se fac cu ajutorul Visa și Mastercard ajuge la 90.24% din cota totală pe piaţă, iar numărul cardurilor ajung la 52.14% din numărul global al cardurilor bancare ce se află în circulaţie.

Beneficiile pe care acestea le oferă sunt practic identice, ambele oferă protecţia împotriva fraudei, protecţie de cumpărare, o gamă mare de reduceri, diferite garanţii extinse, diverse tipuri de asigurări precum cele de călătorie sau de închirierea unei maşini şi altele.

În tabelul de mai jos sunt redate datele despre cotele piaţă a cardurilor şi tranzacţiilor bancare a celor mai mari întreprinderi de procesare a tranzacţiilor pentru anul 2011.

Pentru a alege cardul perfect pentru fiecare dintre noi, trebuie să ştim care este scopul folosirii cardului, pentru că fiecare tip de card al posesorului suportă anumite costuri de întreţinere şi fiecare are avantajele sale pentru serviciile de care avem nevoie.

Cardul Visa Electron sau Maestro – este ideal pentru încasarea salariului, plata cumpărăturilor sau retragerea numerarului, plus – acesta este foarte uşor de obţinut.

Cardul Visa Classic sau MasterCard Standard – este un card de debit embosat, şi are avantaje mai mari decât Visa Electron sau Maestro, deoarece cardul are o gamă de reduceri şi beneficii mai mari, precum utlizarea sa în orice reţea acceptată naţională şi internaţională pentru: plăți la comercianți, retrageri numerar, plăți pe Internet, închirieri mașini, rezervări (hotel, avion, etc.).

Cardul Visa Gold sau MasterCard Gold este un card mai prestigios care oferă beneficii reale pentru cei care călătoresc peste hotare prin asigurările gratuite pe care acesta le oferă (asigurare medicălă, de accidente, a bagajelor, asistenţă juridică, în caz de anulare a călătoriei, în caz de pierdere sau furt al cardului). Întreţinerea cardurilor şi comisioanele percepute diferă de tipul cardului, dar şi de banca emitentă.

Pentru emiterea unui card bancar aveţi nevoie de originalul şi copia actului de identitate, de suma necesară pentru deschiderea contului şi trebuie să completaţi o cerere privind deschiderea contului. Emiterea unui card bancar durează în mediu 3 zile lucrătoare.

Depunerile în cont minime iniţiale diferă de bancă şi de tipul cardului emis. În tabelul de mai jos vă oferim o comparaţie între depunerile minime iniţiale a 3 bănci: Moldindconbank, Moldova Agroindbank şi VictoriaBank.

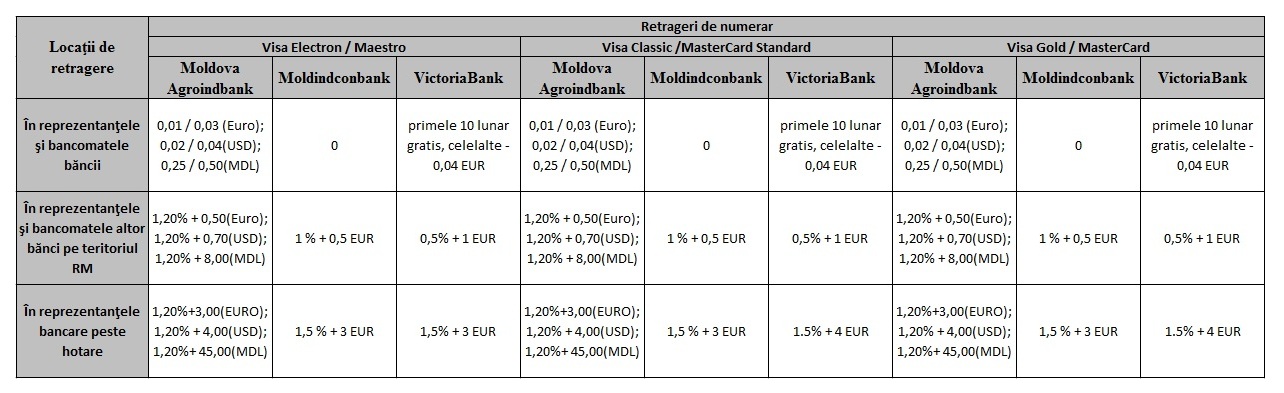
Întreţinerea cardurilor şi comisioanele percepute diferă de tipul cardului, de locaţiile de retragere a numerarului, dar şi de banca emitentă.
Din analiza dinamicii cardurilor emise în Republica Moldova în perioada 2005-2012 se observă că în anii 2007 și 2011 au fost emise cele mai multe carduri – câte 230 000 unități. Valoarea operațiunilor cu cardurile emise în Republica Moldova crește în fiecare an, în 2011 atingând suma de 12,8 mlrd lei pe teritoriul țării și 0,8 mlrd în străinătate.

Autor: Liviu Guțuleac

Guvernatorul BNM pleacă în Japonia la ședințele anuale ale FMI și Băncii Mondiale

0

În perioada 9-14 octombrie 2012, guvernatorul Băncii Naţionale a Moldovei Dorin Drăguţanu şi prim-viceguvernatorul Marin Moloşag vor participa, în calitate de guvernator şi, respectiv, guvernator alternativ ai FMI din partea RM, la Şedinţele anuale ale Fondului Monetar Internaţional şi Băncii Mondiale, preconizate la Tokio, Japonia, anunță un comunicat al Băncii Naționale a Moldovei.

În cadrul întrunirilor, reprezentanţi ai conducerii de vârf de la bănci centrale şi ministere ale finanţelor, precum şi manageri de nivel înalt din mediul academic şi sectorul privat din întreaga lume vor discuta probleme de interes global, cum ar fi: tendinţele economiei mondiale, eradicarea sărăciei, eficientizarea asistenţei financiare şi tehnice, dezvoltarea sistemului financiar mondial ş.a. Dezbaterile vor reflecta, de asemenea, aspecte de reformă din domeniul energeticii, consolidarea zonei euro şi rolul Asiei în procesul de schimbare a lumii.

Guvernatorii băncilor centrale şi miniştrii finanţelor invitaţi la eveniment vor beneficia de un program de vizită la Banca Japoniei. Programul în cauză îşi va propune abordarea tematicii referitoare la politica monetară şi sistemul financiar din această ţară. În special, discuţiile se vor axa pe instrumentele de politică monetară şi implementarea acestora, supravegherea microprudenţială şi macroprudenţială, stabilitatea financiară ş.a.

Adiţional, Banca Japoniei, în comun cu IFC (Corporaţia Financiară Internaţională) va organiza un seminar cu privire la finanţarea întreprinderilor mici şi mijlocii.

Şedinţele anuale ale Fondului Monetar Internaţional şi Băncii Mondiale oferă delegaţilor statelor-membre oportunitatea relevantă pentru un schimb de experienţă în domeniile examinate şi susţinerea unui dialog continuu în acest sens.

Google va emite cărți de credit și va oferi împrumuturi

Decizia Google de a emite cărţi de credit, disponibile în Statele Unite în câteva săptămâni şi mai târziu în alte ţări, semnalează prima încercare a grupului de a folosi rezervele uriaşe de lichiditate pentru a-şi susţine operaţiunile cheie de căutare pe internet prin subvenţionarea liniilor de credit cu dobânzi reduse, scrie Ziarul Financiar.

Google va oferi clienţilor credit între 200 de dolari şi 100.000 de dolari pe lună pentru a plăti folosirea Adwords, serviciu prin care sunt plasate mesaje lângă rezultatele căutărilor online. Încasările din Adwords au constituit cea mai mare parte a veniturilor de 37 de miliarde de dolari din publicitate raportate de Google anul trecut.

„Nu cumpărau Adwords în măsura în care aveau nevoie”, a declarat Brent Callinicos, vicepreşedinte şi trezorier la Google. Un program pilot derulat anul trecut în SUA a condus la cheltuieli mai mari de publicitate ale clienţilor.

Google a anunţat că a stabilit dobânzile iniţiale considerabil sub cele ale cărţilor de credit disponibile pe piaţă pentru afaceri mici şi mijlocii. În Statele Unite, dobânda va fi de 8,99%, iar în Marea Britanie de 11,9%.

Directorii Google nu au exclus să intre şi mai mult pe piaţa serviciilor financiare, cu alte produse pentru afacerile mici şi mijlocii, care formează majoritatea clienţilor de publicitate ai grupului. Google nu are, însă, astfel de planuri în prezent, au spus aceştia.

Grecia: 2 bănci negociază crearea celui mare grup bancar din țară

Două din cele mai mari instituţii elene de creditare, National Bank of Greece şi Eurobank, negociază o fuziune care ar duce la crearea celui mai mare grup bancar din Grecia, scrie capital.ro.

O astfel de tranzacţie ar avea acordul guvernului elen şi al Băncii Centrale a Greciei. O altă opţiune luată în considerare este o triplă fuziune a National Bank of Greece, Eurobank şi Hellenic Postbank, banca controlată de statul elen.

Reprezentanţii National Bank of Greece şi Eurobank nu au comentat informaţia.

Suspendare de pe Bursa din Atena

Bursa de la Atena a suspendat vineri tranzacţionarea acţiunilor National Bank of Greece şi Eurobank, în urma rapoartelor din presă care indicau că cele două bănci ar putea fuziona şi forma astfel cel mai mare grup bancar din Grecia.

„Tranzacţionarea acţiunilor lor va fi suspendată până când băncile vor face comentarii asupra informaţiilor privind fuziunea”, a afirmat oficialul bursei de la Atena.

În momentul suspendării, acţiunile celor două bănci consemnau creşteri importante. NBG avansa cu 4,7%, în vreme ce Eurobank creştea cu 5,5%.

Presiune pe fuziune

Băncile elene sunt sub presiune pentru a se consolida pentru a supravieţui efectelor crizei care le-a lăsat dependente de finanţările Băncii Centrale a Greciei. Joi, banca franceză Societe Generale SA şi grupul bancar elen Piraeus Bank au confirmat că sunt în negocieri exclusive pentru o potenţială vânzare a diviziei din Grecia a SocGen, Geniki Bank către Piraeus, a patra mare bancă comercială din Grecia.

Eurobank se află la a doua încercare de fuziune cu o bancă din Grecia, după ce anterior a eşuat fuziunea cu Alpha Bank, asupra căreia cele două bănci îşi dăduseră acordul de principiu.

Cele mai profitabile depozite în dolari SUA (octombrie 2012)

0

Vă prezentăm o analiză a depozitelor în dolari SUA (în vigoare la 6 octombrie 2012) pentru diferite perioade de plasare (3, 6, 12 și 24 luni).

Băncile comerciale oferă o varietate mare de depozite în dolari, pe un termen de la o lună pînă la 7 ani. Rata dobânzii variază de la 0,15% pînă la 7,8% anuale (în cazul depunerii banilor pe un termen mai mare de 5 ani). Unele depozite au posibilitatea de capitalizare a dobânzii – aceasta oferă posibilitatea transferării dobânzii calculate (lunar) la suma inițial depusă, ceea ce va mări suma acumulată ulterior.

În această analiză nu se iau în calcul depozitele pentru pensionari și cele create pentru copiii ce nu au atins vârsta majoratului(aceste categorii vor fi analizate separat).

Cele mai profitabile depozite pe 3 luni

1. Clasic (Unibank) – rata dobânzii de 3% anuale, capitalizarea dobânzii. Depozitul permite depuneri suplimentare și retrageri din cont.

2. Depozit cu suplinire (ProCredit Bank) – rata dobânzii constituie 3% anuale, dobânda se calculează zilnic. Depozitul permite depuneri suplimentare și retrageri.

3. Exclusiv (Banca de Economii) – rata dobânzii de 3%. Nu se permit depuneri suplimentare și retrageri.

Cele mai profitabile depozite pe 6 luni

1. Jubileu (Unibank) – rata dobânzii constituie 6%. Depozitul nu permite depuneri suplimentare și retrageri parțiale de bani.

2. Valutario (Eximbank), Clasic (Unibank) și Maxima (FinComBank) – rata dobânzii constituie 5% anuale. Toate depozitele permit depuneri suplimentare și retrageri din cont. Este posibilă capitalizarea dobânzii la Valutario și Clasic, în timp ce Maxima nu are această opțiune.

3. Clasic (Moldova Agroindbank), Exclusiv (Banca de Economii), Classico (Eximbank) – rata dobânzii constituie 5%. Nici un depozit nu permite depuneri suplimentare și retrageri parțiale.

Cele mai profitabile depozite pe 1 an

1. Prestij (Energbank) – rata dobânzii constituie 6,1%. Depozitul permite depuneri suplimentare și retrageri din cont.

2. Capital (Energbank) – rata dobânzii de 6,1%. Se permit depuneri suplimentare.

3. Clasic (Unibank) și Profit (Victoriabank) – rata constituie 6%. Se permit depuneri și retrageri. Ambele depozite oferite au opțiunea de capitalizare a dobânzii.

Cele mai profitabile depozite pe 2 ani

1. Barocco (Comerțbank) – rata dobânzii constituie 7,5%. Nu se permit depuneri suplimentare și retrageri parțiale.

2. Clasice (Banca Socială) – rata dobânzii constituie 7,2% anuale. Depozitul nu permite depuneri suplimentare. Retrageri din cont sunt posibile.

3. Acord (Moldindconbank) și Uni-Profit (Unibank) – rata de 7%. Ambele depozite nu permit depuneri sau retrageri din cont.

Pentru mai multe detalii accesați pagina Depozite și căutați depozitul cel mai convenabil pentru Dvs(în funcție de valută, sumă și termen). După ce ați efectuat căutarea aveți posibilitatea să comparați pînă la 5 depozite după cele mai importante criterii (suma acumulată, rata dobânzii, posibilitatea depunerii suplimentare, posibilitatea retragerii înainte de termen, capitalizare și alte detalii).

Moldova Agroindbank îşi extinde spectrul partenerilor în cadrul proiectului e-commerce

0

În colaborare cu Orange Moldova, banca a lansat serviciul de achitări electronice cu cardurile bancare Visa şi MasterCard, inclusiv Visa Electron şi Maestro, prin intermediul site-ului www.orange.md. 

Soluţia este disponibilă non-stop, începînd cu miercuri, 3 octombrie 2012,  şi oferă posibilitatea reîncarcării rapide, simple si sigure a contului oricărui număr Orange: voce sau internet, PrePay sau Abonament, care aparţine unei persoane fizice sau juridice. 

Procedura de achitare este foarte simplă:

•  de pe pagina web orange.md accesaţi compartimentul „Reîncărcare online„;

•  intoduceţi numărul Orange şi suma spre plată, care poate varia între 70 şi 1000 lei;

•  introduceţi numărul Orange repetat, pentru a evita o culegere greşită;

•  apoi veţi fi transferat pe pagina securizată a băncii www.maib.md, unde veţi introduce datele cardului bancar:

•  în sfîrşit, veţi fi informat printr-un mesaj, afişat pe pagina web, despre statutul tranzacţiei.

Anterior, serviciu similar de achitări electronice cu cardurile bancare Visa şi MasterCard a fost lansat de către Moldova Agroindbank cu un alt operator mobil – Moldcell. Totodată, banca colaborează în domeniul comerţului electronic cu companiile din diferite domenii de business: comercializarea biletelor avia, cupoanelor de reduceri, cărţilor, etc. Banca conlucrează cu succes şi cu organizaţiile de stat, spre exemplu Agenţia de Stat pentru Proprietate Intelectuală (AGEPI).       

BC “Moldova Agroindbank” SA depune eforturi în continuare pentru a presta clienţilor săi servicii inovative, solicitate de piaţă, în special în domeniu facilitării plăţilor, făcîndu-le tot mai comode, accesibile şi sigure. Un astfel de serviciu este comerţul electronic, prin intermediul căruia companiile îşi pot vinde mărfuri şi servicii şi la distanţă, economisind timp şi reducînd costurile sale şi, prin urmare, a consumatorilor finali.

Informaţii suplimentare cu privire la Serviciul comerţ electronic le puteţi obţine la InfoTel: 022-85-65-55.

Cele mai profitabile depozite în EURO (octombrie 2012)

0

Vă prezentăm o analiză a depozitelor (în vigoare la 5 octombrie 2012) în EURO pentru diferite perioade de plasare (3, 6, 12 și 24 luni). În această analiză nu se iau în calcul depozitele pentru pensionari și cele de create pentru copiii ce nu au atins vârsta majoratului.

Așadar, băncile comerciale oferă o varietate mare de depozite în euro, pe un termen de la o lună pînă la 7 ani. Rata dobânzii variază de la 0,15% pînă la 7,8% anuale. Unele depozite au posibilitatea de capitalizare a dobânzii – aceasta oferă posibilitatea transferării dobânzii calculate (lunar) la suma inițial depusă, ceea ce va mări suma acumulată ulterior.

Cele mai profitabile depozite pe 3 luni:

1. Clasic (Unibank) – rata dobânzii de 3% anuale, capitalizarea dobânzii. Depozitul permite depuneri suplimentare și retrageri din cont.

2. Depozit cu suplinire (ProCredit Bank) – rata dobânzii constituie 3% anuale, dobânda se calculează zilnic. Depozitul permite depuneri suplimentare și retrageri din cont.

3. Exclusiv (Banca de Economii) – rata dobânzii de 3% anuale. Nu se permit depuneri suplimentare și retrageri din cont.

Cele mai profitabile depozite pe 6 luni:

1. Jubileu (Unibank) – rata dobânzii 6% anual. Nu se permit depuneri suplimentare sau retrageri din cont. Rata este fixă și cu posibilitatea capitalizării dobânzii.

2. Valutario (Eximbank) și Clasic (Unibank) – rata dobânzii constituie 5% anuale. Ambele depozite permit depuneri suplimentare și retrageri din cont.

3. Clasic (Moldova Agroindbank), Classico (Eximbank) și Exclusiv (Banca de Economii) – rata dobânzii constituie 5% anuale. Nici un depozit din cele trei nu permite depuneri suplimentare și retrageri din cont. Depozitul oferit de MAIB are opțiunea de capitalizare a dobânzii

Cele mai profitabile depozite pe 1 an:

1. Confort (Energbank) – rata dobânzii constituie 6,2%, capitalizarea dobânzii. Plata dobânzii se face la expirarea termenului. Depozitul permite depuneri suplimentare și retrageri din cont.

2. Prestij (Energbank) și Capital (Energbank) – rata depozitului este 6,1%.(fixă pentru Capital și flotantă pentru depozitul Prestij). Depozitul Prestij permite depuneri și retrageri parțiale, în timp ce Capital nu permite retrageri.

3. Valutario (Eximbank), Profit (Victoriabank) și Clasic (Unibank) – rata dobânzii 6% (fixă la Victoriabank și flotantă pentru celelalte) cu capitalizare. Toate depozitele permit depuneri și retrageri de bani.

Cele mai profitabile depozite pe 2 ani:

1. Clasice (Banca Socială) – rata dobânzii constituie 7,2% anuale. Depozitul nu permite depuneri suplimentare. Retrageri din cont sunt posibile.

2. Aniversare 20 ani (Banca Socială) – rata dobânzii constituie 7%, cu opțiunea de capitalizare a dobânzii. Se permit depuneri suplimentare, iar retrageri nu sunt posibile.

3. Acord (Moldindconbank), Barocco (Comerțbank) și Uni-Profit (Unibank) – rata dobânzii este 7% anuale. Nu se permit depuneri suplimentare și retrageri din cont.

Pentru mai multe detalii accesați pagina Depozite și căutați depozitul cel mai convenabil pentru Dvs(în funcție de valută, sumă și termen). După ce ați efectuat căutarea aveți posibilitatea să comparați pînă la 5 depozite după cele mai importante criterii (suma acumulată, rata dobânzii, posibilitatea depunerii suplimentare, posibilitatea retragerii înainte de termen, capitalizare și alte detalii).

Turcii țin „la saltea” 5000 tone de aur. Băncile au lansat o campanie de atragere a aurului de la populație.

Turkiye Is Bankasi, cea mai mare bancă din Turcia după active, a lansat o campanie prin care speră să atragă până la finele anului viitor 5 tone de aur de la populaţie, ţinute în prezent „la saltea”, scrie Mediafax.

„Am dori să aducem aurul în sistemul financiar. Această iniţiativă ar putea deveni un bun instrument de a încuraja populaţia să economisească„, a declarat directorul general adjunct al Isbank, Erdal Acar, într-o conferinţă la Istanbul, transmite Bloomberg.

Banca a iniţiat campania în colaborare cu reţeaua de magazine de bijuterii Gulaylar. Compania Istanbul Gold Refinery estimează că populaţia din Turcia „ţine la saltea” aproximativ 5.000 tone de aur, evaluate la 300 miliarde de dolari, reprezentând 37% din PIB.

Băncile din Turcia şi-au diversificat în acest an serviciile pentru a încuraja populaţia să aducă aurul în sistem, pentru a încuraja depozitele de economii.

Isbank încurajează populaţia să-şi aducă aurul la magazinele Gulaylar, unde vor putea deschide conturi de economii alimentate cu contravaloarea bijuteriilor, stabilită de experţii companiei.

Rezervele de aur ale băncilor turceşti au crescut cu 23% în prima jumătate a acestui an, la 179 tone. Valoarea conturilor de economii rezultate în urma achiziţiilor de aur de la populaţie se ridică la 9 miliarde de dolari.

Aurul se tranzacţionează joi pe pieţele internaţionale la 1.783,45 dolari pe uncie, în urcare cu 0,3%, traderii speculând că măsurile de stimulare a economiei introduse recent de băncile centrale vor creşterea cererea pentru metale preţioase, ca soluţie pentru protejarea averilor de inflaţie.