Acasă Blog Pagina 756

Semne bune: Volumul depozitelor bancare din Grecia, Italia și Spania a crescut în septembrie

Consumatorii şi firmele au reînceput să-şi pună banii în băncile din Grecia, Spania şi Italia, după ce în ultimele luni mai multe instituţii au fost afectate de tendinţa de retragere a banilor din băncile greceşti, spaniole şi italiene, din cauza turbulenţelor din cele trei ţări membre ale zonei euro, arată datele publicate joi de Banca Centrală Europeană, scrie money.ro cu refrire la Reuters.

Depozitele sectorului privat la băncile din Spania au urcat la 1.505 miliarde de euro la 30 septembrie, de la 1.492 miliarde de euro în august, când s-a înregistrat un declin.

Depozitele la băncile din Grecia au crescut la 160,1 miliarde de euro, de la 158,7 miliarde de euro. Depozitele au fost relativ stabile de la alegerile din iunie, care au atenuat temerile privind ieşirea ţării din zona euro.

În Italia, depozitele au crescut la 1.467 miliarde de euro în septembrie, de la 1.437 miliarde de euro în august. În Irlanda, valoarea depozitelor în septembrie a fost similară cu cea din august, iar în Portugalia a scăzut cu 1%.

În total, de la debutul crizei datoriilor suverane în 2010 şi până în prezent, băncile greceşti au pierdut depozite în valoare de aproximativ 72 miliarde de euro sau 30% din depozitele bancare. Numai anul trecut, primele 5 bănci greceşti au pierdut depozite în valoare de 37 miliarde de euro, dintre care 12 miliarde de euro au fost retrase de la EFG Eurobank şi câte 8-9 miliarde de euro de la fiecare din primele trei mari bănci elene: National Bank of Greece, Piraeus şi Alpha Bank.

Bancherii greci s-au declarat optimişti că banii vor continua să revină în bănci în lunile următoare, pe fondul îmbunătăţirii situaţiei în Grecia.
$443 mln au însumat transferurile persoanelor fizice din Rusia către Moldova (trimestrul II)

0

Banca Centrală a Federației Ruse a publicat recent datele privind transferurile persoanelor fizice din Rusia către țările CSI.

Astfel, în trimestrul II al anului 2012 transferurile către CSI au însumat 4,52 miliarde dolari SUA.

Cei mai mulți bani au fost trimiși „acasă” în Uzbekistan – $1,44 mlrd, Tadjikistan ($753 mln) și Ucraina ($751 mln).

Către Republica Moldova au fost expediați 443 mln dolari SUA, cu 119 mln mai mult decât în primele 3 luni ale anului ($324 mln).

Comparativ cu anii precedenți remitențele către Moldova sunt în creștere: în trimestrul II al lui 2010 au fost transferați $313 mln, iar în aceeași perioadă a lui 2011 – $409 mln.

Conform Băncii Centrale a Federației Ruse, de la începutul anului 2012, transferurile din Rusia către Moldova au totalizat 767 milioane dolari SUA.

Vă prezentăm distribuția transferurilor pe fiecare țară în parte.

UE dorește să accepte statele non-euro în uniunea bancară

Statele Uniunii Europene vor analiza în zilele următoare un plan care ar permite Băncii Centrale Europene să supravegheze băncile din țările UE aflate în afara zonei euro alături de cele din cadrul uniunii monetare, potrivit unui document care stabilește atribuțiile BCE, scrie incont.ro cu referire la Chicago Tribune.

Săptămâna trecută, liderii UE au stabilit să creeze un nou sistem de supraveghere încredințat Băncii Centrale Europene, un prim pas spre configurarea unei uniuni bancare.

Însă planul a stârnit preocupări în unele dintre cele 10 state UE non-euro, care se tem să nu fie afectate de noile prerogative de supraveghere ale BCE.

Pentru ca noul sistem să devină realitate, diplomații trebuie să găsească o modalitate de adaptare a sistemului la țări din afara zonei euro precum Danemarca sau Suedia care ar putea să refuze un astfel de proiect.

În cursul zilei de marți, oficialii UE au distribuit un document care prevede o modalitate de ieșire din impas prin crearea unui Consiliu de supraveghere în cadrul BCE, o structură care ar avea un rol de monitorizare a împrumuturilor și în care statele non-euro vor avea drept de vot.

„O astfel de structură ar delimita cercul țărilor non-euro. Este un efort pentru conferirea unui tratament egal”, a explicat un oficial european.

Conform proiectului obținut de agenția Reuters, oficialii precizează că ultimul cuvânt îl va avea BCE, care totuși va trebui să argumenteze respingerea unei decizii a Consiliului de supraveghere. „BCE va lua toate deciziile-cheie”, a confirmat un oficial UE.

Rata creditelor neperformante a scăzut la 14,5% la sfârșitul lunii septembrie

0

Banca Națională a Moldovei a publicat recent informații privind indicatorii bancari la data de 30 septembrie 2012.

Astfel la sfârșitul lunii septembrie datoria totală la credite a constituit 33,83 mlrd lei, cu 0,4 miliarde mai mult decât la sfârșitul lunii august (vezi graficul).

Per total, de la începutul anului datoria la credite a crescut cu peste 3 miliarde lei (în ianuarie datoria înregistrată – 30,45 miliarde lei).

La moment 44,1% din volumul total al datoriei, constituie datoria la creditele acordate în valută străină.

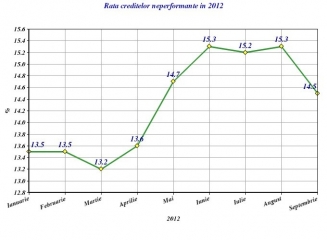
Rata creditelor neperformante înregistrată a fost 14,5%, în scădere cu 0,8 p.p. față de luna precedentă (15,3%). Privind la evoluția ratei creditelor neperformante observăm o creștere continuă începând cu luna martie, de la 13,2% pina la 15,3% în august.

Vedeți mai jos grafice cu evoluția datoriei la credite și ratei creditelor neperformante în 2012.

Premieră mondială: primul card de plată cu facilități de debit, credit, display și contactless

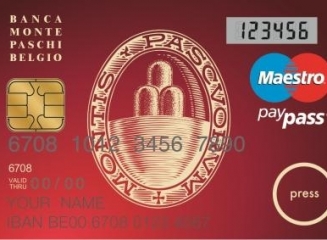
În premieră mondială, Banca Monte Paschi Belgio şi MasterCard vor lansa în Belgia, pe 5 noiembrie, cardul „PaschiCombo”, primul card de plată care încorporează atât de multe funcţionalităţi şi caracteristici de ultimă generaţie: facilităţile de debit, credit, display şi contactless, scrie capital.ro.

Fiind pe o parte un card de debit Maestro şi pe cealaltă parte un card de credit MasterCard, PaschiCombo are un ecran care înlocuieşte token-ul folosit de regulă la autentificarea tranzacţiilor online. De asemenea, cardul include şi funcţionalitatea PayPass, care permite plăţi contactless.

„Chiar dacă suntem cea mai veche bancă din lume, ne dorim să fim şi cea mai inovatoare”, explică Dino Albanese, membru în Comitetul de Management al băncii Monte Paschi Belgio.

Noul card PaschiCombo combină diferitele tipuri de tehnologii, destinate consumatorilor, şi prezente în ofertele băncilor în prezent. PaschiCombo permite utilizatorilor să beneficieze de o soluţie 4 în 1, oferindu-le acestora acces la cea mai extinsă reţea de comercianţi acceptatori.

„Cardul PaschiCombo este, fără nicio îndoială, cel mai inovator card din întreaga lume, care poate fi folosit în cea mai extinsă reţea de acceptare la nivel mondial. Vrem să oferim clienţilor noştri o soluţie de plată cu adevărat unică, ce va simplifica viaţa acestora”, a adăugat Albanese.

„Am combinat expertiza noastră cu cea a băncii Monte Paschi Belgio pentru a deschide noi orizonturi pe segmentul metodelor de plată”, spune David Dechamps, General Manager, Belux, în cadrul MasterCard Europe.

Vedeți mai jos cum va arăta acest card.


Marile bănci centrale investesc agresiv în aur. Vezi top 10 ale deținătorilor de aur.

Marile bănci centrale, din SUA şi până în Europa, investesc agresiv în aur, care devine în mod evident „noua monedă de rezervă” la nivel mondial, potrivit unui studiu realizat de portalul de informaţii financiare 24/7 Wall Street, preluat de Mediafax.

Creşterea substanţială a preţului aurului vorbeşte de la sine, investiţiile în metalul preţios aducând în trimestul al treilea un randament de 11,1%. Preţul aurului a crescut în primele 9 luni cu 16%, comparativ cu aceeaşi perioadă a anului trecut.

Portalul 24/7 Wall Street a analizat primii 10 mari deţinători de aur, care, în mod surprinzător, nu coincid cu cele mai mari 10 economii ale lumii.

Astfel, două ţări relativ mici, Elveţia şi Olanda, au rezerve importante de aur, ocupând poziţiile 6 şi 9 în clasament, chiar dacă PIB-urile lor se află abia pe locurile 19, respectiv 17 în lume.

Potrivit Acordului pentru Aur al Băncilor Centrale încheiat de state europene mari, multe ţări cu economii importante ar trebui să vândă aur, dar nu o fac.

FMI este al treilea mare deţinător de aur în lume, cu 2.814 tone, iar Banca Centrală Europeană se află în urma Indiei, pe locul 11, cu 502 tone, reprezentând 32,3% din rezervele sale.

Potrivit Consiliului Mondial al Aurului, acest metal nu mai este doar un scut faţă de inflaţie, dar şi un element major de protecţie în cursa mondială de devalorizare a monedelor, chiar dacă preţurile de consum sunt relativ stabile. Analizele consiliului au arătat că o creştere de 1% a masei monetare, în decurs de şase luni, în Statele Unite, Europa, India şi Turcia, tinde să majoreze preţul aurului cu 0,9%, 0,5%, 0,7%, respectiv 0,05%.

Statele Unite, prima economie a lumii cu un PIB de 15.000 de miliarde de dolari, au cele mai mari rezerve de aur, 8.133 de tone, urmate la mare distanţă de Germania, a patra mare economie, cu 3.395 tone de aur.

Italia, a opta economie mondială, este al treilea mare deţinător de aur, cu 2.451 tone, urmată de Franţa, a cincea mare economie, cu 2.435 tone aur. China ocupă abia poziţia a cincea în clasamentul deţinătorilor de aur, cu 1.054 tone, chiar dacă este a doua mare economie mondială, cu un PIB de 7.300 miliarde de dolari.

Topul primilor 10 mari deţinători în aur este completat în ordine de Elveţia, Rusia, Japonia, Olanda şi India.

Performanța creditelor auto în Republica Moldova

0

Toţi cei care şi-au dorit întotdeauna o maşină, însă nu au banii necesari pentru a procura una, pot apela la un credit auto.

Creditele auto sunt destinate achiziţionării maşinilor noi sau second-hand. Spre deosebire de leasingul auto, beneficiind de creditul auto clientul devine automat proprietarul maşinii încă de la începutul perioadei de creditare. Garanţiile constau în aplicarea gajului asupra maşinilor achiziţionate, iar acestea pot fi: autoturisme, motociclete, bărci cu motor, tractoare etc. Plata, garanţiile, avansul, cerinţele variază în funcţie de politica internă a băncii.

Rata creditelor auto este mai mică decât cea a leasingului deoarece pentru a beneficia de acest tip de credit debitorul trebuie să pună în gaj automobilul procurat plus un alt gaj. Dacă debitorul nu îşi va respecta obligaţiunile sale, acesta va pierde automobilul şi gajul depus. În cazul leasingului clientul nu este proprietarul maşinii, acesta nu pune nimic în gaj, însă la nerespectarea obligaţiunilor sale, compania de leasing va retrage bunul, iar clientul îşi va pierde suma alocată pentru acest bun. În ambele cazuri automobilele procurate trebuie să fie asigurate.

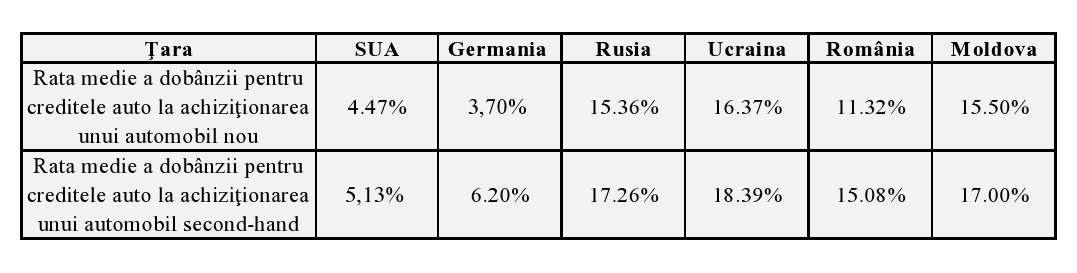
La alegerea creditului auto care corespund cerinţelor noastre trebuie să fie luate în consideraţie mai mulţi factori. Dacă tindeţi să procuraţi un automobil second-hand veţi avea parte de o rată a dobânzii mai mare decât în cazul procurării unui automobil nou. Istoria de creditare deasemenea este un factor important care influenţează rata dobânzii.

Un alt aspect important este tipul dobânzii. Băncile oferă două tipuri de dobânzi pentru acest credit: dobânda fixă sau variabilă. La alegerea dobânzii fixe pe toată perioada de creditare puteţi afla care este plata lunară fixă, dobânda nu se poate schimba, deci nu sunt riscuri adăugătoare cu care vă veţi putea confrunta. Dobânda variabilă poate să fie schimbată datorită a mai multor factori, precum ar fi diminuarea sau creşterea inflaţiei anuale, de rata de refinanţare a BNM şi a evoluţiei pieţii. Diminuările acestor factori şi a ratei dobânzii variabile sunt direct proporţionale. De aici vine riscul de a avea cheltuieli imprevizibile odată cu creşterea acestora, sau din contra nişte câştiguri odată cu diminuarea acestora.

Cel mai important factor care trebuie să influenţeze la alegerea creditului auto nu este dobânda simplă, ci este dobânda anuală efectivă a fiecărei bănci. De cele mai multe ori clienţii sunt duşi în eroare datorită ratei dobânzii simple ale creditului. Aceştia nu iau în consideraţie diverse comisioane pe care banca le atribuie creditului precum ar fi comisionul de acordare a creditului care variază de la 0% până la 2%, comisioanele pentru analiza dosarului ce poate ajunge până la 500 de lei, comisioanele de administrare lunare ce variază de la 0% până la 0,2% și alte comisioane percepute de bănci.

Dobânda anuală efectivă este exprimată prin procente şi reprezintă adevăratul cost al creditului care este compus din suma ratei dobânzii,a comisioanelor şi a asigurărilor ce trebuie efectuate.

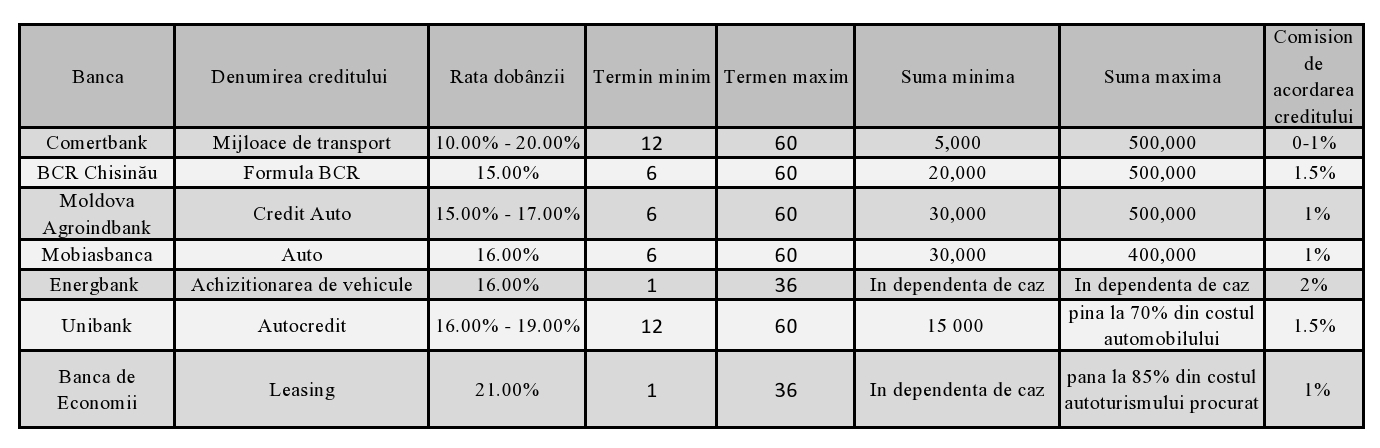
În tabel sunt prezentate principalele caracteristici ale creditelor auto oferite de băncile din Republica Moldova. Informații mai detaliate găsiți accesând pagina Credite.

Documentele necesare pentru a beneficia de acest tip de credit în majoritatea băncilor sunt:

– actul de indentitate;

– permis de conducere;

– facturi utilităţi;

– adeverinţa de salariu;

– carnet și contract de muncă;

– factură proformă de la dealer;

– documente care atestă alte angajamente de plată.

În Republica Moldova creditele auto nu sunt foarte populare, acestea fiind depăşite de creditele oferite de companiile de leasing, datorită riscurilor mai mici pe care clienţii le vor suporta în caz de nerespectare a obligaţiunilor. Alte avantaje ale leasingului sunt: compania se ocupă de formalităţile vamale, de procedura de înmatriculare, iar asigurarea CASCO este inclusă în rata de leasing.

În unele ţări precum Germania şi SUA creditele auto sunt foarte populare, ele deţinând o cotă importantă pe piaţa creditelor bancare. Un factor major este dobânda mică pe care băncile le oferă, ceea ce nu se poate de spus şi despre ratele creditelor auto în Moldova, Ucraina, Rusia şi chiar România unde creditele auto sunt în pragul iniţial de dezvoltare.

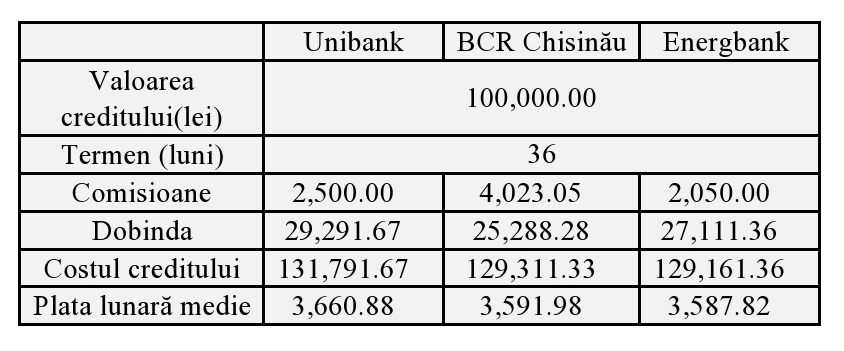
Vă oferim un exemplu de calcul al costului creditului auto la 3 bănci luând în considerație toate comisioanele percepute de băncile respective. Suma creditului fiind de 100.000 lei, iar perioada de grație – 36 de luni.

Autor: Liviu Guțuleac

Universalbank anunță efectuarea, din 23 octombrie, a plăților suplimentare către deponenți

0

Universalbank a publicat astăzi, 22 octombrie 2012, un comunicat conform căruia anunță efectuarea plăților suplimentare către deponenți. Vă prezentăm mai jos comunicatul oferit de bancă.

„Banca Comercială “Universalbank” S.A. în lichidare anunţă eliberarea începînd cu 23 octombrie 2012 a depozitelor persoanelor fizice în mărime de 20,0 (douăzeci) la sută din soldul depozitului conform Listei creanţelor validate faţă de B.C. „Universalbank” S.A. în lichidare (la data retragerii licenţei – 15.02.2012).

Plăţile depozitului se vor efectua în lei către deponent sau persoana împuternicită, în numerar la casieria B.C. „Universalbank” S.A. în lichidare pe adresa: mun. Chişinău, bd. Ştefan cel Mare şi Sfînt, 180, et. 4, în zilele de lucru între orele 09:00 – 13:00, sau prin transfer la un cont la o bancă din Republica Moldova la cererea deponentului.

Sumele restante ale depozitelor persoanelor fizice se vor plăti de B.C. „Universalbank” S.A. în lichidare pe măsura acumulării mijloacelor băneşti din valorificarea activelor ei, fapt despre care vă vom informa suplimentar.”

Detalii pe site-ul băncii.

Olandezii au răsturnat bankingul. Knab – noul proiect modern în industria bancară!

Banca Knab a fost deschisă recent, în septembrie 2012, și pretinde să fie una din cele mai inovaționale bănci din Olanda. Knab este compania-fiică a gigantului financiar Aegon, scrie futurebanking.ru.

De ce se numește Knab? 

„Pentru că noi am ‘răsturnat’ Bank la propriu. De la K – klient la B – bank. Clientul la noi este întotdeauna pe primul loc„, spun fondatorii băncii.

Banca nu are nici-o filială/reprezentanță, iar client poți deveni timp de 2 minute dacă te înregistrezi pe site-ul oficial.

Nu este nevoie de documente pentru identificarea clientului, deoarece pentru a depune prima sumă în cont va trebui să faceți un transfer din oricare cont deschis la orice bancă din Olanda.

Atunci când clienții își creează propriul plan financiar, ei pot apela la ajutorul consultanților independenți care au blog pe site-ul băncii. Interesant este faptul că ei nu sunt plătiți de către bancă, ci de client. Comunicarea are loc prin cameră-web. 

Timp de 2 săptămâni clientului îi este livrat cardul Maestro și un dispozitiv special cu ajutorul căruia acesta va putea confirma plățile pe internet sau transferurile către alte conturi.

Internet-bankingul are un sistem de notificări, care va expedia mesaje la telefonul mobil al clientului în cazul in care balanța contului este mai mică decât o anumită sumă sau atunci când este virat salariul. Toate aceste notificăril clientul le setează individual.

Deasemenea Knab are dezvoltată și o aplicație pentru mobil cu cajutorul căreia clienții pot efectua plăți, găsi cel mai apropiat bancomat și traseul cel mai apropiat către acesta. Banca declară că pentru toate aceste servicii nu se percep comisioane, unica taxă fiind 15 euro lunar.

La moment Knab oferă depozite și overdraft la card, iar de anul viitor planifică să lanseze și cardurile de credit.

Green Investment Bank – instituție ce va finanța doar proiecte prietenoase cu mediul

Comisia Europeană a dat undă verde înființării unei bănci britanice specializate în susținerea proiectelor ecologice. Banca beneficiază de fonduri publice de 3,7 miliarde euro, scrie conso.ro.

Banca de Investiții Verzi (Green Investment Bank), cum se va numi instituția, va finanța doar proiecte prietenoase cu mediul care nu au putut obține suficiente fonduri din alte surse.

Banca va interveni fie prin facilitarea creditelor sindicalizate sau acordarea de garanții financiare.

Înființarea băncii va susține și atingerea obiectivului propus de Marea Britanie, ca în 2020 să își reducă puternic emisiile de carbon și să atingă statutul de “economie verde”. 

Proiectele pe care le au în vedere autoritățile britanice pentru finanțare includ generarea de curent prin turbine eoliene, energie marină, generare de caldură sau susținerea industriei de biocombustibili.