Acasă Blog Pagina 757

Concurs! Previzionează cursul EUR/MDL și câștigă o invitație la un seminar de educație financiară

0

Previzionează corect cursul oficial EUR/MDL și câștigă o invitație la seminarul de educație financiară „Portmoneul inteligent – Gestionarea eficientă a finanțelor personale”, organizat de Evenda.

Concursul se desfășoară pe pagina de Facebook a bancamea.md.

Pentru a intra în concurs trebuie să:

1. Faci share la imaginea concursului;

2. Să incluzi previziunea ta pentru cursul oficial EUR/MDL (la data de 24 octombrie 2012). Formatul previziunii: xx,yyyy.

Persoana care va anunța cea mai exactă previziune, va câștiga o invitație la evenimentul din 4 noiembrie 2012.

Detalii despre concurs pe pagina noastră de Facebook.

Mult succes!

9,70% – rata medie a dobânzii la depozitele în lei atrase de la populație în septembrie

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale în luna septembrie 2012.

Astfel, volumul total al depozitelor (în lei) la termen atrase în luna septembrie a constituit 1,66 mlrd lei. Persoanele fizice au depus 1,04 mlrd lei, iar cele juridice – 0,62 mlrd lei.

Cele mai populare termene de plasare a banilor de către persoanele fizice sunt „de la 6 la 12 luni”, cota acestora fiind de 48% din volumul total. Populația nu preferă depozitele pe termen lung – doar 8% din volumul total al depozitelor sunt plasate la un termen mai mare de 2 ani.

Rata medie a dobânzii la depozitele (în lei) la termen pentru persoane fizice a constituit 9,70%, în creștere cu 0,22 p.p. față de luna august 2012 (9,48%).

Cele mai mari randamente au avut depozitele plasate la un termen mai mare de 5 ani (12,76%), de la 2 la 5 ani (11,46%) și de la 1 an la 2 (10,98%).

Evoluția ratei medii la depozite în 2012

Ofertele tuturor băncilor privind plasarea economiilor le puteți vizualiza în pagina Depozite, efectuînd căutarea după valută și termenul plasării, sau în pagina fiecărei bănci – selectând fila depozite.

Angela Merkel: „Crearea uniunii bancare necesită timp. Nu este o chestiune de o lună sau două.”

Crearea unei autorităţi unice de supraveghere bancară va necesita „timp”, ci nu „una sau două luni”, a apreciat cancelarul german Angela Merkel, subliniind că este vorba despre o condiţie prealabilă oricărei recapitalizări directe a băncilor, scrie Income Magazine cu referire la AFP.

Liderii europeni au ajuns la o înţelegere asupra unui calendar „foarte ambiţios” în vederea creării unei instituţii unice de supraveghere a băncilor din zona euro, a anunțat Merkel într-o conferinţă de presă, la finalul primei zile a summitului UE ce-și desfășoară lucrările la Bruxelles. Dar, a adăugat șeful cabinetului de la Berlin, „noi am spus întotdeauna că înaintea rapidităţii trebuie să fie plasată calitatea”, scopul fiind „o supraveghere bancară demnă de acest nume”.

Acesta este motivul pentru care această supraveghere bancară „nu îşi va putea începe activitatea în practică la 1 ianuarie„, ci „va fi creată în cursul lui 2013”, a precizat ea.

Preşedintele BCE Mario Draghi „ne-a spus că va fi necesar un anumit timp pentru a crea” o asemenea supraveghere. „Nu este o chestiune care se face într-o lună sau două”, a insistat Merkel.

Şefii de stat şi de guvern din cadrul UE au ajuns joi la o înţelegere asupra obiectivului de a ajunge la un acord privind cadrul politic al acestei supravegheri bancare înainte de sfârşitul lui 2012 şi la o punere în aplicare graduală, în 2013.

Ratele medii la creditele acordate în septembrie: de consum – 15,25%, imobiliare – 10,76%

0

Banca Națională a Moldovei a publicat statistica privind volumul creditelor acordate și ratele medii în luna septembrie 2012.

Astfel, în luna septembrie persoanele fizice au luat credite (în lei) în valoare de 316,7 milioane lei, cu 28,6 mln mai puțin decât în luna august 2012.

Rata medie a dobânzii la creditele (în lei) acordate persoanelor fizice a constituit 15,06% cu 0,16 p.p. mai mult decât în august 2012 (14,90%).

Mai mult de jumătate (52%) din volumul creditelor acordate persoanelor fizice, reprezintă creditele de consum, care au totalizat în luna septembrie – 165,9 mln lei. Rata medie a dobânzii la creditele de consum a constituit 15,25%, fiind neschimbată față de luna august (vezi graficul).

De asemenea, populația a beneficiat de credite imobiliare, per total s-au acordat persoanelor fizice 58,7 mln lei. Rata medie a dobânzii la creditele imobiliare a urcat la 10,76%, în timp ce în august se înregistra o valoare de 10,67% (vezi graficul).

Totodată populația s-a împrumutat și în valută străină. Creditele acordate în valută străină (recalculate în lei) au însumat 18,6 mln lei. Rata medie a fost de 9,05%.

Evoluția ratei la creditele de consum în 2012.

Evoluția ratei la creditele imobiliare în 2012.

Guvernul francez a înființat o bancă de investiții – Banque Publique d’Investissement

Guvernul francez a semnat miercuri actul de naştere al Băncii Publice de Investiţii (BPI), promisă în campania electorală de preşedintele François Hollande pentru a sprijini companiile franceze, scrie Income Magazine cu referire la Reuters.

Luând drept exemplu banca publică germană Kreditanstalt für Wiederaufbau (KfW, Institutul de Credit pentru Reconstrucţie) noua Banque Publique d’Investissement (BPI) va fi deţinută în proporţii egale de guvernul francez şi banca de stat CDC şi va regrupa sub un singur acoperiş mai multe agenţii existente. Banca va fi condusă de Nicolas Dufourcq, 49 de ani, fost director financiar la grupul francez Capgemini. În funcţia de preşedinte al consiliului de administraţie a fost numit Jean-Pierre Jouyet, directorul băncii de stat CDC.

„Misiunea băncii va fi acea de a acorda credite, dar şi de a ajuta companiile să exporte şi să le sprijine în activitatea de inovare”, a declarat premierul francez Jean-Marc Ayrault. În acest sens, BPI va avea o capacitate globală de finanţare de 40 de miliarde de euro şi va putea să se refinanţeze de pe pieţe.

„Este vorba de o capacitate de credite de 20 de miliarde de euro, 12 miliarde de euro pentru garanţii şi capacitate de investiţii de 10 miliarde de euro”, a precizat ministrul francez de Finanţe, Pierre Moscovici.

La crearea noii bănci, autorităţile franceze s-au inspirat după modelul german. Înfiinţată în 1948, Kreditanstalt für Wiederaufbau este în prezent a treia instituţie de credit din Germania şi o sursă vitală pentru finanţarea IMM-urilor. În 2011 KfW a acordat credite în valoare de 70,4 miliarde de euro, dintre care 22,4 miliarde de euro numai IMM-urilor, în timp ce filiala sa comercială Ipex-Bank a acordat 13,4 miliarde de euro pentru finanţarea exporturilor.

Recent, Marea Britanie a decis şi ea să înfiinţeze o bancă publică pentru a permite IMM-urilor care se confruntă cu dificultăţi în a obţine credite să aibă acces la fonduri de 10 miliarde de lire sterline (aproximativ 12,4 miliarde de euro).

Probleme pentru cea mai veche bancă din lume. Ratingul atribuit: nerecomandat pentru investiții.

Agenţia de evaluare Moody’s a retrogradat ratingul atribuit băncii italiene Monte dei Paschi di Siena, cea mai veche bancă din lume, la nivelul nerecomandat pentru investiţii, pe fondul îngrijorărilor că planurile de recapitalizare ale guvernului nu vor fi suficiente, scrie capital.ro.

Moody’s a precizat că a coborât cu două trepte ratingul băncii Monte dei Paschi di Siena, de la ‘Ba2’ până la ‘Baa3’, perspectiva asociată fiind una negativă.

Agenţia a precizat că acţiunea reflectă punctul său de vedere potrivit căruia ‘rămâne o probabilitate semnificativă ca Banca Monte dei Paschi di Siena să aibă nevoie de un nou sprijin extern’.

Puternic expusă la criza datoriilor din zona euro, în luna iunie a acestui an Banca Monte dei Paschi di Siena a fost nevoită să accepte un sprijin guvernamental în valoare de 1,5 miliarde de euro pentru a-şi putea rambursa datoriile şi a-şi consolida capitalul.

Agenţia de evaluare subliniază că, pe baza testelor derulate de Autoritatea Bancară Europeană şi Banca Centrală a Italiei, Banca Monte dei Paschi di Siena nu va fi capabilă să-şi majoreze singură capitalul de bază (core Tier 1) la nivelul cerut de 9%, astfel că va fi nevoită să ceară ajutorul Trezoreriei italiene.

În plus, calitatea activelor băncii Monte dei Paschi di Siena e slabă şi va continua să se înrăutăţească având în vedere perspectivele slabe de creştere ale economiei italiene în 2012 şi 2013.

Studiu: Cele mai bune companii pentru care să lucrezi (2012). 2 bănci sunt în top 10 angajatori

0

AXA Management Consulting a publicat rezultatele studiului „Cele mai bune companii pentru care să lucrezi„, ediția 2012. Studiul este la a 4-a ediție, prima fiind lansată în 2008.

Scopul acestui studiu este de a oferi conducerii de vîrf a companiilor din Republica Moldova o direcţie sigură de dezvoltare strategică a practicilor de gestionare a resurselor umane.

La studiu au participat 30 de companii din diferite industrii și domenii de activitate, din cele 300 care au fost invitate să participe.

În cadrul studiului au fost evaluate 5 categorii ale activității profesionale: condițiile de muncă, salariul și beneficiile, oportunitățile de dezvoltare, colaborarea în cadrul companiei, comunicarea și viziunea de viitor.

Mai jos vedeți rezultatul studiului – lista (în ordine alfabetică) a celor mai buni 10 angajatori. Printre acestea se numără și 2 bănci comerciale – ProCredit Bank și Victoriabank.

  • Coca Cola

  • DRA Draexlmaier Automotive

  • Glorinal

  • Mary Kay

  • Moldtelecom

  • Orange Moldova

  • ProCredit Bank

  • Red Union Fenosa

  • Turcan Cazac, birou asociat de avocați

  • Victoriabank

Șeful BNM s-a întors de la Tokyo. Vezi cu cine s-a întâlnit și ce subiecte au fost discutate.

0

Zilele acestea la Tokyo au avut loc Ședințele anuale ale FMI și Băncii Mondiale, la care a particpiat și delegația Republicii Moldova.

Banca Națională a Moldovei, într-un comunicat emis astăzi, a publicat detalii referitor la întâlnirile delegației noastre în Japonia. Vă prezentăm informațiile oferite de către BNM.

În cadrul Ședintelor anuale ale Fondului Monetar Internațional și Băncii Mondiale, desfășurate la Tokyo, Japonia, guvernatorul Băncii Naționale a Moldovei Dorin Drăguțanu și prim-viceguvernatorul Marin Moloșag, în calitate de guvernator și, respectiv, guvernator alternativ ai FMI din partea Republicii Moldova, au avut mai multe întrevederi bilaterale cu reprezentanți ai instituțiilor financiare internaționale. 

Între acestea se numără întâlnirile cu:

– directorul general adjunct al FMI, Nemat Shafik;

– directorul executiv al FMI ce reprezintă Republica Moldova în cadrul FMI, Menno Snel;

– seful Departamentului European al FMI, Reza Moghadan, și seful adjunct – Aasim M. Husain.

Tematica discuțiilor derulate au cuprins starea economică actuală mondială, situația din Republica Moldova și perspectivele aferente, realizarea programului cu FMI și aspecte noi de colaborare. De asemenea, consultările au vizat misiunea de evaluare a realizării programului cu FMI ce urmează să viziteze Republica Moldova în luna noiembrie a anului curent.

În cadrul întrunirii cu directorul general al BERD pentru Turcia, Europa de Est, Caucaz și Asia Centrală, Oliver Descamps, au fost abordate: procesul macroeconomic în Republica Moldova, situația sistemului bancar, proiectele implementate de BERD și posibilitățile de conlucrare.

De asemenea, un capitol important al evenimentului de la Tokyo au constituit întrevederile oficialilor BNM cu guvernatori ai băncilor centrale. Acestea au circumscris oportunități pentru schimburi de idei la subiecte de interes comun, cum ar fi: cadrul macroeconomic mondial, evoluții ale piețelor financiare și riscurile asociate, perspectivele reglementării și supravegherii sistemului bancar european.

Detalii în comunicatul BNM.

Opinie: Marea Britanie nu are nevoie și nu va fi parte a uniunii bancare din zona euro

Marea Britanie nu va permite ca Banca Centrală Europeană să supravegheze băncile, potrivit Adair Turner (foto), președintele Autorității pentru Servicii Financiare. Datorită acestei pledoarii, acesta are șanse mai mari de a ocupa funcția de guvernator al Băncii Angliei, scrie manager.ro.       

„Marea Britanie nu are nevoie și nu va fi parte a uniunii bancare din zona euro„, a declarat Turner.

Încă din luna iunie au apărut discuții cu privire la acest tip de supraveghere, necesar la acordarea ajutoarelor financiare direct de la fondul de urgență al zonei euro, dar statele din afara zonei euro vor să se asigure că odată afiliate uniunii bancare nu vor fi ignorate cerințele lor.

„Avem un interes național enorm ca zona euro fie să facă pașii necesari pentru a reuși, fie să se dezmembreze într-un mod controlat și nu haotic, în cazul în care măsurile nu sunt posibile din punct de vedere politic„, a spus Turner.

În același timp, miniștrii de Finanțe susțin că până la începutul anului 2013 nu va avea loc nicio schimbare. Deși pentru Spania, orice întârziere înseamnă o așteptare prelungită. Este singurul stat care ar vrea să lase salvarea finanțelor spaniole pe mâinile Mecanismului European de Stabilitate.

Evoluția creditelor de consum în Moldova – volume, rate și comisioane

0

Creditele de consum sunt creditele acordate persoanelor fizice și sunt destinate pentru acoperirea costurilor bunurilor şi serviciilor de care aceştia beneficiază.

Creditele de consum anticipează momentul intrării în posesia bunurilor şi permite accesul cumpărătorilor cu venituri mai mici la bunurile de folosinţă îndelungată de valoare mare. În aşa mod se asigură satisfacerea facilă a dorinţelor şi necesităţilor marii mase de consumatori.

Pe plan general creditul de consum contribuie direct la creşterea în ritmuri rapide a nivelului de trai a unei părţi a populaţiei, iar responsabilitatea faţă de datoriile contractate acţionează drept un factor de întărire a disciplinei în muncă. Astfel, creditul de consum contribuie la afirmarea progresului economic şi social.

Creditele de consum sunt cele mai utilizate credite în Republica Moldova. În luna august al anului curent cota de credite de consum acordate reprezenta 55% din volumul total al creditelor acordate persoanelor fizice. Numărul mare de credite de consum acordate se datorează faptului că pentru solicitarea unui astfel de credit este nevoie doar de buletinul de identitate, carnetul de muncă şi certificatul de salariu. Creditele de consum nu necesită gaj, iar acordarea lui durează în mediu 3 zile.

Creditele de consum au cele mai mari dobânzi datorită riscurilor mari pe care banca le suportă. Sunt unele modalităţi prin care se poate face o reducere minoră a dobânzii:

– acordarea gajului(odată cu acordarea gajului riscurile băncii pentru acest credit scade substanţial, de aceea se poate aplica o reducere);

– dacă aveţi o istorie de creditare pozitivă la bancă, atunci banca vă poate oferi o dobândă mai mică;

– perioada de graţie al creditului (cu cât maturitatea este mai mare cu atât dobânda este mai mică).

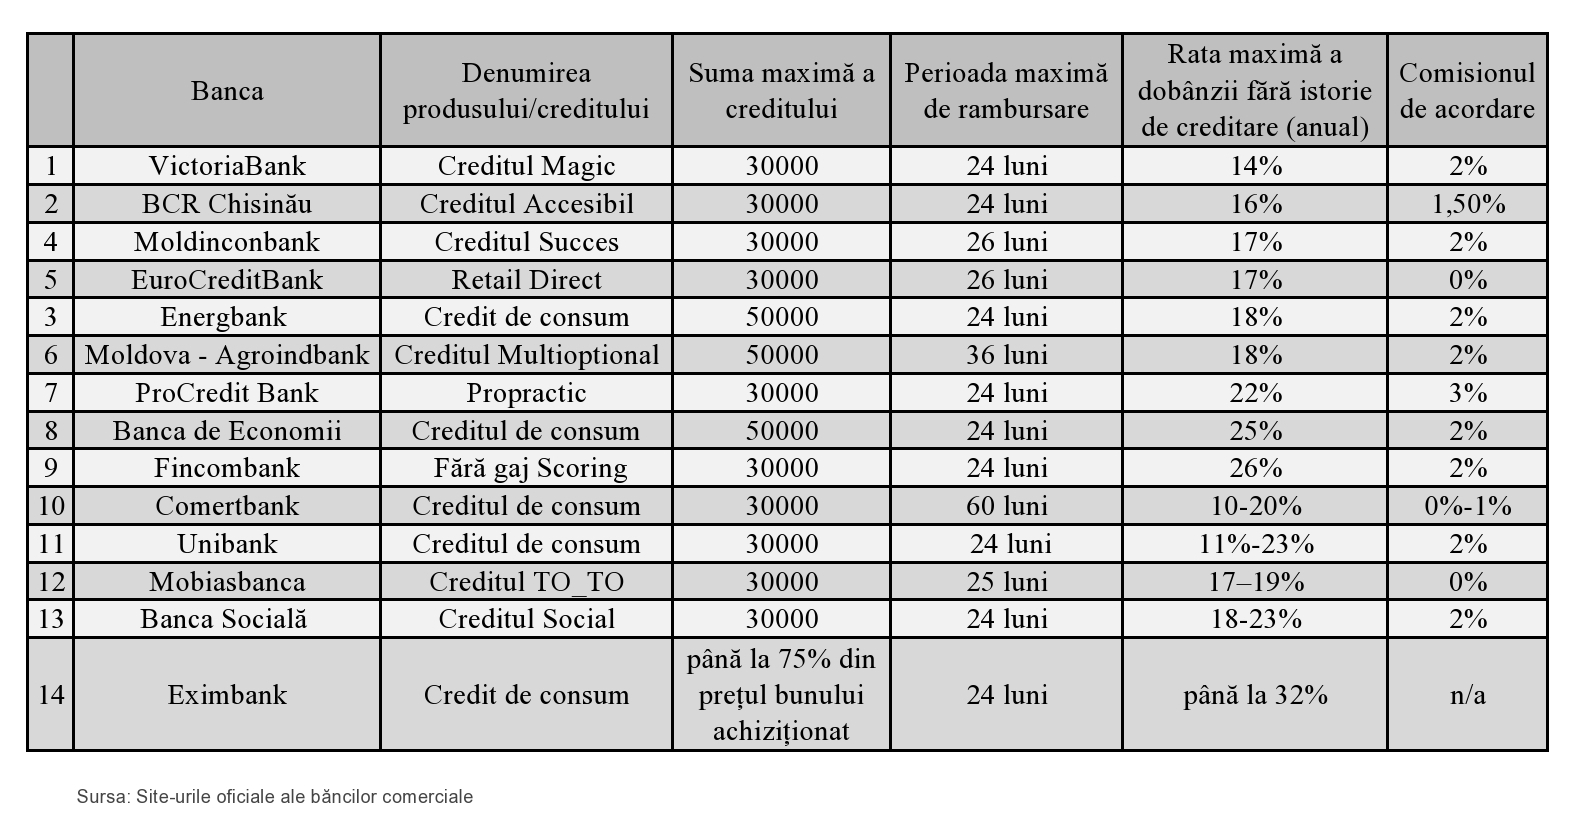
În tabelul de mai jos sunt prezentate creditele de consum oferite de băncile din Republica Moldova. Pentru mai multe informaţii accesaţi pagina Credite.
Analizând tabelul de mai jos cu performanţele a 12 ţări în domeniul creditelor de consum, obsevăm că piaţa creditelor de consum din Republica Moldova este în pragul de revenire după criza economică mondială şi după acel boom de consum din anii 2006-2008, datorită politicilor băncilor prin care aceste credite puteau fi contractate cu lejeritate. Astfel ca urmare a crizei apărute în 2008-2009 băncile au devenit mai dure în acordarea creditelor, având condiţii mult mai aspre faţă de populaţie. Dificultatea pentru a obţine acelaşi credit de consum acum este mai mare decât acum 3-4 ani.
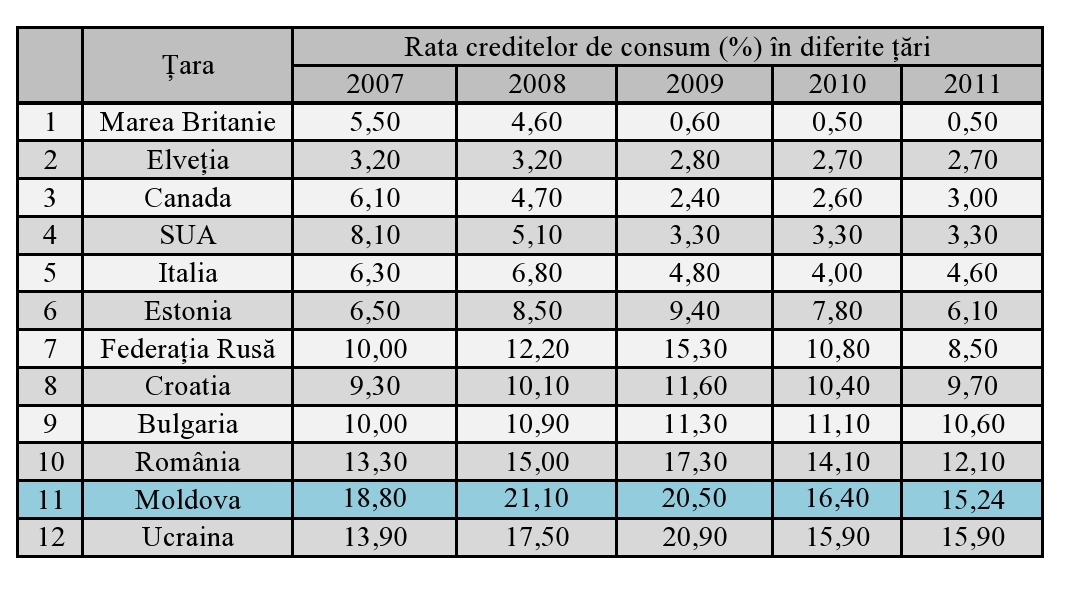
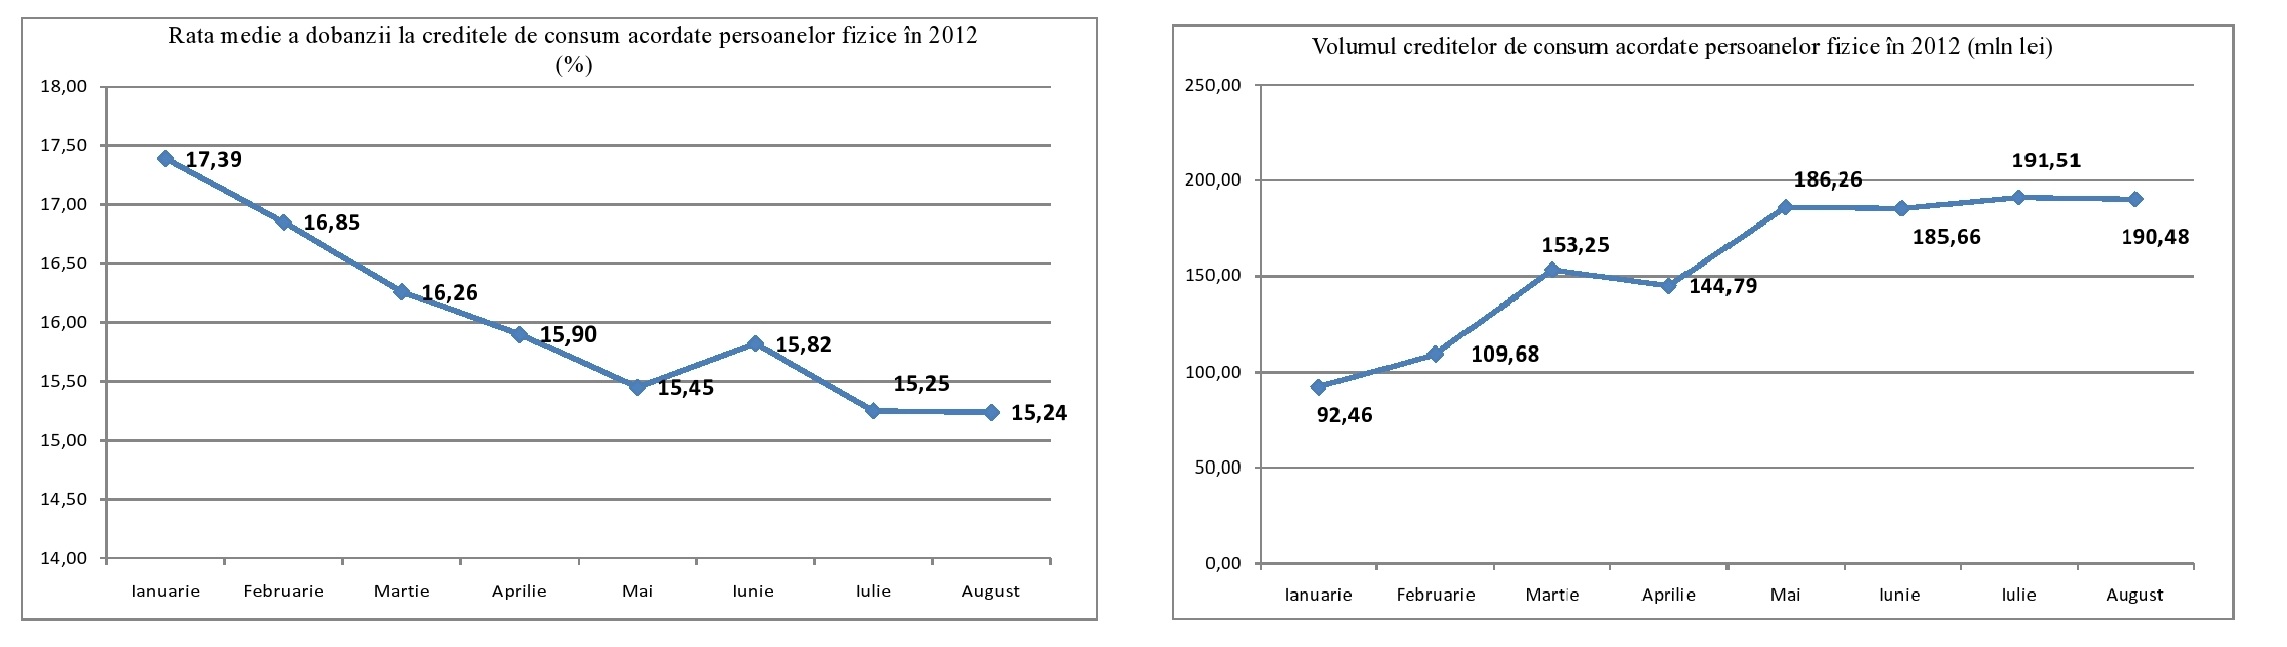
Rata medie a dobânzii la creditele de consum s-a micşorat de la începutul anului 2012 cu 2,15%, atingând o rată medie de 15,24% în august 2012. Volumul creditelor de consum a constituit în august 190,5 mln lei.
 

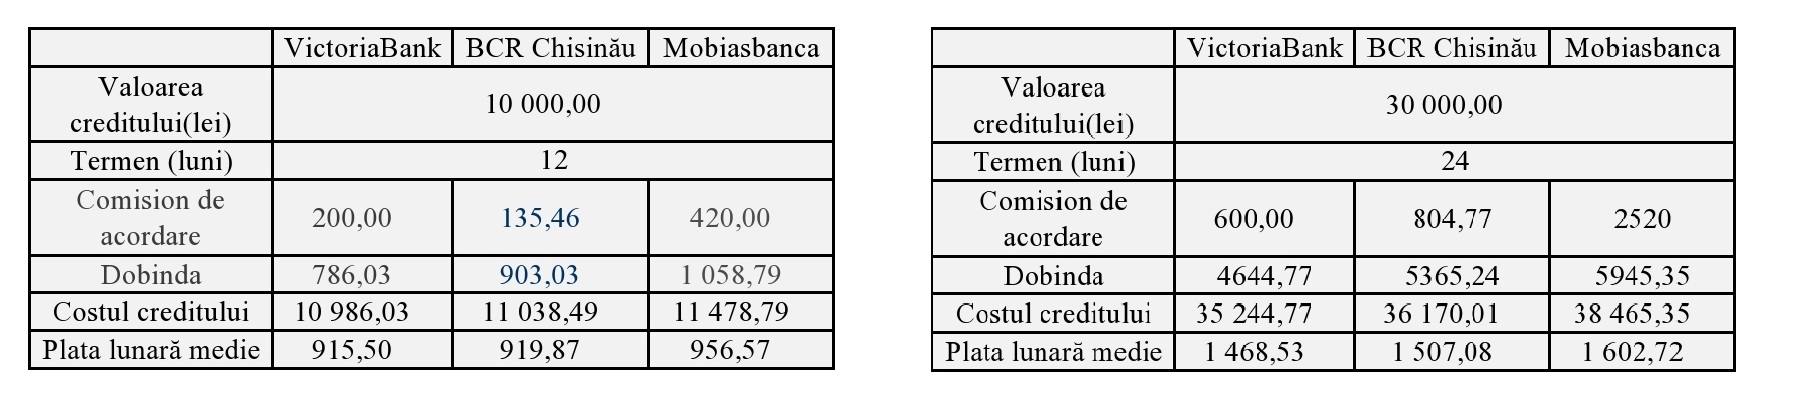
Pentru a calcula costul creditului nu este nevoie de a avea cunoştinţe profunde în domeniul bancar sau de a pleca de fiecare dată la bancă pentru a discuta cu consultantul băncii. Site-urile băncilor sunt „dotate” cu calculatore de credite cu ajutorul cărora puteţi afla simplu şi rapid care este costul creditului sau plata lunară care va trebui achitată. 

Vă oferim 2 exemple de calcul al costului creditului, efectuate pe site-urile băncilor respective. Primul caz este un împrumut de 10.000 lei pe 12 luni, iar al doilea – 30.000 lei pe 24 luni.
Autor: Liviu Guțuleac