Acasă Blog Pagina 754

Rubla rusească ar putea deveni monedă oficială în Transnistria

0

Rubla rusească ar putea deveni monedă oficială în Transnistria. Şeful Băncii Centrale din regiune nu exclude această posibilitate, dupa ce Europa şi America au blocat operaţiunile externe ale băncilor transnistrene în euro şi dolari, efectuate prin băncile ruseşti.

Tiraspolul spune că vinovat de această situaţie se face Chişinăul şi se arată dipus să primească auditori străini, anunță publika.md.

Conducerea Băncii Centrale din Transnistriei afirmă că situaţia ar fi apărut din cauza blocadei financiare, impuse de Chişinău, dar şi a acuzaţiilor de implicare în spălare de bani.

„Pe termen lung, situaţia afectează atât pieţele de desfacere, cât şi relaţiile de parteneriat. Mai mult, se reflectă şi asupra sistemului bancar, dar şi a agenţilor economici”, a precizat şeful adjunct al Bancii Centrale a Transnistriei, Vladimir Stepanov.

Soluţia ar fi introducerea rublei ruseşti ca monedă de plată, spun economiştii din stânga Nistrului.

„Agenţii economici din Transnistria, care au avut multe de îndurat zeci de ani, găsesc întotdeauna noi metode şi soluţii prin intermediul altor valute. De exemplu, Finlanda a introdus oficial rubla rusească, în paralel cu euro”, a precizat şeful Băncii Centrale a Transnistriei, Eduard Kosocski.

Bancnotele euro vor fi modificate. BCE va introduce a doua serie de bancnote.

Banca Centrală Europeană va introduce, progresiv, începând din luna mai 2013 o a doua serie de euro bancnote, a declarat joi preşedintele BCE, Mario Draghi, scrie capital.ro.

Actualele bancnote, lansate la data de 1 ianuarie 2002, urmează să fie retrase treptat din circulaţie.

„Banca Centrală Europeană şi băncile centrale din eurosistem urmează să introducă o a doua serie de euro bancnote. Denumită „Europa”, această serie va include un portret al Europei, figura din mitologia greacă care se află la originea numelui continentului nostru”, a declarat Draghi într-o conferinţă de presă.

Noile bancnote vor avea acelaşi culori şi acelaşi denominări ca şi actualele bancnote (5,10, 20, 50, 100, 200 şi 500) şi vor fi introduse în circulaţie în ordine crescătoare, începând cu cele de cinci euro.

Bancnotele din prima serie îşi vor păstra valoarea şi vor putea fi schimbate în orice moment. Noile bancnote de cinci euro vor fi prezentate pe data de 10 ianuarie 2013, iar băncile le vor pune în circulaţie începând din luna mai a anului viitor.

Cele mai profitabile depozite bancare în dolari SUA (noiembrie 2012)

0

Vă prezentăm o analiză a depozitelor (în vigoare la 8 noiembrie 2012) în dolari SUA pentru diferite perioade de plasare (3, 6, 12 și 24 luni). În această analiză nu se iau în calcul depozitele pentru pensionari și cele create pentru copiii ce nu au atins vârsta majoratului.

Băncile comerciale oferă o varietate mare de depozite în dolari, pe un termen de la o lună pînă la 5 ani. Rata dobânzii variază de la 0,15% pînă la 7,8% anual. Unele depozite au posibilitatea de capitalizare a dobânzii – aceasta oferă posibilitatea transferării dobânzii calculate (lunar) la suma inițial depusă, ceea ce va mări suma acumulată ulterior.

Cele mai profitabile depozite la un termen de 3 luni

La plasarea la termenul de 3 luni, cele mai atractive dobânzi (2,5% – 3%) sunt oferite de depozitele Exclusiv (Banca de Economii), Clasic (Unibank) și Ziua Economisirilor (Victoriabank). Depozitul oferit de Banca de Economii nu permite depuneri suplimentare sau retrageri din cont, în timp ce cel oferit de Unibank permite astfel de operațiuni.

Cele mai profitabile depozite la un termen de 6 luni

Depozitul Jubileu (Unibank) oferă cea mai avantajoasă rată a dobânzii – 6% anual. Depozitul nu permite depuneri sau retrageri, dar oferă posibilitatea capitalizării dobânzii. Alte opțiuni sunt Clasic (Moldova Agroindbank), Clasic (Unibank), Valutario (Unibank) și Maxima (FinComBank) – toate aceste depozite oferă un venit de 5% anual. Depozitele oferite de Unibank și MAIB oferă posibilitatea capitalzării dobânzii, fapt ce sporește suma acumulată.

Cele mai profitabile depozite la un termen de 12 luni

Depozitul Barocco (Comerțbank) oferă 6,5% anual, dar nu se permit retrageri din cont și depuneri suplimentare. Depozitul Prestij și Capital, oferite de Energbank au o rată de 6,1% cu posibilitatea depunerii suplimentare de bani (ambele) și retragere parțială(doar Prestij). Depozitele Profit (Victoriabank) și Clasic (Unibank) oferă o rată a dobânzii de 6% anual cu posibilitatea capitalizării acesteia.

Cele mai profitabile depozite la un termen de 24 luni

Depozitul Barocco (Comerțbank) oferă o dobândă de 7,5% anual, fără posibilitatea depunerii sau retragerii de surse bănești. Depozitele oferite de Banca Socială (Clasice și Aniversare 20 ani) vor aduce un venit de 7,2% anual.

Toate depozitele oferite de băncile din Republica Moldova le puteți accesa în pagina Depozite, unde puteți căuta în dependență de valută, termen sau suma mijloacelor bănești.

România: Adoptarea monedei euro către anul 2015 a fost amânată

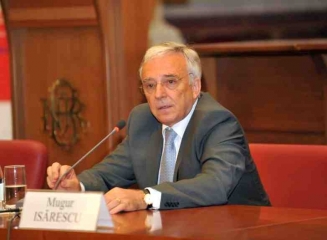
Atât guvernatorul Băncii Naționale a României (BNR) Mugur Isărescu, cât și premierul Victor Ponta au declarat de curând că 2015 nu mai este o țintă sigură pentru adoptarea euro, dar se va încerca respectarea criteriilor de aderare, scrie conso.ro.

Discursul oficialilor băncii centrale și guvernului a suferit o turnură bruscă. De la asigurările că România nu se abate de la ținta de adoptare a euro în 2015, asigurări care au fost reiterate până de curând, acum declarațiile par să indice abandonarea planurilor.

Adoptarea euro “nu mai intră in discuție”, a declarat Mugur Isărescu (foto) într-un interviu acordat New York Times. Totuși, acesta a precizat că se va încerca respectarea criteriilor de aderare, inclusiv menținerea deficitului bugetar sub 3% din PIB, deoarece acest lucru este un bun exercițiu de disciplină.

Menținerea propriei monede este văzută acum ca un avantaj deoarece permite control asupra politicii monetare proprii. Contraexemple au fost date Grecia și Spania care, deoarece au renunțat la moneda proprie, nu au mai avut flexibilitatea necesară pentru a contracara efectele crizei.

În aceeași idee, și premierul Victor Ponta a precizat că 2015 nu trebuie să fie o țintă “bătută în cuie” pentru adoptarea monedei euro, iar România ar trebui să adopte aceeași strategie ca Polonia și să amâne aderarea la spațiul euro.

Oficialii Uniunii Europene nu văd însa cu ochi buni aceste derapaje de la ținte. După ce în urma cu mai puțin de 2 luni mai multe state europene, printre care Ungaria și Bulgaria, au declarat că amână adoptarea pe termen nedefinit sau se gândesc serios la acest lucru. 

“Văd o tendință de scădere a urgenței cu care trebuie adoptată moneda euro, atât pe termen scurt cât și per termen lung. Acest lucru nu trebuie să se întâmple”, a precizat de curând președintele Consiliului European, Herman Van Rompuy.

Remitențele au depășit 1 miliard de dolari în primele 9 luni ale anului (2012)

0

Banca Națională a Moldovei a publicat datele pentru luna septembrie 2012 privind transferurile de mijloace bănești către persoane fizice prin intermediul băncilor comerciale.

Astfel, în luna septembrie a anului curent suma transferată a constituit $134 mln, cu $8 mln mai puțin decât în aceeași perioadă a anului precedent ($142,35 mln).

Per total, în primele 9 luni ale anului suma transferurilor a constituit $1,07 mlrd. În acceași perioadă a anului 2011 transferurile au fost aproximativ la același nivel ($1,05 mlrd).

89,7% ($120,3 mln) din mijloace bănești au fost transferate prin intermediul Sistemelor de transfer internațional de bani.

Distribuția valutară a transferurilor în luna septembrie: 38,6% (dolari SUA), 35,5% (Euro) și 25,9% (ruble rusești).

Mai jos puteți vedea comparația dintre sumele transferate în 2011 cu cele din 2012.

La moment în Republica Moldova sunt utilizate următoarele Sisteme de transfer internațional de bani: Allure, Anelik, Avers, Blizko, Coinstra Money Transfer, Contact, InterExpress, Leader, Migom, MoneyGram, Poșta Rapidă, Privat Money, RIA Money Transfer, Smith & Smith, Strada Italia, Unistream, Western Union, Xpress Money, Zolotaya Korona ș.a.

Informații mai detaliate (condiții, tarife) puteți vedea în pagina Transferuri bănești.

Cele mai profitabile depozite bancare în EURO (noiembrie 2012)

0

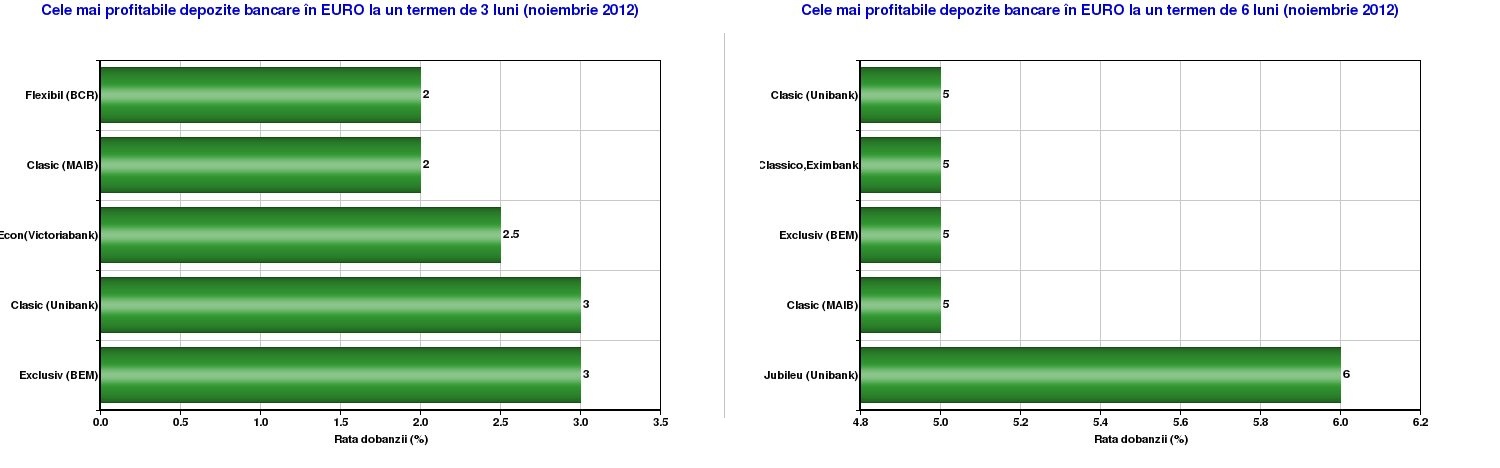
Vă prezentăm o analiză a depozitelor (în vigoare la 5 noiembrie 2012) în EURO pentru diferite perioade de plasare (3, 6, 12 și 24 luni). În această analiză nu se iau în calcul depozitele pentru pensionari și cele create pentru copiii ce nu au atins vârsta majoratului.

Așadar, băncile comerciale oferă o varietate mare de depozite în euro, pe un termen de la o lună pînă la 7 ani. Rata dobânzii variază de la 0,15% pînă la 7,8% anual. Unele depozite au posibilitatea de capitalizare a dobânzii – aceasta oferă posibilitatea transferării dobânzii calculate (lunar) la suma inițial depusă, ceea ce va mări suma acumulată ulterior.

Top depozite la un termen de 3 luni

La plasarea la termenul de 3 luni, cele mai atractive dobânzi sunt oferite de depozitele Exclusiv (Banca de Economii), Clasic (Unibank) și Ziua Economisirilor (Victoriabank). Depozitul oferit de Banca de Economii nu permite depuneri suplimentare sau retrageri din cont, în timp ce cel oferit de Unibank permite astfel de operațiuni.

Top depozite la un termen de 6 luni

Depozitul Jubileu (Unibank) oferă cea mai avantajoasă rată a dobânzii – 6% anual. Depozitul nu permite depuneri sau retrageri, dar oferă posibilitatea capitalizării dobânzii. Alte opțiuni sunt Clasic (Moldova Agroindbank), Exclusiv (Banca de Economii), Classico (Eximbank) și Clasic (Unibank) – toate aceste depozite oferă un venit de 5% anual.

Top depozite la un termen de 12 luni

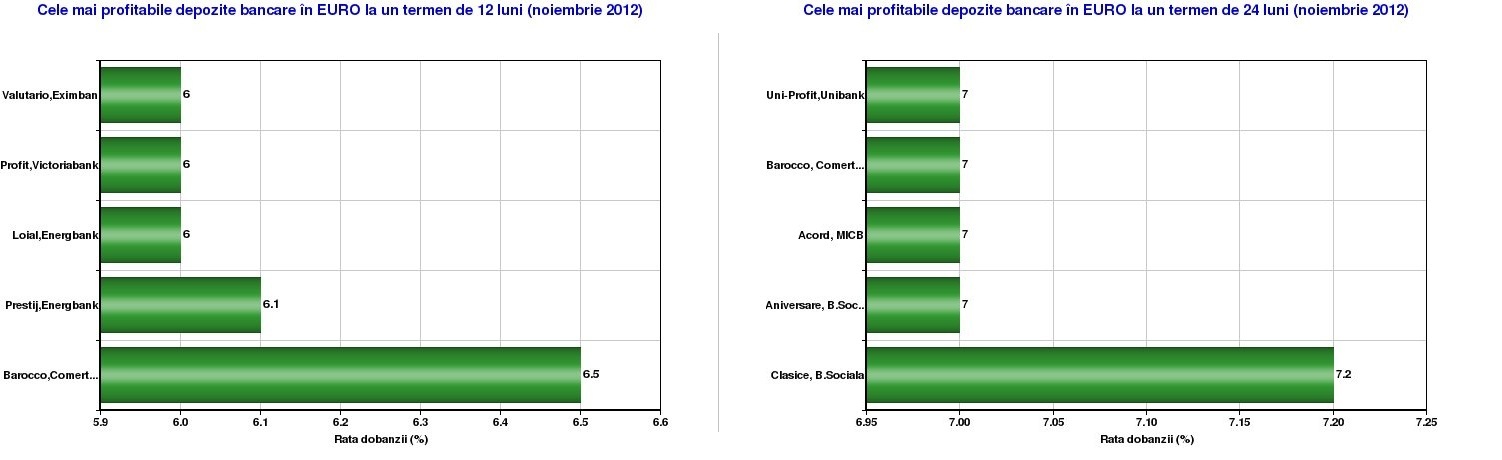
Depozitul Barocco (Comerțbank) oferă 6,5% anual, dar nu se permit retrageri din cont și depuneri suplimentare. Depozitul Prestij oferit de Energbank are o rată de 6,1% cu posibilitatea depunerii suplimentare de bani și retragere parțială. Depozitele Loial (Energbank), Profit (Victoriabank) și Valutario (Eximbank) oferă o rată de 6% anual, avantajul produsului oferit de Victoriabank constituie dobânda fixă și posibilitatea capitalizării acesteia.

Top depozite la un termen de 24 luni

Depozitul Clasice (Banca Socială) oferă dobândă de 7,2% anual, în timp ce alte 4 produse o rată de 7% – Aniversare 20 ani (Banca Socială), Acord (Moldindconbank), Barocco (Comerțbank) și Uni-Profit (Unibank). Doar depozitul Aniversare 20ani are posibilitatea depunerii suplimentare în cont și de asemenea oferă capitalizarea dobânzii.

Toate depozitele oferite de băncile din Republica Moldova le puteți accesa în pagina Depozite, unde puteți căuta în dependență de valută, termen sau suma mijloacelor bănești.

Transferuri internaționale de bani: Swift sau prin intermediul sistemelor de transfer rapid?

0

În prezent sunt mai multe modalităţi de a realiza transferuri băneşti internaţionale. În Republica Moldova prin intermediul sectorului bancar sunt posibile 2 modalităţi de a expedia sau de a încasa o anumită sumă de bani din străinătate: prin transferurile Swift şi transferurile rapide prin intermediul unei companii intermediare.

Transferurile Swift sunt oferite de orice bancă, chiar dacă nu aveţi cont deschis în banca respectivă. Swift este sigla societăţii de telecomunicaţii bancare internaţionale Society for World-wide International Financial Telecommunication. În Swift în prezent sunt peste 10.000 de instituţii financiare participante din 202 ţări care încredinţează milioane de mesaje standartizate financiare. Sistemul Swift e dominat pe segmentul de operaţiuni bancă-bancă şi permite efectuarea transferurilor obişnuite, operaţiuni de portofoliu, confirmări de tranzacţii, operaţiuni de schimb valutar, ordinea de plată, mesaje, extrase din cont etc. Un transfer Swift durează de la 2 până la 5 zile.

Avantajele transferurilor Swift sunt costurile scăzute pe care băncile le prestează, în special dacă băncile din care se efectuaează transferul sunt corespondente, acestea variind de la 0.5% până 1%. Un alt avantaj îl reprezintă siguranţa în funcţionarea acestui sistem deoarece toate operaţiunile sunt computerizate de la expeditor la destinatar şi transferurile se execută automat. Erorile prin intermediul acestui sistem se reduc aproape la zero. Un alt avantaj îl reprezintă faptul ca prin intermediul transferurilor Swift se pot efectua transferuri de valori mari. Suma pentru transferurile Swift în Republica Moldova trebuie să depăşească valoarea de 300 de euro.

Documentele pentru a efectua un transfer Swift sunt actele de identitate şi rechizitele bancare ale beneficarului pentru perfectarea ordinului de plată în valută străină în care se indică obligatoriu:

– numele şi prenumele ordonatorului;

– suma şi valuta transferului;

– numele, prenumele, numărul contului bancar şi adresa beneficiarului (în caz de necesitate – codul IBAN);

– denumirea băncii beneficiarului cu indicarea ţării, adresei şi (în caz de necesitate) a băncii intermediare;

– codul SWIFT a băncii beneficiarului şi (în caz de necesitate) a băncii intermediare;

– scopul transferului (studii, tratament, ajutor material, cheltuieli familiale, ş.a.);

– documentele ce confirmă scopul şi suma transferului;

Transferurile rapide au pătruns în sfera plăţilor de mică valoare conducând la apariţia mai multor companii intermediare cu ajutorul cărora se pot face transferuri de mijloace băneşti. Cele mai cunoscute dintre ele sunt Western Union şi Money Gram.

Pe plan internaţional transferurile rapide au fost determinate de circulaţia forţei de muncă din ţările mai puţin dezvoltate către cele avansate, de plecare la studii a tinerilor şi de extinderea relaţiilor între familii. Majoritatea acestor fonduri se transferă de persoanele care lucrează temporar în alte ţări. Acestea sunt persoanele cu venituri modeste care nu au conturi în bancă şi doresc ca economiile lor să ajungă cât mai repede la familiile din ţara de reşedinţă.

Avantajele în primul rând sunt pentru clienţi, ele fiind: rapiditatea de operare care este aproximativ de 10 minute, siguranţa şi confidenţialitatea, comoditatea în utilizare în sensul că nu este necesară deschiderea unui cont, posibilitatea de a ridica banii de la oricare agent nu numai de la cel nominalizat, sumele sunt disponibile imediat ce clientul se prezintă la un agent, comisioanele se plătesc doar la trimitere, iar cel care încasează nu plateşte nimic.

Suma maximă pentru efectuarea unui transfer variază de la companie la companie, dar şi de bancă. Majoritatea băncilor din Republica Moldova oferă transferuri servicii de transfer rapid cu suma maximă a legislaţiei în vigoare care este de 10 000 Euro. Spre exemplu PrivatMoney oferă un transfer de maxim 10 000 Euro sau Dolari. Western Union oferă un trasnfer maxim de 7 500 – 10 000 de dolari sau echivalentul acestei sume în Euro.

Pentru a efectua un transfer rapid este necesar doar de buletinul de identitate în caz ca suma nu depăşeşte 1000 de euro. Este obligatoriu de anunţat agentul despre scopul transferului, informaţia despre ordonator, informaţia despre beneficiar şi suma expediată în valuta dorită. În cazul în care suma depăşeşte 1000 de Euro conform prevederilor legislaţiei valutare în Republica Moldova sunt necesare documente confirmative despre provinienţa banilor şi informaţii despre scopul transferului. Pentru a retrage suma transferată în Republica Moldova este nevoie doar de buletinul şi de informaţii ce atestă transferul.

În tabelul de mai jos aveţi afişat care sunt costurile medii pentru transferurile băneşti rapide prin intermediul a mai multor companii intermediare în diferite valute şi volume.

Din analiza dinamicii volumului transferurilor de mijloace băneşti efectuate din străinătate în favoarea persoanelor fizice se observă o creştere considerabilă cu 1353,85 milioane de lei, ceea ce semnifică că din anul 1999 până în anul 2011 volumul transferurilor internaţionale a crescut de 15 ori. În anii 2008-2009 s-a manifestat o diminuare, cauzele acestei diminuări sunt consecinţele crizei globale financiare ce s-a manifestat îndeosebi în Uniunea Europeană şi a dificultăţilor care le întâmpină cetăţenii moldoveni ce lucrează în străinătate.

Transferurile băneşti ale emigranţilor au efecte pozitive pentru economia naţională, deoarece acestea măresc cererea internă de bunuri şi de servicii, devenind astfel un factor de creştere economică. Ele sporesc fluxul monetar şi contribuie la îmbunătăţirea soldului balanţei de plăţi şi a rezervelor valutare ale ţării. Transferurile băneşti contribuie la reducerea costului banului, conduce la creşterea standardului de viaţă a celor în cauză şi a famiilor acestora, pe termen lung şi în mod indirect a întregii populaţii.

Autor: Liviu Guțuleac

SUA își alege mâine președintele. Care este influența alegerilor asupra euro și dolarului?

Dolarul s-a apreciat față de euro când democrații au fost la putere și a pierdut teren în perioada republicanilor.

În mandatul lui Barack Obama, în ciuda volatilității, cursul de schimb a revenit la cotațiile de acum 4 ani, însă există premizele unor modificări considerabile în funcție de rezultatul alegerilor de mâine, scrie capital.ro cu referire la o analiză efectuată de Admiral Markets.

De la realegerea lui Reegan în 1984 și în mandatul lui G.W.Bush, moneda europeană și-a dublat valoarea față de dolar. Pe de altă parte, valuta americană a recuperat 25% în timpul democratului Clinton, tendința de apreciere fiind mai clară în al doilea mandat. Chiar dacă sub conducerea lui Obama aprecierea a fost nesemnificativă, „piața ar putea considera că realegerea sa ar fi benefică dolarului pe termen lung, iar numirea lui Romney ar duce cursul EurUsd spre maximele din perioadele Bush”, sunt de parere analiștii Sucursalei Admiral Markets din România.

Americanii îsi aleg președintele în luna noiembrie, însă acesta își începe oficial mandatul după ceremonia de inaugurare de la începutul lui 2013. În ultimii 30 de ani, în cele 8 astfel de perioade de 3 luni, cursul EurUsd a scăzut între 3 și 5% de 6 ori, apreciindu-se semnificativ o singură dată, indiferent de cine a fost ales președinte.

În contextul actual, este dificilă o previzionare exactă despre cine ar fi mai „prietenos” cu piețele financiare și cum vor reacționa acestea. „Barack Obama este considerat favorit și de aceea reacția va fi cel puțin dublă în cazul în care Romney câștigă. Pe de o parte, democrații sunt adepții măsurilor neconvenționale de politică monetară, iar republicanii sunt împotrivă.

Pe termen scurt, schimbarea ar genera aversiune față de risc, dar pe termen lung ar fi un factor pozitiv pentru economia americană prin reducerea deficitului. Pe de altă parte, majorarea taxelor pe venituri începând din 2013, susținută de Obama și dezaprobată de Romney, i-ar putea determina pe investitori să-și marcheze profiturile în cazul continuării regimului democrat, adică un declin al burselor de acțiuni și mărfuri și un avans al dolarului”, precizează analiștii Admiral Markets.

Cele mai profitabile depozite bancare în LEI (noiembrie 2012)

0

Băncile din Republica Moldova oferă o varietate mare de depozite bancare în dependență de valută, termen de plasare sau alte opțiuni adăugătoare.

Pentru depozitele în moneda națională băncile oferă rate între 1% și 13% anual, în dependență de termenul de plasare care începe cu 1 lună și ajunge până la 60 de luni.

Toate opțiunile oferite de bănci le puteți vizualiza în pagina Depozite.

Mai jos vă prezentăm analiza depozitelor în lei oferite de toate băncile comerciale, la data de 5 noiembrie 2012 pentru diferite perioade de plasare (3, 6, 12 și 24 luni). 

În această analiză nu se iau în calcul depozitele pentru pensionari/studenți și cele create pentru copiii ce nu au atins vârsta majoratului.


Cea mai mare rată a dobânzii (5,5%) este oferită de depozitul Clasic (Unibank), urmată de depozitul Modern (Comerțbank) și Clasic (Moldova Agroindbank). Depozitul oferit de Unibank permite depuneri suplimentare și retrageri din cont. Alte opțiuni avantajoase – Ziua Economisirilor (Victoriabank) și Optimal (Banca Socială).

Cea mai avantajoasă rată este oferită de depozitul Jubileu (Unibank) cu rata de 10,2% anual. Depozitul nu permite depuneri și retrageri din cont. Moldova Agroindbank prin depozitul Clasic, oferă o rată de 10%, iar ProCredit Bank – 9,75% (depozitul ProClassic). Niciunul din depozite nu permite depuneri sau retrageri de bani din cont.

11,25% anual este cea mai bună opțiune pentru acest termen de plasare – Barocco (Comerțbank). Acest depozit nu permite depuneri și retrageri de bani din cont. Alte 3 bănci oferă un venit de 11% anual: Clasic (Moldova Agroindbank), ProClassic (ProCredit Bank) și Clasic (Unibank). Depozitele oferite de MAIB și Unibank au posibilitatea capitalizării dobânzii. Doar depozitul oferit de Unibank permite atât retrageri cât și depuneri suplimentere în cont.

Pentru această perioadă de plasare cea mai bună rată este 12,6%, oferită de depozitul Uni-Profit (Unibank). De asemenea rată avantajoasă oferă Comerțbank (depozitul Barocco) și Moldindconbank (Acord).

BERD şi Moldova Agroindbank ajută gospodăriile casnice şi întreprinderile moldoveneşti să reducă costurile pentru energie

0

BERD oferă linii de credit de 10 milioane de euro pentru proiectele de eficienţă energetică din Republica Moldova.

Gospodăriile casnice şi întreprinderile private din Republica Moldova vor putea reduce facturile de energie, graţie celor două linii de finanţare de 10 milioane de euro în total, oferite BC „Moldova Agroindbank” SA de către BERD pentru creditarea persoanelor fizice şi a companiilor private.

Liniile de creditare vor fi oferite în baza programelor Finanţarea Eficienţei Energetice în sectorul rezidenţial (Moldovan Residential Energy Efficiency Financing Facility – MoREEFF) şi Finanţarea Eficienţei Energetice II (Sustainable Energy Efficiency Finance Facility II – MoSEEFF II) şi îi vor permite BC “Moldova-Agroindbank”S.A să ofere finanţare pe termen lung atît persoanelor fizice, cît şi companiilor care implementează proiecte de eficienţă energetică.

Consumul de energie al Republicii Moldova depinde în mare parte de importul resurselor energetice primare. Republica Moldova este una din ţările cu cele mai mari emisii de carbon din Europa din cauza costurilor mari şi pierderilor de energie cauzate de echipamentele uzate şi infrastructura energetică.

Acest lucru exercită o mare presiune asupra mediului ambiant şi conduce la creşterea cheltuielilor gospodăriilor casnice şi ale întreprinderilor. Graţie finanţării BERD, clienţii din Republica Moldova vor putea investi în echipamente eficiente energetic atît pentru proprietarii de locuinţe cît şi pentru business. Aceasta va permite reducerea considerabilă a consumului de energie, impulsionarea dezvoltării economice a întreprinderilor, creşterea competitivităţii şi creşterea veniturilor.

Anunţînd acordarea noilor linii de creditare, Henry Russell – Directorul BERD pentru Instituţiile financiare din Balcanii de Vest, Croaţia, Belarus şi Republica Moldova, a menţionat următoarele:

„Acordînd BC”Moldova Agroindbank”S.A cele 2 linii de finanţare, BERD ajută în primul rînd cetăţenii, familiile, asociaţiile de locatari şi întreprinderile din Republica Moldova să investească în proiectele de eficientizare energetică. În această perioadă dificilă din punct de vedere economic, cînd preţurile pentru energie cresc în continuu, iar populaţia şi companiile private întîmpină dificultăţi în achitarea facturilor, soluţiile de eficientizare energetică devin tot mai atractive, iar cu finanţarea BERD – mai accesibile.”

Natalia Vrabie, Preşedinte al BC „Moldova Agroindbank” SA:

„Sîntem onoraţi de extinderea cooperării noastre pe termen lung cu BERD şi de faptul că vom putea orienta şi în continuare clienţii noştri spre cele mai eficiente soluţii din punct de vedere economic. Liniile de creditare ale BERD vor uşura cu siguranţa povara costurilor imediate ale investiţiilor în proiectele de economisire a resurselor energetice, iar pe termen lung vor permite clienţilor noştri să reducă considerabil cheltuielile de energie, prin creşterea eficienţei energetice. Participarea noastră la acest proiect demonstrează o dată în plus receptivitatea şi competenţa noastră în acordarea celor mai oportune şi utile soluţii de finanţare pentru clienţii noştri”.

Cu o experienţă de peste 21 de ani, Moldova Agroindbank este liderul pieţei financiar-bancare din Republica Moldova, şi manifestă un puternic angajament pentru finanţarea proiectelor de eficienţă energetică ale clienţilor săi persoane fizice şi juridice, atît din resuse proprii cît şi din cele atrase. Cele doua noi linii de credit au fost acordate BC „Moldova Agroindbank” SA graţie aplicării cu succes a numeroaselor linii de finanţare BERD, începînd cu 1995.

BERD oferă asistenţă tehnică în cadrul finanţărilor din partea Uniunii Europene şi Suediei pentru ca BC”Moldova Agroindbank” S.A să-şi continue aprofundarea cunoştinţelor şi implementarea strategiilor de marketing în finanţarea investiţiilor de eficienţă energetică.

De la începutul activității sale în Moldova, BERD a implementat 88 de proiecte de investiții, atît pentru sectorul energetic, al transporturilor, business-ului agricol, industriei și sectorului bancar, în valoare de circa 711 milioane EUR. Activitățile BERD în Republica Moldova ce ţin de eficientizarea energetică, sînt doar cîteva din multiplele eforturi orientate spre creşterea securitaţii energetice a Republicii Moldova.

MoREEFF – un program elaborat şi lansat recent de BERD, în valoare de 35 milioane de euro, menit să încurajeze gospodăriile casnice să reducă şi să investească în echipamente eficiente din punct de vedere energetic. Aceasta presupune susţinerea investiţională a unor astfel de proiecte precum termoizolarea pereţilor şi acoperişurilor, a podelelor, montarea cazanelor, pompelor geotermale etc. În acelaşi context, mai mult de 11 milioane de euro au fost oferite în acest an de catre Suedia şi Uniunea Europeană, pentru acordarea subvenţiilor şi cooperării tehnice întru stimularea acestor investiţii în sectorul rezidenţial. Puteţi afla mai multe despre MoREEFF pe moreeff.info.

Programul MoSEFF II – succesorul primei Linii de Finanţare a Eficienţei Energetice în Moldova – MoSEEF şi contribuie la extiderea pieţei în dezvoltare a împrumuturilor pentru eficienţa energetică. Resursele MoSEFF II vor fi orientate spre finanţarea în mod special a proiectelor bazate pe implemetarea tehnologiilor avansate pentru producerea energiei electrice: instalaţii eoliene, hidraulice, fotovoltaice etc. Programul MoSEFF II va permite BC”Moldova Agroindbank” S.A să ofere credite companiilor private din Republica Moldova pentru finanţarea eficienţei energetice şi a proiectelor de producere a energiei din surse regenerabile. Beneficiarii finali ai acestor credite, care realizează investiţii în energia durabilă, vor fi stimulaţi prin subvenţii în mărime de la 10 la 20% din valoarea unui împrumut, în funcţie de tehnologia aplicată şi de economiile de energie sau reducerile de CO2 obţinute. Mai mult, companiile vor beneficia şi de asistenţă tehnică gratuită în evaluarea potenţialului de economisire a energiei şi în implementarea proiectului. Puteţi afla mai multe despre MoSEFF pe www.moseff.org

Contact: Olga Roșca

Tel: +44 20 7338 8533

Email: [email protected]