Acasă Blog Pagina 749

Banca Centrală Europeană: Toate statele din zona euro vor înregistra creștere economică în 2014

Economiile europene vor începe să-şi revină la mijlocul anului următor şi, deşi recuperarea va fi mai pronunţată în cazul ţărilor din centrul zonei euro, toate cele 17 state din zona unică vor înregistra creştere economică în 2014, a declarat recent vice-preşedintele Băncii Centrale Europene, Vitor Constancio, anunță Agerpres cu referire la Reuters.

BCE a menţinut joi dobânda de referinţă în zona euro la nivelul record de 0,75% şi a estimat că economia zonei euro se va contracta şi în 2013, după o contracţie de 0,5% în acest an, ceea ce lasă deschisă uşa pentru o posibilă reducere a costului creditului anul următor.

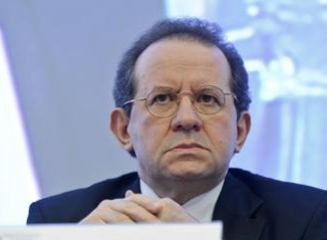
„Ne aşteptăm la o revenire a creşterii în teritoriul pozitiv în 2014, cea ce înseamnă că ne aşteptăm să vedem semnale ale unei reveniri a economiei reale încă din 2013„, a declarat portughezul Vitor Constancio (foto) la o reuniune a guvernatorilor băncilor centrale.

Potrivit celor mai noi prognoze elaborate de staful BCE, economia zonei euro ar urma să înregistreze anul viitor o contracţie de 0,3%, în condiţiile în care în luna septembrie BCE miza pe o creştere de 0,5%. În acest an, zona euro ar urma să înregistreze un recul al PIB de 0,5%.

„Revenirea va fi mai semnificativă pentru ţările din centru, deoarece ţările care în prezent sunt supuse presiunilor vor continua şi anul viitor politicile de ajustare. Pentru 2014 situaţia va fi diferită deoarece ne aşteptăm ca toate ţările să înregistreze o anumită creştere„, a spus Vitor Constancio.

Produsul Intern Brut al zonei euro a înregistrat o scădere de 0,1% în trimestrul al treilea al acestui an comparativ cu perioada similară a anului trecut, după o scădere de 0,2% în trimestrul al doilea, ceea ce înseamnă că cele 17 state din zona euro au intrat oficial în recesiune.

Angajații băncii americane JPMorgan Chase sunt „rugați” să contribuie la plata unei amenzi de $800 mln

Banca americană JPMorgan Chase a cerut unui număr de 2.000 actuali sau foşti angajaţi să contribuie la plata unei sancţiuni convenită cu autorităţile britanice pentru a pune capăt investigaţiei privind utilizarea unui trust offshore pentru plata bonusurilor, scrie Income Magazine.

Banca a cerut angajaţilor care au beneficiat de pe urma acestui trust să contribuie „cu cel puţin câteva sute de milioane de lire” dacă doresc aplanarea conflictului cu autorităţile fiscale din Marea Britanie, a afirmat pentru Bloomberg o sursă apropiată situaţiei.

Banca şi angajaţii vizaţi de anchetă ar putea avea de plată aproximativ 500 milioane lire sterline (800 milioane dolari), potrivit Financial Times.

Acţiunea împotriva JPMorgan se referă la un trust înfiinţat în urmă cu 20 de ani în Jersey, unde au fost depuse bonusuri către angajaţi pentru a se evita plata taxelor aferente. Banii nu puteau fi repatriaţi fără achitarea impozitelor aferente.

Dacă licitaţia deschisă de JPMorgan nu va genera suficienţi bani pentru achitarea înţelegerii cu autorităţile, banca va acoperi diferenţa şi îi va exclude din acord pe angajaţii care nu au participat. Aceştia vor fi astfel vulnerabili la continuarea anchetei şi la plata unei taxe de 52% pe banii deţinuţi în trust. De asemenea, angajaţii care nu doresc să participe pot ataca în justiţie revendicările guvernului.

Filiala modernă a Commonwealth Bank: 1000 mp, sală de conferințe, cafenea și dispozitive touch-screen pentru informare

Commonwealth Bank a deschis o filială modernă în orașul australian Brisbane, scrie futurebanking.ru. Crearea acestei reprezentanțe a durat aproximativ 7 luni.

Suprafața totală – 1000 mp împărțiți pe 2 nivele. Filiala este divizată pe zone – încăpere cu automate pentru self-service, schimb valutar, cafenea, sală de conferințe, locuri speciale pentru persoane juridice și private banking.

La intrare clientul este întâmpinat de un consilier care îl va ajuta să ajungă la specialistul de care are nevoie. Banca, însă, presupune ca majoritatea operațiunilor clienții să le facă de sine stătător. Pentru aceasta clienților li se oferă o varietate de dispozitive (iPhone, iPad) cu ajutorul cărora ei pot afla informații detaliate despre produsele băncii, pot să se înscrie la seminarele pe care le petrece banca în filială, pot să afle cursurile valutare ș.a.

La dorință, clienții pot stabili o întâlnire tete-a-tete cu reprezentantul băncii pentru a-și soluționa problemele.

De asemenea funcționează o cafenea unde, banca oferă cafea gratis doar celor care au stabilită o întâlnire cu reprezentantul băncii. Ceilalți trebuie să achite cafeaua cu cardurile eliberate de bancă.

Urmăriți un material video și imagini cu noua filială a băncii australiene.

youtube placeholder image


Cine? Deponenţii şi debitorii! Ce fac? Riscă! Ce? Să piardă

0

Piaţa este locul unde se întâlnesc diferite componente ale economiei pentru a crea anumite realităţi şi circumstanţe, determinând astfel anumite comportamente de consum, economisire şi investiţie.

Piaţa nu este un mediu lipsit de riscuri, iar cu cât riscurile asumate sunt mai mari, cu atât câştigurile puse în joc sunt mai semnificative. Iar dacă cineva are de câştigat, cu siguranţă există cineva care pierde.

Dacă e să ne referim la sectorul bancar, cea mai relevantă componentă a riscului de piaţă este riscul ratei de dobândă, determinat la rândul său de riscul inflaţionist şi cel valutar.

Cele mai multe cărţi de management bancar, vorbesc despre riscul ratei dobânzii din perspectiva băncilor. În această accepţiune, riscul ratei de dobândă este riscul înregistrării de pierderi sau nerealizării profiturilor estimate, risc ce apare în urma fluctuaţiilor ratei dobânzii pe piaţă. În acest articol vom încerca însă să vorbim despre riscul ratei de dobândă din perspectiva clienţilor băncii.

În continuare, vom prezenta două exemple concrete, prin care vom vedea cum influenţează variaţia cursului de schimb şi variaţia preţurilor de consum asupra dobânzilor reale ce trebuie să fie achitate sau primite de către clienţii băncii.

I caz. În luna octombrie 2008, un client a contractat un credit în valoare de 1000 de euro pe un termen de 4 ani şi în condiţiile unei rate de dobândă fixe de 8% anual. Clientul va trebui să achite anual 80 euro drept dobândă sau 320 euro pentru 4 ani.

Având în vedere că, cursul mediu de schimb este:

rezultă că suma reală pe care o va achita clientul, luând în considerare evoluţia cursului, va fi de:

În total, vom avea o dobândă reală de 343,5 euro sau cu 23,5 euro mai mult decât dobânda nominală. Adică, clientul va scoate din buzunar 320 de euro pentru achitarea dobânzii, dar având în vedere că cursul de schimb creşte, aceşti 320 de euro, timp de 4 ani, vor valora mai mult decât în anul 2008, când a fost contractat creditul.

Astfel, în acest caz, cursul a evoluat în defavoarea clientului băncii. Altfel spus, dacă leul moldovenesc se depreciază, adică cursul leu/euro creşte, atunci clientul are de plătit o dobândă mai mare. Adică, va trebui să plătească mai mulţi lei pentru serviciul datoriei contractate în valută.

Şi invers, dacă rata de schimb al leului moldovenesc în raport cu euro scade, atunci valoarea dobânzii pe care o plăteşte clientul băncii pentru un credit bancar în euro va fi mai mică.

Şi dacă e să revedem exemplul expus mai spus, cursul de schimb în ultimii 3 ani este în creştere faţă de cel înregistrat în primul an de creditare, ceea ce a determinat şi obţinerea unei dobânzi mai mari de plătit de către client.

În aceeaşi ordine de idei, trebuie să remarcăm multiplele avantaje pe care le prezintă creditele. Persoanele care apelează la credite îşi pot satisface anumite necesităţi, dorinţe sau chiar capricii în momente când nu dispun de banii lor proprii sau în perioade când ar putea obţine anumite bunuri sau servicii la preţuri mult mai reduse decât în alte perioade. De asemenea, dacă vorbim de persoane juridce, acestea pot contracta credite pentru a-şi lansa sau a-şi extinde afacerea, fără a rata oportunităţile şi timpul potrivit.

II caz. În luna octombrie 2008, un client a depus la o bancă comercială o sumă de 1000 de euro pe un termen de 3 ani şi în condiţiile unei rate de dobândă fixe de 4% anual. Astfel, banca trebuie să achite clientului anual o dobândă de 40 de euro, iar suma totală pe care o va primi clientul de la bancă va constitui 120 de euro.

Având în vedere că, rata inflaţiei a constituit:

rezultă că dobânda reală pe care clientul o va primi de la bancă va constitui:

În total, vom avea o dobândă reală de 107,7 euro.

În acest caz, preţurile au evoluat în defavoarea clientului băncii. Altfel spus, dacă preţurile cresc, atunci valoarea reală a dobânzii pe care o primeşte clientul băncii pentru banii depuşi va fi mai mică.  Şi invers, dacă preţurile scad, atunci clientul beneficiază de o valoare reală a dobânzii mai mare.

Evident, trebuie să remarcăm faptul că, depunerea banilor în bancă este o alternativă mai bună decât ţinerea acestora la ciorap. Dacă e să vorbim despre beneficiile pentru client, atunci riscul devalorizării banilor economisiţi este minimizat de către bancă prin plata dobânzii pentru banii depuşi. De exemplu, acei 1000 de euro, dacă nu erau depuşi la bancă, atunci în octombrie 2010 ar fi avut valoarea de 857 euro, dar punându-i la bancă deponentul nu a pierdut 147 euro (1000-857), ci doar circa 39 de euro din valoarea banilor economisiţi..

Dacă este să vorbim despre beneficiile macroeconomice ale depozitelor bancare, atunci este de menţionat faptul că depozitele reprezintă sursa de bază pentru bănci din care acestea oferă credite, iar sursele de creditare sunt importante pentru investiţii şi dinamica activităţii economice în general.

Banca comercială este un agent economic ca toţi ceilalţi. Astfel, scopul acesteia este de a-şi maximiza profitul sau valoarea de piaţă. Băncile comerciale vor avea mereu grijă să ajusteze ratele de dobândă astfel încât să nu piardă. În exemplele de mai sus nu este însă vorba de vreo schimbare a ratei de dobândă sub influenţa instituţiei bancare, ci de schimbarea dobânzii de primit şi de plătit, sub influenţa unor „fenomene economice naturale”, dacă pot să le zic aşa, cum sunt inflaţia şi evoluţia cursurilor valutare. Banii au valoare, dar nu este aceeaşi valoare în timp.

Autor: Daniela Dermengi

În luna octombrie (2012) transferurile din străinătate au însumat $152.7 mln, cu $29 mln mai mult decât în 2011

0

Banca Națională a Moldovei a publicat datele pentru luna octombrie 2012 privind transferurile de mijloace bănești către persoane fizice prin intermediul băncilor comerciale.

Astfel, în luna octombrie a anului curent suma transferată a constituit $152.7 mln, cu $29 mln mai mult decât în aceeași perioadă a anului precedent ($ 123,6 mln).

Per total, în primele 10 luni ale anului suma transferurilor a însumat $1,22 mlrd. În acceași perioadă a anului 2011 transferurile au constituit cu $40 mln mai puțin ($ 1,18 mlrd).

90% ($138,1 mln) din mijloace bănești au fost transferate prin intermediul Sistemelor de transfer internațional de bani.

Distribuția valutară a transferurilor în luna octombrie: 37,9% (dolari SUA), 35,8% (Euro) și 26,3% (ruble rusești).

Mai jos puteți vedea comparația dintre sumele transferate în 2011 cu cele din 2012.

La moment în Republica Moldova sunt utilizate următoarele Sisteme de transfer internațional de bani: Allure, Anelik, Avers, Blizko, Coinstra Money Transfer, Contact, InterExpress, Leader, Migom, MoneyGram, Poșta Rapidă, Privat Money, RIA Money Transfer, Smith & Smith, Strada Italia, Unistream, Western Union, Xpress Money, Zolotaya Korona ș.a.

Informații mai detaliate (condiții, tarife) puteți vedea în pagina Transferuri bănești.

VISA: Cu ocazia sărbătorilor de Crăciun vom procesa, în premieră, 10 mln de tranzacții online într-o singură zi în Europa

Numărul tranzacţiilor online realizate de europeni în căutarea cadourilor de Crăciun va depăşi luni, în premieră, pragul de zece milioane pe zi, iar posesorii de carduri Visa vor cheltui online peste 565 milioane euro, dintre care 80% pe carduri de debit, estimează compania de tehnologie de plăţi, anunță Mediafax.

Visa Europe se aşteaptă să proceseze aproximativ 7.000 de tranzacţii în fiecare minut, în contextul în care consumatorii din Europa sunt în căutarea cadourilor de Crăciun şi încearcă să beneficieze de ofertele online şi să evite aglomeraţia generată de cumpărăturile de Crăciun.

„Cu ocazia Mega Monday, estimăm că anul acesta se va înregistra o creştere de 20% comparativ cu 2011 şi că vom procesa, pentru prima dată, zece milioane de tranzacţii online într-o singură zi în Europa. Observăm că tot mai mulţi consumatori apelează la internet pentru a face cumpărături şi acest lucru reflectă încrederea acestora privind siguranţa utilizării cardurilor Visa pentru tranzacţiile online, în special prin intermediul platformei Verified by Visa. Volumul tranzacţiilor pe care le procesăm zilnic, precum şi datele din trecut privind tendinţele de consum, ne oferă o imagine de ansamblu extraordinară asupra comportamentului de plată al consumatorilor”, a declarat într-un comunicat Steve Perry, director comercial al Visa Europe.

Cea mai aglomerată zi pentru a face cumpărături pe arterele comerciale importante din Europa va fi sâmbătă, 22 decembrie, potrivit Visa.

Visa îşi bazează estimările pe datele privind evoluţia volumului tranzacţiilor până în prezent şi pe comportamentul de plată observat în anii anteriori în preajma Crăciunului. Mai mult de 1 din fiecare 7 euro cheltuiţi în Europa este pe un card Visa, acesta fiind unul dintre cei mai de încredere indicatori ai tendinţelor privind comportamentul de plată al consumatorilor, potrivit sursei citate.

În Europa sunt 460 milioane carduri Visa de debit, credit şi business. La sfârşitul anului încheiat în iunie 2012, 14% din cheltuielile de consum din Europa au fost făcute cu un card Visa şi aproape 80% din aceste tranzacţii au fost realizate pe carduri Visa de debit.

Cea mai mare bancă din lume a deschis noi subsidiare în Europa de Est, America Latină și Orientul Mijlociu

Industrial & Commercial Bank of China (ICBC), cea mai mare bancă din lume potrivit valorii de piaţă, a deschis noi subsidiare în Europa de Est, America Latină şi Orientul Mijlociu, scrie capital.ro.

Săptămâna trecută, ICBC a deschis o subsidiară în Peru, prima pe care o deţine integral în America de Sud. În 12 noiembrie ICBC a devenit prima bancă chineză care a intrat pe piaţa din Argentina, iar în Europa ICBC a deschis luna trecută sucursale în Varşovia şi Barcelona precum şi un centru de ‘private banking’ în Paris.

La începutul anului, ICBC a deschis subsidiare în Arabia Saudită şi Kuweit. De asemenea, ICBC deţine 20% în Standard Bank, cel mai mare grup bancar din Africa, şi este prezentă pe piaţa din SUA.

„Creşterea economică rapidă a pieţelor emergente a deschis noi oportunităţi pentru afacerile din străinătate ale băncilor chineze. Ne vom extinde simultan pe pieţele emergente şi pe cele dezvoltate”, a declarat Bin Wu, director în cadrul ICBC. Banca are subsidiare şi filiale în 37 de ţări şi regiuni.

Companiile petroliere chineze s-au extins semnificativ în America Latină în ultimii trei ani, ca parte a eforturilor de a asigura furnizarea de energie şi de a diversifica investiţiile peste hotare, iar băncile chineze şi-au unit eforturile cu firmele petroliere investind în regiunile bogate în zăcăminte.

Economist: Companiile off-shore nu vor mai putea fi acționari la băncile din Republica Moldova

0

Vidul legislativ care a înlesnit atacurile de tip raider din sistemul bancar, ar putea fi acoperit dacă Guvernul va da, astăzi, aviz pozitiv modificărilor Legii instituțiilor financiare care prevede ca rezidenții din zonele off-shore să își înstrăineze cotele de participare în capitalul social al băncilor moldovenești, scrie Economist.

În vederea unei administrări prudente și sănătoase a băncii, acționarii din zonele off-shore, calificate de BNM drept instituții ce nu corespund standardelor internaționale de transparență, vor fi nevoiți să își vândă acțiunile în decurs de un an de la intrarea în vigoare a legii.

Modificările prevăd, de asemenea,că potențialii achizitori nu vor fi în drept să dobândească o cotă substanțială de acțiuni sau să-și majoreze cota de participare peste 20%, 33% sau 50% fără permisiunea scrisă a Băncii Naționale.

Pentru a primi permisiunea  scrisă din parte BNM potențialii achizitori vor fi obligați să prezinte o solicitare scrisă despre mărimea cotei ce urmează a fi achiziționată, dar și să dezvăluie identitatea deținătorilor direcți sau indirecți de acțiuni, precum și nivelul acestora. BNM va coopera cu autoritățile de resort pentru a verifica autenticitatea documentelor furnizate de potențialii achizitori.

În cazul, în care Banca Națională refuză eliberarea permisiunii noilor achizitori, care trebuie eliberată în termen de 60 de zile lucrătoare, acționarilor le vor fi înstrăinate acțiunile aferente cotei substanțiale în termen de trei luni de la data achiziției.

Dacă înstrăinarea acțiunilor nu a avut loc în termen de 15 zile de la data retragerii permisiunii prealabile din partea BNM, organul executiv al băncii dispune anularea acțiunilor respective și emiterea unor noi acțiuni și expunerea acestora pentru vânzare la bursa de valori, urmând ca suma încasată din vânzare să fie transferată fostului deținător,  fiind reţinute cheltuielilor de vânzare și sumele amenzilor aplicate.

Potențialii achizitori vor fi evaluați de către BNM în funcție de mai multe criterii, printre care reputația acestora, soliditatea lor financiară în raport cu cota pe care intenționează să o dobândească sau să o majoreze.

Uniunea bancară: Germania nu acceptă ideea oferirii BCE a ultimului cuvânt privind reglementările bancare europene

Germania şi Franţa s-au ciocnit public marţi pe tema planurilor de a plasa Banca Centrală Europeană într-o poziţie de supraveghere a băncilor, în cadrul schemei de uniune bancară europeană, accentuând astfel o dispută care ameninţă să submineze una dintre cele mai importante reforme ale Uniunii Europene, scrie Ziarul Financiar cu referire la Reuters.

Cu doar câteva săptămâni înainte de termenul limită până la care liderii europeni trebuie să stabilească un cadru legislativ pentru noua uniune bancară, ministrul german de Finanţe Wolfgang Schaeuble s-a opus vehement intenţiei de a oferi BCE ultimul cuvânt în ceea ce priveşte reglementările bancare europene.

„Ultimul cuvânt nu poate aparţine BCE”, a spus oficialul german.

De cealaltă parte, susţinătorii proiectului, ministrul francez de Finanţe, Pierre Moscovici şi reprezentanţi ai BCE, au argumentat că îngrădirea drepturilor de supraveghere ale BCE nu ar face decât să dilueze soluţia la criza bancară care mătură Europa în ultimii ani.

„Nu putem să avem un sistem dual de supraveghere la un sistem bancar unic”, a precizat Moscovici.

Negocierile miniştrilor de finanţe reuniţi marţi s-au încheiat fără niciun rezultat, o situaţie cu atât mai îngrijorătoare cu cât până la finalul anului ar trebui găsit un acord. Discuţiile vor fi reluate pe data de 12 decembrie.

Majoritatea ţărilor din Uniunea Europeană, inclusiv România, susţin ideea unei uniuni bancare, însă nu se pot pune de acord asupra atribuţiilor de supraveghere care vor fi conferite BCE. Dacă Franţa susţine ca toate instituţiile de credit să intre sub reglementarea BCE, opozanţii, printre care şi România, vor ca BCE să aibă grijă doar de băncile cu risc sistemic, în timp ce creditorii mai mici să se supună altei autorităţi. Nemulţumirile principale se leagă de eventualele discriminări care ar putea apărea între statele euro şi non-euro.

Situaţia se complică şi mai mult în cazul Suediei, o ţară non-euro care are expunere bancară substanţială pe Finlanda, un stat din zona euro. Suedia este preocupată că dacă BCE va supraveghea activele bancare suedeze din Finlanda, atunci statul nordic trebuie să primească o reprezentare egală în consiliul BCE.

Liderii europeni speră că prin intermediul unei uniuni bancare, care presupune şi un fond de salvare a băncilor cu probleme, vor putea proteja statele îndatorate de efectele negative ale unei bănci toxice, însă Germania este îngrijorată că propunerea nu va face decât să încarce nota de plată pe care o achită nemţii în proporţie majoritară încă de la declanşarea crizei din Grecia.

Cum sunt verificate, sortate și distruse bancnotele? Banca Națională a României utilizează o mașinărie care verifică 120.000 de bancnote pe oră

Una dintre misiunile Băncii Naţionale a României este de a asigura numerarul în circulaţie în condiţii corespunzătoare de calitate. Vă prezentăm un material publicat pe economica.net, în care se povestește ce se întâmpla cu banii de când ajung la BNR şi până se află din nou în mâinile populaţiei.

Banca Naţională a României încasează în permanenţă numerar de la instituţiile de credit şi Trezoreria Statului, bani pe care trebuie să îi verifice, să îi sorteze şi, în unele cazuri să îi distrugă. Acesta este şi motivul pentru care Regia Autonomă Imprimeria Băncii Naţionale a României a decis că toate aceste activităţi trebuie făcute de o „maşinărie inteligentă” rapidă şi care nu dă greş. Astfel, anul acesta BNR a cumpărat în urma unei licitaţii publice de la compania Giesecke & Devrient GmbH un echipament de procesat bancnote extrem de performant. Valoarea contractului, în care sunt incluse furnizarea, montajul şi garanţia se cifrează la 3,48 de milioane de euro.

Ce face maşinăria de la BNR?

Conform caietului de sarcini, maşinăria BNR este capabilă să efectueze verificarea certă a autenticităţii bancnotelor supuse procesării, astfel încât să depisteze în proporţie de 100 % bancnotele false sau contrafăcute. Totul se face printr-un sistem sofisticat de senzori într-un timp foarte scurt – 120.000 de bancnote sunt verificate într-o singură oră.

După separarea bancnotelor autentice de bancnotele false/contrafăcute, echipamentele de procesat bancnote efectuează, pe baza unor programe software specifice, operaţiunea de sortare, respectiv de separare a bancnotelor corespunzătoare a fi repuse în circulaţie, de cele necorespunzătoare de repus în circulaţie.

Bancnotele la care echipamentul nu a putut depista în totalitate elementele de certificare a autenticităţii, adică cele susceptibile a fi false/contrafăcute, cele deteriorat sau compuse prin lipire cu bandă adezivă, cele din alte cupiuri sau valute sunt colectate de echipament într-un sertar special monitorizat prin programele software.

youtube placeholder image

Distrugere on-line a bancnotelor

Echipamentul de procesat bani mai este dotat cu facilităţi de distrugere on–line a bancnotelor improprii circulaţiei monetare şi cu posibilităţi de interconectare a echipamentului la un sistem de evacuare pneumatică a deşeurilor rezultate din distrugerea on–line a bancnotelor necorespunzătoare.

În schimb, bancnotele corespunzătoare care vor fi redate circulaţiei sunt banderolate în pacheţele a 100 bancnote. După aceea, pacheţelele cu bani sunt legate pentru constituirea unui pachet standard de 1000 bancnote.