Acasă Blog Pagina 748

Băncile islamice au scăpat de criză datorită respectării cu strictețe a principiilor legii islamice

Sectorul bancar este în criză începând din 2008. Tot sectorul? Nu. Excepție fac băncile islamice, ale căror active vor atinge anul viitor o valoare de 1.800 miliarde de dolari, scrie Income Magazine cu referire la un studiu publicat de Ernst&Young. O cifră care, subliniază autorii raportului, reprezintă o creștere de 36,5% față de anul 2011.

Care este secretul acestei performanțe? În timp ce sectorul financiar occidental suferă puternic din cauza practicilor aplicate până la criza izbucnită în urmă cu patru ani, băncile islamice au respectat cu strictețe principiile legii islamice (shariah), care nu acceptă speculații și operațiuni riscante, mizând exclusiv pe produse cu active reale.

Dar, cum nimic nu e perfect, există și aici o problemă legată de randament, care, în cazul băncilor islamice rămâne sensibil inferior față de cel al așa numitelor bănci convenționale.

În perioada 2008-2011, băncile islamice au degajat un randament mediu de 11,6%, față de 15,3% afișat de cele convenționale. Diferența explicată în mare parte prin lipsa de standardizare a finanțelor islamice: de la o țară musulmană la alta, shariah poate avea interpretări ușor diferite.

Amintim că printre principiile băncilor islamice se pot evidenția lipsa dobânzii la credite, contractarea împrumuturilor fără garanții, interzicerea creditelor de consum pentru „nevoi urgente”, interdicția la operațiuni speculative ș.a.

Guvernatorul BNM a participat recent la Viena la ședința anuală a Grupului Consultativ al EFSE

0

În perioada 13-14 decembrie 2012, guvernatorul Băncii Naţionale a Moldovei Dorin Drăguţanu a participat la şedinţa anuală a Grupului Consultativ al Fondului European pentru Europa de Sud-Est (EFSE), care s-a desfăşurat la Viena, Austria, anunță un comunicat al Serviicului de presă al BNM.

Acest for, compus din reprezentanţi ai conducerii băncilor centrale din regiune, şi-a axat reuniunea pe oportunitatea stabilirii, cu eforturi comune, a măsurilor prioritare de identificare şi acoperire a necesităţilor economice zonale.

Grupul Consultativ al EFSE, având destinaţia realizării unei mai bune interacţiuni dintre acest reputat fond de finanţare şi pieţele locale, a pus în discuţie un şir de subiecte referitoare la tendinţele internaţionale ale pieţelor financiare, unele aspecte de promovare a politicii monetare, stabilitatea financiară, impactul social-economic al asistenţei EFSE, potenţarea rolului EFSE drept o platformă de cooperare regională.

Înalţii oficiali au pus pe tapet tratarea coordonată a provocărilor ce pot surveni în condiţiile actualei crize financiare, profilând soluţii posibile aferente şi abordări ale politicilor de dezvoltare. Schimbul de idei al participanţilor la întrunire determinat de experienţele în parte ale ţărilor, pe fundalul particularităţilor evolutive, au suplimentat viziunea generală asupra modalităţilor de asistenţă financiară acordată de EFSE, în contextul eficienţei.

Dezbaterile derulate în cadrul şedinţelor anuale ale Grupului Consultativ al Fondului European pentru Europa de Sud-Est constituie o pârghie importantă a EFSE în elaborarea strategiilor cu finalitatea consolidării pieţelor financiare locale, în sprijinul ridicării nivelului de trai al populaţiei, anunță comunicatul BNM.

Ce rate de dobândă ne aduc Moş Crăciunii bancari?

0

Suntem la mijloc de luna decembrie şi sărbătorile de iarnă sunt tot mai aproape. Copiii sunt în aşteptare de cadouri de la Moş Crăciun, maturii sunt în aşteptarea primelor de sărbătoare, iar clienţii băncilor comerciale – aşteaptă rate de dobândă cât mai avantajoase.  

Deşi nu toate băncile o fac pe Moş Crăciun în această perioadă, statisticile ultimilor 3 ani arată că dobânzile la credite scad în ultima lună a anului. Totodată, creşte volumul creditelor de consum noi acordate.

Nu putem spune cu siguranţă dacă ratele de dobândă în scădere determină majorarea volumului de credite sau invers, dar cert este faptul că în luna decembrie, populaţia consumă şi dăruieşte mai mult. Iar creditele de consum în creştere arată că oamenii sunt dispuşi să cheltuiască chiar peste posibilităţi.

Dacă e să ne uităm la volumul de credite acordat în lunile decembrie ale anilor 2007-2011, se observă că cel mai mare volum de credite de consum a fost acordat în luna decembrie a anului 2007 şi a constituit circa 300 milioane lei. Aceasta, în condiţiile unei rate medii de dobândă de 20,37%.

Anul 2009 a fost un an critic, inclusiv pentru economia Republicii Moldova. În acest an, băncile au fost prudente şi reticente în acordarea creditelor, iar consumul populaţiei a fost în scădere. Deşi în decembrie 2009 nu s-a consumat din credite atât de mult ca în alţi ani, în această lună s-a înregistrat cea mai mare creştere lunară a volumului de credite de consum. Astfel, dacă în luna noiembrie 2009, s-au contractat credite de consum în valoare de 92,8 milioane lei, atunci în decembrie 2009, creditele de consum noi acordate au constituit 132,9 milioane lei sau cu 43,1% mai mult. Acest volum de credite a fost acordat în condiţiile unei rate medii de dobândă de 22,35%.

Un alt lucru cert este faptul că băncile comerciale de la noi din ţară au reuşit să înveţe în ultimii ani ce înseamnă să ai o politică de marketing bine pusă la punct. Astfel, dacă în decembrie 2007 şi 2008, observăm că rata de dobândă la creditele de consum a fost în creştere, atunci în ultimii 3 ani, dobânzile la credite s-au redus în luna sărbătorilor de iarnă.

Menţionez că cea mai mică rată de dobândă aplicată în lunile decembrie ale anilor 2007-2011 s-a înregistrat anul trecut şi a constituit 16,96%. Astfel, faţă de luna noiembrie 2011, rata de dobândă la creditele de consum s-a redus cu circa 3,9%. În decembrie 2010, s-a atestat o reducere lunară a ratei de dobândă cu 4,3%, iar în decembrie 2009 – cu 7,3%.

Luând în considerare ofertele speciale ale băncilor pregătite în acest an de sărbători, precum şi evoluţiile înregistrate în ultimii ani, ne putem aştepta ca în luna decembrie 2012 ratele de dobândă să scadă, iar volumul creditelor de consum solicitat de populaţie să crească.

Cât de semnificativă va fi majorarea volumului de credite urmează să vedem. Aceasta, având în vedere că în anul 2012, Moldova s-a înfruntat cu astfel de fenomene ca, reducerea puterii de cumpărare a populaţiei, scăderea exporturilor şi remitențelor, încetinirea activităţii economice, toate fiind generate de criza datoriilor suverane din zona euro. Dar, pentru că prognozele economice pentru anul viitor sunt mai optimiste, iar moldovenilor le place să petreacă, se pare că activitatea de creditare a băncilor va fi destul de dinamică în această lună.

Autor: Daniela Dermengi

VISA se gândește să se retragă din Ungaria. Cauza – reducerea comisioanelor interbancare

Visa ia în calcul ieşirea din Ungaria din cauza scăderii puternice a afacerilor în urma reducerii comisioanelor interbancare percepute la plata cu cardul, scrie Mediafax cu referire la cotidianul Nepszabadsag.

Visa Europe a transmis ministerului ungar al Economiei, într-o scrisoare adresată secretarului de stat Gyula Pleschinger, că a pregătit o strategie de retragere de pe piaţă.

Potrivit documentului obţinut de Nepszabadsag, numărul cardurilor Visa din Ungaria a scăzut cu o treime în doar un an şi jumătate, la aproximativ 1 milion de unităţi.

Visa a redus comisionul interbancar la 0,2% în urma unei decizii a Consiliului Concurenţei din Ungaria, care a amendat în 2008 operatorii de plăţi şi băncile cu 1,9 miliarde forinţi (7,1 milioane euro la cursul mediu din acel an) după constatarea unor activităţi de tip cartel.

MasterCard, care controlează peste 80% din piaţa cardurilor bancare din Ungaria, a redus comisionul interbancar la 0,6%.

Comisionul în cauză este plătit de banca retailerului către banca consumatorului la fiecare tranzacţie cu cardul.

Estimator-VM: Clasamentul capitalizării bursiere în noiembrie este condus de MAIB, Moldindconbank și Banca de Economii

0

În clasamentul capitalizării bursiere a acţiunilor elaborat de Estimator-VM pentru luna noiembrie, pe primul loc s-a poziţionat BC Moldova Agroindbank SA cu o valoare de piață a acțiunilor de 1.141 mil. lei.

La o distanță esențială de liderul clasamentului urmează BC Moldindconbank SA, cu o capitalizare a acţiunilor la BVM de 526 mil. lei, diminuînduse cu 44 mil. lei față de luna octombrie. Este important de menționat reducerea semnificativă de cca. 603 mil. lei, sau de 64.5%, a capitalizării acțiunilor Băncii de Economii SA ,ce se poziționează pe locul 3 în top.

În noiembrie 2012 observăm 3 bănci comerciale în top: BC Moldova Agroindbank SA, BC Moldindconbank SA și Banca de Economii SA (vezi graficul).

Capitalizarea bursieră – total istoric Bursa de Valori a Moldovei (BVM)

În clasamentul capitalizării bursiere elaborat în baza tranzacțiilor din tot istoricul BVM pe primul loc este BC Mobiasbanca _x0096_Groupe Societe Generale SA cu o valoare de piață a acțiunilor de 1.340 mil. lei.

Următoarea în top este BC Moldova-Agroindbank SA, capitalizarea constituind 1.141 mil. lei, fiind la o distanţă destul de mică de liderul topului. Pe locul 3 se poziționează BC Victoriabank SA cu o capitalizare de cca 1.097 mil. lei. .

Deasemenea se observă și modificări de poziții în timpul lunii noiembrie. Sub influența diminuării drastice a acțiunilor Băncii de Economii SA, această bancă a trecut de pe locul 4 pe 8.

Decizie luată! Băncile din zona euro vor fi supravegheate de Banca Centrală Europeană

Miniştrii de Finanţe din UE au ajuns joi la un acord care va aduce multe din băncile europene sub autoritatea unui singur organism de supraveghere, iar guvernele speră că măsura va reprezenta un pas important spre rezolvarea crizei datoriilor suverane, scrie Mediafax cu referire la Wall Street Journal.

Banca Centrală Europeană (BCE) va supraveghea cele mai importante şi cele mai vulnerabile instituţii de credit din zona euro, dar şi din alte ţări UE care aleg să se alăture noului organism anul următor.

După ce preia controlul, BCE va putea forţa băncile să-şi consolideze rezervele de capital şi chiar să le închidă pe cele nesigure.

Ministrul german de Finanţe german, Wolfgang Schauble, a afirmat că parlamentele naţionale vor putea ratifica până la sfârşitul lunii februarie noua autoritate de supraveghere, „care ar trebui să fie funcţională până la începutul lunii martie”.

Înţelegerea, care trebuie avizată şi de Parlamentul European, rezolvă primul obstacol către transformarea zonei euro într-o uniune bancară, al cărei scop este ruperea legăturilor dintre băncile slabe şi guverne.

Costurile uriaşe ale salvării unor bănci mari de la faliment au obligat deja Irlanda, Spania şi Cipru să ceară ajutor financiar zonei euro, iar guvernele au fost nevoite să se îndatoreze suplimentar în acest proces. Din acest motiv, liderii zonei euro au decis în iunie ca odată intrată în vigoare uniunea bancară să permită fondurilor de urgenţă să recapitalieze direct băncile.

Nu a fost luată joi o decizie fermă privind momentul în care va începe recapitalizarea directă a instituţiilor de credit, întrucât miniştrii de Finanţe au lăsat în seama BCE să anunţe când este pregătită să-şi asume responsabilitatea pentru băncile pe care ar urma să le supravegheze.

BCE urmează să supravegheze bănci care au active de cel puţin 30 de miliarde de euro, reprezintă mai mult de 20% din PIB al ţării de origine sau operează în cel puţin 2 ţări. Cel puţin câte 3 bănci din fiecare stat vor intra sub incidenţa BCE, au afirmat miniştrii.

Restul băncilor vor rămâne în responsabilitatea autorităţilor naţionale de supraveghere.

De asemenea, miniştrii de Finanţe au afirmat că au găsit şi o modalitate prin care să acorde putere de decizie aproape egală şi statelor din afara uniunii monetare care aleg să intre sub supravegherea BCE. Pentru moment, decizia finală va rămâne la consiliul guvernatorilor BCE, în care statele din afara zonei euro nu sunt reprezentate. BCE va institui, însă, un proces de mediere care să ofere ţărilor din afara zonei euro o cale de apel împotriva deciziilor pe care nu le agreează.

Planul pare să mulţumească şi Germania, care s-a temut că preluarea atribuţiilor de supraveghere ar putea crea un conflict de interese la BCE în privinţa deciziilor de politică monetară, principala sarcină a instituţiei.

Acordul pentru supravegherea bancară lasă liderilor UE, care încep joi un summit de două zile la Bruxelles, timp pentru a se concentra pe alte elemente de răspuns la criză. Există aşteptări ca aceştia să decidă înfiinţarea unei autorităţi comune pentru lichidarea băncilor cu probleme majore din zona euro, un alt element necesar unei uniuni bancare.

Moldova Agroindbank: De sărbători dorințele se împlinesc! Creditul Multiopțional acum la o rată inedită – 11% anual

0

Acum cînd pregătirile de sărbători sunt în toi, cînd mergeţi după cadouri sau pregătiţi valiza pentru mult-aşteptata vacanţă, aveţi nevoie mai mult decît niciodată de un sprijin financiar.

Iar pentru că în perioada Sărbătorilor de Iarnă suntem cu toţii mai entuziaşti, mai darnici şi ne place să punem binele înainte în tot ceea ce facem, venim cu noi surprize.

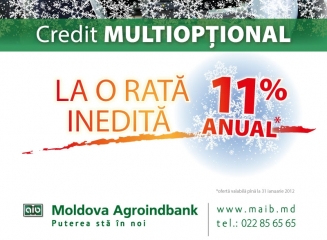
Acum vă oferim toate avantajele creditului Multiopţional la o rată inedită – 11% anual.

Puteţi obţine pînă la 30 000 lei, fără gaj şi fără justificarea cheltuielilor, pentru a împărtăşi din plin bucuria şi magia sărbătorilor de iarnă cu cei dragi.

De sărbători – dorinţele se împlinesc.

Ofertă valabilă pînă la 31 ianuarie 2013.

Mai multe detalii le puteţi afla în oricare din filialele băncii sau la numărul de telefon 022 85 65 55 – serviciul InfoTel.

www.maib.md

Serviciile bancare – principalul sector de care sunt nemulțumiți consumatorii europeni

Din perspectiva consumatorilor europeni, sectorul serviciilor bancare rămâne la coada clasamentului pentru al treilea an consecutiv. Atât ușurința cu care se pot compara ofertele, nivelul de încredere dar și nivelul general de satisfacție este cel mai mic din toate cele 51 de piețe analizate, scrie conso.ro.

Sectorul financiar-bancar, în special produsele de investiții, creditele ipotecare alături de serviciile imobiliare rămân pe ultimele locuri în topul general al satisfacției consumatorilor, pus la punct de către Comisia Europeană pe baza unor sondaje realizate în UE.

Studiul a luat in considerare 4 puncte principale de analiză:

1. Ușurința în compararea ofertelor;

2. Încrederea consumatorilor în respectivul sector/încrederea că furnizorii respectă legislația în privința protecției consumatorilor;

3. Numărul de probleme raportate pe respectivul segment și numărul de plângeri;

4. Satisfacția generală a consumatorilor.

Este al treilea an consecutiv când consumatorii europeni își arată nemulțumirea cu privire la sectorul bancar.

Consumatorii cred că serviciile bancare reprezintă cea mai puțin performantă piață, atât din perspectiva posibilității de a compara și de a alege cea mai bună ofertă, cât și din perspectiva încrederii. 20% dintre repondenți au declarat că le este foate greu să compare diverse servicii, precum serviciile financiare sau creditele ipotecare.

Studiul confirmă că cei care utilizează internetul au oferit note mai mari, în special în ceea ce privește ușurința de a compara diversele oferte bancare, auto sau de bunuri (semi)durabile. Tot cei care utilizează internetul sunt mai înclinați să își schimbe furnizorul, în special pe zona bancară și a asigurărilor, deoarece pot obține mai ușor date despre mai multe oferte existente pe piață.

Băncile primesc cele mai slabe note în Europa de Est

Cele mai mici note în zona satisfacției consumtarilor s-au înregistrat în țările est europene, ai căror locuintori consideră că furnizorii nu le ating așteptările, în timp ce vesticii sunt mai pozitivi.

Modul de apreciere al serviciilor bancare și de asigurări înregistrează diferențe notabile în funcție de vârstă. Cele mai mici scoruri au fost acordate de persoanele cu vârsta între 35 și 54 de ani. Angajații pe cont propriu, șomerii și studenții au fost cei mai critici, în timp ce notele cele mai bune le-au oferit pensionarii și salariații care lucreaza la birou.

Cea mai mare amendă plătită de o bancă – $1.92 miliarde va plăti HSBC autorităților SUA

Grupul britanic HSBC va plăti autorităţilor din Statele Unite o amendă record de 1,92 miliarde de dolari pentru încheierea amiabilă a unei investigaţii privind deficienţe în mecanismele pentru combaterea spălării de bani.

Amenda este cea mai mare plătită până în prezent de o bancă, anunță Mediafax cu referire la CNBC.

HSBC a admis funcţionarea necorespunzătoare a mecanismelor interne de control şi şi-a cerut cerut scuze într-un comunicat.

„Acceptăm responsabilitatea pentru greşelile din trecut. Am spus că ne pare foarte rău pentru acestea. HSBC din prezent este o organizaţie complet diferită faţă de cea care a făcut acele greşeli”, a afirmat directorul general al băncii, Stuart Gulliver.

Instituţia de credit a afirmat că se aşteaptă să ajungă la un acord şi cu autoritatea pentru servicii financiare din Marea Britanie.

Bănci din SUA şi Europa au încheiat în ultimii ani cu autorităţile americane acorduri amiabile în valoarea de aproximativ 5 miliarde de dolari pentru încetarea unor anchete, după ce nu au reuşit să împiedice realizarea de tranzacţii ilicite.

În noiembrie, HSBC a anunţat că a constituit un provizion de 1,5 miliarde de dolari pentru a acoperi costuri rezultate din anchetă şi a avertizat că acestea ar putea fi chiar mai mari.

Astfel de înţelegeri amiabile pentru încetarea unor anchete au devenit o practică tot mai obişnuită, potri. Până în prezent, cea mai mare sumă plătită în SUA a fost înregistrată într-un caz împotriva ING, 619 milioane de dolari, pentru încălcarea unor sancţiuni vizând ţări precum Cuba sau Iran.

De sărbători băncile au pregătit oferte speciale la credite și depozite

0

Cu prilejul sărbătorilor de iarnă, băncile comerciale oferă promoții pentru a atrage cât mai mulți clienți.

Fiindcă Crăciunul este o perioadă dedicată cumpărăturilor, unele bănci au lansat credite de nevoi personale cu o dobândă redusă. O altă strategie adoptată de către bănci este oferirea unor depozite la termen cu condiții mai avantajoase față de cele standard. Scopul principal al acestor promoții este de a atrage cât mai mulți clienți noi și de a fortifica relațiile cu clienți fideli acestora.

Unica ofertă pentru depozitele bancare la termen este depozitul “Colind”, oferit de către Moldindconbank. Rata dobânzii pentru acest depozit poate ajunge la 10.5% pentru depozitele în valută națională și 6.25% pentru cele în valută străină. Rata maximă este valabilă pentru depunerea mijloacelor bănești la scadența maximă de 13 luni. Perioada minimă a depozitului este 7 luni, iar banca oferă pentru aceasta perioadă o dobândă de 8% pentru depozitele la termen în valută națională și o dobândă de 4.5% pentru cele în valută străină. Plată dobânzii este efectuată lunar, iar extragerea din contul de depozit este posibilă în total până la 20% din intrările în cont. Clientul poate beneficia de această ofertă doar o singură dată până la expirarea contractului de depozit.

Mobiasbanca oferă posibilitatea clienților de a contracta un card de credit cu o reducere de 2% de la oferta curentă. Toți clienții ce vor contracta creditul de consum TO_TO și vor solicita un card de credit la Mobiasbanca vor avea parte de o reducere de 2% pentru ambele credite și deasemenea vor primi reduceri pentru deservirea cardului de credit: 100% pentru primul an de deservire a cardului CirrusMaestro și 50% pentru primul an de deservire a cardului MasterCard. Rata dobânzii la creditul de consum TO_TO solicitat în aceasta perioadă variază de la 15-17% în dependență de istoria de creditare a clientului. Banca nu percepe comisionul de acordare, însă percepe comisionul de administrare lunară de 0.35% din suma totală a creditului. Termenul maxim de utilizare al creditului este de 25 luni.

Victoriabank oferă clienților creditul de consum Magic cu o reducere de 2% față de creditul standard pentru o perioadă maximă de 24 de luni, iar suma maximă solicitată ajunge până la 30.000 lei. Rata dobânzii al creditului este de 12%, însă banca mai percepe comisionul de acordare de 2% și comisionul pentru perfectarea pachetului de documente ce costă 80 de lei.

Pe plan internațional băncile comerciale oferă o mulțime de premii clienților ce folosesc produsele oferite de bănci. În România Volksbank, pe lângă oferirea unei reduceri la creditele de consum a redus costul total al comisionului de analiză și al comisionului de administrare al creditului, ceea ce poate face o reducere chiar de 5% din rata dobânzii efective. Alte bănci precum RBS și Piraeus Bank oferă premii prin tragere la sorți clienților care își constituie un depozit pe perioada campaniei unde aceștia pot câștiga 1 lingou de aur de 5g. 

În țările occidentale premiile oferite de bănci deobicei au forma drept mijloace bănești, metale prețioase, excursii/pachete turistice sau chiar automobile.

Autor: Liviu Guțuleac