Acasă Blog Pagina 747

Directorul Executiv al băncii spaniole Caja Navarra pierde 30% din bonus dacă clienții sunt nemulțumiți de serviciile băncii

Urmările crizei financiare au determinat băncile să încerce o cosmetizare a imaginii. Enrique Goni (foto), directorul executiv al Caja Navarra din Spania, este atât de hotărât să recâștige încrederea clienților, încât a acceptat o masură extremă: bonusul său va fi redus cu 30%, dacă respectivii clienți ai băncii sunt nemulțumiți, scrie manager.ro.

Într-un interviu cu profesorul Mauro F. Guillen de la Wharton, Goni a dezvăluit modul în care a schimbat compania. „Am realizat un sondaj uriaș, în rândul a 40.000 de clienți și i-am întrebat:

„Considerați că vă suntem alături doar în momentele bune sau și în cele rele?” „Vorbim pe înțelesul vostru sau folosim un jargon profesional?” „Vă rugăm să ne dați o notă de la 0 la 10, în fiecare an”.

„De exemplu, avem nevoie de nota șapte”, spune Goni. „În ultimii doi ani, am obținut un șapte. Într-un alt an, am obținut 6,3 și în consecință am pierdut 30% din bonusul meu”.

Goni precizează ca această abordare analitică va determina băncile să fie mai transparente, cel puțin pe viitor.

„Clientul este un cetățean. Criza de încredere este una de transparență. Este foarte greu să reclădești transparența, atunci când nu avem parte de participare”, spune Goni. „Oamenii nu vor să fie tratați ca niște obiecte. Ei vor să simtă că au ceva relevant de spus și ceva de împărțit cu acționarii”.

Banca face publice rezultatele financiare – câți bani câștigă de la fiecare client care are un card de credit sau o ipotecă și îl responsabilizează. Goni susține că pe termen lung, acest demers este bun pentru investitori și va furniza un avantaj competitiv, într-un mediu de afaceri aflat în continuă schimbare.

Cursul leului moldovenesc – cine şi cum îl determină?

0

„Creşterea sau reducerea cursului este termometrul vieţii oamenilor ce trăiesc în Moldova”, a declarat odată guvernatorul Băncii Naţionale a Moldovei, Dorin Drăguţanu, menţionând în acelaşi context că nu cursul este important, ci evoluţia preţurilor. Dar, pentru că trăim din remitenţe, nu avem încredere în leul moldovenesc şi avem o economie dolarizată, pe bună dreptate, cursul e cel care ne încălzeşte sau răceşte.

Cum se formează cursul de schimb valutar şi care sunt evoluţiile în ajunul sărbătorilor de iarnă vom vedea în continuare.

Din start, trebuie să facem diferenţa dintre cursul oficial de schimb şi cursurile de schimb aplicate de către băncile comerciale şi unităţile de schimb valutar. Astfel, cursul oficial de schimb este cursul stabilit de Banca Naţională a Moldovei şi el este utilizat în scopuri contabile şi statistice. Cursurile de schimb aplicate de bănci şi unităţi de schimb valutar se stabilesc în mod independent de către acestea şi nu este impusă o anumită variaţie de la cursul stabilit de BNM.

Un alt lucru important este faptul că Banca Naţională a Moldovei nu efectuează operaţiuni de schimb valutar. Aceasta este misiunea băncilor şi ale unităţilor de schimb valutar. Când zicem unităţi de schimb valutar, ne referim la casele de schimb valutar (care sunt organizate ca agenţi economici privaţi şi efectuează operaţiuni de schimb valutar în numerar cu persoane fizice), punctele de schimb valutar ale băncilor comerciale (care efectuează operaţiuni de schimb valutar atât cu persoane fizice, cât şi cu persoane juridice) şi punctele de schimb valutar ale hotelurilor (care efectuează doar operaţiuni de cumpărare a valutei, nu şi de vânzare).

Cum se formează cursul oficial?

Potrivit Regulamentului privind stabilirea cursului oficial al leului moldovenesc faţă de valutele străine, cursul oficial al leului moldovenesc faţă de dolarul SUA se determină în baza informaţiei privind volumele tranzacţiilor de cumpărare /vânzare a dolarilor SUA contra lei moldoveneşti şi cursurile valutare aplicate de către băncile licenţiate şi Banca Naţională a Moldovei la tranzacţiile în cauză.

La determinarea cursului oficial al leului moldovenesc faţă de dolarul SUA se utilizează metoda mediei aritmetice a mediilor cursurilor preponderente de cumpărare şi vânzare ponderate la volumul tranzacţiilor de cumpărare /vânzare efectuate pe piaţa valutară interbancară şi cea intrabancară ale Republicii Moldova între orele 12.30 a zilei lucrătoare precedente şi 12.30 a zilei de raportare.

Cursul oficial al leului moldovenesc faţă de valuta străină, alta decât dolarul SUA, se determină în baza cursului oficial al leului moldovenesc faţă de dolarul SUA multiplicat la crosscursul valutei străine respective faţă de dolarul SUA stabilit pe piaţa internaţională la ora 14:00 ora Chişinăului.

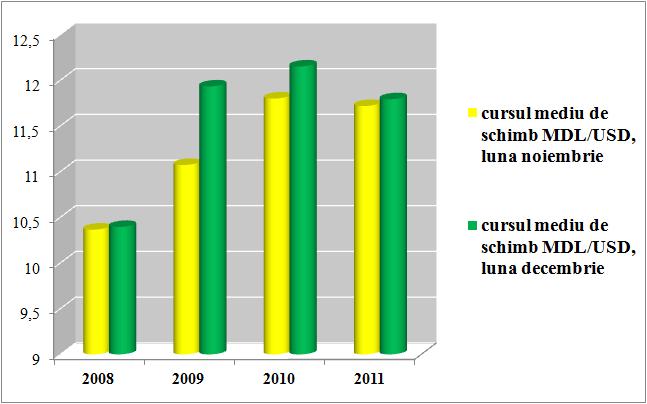
Dacă ne uităm cum a variat cursul mediu de schimb lunar în ultimii 4 ani, se observă că în ultima lună a anului, cursul mediu al leului moldovenesc faţă de dolarul american este în creştere sau, altfel spus, leul moldovenesc se depreciază.

Acest fenomen, privit separat, este unul explicabil din punct de vedere economic. În această perioadă, se fac mai multe cheltuieli şi se introduc mai mulţi bani în circulaţie, ceea ce determină, pe de o parte, deprecierea leului moldovenesc, iar, pe de altă parte, creşterea preţurilor. Evident că acest fenomen trebuie privit în ansamblul factorilor ce se manifestă pe piaţă.

De menționat că în luna noiembrie a acestui an, cursul mediu de schimb MDL/USD a constituit 12 lei şi 33 bani. Potrivit datelor din prima jumătate a lunii decembrie 2012, cursul mediu de schimb este de 12 lei şi 29 bani. Deja urmează să vedem până la finele lunii, cât va mai pierde din valoare moneda noastră naţională.

Autor: Daniela Dermengi

Premiile The Banker 2012 Europa Centrală și de Est: Moldova Agroindbank – banca anului

0

Moldova Agroindbank – banca anului. Premiile The Banker 2012 – Europa Centrală și de Est.

Sectorul bancar al Republicii Moldova se află în proces de dezvoltare. Organismele regionale au solicitat îmbunătăţirea cadrului de reglementare, încurajînd băncile să-şi sporească standardele manageriale, pentru a evita eventuale deficienţe macroeconomice. Între timp, profiturile și calitatea activelor per ansamblu mai au loc de creştere.

Cu toate acestea, Moldova Agroindbank, cea mai mare instituție financiar-bancară din Republica Moldova, a continuat să înregistreze o creștere excepţională puternică.

Profiturile nete au crescut an de an, atingînd în 2011 o creştere de 101% faţă de anul 2010, chiar şi după o creştere spectaculoasă de 180 la sută înregistrată în 2010. Atît activele, cît  și capitalul de gradul I au constituit 111% faţă de anul precedent. Banca a atins, de asemenea, o rentabilitate a capitalului propriu de 16,3 la sută. În timp ce raportul cost-venit a înregistrat o creştere uşoară, creditele neperformante s-au stabilit la un nivel sănătos de 0,9% în 2011, faţă de  3,4% în 2010.

Într-un context economic dificil, Moldova Agroindbank şi-a concentrat eforturile asupra adaptării la noile condiții de piață și dezvoltării de noi produse. Capacitățile sale de gestionare a riscurilor au fost consolidate la nivelul riscurilor de credit, de piaţă şi cel operaţional prin implementarea de noi metodologii și instrumente. Între timp, calitatea portofoliului de credit, supravegherea costurilor și optimizarea proceselor de afaceri au fost, de asemenea, obiective ale perfecţionării sporite.

Canalele electronice de prestări servicii au fost o altă prioritate, precum și o zonă în care banca a investit masiv pentru a dezvolta noi sisteme în vederea creșterii productivităţii și a standardelor serviciilor oferite clienților. Acestea cuprind serviciile Cardul M@IB Virtual, proiecte de eCommerce şi de isntruire la distanţă, serviciile Internet-Banking M@IB, SMS-Banking, Serviciul InfoTel, eStatement, etc.

De asemenea, banca a continuat să diversifice și să adapteze produsele și serviciile sale prin dezvoltarea unui serviciu special destinat lucrătorilor migranţi, care include: credite imobiliare, dezvoltarea afacerilor, un şir de alte servicii destinate lucrătorilor migranţi şi familiilor acestora.

Întreprinderile Mici și Mijlocii (ÎMM), care alcătuiesc 97,5 la sută din numărul total al companiilor înregistrate în Republica Moldova și în care sînt angajaţi 57,7% din populația aptă de muncă, s-au bucurat de atenţia continuă a BC „Moldova Agroindbank” SA. Banca deține în prezent o cotă de piață în acest segment de aproximativ 26%, ceea ce, de asemenea, reprezintă aproape 24% din portofoliul de credite.

thebanker.com

Notă: The Banker este una din cele mai renumite şi influente  publicaţii financiar-bancare din lume. Fiind citită în peste 180 de ţări din întreaga lume,  The Banker este o sursă esențială de date și analize pentru economie. Baza sa de date unică include peste  4000 de bănci, fiind efectuată  analiza  acestora  din punct de vedere al puterii lor financiare și solidităţii capitalului de gradul 1, profitabilităţii lor, performanțelor concurenţiale. The Banker activează din 1926, construindu-şi de atunci  o reputație ireproşabilă de analiză şi raportare obiectivă și incisivă asupra evenimentelor majore. Editorii şi experţii The Banker călătoresc în lume pentru a intervieva bancheri si lideri mondiali, oferind prin urmare o perspectivă unică asupra tendințelor globale.

Volumul operațiunilor valutare în numerar efectuate în noiembrie a scăzut cu 4.4%

0

Banca Națională a Moldovei a publicat datele privind piața valutară în numerar pentru luna noiembrie 2012.

Astfel, volumul total al operațiunilor valutare în numerar a constituit echivalentul a 357,4 mln dolari SUA, în scădere cu 4,4% față de luna octombrie.

Volumul total al operațiunilor în euro a scăzut cu 6,3% și a atins nivelul de 184.7 mln dolari SUA (echivalentul), în timp ce volumul operațiunilor în dolari SUA a scăzut cu 8.7% până la 109.8 mln.

Creșteri ai volumului operațiunilor față de luna octombrie au înregistrat rubla rusească (11,7%) și leul românesc (12,5%)

Ponderea cea mai mare îi revine monedei unice europene – 51,7% din volumul total al operațiunilor. Urmează dolarul SUA (30,7%), rubla rusească (16%), leul românesc și hrivna ucraineană (câte 0,8%).


Banca Națională a Elveției va deschide o reprezentanță în Singapore

Banca Națională a Elveției (SNB) va deschide o reprezentanță în Singapore, pentru a optimiza gestionarea activelor sale din zona asiatică, scrie hotnews.ro cu referire la un comunicat al instituției.

Rezervele valutare ale Băncii Naționale a Elveției au crescut brusc începând cu anul 2009, iar pentru a reduce riscul concentrării plasamentelor, SNB își diversifică la maxim poziția investițională. Începând cu anul 2010, Banca Națională elvețiană a inclus în monedele sale de rezervă yenul japonez, dolarul australian și dolarul singaporez, iar în prima parte din acest an a investit consistent în wonul coreean. 

Ea a luat această decizie din cauza creșterii puternice a rezervelor sale valutare dar și a importanței tot mai mari a piețelor financiare din Asia. Prin prezența sa în Singapore, urmărește să acopere piața asiatică și să opereze mai ușor pe piața schimburilor valutare în vederea țintirii cursului eur/chf la 1,20.

După ce a căutat în mai multe zone asiatice, SNB a optat pentru Singapore, considerând că e locul ideal – situat în apropiere de multe economii emergente, cu o infrastructură bună și un cadru juridic stabil.

Deschiderea reprezentaței este prevăzută pentru mijlocul anului 2013, cu un personal format din 7 oameni.

Peste 2.500 de cetățeni au „arătat” Inspectoratului Fiscal sume mai mari de 500.000 lei

0

Până acum, la serviciile fiscale teritoriale au depus declaraţii privind disponibilul de mijloace băneşti la data de 1 ianuarie 2012 peste 2.500 de cetăţeni. Dintre aceştia, 2.237 aveau sume între 500.000 şi un milion de lei, iar restul peste un milion de lei, scrie Adevărul cu referire la Info-Prim Neo.

Depunerea declaraţiilor privind disponibilul de mijloace băneşti la situaţia din 1 ianuarie 2012 se înscrie în contextul implementării, cu începere din 2013, a metodelor şi surselor indirecte de estimare a veniturilor persoanelor fizice.

Persoanele fizice care la 1 ianuarie 2012 deţineau între 500.000 şi un milion de lei sau echivalentul în altă valută trebuie să declare suma la fisc, fără a fi nevoie să anexeze documente confirmative.

Pentru sume mai mari de un milion de lei e nevoie de astfel de documente. Declararea sumelor respective e necesară pentru a nu fi calculate în procesul de estimare indirectă a veniturilor şi, respectiv, pentru a nu fi impozitate. Disponibilul poate fi confirmat prin intermediul extrasului din contul bancar.

Gheorghe Cojocaru, şef adjunct al Inspectoratului Fiscal Principal de Stat, a spus că persoanelor care nu ţin banii în bănci, ci îi păstrează acasă sau în alte locuri în afara instituţiilor financiar-bancare, li s-a oferit posibilitatea să le depună în bănci până la 1 noiembrie 2012 şi apoi să prezinte confirmările la fisc. Cojocaru a spus că au parvenit mai multe interpelări de la cetăţeni că nu au ştiut sau nu au reuşit să depună banii în bancă până 1 noiembrie 2012. Luând în consideraţie acest fapt, se examinează o iniţiativă legislativă privind unele modificări la Codul Fiscal, printre care şi prelungirea termenului de depunere de către asemenea persoane fizice a banilor în conturi bancare şi obţinerea extraselor din conturi până la 28 decembrie 2012.

Detalii pe site-ul ziarului Adevărul.

BNM va avea un nou sistem de raportare, aliniat la cerințele europene de raportare finaciară

0

SIVECO Romania şi Banca Naţională a Moldovei au anunţat extinderea sistemului informatic de raportare bancară, prin dezvoltarea a peste 50 de tipuri noi de rapoarte cu caracter statistic şi de supraveghere prudenţială, specifice domeniului bancar.

Sistemul informatic va asigura Băncii Naţionale a Moldovei un nou model de raportare, aliniat la cerinţele europene de raportare financiară.

Noul sistem de raportare va fi implementat cu scopul de a revizui modul actual de raportare către Banca Naţională a Moldovei, în vederea alinierii la cerinţele de raportare aplicate în Uniunea Europeană. Sistemul informatic de raportare este proiectat conform direcţiilor trasate la nivelul European Bank Association, care vizează centralizarea raportărilor şi translatarea acestora din formate diferite într-o singură structură standard.

Acest lucru va fi asigurat prin utilizarea formatului XBRL (eXtensible Business Reporting Language), un standard internaţional deschis, folosit în analiza şi raportarea financiară şi de business. Acesta este de altfel singurul limbaj care poate gestiona date create în diferite limbaje şi standarde contabile şi financiare, prin transformarea lor automată într-un format unic.

Costel Todor, Vicepreşedinte Adjunct Vânzări Internaţionale, SIVECO Romania:

„Modelul de raportare pe care îl vom implementa alături de partenerii noştri internaţionali va fi unul standardizat şi va îmbunătăţi substanţial sistemul actual de raportare bancară folosit în Republica Moldova. Principalele sale obiective sunt optimizarea procesului de raportare şi a fluxurilor informaţionale către Banca Naţională a Moldovei, creşterea calităţii datelor raportate, dar şi stocarea şi prelucrarea centralizată a acestora. Suntem mândri să dezvoltăm o astfel de soluţie modernă şi complexă, care este unică pentru băncile centrale din regiune din punct de vedere al tehnologiilor şi standardelor utilizate.”

Dorin Drăguţanu, Guvernatorul Băncii Naţionale a Moldovei:

„Implementarea noului model de raportare va aduce beneficii reale pentru întregul sistem bancar din Republica Moldova, cu impact direct asupra gestionării riscurilor şi menţinerii stabilităţii financiare. Sistemul informatic va sprijini pe de o parte băncile raportoare în procesul de transmitere automată a rapoartelor în format propriu, iar pe de altă parte va conduce la reducerea costurilor şi eforturilor necesare din partea băncii centrale pentru asigurarea conformităţii raportărilor.”

Visa Gold sau MasterCard Gold? Vezi ofertele băncilor din Moldova pentru cardurile premium

0

Băncile au creat un produs pentru persoanele cu statut social important şi venituri considerabile – cardurile premium – care pot fi Gold, Platinum și Super-premium. Cardurile premium sunt destinate persoanelor cu venituri mari și foarte mari ce oferă pe lângă o linie de credit și o serie de beneficii suplimentare.

Cu cât tipul de card este mai exclusivist, cu atât gama serviciilor auxiliare este mai luxoasă. Deobicei aceste carduri sunt predestinate clienților ce călătoresc frecvent în străinătate și care pot fructifica la maximum toate facilitățile oferite precum ar fi asigurările pentru călătorie, asigurarea de accident, cheltuieli pentru servicii medicale și spitalizare, acoperă prejudicii din pierderea bagajelor ori a cursei aeriene și chiar oferă accesul în hoteluri de lux și cluburi private din întreagă lume.

Posesorii cardului premium mai pot beneficia de reduceri importante la companiile care închiriează mașini, terenuri de golf și prin intermediul cardului au chiar accesul la saloanele VIP din aeroporturi. Pentru a putea beneficia de aceste beneficii este necesar ca cumpărătura să fie executată nu mai puțin de 50% din costul serviciului prin intermediul cardului premium.

Cardurile premium sunt în cele mai dese cazuri utilizate de oamenii de afaceri, manageri de companie și de persoanele care doresc să își evidențieze statutul social, deoarece cardul premium este o adevărată carte de vizită ce reprezintă bunăstarea socială a clientului.

În Republica Moldova majoritatea băncilor oferă cardurile premium de tip Gold. Băncile oferă 2 tipuri de carduri Gold precum: Visa Gold și MasterCard Gold. Pentru a putea beneficia de un card premium vârsta persoanei trebuie să depășească 18 ani și aceasta trebuie să aibă venituri considerabile. Unicul document necesar este actul de identitate și este necesară suma ce va acoperi soldul minim. Odată ce clientul a semnat contractul pentru ai fi acordat cardul, acesta trebuie să plătească comisionul de deservire ce poate fi achitat lunar sau anual, în dependență de condițiile contractuale.

Ce este caracteristic acestui tip de card este că termenul său de valabilitate este mai mic, de 2 ani, decât in cazul cardurilor standard a căror termen ajunge de obicei la 4 ani. Există posibilitatea de fi emise mai multe carduri suplimentare pentru utilizatori autorizați, însă pentru aceste carduri suplimentare banca execută comisioane și taxe diferite decât pentru cardul primar.

În tabelul de mai jos sunt oferite detalii despre cardurile Gold la diferite instituții bancare. Cel mai avantajos sold minim la deschiderea unui card bancar de tip Gold la valoare de 0 lei poate fi întâlnit la Mobiasbanca pentru cardul MasterCard Gold și la Moldindconbank pentru cardul Visa Gold. Cel mai mare sold minim necesar pentru cardurile Gold este pentru cardul Visa Gold oferit de reprezentanțele Energbank-ului ce ajunge la 8000 de lei și 600 de euro pentru cardul MasterCard Gold oferit de către Unibank.

Comisionul de deservire anual este deasemenea un factor important ce influențează costul și valoarea cardului. Cel mai mic comision de deservire anual de circa 50 de euro este pentru cardul tip Gold oferit de către Unibank, Eximbank, Energbank și de Banca de Economii. Comisionul maxim de deservire anual pentru acest card este întâlnit la Comerțbank – 84 de Euro.

Tabelul următor reprezintă comisioanele percepute de bănci pentru extragerile de numerar în reprezentanțele și bancomatele băncii, reprezentanțele altor bănci sau peste hotare.

Pe 24 martie 2011 pentru prima dată în Republica Moldova Victoriabank a lansat primul card platinum – Visa Platinum. Până în acest moment Victoriabank este unica bancă ce emite acest tip de card. Acest card se manifestă printr-o serie mai largă de beneficii decât cardurile Gold.

Pentru a putea beneficia de Visa Platinum, Victoriabank solicită mai multe criterii printre care ar fi posedarea unei surse minime stabile de 20.000 lei și de lipsa unei istorii de creditare negative în banca emitentă sau în alte instituții financiare. Doar persoanele cu o vărstă minimă de 23 de ani pot achiziționa cardul Visa Platinum. În contul de card poate fi deschis un cont de credit ce poate ajunge chiar la suma de până la 500.000 lei cu o rată a dobânzii de 15% anual. Dobânda nu va fi plătită în cazul rambursării creditului până la 65 de zile, iar scadența creditului poate ajunge până la 24 de luni cu posibilitatea de prelungire. Administrarea lunară a contului de card este de 7 Euro, iar administrarea lunară a contului de credit îl costă pe deținător 10 Euro.

Cele mai prestigioase carduri din lume sunt cardurile super-premium pe care MasterCard le numește World Signia, Visa – Infinite, iar American Express – Black Card. Nici unul nu este disponibil în Republica Moldova. Privilegiile pe care le oferă aceste carduri sunt superioare celorlalte printre care ar fi asigurare medicală de 1.000.000 de Euro, deservire individuală în peste 300 de aeroporturi internaționale precum reduceri și oferte în peste 800 de hotele și restaurante luxoase internaționale.

vimeo placeholder image

Master Card Signia from Dmitri Blueglass on Vimeo.

Autor: Liviu Guțuleac

Bancnotele de hârtie vor fi istorie – Marea Britanie trece la bancnote din plastic începând cu 2015

Bancnotele din plastic vor fi introduse în Marea Britanie, înlocuind astfel pe cele din hârtie ce sunt folosite de mai mult de 300 de ani, scrie thisismoney.com.

Banca Angliei a anunțat un tender de 1 miliard de lire sterline pentru printarea noilor bancnote. Condiția este ca trecerea la noile banconote să se facă la intrarea în vigoare a contractului, adică în 2015.

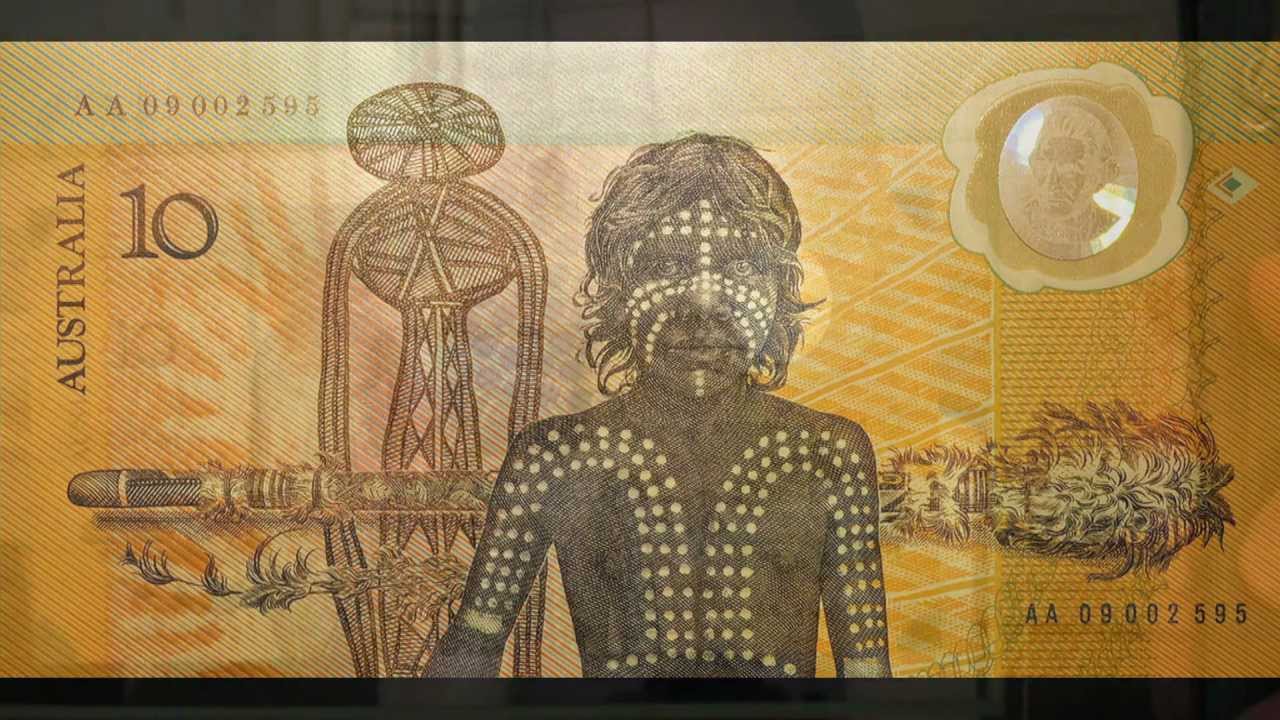
Bancnotele din plastic au fost introduse pentru prima dată în anul 1988 în Australia (vezi video), fiind o măsură împotriva falisficării banilor. Experimentul a fost unul de succes și de atunci alte țări au introdus bancnotele de polimer – Noua Zeelandă, România, Papua Noua Guinee, Mexic sau Vietnam.

Bancnotele de plastic au o durată de viață mai mare decât cele de hârtie. De exemplu, bancnota de $5 australieni are o durată de viață de 40 de luni, în timp ce bancnota de £5 – doar 6 luni.

De asemenea ele sunt considerate mai igienice, mai greu de rupt sau boțit, și mai ușor de utilizat de către bancomate sau alte dispozitive ce primesc numerar.

Dezavantajul acestor bancnote – costul ridicat de producere și costurile adiționale de adaptare a bancomatelor.

Vezi cum arată prima bancnotă de plastic.

youtube placeholder image

România: Cel mai mare grup bancar (BCR) va închide 64 de agenții și va concedia 1600 persoane

Cel mai mare grup bancar din România, BCR, continuă procesul de restructurare, în următoarele 12-18 luni urmând să fie concediaţi 1.600 de angajaţi, potrivit preşedintelui executiv al BCR, Tomas Spurny.

În prezent grupul BCR are circa 9.100 de salariaţi, numărul urmând să scadă până la 7.500 de persoane, scrie capital.ro cu referire la declarațiile şefului BCR.

Disponibilizările fac parte procesul de restructuare a cheltuielilor, pentru care Spurny a primit mandat în acest an.

Printre măsurile anunţate de şeful BCR sunt reducerea cheltuielilor privind infrastructura IT şi reducerea cheltuielilor referitoare la deţinerile imobiliare, care în prezent se ridică la 400.000 de metri pătraţi. „Ţinta noastră este să reducem aceste cheltuieli cu 250 milioane de lei”, a menţionat preşedintele executiv al BCR.

„Am închis 46 de agenţii de la începutul anului şi până în prezent. Am decis să închidem până la finele primului trimestru al anului viitor încă 64 de agenţii care au fost construite în urmă cu cinci ani şi care sunt neprofitabile„, a precizat Tomas Spurny.

Amintim că Banca Comercială Română (BCR) este acționar unic al BCR Chișinău, care își desfășoară activitatea pe teritoriul Republicii Modlova începând cu anul 1998.