Acasă Blog Pagina 739

Vaticanul a repornit sistemul de plăți cu cardul după 6 săptămâni de „pauză”

Vaticanul a ocolit reglementările UE privind sectorul bancar apelând la o companie din Elveția pentru a reporni sistemul de plăți prin card în muzee, după ce acesta a fost suspendat din cauza temerilor că statul papal nu a luat măsuri suficiente pentru a preveni spălarea de bani.

Un purtator de cuvânt al Vaticanului a declarat că a fost contractată compania elvețiană Aduno, specializată în plăți prin card, pentru furnizarea serviciului, după ce acesta a fost suspendat 6 săptămâni, scrie wall-street.ro cu referire la Mediafax.

„Plățile prin card la Vatican sunt din nou funcționale, astfel că pelerinii și turiștii care vizitează bazilica Sfântului Petru în fiecare zi pot folosi serviciul de plăți, inclusiv pentru muzee”, a spus el.

Banca centrală a Italiei a oprit Deutsche Bank, furnizorul anterior al serviciului, să mai asigure plăți prin card de la începutul anului 2013.

Într-un comunicat din ianuarie în care-și explica decizia, banca Italiei afirma că reglementările UE interzic băncilor din spațiul comunitar să opereze în state din afara UE dacă acestea nu au un sistem adecvat de supraveghere bancară sau de combatere a spălării banilor. Vaticanul nu a respectat niciuna din aceste cerințe.

Opinie: 4 variante posibile de emisiune suplimentară a acțiunilor Băncii de Economii

0

Se vorbeşte în presă de câteva zile despre necesitatea de a injecta în Banca de Economii suma de 500.0 milioane lei. Cine o va face, nu se ştie.

Am încercat să analizez această idee printr-o emisiune suplimentară de acţiuni, prin 4 variante posibile:

1. Emisiune suplimentară închisă de acţiuni;

2. Emisiune suplimentară închisă de acţiuni la care se subscrie doar Statul;

3. Emisiune suplimentară deschisă/închisă de acţiuni, la care nu se subscrie Statul;

4. Statul îşi menţine pachetul de control de 25% de acţiuni.

Voi reprezenta mai jos, cum se modifică pachetele de acţiuni, deţinute de acţionari, în prim plan ale Statului după fiecare variantă.

De pe saitul Băncii de Economii am preluat informaţia despre acţiunile băncii, la situaţia din 01.01.2012, devizate după acţionari: Statul, persoane juridice şi persoane fizice, şi devizate după clasa acţiunilor: nominative simple şi preferenţiale.

Doresc din start sa explic că acţionarii care deţin acţiuni preferenţiale, nu participă la subscriere.

Din toate acţiunile băncii, după Tabelul 1, vedem că Statul deţine un pachet de acţiuni de 56.13%, persoanele juridice de 40.82% şi persoanele fizice 3.05%. Aceasta este situaţia reală la moment.

Acţionari

Acţiuni

Valoare (lei)

Pachet

Acţiuni nominative simple

Statul

13 172 436

65 862 180

56.13%

Persoane juridice

9 578 235

47 891 175

40.82%

Persoane fizice

656 093

3 280 465

2.79%

Total acţiuni simple

23 406 764

117 033 820

99.74%

Acţiuni preferenţiale

Persoane juridice

1 836

1 836

0.00%

Persoane fizice

301 144

301 144

0.26%

Total acţ.preferenţiale

302 980

302 980

0.26%

Total

23 709 744

117 336 800

100.00%

Tabelul 1. Deţinătorii pachetelor de acţiuni ale băncii.

Varianta 1. Emisiune suplimentară închisă de acţiuni

Presupunem că Banca de Economii derulează o emisiune suplimentară închisă de acţiuni, la care se subscriu toţi acţionarii existenţi. Aceşti 500.0 milioane lei, sunt depuşi ca aport la capitalul băncii prin subscriere la acţiuni. În tabelul 2, vedem că au loc modificări mici în pachetele deţinute de acţionari, din cauza că deţinătorii de acţiuni preferinţiale nu au participat la emisiune, şi pachetele acţiunilor preferenţiale au căzut de la 0.26% la 0.05%. Această situaţie o vom întălni şi în alte variante analizate.

După această variantă, Statul trebuie să participe la subscriere cu 281.4 milioane lei, persoanele juridice cu 204.6 milioane lei şi persoanele fizice cu 14.0 milioane lei. Pachetul deţinut de stat se modifică în creştere doar cu 0.12 p.p. 

Acţionari

Acţiuni

Valoare (lei)

Pachet

Aportul (lei)

Acţiuni nominative simple

Statul

69 448 630

347 243 152

56.25%

281 380 972

Persoane juridice

50 499 035

252 495 173

40.90%

204 603 998

Persoane fizice

3 459 099

17 295 495

2.80%

14 015 030

Total acţiuni simple

123 406 764

617 033 820

99.95%


Acţiuni preferenţiale

Persoane juridice

1 836

1 836

0.00%

0

Persoane fizice

301 144

301 144

0.05%

0

Total acţ.preferenţiale

302 980

302 980

0.05%

0

Total

123 709 744

617 336 800

100.00%

500 000 000

Tabelul 2. Structura pachetelor de acţiuni deţinute de acţionari după emisiunea suplimentară închisă de acţiuni.

Varianta 2. Emisiune suplimentară închisă de acţiuni la care se subscrie doar Statul

Poate fi o altă situaţie, când la subscrierea de acţiuni să participe doar Statul. Din start, fără mare analiză înţelegem că Statul trebuie să investească 500,0 milioane lei. După acestă investiţie Statul (după tabelul 3.) va deţine – 91.66% de acţiuni ale Băncii de Economii, persoanele juridice – 7.76% de acţiuni şi persoanele fizice – 0.58% de acţiuni.

În această situaţie poate apărea un risc. În momentul în care Statul va deţine mai mult de 90% din capitalul băncii, acţionarii minoritari au dreptul să ceară de la Stat conform art.25 (15) din „Legea privind societăţile pe acţiuni”, răscumpărarea acţiunilor – 8,34% de acţiuni la valoarea de piaţă. La moment valoarea de piaţa este 17.30 lei, atunci Statul va mai scoate din buzunar, minim 51,1 milioane lei, după valoarea nominală a acţiunilor, dar acţiunile se vor vinde la valoarea de piaţă. Valoarea de piaţa oricum poate să se schimbe deoarice se va schimba şi valoarea de bilanţ a acţiunilor, după formul Active Nete/Numărul de acţiuni.

După această variantă Statul va putea deţine 91.66% de acţiuni sau 100% de acţiuni, totul va depinde de acţionarii minoritari.

Acţionari

Acţiuni

Valoare (lei)

Pachet

Aportul (lei)

Acţiuni nominative simple

Statul

113 172 436

565 862 180

91.66%

500 000 000

Persoane juridice

9 578 235

47 891 175

7.76%

0

Persoane fizice

656 093

3 280 465

0.53%

0

Total acţiuni simple

123 406 764

617 033 820

99.95%


Acţiuni preferenţiale

Persoane juridice

1 836

1 836

0.00%

0

Persoane fizice

301 144

301 144

0.05%

0

Total acţ.preferenţiale

302 980

302 980

0.05%

0

Total

123 709 744

617 336 800

100.00%

500 000 000

Tabelul 3. Structura pachetelor de acţiuni deţinute de acţionari după emisiune închisă, subscrisă doar de Stat

Varianta 3. Emisiune suplimentară deschisă/închisă de acţiuni, la care nu se subscrie Statul

În această situaţie am prezentat că la subscriere participă acţionarii existenţi sau alţii noi, dar nu şi Statul. Vedem că Statul neparticipând la emisiune, va deţine doar 10.67% de acţiuni, o cotă substanţială, pe când persoanele juridice/fizice vor avea majoritatea de 89.33% de acţiuni emisie de Banca de Economii. Statul va pierde pachetul majoritar de acţiuni deţinut la Banca de Economii.

Această variantă este posibilă în cazul în care Statul nu are banii necesari pentru a participa la emisiune sau are dorinţa de a ieşi din capitalul Băncii de Economii, privatizând 10.67% de acţiuni. 

Acţionari

Acţiuni

Valoare (lei)

Pachet

Aportul (lei)

Acţiuni nominative simple

Statul

13 172 436

65 862 180

10.67%

0

Persoane juridice

9 578 235

47 891 175

7.76%

0

Persoane fizice

656 093

3 280 465

0.53%

0

Noi/existenţi acţionari

100 000 000

500 000 000

80.99%

500 000 000

Total acţiuni simple

123 406 764

617 033 820

99.95%


Acţiuni preferenţiale

Persoane juridice

1 836

1 836

0.00%

0

Persoane fizice

301 144

301 144

0.05%

0

Total acţ.preferenţiale

302 980

302 980

0.05%

0

Total

123 709 744

617 336 800

100.00%

500 000 000

Tabelul 4. Structura pachetelor de acţiuni deţinute de acţionari dupa emisiune, fără participarea Statului.

Varianta 4. Statul îşi menţine pachetul de control de 25% de acţiuni

Această variantă este susţinută de mine. În practica internaţională sunt astfel de cazuri când statul în domenii prioritare pentru ea, îşi menţine pachetul de control de 25%, iar restul fiind deţinut de sectorul privat. Prin aceasta, Statul poate influenţa deciziile administraţiei băncii, are toate drepturile depline de acţionar şi câştigă 25% din dividendele plătite de bancă fără a face mare efort. O investiţie raţională.

Dacă se va mergem pe această cale, atunci statul trebuie să contribuie doar cu 88.5 milioane lei, pe când acţionarii existenţi sau potenţiali cu 411.5 milioane lei. Structura pachetelor de acţiuni va fi: Statul – 25% de acţiuni, persoane juridice/fizice – 75%, unde statul, probabil va deţine şi cel mai mare pachet.

Acţionari

Actiuni

Valoare (lei)

Cotă

Aportul (lei)

Acţiuni nominative simple

Statul

30 866 840

154 334 200

25.00%

88 472 020

Persoane juridice

9 578 235

47 891 175

7.76%

0

Persoane fizice

656 093

3 280 465

0.53%

0

Noi/existenţi acţionari

82 305 596

411 527 980

66.66%

411 527 980

Total acţiuni simple

123 406 764

617 033 820

99.95%


Acţiuni preferenţiale

Persoane juridice

1 836

1 836

0.00%

0

Persoane fizice

301 144

301 144

0.05%

0

Total acţ.preferenţiale

302 980

302 980

0.05%

0

Total

123 709 744

617 336 800

100.00%

500 000 000

Tabelul 5. Structura pachetelor de acţiuni deţinute de acţionari dupa emisiune, unde statul îşi menţine pachetul de control.

Sursa: comerzan.info

România: Sistemul bancar a înregistrat în 2012 pierderi de circa 500 mln euro, triplu față de 2011

Sistemul bancar din România a raportat pierderi totale de 2,12 miliarde lei (aproximativ 500 mln euro) la finalul lui 2012, conform unor date preliminare ale Băncii Naționale a României, aproape triplă față de anul anterior, anunță conso.ro.

De la profitul record din 2008 de 4,4 miliarde lei, sistemul bancar a ajuns să își adâncească pierderile pe an ce trece.

2012 este cel de al 3-lea an consecutiv în care se anunță pierderi în creștere. Totuși, valoarea indică o creștere aproape exponențială în condițiile în care în 2011 pierderile au fost de 777 milioane lei iar în 2010 de 516 milioane lei.

Sistemul bacar se confruntă și cu o înrăutățire a portofoliului de credite în condițiile în care aproximativ 20% din împrumuturi au devenit neperformante în ultimii ani.

Potrivit unor calcule provizorii ale Băncii Naționale a României, în 2012 rata creditelor neperformate a urcat cu aproape 4 puncte procentuale, la 18,2% la nivel de sistem.

Iar creșterea volumului de credite neperformante a fost însoțită însă și de o scădere drastică a soldului creditelor nou acordate.

EVM Consulting: Clasamentul eficienței bancare pe 2012 este condus de Moldova Agroindbank, Victoriabank și Moldindconbank

0

În cadrul clasamentului eficienței bancare elaborat de Agenția de Consultanță Investițională _x0084_EVM Consulting_x0094_, pe rezultatele anului 2012, liderii au rămas aceeaşi: BC Moldova Agroindbank SA, BC Victoriabank SA și BC Moldindconbank SA.

Cu toate că pozițiile nu s-au modificat în comparație cu trimestru III al anului curent, distanța dintre BC Victoriabank SA și BC Moldova Agroindbank SA se mărește considerabil.

În acest clasament este evidentă căderea drastică a Băncii de Economii, care se plasează pe ultima poziție din clasament. Această cădere a fost condiționată de înregistrarea pierderilor mari la finele acestui trimestru.

BC Banca Socială, BC Energbank SA,  BC EuroCreditBank SA, BC ProCreditBank SA și BC Eximbank – Gruppo Veneto Banca SA sunt în creştere cu 1-3 poziţii.

Aici este important de menționat creșterea în 2012 pentru întreg sistemul bancar a venitului total cu 4.58% și totodată diminuarea venitului net total cu 34.90%, comparativ cu aceeaşi perioadă a anului 2011.

Pe prima poziţie în clasamentul eficienței bancare, ca de obicei, se plasează BC Moldova Agroindbank SA, care deţine primul loc şi în sub-clasamente după indicatorii „Venituri totale” și „Venit net”. Astfel în trimestrul IV al anului curent, această bancă a înregistrat cele mai mari venituri nete, care constituie 304 975 385 lei și a înregistrat cea mai mare rentabilitate operațională (ROS) – 26.13%.

Observăm, în acest trimestru, o sporire a decalajului între BC Victoriabank SA şi BC Moldova Agroindbank SA, comparativ cu trimestrul III al anului curent, diferenţa fiind de 0.4623 puncte faţă de cele 0.070 puncte din trimestrul precedent. Deasemenea, BC Moldindconbank SA a înregistrat cea mai mare rentabilitate financiară(ROE), care constituie 19.55%.

În mijlocul clasamentului regăsim o serie de evoluţii. Printre băncile care au urcat în cadrul clasamentului pe parcursul celor 3 luni ale anului curent se numără BC Banca Socială (+1 poziție, locul 4), BC Energbank SA (+2 poziții, locul 7),  BC EuroCreditBank SA (+1 poziție, locul 9), BC ProCreditBank SA (+3 poziții, locul 10) și BC Eximbank Gruppo Veneto Banca SA (+1 poziție, locul 13).

Descreştere a poziţiei în clasament a înregistrat BC Mobiasbanca-Groupe Societe Generale SA, BC Banca de Finante si Comert SA și Banca de Economii SA, care s-au situat respectiv pe treapta a 5-a, a 8-a și a 14-a.

Cele mai profitabile depozite bancare în LEI (februarie 2013)

0

Vă prezentăm cele mai atractive oferte ale băncilor pentru depozitele la termen în lei, în vigoare la 12 februarie 2013. Nu au fost luate în calul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite plasate la un termen de 6 luni

9,25% – rata (fixă) dobânzii oferită de depozitul ProClassic (ProCredit Bank). Acest depozit nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești. Achitarea dobânzii se efectuează la sfârșitul termenului depozitului.

9% – dobândă oferită de numeroase depozite bancare: Acord (Moldindconbank), Barocco (Comerțbank), Clasic (Moldova Agroindbank), ProClassic (ProCredit Bank) și Fix – Profit (Unibank). Nici unul din aceste depozite nu permite retragerea parțială a banilor din cont. Doar depozitul oferit de Unibank permite depuneri suplimentare. Capitalizarea dobânzii este posibilă la produsul oferit de Moldova Agroindbank și Unibank.

8,5% – rată (flotantă) a dobânzii oferită de Unibank prin depozitul Clasic. Acest depozit permite atât depuneri suplimentare cât și retrageri parțiale.

Top depozite plasate la un termen de 12 luni

11% – rată oferită de mai multe produse ale băncilor comerciale: Barocco (Comerțbank),  Clasic (Unibank) și Încredere în viitor (Unibank). Depozitele oferite de Unibank permit depuneri suplimentare, iar depozitul Clasic permite și retragerea parțială a banilor din cont. De asemenea, depozitul Clasic oferă și posibilitatea capitalizării dobânzii.

10,5% – dobândă oferită de depozitul Aniversare 2012 (Victoriabank), Colind și Acord (Moldindconbank) și ProClassic (ProCredit Bank). Depozitele Colind și Aniversare permit atât retragerea parțială a banilor, cât și depuneri suplimentare. Rata dobânzii este fixă pentru toate depozitele menționate mai sus, cu excepția Acord (Moldindconbank). Produsul oferit de ProCredit Bank necesită o sumă minimă de 20.000 MDL, iar plata dobînzii se efectuează la maturitate.

10,25% – rată oferită de Moldova Agroindbank (depozitul Clasic) și Comerțbank (depozitul Gotik). Niciunul nu permite depuneri suplimentare sau retrageri parțiale a mijloacelor bănești. Comerțbank oferă rată fixă a dobânzii, iar Moldova Agroindbank posibilitatea capitalizării acesteia.

Top depozite plasate la un termen de 24 luni

12,6% – rata (flotantă) dobânzii anuală oferită de depozitul Uni-Profit (Unibank). Oferta nu permite depuneri suplimentare sau retragerea mijloacelor bănești din cont.

12% – rata (flotantă) oferită de Moldindconbank (depozitul Acord) și Comerțbank (depozitul Barocco). Niciunul nu permite depuneri sau retrageri parțiale a banilor.

11,5% – rată (flotantă) oferită de depozitul Încredere (Banca de Economii). Depozitul permite atât depuneri suplimentare, cât și retrageri de bani din cont.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării a mijloacelor bănești sau bancă preferată etc.

Barclays va concedia 3.700 de persoane în cadrul unui plan de economisire a 2 mlrd euro până în 2015

Banca britanică Barclays va concedia cel puțin 3.700 de angajați în acest an, dintre care 1.900 în activitatea de retail în Europa și 1.800 în banca de investiții, în cadrul unui plan strategic prezentat marți și care își propune să realizeze economii și să restaureze reputația instituției financiare, scrie hotnews.ro cu referire la AFP.

Grupul, care dorește să realizeze economii de 1,7 miliarde de lire (aproape 2 miliarde de euro) până în 2015, se va concentra pe activitățile și zonele geografice unde deține o pondere suficient de importantă și avantaje competitive.

Astfel, investițiile viitoare vor viza prioritar Marea Britanie, Statele Unite și Africa.

„Barclays este in curs de schimbare. Vrem să schimbăm ceea ce face Barclays și modul în care o facem”, a declarat directorul general Antony Jenkins, numit anul trecut în funcție după demisia predecesorului său Bob Diamond, în urma scandalului manipulării dobânzii interbancare Libor.

Banca, care a fost nevoită sa creeze provizioane semnificative pentru rezolvarea disputelor legate de vânzarea abuzivă a unor produse financiare, a înregistrat anul trecut o pierdere netă de 1,04 miliarde de lire (1,2 miliarde de euro), în comparație cu profitul de 3 miliarde de lire din 2011.

Pentru a-și reface blazonul puternic afectat de această serie de scandaluri, banca a anunțat și închiderea diviziei „Structured Capital Markets”, care consilia multinaționalele pentru a le permite să plătească cât mai puține impozite.

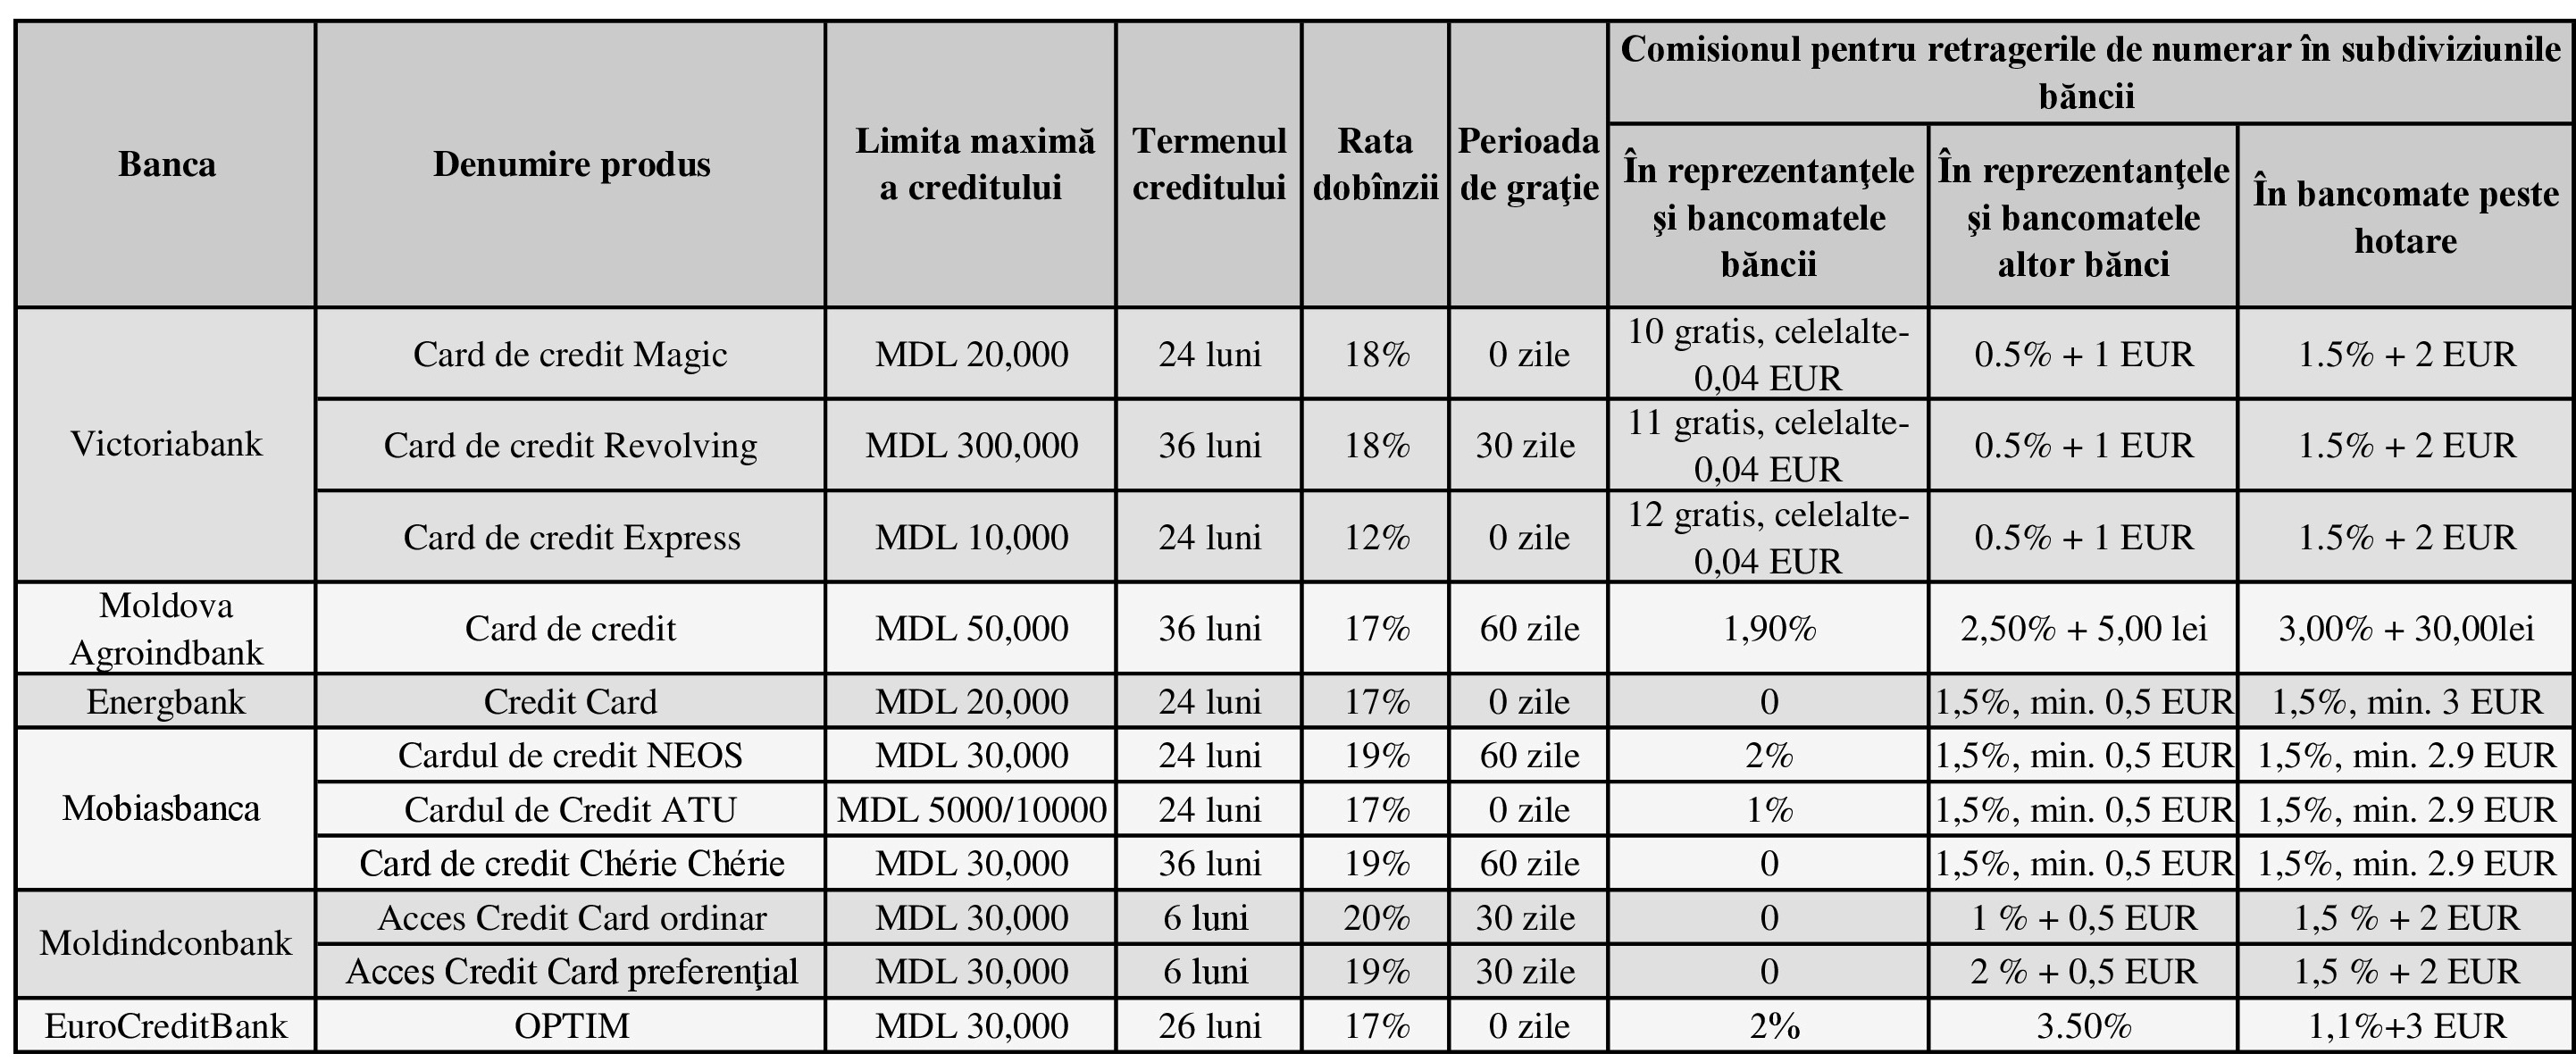
Care este cel mai potrivit card de credit pentru necesitățile Dvs? Vedeți opțiunile băncilor.

0

Cardul de credit este un sistem de plăţi emis utilizatorului în scopul de a plăti pentru bunurile şi serviciile personale cu promisiunea titularului de a rambursa creditul. Emitentul cardului creează un cont bancar și acordă o linie de credit consumatorului de la care acesta poate împrumuta mijloace băneşti. Băncile pot oferi clienţilor doar o sumă limitată de bani care se numeşte limita de credit, în Republica Moldova limita de credit ajunge până la suma de 300,000 lei.

Deţinătorii unui card de credit pot utiliza banii oferiţi de către bancă după dorinţele lor, însă după natura lor cardurile de credit sunt destinate cumpărăturilor de la comercianţi.

Băncile nu percep comision în cazul utilizarii mijloacelor creditare în reţeaua comercială, însă acestea pot percepe comision pentru sumele retrase din bancomate. Unele bănci precum Energbank, Mobiasbanca și Moldinconbank nu percep comision în cazul extragerii numerarului din bancomatele sau reprezentanțele băncii emitente. Cel mai mare comision pentru extragerea numerarului (2%) îl percepe EuroCreditBank pentru Cardul de Credit “Optim” și Mobiasbanca pentru Cardul de Credit „NEOS”.

Cardurile de credit sunt mai avantajoase faţă de creditele simple precum ar fi creditul de consum. Această se datorează faptului că dobânda nu se calculează pentru suma maximă a creditului, ci numai de suma utilizată de către clientul băncii. Încă un avantaj faţă de creditul de consum este că nu sunteţi nevoiţi să achitaţi dobânda în cazul returnării tuturor mijloacelor băneşti împrumutate în perioada de graţie.

Cel mai mare avantaj al acestui tip de credit este comoditatea. În comparaţie cu cardurile de debit şi cecurile bancare, un card de credit permite  împrumuturi mici de scurtă durată, astfel clienţii nu sunt nevoiţi să calculeze mereu soldul disponibil la contul de card.

Un aspect foarte important al cardului de credit este perioada de graţie. Perioada de graţie arată durata în care creditul folosit de client are dobânda 0%. Perioada de graţie se aplică atât pentru retragerile de numerar, cât şi pentru achitarea la comecianţi. Cea mai mare perioadă de grație pentru cardurile de credit este oferită de către Moldova Agroindbank și de Mobiasbanca unde aceasta ajunge până la 60 de zile. Unele bănci comerciale precum Energbank, EuroCreditBank nu oferă perioadă de grație.

Cardurile de Credit se mai caracterizează printr-o scadență mai mică în cazul creditelor obișnuite. Astfel maturitatea maximă pentru acest tip de credit de 3 ani poate fi întâlnită la Moldova Agroindbank (Card de Credit),la Victoriabank (Cardul de Credit Revolving) și la Mobiasbanca (Card de credit Chérie Chérie).

Ratele dobânzii la aceste credite sunt variabile, astfel banca are dreptul să modifice unilateral rata dobânzii stabilită conform contractului. Unele bănci comerciale locale pe lângă dobânda aferentă utilizează unele comisioane ascunse şi unele tarife fixe pe care clientul nu le sesizează, precum ar fi: comisionul pentru perfectarea pachetelor de documente (aproximativ 100 de lei), comisionul de acordare al creditului (până la 2%), comision de administrare lunar sau anual al cardului de credit (până la 15 Euro anual). Achitarea acestui credit se face în rate şi variază între 5% şi 20% lunar din creditul acordat.

Penalităţile în cazul neachitării creditului la maturitate sunt foarte dure. Penalitatea pentru fiecare zi de restanţă poate ajunge până la 0.25% de la suma datoriei restante.

Vedeți în tabelul ce urmează ofertele băncilor privind cardurile de credit.

Mai multe studii au demonstrat că consumatorii sunt disponibili să cheltuie mai mulţi bani cu cardul de credit decât în cazul cardului de debit. Cercetătorii susţin că atunci când oamenii cumpără ceva cu cardul de credit aceştia nu duc evidenţa sumei de bani pe care au împrumutat-o. De aceea mulţi oameni care utilizează cardurile de credit pot petrece o perioadă îndelungată din viaţa lor în “datorii”, unde soldul conturilor cardurilor de credit indică numere negative.

În practica internaţională băncile comerciale oferă recompense şi diverse pachete de beneficii, precum ar fi garanţii gratuite pentru unele produse,  asigurări în cazul închirierii unei maşini, asigurări medicale, precum şi alte recompense. Cardurile de credit mai pot oferi puncte de recompensă care într-un număr suficient pot fi schimbate de către clienţii băncii în produse, bani sau chiar bilete de avion.

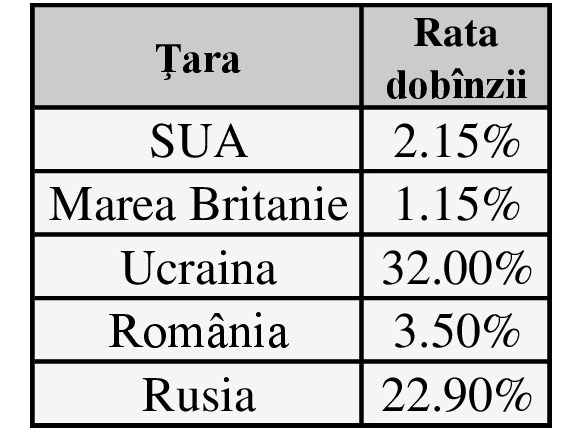
În Marea Britanie dobânda pentru acest tip de credit este 1.15%, iar în Statele Unite ale Americii acestea sunt în medie de 2.15%. Rată medie a dobânzii pentru cardurile de credit în România este de 3.5%.

Ratele  dobânzii ale cardurilor de credit în Republica Moldova în valută națională sunt mai mici decât în cazul acelorași credite în Federația Rusă și în Ucraina unde aceastea sunt de 22.9% și respectiv 32% anual.

Autor: Liviu Guțuleac

Guvernatorul BNM face apel la calm: Banca de Economii are nevoie de încetarea isterizării populației

0

Guvernatorul Băncii Naţionale a Moldovei, Dorin Drăguţanu, confirmă că mâine va avea loc o şedinţă convocată de preşedintele Parlamentului, Marian Lupu, la care se va discuta despre situaţia de la Banca de Economii. Declaraţia a fost făcută de către guvernatorul BNM în cadrul emisiunii Banii Tăi de la Publika TV.

Totodată, guvernatorul BNM a făcut un apel la calm şi a dat asigurări că Banca de Economii dispune de bani şi lucrează în regim normal.

„BEM are active lichide, care pot fi transformate în peste 3,3 miliarde de lei. Banca stă pe un sac de bani şi probleme cu onorarea obligaţiilor nu sunt. Banca are nevoie de încetarea isterizării populaţiei. Acele persoane care răspândesc zvonuri pentru a-şi atinge scopuri meschine aduc pagubă Băncii de Economii. Cei care cred în astfel de speculaţii îşi retrag banii. Spiritele s-au încins atât de mult încât o simplă trimitere la raparaţie a unui bancomat sporeşte bătăile inimii. Haideţi să fim serioşi. Banca activează absolut normal, bancomatele sunt aprovizionate regulat cu numerar”, a mai spus Drăguţanu.

În acelaşi timp, guvernatorul Băncii Naţionale susţine că este nevoie de o discuţie profesionistă despre variantele de redresare a situaţiei.

„Este vorba de terorism financiar. În multe ţări unde a fost dezinformare există pedeapsa penală pentru cauzarea de astfel de prejudicii. Ar fi o idee bună pentru Legislativul nostru. Până la urmă va fi aşa cum va decide Parlamentul. În primul rând este necesar de a calma spiritele şi de a veni cu o soluţie clară şi credibilă. Sunt sigur ca o soluţie va fi găsită. Întrebarea este ce va fi după ce va fi găsită acea soluţie, ca imaginea BEM sa nu fie ştirbită. E nevoie de un management credibil, care să fie concentrat pe dezvoltarea băncii”, a conchis Drăguţanu.

Urmăriți întregul interviu cu Guvernatorul BNM din cadrul emisiunii Banii Tăi de la PublikaTV:

Spune-mi ce profit ai ca să-ţi spun ce bancă eşti. Profit versus stabilitate!

0

În ultimii 3 ani, cele mai multe bănci comerciale din Republica Moldova au înregistrat evoluţiei neuniforme în ce priveşte rezultatele financiare pe care le-au obţinut. Anul 2010 a fost unul dintre cei mai dificili, luând în considerare că acesta a fost anul de revenire după zguduirile lui 2009, când ţara noastră a resimţit efectele crizei financiare internaţionale.

Vom vedea în continuare prin ce coborâşuri şi urcuşuri financiare au trecut în perioada 2010-2012 băncile comerciale din sistemul bancar autohton.

În anul 2010, pierderi financiare au înregistrat 4 bănci comerciale – Banca Comercială Română Chişinău (191 mil. lei), Eximbank (146 mil. lei), FinComBank (83.8 mil. lei) şi Procredit Bank (10.9 mil. lei). Toate aceste bănci şi-au revenit în anul 2011, obţinând profituri destul de semnificative. Remarcăm faptul că în 2011, nicio bancă dintre cele 14 existente la moment pe piaţă nu au înregistrat pierderi.

În anul 2012, rezultate financiare negative au avut 2 bănci comerciale – este vorba despre Banca de Economii (305 mil. lei) şi Eximbank (19.6 mil. lei). Pierderile înregistrate de Banca de Economii sunt puse pe seama dificultăţilor create de activele şi pasivele Investprivatbank, care i-au fost încredinţate, dar şi în urma unor acţiuni defectuoase de administrare de către fosta conducere, prin care se încerca subminarea controlului statului asupra băncii, în calitatea sa de acţionar majoritar. În ce priveşte situaţia de la Eximbank, se consideră că pierderile sale financiare au legătură cu situaţia financiară a băncii-mamă – Gruppo Veneto Banca – care fiind o bancă italiană a avut de suferit în condiţiile crizei datoriilor suverane din zona euro. Este de menţionat că în anul 2011, Eximbank a avut un profit de 57.6 mil. lei, ocupând locul 5 după acest criteriu.

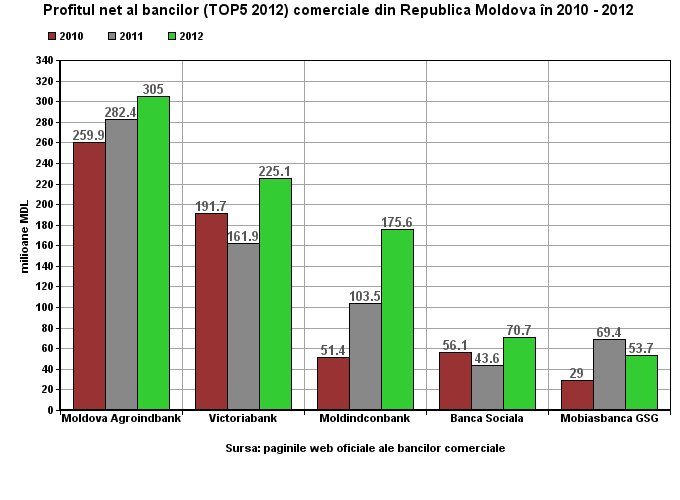
Aşa cum se poate vedea din graficul de mai jos, Moldova-Agroindbank rămâne a fi cea mai profitabilă bancă din Republica Moldova şi cu un profit mereu în creştere, de la 259.9 mil. lei în 2010 la 282.4 mil. lei în 2011 şi 305 mil. lei în 2012. Aceasta este urmată de Victoriabank. Dacă în anul 2010, pe locul 3 în topul celor mai profitabile bănci era Banca Socială, atunci aceasta a fost devansată cu mult în 2011 şi 2012 de către Moldindconbank.

Referitor la Fincombank, se observă că aceasta a reuşit se iasă din minusul financiar înregistrat în anul 2010, obţinând un profit de circa 36.5 mil. lei în 2011. Iar în 2012, se atestă o înjumătăţire a profitului acestei bănci – 16 mil lei. Aproximativ aceeaşi situaţie se atestă şi la Procredit Bank, care după pierderea de 10.9 mil. lei suferită în 2010, a avut un profit de 6 mil. lei în 2011, iar în 2012 – de 2 ori mai puţin.

De circa 2 ori s-au micşorat şi rezultatele financiare ale EuroCreditBank (10.6 la 5.3 mil. lei) şi ale Comerţbank (de la 8.5 mil. lei în 2011 la 3.6 mil. lei în 2012).

Evoluţii relativ stabile au înregistrat Unibank şi Energbank. Aceasta din urmă a avut în 2010 un profit de 15.7 mil. lei, în 2011 – 27.3 mil. lei, iar în 2012 – 25.4 mil. lei. Rezultatele financiare ale Unibank au fost într-o continuă creştere, deşi cu ritmuri uşoare – de la 19 mil. lei la 20.3 şi 22.3 mil. lei pe parcursul perioadei 2010-2012.

Dacă e să ne amintim de Universalbank – cea mai recentă bancă căreia i-a fost retrasă licenţa de activitate (februarie 2012) – atunci amintim şi faptul că aceasta a înregistrat doi ani la rând pierderi financiare. Astfel, în 2010, acestea au fost de circa 28.6 mil. lei, iar în 2011 – 77.8 mil. lei. În cazul Investprivatbank, care a rămas fără licenţă în iunie 2009, se observă că criteriul de profitabilitate nu a fost tocmai sugestiv, banca obţinând pierderi doar în trim.I 2009 (-17.8 mil. lei), iar în anii anteriori fiind mereu pe plus.

Astfel, dacă este să ne referim la cât de multe vorbeşte nivelul profitului despre stabilitatea unei bănci, putem menționa că nu este un indicator determinant. Se poate observa din cifrele prezentate că au existat bănci care deşi au înregistrat pierderi în anumiţi ani, au reuşit să-şi revină şi rezultatele lor financiare negative nu le-au determinat pierirea.

Autor: Daniela Dermengi

Dorin Drăguțanu a participat la Praga la a 29-a ședință a Clubului Guvernatorilor Băncilor Centrale

0

În perioada 8-9 februarie 2013, guvernatorul Băncii Naționale a Moldovei Dorin Drăguțanu a participat la conferința „20 de ani de la introducerea monedei naționale în Cehia”, organizate de Banca Națională a Cehiei, și la cea de-a XXIX-a ședință a Clubului Guvernatorilor Băncilor Centrale din Asia Centrală, Bazinul Mării Negre și Balcani, desfășurate la Praga, anunță un comunicat BNM.

Conferința a reunit înalți oficiali ai autorităților monetare și ai comunității financiare, reprezentanți ai mediului academic și ai celui politic din lume, comemorând etapele importante ale parcursului istoric monetar realizat în Republica Cehă în ultimii 20 de ani. Astfel, agenda evenimentului a cuprins evoluțiile monetare din această țară în abordare științifică, dezvoltarea sistemului bancar din perspectiva băncii centrale și din cea a băncilor comerciale ș.a.

Forumul guvernatorilor băncilor centrale și-a confirmat esența de promotor al cooperării între autoritățile monetare din regiune și a fost centrat pe două subiecte: situația economică actuală și stabilitatea financiară. În special, dezbaterile s-au referit la consecințele crizei financiare din zona euro, care încă își manifestă persistența, și impactul acestora asupra sectorului financiar-bancar din Asia Centrală, Bazinul Mării Negre și Balcani.

Schimbul de opinii realizat în acest sens între participanții la ședință a dezvăluit soluții bazate pe experiențele decizionale ale băncilor centrale în situatii concrete, derulate pe un fundal economic general cu elemente comune. Acestea au vizat aspecte ale promovării politicii monetare, supravegherii macroprudențiale în contextul stabilității financiare și ale gestionării riscurilor aferente.

Clubul Guvernatorilor Băncilor Centrale din Asia Centrală, Bazinul Mării Negre și Balcani a fost înfiintat în anul 1998 și are 22 de membri: Albania, Armenia, Azerbaidjan, Bosnia și Herțegovina, Bulgaria, Cehia, China, Georgia, Grecia, Israel, Kazahstan, Kârgâzstan, Macedonia, Moldova, Muntenegru, Polonia, România, Rusia, Serbia, Tadjikistan, Turcia și Ucraina.