Acasă Blog Pagina 738

Cea mai mare captură de euro falși: 1.901 bancnote de 200 euro confiscate în Portugalia

Autorităţile portugheze au confiscat 1.901 bancnote false de 200 de euro, însumând 380.200 de euro, subliniind că este vorba despre „cea mai mare captură mondială de euro falşi”, scrie Mediafax cu referire la anunţul poliţiei judiciare.

Operaţiunea a fost realizată marţi seara la Porto, un oraş important din nordul ţării, iar un bărbat în vârstă de 46 de ani de „naţionalitate străină” a fost arestat, a anunţat poliţia într-un comunicat, fără să ofere alte precizări.

Potrivit aceleiaşi surse, este vorba despre bancnote false „de o calitate excepțională” care se pare că circulă de 10 ani în întreaga lume, în special în Spania, Italia, Germania, Bulgaria şi Portugalia.

Nu este singurul caz recent din Portugalia, poliţia judiciară portugheză a anunţat că anterior a procedat luna aceasta la arestarea a 5 falsificatori portughezi de bani, acuzaţi că au pus în circulaţie bancnote false de 20 şi 50 de euro. Ea a precizat că a capturat, cu această ocazie, atât suma de 30.000 de euro falşi, cât şi material destinat falsificării.

Dorin Drăguțanu: Banca de Economii trebuie vândută unui investitor strategic

0

„Banca de Economii trebuie să fie administrată ca o bancă privată deşi statul este acţionar majoritar. Banca trebuie să fie vândută unui investitor strategic, pentru ca statul să-şi recupereze investiţiile în Banca de Economii”. Declaraţia aparţine guvernatorului BNM, Dorin Drăguţanu, şi a fost lansată astăzi în cadrul şedinţei Parlamentului, anunță UNIMEDIA.

Potrivit lui Drăguţanu, Banca de Economii se confruntă cu o criză gravă de încredere din partea clienţilor săi, astfel încât în ultima perioadă un volum mare de depozite a fost retras de la această bancă.

„Deşi banca are probleme cu capitalul, ea este lichidă şi capabilă să-şi onoreze obligaţiile faţă de clienţi”, a declarat guvernatorul.

Potrivit acestuia, pentru ca BEM să-şi rezolve problemele este necesar să-şi crească capitalul social cu 700 milioane lei, capital ce ar putea să creeze rezerve pentru eventualele pierderi de încredere cu care s-ar putea confrunta.

De asemenea, Drăguţanu a menţionat că e necesar ca membrii consiliului de administraţie şi comisiei de cenzori să fie persoane profesioniste, capabile să reorganizeze băncii, astfel încât să fie una profitabilă şi să recapete încrederea clienţilor.

În ianuarie creditele imobiliare s-au ieftinit cu 0,43 p.p., cele de consum – cu 0,03 p.p.

0

Banca Națională a Moldovei a publicat statistica pentru pentru prima lună a anului curent privind volumul creditelor acordate și ratele medii.

Astfel, în luna ianuarie (2013) persoanele fizice au luat credite (în lei) în valoare de 253,2 mln lei, cu 58 mln mai puțin decât în luna decembrie. În aceeași perioadă a anului precedent (ianuarie 2012) suma creditelor acordate a constituit 196 mln lei.

Rata medie a dobânzii la creditele (în lei) acordate persoanelor fizice a constituit 14,23%, cu 0,33 p.p. mai mult decât în decembrie (vezi graficul).

55% din volumul creditelor acordate persoanelor fizice, reprezintă creditele de consum, care au totalizat în luna ianuarie –  139,8 mln lei. Rata medie a dobânzii la creditele de consum a constituit 13,52%, cu 0,03 p.p. mai mică decât în luna precedentă..

De asemenea, populația a beneficiat de credite imobiliare, per total s-au acordat 35,6 mln lei. Rata medie a dobânzii la creditele imobiliare a coborât la 10,34%, în timp ce în decembrie se înregistra o valoare de 10,77%.

Totodată populația s-a împrumutat și în valută străină. Creditele acordate în valută străină (recalculate în lei) au însumat 18,5 mln lei. Rata medie a dobânzii – 8,48%.

Vă prezentăm mai jos evoluția ratei dobânzii la creditele acordate persoanelor fizice (per total) și cele imobiliare.

În ianuarie volumul depozitelor în lei a populației a crescut cu 40%. Rata medie a constituit 9,91%.

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale în luna ianuarie a anului curent.

Astfel, volumul total al depozitelor (în lei) la termen atrase în luna ianuarie a constituit 1,98 mlrd lei. Persoanele fizice au depus 1,42 mlrd lei, iar cele juridice – 0,56 mlrd lei. De menționat creșterea considerabilă a volumului depozitelor persoanelor fizice față de luna precedentă – de la 1,04 mlrd la 1,42 mlrd.

Cele mai populare termene de plasare a banilor de către persoanele fizice sunt cele pe termen scurt – „de la 6 la 12 luni” (46,3%). Populația nu preferă depozitele pe termen lung – doar 6% din volumul total al depozitelor sunt plasate la un termen mai mare de 2 ani.

Rata medie a dobânzii la depozitele (în lei) la termen pentru persoane fizice a constituit 9,91%, rămânând practic neschimbată față de luna decembrie 2012 (vezi graficul).

Cele mai mari randamente au avut depozitele plasate la un termen mai mare de 5 ani (12,72%), de la 2 la 5 ani (11,95%) și de la 1 an la 2 (10,70%).

Ofertele tuturor băncilor privind plasarea economiilor le puteți vizualiza în pagina Depozite, efectuând căutarea după valută și termenul plasării, sau în pagina fiecărei bănci – selectând fila depozite.

Băncile din centrul zonei euro sunt mai puțin dependente de creditele acordate de BCE

Băncile din ţările aflate în centrul uniunii monetare şi-au redus dependenţa de creditele acordate de Banca Centrală Europeană (BCE), însă statele de la periferia acesteia încă se bazează pe finanţele instituţiei cu sediul în Frankfurt, scrie bursa.ro cu referire la presa internaţională.

Conform datelor Bundesbank (banca centrală germană), băncile din Germania aveau datorii de 49,5 miliarde euro (66,1 miliarde dolari) către BCE la finele lui ianuarie 2013, cu 23,6 miliarde euro mai puţin decât în luna precedentă. Datele sugerează că băncile germane au rambursat anticipat o parte din creditele pe 3 ani contractate prin programul de urgenţă derulat de BCE la finele lui 2011, respectiv la începutul lui 2012 (LTRO).

Presa internaţională arată că, în 12 februarie, în sectorul bancar din Franţa erau utilizate facilităţi de credit de 152,7 miliarde euro obţinute de la BCE, faţă de 179 miliarde euro în luna anterioară. Practic, declinul vine din operaţiunile de refinanţare pe termen lung, care s-au redus cu 25,6 miliarde euro.

În Belgia, băncile şi-au diminuat cu un sfert sumele împrumutate de la BCE, la 29,2 miliarde euro la finele lunii ianuarie, de la 40 de miliarde la sfârşitul lui 2012.

În schimb, în Italia, fondurile în cauză atingeau 273,9 miliarde euro la sfârşitul lunii trecute, faţă de 271,8 miliarde euro în decembrie 2012.

Potrivit afirmaţiilor făcute de preşedintele BCE, Mario Draghi, luna aceasta, condiţiile de pe pieţele financiare s-au îmbunătăţit semnificativ, iar rambursările anticipate reprezintă un semn de încredere.

„Numeroase bănci au accesat programul LTRO pe 3 ani întrucât, în urmă cu un an, acestea aveau o situaţie incertă a lichidităţii. Acum, situaţia este mai puţin incertă, ceea ce reprezintă un semn pozitiv”.

Amintim că băncile din zona euro au împrumutat peste 1.000 de miliarde euro de la BCE prin programul LTRO. BCE a lansat, în decembrie 2011 şi februarie 2012, 2 runde de refinanţare prin care a pus la dispoziţia băncilor fonduri nelimitate cu scadenţa la 3 ani, la dobânzi scăzute, echivalente cu rata dobânzii de politică monetară de 0,75%.

Băncile au opţiunea să ramburseze creditele după un an de la momentul contractării. La finele lunii ianuarie a început rambursarea creditelor contractate în prima tranşă, de la finele lui 2011, când BCE a acordat împrumuturi de 489 miliarde euro. Rambursarea creditelor din cea de-a doua tranşă, de 529 miliarde euro (acordată în 2012) va începe în 27 februarie.

Economisiţi inteligent prin intermediul pachetelor de produse bancare

0

Băncile comerciale pun la dispoziţie mai multe produse bancare la “pachet” prin intermediul cărora clienţii au acces la produse şi servicii la tarife mult mai mici decât cele practicate în mod normal de bancă. Băncile prin intermediul pachetelor de produse bancare “prind doi iepuri dintr-o împuşcătura”, datorită vânzării a mai multor produse oferite de ele.

În cele mai dese cazuri pachetele de produse şi servicii construite de către bănci pentru persoanele fizice includ un cont curent, un card de debit, un card de credit, servicii de plată la distanţă şi servicii electronice precum ar fi SMS şi Internet Banking. De obicei, servicii precum SMS şi Internet Banking sunt oferite gratis de către bancă.

Scopul primordial pentru a oferi aceste produse la pachet este de a asigura fidelitatea clientului şi de a crea o relaţie strânsă între cei doi. Banca nu este interesată doar în vânzarea produselor bancare, ci și în întreţinerea şi prelungirea relaţiei economice între aceştia. Pentru client avantajele sunt costurile şi comisioanele reduse pentru fiecare produs în parte.

Vom vedea în contiuare oferte de pachete de produse bancare oferite de băncile din Republica Moldova.

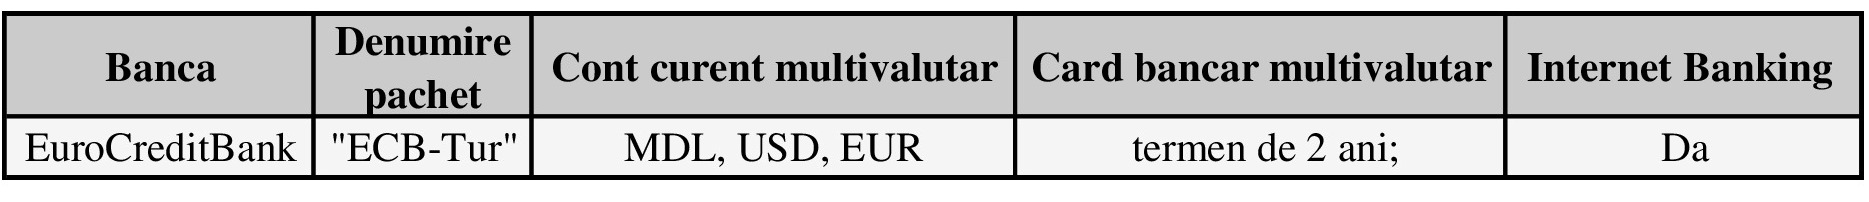
Persoanele care călătoresc frecvent in străinătate pot achiziţiona pachetul „ECB-Tur” de la EuroCreditBank. Acest pachet de produse este destinat persoanelor care călătoresc frecvent şi care doresc şă îşi gestioneze banii sigur pe parcursul călătoriei. Acest pachet include un cont curent multivalutar, un card bancar multivalutar şi seviciul Telebank.md.

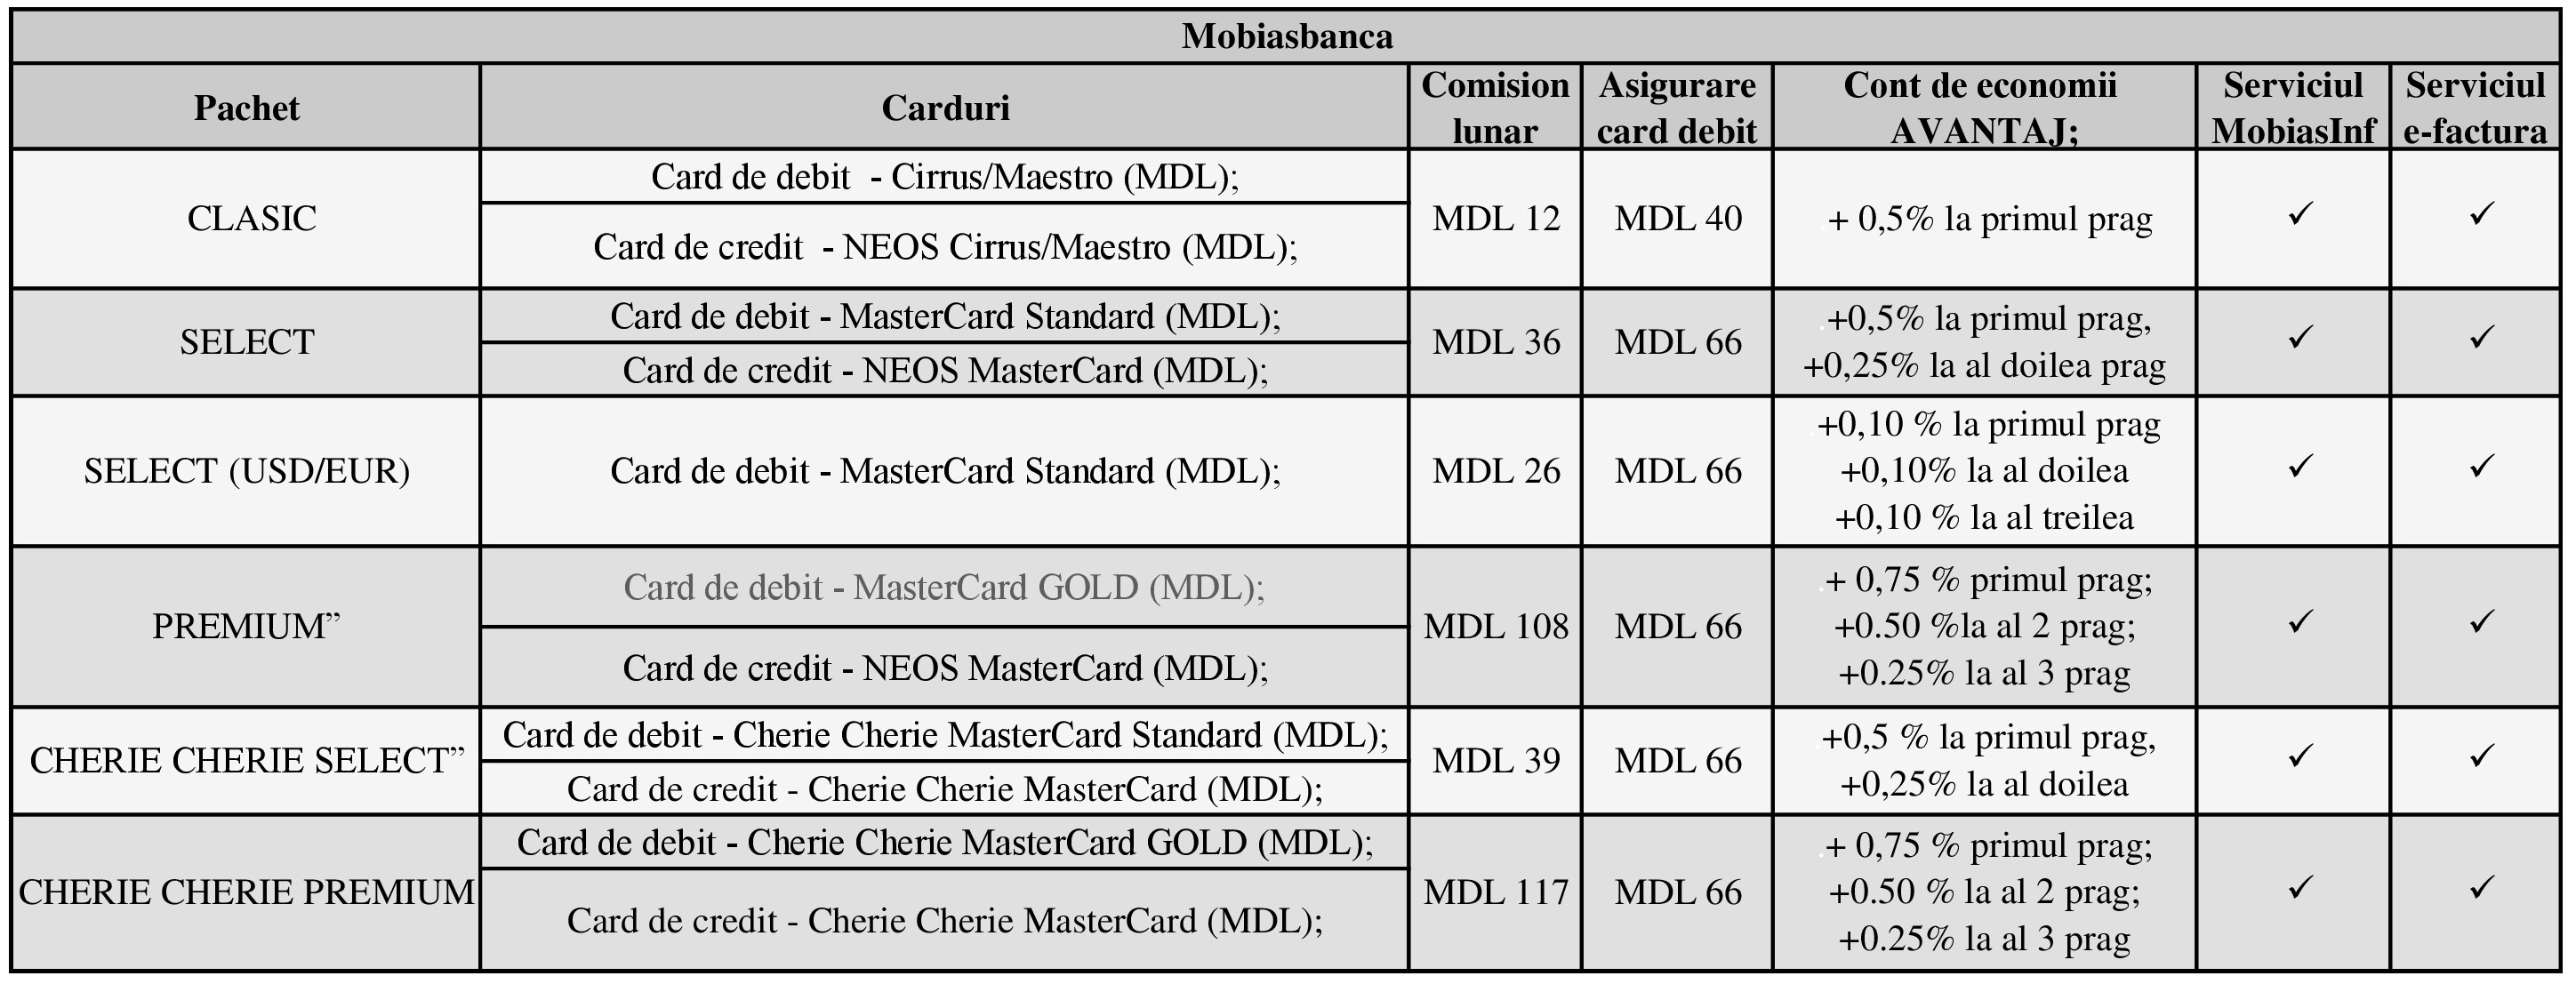
Cea mai mare varietate de pachete de produse este oferită de către Mobiasbanca. Banca oferă 7 pachete care diferă în funcţie de necesităţile clienţilor. În majoritatea pachetelor este inclus un card de debit şi de credit(cardul diferă în concordanţă cu pachetul ales), asigurarea cardului, contul de economii Avantaj care are o rată mai mare decât beneficierea acestuia în mod individual, precum şi serviciile electronice Mobiasinfo şi e-factura.

Cu cât pachetul de produse bancare este mai superior, cu atât mai multe gratuităţi sunt oferite de către bancă, precum ar fi: vizualizarea soldurilor gratuit în bancomatele băncii, transferul dobânzii achitate la depozitele bancare pe contul de card, plăţi programate gratuite, comisionul de administrare al cardului de debit. Costul acestor pachete sunt prezentate în tabelul de mai jos.

Un alt pachet bancar oferit de către Mobiasbanca este “Siguranţă”, care include un cont curent în valută naţională, arenda unui safeu bancar, cât şi serviciul plăţilor programate condiţionate. Costul lunar al acestui pachet este de 100 lei.

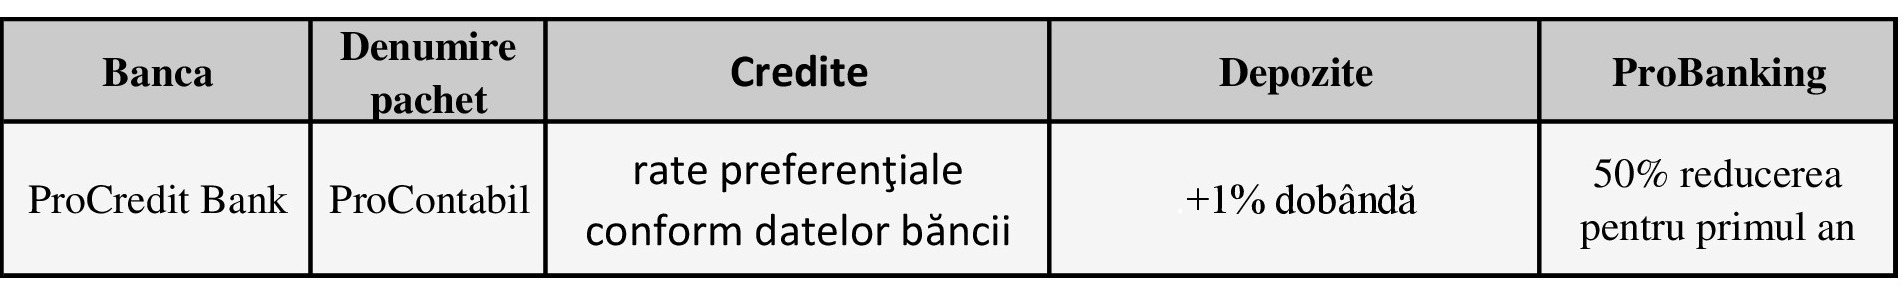
Pachetul Procontabil de la ProCredit Bank este un pachet destinat contabililor cu posibilitatea utilizării serviciilor bancare la un preţ preferenţial. Acest pachet este avatanjos prin dobândă scăzută la credite faţă de dobânda standard şi prin dobânda mai mare cu 1% pentru depozitele la termen. Acest pachet include preţuri reduse cu 50% pentru sistemul ProBanking şi pentru administrarea cardului bancar Visa Classic.

Pe plan internaţional majoritatea băncilor oferă pachete ce includ conturi curente în orice valută cu un card de debit ataşat la el. Cardurile de debit deobicei sunt incluse cu opţiunea overdraft. La acest pachet băncile nu percep comision pentru toate serviciile electronice precum ar fi SMS, Mobile şi Internet Banking.

Pe lângă toate aceste beneficii majoritatea băncilor oferă pentru toate tipurile de credit, în unele cazuri cu excepţia creditelor ipotecare, dobânzi preferenţiale care pot fi mai mici chiar cu 1%, sau din contra oferă depozitelor la termen dobânzi mai avantajoase. În România clienţii prin intermediul pachetelor de produse şi servicii pot economisi anual până la 80 de Euro, numai din cadrul serviilor bancare.

Autor: Liviu Guțuleac

Șeful Saxo Bank (Danemarca): Moneda europeană este sortită eșecului

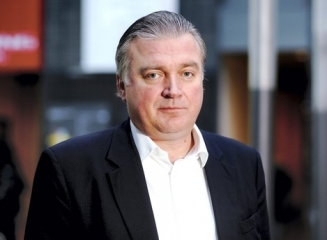
Recenta apreciere a euro este iluzorie, iar moneda europeană este sortită eşecului, întrucât zona euro nu a susţinut proiectul unei monede comune cu o uniune fiscală, a declarat Lars Seier Christensen (foto), codirector general al băncii daneze Saxo Bank, scrie Ziarul Financiar cu referire la Bloomberg.

„Toată construcţia este sortită pierzaniei. Acum suntem într-una dintre acele soluţii false, în care oamenii cred că problema este controlată sau combătută”, a spus Christensen.

Euro s-a apreciat cu 8,2% faţă de dolar în ultimele şase luni şi a ajuns la 1,3711 dolari la începutul lunii februarie, cel mai ridicat nivel începând cu 14 noiembrie.

Banca Centrală Europeană (BCE) estimează o contracţie economică de 0,3% pentru zona euro în acest an, iar preşedintele BCE, Mario Draghi, a afirmat că aprecierea euro prezintă riscuri pentru creştere şi inflaţie.

În timp ce euro s-a apreciat, economiile Germaniei, Franţei şi Italiei s-au contractat peste aşteptări în trimestrul al patrulea.

„Aş vinde masiv euro la orice cotaţie aproape de 1,4 dolari”, a spus el. Şeful Saxo Bank a afirmat că nu este implicat în speculaţii financiare legate de cursul euro.

2012 a fost anul aurului pentru băncile centrale – 534 de tone cumpărate

Băncile centrale au achiziţionat anul trecut cea mai mare cantitate de aur din ultimii 50 de ani pentru a-şi diversifica rezervele, iar Rusia, Brazilia şi Irak au fost cei mai mari cumpărători, scrie Ziarul Financiar cu referire la CNBC.

„Ţările care îşi majorează rezervele oficiale de aur sunt în cea mai mare parte economii emergente, iar în ultimii ani tendinţa de pe aceste pieţe este de creştere. Pe măsură ce rezervele oficiale de aur ale acestor state cresc – accentul fiind pus în general pe dolarul american şi pe active denominate în euro – creşte şi nevoia de diversificare”, se arată în cel mai recent raport al Consiliului Mondial al Aurului (WGC).

Băncile centrale au cum­părat 534,6 tone de metal preţios anul trecut, aceasta fiind cea mai mare can­titate achiziţionată din 1964 până în prezent. Achiziţiile nete ale băncilor re­pre­zintă 12% din cererea agregată de anul trecut. În 2011 pon­derea a fost de 10%. Trendul de creştere al achiziţiilor de aur se va menţine şi în viitor, potrivit lui Ric Spooner, analist la CMC Markets. El a explicat că există „tendinţa ca valorea dolarului să scadă din cauza politicilor de relaxare cantitativă im­plementate de Fed”.

Activele precum aurul reprezintă o metodă de acoperire a riscului împotriva devalorizării re­zervelor valutare, a mai spus analistul.

Băncile centrale au devenit cum­pă­ră­tori neţi de lingouri de aur din trimestrul doi din 2009, adăugând de atunci circa 1.100 de tone metrice la rezervele lor. Astfel, practic, băncile centrale au recumpărat cantitatea de aur pe care au vândut-o cu trei ani înainte – 1.143 tone metrice.

India este cel mai mare consumator de aur din lume. În pofida speculaţiilor conform cărora China ar urma să devină cel mai mare consumator de aur la nivel mondial, India a fost ţara care a ocupat anul trecut primul loc la achiziţii. Consumul de aur din India a totalizat 864,2 tone în 2012, faţă de 776,1 tone în China.

Consiliului Mondial al Aurului (WGC) a publicat lista cu cei mai mari deținători de rezerve de aur din lume la sfârșitul anului 2012. Vedeți mai jos TOP 20 deținători.

Cele mai profitabile depozite bancare în dolari SUA (februarie 2013)

0

Vă prezentăm cele mai avantajoase oferte (în vigoare la 12 februarie 2013) ale băncilor comerciale din Moldova pentru plasarea dolarilor SUA la termen de 6, 12 și 24 luni.

Top depozite plasate la un termen de 6 luni

5,5% – rată anuală oferită de depozitul Fix-Profit (Unibank). Depozitul nu permite retrageri parțiale, însă oferă opțiunea de depuneri suplimentare. Rata dobânzii este fixă, suma minimă – $200.

5% – rata dobânzii oferită de multiple bănci comerciale: Maxima (FinComBank), Classico (Eximbank), Valutario (Eximbank) și Clasic (Unibank). Depuneri și retrageri permit toate dpozitele cu excepția Classico. Toate produsele au rata dobânzii flotantă, și doar depozitul oferit de Unibank oferă posibilitatea capitalizării dobânzii.

4,65% – rată (flotantă) a dobânzii oferită de Moldova Agroindbank prin depozitul Clasic+. Există posibilitatea capitalizării dobânzii. Nu se permit depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești. Rata este valabilă pentru sume mai mari de $10.000

Top depozite plasate la un termen de 12 luni

6,5% – rată (flotantă) oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

6,4% – rată (fixă) oferită de depozitul Încredere în viitor (Unibank). Depozitul permite depuneri suplimentare în primele 3 luni, dar nu permite retrageri parțiale ale mijloacelor bănești. Plata dobânzii se efectuează la sfârșitul perioadei.

6,25% – rata oferită de Moldindconbank (Colind), Victoriabank (Aniversare 2012) și Comerțbank (Gotik). Toate cele 3 opțiuni oferă o rată fixă a dobânzii, iar capitalizarea acesteia este posibilă la depozitele Victoriabank și Moldindconbank.

Top depozite plasate la un termen de 24 luni

7,5% – rată (flotantă) oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale banilor din cont.

7% – rată a dobânzii oferită de 2 depozite:  Acord (Moldindconbank) și Uni-Profit (Unibank). Rata dobânzii este flotantă. Nici un depozit nu permite retrageri sau depuneri suplimentare de mijloace bănești.

6,7% – dobândă oferită de depozitul La termen (Energbank). Depozitul nu permite nici retrageri nici depuneri de bani în cont. Rata dobânzii – fixă.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării a mijloacelor bănești, bancă comercială etc.

Cele mai profitabile depozite bancare în EURO (februarie 2013)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 12 februarie 2013. Nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite plasate la un termen de 6 luni

5,5% – rata (fixă) anuală oferită de depozitul Fix-Profit (Unibank). Acest depozit permite depuneri suplimentare de mijloace bănești, însă nu permite retrageri. Este posibilă capitalizarea dobânzii.

5% – rată oferită de mai multe bănci prin produsele Maxima (FinComBank), Classico (Eximbank), Valutario (Eximbank) și Clasic (Unibank). Rata dobânzii la toate aceste depozite este flotantă. Capitalizarea dobânzii este posibilă în cazul depozitului Valutario și Clasic.

4,65% – rată (flotantă) oferită de Moldova Agroindbank prin intermediul depozitului Clasic+. Rata este valabilă în cazul depunerii minime de 10.000 EUR. Acest depozit oferă posibilitatea retragerii parțiale și depunerii de mijloace bănești în cont.

Top depozite plasate la un termen de 12 luni

6,5% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

6,4% – dobânda oferită de depozitul Încredere în viitor (Unibank). Rata dobânzii este fixă. Depozitul permite depuneri suplimentare ale banilor în cont. Plata dobânzii se efectuează la sfârșitul perioadei.

6,25% – rată oferită de următoarele depozite: Colind (Moldindconbank), Aniversare 2012 (Victoriabank) și Gotik (Comețbank). Rata dobânzii este fixă pentru toate depozitele, produsele oferite de Moldindconbank și Victoriabank oferă posibilitatea capitalizării dobânzii. Depozitul oferit de Comerțbank nu permite retrageri sau depuneri, în timp ce celelalte 2 oferte permit și depuneri, și retrageri parțiale ale mijloacelor bănești.

Top depozite plasate la un termen de 24 luni

7% – rată oferită de mai multe produse precum Acord (Moldindconbank), Barocco (Comerțbank) și Uni-Profit (Unibank). Rata dobânzii la toate aceste depozite este flotantă. Nici un depozit nu permite retrageri sau depuneri de bani în cont.

6,7% – dobândă oferită de Energbank prin intermediul depozitului La termen. Depozitul nu permite depuneri sau retrageri parțiale ale banilor din cont.

6,5% – rata dobânzii oferită de către Comerțbank (depozitul Gotik) și FinComBank (depozitul Maxima). Depozitul Gotik oferă o rată fixă, dar nu se permit depuneri sau retrageri. Depozitul oferit de FinCombank permite atât depuneri cât și retrageri, însă rata este flotantă.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării a mijloacelor bănești, bancă comercială etc.