Acasă Blog Pagina 737

Efectele crizei continuă: Cea mai mare bancă din SUA va disponibiliza 19.000 de angajați

JPMorgan Chase, considerată cea mai mare bancă din SUA din punct de vedere al activelor, ar putea disponibiliza circa 19.000 de lucrători în următorii 2 ani. Diviziile vizate sunt cele de credite ipotecare și sucursalele locale, scrie manager.ro cu referire la Bloomberg.

În acest an, banca își va reduce efectivul cu circa 4.000 de angajați doar prin retragerile naturale și prin înghețarea angajărilor. Divizia de credite imobiliare își va reduce efectivul cu până la 15.000 de lucrători în 2014, la care se vor adăuga disponibilizări din sucursalele locale.

Această mișcare face parte din planul băncii de a-și reduce cheltuielile după 3 ani consecutivi de profituri record.

Totuși, profitul obținut din credite imobiliare va scădea în acest an, pe măsură ce banca a redus drastic dobânzile în ultimul an tocmai pentru a impulsiona achizițiile pe piața imobiliară. În plus, dobânzile au fost trase în jos și de către competitorii băncii, tot în încercarea de a revigora o piață imobiliară greu încercată de criza financiară care a început în 2008.

Eforturile băncilor nu rămân însă nerăsplătite. Potrivit unui studiu publicat recent, jumătate dintre americani cred că piața imobiliară va crește în 2013 și va fi principalul motiv al unei evoluții pozitive a economiei americane în acest an. Doar 16% dintre subiecți consideră că prețurile caselor vor scădea în acest an din cauza lipsei cumpărătorilor, iar o treime cred că piața va stagna în acest an față de 2012.

Totuși, tot mai multe instituții financiare americane se văd nevoite să-și reducă personalul în următorii 2 ani. Una din cauze ar fi numărul mai mare al restricțiilor impuse de autoritățile americane pentru a proteja cumpărătorii și pentru a evita apariția unei noi crize financiare de genul celei din 2008.

România: TOP 15 bănci după active – BCR, BRD și Banca Transilvania conduc clasamentul

Banca Comercială Română (BCR) a rămas și în 2012 cea mai mare bancă din România, dupa portofoliul de active. Instituția financiară a deținut, anul trecut, o cotă de piață de 19,3%, cu active în valoare de 70,6 miliarde de lei (RON), scrie ziare.com cu referire la Ziarul Financiar.

Amintim că Banca Comercială Română (BCR) este acționar unic al BCR Chișinău, care activează pe piața Republicii Moldova din 1998.

Pe locul al doilea se situează BRD, care s-a apropiat de pragul de 13%, în 4 ani de criză pierzând circa un punct procentual la nivelul cotei de piață. Banca a avut probleme, astfel că a terminat anul 2012 cu o pierdere de 332 milioane de lei (RON), dupa ce în primii ani de criză fusese cea mai profitabilă. Principalul acționar BRD este grupul francez Societe Generale, prezent și în Moldova prin Mobiasbanca.

Banca Transilvania, ocupanta poziției a 3-a, își consolidează statutul în piață, reușind creșteri notabile ale cotei după active de la un an la altul, fără să-și compromită profitul, care în 2012 a crescut cu 40%, până la 320 milioane RON. Pe parcursul crizei s-a dovedit a fi cea mai dinamică bancă mare, câștigând două puncte procentuale la cota de piață în perioada 2009 – 2012, de la 5,9% la 8%.

CEC Bank, deținută de stat, a ajuns pe locul 4, anul trecut. Cota sa de piață după active a crescut cu numai un punct procentual față de 2009, ajungând la 7,4%.

UniCredit Țiriac Bank a facut rocadă cu Raiffeisen Bank și a trecut astfel pe locul 5, apropiindu-se pentru prima dată de pragul de 7% cotă de piață. Banca a câștigat pe parcursul crizei aproape un punct procentual, fiind printre puținii care au raportat creșteri anuale de două cifre ale soldului creditelor, în special datorită segmentului corporate.

Doar 3 bănci din cele aflate în primele 10 poziții au reușit să câștige câte o jumătate de punct procentual – Banca Transilvania, UniCredit și ING, iar cota CEC a urcat cu 0,4 puncte. Restul instituțiilor și-au erodat pozițiile, situatia generală de pe piață marcată de prăbușirea cererii de credite fiind dublată în majoritatea cazurilor (cu excepția Raiffeisen) de probleme interne ale băncilor în cauză, conform Ziarul Financiar.

Clasamentul după active al celor mai mari 15 bănci de pe piața bancară din România la sfârșitul anului 2012:

Sursa foto: zf.ro

Acord la nivel global pentru plățile mobile: noile telefoane Samsung vor avea o aplicație VISA

Băncile vor avea la dispoziție o aplicație securizată oferită de Visa pentru a descărca informațiile conturilor clienților în telefoanele mobile Samsung, în vederea realizării diverselor plăți direct de pe telefon, scrie bancherul.ro.

Visa și Samsung au anunțat astăzi o alianță la nivel mondial prin care se oferă băncilor care intenționează să lanseze programe de plăți cu telefonul mobil, posibilitatea de a utiliza o aplicație Visa, denumită Mobile Provisioning Service, care permite descărcarea în siguranță a informațiilor referitoare la conturile clienților în telefoanele mobile Samsung dotate cu tehnologia NFC.

De asemenea, Samsung va permite încărcarea pe telefoanele mobile tip NFC a aplicației de plăți mobile Visa payWave, care permite consumatorilor să realizeze plăți contactless cu telefoanele mobile.

Jim McCarthy, reprezentantul Visa, a declarat că secretul pentru a face plățile mobile disponibile peste tot în lume este de a oferi instituțiilor financiare un mod securizat de a transfera informațiile despre conturile bancare în telefoanele tip smartphone-uri.

Tehnologia Near Field Communication (NFC) este standardul global de comunicare care permite dispozitivelor mobile să comunice în sigurantă cu un terminal de plată. Compania de cercetare de piață ABI Research prognozează că până în 2017 vor fi folosite un număr de 1.95 miliarde de telefoane cu NFC.

Alianța dintre Visa și Samsung la nivel mondial este prima de acest gen între un mare producător de telefoane tip NFC și Visa, care deschide astfel calea pentru implementarea pe scară largă a plăților de telefonie mobilă.

Termenii înțelegerii Visa și Samsung:

– Visa și Samsung au convenit să colaboreze pentru a implementa în următoarea generație de dispozitive mobile Samsung tehnologia de plată Visa, precum și să colaboreze cu instituțiile financiare pentru a accelera disponibilitatea soluțiilor de plată mobile la nivel global.

– În scopul de a permite instituțiilor financiare să lanseze la scară largă programe de plăți mobile (NFC), Samsung va oferi băncilor posibilitatea de a încărca informațiile contului de plată într-un cip securizat înglobat în dispozitivele Samsung, folosind aplicația Visa Mobile Provisioning Service, care este legată de Samsung KMS (Key Management System) – un serviciu care creează domenii securizate de stocare a datelor pentru emitenți.

– Aplicația de plăți mobile Visa payWave va fi preîncărcată în telefoanele selectate de ultimă generație Samsung cu tehnologie NFC și un element încorporat securizat. De pe raft, aceste dispozitive sunt gata pentru a fi personalizate cu informațiile de plată a contului Visa – un pas simplu pe care consumatorii vor putea să-l inițieze folosind o aplicație de plăți mobile furnizată de către bancă.

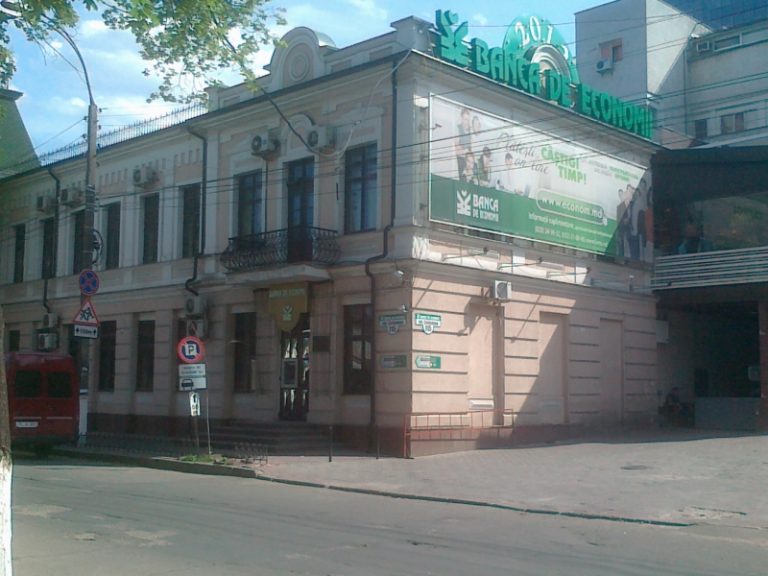
Comisia parlamentară de anchetă, care investighează Banca de Economii, și-a început activitatea

0

Deputaţii au solicitat Băncii de Economii toate documentele privind creditele oferite în ultimii 3 ani. Comisia parlamentară de anchetă, care investighează situaţia de la instituţia financiară, şi-a început în acest fel activitatea.

Pe parcursul săptămânii urmează să aibă loc şi primele audieri, anunță JurnalTV.

Între timp, datele oferite de BEM vin să infirme zvonurile, privind problemele instituţiei. Conducerea băncii a anunţat un profit de aproape 87 de milioane de lei obţinut luna trecută.

Comisia parlamentară de anchetă a fost constituită după ce fostul preşedinte al Băncii de Economii, Grigore Gacikevici, a fost pus oficial sub acuzare, fiind învinuit de procurori că ar fi acordat în mod fraudulos credite în valoare de 2,5 milioane de euro unor companii.

Membrii comisiei vor trebui să prezinte raportul privind situaţia de la BEM în 30 de zile, iar pentru a investiga întregul sistem financiar-bancar din Republica Moldova au la dispoziţie 3 luni.

Potrivit unui comunicat de presă al Băncii de Economii, la sfârşitul lunii ianuarie instituţia dispunea de lichidităţi în mărime de 3,4 miliarde de lei, sau de 2,5 ori mai mult decât minimul stabilit de Banca Naţională. Datele infirmă speculaţiile precum că instituţia financiară nu ar putea să-şi respecte obligaţiile faţă de clienţi.

Urmăriți în continuare reportajul JurnalTV

Uită de plata facturilor la ghișeele băncilor – folosește serviciul „Plăți Programate” oferit de băncile din Moldova!

0

Viaţa cotidiană este atât de supraîncărcată încât oamenii moderni nu mai au suficient timp pentru a efectua unele lucruri atât de simple precum ar fi achitarea serviciilor comunale. Băncile oferă un serviciu nou prin care clienţii vor evita posibilele consecinţe negative ale nerealizării acestora. Serviciul plăţilor programate a apărut recent pe piaţa bancară din Republica Moldova și presupune efectuarea automată de transferuri cu o periodicitate în avans.

Acest serviciu este foarte avantajos datorită eficienţei şi comodităţii acestuia. Prin serviciul plăţilor programate clientul economiseşte timp, pentru că nu mai este necesar de a realiza plăţile de fiecare dată când acesta are de plătit o factură. Prin serviciul „Plăţilor Programate” toate conturile vor fi achitate la timp, astfel se vor evita întârzierile şi situaţiile neplăcute ce survin în cazul neachitării lor la timp.

Prin intermediul “Plăţilor programate” clientul primeşte în continuare facturile la adresa poştală, iar banca comercială va avea grijă achitarea lor la timpul potrivit. Clientul are posibilitatea achitării nu doar a conturilor sale, dar şi a conturilor persoanelor terţe.

Prin acest serviciu clienţii băncii pot plăti facturile pentru serviciile de alimentare cu apă, servicii de aprovizionare cu gaz natural, servicii de telefonie fixă şi acces la Internet, servicii de televiziune prin cablu, transmiterea şi distribuirea energiei electrice, precum şi alte servicii.

Pentru a putea beneficia de acest produs bancar clientul are nevoie de buletinul de identitate şi de facturile companiilor terţe de care clientul doreşte să beneficieze plăţile programate. Clientul trebuie să semneze doar o singură dată la bancă contractul de deservire pentru acest serviciu, în baza căruia  banca va deconta lunar de pe cardul bancar suma indicată în factura electronică emisă de către compania terţă.

Odată ce banca a încheiat contractul de deservire, clientul are dreptul de a stabili intervalul de timp şi periodicitatea achitării facturilor. La solicitare şi în funcţie de fiecare prestator de serviciu în parte, clientul poate seta o limită maximă de plată a unei singure facturi. În cazul în care suma facturii depăşeşte suma stipulată în contract, aceasta nu va fi achitată. Banca nu se angajează cu fondurile proprii pentru efectuarea transferurilor dispuse de client şi nu este responsabilă pentru daunele suferite de către client sau compania terţă ca urmare a neefectuării plăţii.

La solicitarea clientului, banca poate acorda extrasele de cont care vor conţine informaţia detaliată despre facturile deja achitate. În cazul în care clientul nu dispune de suficiente mijloace băneşti în contul său banca îl va informa pe acesta în timp real despre neefectuarea plăţii.

Costurile acestui serviciu variază de la bancă la bancă. Acest serviciu poate fi efectuat gratis la Energbank și ProCredit Bank. Costul pentru o singură plată programată la Mobiasbanca, Moldova Agroindbank și Victoriabank ajunge până la 0.50 lei. Prin FinComBank clienții pot programa o plată în dependență de serviciu cu un preț ce variază de la 0.50 lei până la 5 lei.

Pe plan internaţional serviciul de plăţi programate este foarte dezvoltat, astfel majoritatea clienţilor bancari din Uniunea Europeană şi din Statele Unite ale Americii folosesc acest serviciu. În Germania şi în Marea Britanie acest serviciu poate fi setat pentru un anumit număr de plăţi, pentru o perioadă de timp sau până la rezilierea contractului. În Olanda, Japonia şi Coreea de Sud acest serviciu nu este limitat, astfel acesta poate fi oprit doar prin rezilierea contractului. În Spania acesta poate fi contractat doar pentru o perioadă limitată de timp.

Autor: Liviu Guțuleac

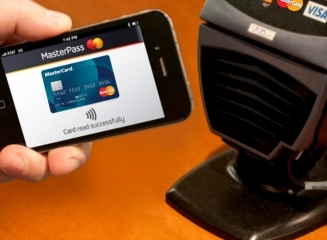
MasterCard lansează MasterPass – un nou serviciu digital care cumulează toate metodele de plată

În cadrul Mobile World Congress, MasterCard lansează MasterPass. Acesta este un serviciu digital care permite consumatorilor să folosească orice card sau dispozitiv de plată pentru a transforma cumpărăturile într-o experiență la fel de simplă ca un click sau o atingere, în mediul online, în magazine sau oriunde în altă parte, scrie manager.ro.

„Orice dispozitiv devine un instrument cu care poți face cumpărături”, spune Ed McLaughlin, Chief Emerging Payments Officer, MasterCard.

„MasterPass cumulează toate metodele de plată, de la cardurile tradiționale din plastic, până la portofelele electronice, și oferă consumatorilor posibilitatea de a plăti de oriunde, într-un mod foarte simplu, cu un singur gest.”

MasterPass este o versiune îmbunătățită a PayPass Wallet Services, care a fost lansat în primăvara lui 2012 și a fost testat de cațiva comercianți și emitenți. Acum, consumatorii din toată lumea pot să se înscrie pentru a utiliza serviciul, prin intermediul instituțiilor financiare din Australia și Canada, până la sfârșitul lunii martie, și al celor din SUA și Marea Britanie, până la sfârșitul primăverii, respectiv al verii.

În plus, în 2013, MasterPass va fi disponibil și pe alte piețe, printre care: Belgia, Brazilia, China, Franța, Italia, Olanda, Singapore, Spania și Suedia.

youtube placeholder image

Serviciile MasterPass includ:

Servicii MasterPass de plată: pentru a oferi comercianților o modalitate convenabilă de acceptare a plăților electronice, indiferent de locul unde se află consumatorul. Chiar dacă este vorba de plăți direct la casă sau de plăți realizate în timp ce consumatorul se plimbă printre rafturile magazinului, MasterPass va susține folosirea tehnologiei NFC, QR codes, tag-uri sau dispozitive mobile. Pentru cumpărăturile online, MasterPass pune la dispoziție un proces simplu de plată, eliminând nevoia de a introduce de fiecare dată informații detaliate despre adresa de livrare și despre card.

Portofele conectate la MasterPass: pentru a permite băncilor, comercianților și partenerilor să ofere propriile lor portofele. Consumatorii pot păstra în siguranță datele cardului și adresa de livrare, pe o platformă securizată, de tip cloud. În plus, portofelul permite utilizatorilor ca, pe lângă cardurile MasterCard, să folosească și cardurile de debit, de credit sau cele preplătite, emise sub o altă marcă.

Servicii MasterPass cu valoare adăugată: pentru a îmbunătăți procesul de cumpărare înainte, în timpul și după plată. Prin intermediul acestor servicii, consumatorul primește mai multe informații, precum cele despre situația contului, alerte în timp real, programe de loialitate, oferte și experiențe de neprețuit.

Banca de Economii continuă indexarea depunerilor pentru prima și a doua etapă

0

Banca de Economii anunță într-un comunicat pe site despre continuarea indexării depunerilor. În continuare vedeți comunicatul integral al băncii.

„Banca de Economii SA, începând cu 25 februarie 2013, efectuează plata sumelor indexate următoarelor categorii de vârstă ale deponenților Băncii de Economii SA, care au depus cererile de indexare până la 31 ianuarie 2013:

– deponenților născuți până în anul 1991 inclusiv pentru plata sumei indexate aferente primei etape;

– deponenților născuți pînă în anul 1926 inclusiv pentru plata sumei indexate aferente etapei a doua.

Pentru a beneficia de indexare, deponenții nominalizați pot să se adreseze în orice subdiviziune a Băncii de Economii.”

Amintim că în prima etapă indexarea depunerilor se efectuează conform raportului de 1 rublă la 1 leu pentru prima mie de ruble pe toate conturile. La cea de-a doua etapă indexarea se face conform raportului de 2,5 ruble la 1 leu pentru conturile cu soldul mai mare de 1.000 ruble.

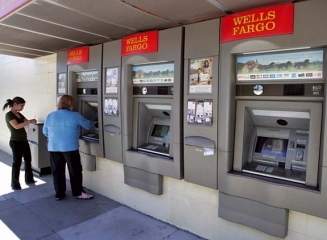
(video) Inovație: Bancomatele băncii Wells Fargo știu exact ce fel de operațiuni dorește să efectueze clientul

Noile bancomate ale Wells Fargo pot prezice ce anume vor clienții să facă. Wells Fargo a lansat noile bancomate care sunt mai ușor de utilizat pentru clienți și care economisesc timpul acestora, scrie thefinancialbrand.com.

Interfața bancomatelor acum este gândită în totalitate pentru client. Atunci când clientul introduce cardul și setează cu succes PIN-ul, acesta va vedea pe ecranul bancomatului 5 butoane “favorite” care apar în baza analizei comportamentului acestui client la bancomat – tranzacțiile și operațiunile efectuate anterior.

De asemenea clientul are opțiunea să vizualizeze și balanța contului tot în acest prim ecran, fără a efectua operațiuni/pași în plus.

Aceste 5 butoane sunt setate individual pentru fiecare client în baza tranzacțiilor anterioare. Primele butoane (verzi) sunt afișate cele mai comune/obișnuite operațiuni făcute de client. De exemplu dacă clientul întotdeauna extrage 60$, acesta va deveni un buton “separat”.

Celelalte butoane (negre) de asemenea sunt persoanlizate în funcție de operațiunile anterioare.

O altă opțiune este setarea modului în care clienții primesc chitanța – prin e-mail, în contul lor de pe site-ul băncii sau tipărită la bancomat. Această opțiune de asemenea este “memorizată de bancomat”, astfel ca la următoarele operațiuni întrebarea “dispare”.

“Noi am schimbat design-ul ATM-urilor noastre bazându-ne pe solicitările clienților noștri – să fie mai rapid, mai ușor și comod de utilizat”, spune Alicia Moore, șeful diviziunii ATM banking al Wells Fargo.

“Bancomatul într-adevăr te cunoaște mai bine” a adăugat reprezentantul băncii.

Această interfață deja funcționează în 500 din cele 12.000 bancomate ale băncii, iar banca planifică să implementeze tehnologia în toate ATM-urile până în luna mai al anului current. Wells Fargo este una din cele mai mari bănci din Statele Unite cu active de peste $1.400 miliarde și mai mult de 9.000 filiale și reprezentanțe.

Vedeți mai jos video cu noua interfață și tehnologie a băncii americane.

youtube placeholder image

Scad dobânzile la creditele acordate persoanelor fizice!

0

În ultimul an, ratele de dobândă aplicate de bănci pentru creditele acordate clienţilor persoane fizice s-au redus semnificativ. Astfel, acum te costă mai puţin să te împrumuţi de la bănci, dobânzile înregistrând chiar minime istorice.

Tot mai ieftine devin atât creditele oferite în lei, cât şi cele în valută străină. Astfel, dacă în anul 2007, rata de dobândă medie anuală a constituit 19,15% pentru creditele contractate în monedă naţională şi 13,32% – pentru cele în valută, atunci în 5 ani, acestea s-au redus până la nivelul de 15,29% şi respectiv 9,61% (potrivit datelor pentru anul 2012).

Datele din prima lună a anului 2013 arată aceeaşi tendinţă de scădere. Astfel, potrivit celor mai recente cifre făcute publice de Banca Naţională a Moldovei, în ianuarie 2013, s-a înregistrat o rată medie a dobânzii pentru creditele în lei de 14,23%, mai mare fiind dobânda pentru cele acordate pe o perioadă de până la 1 an – 16,63%. În ce priveşte creditele în valută, rata de dobândă la acestea a fost 8,48%, însă dobânda pentru creditele oferite pe o perioadă de până la 12 luni s-a ridicat la 14,23%.

Respectivele scăderi de dobânzi la credite pot fi puse pe seama deciziilor de politică monetară dusă de Banca Naţională a Moldovei. Principalul instrument pe care BNM îl poate folosi în acest sens este rata de bază, care la moment constituie 4,5% şi nu a fost modificată din februarie anul trecut. Anterior însă, această rată era semnificativ mai mare şi a fost redusă gradual, anume în scopul determinării băncilor să reducă dobânzile şi astfel, să-şi dinamizeze activitatea de creditare.

Deşi ratele de dobândă s-au micşorat destul de substanţial, datele arată că anul trecut volumul de credite nu a înregistrat evoluţii spectaculoase. Potrivit explicaţiilor date de BNM într-un Raport asupra Inflaţiei, reticenţa recurgerii la credite în condiţiile unor rate de dobândă semnificativ mai avatajoase, a fost cauzată de frânarea activităţii economice naţionale înregistrată anul trecut, implicit reducerea consumului intern.

Totodată, în ultimii ani s-a atestat o uşoară majorare a ratelor de dobândă pentru depozite. Totuşi, dacă e să comparăm cu anii anteriori, ratele de dobândă pentru depozitele atrase de la persoane fizice în anul 2012 au fost mult mai mici. Astfel, dacă în anul 2007, dobânda pentru depozitele în lei era de 15,66% şi pentru cele în valută – 6,16%, atunci în 2012 au constituit 9,62% şi respectiv 4,49%.

În condiţiile în care ratele de dobândă s-au redus semnificativ, coridorul dintre ratele de dobândă la credite şi cele la depozite s-a redus şi el. Aceasta denotă faptul că băncile licenţiate sunt mai relaxate şi nu mizează pe rezervele prudenţiale pe care şi le-ar putea crea din diferenţa de rate încasate şi cele plătite, aşa cum se poate observă că făceau în anul 2009 (an de criză). Menţionăm că potrivit situaţiei din 31 decembrie 2012, veniturile din dobânzi pe întregul sistem bancar a fost de 4,39 miliarde lei, iar cheltuielile – 2,21 miliarde lei. Aceasta înseamnă că în anul 2012 profitul total al celor 14 bănci din sistemul bancar autohton, doar din diferenţa de rate de dobândă, a fost de 2,18 miliarde lei.

În concluzie, menţionăm faptul că ratele de dobândă la creditele bancare sunt într-o continuă tendinţă de scădere. De regulă, creditele oferite pe o perioadă mai mică de 1 an sunt mult mai scumpe decât cele oferite pe termene mai lungi.

Atunci când se recurge la un credit, clientul trebuie să ţină cont de toate detaliile privind dobânzile de plătit, mai exact în ce priveşte flexibilitatea ratelor de dobândă, frecvenţa plăţii dobânzilor, existenţa sau inexistenţa unei perioade de graţie, comisionul de deservire, precum şi celelalte aspecte mai puţin previzibile ce ar putea să le influenţeze (evoluţia preţurilor şi cursului valutar, de exemplu).

Autor: Daniela Dermengi

Cât a câștigat în 2012 președintele Băncii Centrale Europene? Un pic mai mult de 374 mii euro

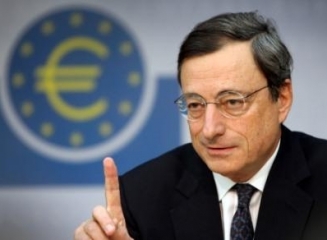
Preşedintele Băncii Centrale Europene (BCE), Mario Draghi, a primit anul trecut o compensaţie de 374.124 euro, de peste două ori mai mare faţă de salariul preşedintelui Rezervei Federale a Statelor Unite, Ben Bernanke, care a încasat 199.700 dolari (151.161 euro).

Draghi a preluat preşedinţia BCE în noiembrie 2011 de la Jean-Claude Trichet. Primul an de mandat al italianului a fost marcat de aparenta dezamorsare a crizei datoriilor de stat, după ce noul şef al BCE a promis că va face tot ceea ce este necesar pentru a asigura supravieţuirea monedei euro.

Guvernatorul Băncii Angliei, Mervyn King, a primit în 2012 o compensaţie financiară de 305.368 lire sterline (352.498 euro), transmite Mediafax cu referire la Bloomberg.

Succesorul său, Mark Carney, în prezent preşedinte al băncii centrale a Canadei, va avea un salariu de bază de 480.000 lire sterline (554.000 euro) pe an. Carney va prelua şefia Băncii Angliei în luna iulie.

Raportul prezentat joi de BCE arată totodată că doi foşti membri ai Consiliului Executiv al instituţiei, Lorenzo Bini Smaghi şi Jose Manuel Gonzalez-Paramo, au optat să renunţe la pensii în schimbul încasării dintr-o dată a fondurilor acumulate, plăţile către cei doi totalizând 2,46 milioane euro.