Acasă Blog Pagina 736

Apetitul populaţiei pentru valută a scăzut în prima lună a anului 2013

0

Pe piaţa valutară internă, vânzările de valută ale populaţiei depăşesc cu mult cumpărările. Explicaţia cea mai evidentă pentru acest fenomen sunt transferurile din afara ţării. Astfel, în condiţiile în care pe teritoriul Republicii Moldova toate plăţile se fac în monedă naţională (cu mici excepţii), iar transferurile emigranţilor sunt sursa principală ce alimentează consumul, atunci e lesne de înţeles că se vinde valută pentru obţinerea leilor necesari pentru acoperirea necesităţilor de consum.

Având în vedere că salariile moldovenilor sunt în lei, fiind direcţionate în cea mai mare parte spre consumul curent, dar şi considerând că exista o anumită încredere a populaţiei în moneda naţională, se explică de ce cumpărările de valută sunt atât de mici.

În prima lună a anului 2013, populaţia a vândut valută străină în sumă totală de 273.1 mil. dolari SUA, în timp ce cumpărările s-au ridicat la suma de 63.5 mil. dolari SUA. Dacă e să comparăm cu cifrele din luna anterioară, atunci remarcăm o creştere a vânzărilor cu 6.5 la sută şi o descreştere cumpărărilor cu 22.1 la sută.

Semnificativ s-au majorat vânzările de ruble ruseşti (cu 17.1 la sută) şi euro (cu 8.6 la sută), în timp ce vânzările de dolari americani s-au redus cu 2.9 la sută. Evoluţii mai spectaculoase se pot observa în cazul procurărilor de valută – s-au redus cumpărările de dolari SUA (cu 28.9 la sută), euro (cu 20.9 la sută), lei româneşti (cu 14.3 la sută) şi ruble ruseşti (cu 9.8 la sută). Totodată, se atestă o uşoară creştere a procurărilor de hrivne ucrainene, cu 2.1 la sută.

Pe piaţa valutară internă, populaţia vinde şi cumpără prioritar euro, moneda unică europeană fiind urmată la mare distanţă de dolari americani şi ruble ruseşti. Această structură valutară a operaţiunilor de schimb este de asemenea legată cu structura valutară a transferurilor emigranţilor.

Dacă e să analizăm evoluţia cursului de schimb valutar în perioada 1 decembrie 2012 – 31 ianuarie 2013, observăm că tendinţele generale de scumpire şi ieftinire a valutelor străine au influenţat apetitul populaţiei pentru procurările/vânzările de o valută sau alta.

Comparând cu cifrele din luna ianuarie a anului trecut, remarcăm faptul că în ianuarie 2013, populaţia a vândut mai multă valută cu 21.9 la sută şi a cumpărat cu 10.0 la sută mai mult. Pe valute, se poate remarca dublarea vânzărilor de ruble ruseşti. Aceste evoluţii pot fi legate, pe de o parte, cu evoluţia cursurilor de schimb valutar şi aşteptările populaţiei în acest sens şi, pe de altă parte, cu dinamica şi structura valutară a transferurilor emigranţilor.

Datele BNM pentru cumpărărea/vânzarea de valută în numerar: ianuarie 2012 și ianuarie 2013.

În această ordine de idei, trebuie de remarcat faptul că operaţiunile de cumpărare şi vânzare a valutelor depind foarte mult şi de sursele de unde vin aceste valute. Dacă facem legătura cu transferurile emigranţilor – o sursă foarte importantă de valută pentru piaţa internă – atunci ne dăm bine seama de ce moneda unică europeană predomină, dar şi de ce cota acesteia scade în favoarea rublei ruseşti. Explicaţia este legată de criza datoriilor suverane din zona euro, care „alungă” emigranţii moldoveni spre alte ţări, în special spre Federaţia Rusă.

În concluzie, putem spune că că evoluţiile legate de operaţiunile de schimb valutar sunt influenţate de dinamica cursurilor valutare, de transferurile emigranţilor, care alimentează capacitatea de consum, precum şi de alte circumstanţe care determină oamenii fie să scoată valuta din saltea (sărbători, perioada concediilor de vară, preţuri avantajoase pe piaţa imobiliară şi piaţa de maşini etc.), fie să o economisească.

Autor: Daniela Dermengi
BEM anunță despre desfășurarea Adunării Generale Extraordinare a acționarilor în data de 25.03.2013

0

Banca de Economii anunță printr-un comunicat pe site, despre desfășurarea Adunării Generale Extraordinare a Acționarilor Băncii la data de 25 martie 2013. Aceasta va avea loc în baza deciziei Consiliului Băncii din 21 februarie 2013.

Ordinea de zi prevede un singur punct – „cu privire la majorarea capitalului social al băncii prin efectuarea emisiunii suplimentare închise de acțiuni”.

Adunarea acționarilor va avea loc în Chișinău, str. Columna 115.

Modul anunțat al desfășurării adunării – prin corespondență. Acesta prevede că acționarii pot expedia buletinul de vot prin poștă sau să-l prezinte personal la Sediul Central al băncii până la 25.03.2013, ora 11.00.

Cu materialele privind ordinea de zi, acționarii vor putea lua cunoștință începând cu data de 15 martie 2013.

Detalii pe site-ul Băncii de Economii.

Depozite bancare în valută națională pe termen scurt sau lung?

0

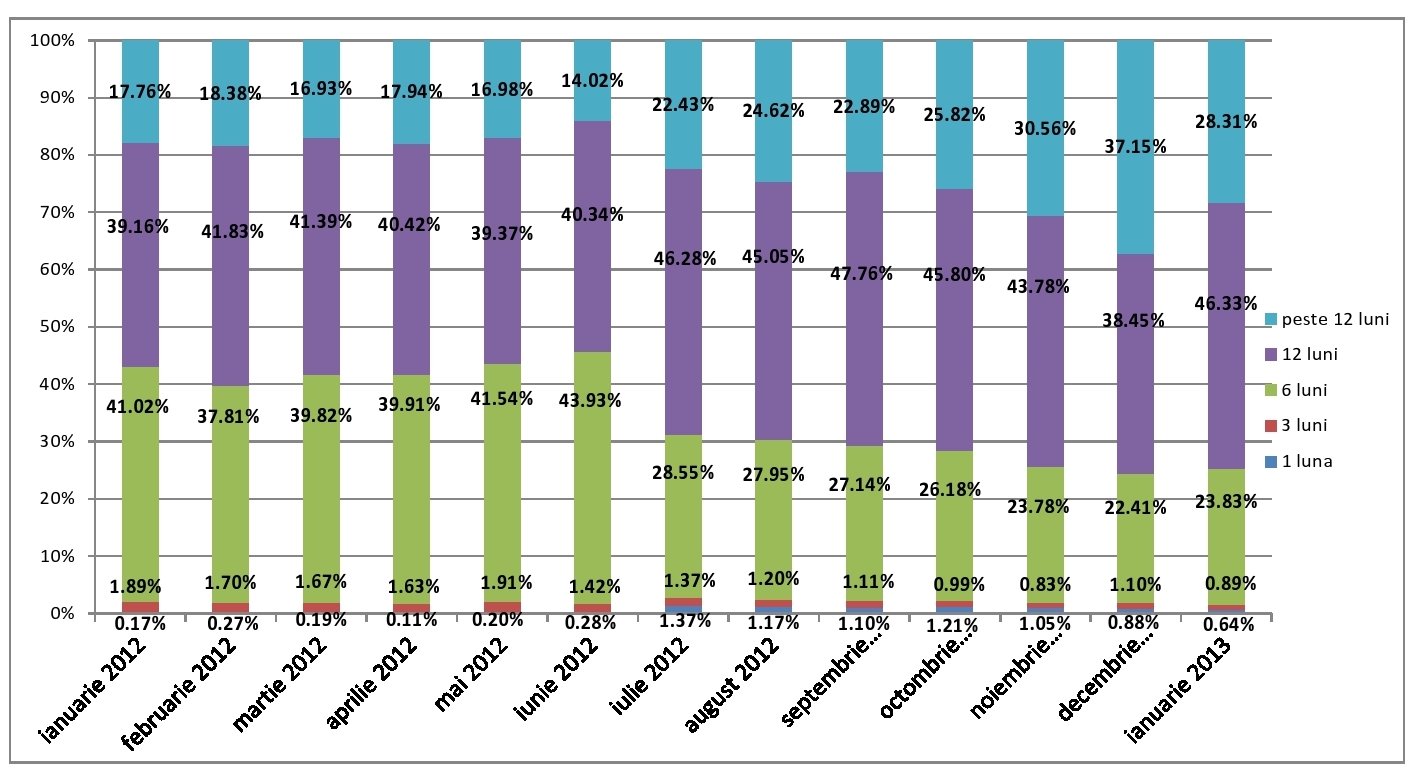
În Republica Moldova cetățenii pot să își facă depozite atât în valută națională, cât și în valută străina. Aceștia pot beneficia de depozite la termen pentru diferite perioade de timp, unde rata dobânzii depinde primordial de maturitatea acestuia. Statistica arată că majoritatea depozitelor sunt plasate pe 6 sau 12 luni.

Depozitele pe termen scurt sunt acele depozite ale căror perioade sunt deobicei mai mici de 1 an. Acestea pot începe chiar și de la 1 lună. Cele mai comune depozite pe termen scurt au scadența de 1 lună, 3 luni sau 6 luni.

Depozitele pe termen lung au scadența mai mare de 12 luni, iar în Republica Moldova maturitatea maximă pentru aceste depozite este de 10 ani. Depozitele pe termen lung sunt eficiente doar pentru persoanele care au ceva bani puși deoparte, nu au intenția de a investi în viitorul apropriat și își permit să își înmulțească banii sigur prin depozitele la termen. În Republica Moldova un număr mare de persoane care își depun mijloace bănești drept depozite bancare cu o maturitate mai mare de 12 luni folosesc aceste depozite drept sursă de existență, astfel beneficiind de dobânzile depozitelor lunar.

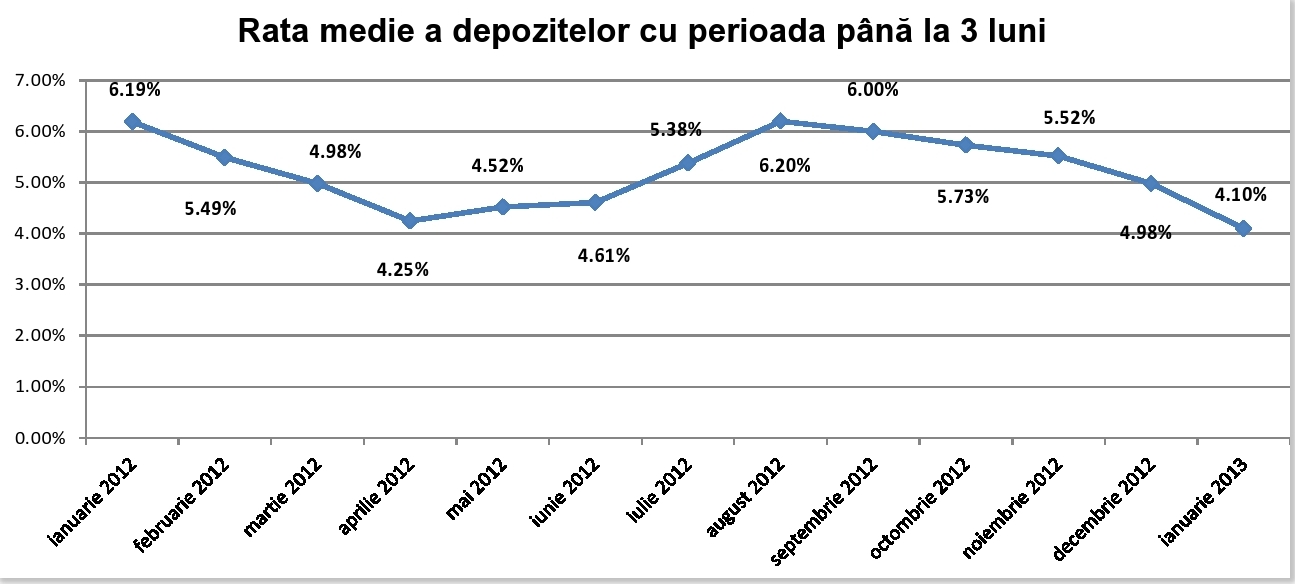
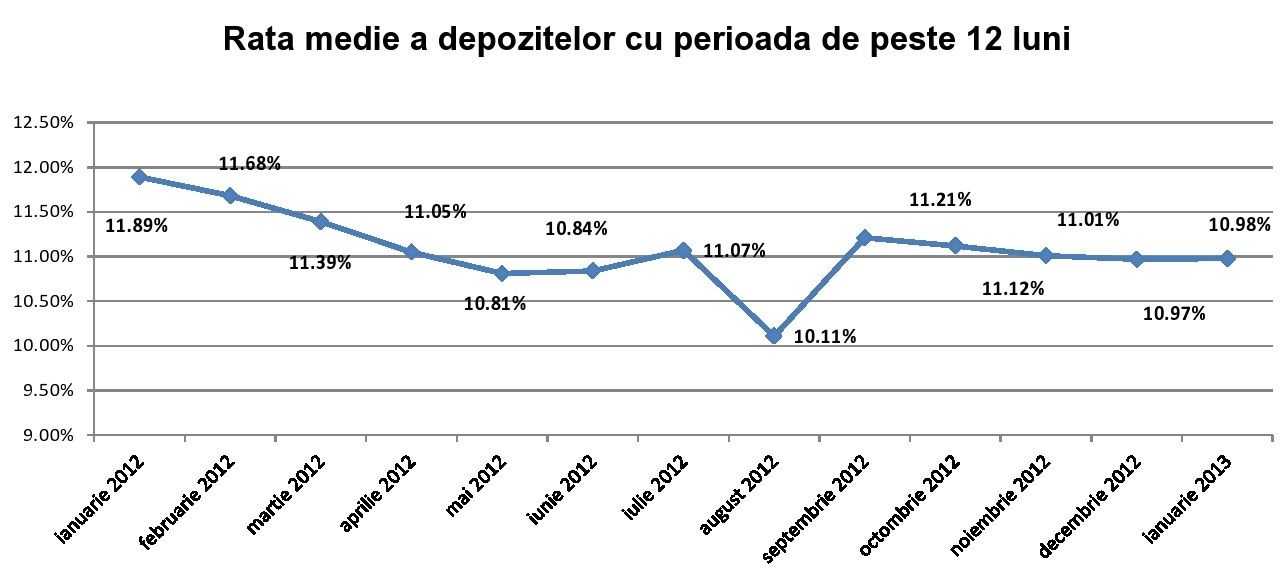
Rata medie a depozitelor pentru o perioadă de până la 3 luni este foarte mică în comparație cu a celor ce au o maturitate mai mare. Pe parcursul perioadei ianuarie 2012 – ianuarie 2013 rata dobânzii pentru depozitele cu o perioadă mai mică de 3 luni a scăzut cu 2.09 puncte procentuale, ceea ce semnifică că această rata a scăzut cu 33% față de perioada inițială.

Cele mai semnificative fluctuații a ratei dobânzii pentru depozitele la termen în valută națională sunt înregistrate pentru acelea cu o perioadă de până la 3 luni. Aceasta se datorează maturității mici a depozitelor ce nu este convenabilă băncilor comerciale, astfel băncile tind să atragă depozite cu o maturitate mai mare de 1 an. Scopul principal al băncilor este de a păstra cât mai mult mijloacele bănești a clienților pentru a menține rata lichidității cât mai mare și pentru a putea transforma aceste mijloace bănești drept credite pentru investitori.

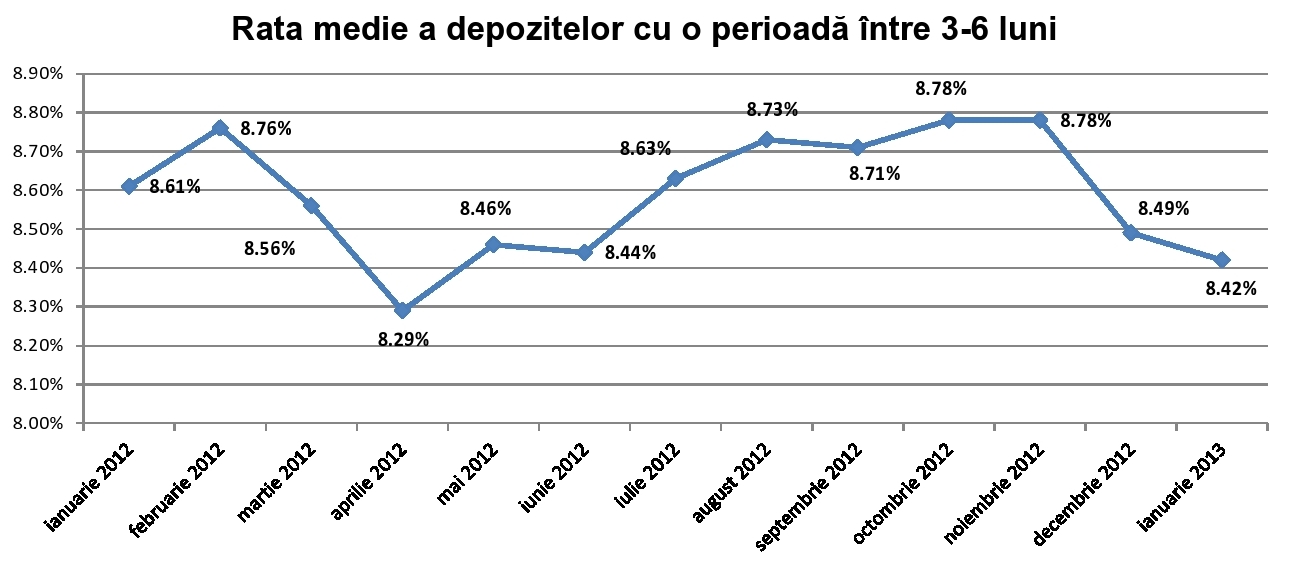
Cea mai stabilă rată a dobânzii pentru depozitele la termen în valută națională sunt acele care au o scadență de 6 luni. Cea mai mare fluctuație pe parcursul a 13 luni pentru aceste depozite este de 0.49 puncte procentuale, pe când cea mai mare fluctuație a fost înregistrată pentru depozitele cu o scadență de până la 3 luni de 2.09 puncte procentuale.

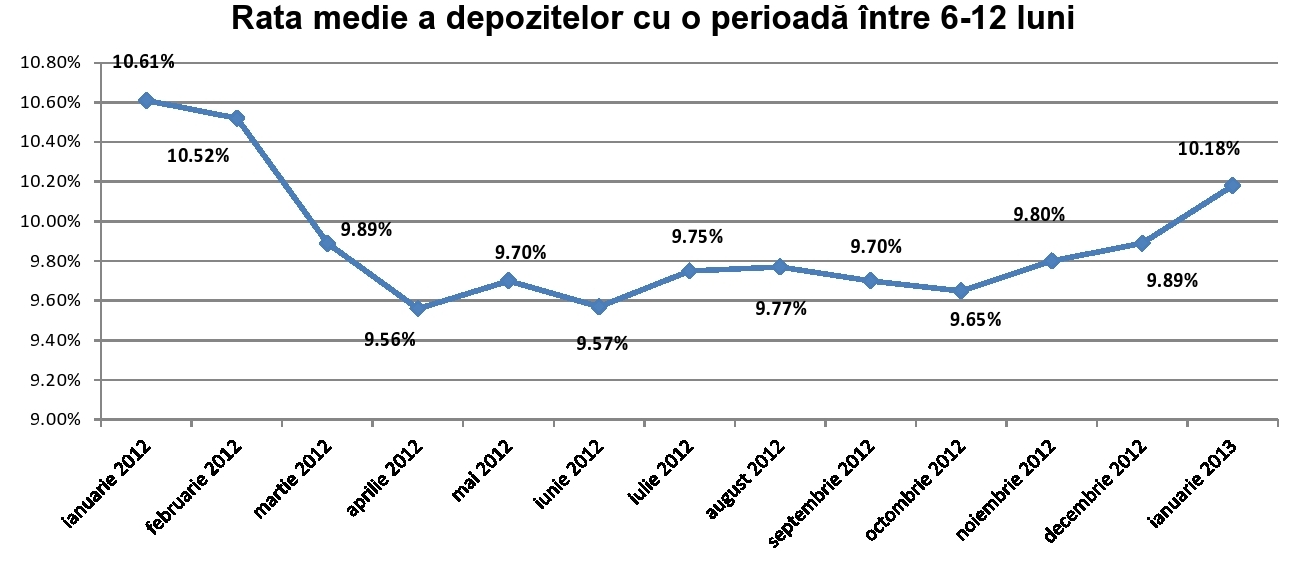
În graficele prezentate sunt indicate rata medie a depozitelor în valută națională cu perioada de până la 3 luni, între 3-6 luni, între 6-12 luni și pentru perioada mai mare de 12 luni.

În ianuarie 2012 ponderea majoritară pentru toate depozitele la termen de 41.02% au fost înregistrate pentru depozitele la termen cu o perioadă medie de 6 luni. În ianuarie 2013 situația s-a schimbat semnificativ astfel ponderea depozitelor cu o perioadă medie de 12 luni a ocupat prima poziție cu o pondere de 46.33%, iar ponderea depozitele la termen cu perioada medie de 6 luni au înregistrat o descreștere, astfel în ianuarie 2013 aceste au ocupat 23.83% din valoarea totală a depozitelor la termen în valută națională.

Ponderea cea mai mică din totalul de depozite o au depozitele de 1 lună și de 3 luni. Principalul motiv este faptul că unele bănci comerciale dețin un alt produs de economisire ce este mai eficient pe termen scurt decât depozitul la termen. Contul de economii este produsul concurent al depozitului și acesta se caracterizează prin beneficii mai avantajoase precum ar fi efectuarea retragerilor și suplinirilor de mijloace bănești nelimitate. Mai mult conturile de economii nu au o perioadă fixă. Depozitele la termen pe perioada de până la 3 luni au dobânda mică, care nu depășește rata inflației, iar clientul nu poate efectua retrageri sau depuneri în contul de depozit.

Un factor important ce trebuie de luat în considerare este puterea de cumpărare a banilor. Valoare banilor scade odată cu trecere timpului de aceea aceștia trebuie gestionați eficient. Dacă în ianuarie 2013 ați fi depus mijloace bănești pe o perioadă de 3 luni cu o rată medie a dobânzii de 4.1% unde rata inflației este de 4.7% dumnevoastră ați fi pierdut în această perioadă 0.15% din suma inițială. Dacă ați fi depus banii într-un depozit de 6 luni dumnevoastră ați fi câștigat în perioadă dată 1.86% din suma inițială, iar pentru un depozit de 12 luni dumnevoastră ați fi câștigat 5.48%. Dacă ați fi depus un depozit pentru o perioadă mai mare de 12 luni, dumnevoastră ați fi beneficiat de 6.28% anual pentru suma inițială.

Este foarte important ca clienții băncii să ia în considerație puterea de cumpărare a valutei naționale și să economisească mijloacele bănești printr-un depozit optim ce va acoperi pierderile acumulate prin rata inflației. Majoritatea instituțiilor financiare cer depunerea unei  sume minime așa ca înainte să beneficiați de un depozit citiți toate detaliile pentru a vă informa de toate condițiile impuse.

Înainte de a decide depozitul optim pentru necesitățile dumnevoastră luați în considerare posibilitate efectuării retragerilor și depunerilor în cont. Unele bănci oferă posibilitate retragerilor sau depunerilor, însă dumnevoastră puteți suferi unele penalități. Depozitele la termen în valută națională au o rată a dobânzii mai generoasă decât cea în valută străină, însă și rata inflației este mai mare decât în cazul valutei străine.

Autor: Liviu Guțuleac

Banca Centrală a Greciei a adus cu avionul miliarde de euro în țară pentru a evita o criză bancară

Banca Centrală a Greciei a adus cu avionul miliarde de euro în țară pentru a evita o criză bancară, scrie hotnews.ro cu refrire la ziarul elen To Vima. Banii au fost expediați de alte bănci centrale, Banca Greciei putând tipări doar bancnote de 10 euro.

În timpul crizelor bancare panica stârnită ar putea ruina întreg sistemul bancar astfel încât Banca Centrală încearcă evitarea colapsului. Temerea e legata de o posibilă renunțare la euro și revenirea la drahmă, mai scrie To Vima, ceea ce face populația să își retragă economiile pentru a le ține în safeurile personale sau să își plaseze banii în băncile străine.

Oficialii Băncii Greciei nu au dorit să comenteze, deși numerarul aflat în circulație a sărit de la 20 de miliarde la 48 de miliarde de euro – circa un sfert din PIB-ul elen.

Pentru a satisface cererea mare de numerar, Banca Greciei a adus prin intermediul curselor aeriene o mulțime de bancnote cu care să alimenteze băncile locale. Băncile grecești au pierdut aproximativ o treime din depozitele lor, după ce criza datoriilor a explodat la sfârșitul anului 2009. Fără acces la piețele de finanțare, ele depind de lichiditatea oferită de banca centrală.

Banii au venit cu avionul, fiind preluați apoi de camioane și transportați la Banca Centrală, de unde erau apoi distribuiți. Cum un camion poate transporta la un singur drum până la 2 miliarde, pentru cele 28 de miliarde ar fi fost nevoie de 14 camioane, mai scrie To Vima. Dacă încărcătura ar fi însă formată din bancnote de valoare mai mică, numărul camioanelor ar fi mai ridicat, mai notează ziariștii greci.

Angajații băncii centrale elene ar fi lucrat zi și noapte pentru a rezolva problema lichidității, mai notează To Vima, iar numărul expedițiilor trimise către bănci ar fi urcat și la 200 pe zi.

Potrivit unui studiu realizat de Banca Greciei totalul retragerilor din bănci de la inceputul crizei până la jumătatea anului trecut ar fi urcat la 87,5 mld euro. Dintre aceștia, aproximativ o treime au plecat peste hotare, o altă treime a fost depozitată în cutii, safeuri etc., iar o treime a fost cheltuită pentru a suplini reducerea salariilor și perioadele de șomaj. În aceeași perioada, au re-intrat în bănci circa 10 miliarde de euro.

De curând, băncile elene au început o campanie agresivă de lobby pe lângă instituțiile financiare internaționale responsabile de programul de finanțare al Greciei, încercând să înlesnească condițiile care vor însoți recapitalizarea sistemului financiar și să evite naționalizarea, potrivit Financial Times.

Acordul de 172 miliarde euro convenit de Grecia cu Comisia Europeană, Banca Centrală Europeană și Fondul Monetar International prevede recapitalizarea cu 27 miliarde euro a celor mai mari 4 bănci elene – National Bank of Greece, Eurobank, Alpha Bank si Piraeus Bank. Investitorii privați ar trebui să participe cu alte 2,5 miliarde euro la recapitalizarea băncilor.

Atragerea de fonduri din sectorul privat se dovedește însă tot mai dificilă până la termenul limită din aprilie, unii analiști considerând că prețurile la care sunt evaluate acțiunile celor 4 bănci ar fi nerealiste, relateaza Financial Times. Mai mult, băncile vizate au capital negativ de aproximativ 8 miliarde euro, care descurajează de asemenea investitorii privați.

„Investitorii nu sunt dispuși să plătească pentru pierderile din trecut. Dacă vrei să atragi capital privat, trebuie să reexaminezi aceste condiții”, a declarat directorul general adjunct al Eurobank, Nikos Karamouzis, care se referă la condițiile din acordul de bailout al Greciei în privința recapitalizării băncilor.

Potrivit bancherilor și analistilor, niciun fond de investiții serios nu s-a arătat dispus să cumpere acțiuni la cele 4 bănci elene, iar din zona fondurilor de hedging și-au exprimat interesul doar câteva firme.

Băncile riscă să fie naționalizate în totalitate dacă nu vor reuși să atragă investitori privați. În această situație, băncile ar fi preluate de Fondul Elen de Stabiltiate Financiară, instituția elenă care administrează fondurile transferate de UE și FMI.

Bancherii sunt nemultumiți că acordul definește valoarea capitalului băncilor drept un multiplu (de 1-2 ori) al valorii nete a activelor, în timp ce majoritatea băncilor europene sunt tranzacționate pe burse la prețuri de câteva ori mai mici decât cele indicate de un astfel de calcul.

Termenul limită pentru atragerea capitalului privat – sfârșitul lunii aprilie – este de asemenea foarte dificil de respectat, reclamă bancherii greci, în special în contextul fuziunii dintre National Bank of Greece și Eurobank.

Cele mai sigure 50 bănci din lume conform Global Finance

Stabilitatea bancară reprezintă principala îngrijorare a companiilor și investitorilor globali. În acest sens, Global Finance a revizuit clasamentul celor mai sigure 50 de instituții bancare din lume, un etalon pentru industrie, înca din anul 1992, scrie manager.ro.

În piețele dezvoltate, incertitudinea economică a afectat calificativele unor instituții financiare, inclusiv o serie de bănci din Canada – un adevărat bastion al siguranței bancare, din momentul declanșării crizei financiare, în 2007.

În țările emergente, informează Global Finance, instituțiile bancare și-au păstrat în general rating-urile și au urcat în ierarhia topului financiar citat.

„Riscurile comune reprezintă cea mai mare îngrijorare a directorilor financiari și a managerilor, pe măsură ce incertitudinea contiuă să compromită dezvoltarea piețelor financiare globale”, spune editorul Global Finance, Joseph D. Giarraputo.

„Clasamentul celor mai sigure bănci din lume, alcătuit de Global Finance, furnizează o analiză independentă a băncilor din fiecare regiune a lumii și companiile pot utiliza aceste informații. Instituțiile care s-au clasat pe primele locuri ale clasamentului financiar-bancar sunt cele care au rezistat cu stoicism în fața crizei economice„, a mai precizat Giarraputo.

Clasamentul a fost alcătuit în funcție de rating-urile privind creditarea pe termen lung, oferite de cele mai importante agenții specifice, Moody’s, Standard and Poor’s și Fitch Ratings. În cadrul studiului, a fost analizată și starea activelor celor mai mari 500 de bănci din lume.

Cele mai sigure bănci din lume în 2013:

1. KfW (Germania)

2. Bank Nederlandse Gemeenten (Olanda)

3. Zurcher Kantonalbank (Elvetia)

4. Landwirtschaftliche Rentenbank (Germania)

5. L-Bank (Germania)

6. Nederlandse Waterschapsbank (Olanda)

7. Caisse des Depots et Consignations (Franța)

8. NRW.BANK (Germania)

9. Banque et Caisse d’Epargne de l’Etat (Luxemburg)

10. Rabobank (Olanda)

11. TD Bank Group (Canada)

12. DBS Bank (Singapore)

13. Ovwersea-Chinese Banking Corp (Singapore)

14. United Overseas Bank (Singapore)

15. Royal Bank of Canada (Canada)

16. National Australian Bank (Australia)

17. Commonwealth Bank of Australia (Australia)

18. Westpac (Australia)

19. ANZ Group (Australia)

20. Nordea (Suedia)

21. Bank of Nova Scotia (Canada)

22. Svenska Handelsbanken (Suedia)

23. Caisse centrale Desjardins (Canada)

24. Kiwibank (Noua Zeelanda)

25. HSBC (Marea Britanie)

26. China Development Bank (China)

27. Bank of Montreal (Canada)

28. CIBC (Canada)

29. BNY Mellon (SUA)

30. Agricultural Development Bank of China (China)

31. National Bank of Abu Dhabi (Emiratele Arabe Unite)

32. CoBank, ACB (SUA)

33. Korea Finance Corp (Coreea de Sud)

34. Pohjola Bank (Finlanda)

35. National Bank of Kuwait (Kuweit)

36. BancoEstado (Chile)

37. DZ Bank (Germania)

38. Banque Federative du Credit Mutuel (Franța)

39. US Bancorp (SUA)

40. Industrial Bank of Korea (Coreea de Sud)

41. Northern Trust (SUA)

42. Qatar National Bank (Qatar)

43. Samba Financial Group (Arabia Saudită)

44. La Banque Postale (Franta)

45. Bank of Taiwan (Taiwan)

46. Banco de Chile (Chile)

47. Wells Fargo (SUA)

48. Standard Chartered (Marea Britanie)

49. SEB (Suedia)

50. DnB (Norvegia)

Banca de Economii și-a desemnat membrii Consiliului de Administrație – 2 membri noi vor reprezenta acționarii minoritari

0

Banca de Economii l-a reconfirmat astăzi pe secretarul general al Guvernului, Victor Bodiu, la conducerea Consiliului de Administraţie, anunță jurnaltv.md.

Şi-au păstrat funcţiile şi ceilalţi doi reprezentanţi din partea statului – consilierul ministrului Finanţelor, Veaceslav Mămăligă şi şefa direcţiei generale Datorii Publice, Elena Matveeva.

Totodată, Adunarea Generală Extraordinară a acţionarilor a numit doi membri care vor reprezenta acţionarii minoritari ai băncii.

Acţionarii minoritari din cadrul Consiliului de Administraţie al Băncii de Economii vor fi reprezentaţi de Svetlana Besarab şi Maria Covaci.

Noul Consiliu de Administrație urmează să fie aprobat de către Banca Națională a Moldovei timp de 30 de zile.

Atenție la bancomate! Poliția a reținut un cetățean care sustrăgea bani cu ajutorul unor dispozitive speciale

0

Poliția a reținut în flagrant un chişinăuean, de 26 de ani, care a sustras mijloace băneşti dintr-un bancomat de pe str. Calea Ieşilor din Capitală cu ajutorul unui dispozitiv special adaptat, scrie UNIMEDIA cu referire la MAI.

Poliția se ocupă de caz din 14 februarie, când a venit prima informație despre sustragerea ilegală a mijloacelor băneşti din bancomate. În urma investigațiilor polițienești, s-a adeverit că în perioada 2-22 februarie, au fost înregistrate 8 cazuri de acest gen. În urma unei acțiuni planificate, poliția a reușit la 22 februarie să încătușeze principalul suspect, în momentul în care acesta săvârșea o nouă infracțiune.

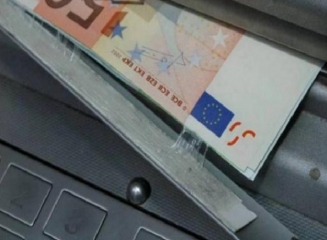
Forțele de ordine au stabilit că în acest scop bărbatul instala o plăcă din plastic pe fața shutterului bancomatului (porțiune a bancomatului de unde ies bancnotele). Deoarece partea interioară a plăcii era prelucrată cu bandă adezivă, banii se înceliau și erau impiedicați să iasă la solicitarea clientului.

După ce persoanele introduceau codul și nu obțineau banii, aceștia plecau la alt bancomat, iar suspectul dezinstala placa pe care erau prinși banii. Porivit cercetărilor, prejudiciul cauzat dețănătorilor de carduri s-a ridicat la cifra de 9 820 de lei şi 200 de euro.

În urma percheziţiilor autorizate, asupra suspectului și în automobilul acestuia au fost depistate patru dispozitive din masă plastică predestinate blocării procesului de eliberare a mijloacelor băneşti de către bancomat, unelte folosite pentru dezinstalarea dispozitivului şi 6 060 de lei.

Spania: Grupul bancar Bankia a anunțat pierderi record pentru 2012 – 19,2 miliarde de euro

Grupul bancar spaniol Bankia a anunțat joi pierderi record de 19,193 miliarde de euro pentru anul 2012, de 6 ori mai mari decât pierderile de 2,979 miliarde de euro inregistrate în 2011.

Bankia a precizat că împreună cu firma-mamă BFA a înregistrat pierderi de 21,238 miliarde de euro, în condițiile în care provizioanele constituite anul trecut au atins valoarea istorică de 26,845 miliarde de euro, scrie dailybusiness.ro cu referire la Agerpres.

Instituția a fost salvată de la faliment în luna decembrie a anului trecut, grație unui ajutor european de 18 miliarde de euro.

Bankia a luat naștere în urma fuziunii a 7 case de economii regionale puternic expuse pe piața imobiliară spaniolă, care a intrat în colaps în urmă cu 5 ani.

Acord UE: Bonusurile bancherilor vor fi limitate. Băncile vor raporta profitul din fiecare țară.

Bonusurile bancherilor vor fi limitate în Uniunea Europeană la dublul salariilor fixe, iar începând din anul 2015 instituţiile de credit vor raporta profiturile şi taxele realizate în fiecare ţară unde activează, potrivit unui acord provizoriu între Parlamentul European şi guvernele naţionale, anunță Mediafax.

Parlamentul European şi guvernele statelor membre UE, reprezentate de Irlanda la negocieri, au încheiat miercuri seară un acord provizoriu privind modalitatea de implementare a noilor reglementări „Basel III”, noul regulament internaţional privind sectorul financiar, care are ca scop evitarea unei noi crize financiare.

Astfel, compensaţiile financiare variabile, extrasalariale ale bancherilor vor fi limitate la 100% din salariul fix, cu posibilitatea de creştere până la maximum 200% din salariu după consultarea acţionarilor.

Decizia reprezintă o lovitură pentru Marea Britanie, care a încercat să prevină limitarea prea dură a salarizării în domeniul bancar pentru a apăra poziţia Londrei ca centru financiar global. Impactul înţelegerii asupra Londrei va fi însă limitat de tratamentul favorabil acordat compensaţiilor financiare pe termen lung dependente de situaţia financiară a unei bănci, precum plăţile în acţiuni sau obligaţiuni.

Dacă va fi confirmat, acordul reprezintă o victorie în special pentru negociatorii din partea Parlamentului European, care au insistat pentru limitarea severă a bonusurilor ca monedă de schimb pentru aprobarea legislaţiei de implementare a Basel III.

Clauza privind compensaţia financiară a bancherilor ar urma să intre în vigoare din luna ianuarie a anului viitor.

Pe lângă prevederile referitoare la bonusuri, parlamentarii europeni au reuşit să-şi impună punctul de vedere şi în privinţa transparenţei. Astfel, începând din anul 2015, băncile ar urma să fie obligate să prezinte profiturile obţinute şi taxele plătite în fiecare ţară unde activează, cu condiţia ca executivul UE, Comisia Europeană, să nu considere că transparenţa suplimentară reprezintă un obstacol în calea investiţiilor.

Irlanda va prezenta joi acordul provizoriu ambasadorilor UE, care ar urma apoi să recomande miniştrilor statelor naţionale să aprobe termenii finali ai înţelegerii.

În ianuarie (2013) datoria la credite a constituit 34,99 mlrd lei, rata creditelor neperformante – 14,6%

0

Banca Națională a Moldovei a publicat recent informațiile privind indicatorii financiari ai sistemului bancar la data de 31 ianuarie 2013.

Astfel, la sfârșitul lunii ianuarie datoria totală la credite a constituit 34,99 mlrd lei, cu 0,1 miliarde mai mult decât la sfârșitul lunii decembrie (vezi graficul).

În comparație cu ianuarie 2012, datoria a crescut cu peste 4,5 miliarde lei (valoarea înregistrată în 2012 – 30,45 miliarde lei).

La moment 43,2% din volumul total al datoriei, constituie datoria la creditele acordate în valută străină.

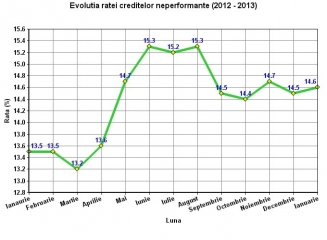
Rata creditelor neperformante înregistrată la sfârșitul lunii ianuarie a constituit 14,6%, în creștere cu 0,1 p.p. față de luna precedentă.

Vedeți mai jos grafice cu evoluția datoriei la credite și ratei creditelor neperformante începând cu ianuarie 2012.