Acasă Blog Pagina 735

Cele mai profitabile depozite bancare în LEI (martie 2013)

0

Vă prezentăm cele mai atractive oferte ale băncilor pentru depozitele la termen în lei, în vigoare la 13 martie 2013. În această analiză nu au fost luate în calul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

10% – rata (flotantă) dobânzii oferită de depozitul BS-Absolut (Banca Socială). Acest depozit permite depuneri suplimentare și retrageri parțiale ale mijloacelor bănești. Soldul minim constituie 7.000 MDL.

9% – dobândă oferită de numeroase depozite bancare: Acord (Moldindconbank), Barocco (Comerțbank), Clasic (Moldova Agroindbank), ProClassic (ProCredit Bank), Fidelitate (Banca de Economii) și Fix – Profit (Unibank). Depuneri suplimentare permit depozitele oferite de BEM și Unibank. Retrageri din cont permite doar depozitul oferit de Banca de Economii. Rata este flotantă pentru toate depozitele, cu excepția celui oferit de ProCredit Bank.

8,5% – rată a dobânzii oferită de Unibank (Clasic), Victoriabank (Primavara 2013) și ProCredit Bank (ProClassic). Depozitele Clasic si Primavara 2013 permit atât depuneri suplimentare cât și retrageri de mijloace bănești din cont. Rata dobânzii este fixă la ProCredit Bank, celelalte – flotantă.

Top depozite 12 luni

11% – rată oferită de mai multe produse ale băncilor comerciale: Barocco (Comerțbank),  Clasic (Unibank), BS-Absolut (Banca Socială), Fidelitate (Banca de Economii) și Încredere în viitor (Unibank). Depozitele oferite de Unibank, Banca Socială și Banca de Economii permit depuneri suplimentare și retrageri din cont.

10,5% – dobândă oferită de depozitul Aniversare 20 ani (Banca Socială) și Acord (Moldindconbank). Banca Socială permite depuneri suplimentare, în timp ce Moldindconbank nu permite nici retrageri nici depuneri suplimentare. Ambele depozite au rata flotantă a dobânzii.

10,25% – rată oferită de Moldova Agroindbank (depozitul Clasic), Primavara 2013 (Victoriabank) și Comerțbank (depozitul Gotik). Doar depozitul oferit de Victoriabank pemite depuneri suplimentare și retrageri parțiale a mijloacelor bănești. Comerțbank oferă rată fixă a dobânzii.

Top depozite 24 luni

12,6% – rata (flotantă) dobânzii anuală oferită de depozitul Uni-Profit (Unibank). Oferta nu permite depuneri suplimentare sau retragerea mijloacelor bănești din cont.

12% – rata (flotantă) oferită de Moldindconbank (depozitul Acord) și Comerțbank (depozitul Barocco). Nici unul din depozite nu permite depuneri sau retrageri parțiale a banilor.

11,75% – rată oferită de depozitul BS-Absolut (Banca Socială). Depozitul permite atât depuneri suplimentare, cât și retrageri de bani din cont. Rata dobânzii – flotantă.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării a mijloacelor bănești sau bancă preferată etc.
În atenția agricultorilor: soluții de facilitare a lucrărilor agricole de primăvară

0

Odată cu lansarea noului sezon agricol, agricultorii au nevoie de soluţii eficiente de facilitare a lucrărilor agricole de primăvară, în primul rînd, de mijloace financiare accesibile. BC „Moldova Agroindbank” SA are în portofoliul său produse şi servicii financiare perfect adaptabile la necesităţile diverselor categorii de clienţi din această ramură.

Întreaga sa ofertă destinată complexului agroindustrial va fi prezentată în cadrul celei de-a XXIV-a ediţii a Expoziţiei Internaţionale Specializate de maşini, echipamente şi tehnologii pentru complexul agroindustrial “Moldagrotech”. Expoziţia se va desfăşura în perioada 13 – 16 martie 2013, la CIE „Moldexpo” din capitală.

Din portofoliul serviciilor şi produselor MAIB pentru complexul agroindustrial fac parte creditele pentru procurarea tehnicii (tractoare, maşini, tehnici de recoltare şi postrecoltare, tehnică pentru întreprinderi mici şi micro, pentru gospodării de fermieri, dotări pentru zootehnie, avicultură şi piscicultură), sistemelor de irigare, echipamentelor pentru industria alimentară şi prelucrătoare, etc. Banca acordă, de asemenea, credite pentru efectuarea lucrărilor de primăvară în cîmp, în vii şi livezi, precum şi pentru creşterea animalelor, păsărilor, etc.

Moldova Agroindbank colaborează cu diverse organizaţii financiare internaţionale în cadrul unor programe speciale destinate sectorului agroindustrial, care permit finanţarea în condiţii mai facilitare a clienţilor din acest segment. Astfel, ei pot obţine credite pentru un termen mai extins, la o rată a dobînzii mai avantajoasă, etc. Printre programele respective se numără Programul de Ameliorare a Competitivităţii, Fondul „Provocările Mileniului”, „Filiera Vinului”.

Pentru producătorii agricoli care practică activitate în agricultură individual banca propune creditele “Universal–Agro Plus” şi „Multiopţional Agro”. În cadrul expoziţiei vor fi prezentate şi produsele specializate ale BC „Moldova Agroindbank” SA – creditele pentru procurarea şi consolidarea terenurilor. Iar tinerii agricultori pot beneficia la Moldova Agroindbank de resurse financiare în condiţii facilitare, inclusiv în cadrul Proiectului social „Creditele Imobiliare AVANTI” care prevede condiţii avantajoase de creditare a construcţiei, procurării sau modernizării locuinţei pentru tineri.  

Odată cu începerea noului an agricol, Moldova Agroindbank propune condiţii mai avantajoase pentru acest sector, care vin să faciliteze accesul la finanţarea reprezentanţilor acestui segment şi, implicit, să stimuleze dezvoltarea stabilă a afacerilor clienţilor.

Atfel, clienţii MAIB persoane juridice pot beneficia de credite de pînă la 50.000 lei fără gaj şi de credite investiţionale cu gaj în sumă de pînă la 80% sau chiar 100% din valoarea proiectului. MAIB acordă credite în scopul completării mijloacelor circulante pînă la 36 de luni cu posibilitatea prelungirii ulterioare; termenul creditelor acordate pentru investiţii în agricultură – pînă la 8 ani de zile, cu posibilitatea rambursării creditului conform graficului individual, legat de comercializarea producţiei agricole. Totodată, banca oferă finanţare întreprinderilor nou create din sectorul Întreprinderilor Mici şi Mijlocii pentru lansarea şi dezvoltarea afacerilor lor.

Detalii – la standul MAIB în cadrul Expoziţiei „Moldagrotech” de la „Moldexpo”, precum şi la Serviciul InfoTel: 022/85 65 65  sau pe pagina Web: www.maib.md

Primul an de bancamea.md! Cu această ocazie primim felicitări și oferim cadouri!

0

Exact un an în urmă, în data de 12 martie 2012, am lansat proiectul bancamea.md!

A fost un an interesant, plin de evenimente, inspirație, dileme, muncă, idei noi, laude, critici, reproșuri, mailuri etc. A fost un an cu de toate! Noi suntem foarte bucuroși că continuăm dezvoltarea proiectului în ritmul în care ne-am propus – încet, dar sigur înainte.

Pe această cale vrem să mulțumim tuturor celor care pun umărul la dezvoltarea proiectului:

– în primul rând, echipei bancamea.md – care creează zi de zi acest produs;

– partenerilor – care ne susțin și ne promovează imaginea;

– clienților – fără de care entuziasmul nostru nu ar fi fost atât de mare 🙂

– vizitatorilor – care ne dau sfaturi și idei noi pentru îmbunătățirea proiectului!

Pe parcursul anului site-ul a fost util pentru mai mult de 33.000 persoane, 62% din care au revenit pe site în mod repetat. Ne mândrim și cu timpul mediu petrecut pe site – 4 min 30 sec – ceea ce demonstrează prezența conținutului interesant și util pentru vizitatori!


Cu ocazia aniversării primului an de activitate venim cu mici cadouri pentru clienții noștri: 1 lună test + 1 lună gratis pentru afișarea bannerului companiei Dvs! Ofertă valabilă la achiziționarea unui pachet de promovare pentru 3 luni: banner + 3 comunicate. Informații detaliate – pagina Publicitate.

Depozite bancare în euro/dolari pe termen scurt sau lung?

0

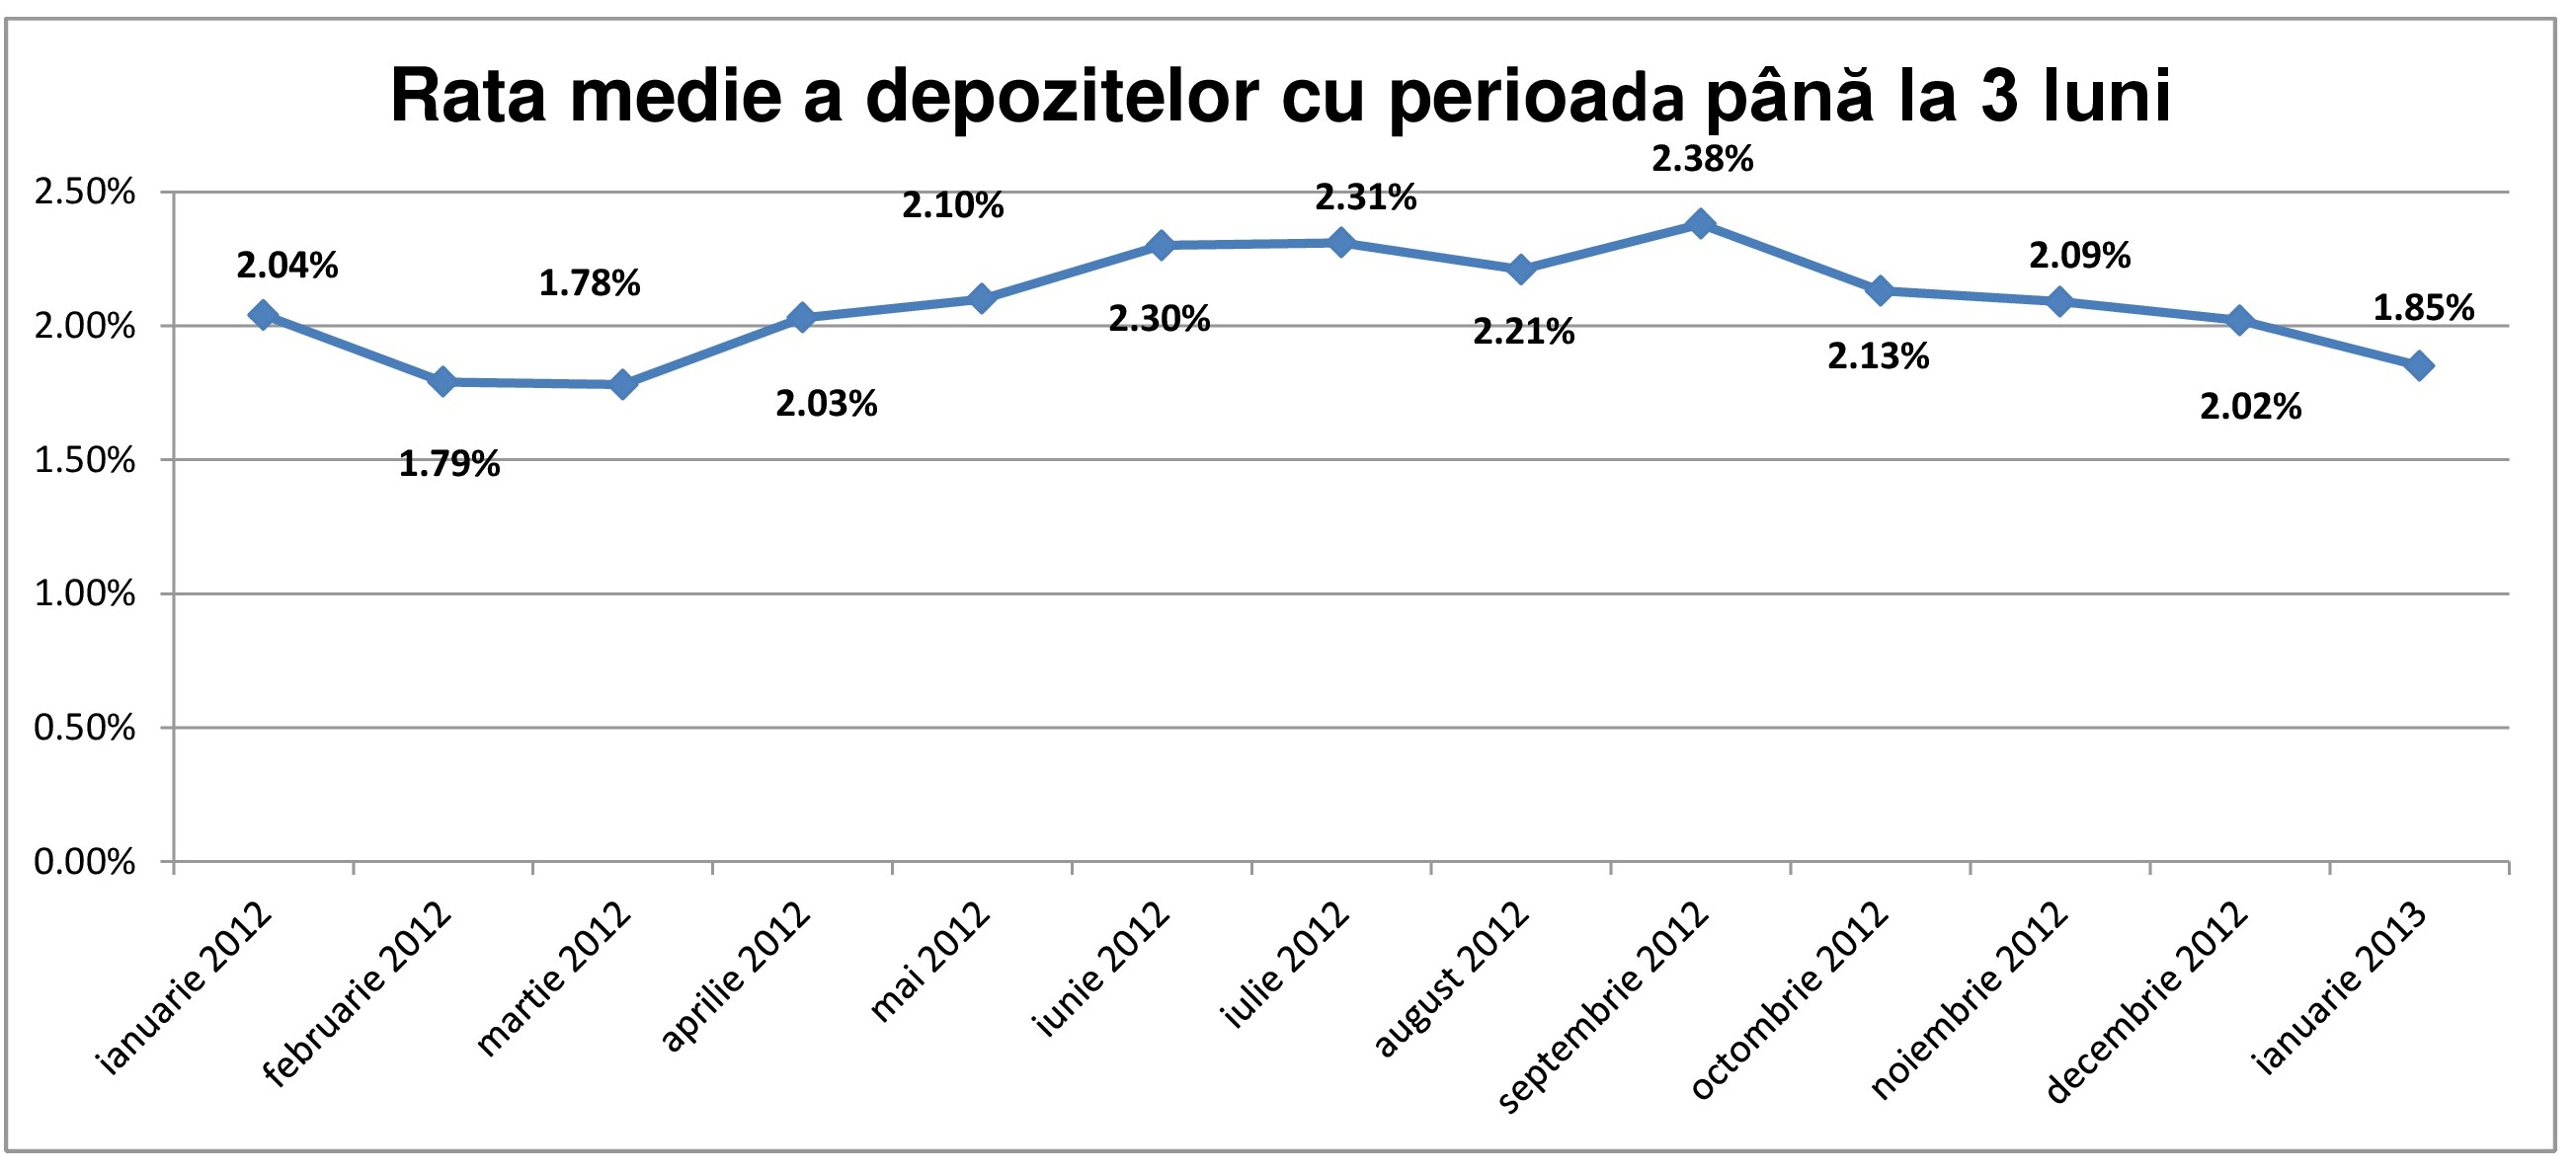
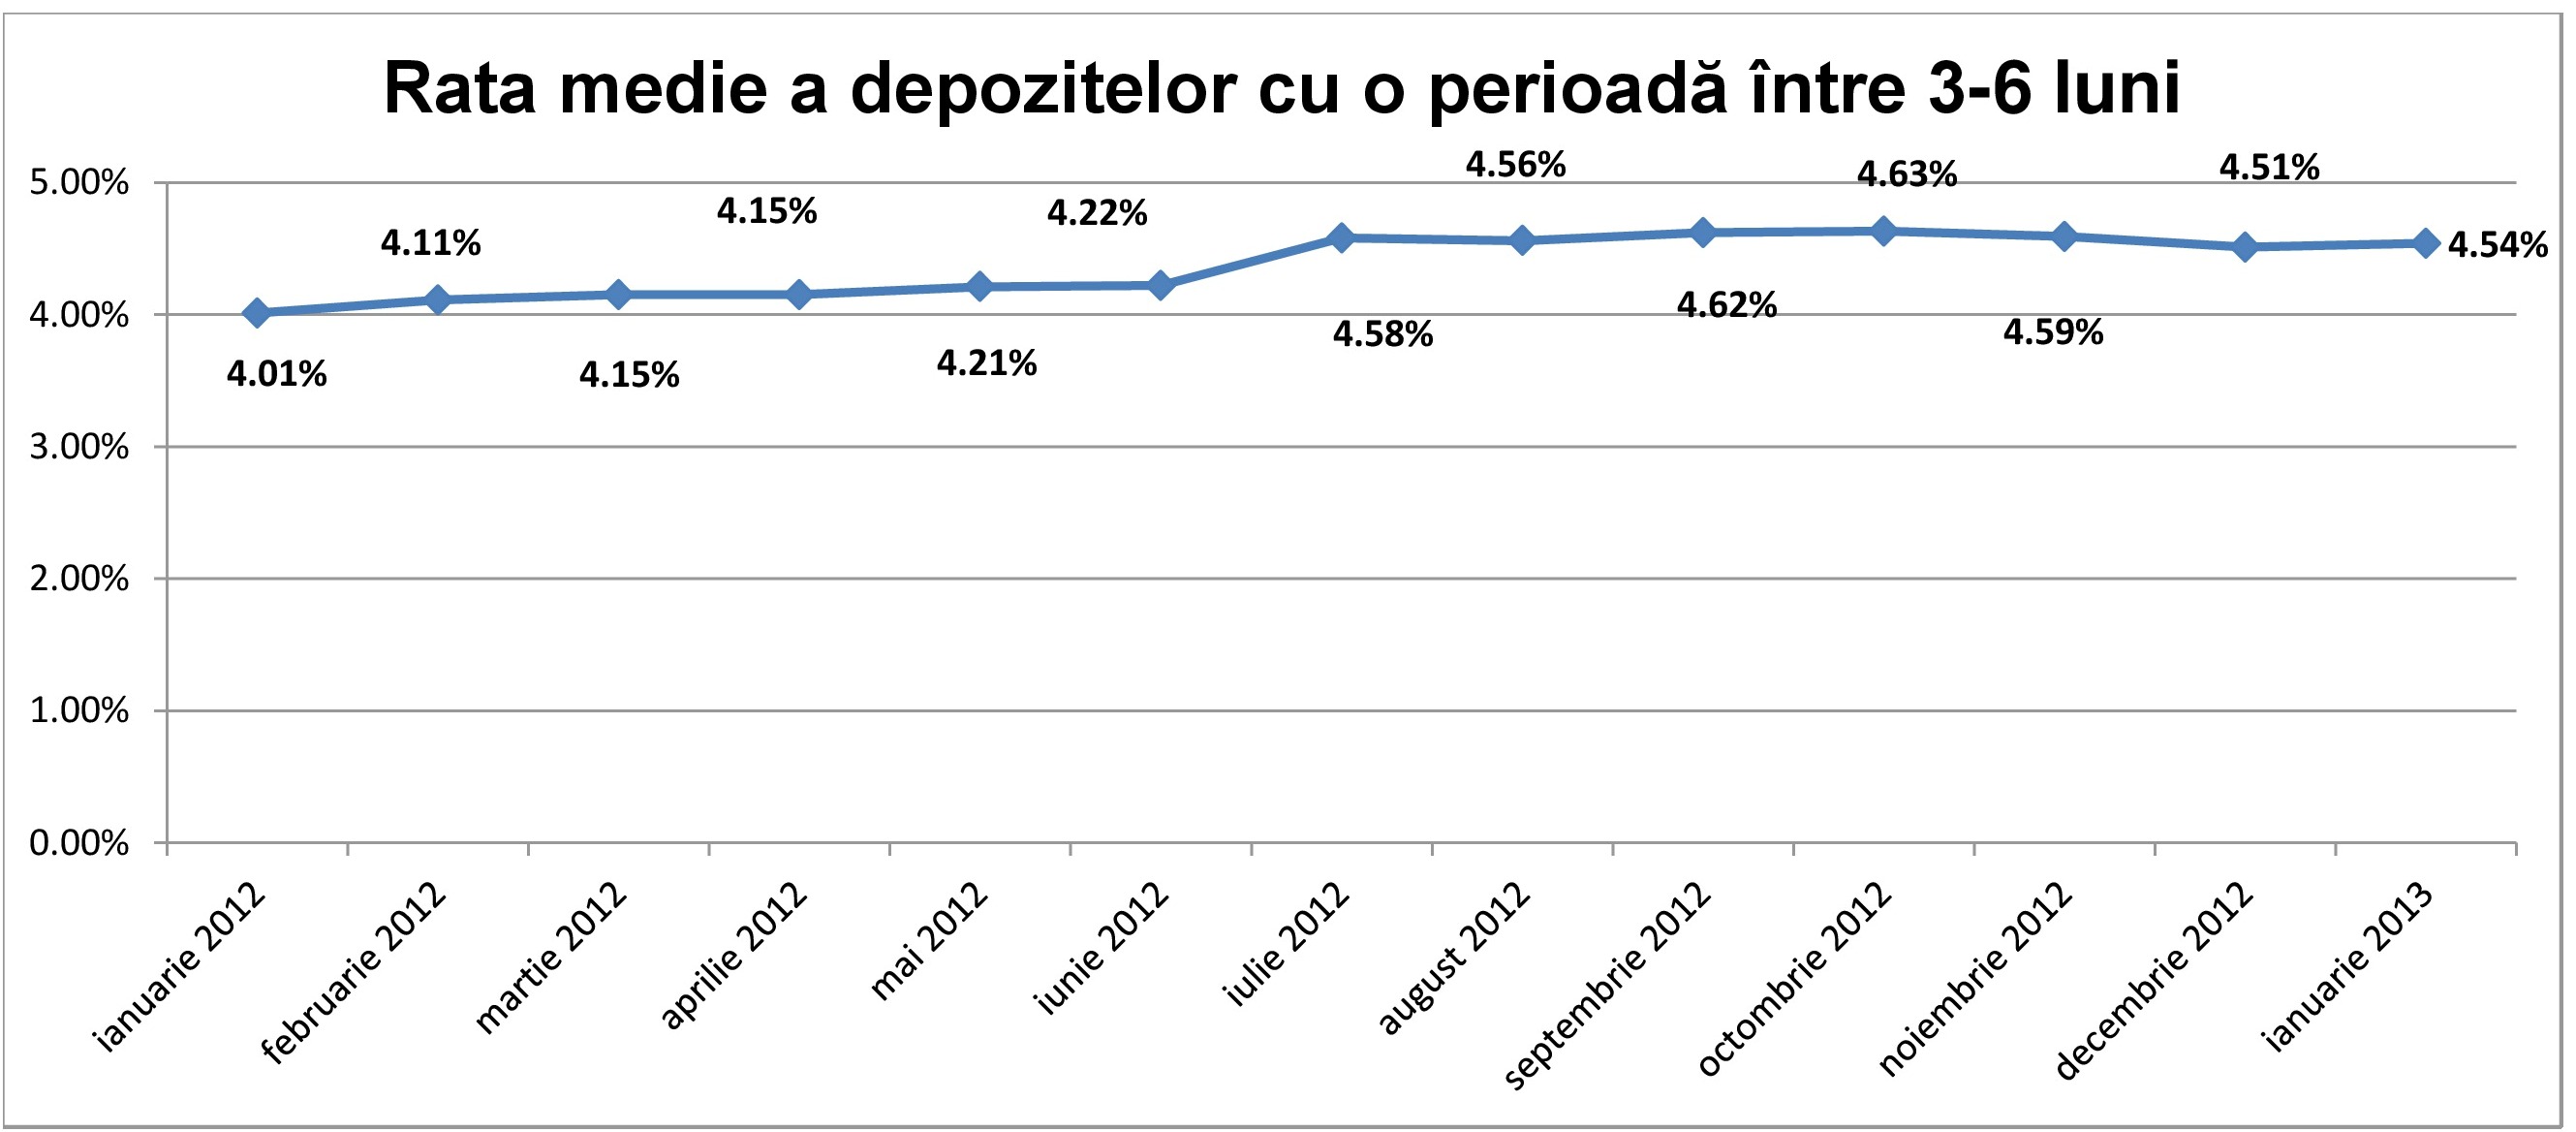
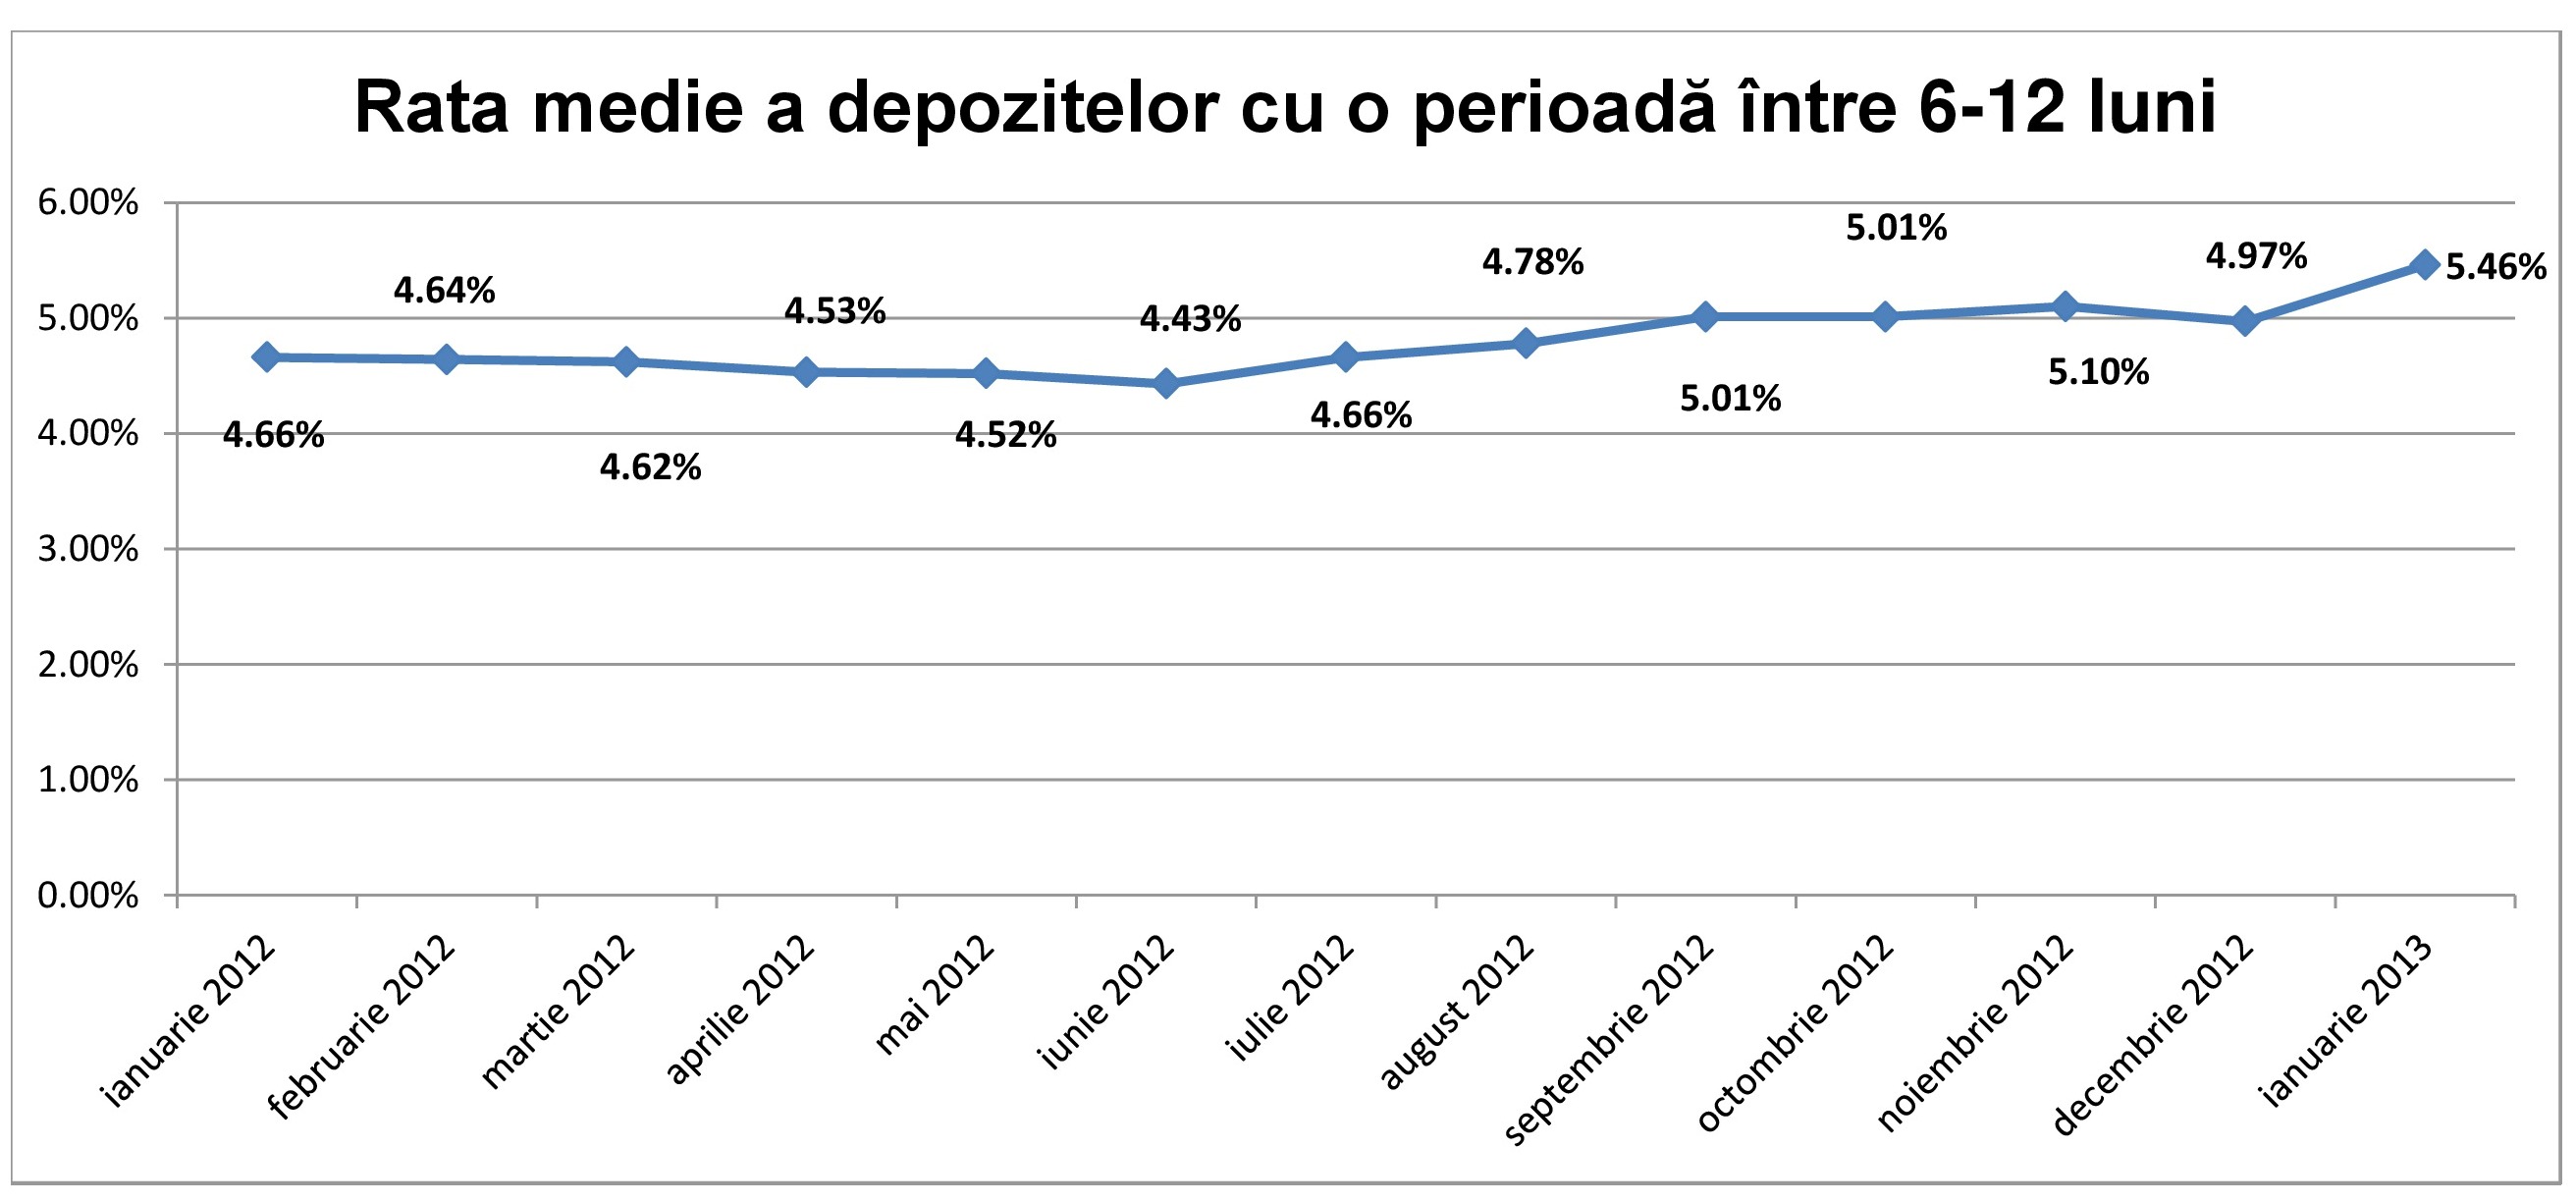
Cetățenii Republicii Moldova au posiblitatea de a-și crea un depozit în euro sau dolari americani la toate cele 14 bănci comerciale ce activează pe piața bancară. Maturitatea acestor depozite variază incepând de la 1 lună până la maturitatea maximă de 10 ani. Perioada depozitelor variază în dependență de bănca comercială. Ratele dobânzilor pentru toate depozitele nu au avut de suferit multe schimbări pe tot parcursul perioadei ianuarie 2012 – ianuarie 2013.

Depozitele în valută străină cel mai des sunt folosite de clienții băncilor care fie nu au încredere în valuta națională, fie au ceva economii de proveniență străină. Rata acestor depozite se supune direct schimbărilor conform fluctuațiilor ratei inflației. Rata inflației a dolarului american și al monedei unice euro a evoluat diferit, astfel rata inflației a dolarului american pe anul 2012 a constituit 2.07%, iar a euro – 2.50%. Dolarul american în anul 2012 a avut o evoluție mai stabilă în comparație cu euro.

Rata depozitelor cu o maturitate de până la 3 luni în perioada sus menționată nu a avut de suferit mari fluctuații, astfel față de perioada de bază aceasta a scăzut cu 0.19 p.p. ajungând în ianurie 2013 la 1.85%. Dacă Dvs. ați fi decis în luna ianuarie 2013 să creați un depozit cu o perioadă până la 3 luni în dolari, atunci ați fi pierdut 0.06% din suma depusă inițial, iar dacă ați fi creat același depozit în euro pentru aceeași perioadă, ați fi pierdut 0.16%.

Rata anuală a depozitelor cu o maturitate de la 3 luni până la 6 luni în ianuarie a constituit 4.54%. Observăm că rata a suferit o creștere ușoară de 0.53 p.p. Pentru un depozit în dolari cu o maturitate de 6 luni în ianuarie 2013 economiile Dvs pentru toată perioada depozitului s-ar fi majorat cu 1.27%, iar dacă acest depozit ar fi fost în euro economiile s-ar fi majorat cu 1.02%.

Depozitele cu o maturitate cuprinsă între 6 și 12 luni pe perioada anului 2012 au avut ratele dobânzii relativ instabile față de celelalte depozite la termen în valută. Din ianuarie 2012 până în ianuarie 2013 rata dobânzii pentru aceste depozite s-a majorat cu 0.80 p.p. ajungând la o rată medie anuală de 5.46%. La beneficierea unui depozit în dolari cu maturitate de 12 luni conform inflației respective clientul ar fi câștigat într-un an 3.39% din suma inițială, iar dacă depozitul ar fi fost în euro atunci clientul băncii comerciale ar fi câștigat 2.96% din mijloacele bănești depuse inițial.

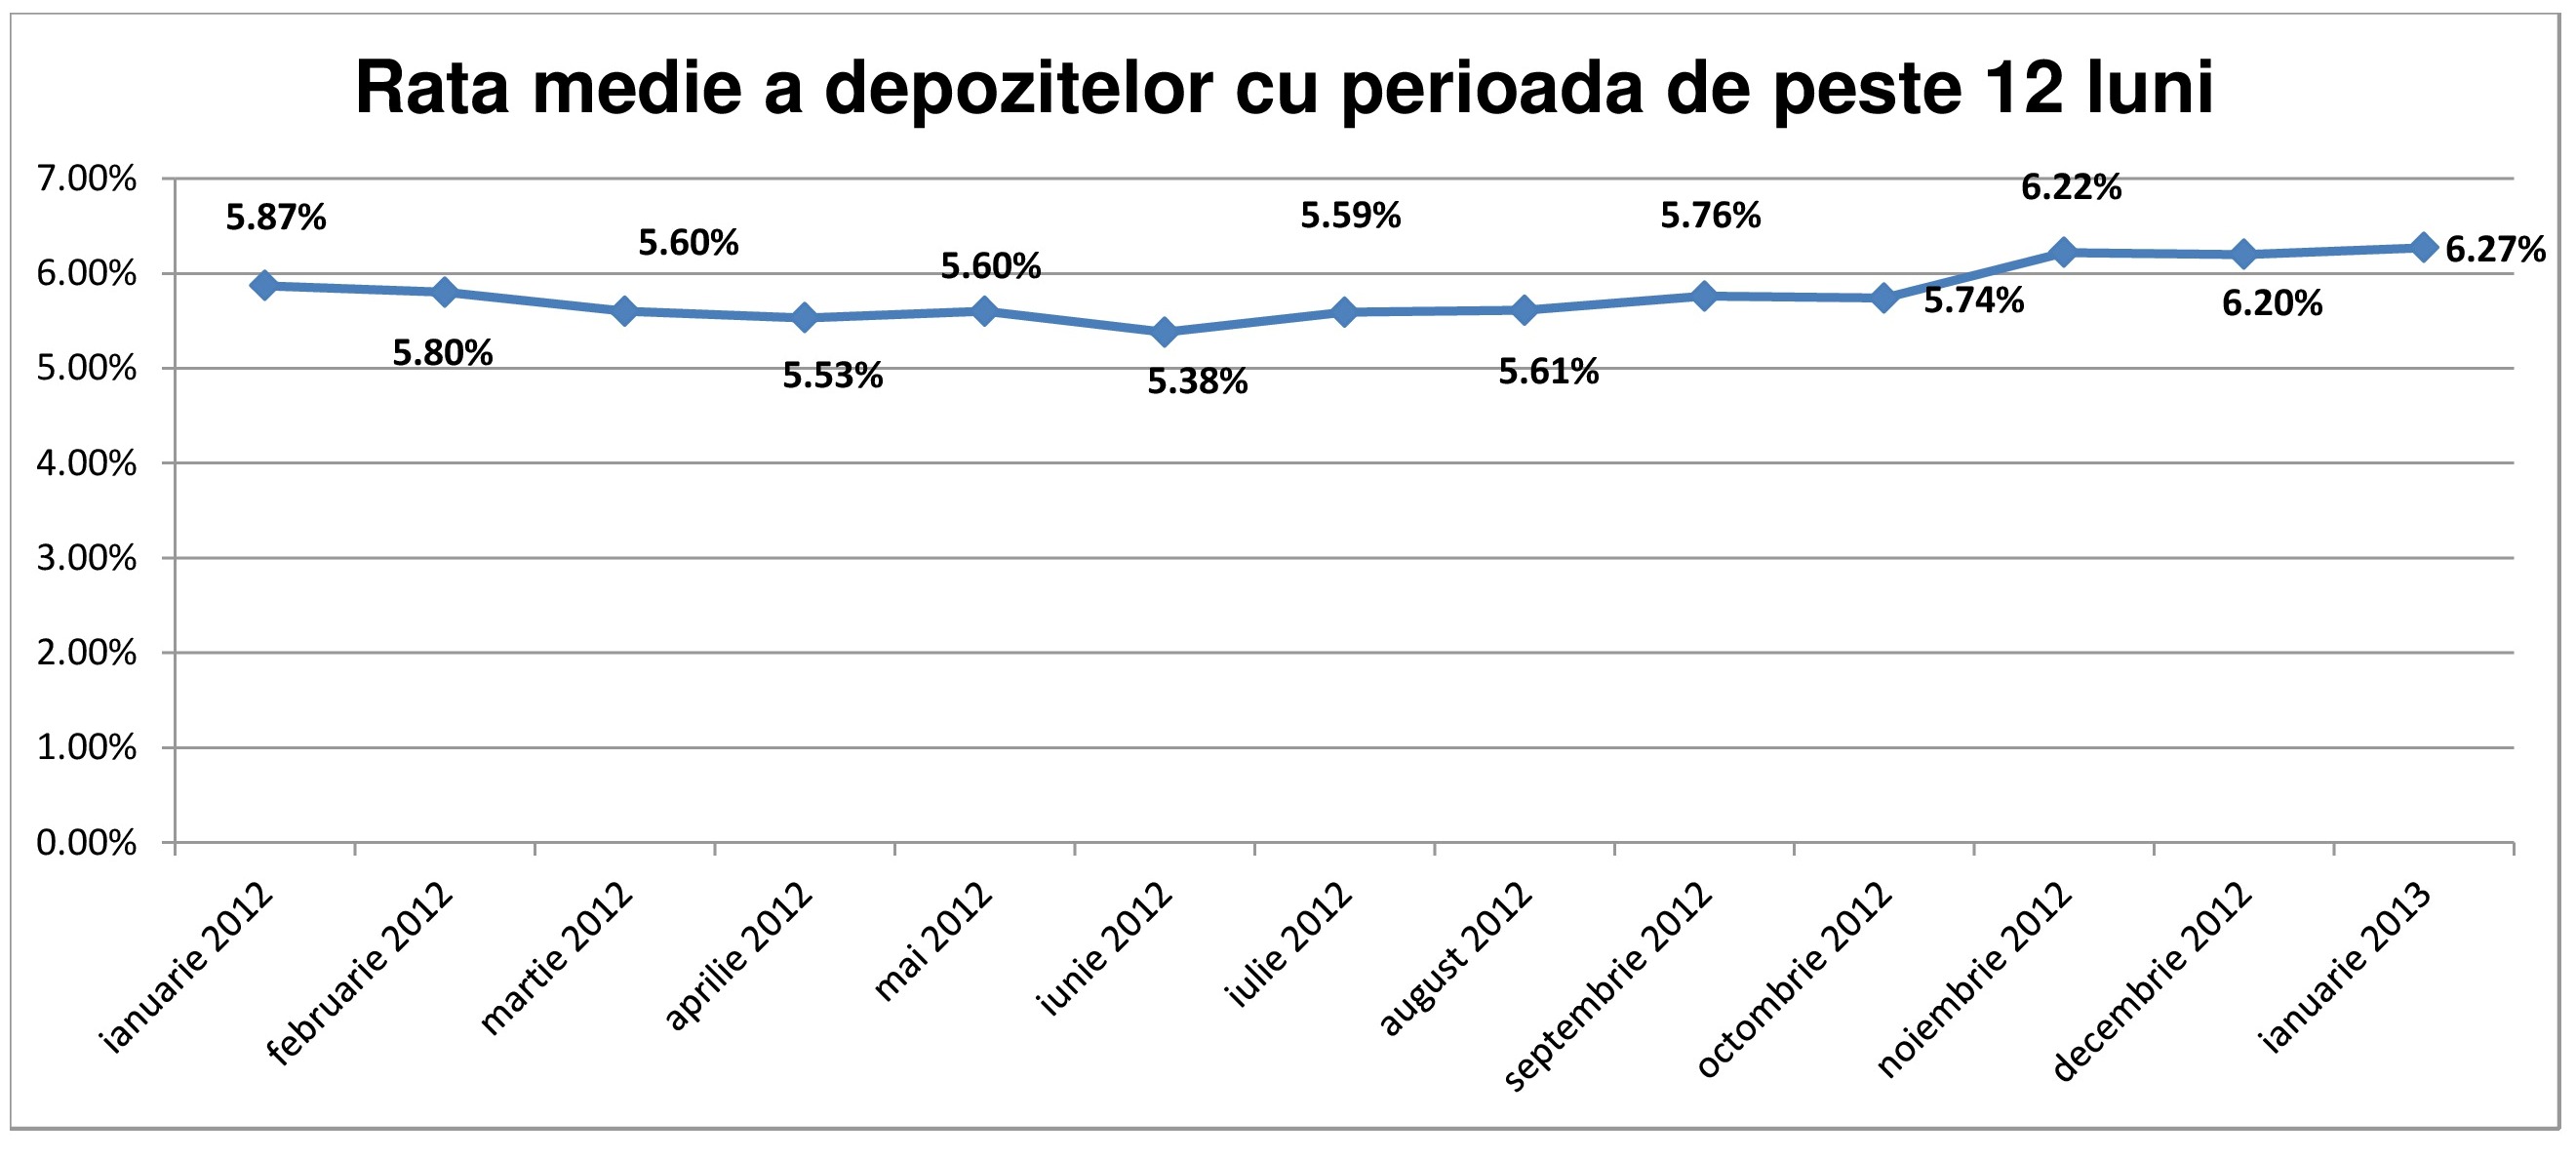
Depozitele cu o perioadă mai mare de 12 luni deobicei au o rată a dobânzii variabilă, astfel banca are posibilitate de a schimba rata dobânzii conform schimbărilor ce au loc pe piața financiară și monetară. Rata acestor depozite nu este mult mai mare decât rata depozitelor cu o scadență cuprinsă între 6 și 12 luni. Rata dobânzii pentru aceste depozite în ianuarie 2013 s-a majorat cu 0.4 p.p. față de ianuarie 2012, astfel aceasta a ajuns la o rata anuală de 6.27%.

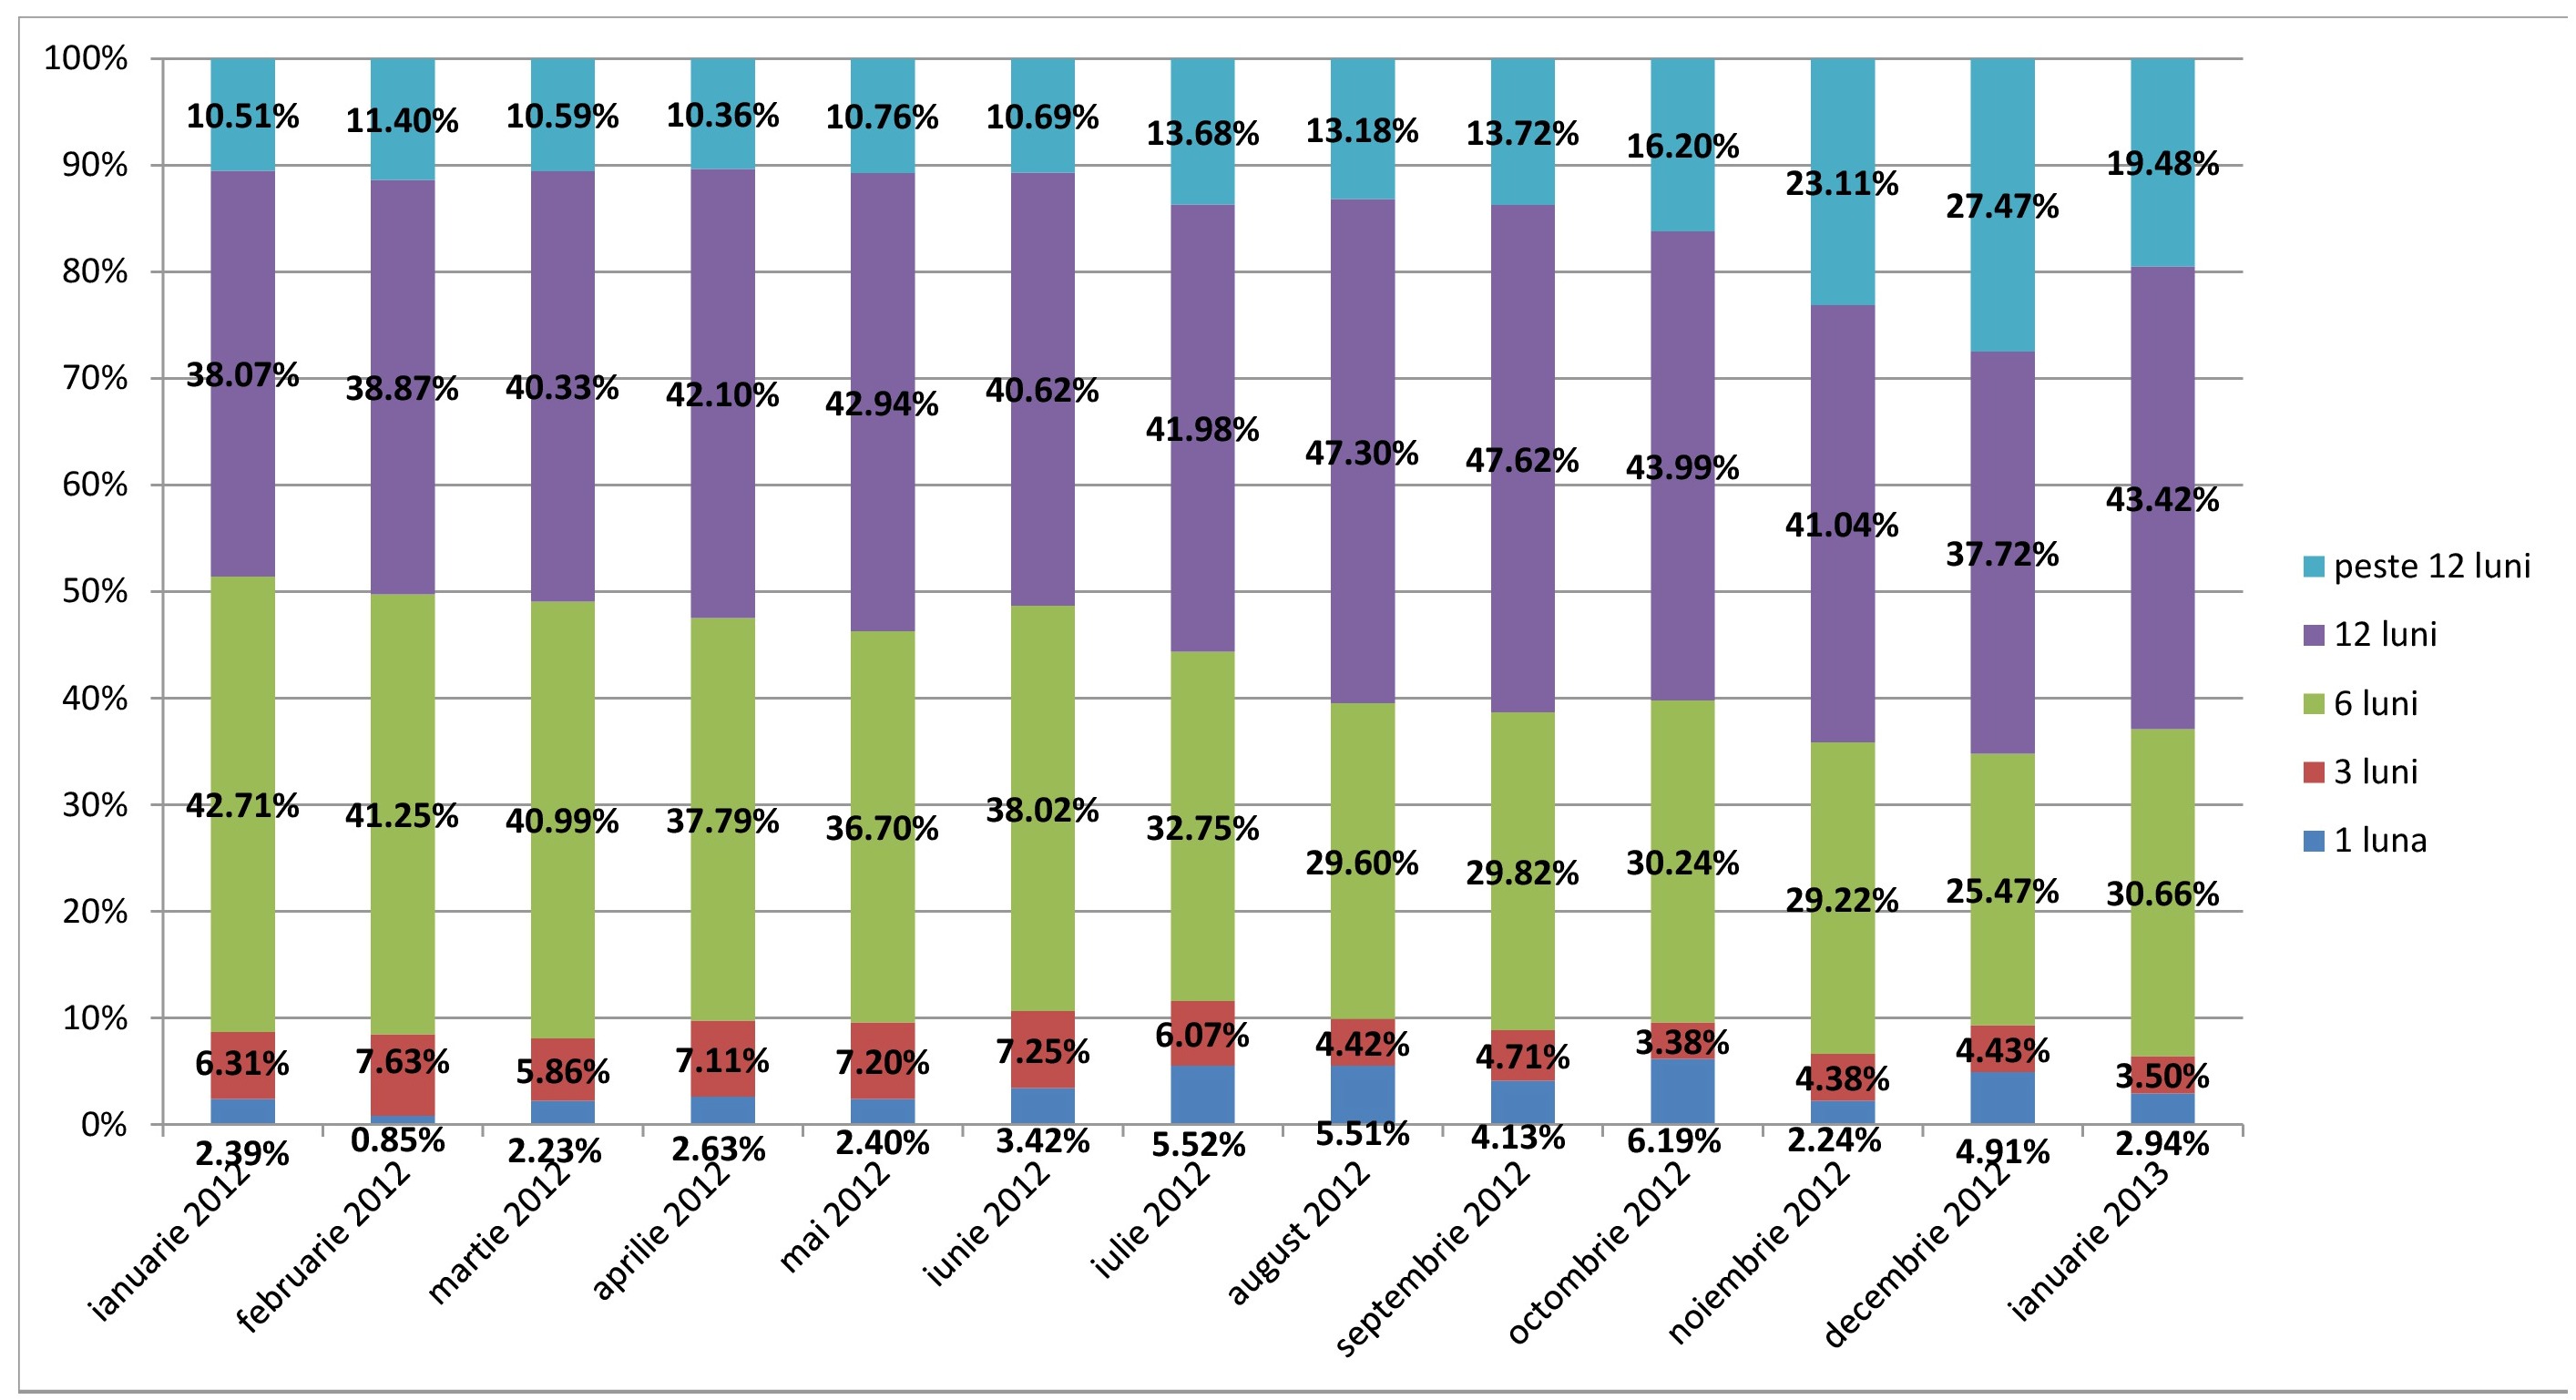
Evoluția ponderii depozitelor în valută străină este similară celor în valută națională. Cea mai mică pondere o dețin depozitele cu o maturitate de 1 lună și de 3 luni. Motivul principal este existența altor surse de economisire, precum ar fi conturile de economii, care oferă clienților privilegii și posibilități mai mari decât depozitele la termen.

În ianuarie 2012 ponderea majoritară de 42.71% o dețineau depozitele cu o maturitate medie de 6 luni, însă pe parcursul unui an au avut loc schimbări radicale, astfel ponderea maximă de 43.42% i-a revenit depozitelor cu o maturitate de 12 luni. Din ianuarie 2012 până în ianurie 2013 băncile comerciale au adoptat politici pentru a atrage depozite cu o scadență cât mai mare. Băncile mereu sunt interesate ca mijloacele financiare ale clienților fie depozite la termen, fie conturi de economii să fie în posesia băncilor pentru o perioadă cât mai mare.

Pentru a câștiga inteligent din depozitele la termen în valută străină alegeți un depozit cu o rată ce depășește inflația valutei respective. Luați în considerare toate comisioanele ce pot surveni ulterior. Unele bănci limitează sau chiar nu permit retragerile și depunerile suplimentare în depozite, astfel banii Dvs. pot fi înghețați pentru o perioada limitată de timp. Nu ezitați să dați întrebări lucrătorului bancar înainte de a alege depozitul optim pentru necesitățile Dvs.

Oferta completă a depozitelor este accesibilă în pagina Depozite unde puteți viziualiza produsele oferite de toate cele 14 bănci comerciale din Republica Moldova.

Autor: Liviu Guțuleac

BNM propune înființarea „Centralei riscurilor” în sistemul bancar

0

Banca Naţională a Moldovei (BNM) a prezentat astăzi spre consultări publice proiectul Conceptului Centralei Riscurilor care urmează a fi creată în vederea instituirii unui „control mai riguros al riscurilor” în sistemul bancar, relatează Moldpres.

Activitatea bancară din Republica Moldova este supusă unui spectru larg de riscuri, printre care riscul de credit are cea mai mare pondere, constată Banca Naţională. Centrala Riscurilor va fi înfiinţată la nivel central. Crearea acesteia va da posibilitate BNM să dispună de informaţii operative şi suficiente în baza cărora va determina nivelul general de risc la care se expune fiecare bancă în parte, inclusiv va evalua mai eficient riscul de credit.

Informaţia oferită de registrul riscului de credit din cadrul Centralei Riscurilor va face posibilă evaluarea şi monitorizarea riscului de credit de către Banca Naţională la nivel de sistem şi grupe de bănci.

De asemenea, aceasta va diminua presiunea asupră băncilor licenţiate în cadrul controalelor pe teren, prin reducerea volumului de informaţii solicitat, urmare a utilizării celor din sistemul informaţional al BNM.

Urmare a creării noii structuri, BNM va avea posibilitatea să utilizeze un sistem informatizat complex, care să-i permită să identifice în termene restrînse riscurile majore aferente portofoliului de credite.

Probleme pentru cei de la Barclays: banca caută soluții pentru a activa cu 100.000 angajați în loc de 140.000

Barclays ar trebui să găsească o modalitate de a funcţiona chiar şi cu 100.000 de angajaţi, o reducere de 30% a personalului actual, situat la circa 140.000, a declarat directorul general al băncii britanice, Antony Jenkins, scrie Ziarul Financiar cu referire la Financial Times.

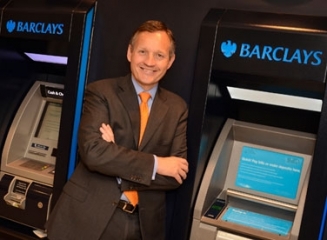
Jenkins (foto) a declarat la o întâlnire cu investitorii că reducerea de costuri este prioritatea sa absolută, adăugând că încearcă să găsească soluţii pentru ca Barclays să opereze cu doar 100.000 de angajaţi.

Singurul avantaj competitiv al unei bănci va fi costurile mai reduse, a spus directorul Barclays, potrivit unei persoane prezente la o întâlnire a acestuia cu acţionarii.

„A spus că singura întrebare este: «Cum poţi face banca să funcţioneze cu 100.000 de angajaţi în loc de 140.000?»”, a afirmat sursa Financial Times.

Informaţia privind planurile şefului băncii va alimenta speculaţii că Barclays pregăteşte noi concedieri – posibil angajaţi bine plătiţi de la divizia de investment banking. Persoane familiarizate cu modul de gândire al directorului băncii au afirmat, însă, că referirile la reducerile de posturi nu reprezintă o ţintă, ci mai degrabă o aspiraţie pentru următorii 10 ani.

Retragerea Barclays de pe unele pieţe la nivel mondial, mai ales în Europa, va conduce oricum la reducerea cu mai multe mii a totalului de posturi.

Volumul transferurilor „acasă” în ianuarie a crescut considerabil față de anul precedent

0

Banca Națională a Moldovei a publicat datele pentru prima lună a anului 2013 privind transferurile de mijloace bănești către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

Astfel, în luna ianuarie suma transferată a constituit $99,4 mln, cu $17,5 mln mai mult decât în aceeași perioadă a anului precedent ($81,9 mln). Datele includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

87% din mijloace bănești au fost transferate prin intermediul Sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase Sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Coinstar, Contact, Inter Express, Leader, Migom, Money Gram, Poșta Rapidă, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna ianuarie: 38,9% (Euro), 35,2% (dolari SUA) și 25,9% (ruble rusești).

Mai jos puteți vedea comparația dintre sumele transferate în 2011 cu cele din 2012.

Lecția financiară a Africii: Băncile au fost învinse de către telefonul mobil

Tranzacțiile de bani prin intermediul telefonului mobil, introduse în Africa în urmă cu 6 ani, au cunoscut un avânt spectaculos pe acest continent.

În timp ce în multe țări dezvoltate tranzacțiile mobile necesită existența mai multor aplicații, un smartphone, o conexiune de mare viteză la Internet și un cont în bancă, peste 55 de milioane de africani folosesc telefoane mobile obișnuite pentru a face transferuri, pentru a achita polițe de asigurări sau pentru a-și plăti taxele și impozitele, scrie ziare.com cu referire la Bloomberg.

Deși fiecare tranzacție este taxată cu cățiva dolari, piața africană a tranferurilor de bani prin telefonul mobil este uriașă, depășind 61 de miliarde de dolari în 2012, mai mult decât suma cumulată trimisă prin telefon în Europa și America de Nord, potrivit companiei de cercetare Gartner.

În prezent, specialiștii din IT și sectorul financiar studiază și sistemul transferurilor mobile din Africa în vederea replicării acestuia pe noi piețe, inclusiv în Occident.

Lansat în 2007 de catre operatorii de telefonie mobilă Safaricom și Vodacom, succesul servciului M-Pesa are la bază simplitatea sa. Prin acesta, clienții cumpără credit pe telefonul mobil pe care îl pot utiliza apoi pentru a achita facturi sau pentru a achiziționa produse.

Pentru a transfera bani către o altă persoană, către vânzător sau către instituția guvernamentală, este nevoie doar de numărul de telefon al creditorului. Sumele sunt retrase direct din crediul de pe telefon.

În iunie 2012, valoarea tranzactiilor mobile în Kenya a atins 60% din produsul intern brut al țării. Sistemul îi avantajează pe cei care nu dețin un cont bancar. În Kenya, aceste persoane reprezintă 60% din piață.

Preluarea modelului african de plată nu se va realiza cu ușurință în Europa și America de Nord, unde există un grad ridicat de utilizare a serviciilor bancare. Totuși, poate fi observat deja interesul băncilor pentru preluarea aceastei forme simplificate de plată, manifestat prin introducerea unor servicii similare.

Statul va aloca 200 milioane lei pentru majorarea capitalului social al Băncii de Economii

0

Statul urmează să aloce 200 milioane lei pentru majorarea capitalului social al Băncii de Economii. Un proiect de lege care prevede modificarea şi completarea Legii bugetului de stat pentru 2013 a fost avizat pozitiv de Guvern, scrie Economist.

Potrvit Planului de acţiuni pentru redresarea situaţiei de la Banca de Economii, care a încheiat anul 2012 cu pierderi de peste 300 milioane lei, capitalul social al BEM urmează să fie majorat cu 355 milioane lei, dintre care 56% urmează a fi alocați de stat, iar celelalte 155 milioane lei urmează a fi alocate de acţionarii minoritari ai băncii.

„Este vorba de o redirecționare a banilor către altă prioritate pentru anul 2013 – majorarea capitalului social la Banca de Economii. Aceste 200 de milioane de lei erau alocate ca rambursare către Banca Națională pentru o datorie din anii precedenți”, a declarat ministrul Finanțelor, Veaceslav Negruța.

Acesta a dat asigurări că sunt luate măsurile necesare pentru a nu admite reducerea cotei statului în pachetul de acţiuni al BEM. În prezent, Banca de Economii are un capital social de 117,336 milioane lei, divizat în 23,709 milioane acţiuni, dintre care 56,13% aparţin statului.

Acţionarii BEM se vor întruni în cadrul Adunării Extraordinare a Acţionarilor, programată pentru 25 martie, pentru a decide asupra majorarea capitalului social al instituţiei financiare prin efectuarea emisiunii suplimentare închise de acţiuni.

Bancamea.md recomandă să participați la trainingul „Construirea unui sistem eficient de recrutare”

0

Partenerii noștri, compania Evenda anunță trainingul „Construirea unui sistem eficient de recrutare” cu Konstantin Novikov, un training despre optimizarea procesului de recrutare, evaluarea potențialului angajaților și creșterea veniturilor.

Trainingul este destinat directorilor generali și managerilor de resurse umane. Deseori aceste 2 poziții în companie devin una când e vorba de recrutarea personalului și directorul companiei trece în postura managerului de resurse umane, fără a conștentiza aceast lucru.

Odată cu creşterea numărului de angajaţi în companie, directorii au tot mai puţin timp liber şi tot mai multe probleme. Confruntările constante cu personalul se transformă în obişnuinţe zilnice de lucru, drept rezultat eficienţa managerilor şi a personalului se micşorează. Mai mult de atât, numărul de angajaţi creşte, iar veniturile scad!

Multe din problemele eficientizării lucrului cu personalul pot fi evitate dacă am cunoaşte şi am atrage atenţie procesului de recrutare a noilor angajaţi.

Adevărul despre recrutarea corectă a personalului îl aduce business-trainerul Konstantin Novikov din Rusia, proprietarul companiei de consultanță ”Новая Эра Технологий” și a companiei „PATH OF BUSINESS DEVELOPMENT. LLC”, și mai multe de 6000 de ore de training la activ.

 ”Scopul meu – să-i fac pe oamenii de afaceri, nu doar de succes, ci și fericiți. Îmi plac rezultatele obținute de companii după trainingurile şi consultanţa mea. Îmi plac managerii care, obţinând noi idei, găsesc metode de soluţionare a problemelor existente.” – Constantin Novikov

În condiţiile în care compania are nevoie de mărirea personalului sau înlocuirea unor funcții cheie, unica soluţie pentru a păstra și mări ritmul de creștere este de a angaja oameni potriviți la locul potrivit, astfel un sistem eficient de recrutare este mecanismul cheie a afacerii dumneavoastră.

Pentru mai multe detalii vă rugăm sa apelați 022 93-10-96 sau să accesați site-ul www.evenda.md.