Astfel, volumul total al depozitelor (în lei) la termen atrase în luna februarie a constituit 1,72 mlrd lei. Persoanele fizice au depus 1,28 mlrd lei, iar cele juridice – 0,44 mlrd lei.
72% (927 mln lei) din volumul total depus de populație este plasat la un termen de până la 1 an, și doar 361 mln sunt plasate pe termen lung (mai mare de 12 luni), semn că populația este foarte prudentă cu economiile sale chiar dacă rata dobânzii este mai mare la depozitele pe termen lung.
Rata medie a dobânzii la depozitele (în lei) la termen pentru persoane fizice a înregistrat o valoare de 9,71%, diminuându-se cu 0,2 p.p, față de luna ianuarie (vezi graficul).
Cele mai mari randamente au avut depozitele plasate la un termen mai mare de 5 ani (12,84%), de la 2 la 5 ani (11,65%) și de la 1 an la 2 (10,47%).
Ofertele tuturor băncilor privind plasarea economiilor le puteți vizualiza în pagina Depozite, efectuând căutarea după valută și termenul plasării, sau în pagina fiecărei bănci – selectând fila depozite.
Parlamentul cipriot a respins taxa pe depozite bancare, o condiţie pentru primirea unui ajutor financiar de 10 miliarde de euro necesar salvării țării și a băncilor de la faliment, declanșând astfel o nouă criză în zona euro, scrie bancherul.ro.
Parlamentul din Cipru are 56 de membri, dintre care majoritatea, respectiv 36 au votat împotriva taxei iar 19 s-au abținut, un parlamentar fiind absent, relatează agențiile de presă internaționale.
Planul de salvare a Ciprului este pus astfel sub semnul întrebării, ceea ce ar putea aduce noi tensiuni în zona euro. Țările UE au declarat înainte de vot că nu vor acorda Ciprului împrumutul de 10 miliarde de euro aprobat sâmbătă dacă nu va fi aprobată și contribuția deponenților la planul de salvare.
Banca Centrală Europeană a amenințat, de asemenea, că va suspenda împrumuturile de urgență pentru băncile cipriote.
Naționalizarea unei părți de până la 10% din depozitele bancare ar fi adus încă 5,8 miliarde de euro la pachetul financiar necesar salvării Ciprului. Această măsură a fost luată întrucât dacă întregul pachet de 15,8 miliarde de euro ar fi suportat de guvern, datoria publică a acestuia ar fi devenit prea mare și imposibil de suportat.
Acțiunile de pe bursele europene sunt în scădere iar moneda euro s-a devalorizat la un record al ultimelor 3 luni, cu toate că economia Ciprului reprezintă doar 0,2% din economia zonei euro formată din 17 țări.
Oficialii europeni, printre care ministrul de Finanțe al Olandei, Jeroen Dijsselbloem, au spus că Ciprul trebuie să contribuie la pachetul financiar de salvare a țării, întrucât situația țării este unică, sistemul bancar fiind de 6 ori mai mare decât economia.
Naționalizarea depozitelor, văzută ca o măsură împotriva Ciprului
Votul a fost aplaudat de mulțimea adunată în față Parlamentului din Cipru, care a scandat: „Ciprul aparține poporului său”, relatează Reuters.
Proaspătul ales președinte al țării, Nicos Anastasiades, avertizase astăzi că Parlamentul va respinge ideea de naționalizare a depozitelor, „pentru că ei cred că este o decizie nedreaptă și împotriva intereselor Ciprului, în general.”
Anastasiades a refuzat să accepte o taxă mai mare de 10% pe depozitele mai mari de 100.000 de euro, ceea ce înseamnă și impozitarea conturilor cu valori mai mici, care ar fi afectat cea mai mare parte a deponenților încrezători că depozitele lor sunt garantate.
Decizia fără precedent luată de Eurozone de a impune taxe pe depozitele bancare a stârnit un val de indignare printre ciprioți și a provocat tensiuni pe piețele finanicare.
Oficialii europeni au explicat că este vorba de o decizie unică, ce nu se va repeta în alte țări din Europa, întrucât în Cipru este o situație specială, majoritatea depozitelor fiind deținute de străini și de ruși care urmăresc să-și ascundă averile sau afacerile oneroase.
Sistemele de plată contactless sunt carduri de credit, carduri de debit, smartcard-uri sau alte dispozitive ce folosesc identificarea undelor radio pentru efectuare unei plăţi sigure. Cipul incorporat şi antena ataşată permite consumatorilor să mişte cardul sau dispozitivul la terminal timp de jumătate de secundă pentru a face tranzacţia completă.
Majoritatea furnizorilor susţin că tranzacţiile efectuate prin acest sistem sunt cu 25% mai eficiente decât achitarea prin numerar, însă, din motive de securitate, tranzacţiile de acest tip nu pot depăşi plafonul maxim de 15 lire în Marea Britanie şi de 25 de dolari americani în Statele Unite ale Americii.
În Marea Britanie McDonalds, Co-operative Group, Boots, Heron Foods, Stagecoach Group, Subway restaurant şi AMT Coffee sunt unii dintre puţinii comercianţi ce s-au adaptat noilor tehnologii şi inovaţii de plată a sistemului contactless. Visa PayWave, American Express ExpressPay şi Mastercard PayPass sunt doar nişte exemple ale cardurilor de credit contactless care s-au răspândit în întreaga lume.
Primele carduri contactless au fost lansate în Marea Britanie de către Barclaycard în 2008. La moment numărul cardurilor contactless a ajuns pragul de 30 milioane de exemplare, aceasta reprezintă aproximativ 20% din toate cardurile puse în circulaţie în Marea Britanie. La sfârşitul anului 2012 Barclaycard şi banca comercială Barclays deţineau circa 17,2 milioane de carduri contactless în toată ţara. Băncile HSBC şi Lloyds TSB au început să distribuie abia recent acest tip de carduri.
La începutul anului 2013 în Uniunea Europeană erau circa 50 de milioane de carduri contactless și circa 590.000 de mii de terminale ce acceptă aceste plăți. Visa presupune că în Uniunea Europeană numărul acestor carduri la sfârșitul anului 2013 va atinge pragul de 70 de milioane de carduri. Britanicii sunt cei care folosesc cel mai mult plățile contactless, astfel pe tot teritoriul Marii Britanii se află circa 150.000 de terminale.
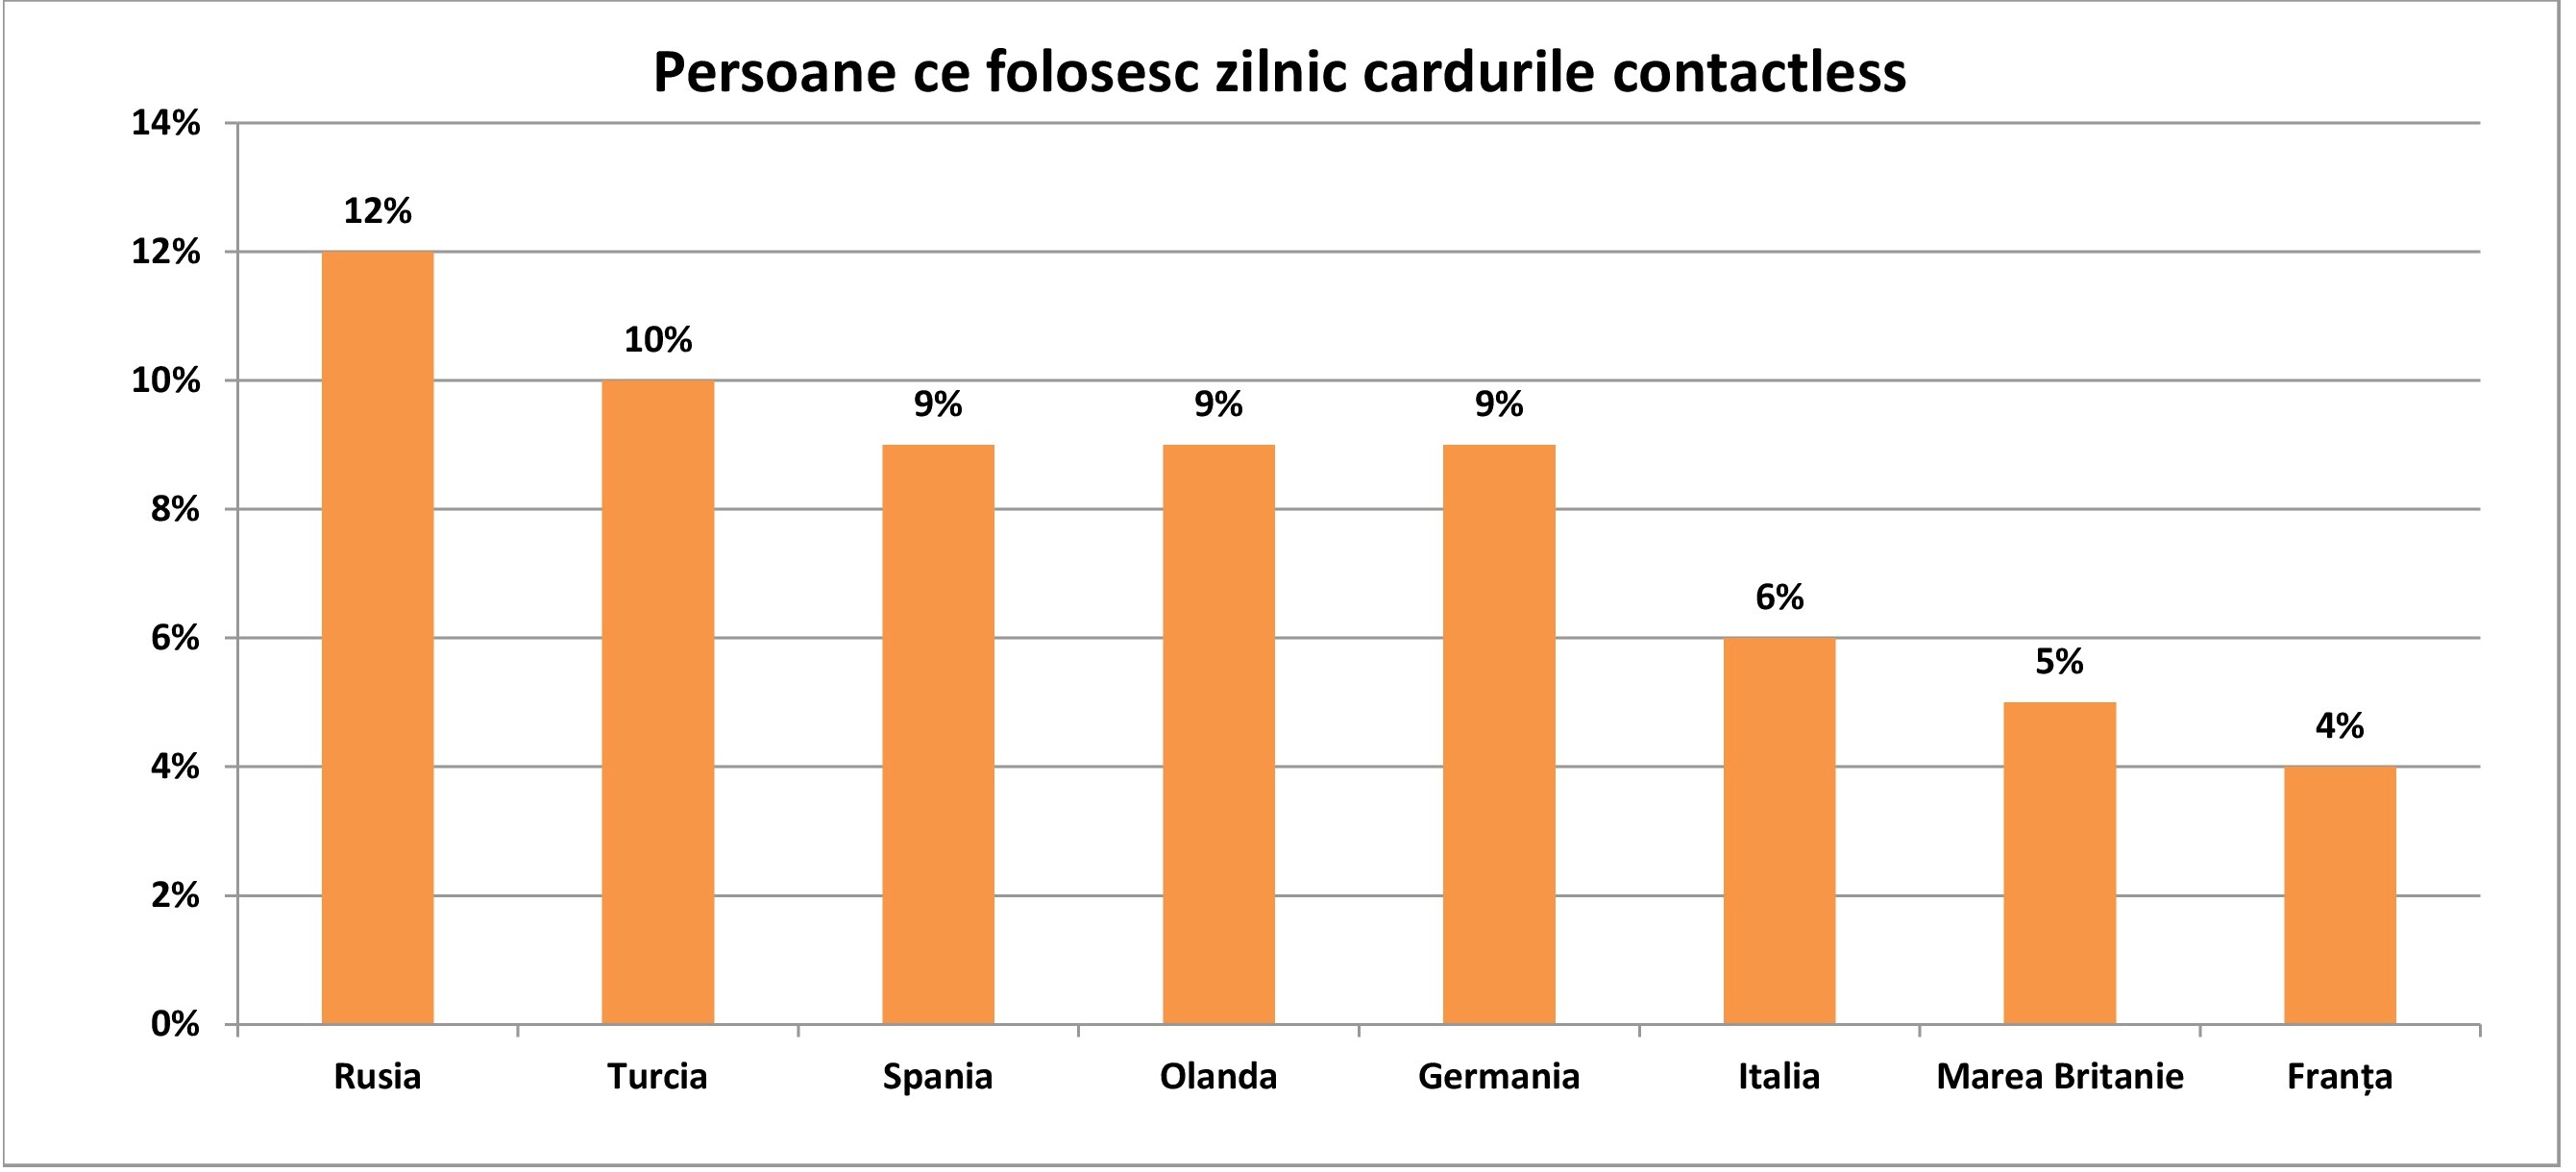
Conform unui studiu realizat de către MasterCard pe 8000 de persoane din 8 țări (Rusia, Turcia, Spania, Olanda, Germania, Italia, Marea Britanie și Franța) s-a constatat că utilizarea tehnologiei contactless crește considerabil, iar țările precum Rusia și Turcia se adaptează cel mai rapid la noile plăți. În tabelul de mai jos sunt afișate rezultatele sondajului privind folosirea cardurilor contactless.
În România situația în privința cardurilor contactless este diferită decât în restul Europei, astfel numărul cardurilor contactless este abia de 150.000 de exemplare dintre care 100.000 de carduri au fost emise de către BRD, 40.000 de către BCR și 10.000 de către Citi. Numărul total de carduri emis de către băncile comerciale ajunge la numărul de 13.4 milioane de carduri dintre care circa 10.8 de milioane de carduri sunt active. Numărul cardurilor contactless în România este foarte mic însă directorul general al Visa Europe pentru România afirmă că numărul băncilor care vor emite acest tip de carduri va crește, astfel va crește semnificativ și numărul de carduri contactless.
În Ucraina băncile comerciale au emis circa 62.7 de milioane de carduri de debit și credit dintre care doar 52.36% sunt active. Plățile contactless au apărut recent în Ucraina astfel sunt doar 350 de companii de retail și servicii ce acceptă plăți prin aceste carduri.
Operatorii de telefonie mobilă de asemenea au început să se implice în plăţile contactless prin utilizarea unor telefoane adaptate special pentru aceste plăţi. În ianuarie 2010 Barclaycard în parteneriat cu operatorul de telecomunicaţii Orange au lansat un card de credit, iar în anul 2009 au lansat un telefon mobil adaptat pentru tehnologia contactless.
Funcţiunea acestui sistem de plată se datorează sistemului Quick Tap. Acest sistem utilizează tehnologia NFC care este următorul pas spre tehnologia wireless. Datele electronice sunt transmise de la cip printr-un semnal radio spre receptor. Pentru a putea conecta acest sistem la telefonul mobil este necesar de a achiziţiona un telefon compatibil cu o cartela SIM specială şi de un card bancar pentru a vă putea transfera banii pe account-ul Quick tap. Ultima etapă este de a downloada aplicaţia sistemului pentru a putea efectua tranzacţiile şi pentru a vizualiza toate tranzacţiile făcute pe parcurs.
Beneficiile sistemului contactless pentru consumatori sunt destul de simple, acestea sunt mai comode şi mai rapide decât celelalte sisteme de plată. Plăţile contactless sunt foarte utile oriunde se adună un număr mare de clienţi şi este nevoie de o plată rapidă, pentru a se evita formarea de cozi uriaşe.
Dezavantajele acestui sistem este că consumatorii sunt disponibili să cheltuie mai mulţi bani datorită modalităţii lejere de a achita cumpărăturile de mică valoare. Cardurile, brelocurile sau telefoanele mobile ataşate cu sistemul de plăţi contactless sunt mai expuse securităţii decât cardurile bancare obişnuite, de aceea majoritatea clienţilor nu işi suplinesc contul cu toate mijloacele băneşti pe care le posedă.
La moment aceasta metodă de plată rapidă nu este disponibilă în Republica Moldova şi nici o bancă comercială nu şi-a anunţat intenția de a intra pe piața plăților contactless. Implmentarea acestei tehnologii necesită investiții considerabile.
Băncile din Cipru nu îşi vor relua activitatea până joi, guvernul prelungind cu două zile perioada de nefuncţionare a instituţiilor de credit pentru a preveni retrageri masive de depozite înainte de ratificarea în Parlament a legii privind preluarea de către stat a până la 10% din economii, scrie incomemagazine.ro.
Băncile cipriote au fost închise luni pentru o sărbătoare naţională, după ce miniştrii Finanţelor din zona euro şi administraţia de la Nicosia au anunţat, sâmbătă, că statul va prelua 6,75% din depozitele bancare de sub 100.000 euro şi 9,9% din cele care depăşesc această valoare pentru a finanţa un acord de „bailout” de 10 miliarde euro.
Parlamentul a amânat în două rânduri, duminică şi luni, dezbaterile privind proiectul de lege care ar implementa decizia, următorul termen fiind programat pentru marţi. Astfel, băncile vor rămâne închise marţi şi miercuri, potrivit unui oficial al guvernului cipriot, citat de Bloomberg.
Politicienii ciprioţi vor să propună partenerilor externi modificarea treptelor de confiscare a depozitelor, pentru a proteja în mai mare măsură micile economii.
După anunţarea acordului, sâmbătă dimineaţă, bancomatele au fost luate cu asalt de clienţi şi au rămas repede fără bani, din cauza numărului mare de persoane care au încercat să îşi retragă depozitele.
Pe lângă prelungirea perioadei de nefuncţionare a sucursalelor bancare, guvernul din Cipru a blocat încă de sâmbătă transferurile electronice de bani.
Președintele interimar al Băncii de Economii, Corina Burlacu, dă asigurări că banca este într-o situație stabilă. Sursa a fost audiată azi în comisia parlamentară care anchetează situația de la BEM, anunță UNIMEDIA.
„Activitatea noastră este una operațională, una bună, clienții nu trebuie să-și facă griji. Este o altă situație cea privind recuperarea capitalului. Este una de procedură și durează în timp. Dar ea va fi adusă în limitele normale în viitorul apropiat.
Adunarea Generală a acționarilor programată pe 25 martie va decide doar asupra faptului privind emisiile, în valoare totală de 355 mln lei”, a spus Președintele interimar al BEM.
Amintim că statul urmează să aloce 200 milioane lei pentru redresarea situației de la Banca de Economii, iar acționarii minoritari vor contribui cu 155 milioane lei. Aceste decizii urmează a fi luate la Adunarea Generală a Acționarilor din 25 martie 2013.
Membrii zonei euro au ajuns sâmbătă la un acord pentru acordarea unui ajutor financiar Ciprului în valoare de 10 miliarde de euro, însă au cerut în schimb ca statul să rețină până la 10% din banii depuși în băncile cipriote, în pofida riscului de a provoca un exod al banilor din țară, scrie hotnews.ro cu referire la Reuters.
Insula mediteraneană devine a cincea țară, după Grecia, Irlanda, Portugalia și Spania, care a solicitat ajutor financiar din partea zonei euro de la începutul crizei datoriilor.
Măsura solicitată de miniștrii de Finanțe din zona euro, care ar trebui să aducă 6 miliarde de euro la bugetul de stat, este însă una fără precedent în pachetele anterioare de salvare și a stârnit neliniște și nemulțumire în rândul ciprioților.
Se estimează că aproape jumătate din depozitele din băncile cipriote apartin cetățenilor ruși non-rezidenți.
Fără un acord de bailout, Ciprul ar putea intra în faliment, afectând și mai mult încrederea investitorilor în zona euro, în condițiile în care Banca Centrală Europeană a promis anul trecut să facă tot ce îi stă în putință pentru a susține moneda unică, precizează Reuters.
Ajutorul promis de zona euro este mai mic decât fusese prevăzut inițial. Suma este necesară în principal pentru recapitalizarea băncilor cipriote care au fost lovite puternic de o restructurare a datoriei suverane din Grecia.
Taxa pusă pe depozitele bancare – stabilită la 9,9% pentru depozitele mai mari de 100.000 de euro și la 6,7% pentru depozitele sub acest nivel – va intra în vigoare marți, băncile fiind închise luni.
Pentru a se proteja împotriva scurgerilor de capital, Cipru a luat măsuri imediate pentru a impiedica transferurile electronice de bani peste weekend.
Sute de persoane au stat la coada sâmbătă dimineața în fața băncilor din Larnaca pentru a-și retrage banii, fie de la bancomate, fie din bancă. însă majoritatea filialelor bancare erau închise într-o zi care de obicei funcționează cu program normal.
Planul de bailout pentru Cipru a fost amânat în repetate rânduri pe fondul temerilor că relațiile de afaceri strânse dintre Cipru și Rusia, precum și ponderea banilor rusești în sistemul bancar cipriot, ar putea presupune și operațiuni de spălare de bani.
În schimbul unor împrumuturi de urgență, Ciprul a fost de acord să măreasca taxa corporatistă cu 2,5 puncte procentuale, până la 12,5%. Măsura ar trebui să stimuleze veniturile, limitând dimensiunea creditului necesar din partea zonei euro, și să mențină un nivel scăzut al datoriei publice.
Președintele cipriot Nicos Anastasiades a convocat, pentru sâmbătă seara, o întâlnire a liderilor partidelor în care să îi informeze cu privire la acordul de salvare.
Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 14 martie 2013. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.
Top depozite 6 luni
5,5% – rata (fixă) anuală oferită de depozitul Fix-Profit (Unibank). Acest depozit permite depuneri suplimentare de mijloace bănești, însă nu permite retrageri. Este posibilă capitalizarea dobânzii.
4,65% – rată (flotantă) oferită de Moldova Agroindbank prin intermediul depozitului Clasic+. Rata este valabilă în cazul depunerii minime de 10.000 EUR. Acest depozit oferă posibilitatea retragerii parțiale și depunerii de mijloace bănești în cont.
Top depozite 12 luni
6,5% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.
6,4% – dobânda oferită de depozitul Încredere în viitor (Unibank). Rata dobânzii este fixă. Depozitul permite depuneri suplimentare ale banilor în cont. Plata dobânzii se efectuează la sfârșitul perioadei.
6,25% – rată oferită depozitul: Gotik (Comerțbank). Rata dobânzii este fixă. Depozitul nu permite retrageri sau depuneri de mijloace bănești.
Top depozite 24 luni
7,2% – rată oferită de depozitul Clasice (Banca Socială). Depozitul nu perite depuneri și nici retrageri de bani din cont. Rata dobânzii este flotantă.
6,5% – rata dobânzii oferită de către Comerțbank (depozitul Gotik) și FinComBank (depozitul Maxima). Depozitul Gotik oferă o rată fixă, dar nu se permit depuneri sau retrageri. Depozitul oferit de FinComBank permite atât depuneri cât și retrageri, însă rata este flotantă.
Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării a mijloacelor bănești, bancă comercială etc.
Dorin Drăguțanu, Guvernatorul Băncii Naționale a Moldovei, a participat ieri, 14 martie 2013, la conferința BERD dedicată mobile-bankingului, anunță un comunicat al BNM. Vă prezentăm în continuarea textul comunicatului.
„La 14 martie 2013, guvernatorul Băncii Naționale a Moldovei Dorin Drăguțanu a participat la o conferință organizată la Londra de către Banca Europeană pentru Reconstrucție și Dezvoltare cu tema „Efectuarea plăților prin telefonul mobil în regiunea țărilor-membre ale BERD”. Evenimentul a fost destinat guvernatorilor și viceguvernatorilor de la bănci centrale și a constituit o platformă importantă pentru dezvoltarea aplicabilității monedei electronice prin telefonul mobil, depășirea provocărilor și valorificarea oportunităților în acest sens.
Participanții la conferință au pus în discuție experiența de succes din diverse țări ale lumii în utilizarea sistemelor de deservire la distanță de tip „mobile banking” și factorii-cheie pentru dezvoltarea inițiativelor în acest domeniu. De asemenea, agenda forumului a vizat nivelul de pregătire al țărilor-membre ale BERD pentru operațiuni bancare prin telefonul mobil, modelele respective acceptabile în regiune și impactul reglementărilor BERD asupra efectuării plăților prin telefonul mobil.
Caracterul interactiv al conferinței a permis un schimb de opinii constructiv asupra soluțiilor de depășire a dificultăților legate de implementarea plăților prin intermediul telefonului mobil și adaptarea consumatorului la condițiile în cauză. Vorbitorii au dezbătut perspectiva monedei electronice sub aspectul dat și impactul acesteia asupra principalelor modalități de plată.
Astfel, viitorul finanțării prin telefonul mobil, precum și cel al sistemelor de deservire bancară respectivă la distanță au întregit abordarea tematică de ansamblu a evenimentului sus-menționat.”
Deputaţii din Comisia economie, buget şi finanţe au decis să amâne adoptarea unui aviz pozitiv la proiectul de lege privind alocarea a 200 de milioane de lei pentru capitalizarea Banca de Economii a Moldovei (BEM), scrie Adevărul.
Parlamentarii au motivat decizia prin faptul că vor aştepta să vadă ce spun acţionarii minoritari ai băncii, la Adunarea generală a Acţionarilor convocată pentru 25 martie. Ministrul finanţelor, Veaceslav Negruţa, a precizat că, pe lângă cele 200 de milioane de lei, banii ce urmează a fi alocaţi din bugetul de stat (statul fiind acţionar majoritar cu 56% la BEM), acţionarii minoritari urmează să contribuie şi ei cu 155 de milioane de lei. Altfel spus, pentru capitalizarea instituţiei financiare e nevoie de o injecţie de 355 de milioane de lei.
Potrivit Info Prim-Neo, când parlamentarii s-au interesat dacă acţionarii minoritari sunt de acord să ofere această sumă de 155 de milioane de lei, ministrul a spus că există doar o înţelegere preliminară cu reprezentanţii acţionarilor.
Totodată, deputaţii sunt în aşteptarea şi a unor concluzii preliminare ale comisiei de anchetă pe marginea situaţiei la BEM. Situaţia în jurul singurei instituţii financiare controlate de stat s-a tensionat după publicarea unor rapoarte ce arată că banca a înregistrat în 2012 pierderi de 313 milioane de lei, iar cota creditelor neperformante a ajuns la 55% din total.
DIRECT INVEST – permite să acordați împrumuturi cu dobândă, persoanelor fizice sau juridice și să deveniți un Investitor cu venit sigur și stabil.
Suntem o echipă care este capabilă să conecteze persoanele care vor să împrumute bani cu persoanele care vor să investească bani și să transforme procesul de investiții în unul simplu, astfel ca toți clienții noștri să poată face investiții ușor și rapid.
Cum investesc?
Dacă sunteți un investitor nou, trebuie sa parcurgeți următorii pași:
1. Depuneți cererea de investiții
Cererea de investiții o puteți depune accesînd pagina principală www.directinvest.md unde veți avea posibilitate să:
– alegeți suma pe care doriți să o investiți;
– alegeți perioada investiției;
– alegeți rata dobânzii.
Notă: Rata dobânzii se formează în dependență de modul de rambursare a dobânzii ales de dumneavoastră (cînd veți dori să primiți dobânda din investiții), care poate fi de la 1 luni până la 3 luni, de la 3 luni până la 6 luni sau de la 6 luni până la 12 luni.
După ce ați ales criteriile Investiției, completați formele de mai jos cu datele de contact si accesați butonul Investește. În scurt timp veți fi contactat de către un Consultant pentru a vă aduce la cunoștință aspectele juridice și economice.
2. Perfectați contractul de investiții
Pentru semnarea contractului de investiții va fi necesar să vă prezentați la sediul companiei pentru a face cunoștință cu prevederile acestuia.
3. Primiți dobânda
În dependență de modul de primire a dobânzii ales de Dvs, la data indicată în contractul de investiții, vom efectua transferul dobânzii la contul bancar al Investitorului.
Siguranță
DIRECT INVEST – este un produs financiar al Organizației de Microfinanțare DIRECT CREDIT S.R.L. ( IDNO: 1010600026745 ), înregistrată la Comisia Națională a Pieței Financiare din Republica Moldova, specializată în acordarea creditelor de consum persoanelor fizice și juridice. Pentru siguranță, cu fiecare Investitor în parte se încheie un contract de investiții.
Legalitatea activității
Activitatea Organizației de Microfinanțare DIRECT CREDIT S.R.L. se desfășoară conform prevederilor Legii Republicii Moldova cu privire la Organizațiile de Microfinanțare Nr. 280-XV din 22 iulie 2004, publicată în (Monitorul Oficial, 13 august 2004, nr.138-146, p. I, art. 737) , din legislația civilă, legislația fiscală, legislația privind investițiile precum și din alte acte normative.
Accesibil
Suntem accesibili pentru toți, chiar și în cazul în care vă aflați în afara Republicii Moldova, puteți face o investiție prin intermediul unui reprezentant (rudă, prieten), care vă va reprezenta interesele față de DIRECT INVEST. Puteți începe activitatea de Investitor investind o sumă mică, pentru a trece prin toate etapele unei investiții și să acumulați o experiență cît mai mare.
Suport
Dacă întrebările dumneavoastră nu își găsesc răspunsul aici, va rugăm să contactați un consultant la nr. 022 820 824, prin e-mail [email protected] sau accesați butonul Info de pe pagina web: www.directinvest.md