Acasă Blog Pagina 728

Moldova Agroindbank a devenit compania cu cea mai mare valoare bursieră din Moldova

0

BC Moldova Agroindbank SA devine compania cu cea mai mare valoarea buriseră din Moldova.

Acest schimb de poziții cu BC Mobiasbanca-Groupe Societe Generale s-a produs în luna martie în mare parte datorită scăderii prețului bursier la actiunile emise de BC Mobiasbanca-Groupe Societe Generale, anunță Agenția de Consultanță Investițională _x0084_EVM Consulting.

În clasamentul (top 10) capitalizării bursiere elaborat de EVM Consulting observăm 6 bănci comerciale. Locul 4 este ocupat de către Victoriabank, care a cedat poziția a 3-a liderului din industria berii – EFES Vitanta Moldova Brewery.

Observăm urcarea în clasament a Băncii de Economii reușind să urce pe locul 7, devansând Moldovagaz. Alte 2 bănci (Moldindconbank și Energbank) prezente în clasament nu și-au modificat pozițiile – locul 5 pentru MICB și 10 pentru Energbank.

Clasamentul capitălizării bursiere, total istoric BVM (conform situației din 31 martie 2013)


În martie creditele în lei destinate populației au fost mai ieftine, rata medie a coborât la 14,29%

0

Banca Națională a Moldovei a publicat statistica pentru luna martie a anului curent privind volumul creditelor acordate și ratele medii de dobândă.

Astfel, în luna martie persoanele fizice au luat credite (în lei) în valoare de 341,4 mln lei, aproximativ cu 42 mln mai mult decât în luna februarie (2013). În aceeași perioadă a anului precedent (martie 2012) suma creditelor acordate pers. fizice a constituit 364,4 mln lei.

Rata medie a dobânzii la creditele (în lei) acordate persoanelor fizice a înregistrat o valoare de 14,29%, cu 0,5 p.p. mai puțin decât în februarie (vezi graficul).

44% din volumul creditelor acordate în martie persoanelor fizice, reprezintă creditele de consum, care au totalizat –  150,9 mln lei. Rata medie a dobânzii la creditele de consum a constituit 13,59%, cu 0,92 p.p. mai mică decât în luna precedentă.

De asemenea, populația a beneficiat de credite imobiliare, per total s-au acordat 35,7 mln lei. Rata medie a dobânzii la creditele imobiliare a rămas practic neschimbată – 10,48%.

Totodată populația s-a împrumutat și în valută străină. Creditele acordate în valută străină (recalculate în lei) au însumat 20,9 mln lei. Rata medie a dobânzii – 8,03%.

Vă prezentăm mai jos evoluția ratei dobânzii la creditele acordate persoanelor fizice (per total) și cele imobiliare.

În martie depozitele populației în lei s-au diminuat cu 300 mln lei, rata medie a coborât la 9,35%

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale în luna martie a anului curent.

Astfel, volumul total al depozitelor (în lei) la termen atrase în luna martie a constituit 1,36 mlrd lei. Persoanele fizice au depus 938,8 mln lei, iar cele juridice – 426,8 mln lei.

78% (736 mln lei) din volumul total depus de populație este plasat la un termen de până la 1 an, și doar 202 mln sunt plasate pe termen lung (mai mare de 12 luni), semn că populația este foarte prudentă cu economiile sale chiar dacă rata dobânzii este mai mare la depozitele pe termen lung.

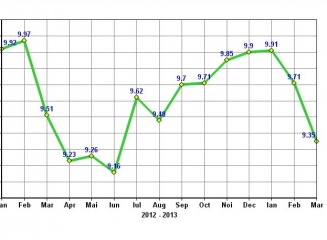
Rata medie a dobânzii la depozitele în lei pentru persoane fizice a înregistrat o valoare de 9,35%, diminuându-se cu 0,36 p.p, față de luna februarie (vezi graficul).

Cele mai mari randamente au avut depozitele plasate la un termen mai mare de 5 ani (12,01%), de la 2 la 5 ani (11,03%) și de la 1 an la 2 (10,33%).

Rata medie a dobânzii la depozitele atrase de la populație în valută a constituit 4,65%, în timp ce în luna februarie aceasta înregistra o valoare de 4,81%. Volumul depozitelor în valută în luna martie, recalculat în lei, a însumat 743,8 mln lei.

Ofertele tuturor băncilor privind plasarea economiilor le puteți vizualiza în pagina Depozite, efectuând căutarea după valută și termenul plasării, sau în pagina fiecărei bănci – selectând fila depozite.

EuroCreditBank și-a reluat activitatea pentru deservirea conturilor curente ale persoanelor fizice

0

EuroCreditBank și-a reluat activitatea în regim obișnuit pentru deservirea conturilor curente ale persoanelor fizice. Potrivit informaţiilor agenţiei InfoMarket, o decizie în acest sens a fost aprobată de consiliul de administraţie al BNM.

Astfel, a fost modificată decizia anterioară a Băncii Naționale a Moldovei privind interzicerea activităţii băncii date cu persoane fizice, deoarece banca nu şi-a onorat obligaţiunea mărimii minime pentru capitalul normativ.

În conformitate cu decizia BNM din 1 ianuarie curent mărimea minimă a capitalului normativ al băncilor comerciale trebuie să constituie 200 mil lei. În acelaşi timp, EuroCreditBank are un capital normativ de 168 mil lei.

Totodată coeficientul de lichiditate constituia, la 1 martie curent, 38 la sută.

Bonusurile bancherilor vor fi limitate, PE a votat modificările legislative ce vor fi aplicate asupra 8.200 de bănci

Parlamentul European a votat o serie de modificări legislative care afectează direct modul de remunerare în sistemul bancar. Bonusurile vor fi limitate, pentru a se evita tendințele speculative, scrie conso.ro.

Bonusurile bancherilor nu vor depăși nivelul salariului de bază din ianuarie 2014. Bonusul ar putea urca la un nivel dublu de salariu doar dacă un procent de cuprins între 66% și 75% dintre acționari ar vota în favoarea acestei creșteri.

Bonusul primit de un bancher în cursul unui an nu va mai putea însă depăși această limită, indiferent de dorința acționarilor.

Mai mult, pentru a încuraja bancherii să își asume o strategie pe termen lung, cel puțin 25% din bonusurile care depășesc valoarea salariului trebuie acordate în rate, pe o perioadă de cel puțin 5 ani.

“Noile reguli ce se aplică celor 8.200 de bănci sunt fundamentul pe care se va baza uniunea bancara europeană. Un mecanism unic de supraveghere este acoperișul acestei construcții. Acum trebuie să adăugăm pereții: cadrul de reglementare pentru bănci și schemele de garantare a depozitelor.[…] Bonusurile bancherilor vor însemna corectitudine și transparență și vor contribui la o schimbare în cultura bancara”, a precizat eurparlamentarul austriac Othmar Karas.

De ce a fost nevoie de limitarea bonusurilor?

Bonusurile bancherilor au trecut prin ample dezbateri în ultimii ani. Politica salarială anterioară crizei se baza pe un nivel ridicat de bonusuri pentru atingerea diverselor ținte, ceea ce a făcut ca mulți bancheri să acționeze imprudent și să sacrifice siguranța financiară și stabilitatea pentru atingerea unor creșteri de moment.

Nu doar bancherii de top câștigau bonusuri importante, ci și angajatii din unități. Aceștia primeau recompense pentru atingerea anumitor ținte de vânzare a produselor promovate în rândul populației și IMM-urilor. Situația a fost luată în vizor de autoritățile din diverse state UE după ce numărul celor care acuzau că au achiziționat produse pe care nu le doreau a urcat puternic.

Banca de Economii reduce planificat cota creditelor neperformante

0

Atacurile politice la care ”Banca de Economii” (BEM) a fost supusă pe parcursul a trei luni au dăunat băncii mai mult decât creditele ajunse în categoria celor problematice, a declarat președintele Consiliului BEM, Victor Bodiu, într-un interviu agenției „Infotag„.

Bodiu a spus că agitația artificială în jurul oricărei instituții financiare, precum a fost, timp de câteva săptămâni, în cazul BEM, garantează un efect negativ pentru bancă.

”În cazul BEM, s-a reușit evitarea unor consecințe catastrofale datorită unui aspect important – lichiditatea, care era la bancă cea mai înaltă din sistem”, a menționat Bodiu, precizând că nu toate creditele ”neperformante” ale băncii sunt irecuperabile.

Președintele Consiliului băncii, care îl conduce de la mijlocul anului 2012, a amintit că BEM a acordat credite în valoare totală de peste 130 mil. lei.

”Toate deciziile referitoare la aceste credite au trecut prin Consiliu. Am coborât plafonul de acordare a resurselor, care anterior ținea de competența președintelui băncii, de la 5 mil. lei la 1 mil. lei”, a relatat Bodiu.

Responsabilul a recunoscut faptul ca aceasta ”s-ar putea să fie nu tocmai corect din punctul de vedere al managementului corporativ, dar la etapa curentă aceasta este singura soluție justă”. ”Or, acum, Consiliul poate controla toate creditele având în față toată imaginea fluxurilor financiare din cadrul băncii”, a subliniat el.

Referindu-se la problema cu lichiditatea creditelor problematice, Victor Bodiu a spus că la acest capitol trebuie să se țină cont de situația pieței și cea din sectorul real al economiei.

”În gajul acestor credite există imobile, utilaje, mijloace circulante ale beneficiarilor de împrumuturi. Dar în perioada de declin al activității economice, aceasta complică activitatea cu aceste credite sub aspectul comercializării lor. Deși, dacă  privim rezultatele BEM la situația din  31 martie 2013, atunci CNT al băncii a crescut până la 214 mil. lei. Tendința de creștere se atestă de la începutul lunii septembrie 2012, când acest indicator era ceva mai mare de 60 mil. lei”, a menționat Bodiu.

Președintele Consiliului BEM mai apreciat că acest fapt este o dovadă elocventă că activitatea cu creditele neperformante are loc la bancă și chiar se vede un progres anumit.

Moody’s: Sectoarele bancare din România, Ungaria și Slovenia vor rămâne neprofitabile în 2013

Instituţiile de credit din Ungaria şi România sunt afectate de dependenţa de fonduri de la băncile-mamă din vestul Europei, a declarat Simone Zampa, analist la Moody’s într-un interviu acordat Bloomberg şi preluat de cotidianul The Sydney Morning Herald.

Băncile din Cehia, Slovacia şi Polonia, care se finanţează mai ales prin depozite, vor continua să raporteze profituri, a spus el.

Marile grupuri bancare prezente în estul UE, inclusiv UniCredit, Raiffeisen International şi Erste Group, reduc costurile pentru a compensa provizioanele pentru credite neperformante din regiune şi pentru a întruni criteriile privind capitalul.

Sectorul bancar din România a raportat pierderi pentru ultimii trei ani, în timp ce în Slovenia avansul creditelor neperformante a declanşat speculaţii că statul, membru al zonei euro, va avea nevoie de un pachet de ajutor extern, scrie Ziarul Financiar.

„Climatul operaţional general pentru bănci în Europa Centrală şi de Est va rămâne, probabil, dificil şi va fi expus în continuare la riscuri externe, legate în principal de zona euro. Ne aşteptăm ca industriile bancare din Ungaria, Slovenia şi România să continue să raporteze pierderi„, a afirmat analistul Moody’s.

În Ungaria, populaţia a împrumutat predominant în franci elveţieni înainte de criza financiară. După 2008, deprecierea puternică a forintului în raport cu francul a crescut puternic ratele, iar creditele neperformante au avansat. Guvernul ungar a impus taxe speciale asupra băncilor, pentru a obţine fonduri necesare reducerii deficitului bugetar, şi a anunţat că intenţionează să aducă cel puţin 50% din sistemul bancar sub control local.

În Slovenia, creditele neperformante, datorate mai ales prăbuşirii sectorului construcţiilor, se află în creştere. În octombrie se situau la 18% din PIB al ţării, potrivit datelor Organizaţiei pentru Cooperare şi Dezvoltare Economică (OCDE).

Cele mai mari trei bănci Nova Ljubljanska Banka, Nova Kreditna Banka Maribor şi Abanka Vipa, deţinute de stat, au fost lovite cel mai puternic, întrucât rata creditelor nepeformante către companii a urcat la 30%, potrivit OCDE.

Rezultatele financiare preliminate ale celor 40 de instituţii de credit de pe piaţa românească indică pierderi cumulate record, de 2,12 miliarde lei, pentru anul trecut, aproape triple faţă de 2011.

Grecia: Recapitalizarea celor 4 bănci de importanță sistemică se apropie de final

National Bank of Greece (NBG), Alpha Bank, EFG Eurobank şi Piraeus Bank, cele 4 bănci de importanţă sistemică din Grecia, intră în faza finală a procesului de recapitalizare şi vor organiza în aprilie adunări generale pentru aprobarea majorărilor de capital, scrie money.ro.

Adunarea generală a Alpha Bank va avea loc marţi, iar membri ai conducerii băncii au declarat că instituţia va reuşi să atragă o participare privată de 10% la majorarea de capital, necesară pentru evitarea naţionalizării, relatează capital.gr. În procesul de recapitalizare Alpha Bank pune accentul pe unificarea operaţională totală cu Emporiki Bank, care va genera economii considerabile pe piaţa elenă.

Piraeus Bank va avea adunarea generală pe 22 aprilie şi anticipează la rândul ei să atragă o participare privată de 10% la majorarea capitalului. Banca se concentrează pe finalizarea unificării reţelei cu cele ale băncilor cipriote recent preluate.

Piraeus Bank este cel mai mare grup bancar din Grecia, în funcţie de mărimea reţelei de sucursale, la mare distanţă de următoarea bancă, în special după suspendarea fuziunii NBG cu EFG Eurobank.

NBG a programat adunarea generală pe 29 aprilie. În urma perturbării strategiei iniţiale de recapitalizare a grupului NBG-EFG, planificată pentru faza finală a fuziunii, din cauza suspendării operaţiunii la cererea creditorilor internaţionali, conducerea NBG a fost într-o cursă contra cronometru pentru atragerea participării private de 10%.

„Obiectivul comun este să realizăm cu succes participarea privată necesară la majorarea capitalului. Într-o conjunctură economică deosebit de dificilă, trebuie să acţionăm împreună pentru asigurarea participării private necesare”, a spus directorul general al NBG, Alexandros Tourkolias, într-un mesaj recent adresat angajaţilor.

Adunarea genera a EFG Eurobank a fost programată pe 20 aprilie, cu obiectivul participării private de 10%, care să permită băncii să rămână o instituţie autonomă de credit.

În funcţie de acordul adunărilor generale, consiliile de administraţie ale băncilor vor stabili termenii şi preţurile emisiunilor de acţiuni, iar procesele de majorare a capitalului vor începe în luna mai.

Necesarul de capital al acestor bănci a fost stabilit la 9,7 miliarde de euro pentru NBG, 5,8 miliarde euro pentru Eurobank, 4,5 miliarde euro pentru Alpha Bank şi 7,3 miliarde de euro pentru Piraeus Bank.

Recapitalizarea băncilor este garantată integral de Fondul Elen pentru Stabilitate Financiară, indiferent dacă va fi asigurată o participare privată de 10%.

După finalizarea procesului de recapitalizare, băncile sistemice vor ajunge la indicatori financiari solizi, care le vor permite să revină treptat pe pieţele financiare pentru atragerea de lichidităţi, necesare economiei reale a ţării.

MoneyGram și Migom – costurile transferurilor de bani prin intermediul acestor sisteme internaționale

0

De la an la an tot mai mulți cetățeni își găsesc destinele în afara Republicii Moldova și de la an la an cetățenii noștri trimit tot mai muți bani acasă. Conform datelor BNM 90% din transferuri se efectuează prin intermediul Sistemelor Internaționale de transfer rapid de bani. Astăzi vom descrie 2 dintre multiplele sisteme de transfer rapid de bani: MoneyGram și Migom.

MoneyGram

MoneyGram este un sistem ce a ocupat o poziție de top în piața transferurilor rapide. Acest sistem a fost creat în anul 1940 și a devenit la moment un jucător important în industria plăților electronice.

Transferurile prin intermediul sistemului MoneyGram sunt posibile doar în euro și dolari americani. În cazul eliberării transferului acesta poate fi retras și în lei moldovenești conform cursului valutar de cumpărare a valutei în ziua eliberării.

Suma maximă a unui transfer (sau echivalent pe zi) nu poate depăși 6999 de euro. Serviciile sistemului MoneyGram sunt accesibile în peste 300.000 de puncte de deservire în 197 de țări ale lumii. De obicei timpul de executare a transferului este de 10 minute. Acest sistem poate fi întâlnit doar la 8 bănci comerciale din Republica Moldova printre care se numără Banca Socială, Comerțbank, BCR Chișinău, EuroCreditBank, Energbank, Unibank, Victoriabank și Moldindconbank.

Comisionul minim perceput la expedierea unui transfer bănesc este 2 dolari în țările membre CSI și de 5 dolari în țările ce nu fac parte din zona CSI. Comisionul maxim pentru un transfer în străinătate este de 300 de euro, iar pentru un transfer în țările CSI este de 150 de dolari americani.

Pe site-ul oficial al sistemului MoneyGram puteți găsi informația despre cum puteți să expediați banii și cum îi puteți ridica la unui din punctele de deservire MoneyGram. Tot aici puteți afla ce costuri veți avea în cazul expedierii transferului conform țării și tot aici puteți găsi punctele de deservire din localitatea Dvs. Site-ul oficial destinat Republicii Moldova este doar în limba engleză.

Migom

Sistemul Migom își are rădăcinile din Federația Rusă și are o acoperire de 16 țări care includ statele CSI, Georgia, Țările Baltice, Israel, Franța, Marea Britanie și Canada. La moment sistemul Migom are 11313 de parteneri în 2903 de orașe.

Transferurile prin intermediul acestui sistem pot fi expediate și achitate în euro, dolari americani și ruble rusești.

Suma maximă a unui transfer nu poate depăși 15000 de dolari americani/euro sau 590 mii ruble rusești. Perioada de procesare a unei tranzacții durează de la 1 minută până la 10 minute.

Acest sistem poate fi întâlnit la 8 dintre cele 14 bănci comerciale din Republica Moldova și anume: Banca Socială, Comerțbank, Banca de Economii, EuroCreditBank, Eximbank, Moldova Agroindbank, Victoriabank și Unibank.

Comisioanele sistemului sunt diferite în dependență de bancă. La unele bănci puteți plăti o sumă fixă conform sumei de bani pe care vreți să o expediați, iar la altele veți plăți un anumit procent din suma transferului. Comisionul minim la toate băncile pentru euro și dolari este de 4 unități. Comisionul minim pentru transferul în ruble rusești este de 20 RUB.

Pe site-ul oficial al sistemului Migom clienții se pot folosi de calculator, cu ajutorul căruia care poate fi calculat comisionul transferului. Tot aici puteți afla în ce etapă se află transferul Dvs și dacă acesta a fost retras din punctele de deservire Migom. Pe site se mai află și o hartă unde clientul poate găsi cel mai apropriat punct de deservire. Site-ul este disponibil în limba rusă și engleză.

Transferurile rapide continuă să devină surse financiare importante pentru cetățenii Republicii Moldova, de aceea este esențial cunoașterea unui sistem optim pentru a putea beneficia de servicii profesionale la prețuri reduse. Informații detaliate despre sistemele de transferuri rapide prezente în Republica Moldova le puteți vizualiza în pagina Transferuri bănești.

Autor: Liviu Guțuleac

Banca Centrală a Rusiei: În 2012 transferurile persoanelor fizice către Moldova au constituit $1,96 mlrd

0

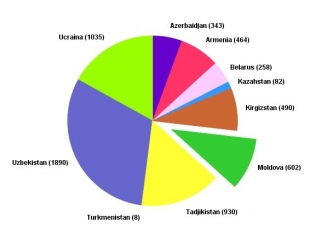
Banca Centrală a Federației Ruse a publicat recent datele privind transferurile persoanelor fizice din Rusia către țările CSI în trimestrul IV (2012).

Astfel, în trimestrul IV al anului 2012 transferurile către CSI au însumat 6,1 miliarde dolari SUA.

Cei mai mulți bani au fost trimiși „acasă” în Uzbekistan ($1,89 mlrd), Ucraina (1,03 mlrd) și Tadjikistan ($930 mln). Vezi graficele de mai jos.

Către Republica Moldova au fost expediați 602 mln dolari SUA, cu 41 mln mai mult decât în trimestrul III.

Comparativ cu anii precedenți remitențele către Moldova sunt în creștere considrabilă: în trimestrul IV al lui 2010 au fost transferați $402 mln, iar în aceeași perioadă a lui 2011 – $433 mln.

Conform Băncii Centrale a Federației Ruse, per total în 2012, transferurile din Rusia către Moldova au totalizat 1,96 mlrd dolari SUA.

Vă prezentăm distribuția transferurilor pe fiecare țară în parte și volumul transferurilor către Moldova în perioada 2010-2012.