Acasă Blog Pagina 727

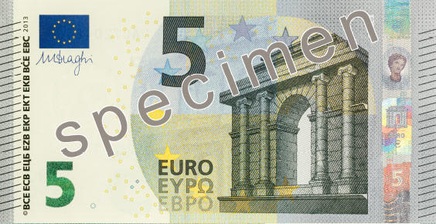
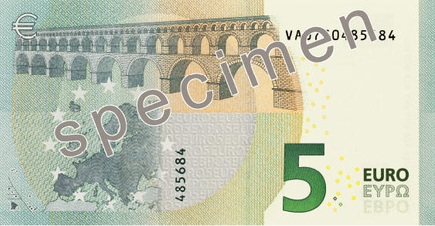
Noua bancnotă de 5 EUR din seria „Europa” va fi emisă începând cu astăzi (2 mai 2013)

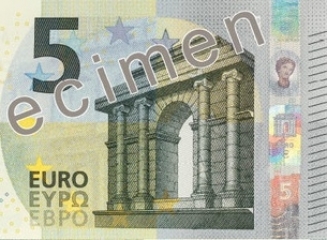
Eurosistemul, care cuprinde Banca Centrală Europeană (BCE) şi băncile centrale naţionale ale ţărilor din zona euro, a încheiat preparativele pentru introducerea noii bancnote de 5 EUR, prima bancnotă din seria „Europa”.

Noua bancnotă va fi emisă prin intermediul canalelor tradiţionale, respectiv la ghişeele băncilor şi la bancomatele din întreaga zonă euro, începând cu data de 2 mai 2013. Bancnotele de 5 EUR din prima serie vor continua să circule în paralel cu noile bancnote, urmând să fie retrase treptat. Data la care acestea vor înceta să mai reprezinte un mijloc legal de plată va fi anunţată cu mult timp în avans. Chiar şi după această dată, bancnotele îşi vor păstra valoarea pe termen nelimitat şi vor putea fi preschimbate la băncile centrale naţionale din zona euro în orice moment.

Bancnota de 5 EUR din seria „Europa” a beneficiat de progresele înregistrate la nivelul tehnologiei de producere a bancnotelor de la introducerea primei serii cu peste zece ani în urmă. Aceasta include unele elemente de siguranţă noi şi optimizate.

Filigranul şi holograma prezintă un portret al Europei, personaj din mitologia greacă ce a dat numele acestei serii de bancnote. Un „număr verde‑smarald” care atrage privirea îşi schimbă culoarea din verde‑smarald în albastru‑închis şi creează un efect luminos care se deplasează în sus şi în jos. Liniile de mici dimensiuni imprimate în relief de-a lungul marginii drepte şi al celei stângi a bancnotei facilitează identificarea acesteia, în special de către persoanele cu deficienţe de vedere.

Toate aceste elemente de siguranţă se găsesc pe aversul noii bancnote şi pot fi verificate cu uşurinţă utilizând metoda „atinge, priveşte, înclină”. Se preconizează includerea acestora în toate bancnotele din seria „Europa”.

Țările Baltice vs Moldova: Sistemele bancare a celor 3 state în comparație cu cel moldovenesc

0

Continuăm seria articolelor în care comparăm sistemul bancar al Republicii Moldova cu ale altor state. Subiectele acestui articol vor fi țările baltice (Estonia, Letonia și Lituania) care asemenea Republicii Moldova au întâmpinat multe greutăți odată cu destrămarea URSS-ului și a obținerii independenței la începutul anilor 90’.

Estonia

Estonia este a 2-a cea mai săracă țară din Uniunea Europeană, după Slovacia, având o valoare netă a activelor pe persoană de 21,000 euro. Deși este una din cele mai sărace țări din Uniunea Europeană, Estonia este destul de atractivă, în special pentru populația și companile din țările scandinavice.

Sistemul bancar al Estoniei este unul bine dezvoltat. Acesta este compus din Banca Centrală a Estoniei și din cele 16 bănci comerciale. Banca Estoniei mai este și membră al Sistemului European al Băncilor Centrale. Primele 4 cele mai mari bănci din Estonia dețin 88% din toată piața bancară. Cea mai mare bancă este Swedbank, o bancă cu capital majoritar suedez. Swedbank deține active în valoare de 8837 milioane de euro și circa 46% din toată piață bancară a Estoniei.

Băncile Estoniene folosesc ultimele inovații în domeniul Internet Banking-ului și aproape toate serviciile care le oferă sunt în formă digitală. Aceasta se datorează băncilor suedeze, norvegiene și finlandeze care au cucerit în mare parte sistemul bancar estonian.

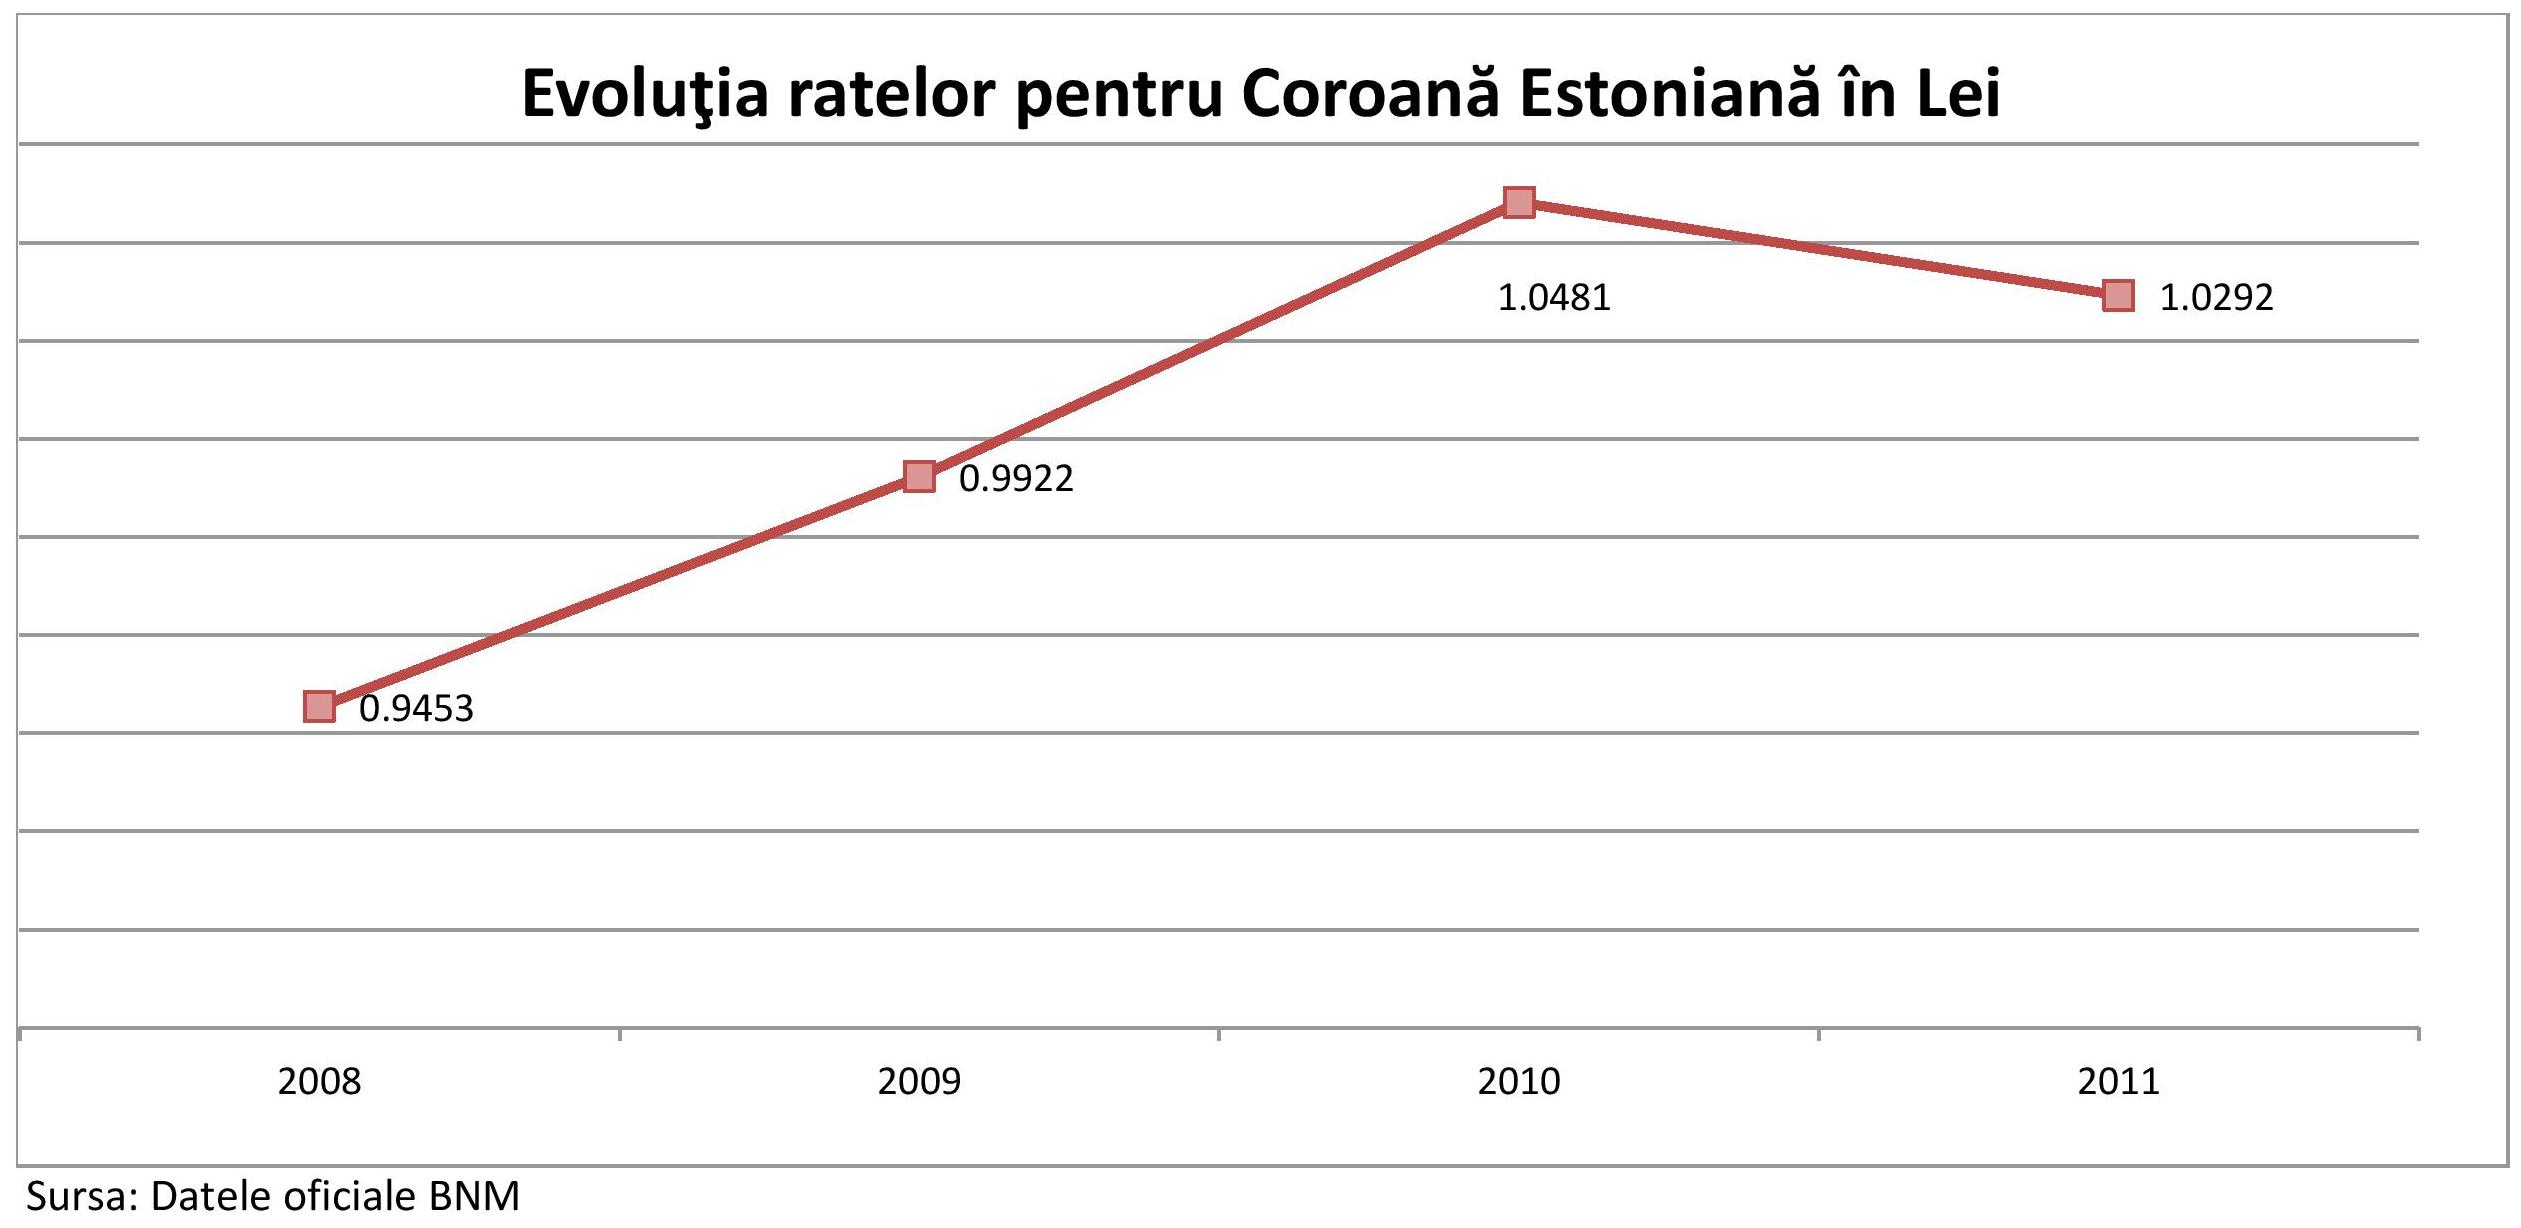
Valuta oficială a Estoniei din anul 1992 până în 2011 a fost coroana estoniană, iar din 2011 euro a devenit valută oficială a Estoniei. Estonia este prima dintre cele 3 țări baltice care a adoptat moneda unică euro drept valută oficială și este unica țară care menține în circulație doar euro.

Lituania

În anul 2003 înainte ca să adere la Uniunea Europeană, Lituania avea cea mai mare creștere economică în comparație ce ceilalți candidați înregistrând o creștere de 8.8%. Creșterea economică a continuat și în 2004 cu 7.7% până în 2007 înregistrând o creștere maximă de 8.9%. Anul 2008 a urmat cu stagnare dramatică de -14.74%. Doar 19 din cele 22 bănci comerciale au înregistrat profituri în anul 2008. Lituania nu și-a revenit complet încă din criza economică mondială din 2008-2009, deși a înregistrat în anul 2010 o creștere economică de 1.3% și de 5.9% în anul 2011.

Sistemul bancar al Lituaniei este compus din Banca Centrală a Lituaniei și din cele 22 bănci comerciale. Cea mai mare bancă comercială din Lituania este SEB Bankas care deține active în valoare de 7193 milioane de euro.

Misiunea Băncii Lituaniei este de a asigura durabilitatea și integritatea statutului monetar, statutului de credit și de dezvoltare a sistemului de plăți pentru a putea crea condiții favorabile ce influențează dezvoltarea optimă a economiei naționale. Obiectivul principal al Băncii Liatuaniei este de a stabiliza prețurile. Banca este independentă față de guvernul lituanian și față de alte instituții ale statului. 

Moneda națională a Lituaniei este Litasul lituanian (LTL) a cărui subunitate este centul care se divide 1/100. Litasul lituanian este compus din 9 monede și 6 bancnote. Monedele au valoarea de 1, 2, 5, 10, 20, 50 cenți și 1, 2, 5 litai. Bancnotele au valoarea de 10, 20, 50, 100, 200, 500 de litai.

Lituania odată cu aderarea la Uniunea Europeană și-a pus scop adoptarea monedei unice euro pe 1 ianuarie 2007 însă cererea a fost refuzată de către Comisia Europeană datorită inflației mari. În anul 2006 guvernul a adoptat o nouă convergență cu scopul de adopta moneda unică euro în anii 2010-2011, însă nici atunci inflația nu a avut rata așteptată. În februarie al anului curent guvernul a aprobat planul de adoptare al euro pe 1 ianuarie 2015.

Letonia

La fel ca și Lituania și Estonia, Letonia a fost dur lovită de criza mondială din 2008-2009. Economia Letoniei în primele luni ale anului 2009 a scăzut cu o rată dramatică de 18%. Aceasta a fost cea mai bruscă scădere din Uniunea Europeană. Stagnarea generală a economiei a influențat considerabil și sectorul bancar. 

Sistemul bancar al Letoniei este compus din Banca Letoniei care este Banca Centrală a acesteia și de cele 25 bănci comerciale. Banca Letoniei este una din instituțiile cheie ale Letoniei al cărui rol primordial este de a stabiliza prețurile. În perioada activității sale Banca Letoniei a încurajat concurența, alocarea eficientă a resurselor financiare, stabilitatea, coordonarea și supravegherea sistemului financiar leton. Banca Letoniei emite moneda națională a Letoniei – latul leton.

Moneda națională a Letoniei este latul Leton (LVL) a cărui subunitate este centul (santimu) care se divide 1/100. Latul leton este compus din 8 monede și 6 bancnote. Monedele au valoare de 1, 2, 5, 10, 20, 50 cenți și de 1, 2 lati letoni.  Bancnotele au valoare de 5, 10, 20, 50, 100, 500 de lati.

Unii specialiști sunt foarte optimiști în privința aderării Letoniei la zona euro. Această aderare ar stimula exporturile și ar aduce beneficii economiei Letoniei. Guvernul leton odată cu aderarea la Uniunea Europeană a planificat adoptarea euro în anul 2008 însă din diverse motive aceasta a fost amânată de mai multe ori. 

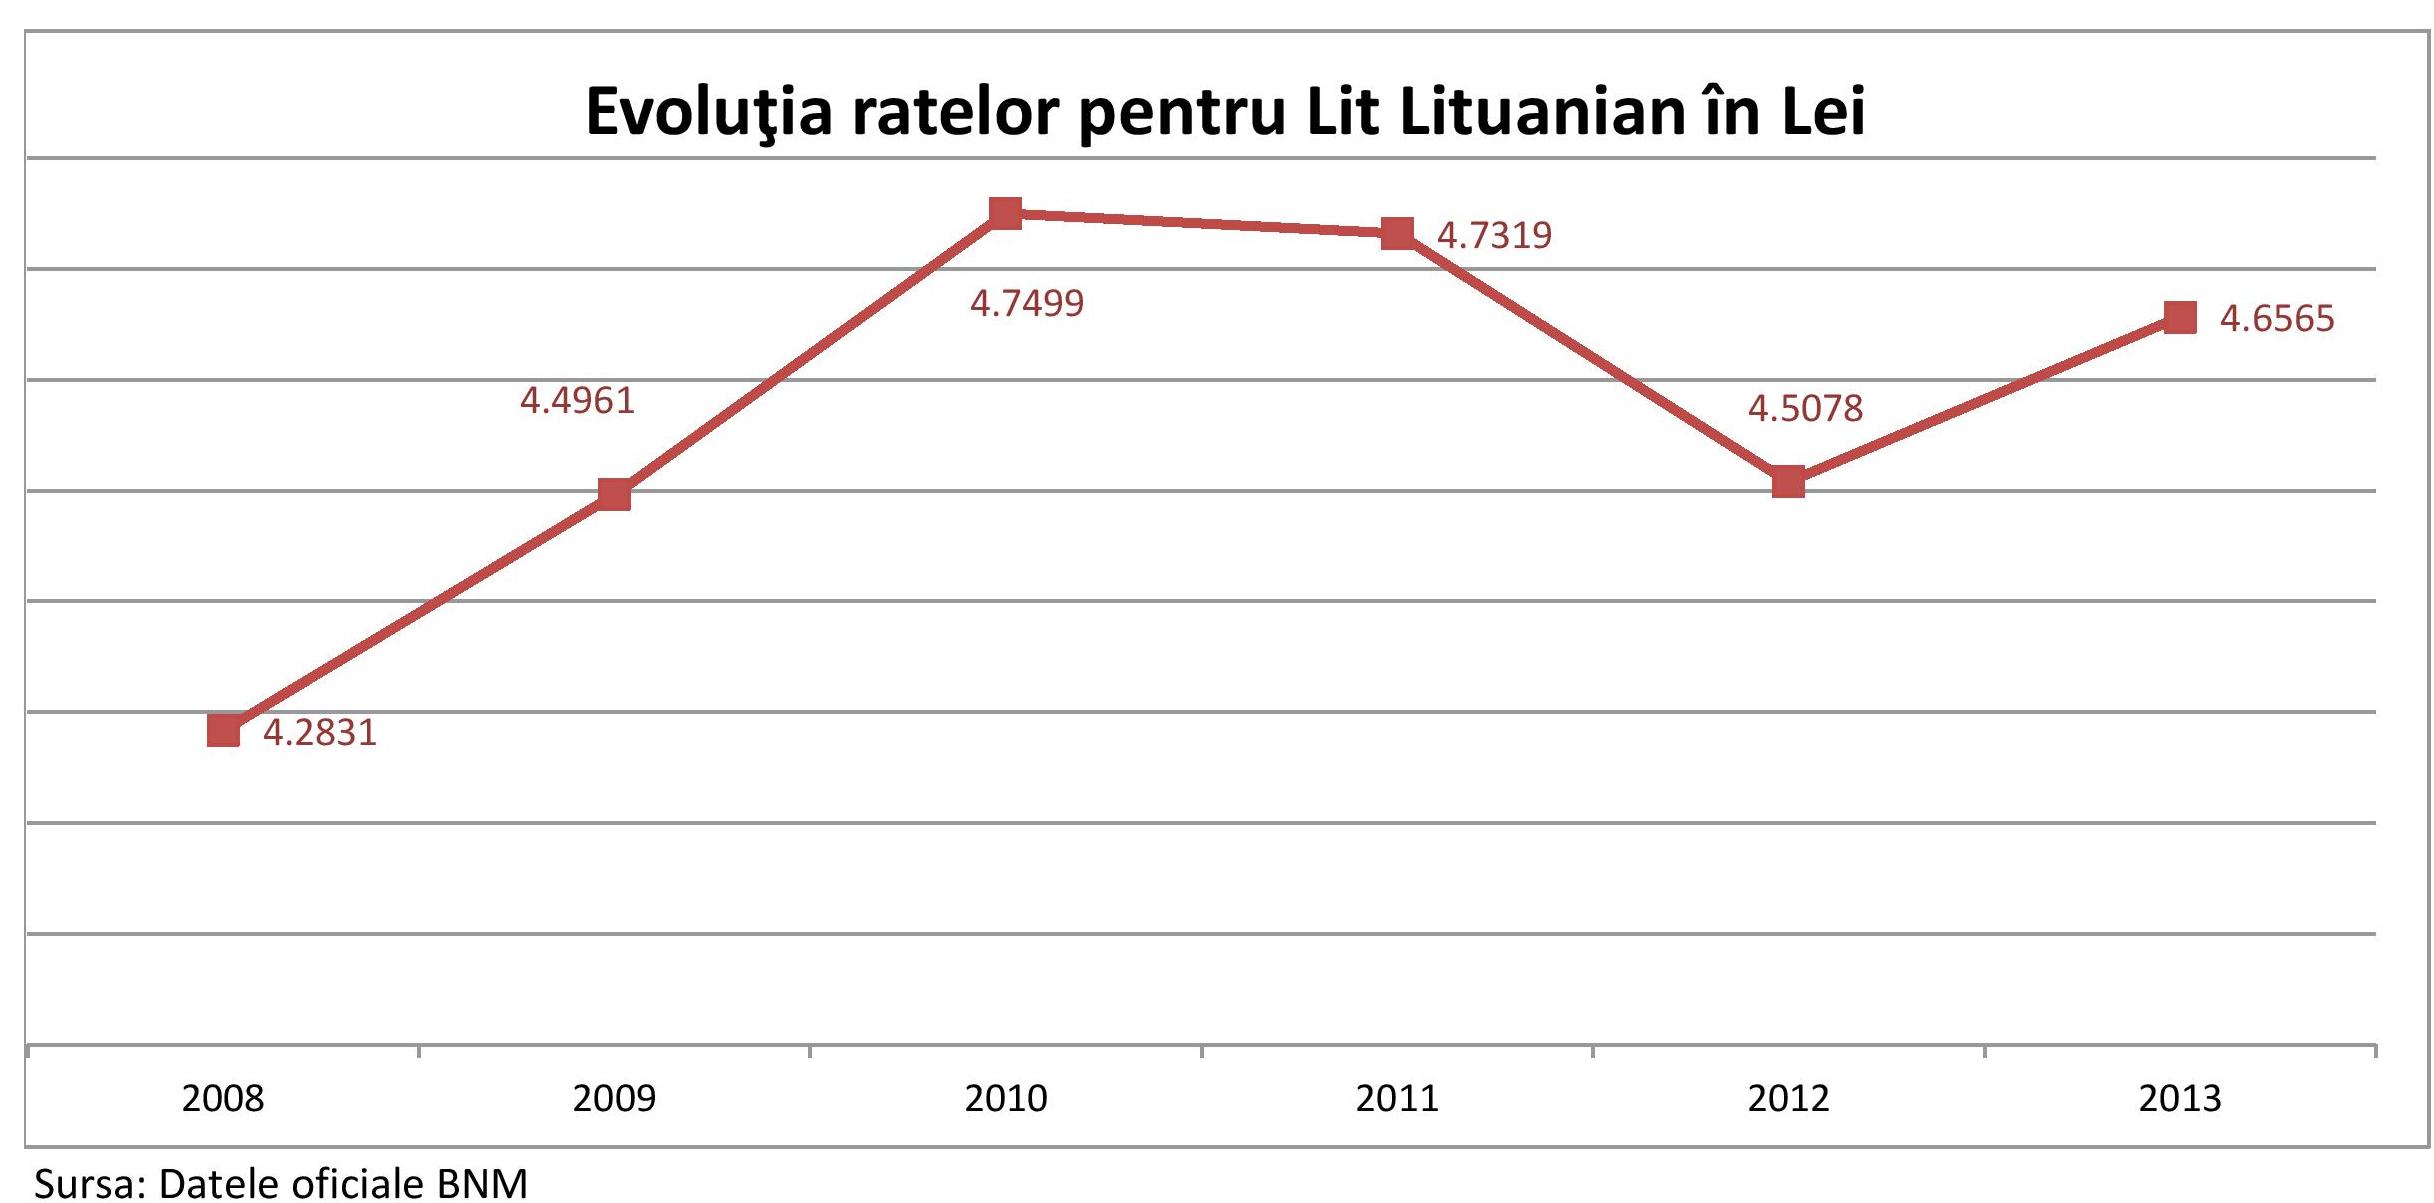
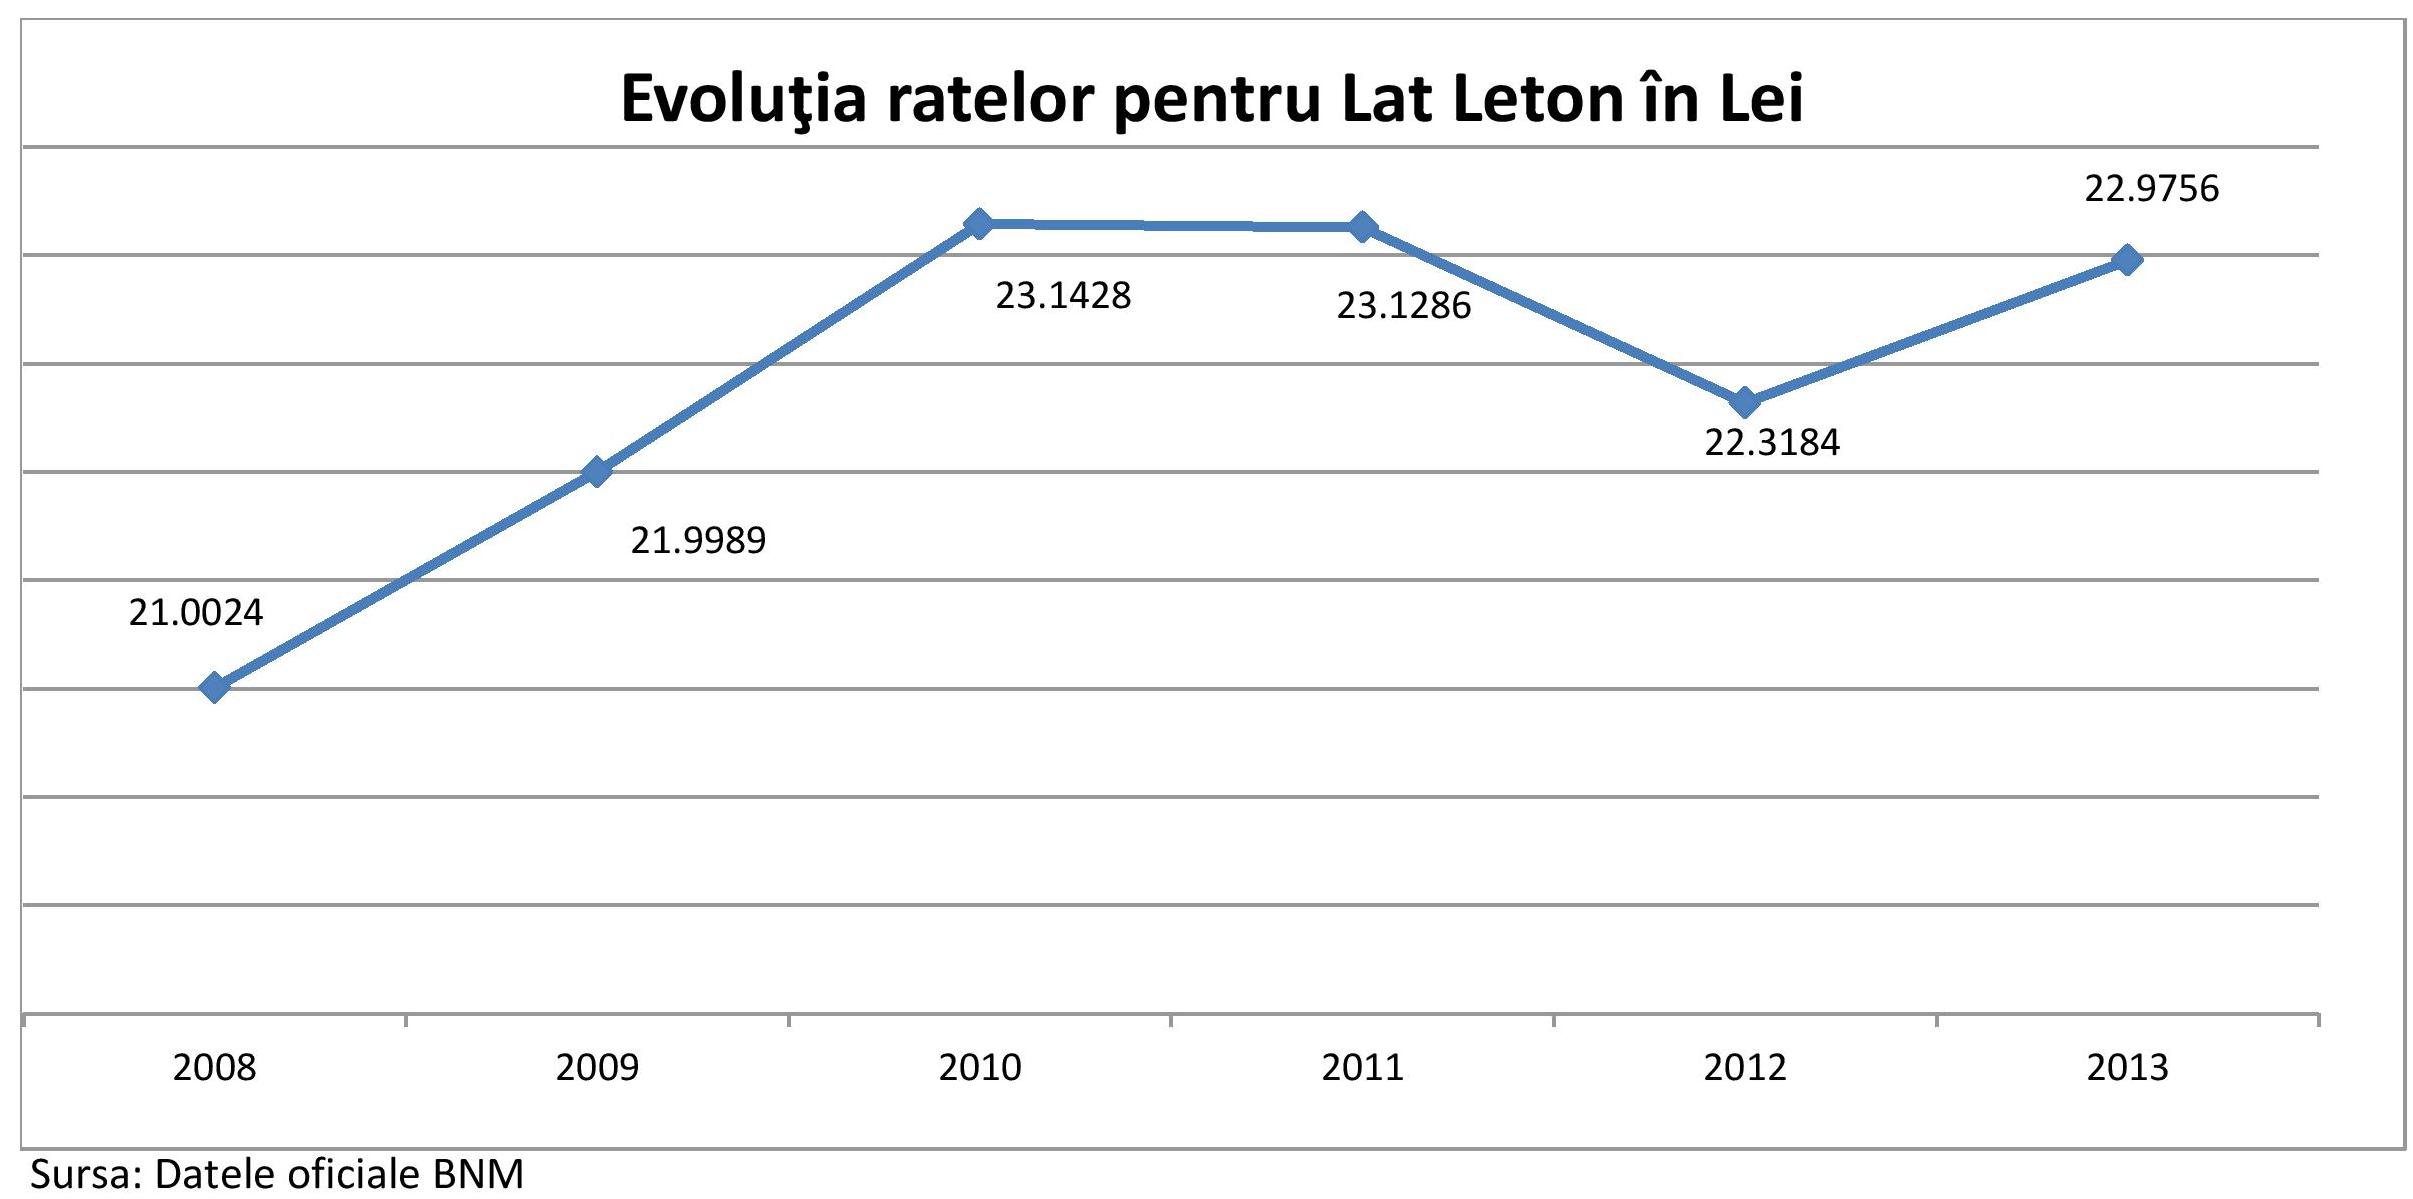
Latul leton este o valută puternică comparativ cu fostele valute ce au fost în cele 3 țări baltice și chiar mai mare decât moneda unică Euro. Valoarea unui lat leton comparativ cu euro este de 1,4274. Pe data de 6 noiembrie 2012 guvernul leton a adoptat oficial planul de adoptarea a monedei euro pe 1 ianuarie 2014. Guvernul a prezentat 4 reglementări în introducerea monedei unice europene:

– de pe data de 1 ianuarie 2014 nici un bancomat nu va mai distribui lati leton;

– latul și euro vor circula împreună doar 2 săptămâni;

– oficiile poștale vor oferi schimb valutar gratis pentru 3 luni;

– toate magazinele sunt obligate să afișeze prețuri duble timp de 3 luni înainte și 6 luni după ce s-a adoptat moneda unică euro.

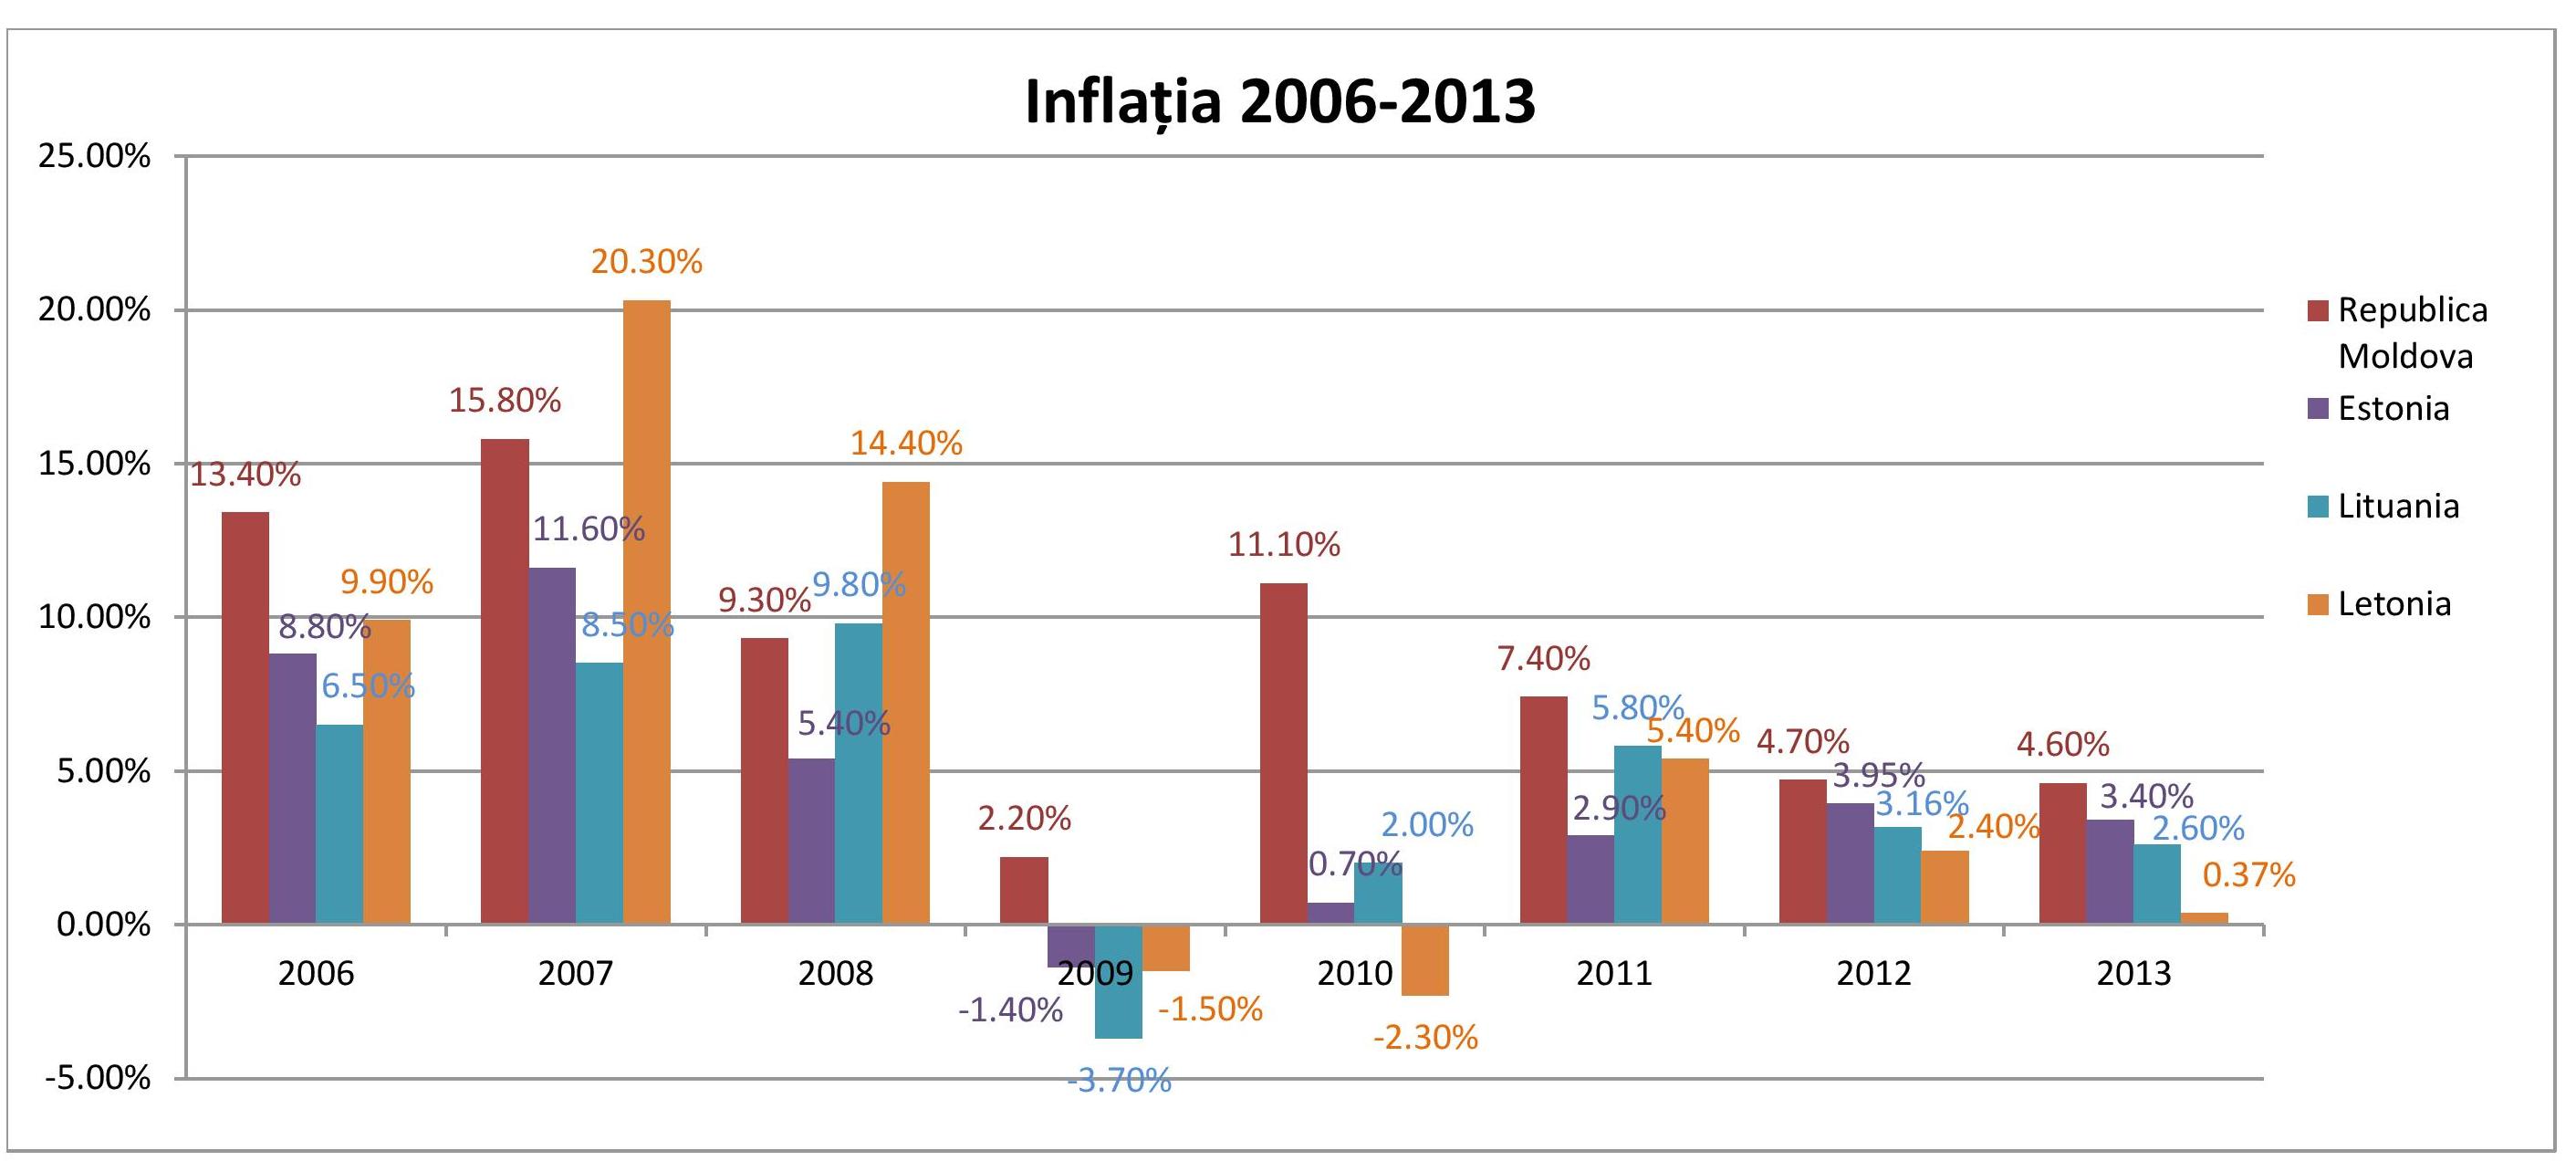
Rata inflației ale țărilor baltice până în 2008 a fost mare, în special a Letoniei unde în anul 2007 a ajuns limita maximă de 20.3%. Deși inflația a fost destul de mare toate 3 țări au înregistrat creșteri economice foarte mari. Anul 2009 a fost un an negru pentru economia țărilor baltice. Inflația negativă este înregistrată pentru prima dată în anul 2009 unde toate 3 țări înregistrează pierderi dramatice. Inflația Republicii Moldova ca și inflația țărilor baltice au înregistrat descreșteri din 2009 până în prezent.

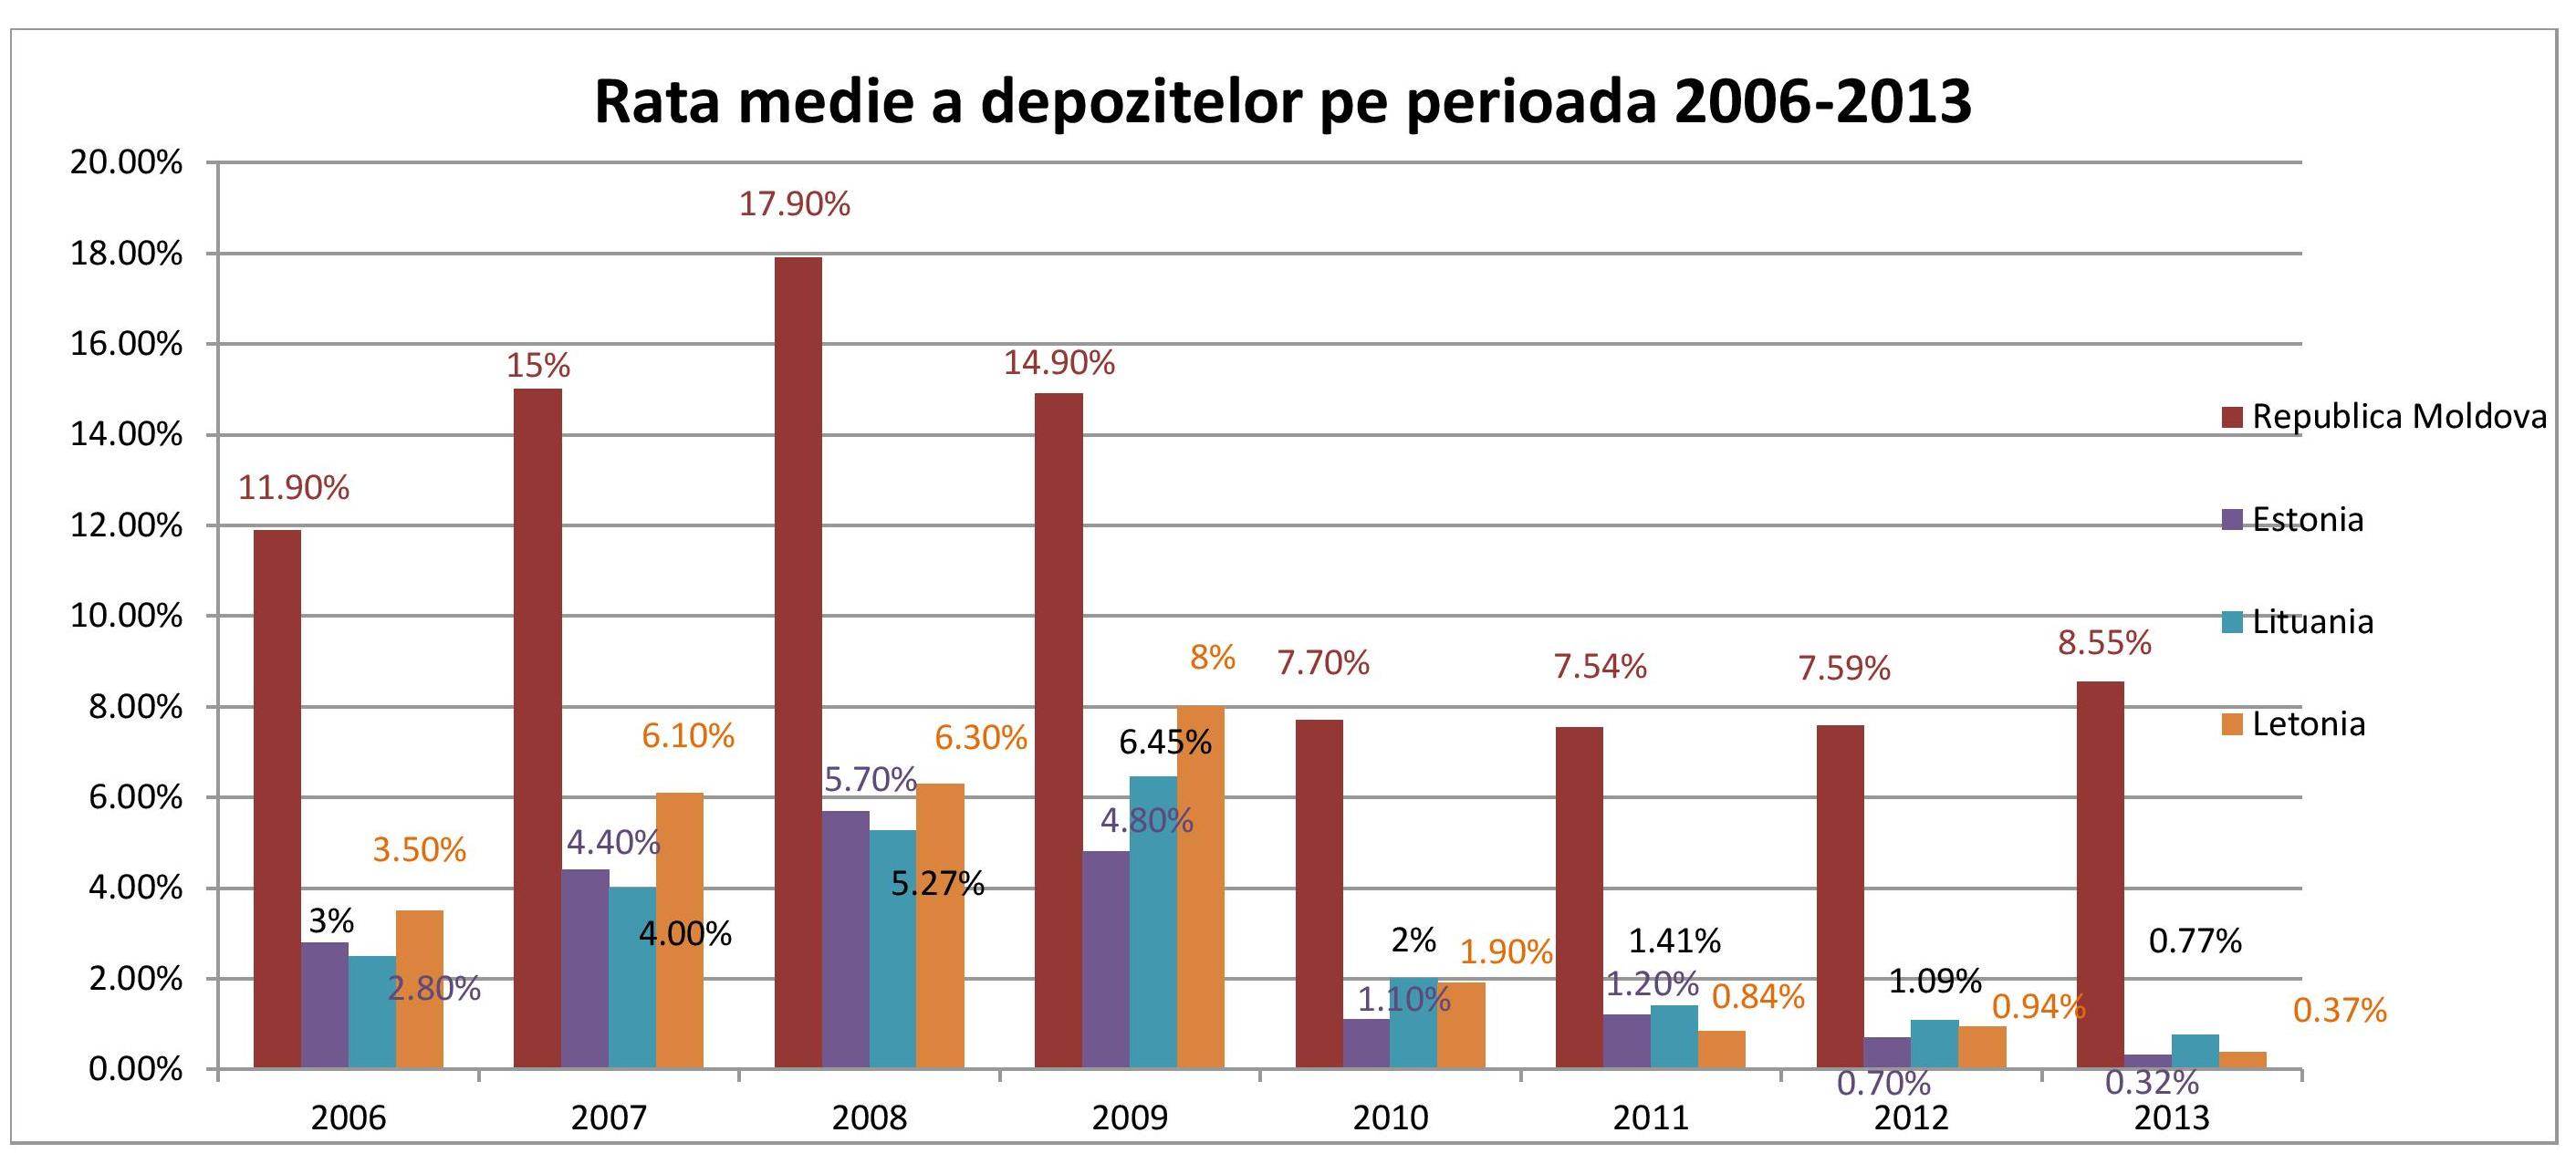
Comparând rata depozitelor bancare, se observă că rata depozitelor bancare din Republica Moldova depășește considerabil pe cele ale țărilor baltice. Aceasta se datorează inflației relativ mari și datorită costurilor mari a banilor atrași prin depozite și a finanțărilor externe care includ dobânzi mari privind riscurile de țară. Rata depozitelor țărilor baltice în prezent sunt mici. Cea mai mare diminuare a ratei depozitelor la termen în aceste țări au fost înregistrate în anul 2010 unde rata a scăzut aproximativ de 3 ori. În prezent cea mai mică rată a dobânzii la depozite este în Estonia unde rata pentru un depozit în euro este de 0,32%, în Lituania pentru un depozit în litai rata medie este de 0.77%, iar în Letonia pentru un depozit în lati rata este de 0.37%.

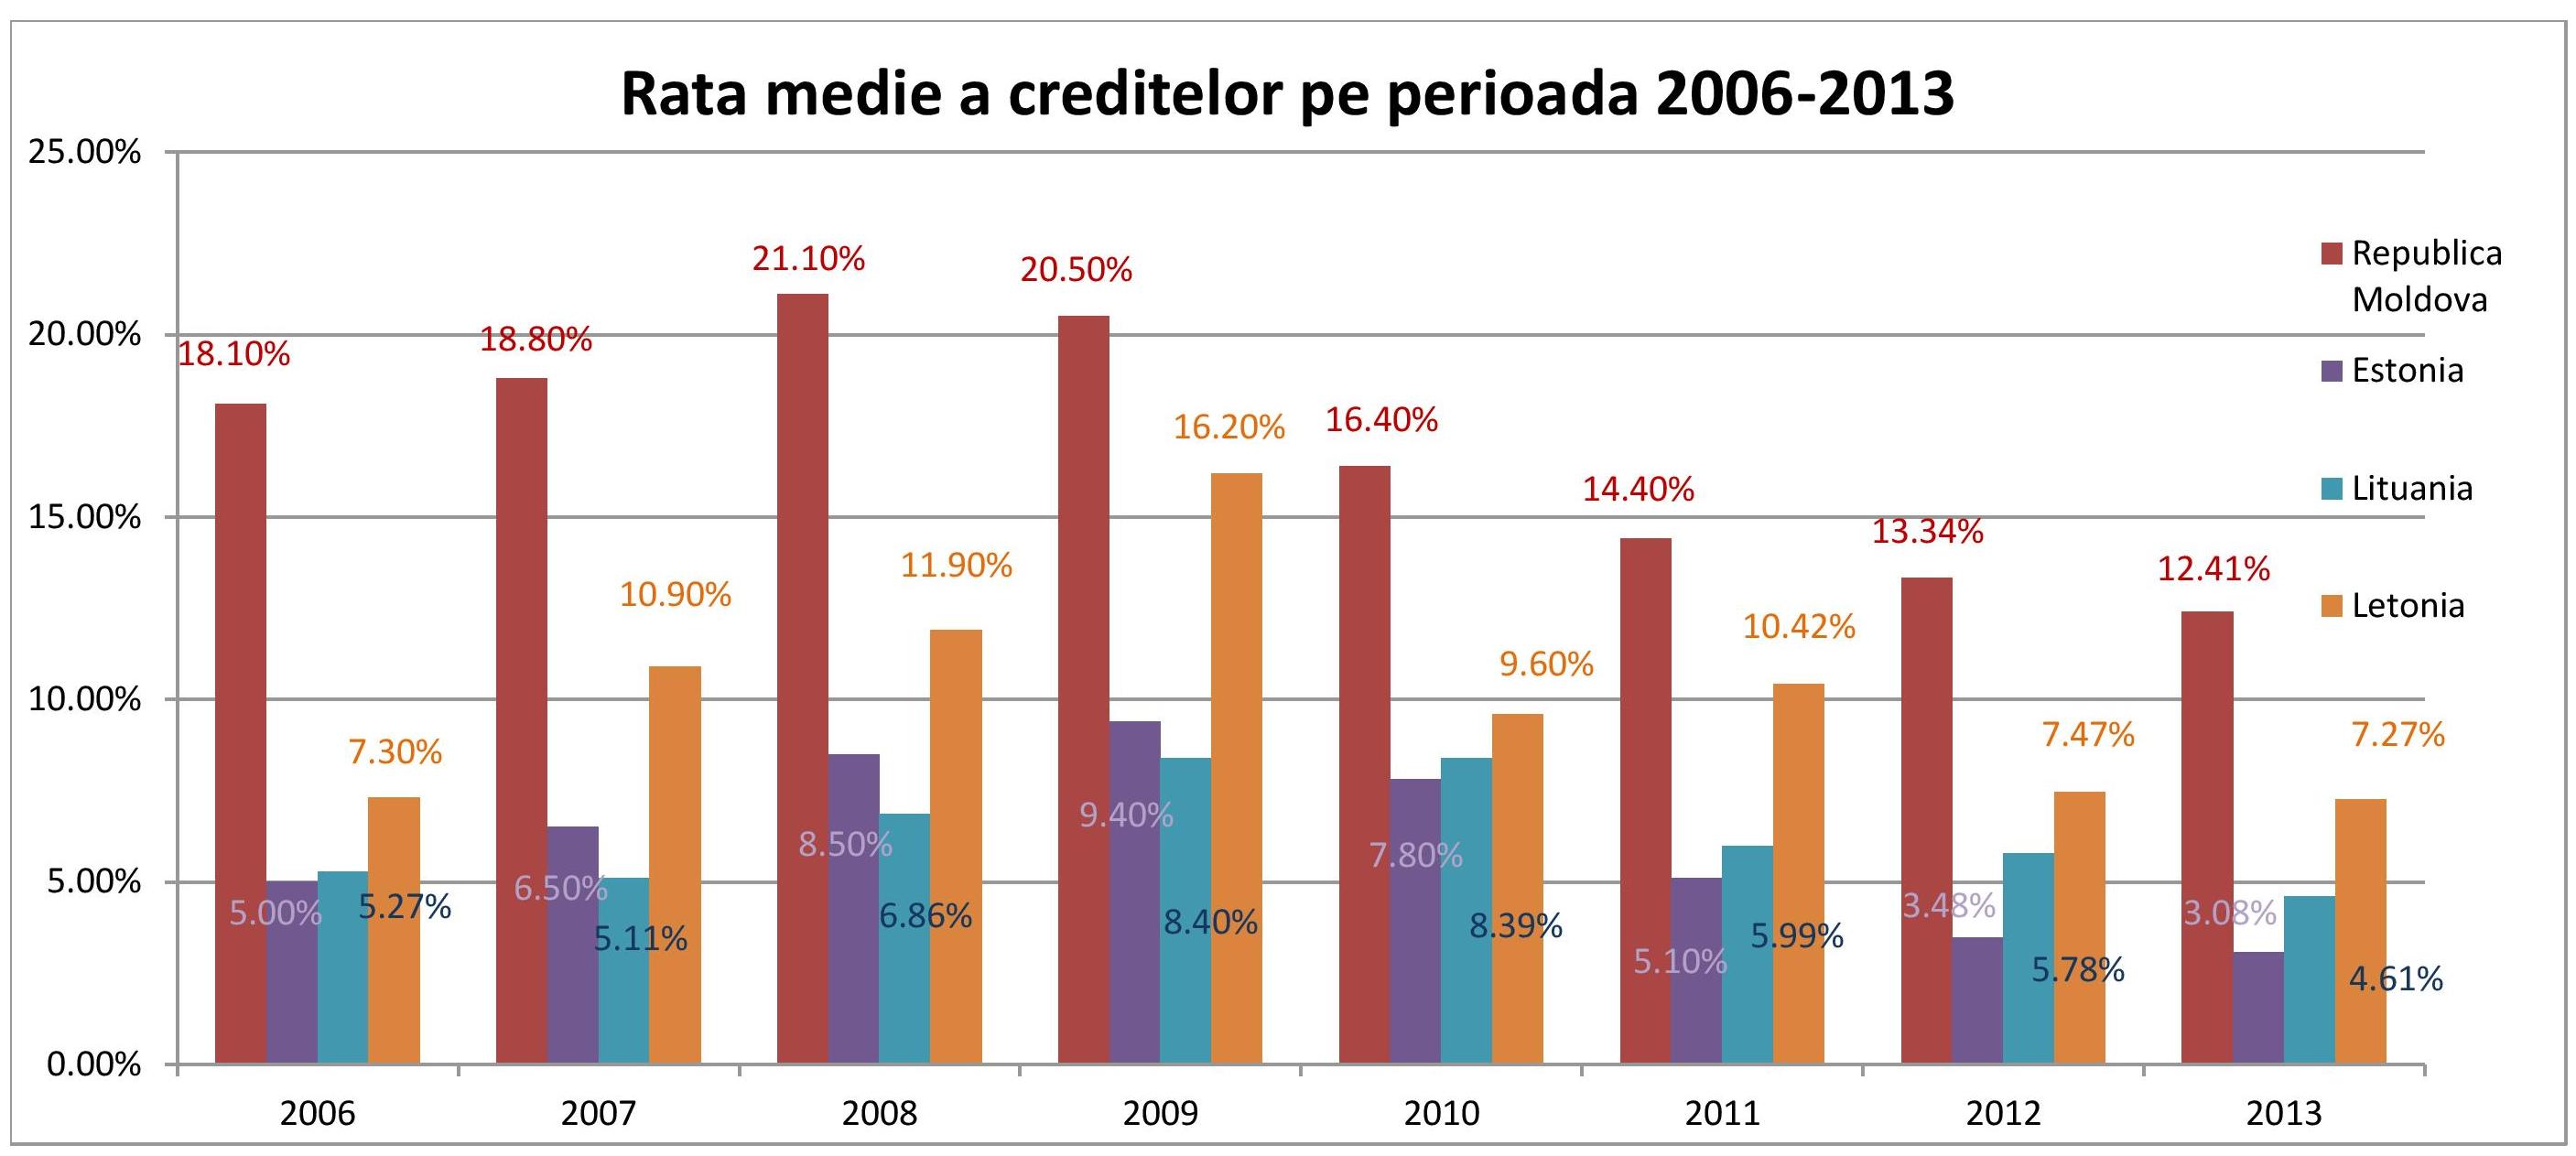
Cea mai mare rată a creditelor pentru perioada analizată (2006-2013) este înregistrată în Republica Moldova. Deși rata creditelor în Republica Moldova niciodată nu a fost la fel de mică precum acum, aceasta încă este ridicată comparativ cu cea a țărilor baltice. Țările baltice sunt cunoscute prin faptul că nu sunt mari utilizatori al creditelor bancare, aceștia apelând la credite doar în ultimul caz. Cetățenii acestor țări preferă să folosească mai mult resurse proprii decât cele împrumutate. Cea mai mică rată a dobânzii din 2011 până în prezent este înregistrată în Estonia, unde valuta națională este moneda unică euro.

Deși țările baltice au politici economice asemănătoare, acestea evoluează diferit. Populația acestor țări (Estonia 1.3 mil, Letonia 2 mil, Lituania 3 mil) este mult mai mică decât cea a Republicii Moldova însă activele băncilor comerciale depășesc de câteva ori activele băncilor comerciale din Republica Moldova. Prezența acestor 3 țări în UE mărește posibilitățile economice și limitele pe care le pot atinge acestea.

Autor: Liviu Guțuleac

FMI: Majorarea capitalului statutar al BEM este necesară pentru consolidarea situației financiare a băncii

0

Fondul Monetar Internațional (FMI) recomandă recapitalizarea Băncii de Economii (BEM) până la nivelul necesar. Despre aceasta a declarat jurnaliștilor, reprezentantul permanent al FMI în Moldova, Tokhir Mirzoev.

El a numit recapitalizarea drept ”o soluție completă pentru problemele băncii, cel puțin, pentru un termen scurt”.

”Majorarea capitalului statutar este necesară pentru consolidarea situației financiare a băncii”, a spus Mirzoev.

Fiind întrebat de reporterul Agenției ”INFOTAG”, care ar fi suma necesară pentru recapitalizarea băncii, el a remarcat că ”suma trebuie să fie stabilită de Guvern în comun cu banca Națională a Moldovei”.

”Cifrele aproximative au fost numite de Banca Națională. Eu nu vreau să comentez sau să spun care sumă ar fi corectă și care nu. Recapitalizarea trebuie să fie suficientă, în primul rând, pentru a spori capitalul la nivelul necesar. În al doilea rând, pentru a permite băncii de a avea o activitate creditară adecvată și nelimitată. În al treilea rând, de a permite băncii să implementeze reformele interne. Aceste lucruri sunt necesare pentru stabilitatea instituției bancare și pentru asigurarea unei perspective de lungă durată”, a spus el.

Reprezentantul permanent al FMI în Republica Moldova a refuzat să comenteze decizia Consiliului de Administrație al BEM cu privire la vânzarea creditelor problematice făcând trimitere la ”lipsa detaliilor a acestei tranzacții”. Însă, a confirmat că unica decizie corectă la etapa actuală este recapitalizarea băncii.

Grecia: Statul va putea confisca banii din depozite bancare, dacă cetățenii vor avea datorii la Fisc

Statul elen va putea confisca banii din depozitele bancare ale firmelor şi populaţiei cu restanţe la plata taxelor sau asigurărilor sociale, potrivit unei legi adoptate de parlamentul de la Atena, scrie money.ro.

Parlamentul a adoptat un pachet de legi care ratifică mai multe măsuri convenite cu instituţiile financiare internaţionale, inclusiv concedieri, un regim mai flexibil de plată a datoriilor către stat şi scăderea unei taxe pe proprietate introdusă în 2011.

Un nou plan de plată a datoriilor către stat prevede posibilitatea achitării acestora în 12-100 de rate, în funcţie de valoarea sumelor. Pentru a putea beneficia de planul de plată în rate, aplicanţii vor trebui să furnizeze autorităţilor documente inclusiv despre situaţia bancară.

Dacă inspectorii fiscali descoperă că firma sau persoana cu datorii are în bănci banii necesari pentru a-şi achita datoriile către stat, suma va fi confiscată direct din conturi, scrie cotidianul elen Kathimerini.

Grecia trece printr-o recesiune economică severă, iar analiştii anticipează contracţie economică în 2013 pentru al şaselea an consecutiv. Atena a fost nevoită să adopte măsuri de austeritate, dar şi reforme, la cererea creditorilor externi, care au salvat statul de la colaps financiar cu împrumuturi de peste 200 de miliarde de euro.

Guvernul elen a apelat la sprijinul FMI, Comisiei Europeane şi Băncii Centrale Europene, după ce nivelul foarte ridicat de îndatorare şi dobânzile mari cerute de investitori au făcut nesustenabilă finanţarea ţării de pe pieţele internaţionale.

Rata creditelor neperformante a scăzut considerabil la sfârșitul lunii martie

0

Banca Națională a Moldovei a publicat recent informațiile privind indicatorii financiari ai sistemului bancar la data de 31 martie 2013.

Astfel, la sfârșitul lunii martie datoria totală la credite a totalizat 35,01 mlrd lei, cu 0,07 miliarde mai puțin decât la sfârșitul lunii februarie (vezi graficul).

În comparație cu anul precedent, datoria a crescut cu peste 4 miliarde lei (valoarea înregistrată în martie 2012 – 30,98 miliarde lei).

La moment, 43,9% din volumul total al datoriei constituie datoria la creditele acordate în valută străină.

Rata creditelor neperformante înregistrată la sfârșitul lunii martie  a constituit 13%, în scădere cu 1,5 p.p. față de luna precedentă.

Vedeți mai jos grafice cu evoluția datoriei la credite și ratei creditelor neperformante începând cu ianuarie 2012.

SUA: În 2012 cele mai mari 5 bănci au concediat 30.000 de angajați, chiar dacă au înregistrat venituri record

Principalele 5 bănci din SUA – Bank of America, Citigroup, JPMorgan Chase, Goldman Sachs şi Morgan Stanley – au disponibilizat în 2012 mai mult de 30.000 de angajaţi, adică 3,5 % din numărul total de salariaţi ai acestor instituţii financiare, scrie Income Magazine cu referire la AP.

„În plină criză financiară, disponibilizările au fost justificate. Dar când așa ceva se întâmplă 4 ani mai tarziu, adică într-o perioadă când multe bănci raportează profituri mari şi chiar venituri record, este un motiv de îngrijorare”, au comentat experţii contactați de agenţia de presă menţionată (AP).

În opinia lor, reducerile de personal au legătură cu faptul că noile norme impuse de autorităţile de reglementare financiară au determinat dispariţia mai multor domenii profitabile bancare. În plus, angajaţii îşi pierd locurile de muncă din cauza dezvoltării rapide a noilor tehnologii.

Încă între 2010 şi 2011, după cum subliniază analiştii, se observau semne de ameliorare în sectorul bancar şi, prin urmare, era de aşteptat ca numărul de salariaţi să crească. Acum însă ei se tem că o ameliorare a situaţiei nu se va întâmpla. Sectorul bancar american numără aproximativ 2,1 milioane de persoane, cu 105.000 mai puţin decât înainte de criza care s-a abătut în 2007, menționează Agerpres.

Victor Bodiu pentru „Profit”: Vom desfășura Adunarea extraordinară a acționarilor la începutul lunii mai

0

Vă prezentăm un interviu acordat revistei „Profit” de către Victor Bodiu, președintele Consiliului de Administrație al Băncii de Economii.

Băncilor, ca şi banilor cu care acestea operează, le plac liniştea şi calmul, inclusiv pentru faptul că astfel există mai multe posibilităţi pentru o activitate eficientă. Înţelegând mai bine ca nimeni altul acest lucru, preşedintele Consiliului Băncii de Economii (BEM), Victor BODIU, îndeamnă părţile interesate să apeleze la cifrele şi indicatorii reali ai băncii, pentru că toate celelalte argumente nu fac decât să dăuneze BEM.

În situaţia dificilă cu care se confruntă BEM – şi pe care preşedintele Consiliului băncii, în pofida tuturor speculaţiilor, o consideră totuşi drept una „de lucru”, „încadrată în schemă” şi „departe de panică” – Victor BODIU a acceptat să discute cu redactorul-şef al revistei Profit despre acţiunile pe care ar trebui să le întreprindă proprietarii băncii pentru a asigura stabilitatea financiară a acesteia. 

Victor Bodiu: Pe toţi cei care, în această perioadă de timp deloc uşoară pentru BEM, s-au întrecut în a face declaraţii răsunătoare, i-aş îndemna să aducă în calitate de argumente date veridice. În caz contrar, ar fi mai bine să se abţină de la orice comentarii. Nicăieri în lume politicienii sau reprezentanţii Regulatorului pieţei, care este Banca Naţională, nu folosesc numele unei bănci în scopuri care sunt departe de cele de asanare economică şi financiară a acesteia. 

Liniştea în jurul unei bănci este o componentă obligatorie pentru dezvoltarea normală şi dinamică a acesteia. Am putea să luăm orice altă bancă şi ne vom convinge că şi aceasta lucrează cu un capital propriu la fel de mic, operând, în principal, cu resurse atrase. Dacă însă se creează o agitaţie artificială în jurul acestei instituţii financiare, precum a fost acum câteva săptămâni în cazul BEM, efectul negativ pentru bancă este garantat. În cazul nostru, s-a reuşit evitarea unor consecinţe nefaste datorită unui aspect important – lichiditatea, care era la BEM cea mai înaltă din sistem. Şi totuşi, trebuie să recunoaştem că atacurile politice la care BEM a fost supusă pe parcursul a trei luni i-au dăunat băncii mai mult decât creditele trecute la categoria celor neperformante.

Profit: Dar probabil că nu toate creditele declarate neperformante, în valoare de circa 1,5 mlrd. lei potrivit datelor pentru trimestrul IV al anului 2012, sunt neperformante?

– Bineînţeles că nu. Orice instituţie financiară are asemenea credite în portofoliu. Da, acestea sunt o problemă pentru indicatorii normativi, cărora banca trebuie să le corespundă. Dar cu aceste credite trebuie să se lucreze: prin restructurare, prolongaţie şi, cel mai important, prin neadmiterea apariţiei lor. Ţin să menţionez, în acest context, că din ziua în care am devenit preşedinte al Consiliului băncii (sfârşitul lunii iunie 2012 – Profit), am acordat credite în valoare totală de peste 130 mil. lei. Toate deciziile referitoare la acestea au trecut prin Consiliu. Am coborât plafonul de acordare a resurselor, care anterior ţinea de competenţa preşedintelui băncii, de la 5 mil. lei la 1 mil. lei. Da, s-ar putea să nu fie o decizie tocmai corectă din punctul de vedere al managementului corporativ, dar la etapa curentă aceasta este singura soluţie justă. Or, acum, Consiliul poate controla toate creditele, având în faţă imaginea completă a fluxurilor financiare din cadrul băncii.

– Care este indicatorul real al lichidităţii creditelor neperformante?

– În această problemă trebuie să pornim de la situaţia pieţei şi cea din sectorul real al economiei. Bineînţeles, în gajul acestor credite există imobile, utilaje, mijloace circulante ale beneficiarilor de împrumuturi. Iar într-o perioadă de declin a activităţii economice – pentru că nu aş dori să apelez la definiţia de „criză” – comercializarea acestor gajuri devine mai dificilă. Totuşi, potrivit situaţiei de la 31 martie 2013, Capitalul Normativ Total (CNT) al băncii a crescut până la 214 mil. lei. Apropo, tendinţa de creştere se atestă de la începutul lunii septembrie 2012, când acest indicator era ceva mai mare de 60 mil. lei. Este o dovadă elocventă a faptului că se lucrează cu creditele neperformante şi chiar se atestă un anumit progres.

– Asemenea îmbunătăţiri vor fi în măsură să salveze banca de la pericolul de a-i fi retrasă licenţa?

– Nu voi comenta declaraţiile la acest subiect, având în vedere faptul că unele dintre ele au fost foarte contradictorii, mai ales cele referitoare la sumele despre care se spunea că sunt extrem de importante şi chiar „salvatoare” pentru capitalizarea BEM. Noi considerăm că avem nevoie de capitalizare. Şi nu veţi găsi vreo bancă ce ar refuza această procedură. Trebuie să menţionez totodată că, în conformitate cu situaţia de la 31 martie 2013, BEM corespunde tuturor normativelor formulate faţă de instituţiile financiare de către Banca Naţională a Moldovei (BNM). Iar temeiuri pentru retragerea licenţei BEM nu au existat, nu există şi, cel mai probabil, nici nu vor exista. Or, legea spune că licenţa se retrage dacă CNT al băncii este mai mic decât o treime din normativul de 200 mil. lei. Iar conform datelor de bilanţ pe trimestrul I al anului curent, acest indicator la BEM a depăşit suma de 200 mil. lei.

– În viziunea Dvs., în ce a constat eşecul cu emisiunea închisă a băncii?

– Consiliul băncii a adoptat toate deciziile necesare pentru ca, până la 31 martie 2013, BEM să îndeplinească toate normativele. Capitalizarea este necesară pentru o dezvoltare durabilă a băncii. În cadrul votului în privinţa emisiunii de acţiuni închise a BEM, în sumă de 355 mil. lei, mai mult de 40% dintre acţionari s-au pronunţat împotrivă, invocând drept argument faptul că ei nu participă la administrarea băncii.

– Ce se are în vedere prin sintagma „nu participă la administrarea băncii”?

– Prima cauză: grupul de acţionari minoritari a propus doi membri noi în Consiliul băncii, pe care BNM nu i-a aprobat încă. Abia la  4 aprilie, noii membri incluşi în Consiliu au prezentat BNM pachetul complet de acte necesare, cu semnătura preşedintelui Consiliului băncii. Banca Naţională are la dispoziţie un termen de 30 de zile pentru luarea unei decizii. Cauza a doua: pentru că nu are membrii săi în Consiliu, acest grup de acţionari a invocat, pe bună dreptate, faptul că nu gestionează situaţia de la bancă, nu controlează deciziile pe care aceasta le adoptă, astfel, este pe deplin logic că la etapa curentă ei au refuzat participarea la emisiune, blocând plasarea acesteia.

– Teoretic, nu ar trebui să existe probleme cu procurarea unei părţi din emisiunea închisă de către acţionarii minoritari. Or, după ce aceştia au cumpărat acţiuni cu 14 lei bucata, este alogic să renunţe la cumpărarea unor noi acţiuni cu doar 5 lei bucata?

– Eu cred că acţionarii noi, cel mai probabil, vor accepta să participe la emisiunea închisă.

– Deci, în faţa băncii se conturează perspective şi orizonturi bune?

– Am fost mereu de părerea că la capitolul orizonturi e cazul să se vorbească mai puţin şi să se facă mai mult. Acum, e mult mai important să ne concentrăm asupra rezolvării unor chestiuni problematice. Din acest punct de vedere, am avut o interacţiune bună cu BNM, cu Ministerul Finanţelor şi cu alte structuri de stat la categoria soluţionării problemei creditelor neperformante care s-au acordat în trecut. Mă refer la rambursarea silită a acestora, prin decizii judecătoreşti. Pentru mine nu contează cine şi când a acordat creditele care au ajuns în categoria celor neperformante. Este mult mai important ca acestea să fie  întoarse, respectiv autorităţile competente ale statului să ia mai rapid deciziile privind rambursarea unor asemenea împrumuturi. 

– Dacă aţi face o estimare, care e cota creditelor neperformante ce nu pot fi deloc recuperate?

– Este dificil să vorbim la acest subiect, cu atât mai mult să enunţăm cifre concrete. Există active bune şi mai puţin bune. Acum, efectuăm evaluarea gajurilor la toate creditele neperformante. Sper că vom reuşi să recuperăm o bună parte din bani. Dar nu sunt profet şi nu aş sta să enunţ sume concrete. Una este să evaluezi pe hârtie, dar cu totul alta este comercializarea de facto a bunurilor gajate şi a activelor clienţilor-debitori.

– Situaţia actuală a BEM este afectată de povara şi greutatea angajamentelor Investprivatbank-ului?

– Eu aş spune că problema acestei bănci a exercitat o presiune foarte puternică asupra BEM în anii 2010 şi 2011. Voi aminti aici că, atunci când se rezolva problema Investprivatbank-ului, BNM a acordat BEM un credit pe termen scurt. Acesta trebuia rambursat ulterior, dar activele băncii falite erau greu de comercializat din două motive: era nevoie de timp, iar lichiditatea lor era mică. De aceea, presiunea asupra indicatorilor financiari ai BEM din cauza Investprivatbank-ului era puternică şi destul de sesizabilă. Pot doar să vă spun că acest lucru a costat BEM 70 mil. lei lunar, bani ce erau retraşi din active şi restituiţi BNM.

Am încercat să negociem cu Regulatorul prelungirea termenelor de rambursare a banilor, dar nu am fost trataţi cu înţelegere. Şi atunci a fost adoptată hotărârea Parlamentului de acordare pentru BEM a 400 mil. lei sub formă de valori mobiliare de stat şi restituire a soldului datoriei BNM. Acest lucru a ajutat banca să elimine tensiunea şi presiunea excesivă din cauza Investprivatbank-ului.

– Cât de actuală este problema privatizării BEM în condiţiile actuale?

– Decizia de privatizare a băncii a fost luată în anul 2007. Şi orice ar spune azi unii tovarăşi, aceasta a fost decizia lor. În 2008, a fost selectată şi o companie pentru evaluarea activelor băncii, care era apropiată de BNP Paribas Bank (Franţa). În 2009, în mod firesc, noi am început negocierile cu partenerii externi – înainte de toate, cu FMI. Poziţia noastră, atunci şi acum, era următoarea: banca trebuie comercializată, dar numai atunci când situaţia favorabilă de pe pieţele internaţionale va contribui la obţinerea unui preţ bun, iar banca va fi bine pregătită pentru tranzacţie. Aceste două principii rămân în vigoare şi în prezent. Din punctul meu de vedere, statul nu ar trebui – şi nici nu văd rostul – să rămână în sectoarele economiei în care situaţia  deja se află sub controlul companiilor private. Statul nu poate influenţa sectorul bancar, chiar şi având o asemenea bancă importantă precum BEM. Din acest motiv, astăzi este primordială îmbunătăţirea situaţiei BEM, care să o facă mai atractivă.

– Credeţi că era necesară formarea unei comisii parlamentare speciale pentru studierea situaţiei la BEM?

– Din punctul meu de vedere, toţi trebuie să participe la îmbunătăţirea situaţiei la bancă. Cred că formarea comisiei era necesară pentru a scoate la lumină adevărul despre bancă şi a ajuta societatea să înţeleagă ce s-a întâmplat în realitate. Eu cunosc foarte bine cum stau lucrurile, dar era important să înţeleagă şi cei care au speculat nejustificat şi perfid situaţia din jurul băncii. Cu regret, încă înainte de constituirea comisiei, s-au produs multe evenimente negative care n-ar fi trebuit să existe ca principiu, inclusiv agitaţia din presă care a dăunat mult băncii. Noi, cei de la bancă, am fost deschişi pentru comisie, oferindu-i toate informaţiile solicitate. Consider că oamenii trebuie să ştie, dar, mai ales să înţeleagă că ceea ce s-a întâmplat cu BEM este rezultatul activităţii nereuşite a fostei conduceri a băncii.

– Dar care este părerea Dvs. despre ideea de naţionalizare a BEM? 

– Voi reitera – statul ar trebui să fie prezent în sectoarele economiei insuficient de puternice, unde nu există autoreglementare. Iar sectorul bancar al Moldovei este unul dintre cele mai bine dezvoltate, de aceea, cred că în perspectivă BEM trebuie să treacă în mâini private, în cele ale unui investitor strategic.

– Când ar urma să se întâmple acest lucru?

– Depinde de evoluţiile de pe pieţele financiare internaţionale. Şi este puţin probabil că situaţia pe piaţa internaţională va fi una favorabilă în viitorul apropiat. De exemplu, recent, o bancă din Ucraina, în dezvoltarea căreia care s-a investit circa $1 mlrd., a fost comercializată cu $50 mil. În prezent, preţul activelor bancare nu este cel mai atractiv. Din care motiv, trebuie să ne concentrăm pe dezvoltarea şi managementul eficient ale băncii – apropo, de dorit, nepolitic. Pentru aceasta, cel mai probabil, trebuie să operăm modificări la nivel de management al departamentelor şi direcţiilor, pentru a angaja profesionişti-tehnocraţi.

– Este just să se pună problema responsabilităţii acţionarului majoritar pentru ceea ce s-a întâmplat la BEM în ultimii cinci ani?

– Acest lucru ţine de competenţa comisiei parlamentare. Din punctul meu de vedere, este absolut cert că situaţia curentă a BEM e consecinţa creditării şi managementului nu tocmai corecte şi, cel mai important, netransparente. Şi aceasta se referă la o perioadă mai lungă, nu doar începând cu a doua jumătate a anului 2009. Or, o parte dintre creditele neperformante îşi trag istoricul de la sfârşitul anului 2007. Statul trebuia să exercite controlul şi monitorizarea dezvoltării băncii. Dar, în loc de aceasta, la bancă au existat perioade întregi în care managementul a acordat credite în mod independent. Apoi la bancă a existat o situaţie în care Consiliul nu a funcţionat, drept urmare creditele au fost acordate personal de către conducătorul băncii.

– Specialiştii leagă agravarea situaţiei financiare a BEM şi de cumpărarea nejustificată a creditelor pe piaţă. Cu ce scop au fost achiziţionate acestea?

– Creditele care au fost cumpărate de o manieră agresivă şi datorită cărora au fost majorate activele băncii acum sunt neperformante. Pentru mine este clar că trebuia diversificată creditarea, căutate nişe de întreprinderi mici şi mijlocii pentru a reduce riscurile. De exemplu, creditele pe care le-am acordat de la mijlocul anului 2012 se vor afla într-o categorie bună, având o clasificare pozitivă.

– E adevărat că o treime din creditele neperformante a fost acordată unor întreprinderi de stat?

– Această cotă este mai mică de 30%. Există două credite mari, care au fost acordate în anii 2007-2008 pentru două întreprinderi ce au dat faliment, iar activele depuse în gaj nu corespund cu valoarea creditelor.

– Decizia cu privire la emisiune este luată de către două treimi dintre acţionari, respectiv, fără acordul acţionarilor ce deţin peste 40% din acţiuni, această problemă e imposibil de rezolvat. Ce intenţionează să întreprindă Consiliul?

– După ce doi reprezentanţi ai acţionarilor minoritari vor fi incluşi în componenţa Consiliului, suntem gata să convocăm adunarea extraordinară a acţionarilor pentru a pune din nou în discuţie problema emisiunii de acţiuni. Consiliul trebuie să aibă din timp o decizie de principiu în privinţa acestei emisiuni. Vom desfăşura adunarea la începutul lunii mai, după care, la expirarea unui termen de 15 zile, conform legislaţiei, banii urmează să vină în cont la bancă. Sper că Parlamentul va aproba cele 200 mil. lei pe care statul, cu titlu de cotă proprie, îi va aloca majorării capitalului social al Băncii de Economii. Dacă statul nu va aloca totuşi banii necesari pentru capitalizare, urmează să fie identificate alte soluţii pentru ca banca să se dezvolte.

(foto, video) Rezerva Federală din SUA anunță lansarea noii bancnote de $100

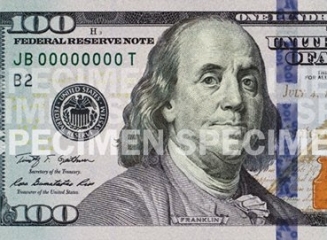
Rezerva Federală din SUA a anunţat miercuri că noua bancnotă de 100 de dolari va fi lansată în circulaţie în luna octombrie, scrie Ziarul Financiar cu referire la informaţiile postate pe site-ul newmoney.gov.

Bancnota care va include elemente noi de securitate precum o bandă albastră 3D securizată, va intra pe piaţă pe data de 8 octombrie 2013. Noua bancnotă va fi mai ușor de recunoscut pentru publicul larg și foarte greu de reprodus pentru falsificatori.

Schimbarea designului a fost anunţată în anul 2010, dar introducerea pe piaţă a fost amânată din cauza unei întârzieri în dezvoltarea modelului.

Pentru a ușura tranziția la noile bancnote, autoritățile americane vor desfășura activități de informare a populației și a mediului de afaceri prin intermediul a U.S. Currency Education Program.

Urmăriți în continuare imagini și video cu noua bancnotă de $100..

România: Promoție inedită de la MasterCard – cadou un Snickers sau energizant la fiecare tranzacție PayPass

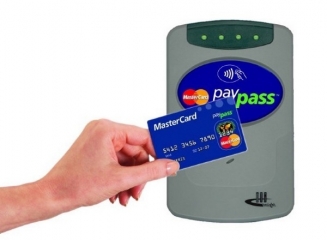
MasterCard lansează, alături de lanțul de magazine Inmedio, Relay, Le Cafe Inmedio, 1 Minute, So Coffee și Voyage Cafe, o nouă campanie de comunicare pentru susținerea plăților contactless, scrie manager.ro.      

Orice tranzacție contactless cu MasterCard PayPass și Maestro PayPass, efectuată în oricare dintre cele 193 de magazine din toată țara, va fi premiată pe loc cu un baton de ciocolată Snickers sau cu o băutură energizantă Reload, la alegerea clientului.

În prezent, instrumentele de plată MasterCard PayPass și Maestro PayPass sunt disponibile clienților BRD Groupe Societe Generale, BCR, ING Bank și Credit Europe Bank și pot veni atât sub forma unui card bancar, cât și sub forme neconvenționale precum stickere sau brelocuri.

Tehnologia PayPass permite utilizatorilor să facă plăți, simplu și rapid, cu carduri sau dispozitive contactless, prin simpla apropiere a acestora de un terminal contactless ce afișează mărcile MasterCard PayPass și Maestro PayPass. Pentru efectuarea tranzacției, clienții nu mai trebuie să dea cardul din mână, iar în cazul plăților mai mici de 100 lei (RON), nu mai este solicitată introducerea codului PIN sau semnarea chitanței.

La nivel mondial, la sfârșitul anului trecut tehnologia PayPass era utilizată în 51 de țări, în aproximativ 700.000 de locații de acceptare, o creștere cu 64% comparativ cu 2011. De asemenea, în decembrie 2012 în Europa erau 27 de țări în care tehnologia PayPass este disponibilă, la peste 140 de instituții financiare emitente.

Marketing în ajunul sărbătorilor de Paști – vezi ofertele băncilor locale

0

Cu prilejul venirii primăverii și cu ocazia sărbătorilor de Paști băncile comerciale din Republica Moldova oferă diverse promoții pentru atragerea clientelei. Ofertele băncilor se referă la depozite la termen, credite bancare și la sistemul Internet Banking.

Vă prezentăm în continuare câteva oferte ale băncilor din țară.

Banca de Economii oferă clienților posibilitatea de a contracta gratuit serviciul Internet Banking și de a beneficia gratuit de deservirea tuturor serviciilor prin sistemul Econom.md de pe 1 martie până pe 31 mai 2013. Serviciile prestate gratis de bancă se referă achitarea facturilor sau la achitarea altor plăți, transferul banilor dintr-un cont de card pe altul, transferul banilor din contul de card în favoarea persoanei fizice prin intermediul sistemului Moldova Express, vizualizarea lunară a extrasului, vizualizarea soldului contului de card și investigarea reclamațiilor cu privire la operațiunile efectuate. Pentru a beneficia de promoție clientul trebuie să dețină un card emis de către Banca de Economii și trebuie să fie un utilizator al sistemului Econom.md. Prin această ofertă atât persoanele fizice, cât și cele juridice pot economisi o sumă semnificativă de bani.

Până la ofertă pentru achitarea unei facturi sau plăți banca percepea un comision de 0,5% ce variază între 0,5 – 10 lei în dependență de mărimea plății, comisionul pentru un transfer dintr-un cont de card pe altul variază între 1 – 20 lei, comisionul pentru un transfer din contul de card în favoarea unei persoane fizice prin intermediul sistemului Moldova Express variază între 3 – 20 lei, iar comisionul pentru investigarea reclamațiilor cu privire la operațiunile efectuate variază între 3 – 30 lei.

Mobiasbanca oferă clienților în perioada de 25 martie – 31 mai 2013 credite cu o reducere la dobândă nominală de până la 40% în dependență de creditul și suma aleasă.

Creditul TO_TO are o reducere a dobânzii cu 20%, 30% și 40% din dobânda inițială. Astfel pentru un credit ce are valoare cuprinsă între 2000 – 15000 lei clientul va plăti o dobândă de 15.2%, iar pentru un credit cu o valoare cuprinsă între 15001 – 30000 lei acesta va plăti o dobândă de 13.3%. Reducerea maximă de 40% oferită de către bancă pentru acest tip de credit, este pentru cel cu o valoare cuprinsă între 30001 – 60000 lei, a cărui dobânda nominală atinge rata de 11.4%.

Oferta promoțională pentru cardurile de credit „Neos” și „Cherie Cherie” la fel este destul de avantajoasă. Banca oferă o reducere de 25% pentru aceste tipuri de credit, astfel rata creditului ajunge la 14.25%.

Creditul pentru procurarea bunurilor și a serviciilor “Retail” de asemenea participă în această ofertă. Prin acest credit clientul băncii poate beneficia de un credit cu o valoare maximă de 60000 lei. Pentru creditul “Retail Lejer” banca oferă o dobânda de 10.5%, însă pentru acest credit clientul trebuie să achite comisionul de acordare al creditului care este egal cu 2% din valoarea totală al creditului. Pentru creditul “Retail Lejer” banca oferă o dobândă de 12.38%. Pentru acest tip de credit clientul nu trebuie să achite comisionul de acordare.

Cu prilejul sărbătorilor de Paști Moldova Agroindbank oferă o reducere semnificativă la rata dobânzii pentru creditul de consum „Multiopțional”. Rata dobânzii nominale al acestui credit este de 11%. Prin acest tip de credit clienții pot beneficia de o sumă cuprinsă între 2000 – 30000 de lei. Maturitatea maximă este de 18 luni și clienții nu sunt obligați să acorde gaj pentru a acoperi riscurile creditului. Oferta este valabilă până la 31 mai 2013.

Victoriabank oferă clienților un depozit la termen creat cu ocazia sărbătorilor de Paști. Condițiile depozitului „De Paști” sunt destul de lejere și atractive. Soldul minim al depozitului este de 3000 de lei pentru cel în monedă națională și de 300 EUR/USD pentru cele în valută. Maturitatea minimă a depozitului este de 6 luni, iar cea maximă – 60 de luni. Rata dobânzii pentru acest tip de depozit în lei variază de la 8% până la 11% în dependență de perioada depozitului. Rata dobânzii depozitelor în valută variază de la 4.5% până la 6% anual. Depozitul permite vărsăminte suplimentare cu excepția ultimelor 2 luni. Retragerile din cont pentru depozitele cu o perioadă mai mică de 12 luni nu se permit, iar pentru cele care depășesc această perioadă sunt posibile doar retrageri parțiale după o perioadă de 12 luni, cu o retragere maximă lunară de 25% din soldul de la sfârșitul lunii precedente.

Unibank la fel oferă depozite promoționale cu prilejul sărbătorilor de Paști – numite „De sărbătoare”. Clienții pot deschide acest depozit în perioada 01.04.2013-31.05.2013. Clienții băncii pot beneficia de depozite în monedă națională, în euro și în dolari americani. Ratele dobânzii pentru depozitele în valută națională sunt mult mai mari, astfel pentru o perioadă de 3 luni banca oferă o dobândă de 4.5%, iar pentru o perioadă de 6 luni o dobândă de 9.5%. Suma minimă inițială al acestui depozite este de 5000 de lei pentru depozitele în lei și de 500 euro/dolari pentru depozitele în valută. Rata dobânzii pentru depozitul în valută este de 3.0 % pentru o perioadă de 3 luni și de 5.75% pentru o perioadă de 6 luni. Rata dobânzii al acestui depozit este fixă și depozitul nu include capitalizarea dobânzii. Acest depozit nu include posibilitatea suplinirii contului și retragerii mijloacelor bănești. Această ofertă este promoțională, astfel ea nu va fi prolongată odată cu expirarea depozitului.

Ce oferte au băncile din țările vecine?

În Rusia, Sberbank a scăzut în perioada sărbătorilor de Paști rata dobânzii a creditelor de consum până la 14.5%. Rata acestui credit este efectivă, astfel banca nu va percepe nici un comision adăugător pe parcursul colaborării cu clientul. Creditul poate fi acordat clientului într-o perioadă scurtă de aproximativ 2 ore și acesta are nevoie doar de pașaport.

În România băncile comerciale și-au schimbat politicile de marketing. Dacă înainte acestea mizau pe dobânzi mici pentru creditele de consum, acum acestea oferă bonusuri clienților care își achită ratele la timp și ajutor celor care au probleme cu achitarea unei rate într-o anumită lună.

Volksbank, de exemplu, oferă un bonus de 5% din dobânzile achitate lunar clienților care-și plătesc la timp ratele, iar OTP Bank scutește a 12-a rata a creditului în fiecare an în cazul achitării dobânzilor la timp. BCR oferă o asigurare de viață pentru achiziționarea unui credit de consum, iar în cazul achiziționării unui credit de consum de la BRD clienții pot alege o perioadă de grație de până la 6 luni.

Autor: Liviu Guțuleac