Acasă Blog Pagina 716

Natalia Vrabie se retrage de la conducerea Moldova Agroindbank

0

Natalia Vrabie se retrage din funcția de președintă a BC Moldova Agroindbak S. A. (MAIB), bancă pe care a condus-o din anul 1996, anunță Infotag.

Solicitat de agenția ”INFOTAG”, președintele Consiliului de Administrație al MAIB, Victor Miculeț, a spus că miercuri, 19 iunie, președinta în exercițiu a depus cererea de eliberare din funcția de conducător al băncii, din 26 iunie.

”Consiliul a luat notă de cererea dnei Vrabie, care va fi adusă la cunoștința adunării generale a acționarilor, convocate pe 28 iunie”, a declarat interlocutorul agenției.

Victor Miculeț  a precizat că în conformitate cu statutul băncii atribuțiile de președinte trec în mod automat la prim-vicepreședintele  băncii, care din anul 2012 este Serghei Cebotari.

Președintele Consiliului a amintit că acționarii ”noi” și cei ”vechi” ai MAIB au difuzat miercuri o declarație în care și-au exprimat acordul pentru propunerea candidaturii lui Serghei Cebotari la funcția de președinte al băncii. Chestiunea privind aprobarea candidatului a fost inclusă în ordinea de zi a adunării acționarilor din  28 iunie.

”INFOTAG” precizează: Serghei Cebotari este responsabil la ВC Moldova Agroindbank S. A. de corporative banking, activitatea investițională și retail, care cuprind întreaga ”aripă de afaceri” a acestei cele mai mari instituții financiare din Moldova, cu o cotă de 20-24% din piața bancară. Cebotari lucrează la MAIB timp de peste 19 ani, fiind prin cumul și președinte al Consiliului Bursei de Valori a Moldovei. În prezent absolvește  МВА pentru top-manageri. Serghei Cebotari are 49 de ani, este căsătorit, are două fiice mari.

10 miliarde de euro nu au fost de ajuns! Cipru mai cere bani de la UE

Zece miliarde de euro a primit Ciprul de la creditorii săi internaţionali în urmă cu câteva luni, pentru a-şi salva sectorul financiar de la colaps. Acum, pachetul pare a fi în pericol, iar ţara cere mai mulţi bani, pentru a nu eşua, scrie economica.net.

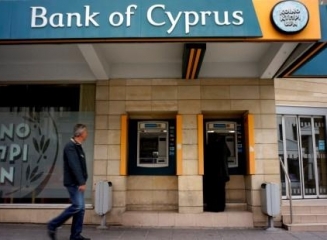
Guvernul cipriot a adresat Comisiei Europene o scrisoare în care precizează că are nevoie de mai mulți bani pentru sa salva Bank of Cyprus de la faliment. Documentul obținut de Wall Street Journal spune că primul pachet de salvare ar fi fost adoptat fără pregătire temeinică și că, acum, întreaga economie a țării e în pericol.

Președintele Nikos Anastasiadis afirmă în scrisoare că Bank of Cyprus are importanță sistemică și că fără ea succesul planului de salvare a sectorului bancar este pus la îndoială. Anstasiadis cricită în același timp și controalele stricte impuse de Troica internațională la fluxurile de capital. Președintele e de părere că acestea dăunează grav economiei cipriote.

Un reprezentant al Comisiei Europene a confirmat primirea scrisorii de la Nicosia, dar nu a comentat nimic despre conținut sau reacția Bruxelles-ului. Banca Centrală Europeană nu a făcut nici o declarație. Diplomați europeni au precizat însă sub protecția anonimatului că Uniunea nu are nici o intenție de a renegocia pachetul de asistență financiară destinat Ciprului.

Conform datelor oficiale, economia micului stat insular este așteptată să scadă cu 8,7% anul acesta. Analiștii sunt de părere că declinul economic va fi și mai pronunțat. Guvernul de la Nicosia a declarat că nu se va abate de la programul de reforme convenit cu Europa indiferent de rezultatul ultimului său demers.

Dorin Drăguțanu: Săptămâna viitoare BNM va lua o decizie privind cazul MAIB

0

Banca Națională se va pronunța pe marginea situației create la Moldova Agroindbank săptămâna viitoare. Despre aceasta a anunțat Guvernatorul BNM, Dorin Drăguțanu. Oficialul a mai adăugat că ieri la bursă au mai fost tranzacționate circa 10% din acțiunile MAIB, scrie Unimedia.

„Ieri sera am primit informația că au mai fost tranzacționate circa 107 mii din acțiunile MAIB, ceea ce constituie în jur de 10% din capitalul social. Astăzi dimineață nu am primit încă o informație de la Comisia Națională a Pieței Financiare cu privire la cine a vândut și cine a cumpărat. Până la sfârșitul zilei de astăzi vom ști exact. Și eu sunt foarte curios să văd ce s-a întâmplat la bursă. BNM nu are acces direct la tranzacțiile de la bursă”, a declarat Dorin Drăguțanu.

Șeful BNM spune că informațiile obținute de la noi acționari ai MAIB au fost pe alocuri contradictorii.

„Săptămâna viitoare vom lua o decizie. Informația care am solicitat-o de la cei șapte acționari noi am primit-o parțial, iar unele au fost chiar contradictorii. Noi le-am comunicat acționarilor despre acest fapt. Suntem foarte aproape de finalizarea analizei și o să vedem dacă este o activitate orchestrată a celor șapte companii sau nu”, a declarat Drăguțanu.

Totuși, Guvernatorul a adăugat că doar în una din cele șapte tranzacții există persoane nemulțumite.

„Cele șapte companii au preluat circa 30% din acțiuni. Noi am primit informații că toți acționarii vechi și-au vândut acțiunile și nu au niciun fel de pretenții. Doar unul contestă legalitatea tranzacției. Din câte știu, ei contestă modul în care a avut loc cesionarea datoriei către o companie slovenă. BNM nu dă aprecieri cu privire la legalitatea tranzacției. Noi urmărim să vedem dacă avem sau nu parte de o activitate concertată”, a subliniat Drăguțanu.

În continuare vedeți detaliile tranzacțiilor cu acțiunile MAIB de la bursă. Valoarea tutror tranzacțillor a depășit 110.000.000 MDL.

Ion Sturza: 2/3 din activele sistemului bancar se află în mâinile unui grup foarte restrâns de persoane

0

„În prezent, 2/3 din activele sistemului bancar din Republica Moldova se află în mâinile unui grup foarte restrâns de persoane”, susţine fostul premier Ion Sturza.

Potrivit Agenţiei ”Infotag”, marţi, în cadrul conferinţei anuale internaţionale ”Macro 2013 – o privire globală asupra economiei Republicii Moldova”, fostul premier s-a arătat mirat de faptul că „regulatorul sistemului financiar din Moldova este atât de impotent în a depista cine stă în spatele aşa-numitor acţionari din cadrul sistemului bancar al ţării”.

„Astăzi, în condiţiile tehnologiilor moderne şi a schimbului de informaţii dintre ţări, la nivel de Ministere ale Finanţelor, bănci centrale, este relativ uşor să afli cine este beneficiarul principal al sistemului bancar din RM şi cine de fapt domină sistemul economic din Moldova. Eu sunt ferm convins că pentru a afla acest lucru este nevoie doar de voinţă politică, pentru că în rest toate instrumentele necesare există”, a spus Sturza.

În opinia lui, „sistemul bancar reprezintă o problemă enormă pentru sistemul economic din RM din simplul motiv că acesta nu s-a dezvoltat pe parcursul ultimilor 10-15 ani”.

„Sistemul bancar a rămas foarte rudimentar ca business, în condiţiile unei netransparenţe totale a structurii de proprietate şi a unui management lipsit de orice performanţă. Este o constatare foarte tristă. În rezultat, sistemul bancar a devenit foarte vulnerabil la orice tentativă de a-l prelua”, a conchis sursa citată.

Ion Sturza a mai precizat că în opinia sa „principala barieră a creşterii economice în Moldova este concentrarea proprietăţii şi sistemul oligarhic de guvernare”.

Schimbări la cea mai puternică bancă centrală din lume: Ben Bernanke va fi înlocuit

Preşedintele american Barack Obama a sugerat că nu-i va reînnoi mandatul şefului Rezervei Federale Ben Bernanke – conducătorul celei mai puternice bănci centrale din lume – spunând că acesta a rămas în funcţie mai mult decât a vrut, scrie Ziarul Financiar cu referire la Bloomberg.

Mandatul lui Bernanke expiră la sfârşitul acestui an.

„Ben Bernanke a făcut o muncă extraordinară. A stat deja mai mult decât a vrut sau decât trebuia“, a spus Obama. El a comparat perioada de activitate a şefului Fed cu cea a directorului Biroului Federal de Investigaţii (FBI) Robert Muller, care a rămas în funcţie doi ani după expirarea mandatului său în 2011. El va renunţa la conducerea agenţiei în septembrie. Cel de-al doilea mandat de patru ani al lui Bernanke se încheie pe 31 ianuarie.

Ca şi Muller, Bernanke a fost nominalizat pentru post de către fostul preşedinte George W. Bush. Obama i-a cerut lui Bernanke să stea încă patru ani în fruntea băncii centrale. Fostul profesor de economie de la Universitatea Princeton şi expert în Marea Depresiune economică a fost, de asemenea, unul dintre principalii consilieri pe teme economice ai lui Bush.

Sub conducerea lui Bernanke, Fed a preluat în propria balanţă contabilă activele băncilor cu probleme Bear Stearns şi AIG şi a înfiinţat mai multe facilităţi de creditare pentru a injecta bani în sistemul bancar într-o perioadă în care încrederea în acesta era spulberată de prăbuşirea băncii de investiţii Lehman Brothers în septembrie 2008. Crizei i-a urmat o recesiune de 18 luni, cea mai lungă şi mai adâncă de după Marea Depresiune. În acest context, şomajul a atins maximul ultimului sfert de secol de 10% în octombrie 2009. Până în martie 2010 aproape 10% din toate creditele ipotecare au devenit toxice.

Plecarea lui Bernanke deschide cursa pentru conducerea celei mai puternice bănci centrale din lume. „Este greu de crezut că următorul preşedinte al Fed va schimba cursul politicii monetare“, apreciază Roberto Perli, analist la Cornerstone Macro şi fost economist al Fed.

Printre cei mai potriviţi succesori ai lui Bernanke analiştii i-au enumerat, printre alţii, pe vice-preşedintele Fed Janet Yellen, pe fostul secretar al Trezoreriei Timothy F. Geithner, pe guvernatorul Băncii Israelului Stanley Fisher – mentorul lui Bernanke – şi pe fostul consilier al Casei Albe Lawrence Summers.

Autoritatea Bancară Europeană recomandă acțiuni de ajutor restanțierilor la creditele ipotecare

Autoritatea Bancară Europeană (ABE) recomandă statelor membre să ia măsuri pentru a se asigura că băncile își ajută clienții cu credite ipotecare să depășească dificultățile financiare. Băncile sunt încurajate să acționeze imediat, să restructureze creditele și să explice clienților toate alternativele posibile, scrie conso.ro.

Băncile trebuie să caute întotdeauna soluții pentru a ajuta clienții să depășească dificultățile financiare cu care se confruntă și să apeleze la executarea silită, doar după ce toate alternativele posibile au fost luate în considerare.

ABE a realizat o analiză cu procedurile utilizate de băncile din UE și a emis o opinie, unde prezintă cele mai bune practici de abordare a restanțelor la creditele ipotecare. Opinia este adresată autorităților de supraveghere care ar trebui să ia în calcul aplicarea acestor practici pe plan local.

În opinia ABE, băncile ar trebui să încurajeze clienții să comunice cât mai rapid faptul că se confruntă cu dificultăți financiare și să aibă proceduri clare pentru soluționarea acestor cazuri. De obicei este mult mai ușor să fie ajutat un client care nu a apucat să acumuleze restanțe, decât unul care înregistrează întârzieri de câteva luni.

Persoanele trebuie direcționate către departamente, care să poată oferi clienților soluții în aceste situații. Informațiile trebuie furnizate în scris clientului, astfel încât acesta să poată analiza opțiunile existente. De asemenea, trebuie introduse reguli care să prevină hărțuirea sau intimidarea clienților ce se confruntă cu dificultăți financiare.

O altă cerință este ca băncile să țină un registru special cu acești clienți, care să permită verificarea de către autoritățile de supraveghere a modului în care s-au soluționat aceste cazuri.

Clienții ar trebui să primească informații la zi cu privire la sumele datorate – numărul de rate neplătite și penalizări acumulate -, informații cu privire la măsurile pe care banca le va lua în timp și despre costurile asociate cu executarea silită.

Băncile sunt încurajate să ia măsuri pentru a restructura creditul, prin extinderea perioadei, modificarea dobânzii, amânarea plății unor rate, capitalizarea dobânzii sau prin asistarea clientului în vânzarea locuinței.

Programul de loialitate MAIB și Loyal – „Pay&Save” – a cunoscut o evoluţie impresionantă, din momentul lansării

0

Programul „Pay&Save” realizat în cadrul unui parteneriat frumos dintre Moldova Agroindbank şi Internaţional Loyal Group a cunoscut o evoluţie impresionantă.

În doar două luni de la lansare, clienţilor – deţinătorilor de card bancar de la MAIB – le-au fost restituiţi aproape 10.000 de lei din banii cheltuiţi pentru cumpărături. În mediu, fiecărui client i-au fost restituite câte 190 de lei, iar suma maximă care a fost returnată unui singur client constituie aproape 670 de lei.

Cristina DOROŞ, şef departament Carduri Moldova Agroindbank:

„Realitatea a depăşit aşteptările noastre. Programul Pay&Save a devenit foarte solicitat şi popular printre membrii marii comunităţi de cumpărători, adică pentru cei peste 250 mii deținători de carduri de la Moldova Agroindbank. Automat, atât ei, cât şi deţinătorii fiecărui nou card eliberat de către MAIB – au devenit participanţi în program de loialitate. O bună parte din ei s-au convins deja de atractivitatea sistemului de „cash-back” când o parte din banii cheltuiţi la cumpărături li se restituie pe cardurile lor bancare. În acest context programul Moldova Agroindbank şi Loyal International Group reprezintă un sistem eficient şi competitiv de plăţi fără numerar care oferă avantaje pentru întreprinderile comerciale sau prestatoare de servicii, pentru comunitatea bancară, dar, în primul rând, pentru consumatori”.

„Pay&Save” cuprinde o rețea impresionantă de puncte comerciale, care permit consumatorilor posibilitatea de a face cumpărături avantajoase în toate domeniile de servicii şi produse. Fiecare deţinător de card al MAIB poate face cumpărături la peste a 100 de puncte comerciale existente ale partenerilor proiectului, obţinând o parte de bani înapoi în contul său de card.

Boris FOCA, director „International  Loyal Group” SRL:

„Pay&Save este un proiect unic, pentru că oferă avantaje vădite concomitent cumpărătorilor şi comercianţilor. Astfel consumatorii au posibilitatea de a economisi la cumpărare, iar partenerii comerciali ai proiectului se bucură de beneficiile aduse de un program eficient de fidelizare a clienților. Din momentul lansării şi până în prezent, la „Pay&Save” au aderat peste 60 de parteneri, iar până la finele anului se preconizează încheierea parteneriatelor cu circa 300 de comercianţi”.

Printre partenerii programului se numără cele mai populare branduri: Vizaje-Nica, Cristis, Ecco, Puma, Europcar, Lumea Laptopurilor, Neuron, Cocos Prive, Sky Land, MedPark şi mulţi alţii. De exemplu, la achitarea cu cardul emis de MAIB membrii proiectului pot primi cashback în mărime de 19% la magazinul CAP CAP, 14% la Weekend Boutique Hotel, 9% la magazinele Pal Zileri şi Tommy Hilfiger, 4% la Neuron şi Lumea Laptopurilor etc. Săptămânal sunt adăugate oferte şi parteneri noi. Lista completă a partenerilor participanţi la programul de loialitate şi valoarea cashback-ului oferit de fiecare partener al proiectului este prezentată în întregime pe pagina web destinată proiectului www.paysave.md. La fel pe pagina web a proiectului fiecare deţinător de card MAIB poate să se înregistreze şi să urmărească valoarea bonusurilor acumulate în contul său personal.

Notă: Proiectul numit „Pay&Save” este o premieră pentru Republica Moldova şi reprezintă unul din cele mai inteligente şi avantajoase programe de reduceri aplicate la nivel internaţional. Caracterul inovator al proiectului rezidă în conceptul de „cashback”, în traducere din engleză  – „bani înapoi”, concept care va permite deţinătorilor de carduri bancare să-şi suplinească conturile de card, obţinând înapoi o parte din banii cheltuiţi la cumpărături.

Despre BC „Moldova Agroinbdank” SA: BC Moldova Agroindbank SA este liderul sistemului bancar al Republicii Moldova. În calitate de bancă universală, Moldova Agroindbank prestează o gamă variată de produse şi servicii de calitate, atât persoanelor fizice cât şi celor juridice. Moldova Agroindbank a obţinut rezultate remarcabile, creându-şi în cei 22 de ani de activitate o reputaţie excelentă printre clienţii şi partenerii săi, graţie stabilităţii financiare, rentabilităţii capitalului şi a managementul corporativ eficient. Moldova Agroindbank şi-a construit un nume atât în ţară cât şi peste hotarele ei. An de an, rezultatele obţinute de către bancă au fost apreciate de numeroase publicaţii internaţionale precum The Banker, Euromoney, Global Finance, Finance Central Europe and World Finance etc. www.maib.md

Despre „Loyal International Group” SRL: „INTERNATIONAL LOYAL GROUP”SRL a fost fondată la data de 18 septembrie 2012. Însuși cuvântul Loyal înseamnă “devotat, fidel, ceea ce defineşte conceptul de activitate al companiei, ea propunându-şi să lanseze şi să consolideze sistemele de fidelizare a clientelei. Compania Loyal este cofondatorul proiectului „Pay&Save”, iar motto-ul Loyal „Cheltuie banii cu profit“ uneşte o reţea naţională ce include cei mai importanţi parteneri comerciali din ţară şi o comunitate de cumpărători deţinători de carduri de la Moldova Agroindbank. www.paysave.md

Ce se întâmplă dacă nu rambursați creditul la timp?

0

Creditul bancar este un instrument financiar prin care banca creditează debitorul cu o sumă de bani având condiția ca acesta să ramburseze dobânda creditului precum și suma inițială împrumutată. Contractul de credit se caracterizează prin careva drepturi și obligații pe care atât clientul, cât și banca este îndatorat să le facă, iar daca una dintre acele obligații nu este implementată atunci una dintre părți are dreptul de a executa în instanța de judecată.

Uneori se întâmplă ca unele persoane ce apelează la creditele bancare să nu mai fie capabili să ramburseze sumă minimă lunară sau anuală datorată băncii. Aceasta se întâmpla fie din motive personale, fie din gestionarea incorectă a economiilor acestora, fie din factorii macroeconomici precum ar fi trecerea economiei într-o perioadă de recesiune sau descreșterea bruscă a prețurilor ceea ce duce și la micșorarea rapidă a veniturilor lunare ale cetățenilor. În cele mai dese cazuri cetățenii care nu pot rambursa suma minimă al creditului au preferat să beneficieze de un credit cu dobânda fixă. Acest credit față de creditul cu dobânda variabilă nu se modifică odată cu schimbările ce se întâmplă pe piața financiară și pe cea interbancară, ceea ce îl face foarte vulnerabil în cazul în care una dintre piețe suferă coliziuni.

Nerambursarea creditului este cea mai mare greșeală pe care clientul o poate face. Creditorul are dreptul să ia anumite măsuri care includ diferite comisioane precum ar fi comisionul de penalizare pentru nerambursarea creditului (acest comision este aplicat din prima zi restanțieră conform contractului și acesta diferă în dependență de tipul creditului acordat) și raportarea întârzierii plății la Biroul de Credit. Dacă pe parcursul a 30 de zile clientul nu rambursează sau nu negociază cu banca, acesta va fi raportat drept restanțier la Biroul de Credite. Din acel moment clientul nu mai poate negocia cu banca, nu poate apela la un alt credit de refinanțare ceea ce duce la o creștere drastică a posibilității de a fi executat în instanță de judecată de către bancă. Odată ce creditul nu este rambursat la timp datoria inițială crește considerabil, astfel clientul va fi obligat să plătească și penalizările survenite.

Dacă rata lunară nu este rambursată pe parcursul a 90 de zile banca are dreptul de a demara acțiuni în instanțe de judecată pentru recuperarea banilor sau pentru a pretinde la gajul ce acoperă creditul. În cazul în care creditul este acoperit de către o persoană terță, atunci garantul va fi obligat să plătească datoria plus toate comisioanele de penalizarea pentru neplata creditului la timp. În cazul în care creditul este acoperit de un gaj clientul va pierde gajul (care depășește valoarea inițială al creditului) și va pierde toți banii deja rambursați pentru acel credit. După 90 de zile banca este proprietarul legal al gajului și aceasta are dreptul să îl vândă. De obicei băncile doresc cât mai repede să transforme gajul în lichidități de aceea acestea pot să îl vândă cu o reducere de până la 25%. După ce banca a vândut gajul, aceasta va prelua partea de bani ce îi aparține, iar restul banilor vor fi restituiți datornicilor.

În luna iulie 2012 a fost adoptat un proiect de lege în care băncile comerciale au dreptul de a executa gajul direct fără a da în judecată clientul. Băncile comerciale au dreptul să execute în acest mod numai dacă este stipulat în contractul de credit. Prin acest proiect de lege băncile comerciale pot acorda creditele mai ușor datorită micșorării semnificative a riscurilor pe care banca la suportă. Un alt scenariu poate fi ca banca să vândă creditul unei companii specializate în recuperarea creditelor restante. Aceste companii pot deveni o adevărată agonie pentru că acestea vă pot urmări o perioadă îndelungată de timp.

Incapacitatea de a rambursa creditul este o situația excepțională, de aceea clientul trebuie să minimizeze toate posibilele riscuri care pot surveni. Pentru aceasta clientul trebuie să viziteze și să anunțe ofițerul de credite că acesta întâmpină dificultăți în rambursarea creditului. De regulă băncile sunt foarte receptive și sunt interesate să restructureze creditele persoanelor care nu își pot plăti obligațiile, astfel acestea pot prelungi perioada contractului, pot modifica rata sau tipul ratei dobânzii sau crea o procedură de refinanțare. Astfel, clientul va primi un nou credit bancar ce va acoperi creditul precedent. Pentru a putea negocia cu banca pentru o refinanțare clientul trebuie să aibă un loc de muncă stabil, veniturile să nu fie mai mici cu 25% față de veniturile inițiale, să nu aibă alte datorii și restanța să nu fie mai mare de 30 de zile. Toate din soluțiile întreprinse de către bănci vor mări semnificativ suma creditului. Deși clientul va avea condiții mai avantajoase pentru plata creditului, acesta va plăti mai mult decât inițial. În cazul în care banca face modificări în contractul de creditare aceasta va percepe comisioane suplimentare.

În cazul în care banca refuză să facă modificări în contractul de creditare, pentru a nu pierde gajul și suma deja rambursată clientul trebuie să verifice toate posibilitățile de a strânge economii. Împrumutul de la apropiați sau prieteni, cererea unui avans de la angajator sunt doar câteva din posibilitățile rapide a strânge ceva bani într-o perioadă scurtă de timp. În cazul în care clientul rambursează suma minimă posibilă pentru rambursarea creditului, banca nu are dreptul să aplice comisioanele de penalizare pentru neplata creditului.

Odată ce clientul nu a fost capabil să ramburseze creditul, acesta va fi înregistrat în lista neagră a băncilor care îl va urmări toată viața. Această pată pe istoria de creditare va limita viitoarele  posibilități de a se finanța prin intermediul instituțiilor bancare și băncile nu vor crea facilități precum reducerea dobânzii, chiar daca acesta este un client fidel al băncii.

Pentru a evita viitoare conflicte în relația cu banca, vă recomandăm să achitați toate obligațiile la timp. În caz că nu aveți această posibilitate acționați îndată, negociați cu banca posibilități pentru a achita dobânda în rate mai mici. În caz că nu veți anunța banca veți plăti mai mult și nu veți mai avea posibilitatea de a renegocia contractul de credit. Acționați corect, fiți responsabili, calculați-vă corect posibilitățile Dvs. și astfel veți minimiza toate posibilele riscuri.

Autor: Liviu Guțuleac

Băncile din Grecia trebuie să facă schimbări majore pentru a supraviețui în următorii ani

Sectorul bancar din Grecia trebuie să facă schimbări majore pentru a supravieţui în următorii ani, din cauza mediului economic dificil cauzat de cei şase ani de recesiune, scrie economica.net cu referire la o analiză publicată de site-ul ekathimerini.com.

Finalizarea procesului de recapitalizare a principalelor 4 bănci din Grecia este o decizie în direcţia potrivită dar nu va drumul la credite către economie şi nu va rezolva principalele dificultăţi cu care se vor confrunta băncile elene în următorii ani – stagnarea sau încetinirea creşterii afacerilor.

Recapitalizarea şi restructurarea sectorului bancar elen – chiar dacă nu va exista necesitatea majorării capitalului în urma testelor de stres ce vor fi derulate în următoarele luni – ar putea atenua condiţiile de acordare a creditelor către economie dar nu se va ajunge la o normalizare.

În plus faţă de constrângerile legate de capital şi lichidităţi în perioada următoare, băncile vor trebui să facă faţă unei probleme mai mari: stagnarea sau încetinirea creşterii afacerilor, din cauza perspectivelor de creştere slabă a economiei Greciei.

Din cauza incertitudinilor privind creditarea, băncile nu pot conta pe veniturile din taxe şi dobânzi pentru a obţine profit şi ar putea fi nevoite să genereze capital în interiorul băncii, pentru a mulţumi acţionarii. ca urmare, o creştere inadecvată a afacerilor va reprezenta o provocare majoră pentru bănci şi conducerea lor. Recapitalizarea reprezintă o evoluţie pozitivă dar nu va putea atenua condiţiile de acordare a creditelor către economie.

Primele 4 bănci din Grecia, National Bank of Greece, Alpha Bank, Eurobank şi Piraeus Bank, aveau nevoie de 27,5 miliarde de euro pentru majorarea capitalului. Însă, pentru a nu trece sub controlul statului, cele 4 bănci trebuie să obţină de la investitorii privaţi cel puţin 10% din recapitalizarea totală. National Bank of Greece, Alpha Bank au anunţat că au reuşit să evite naţionalizarea după ce a reuşit să atragă capitalul necesar din partea investitorilor privaţi iar Piraeus Bank ar urma să facă un anunţ asemănător. Eurobank a optat pentru o recapitalizare totală din partea Fondului de Stabilitate Financiară al Greciei (HFSF), ceea ce echivalează practic cu naţionalizarea sa.

Banca Centrală a Greciei a reanalizat necesităţile de capital ale celor patru instituţii de creditare şi a apreciat că acestea sunt adecvate. National Bank of Greece are nevoie de 9,75 miliarde de euro, Alpha Bank de 4,5 miliarde de euro, Eurobank de 5,8 miliarde de euro şi Piraeus Bank de 7,3 miliarde de euro.

Capitalul băncilor greceşti s-a diminuat după pierderile uriaşe înregistrate în urma programului de restructurare a datoriilor Greciei şi a creşterii creditelor neperformante ca urmare a recesiunii prelungite. Grecia şi creditorii săi internaţionali au stabilit ca 50 de miliarde de euro din programul de sprijin în valoare de 130 miliarde de euro să fie destinat pentru consolidarea băncilor viabile, prin intermediul Fondului de Stabilitate Financiară al Greciei (HSFS).

Economia Greciei s-a contractat cu 5,6% în primul trimestru din 2013, a anunţat în 7 iunie Oficiul central de statistică din Grecia (ELSTAT), faţă de un declin de 5,3% estimat în mai.

Produsul Intern Brut al Greciei este în declin din trimestrul trei din 2008. Deşi Grecia a beneficiat în ultimele luni de creşterea optimismului privind viitorul ţării, după ce temerile privind ieşirea din zona euro s-au atenuat, economia arată puţine semne de redresare, iar rata şomajului a ajuns în martie la nivelul record de 26,8%.

Recesiunea din Grecia se va încheia probabil anul viitor, dar rata şomajului va rămâne peste 20% pentru încă trei ani, se arată în raportul Comisiei Europene publicat în 17 mai.

În pofida a două programe de sprijin care au implicat Uniunea Europeană, Banca Centrală Europeană, Fondul Monetar Internaţional, precum şi creditorii privaţi, Grecia se confruntă în 2013 cu al şaselea an de recesiune. Totuşi, Comisia Europeană se aşteaptă ca Produsul Intern Brut al Greciei să înregistreze o creştere de 0,6% anul viitor dar redresarea va depinde de accelerarea reformelor pe piaţa serviciilor şi în domeniul producţiei.

Moldova Agroindbank a lansat sistemul de transfer internaţional de bani Moneygram

0

BC „Moldova Agroindbank” SA îşi extinde în continuare capacităţile de deservire avantajoasă şi confortabilă a clienţilor săi. Graţie lansării sistemului de transfer internaţional de bani „MoneyGram”, clienţii MAIB au obţinut mai multe opţiuni de a transfera sau primi bani de peste hotare. Noul sistem reprezintă o soluţie comodă şi simplă a transferurilor de bani şi nu necesită deschiderea unui cont bancar. 

Odată cu lansarea sistemului “MoneyGram”, clienţii Moldova Agroindbank obţin conexiunea cu 310 mii locaţii din 197 de ţări ale lumii. Cît de îndepărtată ar fi ţara, tranzacţia nu va dura mai mult de 10 minute, indiferent de valoarea transferului. Acestea pot fi efectuate în valuta europeană unică, iar suma maximă a unui transfer poate fi de 6,999 EUR. Comisionul este achitat de către expeditor şi diferă în funcţie de suma transferului.

Banii transferaţi prin intermediul sistemului „MoneyGram” pot fi încasaţi sau eliberaţi din toate filialele şi agenţiile băncii. MAIB are una din cele mai extinse reţele de distribuţie din Republica Moldova, care penetrează cele mai îndepărtate colţuri ale ţării. Actualmente, aceasta include 70 de filiale şi 24 agenţii.   

„MoneyGram” a completat şirul sistemelor de transfer internaţional rapid, disponibile la Moldova Agroindbank, care include: Western Union, Coinstar, Unistream, Privat Money, Быстрая Почта, Blizko, Migom, Contact, Leader.

Banca va continua extinderea spectrului de produse şi servicii oferite, concomitent cu sporirea calităţii deservirii şi accesului pentru toate segmentele de clienţi.

Moldova Agroindbank. Puterea stă în noi!

InfoTel: 022 85 65 65

www.maib.md