Acasă Blog Pagina 715

Uniunea bancară a Europei: mai multe riscuri decât soluționări de probleme

Aproape cu un an în urmă, odată cu adâncirea crizei, liderii europeni s-au angajat cu mult curaj într-o uniune pentru a rupe legătura periculoasă dintre guvernele îndatorate şi sistemele bancare aflate în dificultate, scrie financiarul.ro cu referire la The Economist.

Aproape toţi cei implicaţi sunt de acord că o uniune bancară ar trebui să aibă 3 direcţii.

Prima este să aibă un singur supraveghetor care să scrie normele comune şi să le pună în aplicare în mod uniform. Următoarea este reprezentată de ideea unei puteri care „să rezolve” băncile căzute; o astfel de intervenţie necesită însă bani (sau cel puţin o promisiune de plată) pentru a curăţa mizeria lăsată de către creditori şi a pulsa capital către cei care pot din nou să ajungă pe picioarele lor. A treia direcţie este o garanţie euro credibilă la depozite care să asigure că euro este la fel de sigur într-o bancă italiană sau spaniolă aşa cum este într-una germană sau olandeză.

Practic, Uniunea Bancară implică 3 etape: abilitarea Băncii Centrale Europene (BCE) cu puterea de a monitoriza toate cele 6.000 de bănci din zona euro şi alte bănci din UE care sunt dispuse să accepte supervizarea, înfiinţarea unui fond pentru închiderea sau reabilitarea băncilor cu probleme şi stabilirea unei scheme comune europene pentru protecţia depozitelor.

Pe lângă monitorizare, competenţele BCE vor viza şi penalizarea sau desfiinţarea anumitor bănci din Uniune. Instituţia ar avea, de asemenea, sarcina de o monitoriza îndeaproape lichiditatea băncilor şi de a le cere să menţină o rată mai ridicată de capitalizare pentru a se proteja de eventualele pierderi.

Judecat împotriva acestor trei cerinţe, noul plan al Europei este unul avar. Conturile sale au apărut într-un document comun lansat pe 30 mai de către Franţa şi Germania. Fondul de salvare al Europei, şi anume Mecanismul European de Stabilitate (MES), este ca o ultimă soluţie pentru a recapitaliza creditorii după ce ţările aflate în dificultate au falimentat deja şi stau pe spatele băncilor.

Motivele acestui progres meschin sunt pe de-o parte politice, pe alta juridice. Ţările creditoare, cum ar fi Germania, sunt reticente în a plăti greşelile altora, mai ales că Germania nu poate forţa propriile bănci de economii să se alăture schemei naţionale de asigurare a depozitelor bancare.

Provocările legale sunt enorme. Fiecare ţară din zona euro are propriul cod de falimentare. Ar fi nevoie de o schimbare în tratatele Uniunii Europe pentru a da autoritate unei noi instituţii pentru a confisca activele bancare.

Apropierea alegerilor din septembrie din Germania se vede din plin în discursul politicienilor: cancelarul Angela Merkel s-a declarat recent împotriva creşterii centralizării puterii la Bruxelles, ceea ce sugerează dezicerea de planurile de federalizare a Uniunii, cu componentele sale de uniune fiscală şi bancară.

Explicaţia este simplă: toate acestea se bazează pe conceptul de „solidaritate, care a ajuns să însemne tot mai mult mobilizarea banilor germani pentru susţinerea ţărilor mai slabe, sub controlul Bruxelles-ului şi fără ca aceste ţări să accepte reformele dorite de Germania în măsura ori cu viteza la care oficialii guvernamentali nemţi sau cei ai Bundesbank o cer.
Istoria cardului bancar: Când a apărut? Unde? Ce funcții îndeplinea?

Cardurile bancare s-au transformat de la un mijloc de lux de plată la unul din cele mai populare și utile obiecte care ușurează viața fiecărui dintre noi. Deși aceasta bucată de plastic nu pare la prima vedere sigură, acestea reprezintă una din cele mai sigure mijloace prin care puteți efectua plăți și tranzacții bancare.

La moment cea mai mare rată de utilizare a cardurilor bancare este în SUA, unde au fost emise 609.8 milioane de carduri bancare. Pe plan mondial au fost emise circa 8.000.000.000 de carduri bancare. Dacă unim toate cardurile bancare, acestea vor acoperi o suprafață de 37 km pătrați sau de 84 de ori suprafața totală a Vaticanului! În medie cardurile bancare sunt responsabile pentru circa 2.5 trilioane de tranzacții în cele 24 milioane de locații în peste 200 de țări ale lumii.

Prima idee generală de card a apărut la începutul secolului XX, când corporațiile petroliere și magazinele comerciale au emis propriile carduri pentru dezvoltarea serviciului clienți și drept un mjloc de a îmbunătăți loialitatea clienților. Cardurile puteau fi folosite doar la întreprinderile emitente al cardului, de aceea popularitatea acestora nu era recunoscută pe scară globală.

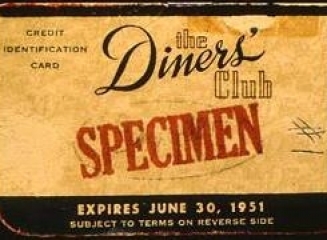
În anul 1949 Diners Club și American Express au lansat primul card bancar modern creat din plastic. Acest card a fost creat exclusiv pentru plățile în 27 de restaurante renumite din orașul New York. Până în anul 1951 circa 20.000 de norocoși erau deținători ale acelor carduri bancare.
Deși în anul 1952 cardul Diner’s Club era acceptat în 400 de restaurante, 30 de hotele, 200 de companii de închirierea a mașinilor și la 4 florării, creatorul cardului McNamara considera că cardurile bancare au devenit inutile și a vândut partea sa din companie. Acesta a primit 200.000 de dolari ceea ce este echivalentul a 1.6 milioane de dolari în ziua de azi.

Prima utilizarea a cardurilor cu bandă magnetică se datează la începutul anilor 60’ atunci când Autoritatea de Tranzit de la Londra a instalat banda magnetică pentru a putea introduce informațiile cu privire la contul deținătorului. Odată cu introducerea benzii magnetice cardurile bancare au început să devină din ce în ce mai populare datorită securității sporite ale economiilor clienților, comodității și mai târziu datorită posibilității de a folosi cardul bancar la terminalele și bancometele băncilor comerciale.

Până în anul 1966 clienții se puteau folosi doar de propriile economii de pe contul curent al acestuia, iar din conceptul de a face profit băncile comerciale au creat primele carduri de credit. Ideea genială de a percepe dobânda pentru banii folosiți de către clienți a fost bazată pe afacerea de percepere a taxelor.

Odată ce cardurile bancare puteau aduce profit, în anul 1966 Bank of America a înființat corporația BankAmerica Service pe care mai târziu a creat drept franciză brandul BankAmericard. Acel brand în ziua de azi este recunoscut drept Visa. În același an un grup de bănci emitente au creat asociația InterBank Card pentru crearea unui nou sistem național de carduri bancare care avea drept scop concurența directă cu programul Visa. Acel sistem era cunoscut sub numele de MasterCharge, în zilele noastre – este recunoscut sub numele MasterCard Worldwide.

Deși American Express a fost una dintre primele companii care au creat carduri bancare, abia în anul 1987 aceasta a lansat primul card de credit ce oferea posibilitatea de a rambursa creditul indiferent de perioadă și nu doar la sfârșitul fiecărei luni.

În timp ce cardurile bancare din plastic au fost standardizate pentru o jumătate de secol, noile evoluții recente demonstrează crearea unor forme alternative în metodele de plată. Una dintre inovațiile recente sunt plățile prin intermediul portmoneelor electronice și chiar implantarea cipurilor în telefoanele mobile sau alte dispozitive. Cardurile bancare sunt considerate preferata modalitate de plată de majoritatea utilizatorilor acestora și de aceea băncile comerciale implementează mereu noi tehnologii pentru sporirea securității, precum și pentru reducerea semnificativă a timpului pentru fiecare tranzacție. Una dintre cele mai populare inovații create pentru cardurile bancare este tehnologia contactless ce se răspândește rapid printre toate țările lumii.

Cardurile bancare pot fi considerate adevărați veterani ai sistemului bancar datorită ratei de utilizare ale acestora. Miliarde de tranzacții bancare sunt create zilnic prin aceste bucăți de plastic astfel putem spune ferm că cardurile bancare sunt niște pioneri duri în piața tranzacțiilor bancare și acestea nu vor disparea curând de pe scenă plăților bancare.

Primul card bancar din Republica Moldova, VISA Classic a fost emis la 5 iunie 1997 de către VictoriaBank. În prezent în țară sunt în circulație peste 1 milion de carduri bancare și numărul acestora tinde să crească. Deși numărul cardurilor bancare crește considerabil în fiecare an, majoritatea cetățenilor preferă să utilizeze cardul doar pentru retragerea numerarului fie de la bancomate, fie de la reprezentanțele băncilor comerciale. La moment nici o bancă nu a anunțat oficial implementarea unor tehnologii noi, însă cel mai probabil că în viitorul apropiat băncile comerciale din Republica Moldova vor introduce plățile contactless.

Autor: Liviu Guțuleac

În urma unor scheme frauduloase, unul dintre fondatorii MAIB ar putea rămâne fără 3% din acțiunile băncii

0

Grigore Furtună, unul dintre fondatorii Moldova Agroindbank (MAIB), iar în prezent membru al Consiliului băncii, susţine că în urma unei scheme frauduloase ar putea rămâne fără cele 3% din acţiunile instituţiei, scrie Adevărul cu referire la un material kommersant.md

Fostul preşedinte al MAIB susţine că la începutul anului cineva a făcut o ofertă pentru pachetul său de acţiuni, pe care el a refuzat-o.

La 30 aprilie 2013, Grigore Furtună (foto) însă s-a pomenit cu o invitaţie la Inspectoratul Fiscal Principal de Stat, unde a aflat că este suspectat de evaziune fiscală în proporţii deosebit de mari.

„Potrivit unui act de control emis de inspectorii fiscali, Grigore Furtună ar fi ascuns în anul 2009 că ar fi obţinut venituri de 247,6 milioane de lei (20 milioane de dolari) de pe urma cărora urma să plătească statului impozite de 40,56 de milioane de lei. Venitul ar fi provenit de la o serii de tranzacţii efectuate în anul 2009, prin intermediul a trei firme britanice cu cesionarea unei datorii, iar banii au fost transferaţi prin intermediul a două bănci din Ucraina (ambele au fost deja lichidate) pe contul lui Grigore Furtună deschis o filială a Bank of China“, relatează sursa sus menționată.

Fostul preşedinte al MAIB susţine însă că totul este un fals şi că nu a avut şi nici nu are nici-un cont la banca din China, iar toate aceste „probleme” s-ar datora faptului că a refuzat să-şi vândă acţiunile. Acum pentru a rambursa „datoria“ la Fisc, Furtună ar trebui să-şi vândă acţiunile.

Citiți întregul material pe kommersant.md

Prima bancă americană care se extinde în Irak: Citigroup va inaugura un birou național la Bagdad

Citigroup a devenit prima bancă americană care se extinde în Irak, pariind pe perspectivele economice pe termen lung ale unei ţări bogate în petrol, care este încă în curs de reconstrucţie după război, anunță Mediafax.

Grupul bancar va anunţa săptămâna aceasta deschiderea unei reprezentanţe la Bagdad, după ce a primit avizul preliminar al Băncii Centrale a Irakului.

Citi a adoptat în Irak o strategie de tipul „încearcă apa cu degetul”, cu scopul final de a derula în ţară operaţiuni bancare diversificate, au declarat pentru Financial Times surse apropiate băncii. Citigroup va inaugura astfel un birou naţional pentru prima dată în ultimii 6 ani, în timp ce banca reevaluează numeroase operaţiuni, vizând inclusiv retragerea de pe unele pieţe.

În ultimii 10 ani, Citi a colaborat cu investitori şi companii mari care operează în Irak prin hubul regional din Dubai, biroul din Amman sau centrul de operaţiuni din Londra, oferind produse în zona finanţelor comerciale, managementului banilor şi serviciilor de investment banking.

Decizia Citigroup de a aduce o prezenţă fizică în Irak vine în contextul interesului tot mai ridicat al marilor companii petroliere, industriale şi de construcţii pentru această ţară. Citigroup estimează că economia Irakului va deveni în următorii 10 ani unul dintre cei mai mari exportatori de petrol, iar PIB-ul ar putea atinge 2.000 miliarde de dolari în 2050.

Pe lângă biroul de la Bagdad, Citi intenţionează să deschisă alte două reprezentanţe în Irak în acest an, la Erbil, în regiunea autonomă kurdă, bogată în petrol, şi în portul Basra. Toate reprezentanţele vor putea colabora cu clienţii Citi, dar nu pot derula activităţi bancare comerciale.

Biroul Citigroup din Bagdad va fi condus de Dennis Flannery, fost ataşat pe probleme financiare la Ambasada SUA din Irak. Flannery a fost în ultimii doi ani şeful departamentului pentru Irak de la Citi Amman.

Sectorul bancar din Irak este dominat de 2 bănci comerciale controlate de stat, Rafidain Bank şi Rasheed Bank, însă guvernul încearcă să deschidă piaţa către concurenţi din sectorul privat. Grupul britanic Standard Chartered, cunoscut pentru activităţile extinse pe pieţele emergente, are deja o reprezentanţă la Erbil şi speră să inaugureze în acest an prima sucursală din ţară, vizând ulterior o reţea care să cuprindă Bagdadul şi Basra. Banca britanică HSBC este de asemenea prezentă în Irak, deţinând 70% din acţiunle Dar es Salaam Investment Bank, însă a anunţat că va reevalua operaţiunile din ţară.

BEM anunță efectuarea plății sumelor indexate pentru cei care au depus cererile până la 31 mai 2013

0

Banca de Economii informează pe site-ul oficial că începînd cu astăzi, 24 iunie 2013, se efectuează plata sumelor indexate următoarelor categorii de vîrstă ale deponenților băncii, care au depus cererile de indexare pînă la 31 mai 2013:

– deponenților născuți pînă în anul 1991 inclusiv pentru plata sumei indexate aferente primei etape;

– deponenților născuți pînă în anul 1926 inclusiv pentru plata sumei indexate aferente etapei a doua.

Pentru a beneficia de indexare, deponenții nominalizați pot să se adreseze în orice subdiviziune a Băncii de Economii. 

Amintim că în prima etapă indexarea depunerilor se efectuează conform raportului de 1 rublă la 1 leu pentru prima mie de ruble pe toate conturile. La cea de-a doua etapă indexarea se face conform raportului de 2,5 ruble la 1 leu pentru conturile cu soldul mai mare de 1.000 ruble.

Datoria la credite s-a mărit cu 0,7 miliarde lei doar într-o lună, rata creditelor neperformante a urcat la 12,9%

0

Banca Națională a Moldovei a publicat recent informațiile privind indicatorii financiari ai sistemului bancar la data de 31 mai 2013.

Astfel, la sfârșitul lunii mai datoria totală la credite a totalizat 36,58 mlrd lei, cu 0,7 miliarde mai mult decât la sfârșitul lunii aprilie (vezi graficul).

În comparație cu anul precedent, datoria a crescut cu peste 5,5 miliarde de lei (valoarea înregistrată în mai 2012 – 31,14 miliarde lei).

La moment, 43,3% din volumul total al datoriei constituie datoria la creditele acordate în valută străină.

Rata creditelor neperformante înregistrată la sfârșitul lunii mai a constituit 12,9%, în creștere cu 0,3 p.p. față de luna precedentă.

Vedeți mai jos grafice cu evoluția datoriei la credite și ratei creditelor neperformante începând cu ianuarie 2012.

Creditele acordate populației s-au ieftinit cu 0,49 p.p. în luna mai

0

Banca Națională a Moldovei a publicat statistica pentru luna mai a anului curent privind volumul creditelor acordate și ratele medii de dobândă.

Astfel, în luna mai persoanele fizice au luat credite (în lei) în valoare de 366,3 mln lei, cu 38 mln mai puțin decât în luna aprilie (2013). În aceeași perioadă a anului precedent (mai 2012) suma creditelor acordate persoanelor fizice a constituit 319,2 mln lei.

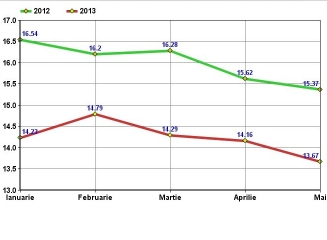
Rata medie a dobânzii la creditele (în lei) acordate populației a înregistrat o valoare de 13,67%, cu 0,49 p.p. mai puțin decât în aprilie (vezi graficul).

52% din volumul creditelor acordate în mai persoanelor fizice, reprezintă creditele de consum, care au totalizat –  190,6 mln lei. Rata medie a dobânzii la creditele de consum a constituit 13,43%, cu 0,24 p.p. mai mică decât în luna precedentă.

De asemenea, populația a beneficiat de credite imobiliare, per total s-au acordat 48,6 mln lei. Rata medie a dobânzii la creditele imobiliare a urcat până la 10,66%.

Totodată populația s-a împrumutat și în valută străină. Creditele acordate în valută străină (recalculate în lei) au însumat 15 mln lei. Rata medie a dobânzii – 7,92%.

Vă prezentăm mai jos evoluția ratei dobânzii în primele 5 luni ale anului (2012 vs 2013) la creditele acordate populației (per total), creditele de consum și cele imobiliare.

3 scenarii de ameliorare a situației de la Banca de Economii

0

Autorităţile au elaborat 3 scenarii pentru ameliorarea situaţiei Băncii de Economii, singura instituţie financiară cu capital majoritar de stat. Doar unul dintre acestea presupune scutirea Bugetului de Stat de cheltuieli suplimentare, anunță publika.md.

Primul scenariu prevede naţionalizarea Băncii de Economii. Asta înseamnă că Guvernul va trebui să cumpere cele aproximativ 44 la sută din acţiuni, care sunt acum în proprietatea unor companii private. Dacă e să luăm în calcul preţul de 14 lei per acţiune, de la cea mai recentă tranzacţie de la Bursa de Valori, efortul financiar al Bugetului de Stat ajunge la cel puţin 146 de milioane de lei.

Nici al doilea scenariu nu scuteşte Guvernul de cheltuială. Acesta prevede că toate creditele luate de la bancă de către companiile de stat vor fi restituite din banii contribuabililor. Ulterior, aceste întreprinderi vor trebui să restituie banii. Deocamdată, nu a fost estimată suma totală a acestor împrumuturi, însă analiştii economici spun că este vorba despre sume enorme, de care statul nu dispune.

Cel mai optimist scenariu presupune cedarea de către Guvern a 23 la sută din acţiunile deţinute şi păstrarea a 33 la sută, ce ar permite blocarea unor decizii periculoase ale acţionarilor. Printr-o astfel de strategie, statul ar scăpa de o povară financiară şi ar aduce la conducerea băncii administratori privaţi. Mai mult, din vânzarea celor 23 la sută din acţiuni, Bugetul de Stat va câştiga cel puţin 76 de milioane de lei.

În raportul elaborat de Comisia parlamentară specială se mai arată că principalul vinovat de situaţia creată la Banca de Economii este fostul director al instituţiei, Grigori Gacikevici. Acesta a şi fost pus sub învinuire de către procurori.

În mai rata medie a dobânzii la depozitele populației a constituit 8,92% în lei și 4,49% în valută

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale în luna mai a anului curent.

Astfel, volumul total al depozitelor (în lei) la termen atrase în luna mai a constituit 1,49 mlrd lei. Persoanele fizice au depus 927 mln lei, iar cele juridice – 571 mln lei.

77% din volumul total depus de populație este plasat la un termen de până la 1 an, și respectiv 23% – pe termen lung (mai mare de 12 luni).

Rata medie a dobânzii la depozitele în lei pentru persoane fizice a înregistrat o valoare de 8,92%, diminuându-se ușor cu 0,02 p.p. față de luna aprilie (vezi graficul).

Cele mai mari randamente au avut depozitele plasate la un termen mai mare de 5 ani (11,65%), de la 2 la 5 ani (10,99%) și de la 1 an la 2 (9,87%).

Rata medie a dobânzii la depozitele atrase de la populație în valută a constituit 4,49%, în timp ce în luna aprilie aceasta înregistra o valoare de 4,38%. Volumul depozitelor în valută recalculat în lei, a însumat 777 mln lei.

Secretul bancar rămâne în vigoare – Parlamentul elvețian a respins legea care ar fi permis SUA accesul la informație

Parlamentul elveţian a respins propunerea guvernului privind stingerea conflictului cu autorităţile fiscale din Statele Unite, prin care băncile din Elveţia ar fi primit permisiunea de a face abstracţie de legea secretului bancar în privinţa clienţilor americani suspectaţi de evaziune fiscală.

Băncile elveţiene ar fi evitat astfel riscul de a ajunge obiectul unor investigaţii penale în SUA privind facilitarea evaziunii fiscale, scrie economica.net cu referire la Wall Street Journal (WSJ).

Camera inferioară a Parlamentului elveţian a respins măsura cu 123 de voturi împotrivă faţă de 63 pentru. Miercuri, camera superioară a Parlamentului avizase propunerea cu 26 de voturi pentru faţă de 18 împotrivă.

Dacă propunerea ar fi fost aprobată, băncile elveţiene ar fi început să transmită autorităţilor americane informaţii privind averile ascunse în conturi din Elveţia de americanii care speră să evite astfel plata taxelor.

În camera inferioară a Parlamentului, mai mulţi politicieni au criticat agresivitatea cu care autorităţile americane încearcă să-şi impună punctul de vedere, fără a ţine cont de riscurile de natură juridică la care sunt expuse băncile elveţiene şi angajaţii lor. Parlamentarii au fost nemulţumiţi şi de absenţa detaliilor privind posibilele sancţiuni financiare la care ar fi fost expuse băncile vizate.

Guvernul a prezentat planul în luna mai şi a recomandat Parlamentului să acţioneze de urgenţă.