Acasă Blog Pagina 709

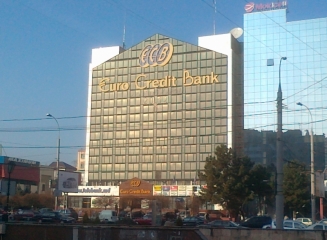
Se caută investitori! EuroCreditBank a anunțat o ofertă publică de acțiuni în valoare de 35.000.000 lei

0

EuroCreditBank a anunțat oferta publică de acțiuni în valoare de 35.000.000 lei. Dacă acţiunile vor fi vândute, EuroCreditBank se va conforma, în sfârşit, la cerinţele BNM, care impune băncilor comerciale un capital normativ de cel puţin 200.000.000 de lei, scrie Economist.

Potrivit datelor din 30 aprilie curent, capitalul normativ al EuroCreditBank era de 169,64 mil. lei. Astfel, în urma vânzării celor 3.500.000 de acţiuni emise, acesta se va majora până la 200 mil. lei.

Acţiunile vor fi vândute la un preţ de 10 lei per unitate, din moment ce capitalul social pentru o acţiune constituie actualmente 15,7 lei. Cele 3.500.000 de acţiuni sunt ordinare nominative de clasa întâi, emise în formă nematerializată şi constituie 25 % din capitalul băncii. Acestea oferă acţionarului dreptul de a vota la adunarea generală a acţionarilor, de a primi o cotă parte din dividende, dar şi o parte din bunurile societăţii în cazul lichidării acesteia.

Plasamentul începe la 15 august şi va dura până la sfârşitul lunii septembrie. Prospectul ofertei publice îl puteți vedea aici.

În prezent, acţionar majoritar al băncii este Mariana Zisi, care deţine 59,36% din capitalul băncii. Statul deţine un pachet semnificativ la EuroCreditBank, de 21,02%, pe care încearcă să-l vândă de câţiva ani, dar fără succes.

Menţionăm că, începând cu 31 decembrie 2012, băncile comerciale din Republica Moldova trebuie să deţină un capital minim de 200 mil. lei, anterior acesta fiind stabilit la nivelul de 150 mil. lei. Din cauza că nu s-a conformat cerinţelor BNM, în martie curent, EuroCreditBank a fost privată de dreptul de a atrage depozite.

Evoluţia pieţei depozitelor bancare în anul 2013

0

Potrivit datelor pentru primele 5 luni ale anului curent, sistemul bancar autohton atrage în medie circa 10,78 miliarde lei sub formă de depozite. Din această sumă, cea mai mare parte (circa 63 la sută) se referă la depozitele atrase de la persoane juridice. De asemenea, cele mai multe depozite sunt în lei moldoveneşti, aproximativ 77 la sută.

În comparaţie cu perioada ianuarie-mai 2012, se remarcă o scădere substanţială a depozitelor atrase, determinată majoritar de reducerea depozitelor la vedere. Aceasta, deşi ratele de dobândă pentru toate tipurile de depozite au devenit mai avantajoase.

Analizate după tipul depozitului, moneda în care este atras depozitul, precum şi statutul juridic al deponentului, se atestă tendinţe diferite de evoluţie a ratelor de dobândă de la începutul anului curent.

Pentru depozitele la termen, băncile stabilesc cele mai avantajoase dobânzi. Aceasta, având în vedere că depozitele respective sunt atrase pentru o perioadă predeterminată, reprezentând astfel pentru bancă o resursă stabilă şi sigură, al cărei scadenţă este cunoscută. Privite în dinamică, ratele medii de dobândă pentru depozitele la termen atrase în lei au fost în creştere, de la 7,75% în prima lună a anului curent la 8,55% în luna mai 2013. În mod special, au crescut ratele de dobândă pentru persoanele juridice, până la 9,91%. În ce priveşte ratele de dobândă pentru depozitele atrase în valută străină, se remarcă de asemenea o ascensiune a acestora, de la 4,22% în ianuarie 2013 la 4,79% în mai.

Dacă e să comparăm rate medie a dobânzii pentru perioada ianuarie-mai 2013 în raport cu cea înregistrată în ianuarie-mai 2012, se atestă de asemenea o creştere. Astfel, rata medie a dobânzii pentru depozitele atrase la termen în lei a constituit în primele 5 luni ale anului curent 8,09%, iar în aceeaşi perioadă a anului trecut a fost 7,43%. Pentru depozitele la termen în valută străină, rata medie a constituit anul trecut 4,05%, iar în acest an  a crescut până la 4,44%.

Totodată, remarcăm faptul că peste 70 la sută din depozitele atrase de sistemul bancar sunt depozite la vedere. Acestea din urmă presupun un grad de libertate mai mare pentru clienţi în ce priveşte gestionarea contului de depozit, fără restricţii de retragere a banilor la o anumită scadenţă sau de suplinire a contului. Ratele de dobândă pentru aceste tipuri de depozite sunt mici în comparaţie cu cele aplicate pentru depozitele la termen. Pe parcursul primelor 5 luni ale anului curent, ratele de dobândă pentru depozitele la vedere în lei au avut o evoluţie neuniformă, dar au fost în tendinţă de creştere, de la 1,96% la începutul anului la 2,16% în mai 2013. Referitor la dobânzile pentru depozitele la vedere atrase în valută, se remarcă o uşoară scădere a acestora, de la 0,56% la 0,48%.

Media ratelor de dobândă înregistrată în primele 5 luni ale anului 2013 pentru depozitele la vedere în lei a constituit 2,05%, fiind mult mai mare decât cea înregistrată în aceeaşi perioadă a anului 2012 – 0,86%. Pentru depozitele la vedere în valută străină, rata medie s-a majorat de la 0,09% până la  0,47%.

În ce priveşte evoluţia volumului de depozite noi atrase, se remarcă o tendinţă generală de creştere de la începutul anului curent. În primele 5 luni ale anului 2013, sistemul bancar a atras în total 53,9 miliarde lei sub formă de depozite, ceea ce înseamnă cu circa 57% mai puţin decât s-a atras în aceleaşi luni ale anului trecut. S-au redus toate tipurile de depozite, însă cel mai semnificativ au scăzut depozitele la vedere în valută străină, de la 42,3 miliarde lei la 6,7 miliarde lei.

În acest context, putem presupune că drept cauze de reducere a economiilor populaţiei ar putea fi scăderea puterii de cumpărare. Aceasta, pe fundalul creşterii veniturilor într-un ritm mai puţin alert decât cel al cheltuielilor. Aşa cum arată datele statistice pentru primul trimestru al anului, veniturile populaţiei au crescut în termeni reali (luând în considerare creşterea preţurilor) cu 3,9%, în timp ce cheltuielile s-au majorat cu 5%.

Dacă e să luăm în consideraţie factorul remitenţelor, care deţin circa 17 la sută din veniturile disponibile populaţiei, atunci remarcăm că acestea au fost în uşoară creştere, atingând în primele 5 luni ale anului curent suma de 584 mil. dolari SUA. Astfel, comparativ cu aceeaşi perioadă a anului trecut, această sumă este mai mare cu circa 10 la sută. Totuşi, reticenţa persoanelor fizice de a-şi depune economiile la bancă poate fi legată de anumiţi factori sezonieri, ce generează cheltuieli suplimentare (de exemplu, lunile de iarnă ianuarie şi februarie, precum şi începutul sezonului estival din luna mai). De asemenea, ar putea fi vorba despre achiziţia de bunuri de pe piaţa imobiliară sau de automobile, unde achitările au loc de obicei în valută străină. De asemenea, nu sunt de ignorat nici condiţiile create pe piaţa valutară care sunt favorabile vânzării de valută.

Lideri în sistemul bancar la capitolul depozite noi atrase sunt Moldova-Agroindbank, Victoriabank, Moldindconbank, Banca Comercială Română şi Banca de Economii. Aceasta din urmă era pe locul 4 la începutul anului curent, însă având în vedere panica mediatică creată în jurul acestei bănci comerciale, volumul depozitelor noi atrase de BEM a fost în scădere. Astfel, în primul trimestru al anului curent, Banca de Economii a atras depozite noi în valoare totală de 2,02 miliarde lei. În comparaţie, cu trimestrul precedent, această sumă este în scădere cu 82 milioane lei, iar în raport cu primul trimestru al anului 2012 – în scădere cu 89 milioane lei.

10 sfaturi pentru o gestionare corectă a banilor Dvs.

0

Formarea unui buget personal vă poate crea o nouă impresie a posibilităților și a finanțelor Dvs., ba mai mult aceasta vă poate îndrepta spre investirea banilor în arii care necesită mai multă atenție din partea Dvs. Odată cu constituirea bugetului mulţi oameni realizează că aruncă banii pe multe chestii banale care nu merită efortul financiar.

Așadar, pentru a vă gestiona corect finanțele Dvs. vă vom prezenta 10 sfaturi de care să țineți cont.

Stabiliţi ţelurile de lungă şi scurtă durată

Înainte de a trece la calcularea veniturilor şi cheltuielilor stabiliţi-vă ţeluri pe care doriţi să le realizaţi. Acestea trebuie să fie de lungă şi scurtă durată. Ţelul de scurtă durată trebuie să includă ce sumă de bani doriţi să economisiţi lunar, iar ţelul de lungă durată ar fi trebuit să conţină următoarele plăţi pe care le veți efectua – acestea pot include cumpărarea unei maşini, al unui imobil sau al unei foi de odihnă pentru următoarea vacanţă.

Pentru a vă crea bugetul personal trebuie să faceţi o listă cu veniturile şi cheltuielile pe care le veţi avea într-o perioadă anumită. Unele programe software vă pot crea o imagine mai detaliată a bugetului Dvs. sau vă pot ajuta în completarea datelor din buget. Dacă nu sunteţi un adept al tehnologiei moderne, puteţi face lista cu tradiţionalul pix şi carnet.

Calculaţi veniturile

În primul rând pentru a putea gestiona bugetul personal trebuie să fiţi cinstit cu sine însuşi şi să calculaţi fără gafe suplimentare suma de care dispuneţi pe parcursul unei perioade, spre exemplu pe parcursul unei luni. Nu trebuie să vă minţiţi cu faptul că dispuneţi de mai mulţi bani decât în realitate pentru că până la urmă tot Dvs. veţi avea de suferit. Fiţi realişti şi nu vă măriţi artificial bugetul. Unele venituri mici nu au o rată de întoarcere constantă sau variază foarte mult de la lună la lună, deci ar fi mai bine să nu introduceţi acest venit în listă pentru că Dvs. aveţi nevoie de o cifră concretă pentru a vă construi bugetul. Nu includeţi şi bonusurile salariale pentru că nici acestea nu sunt considerate surse sigure de venit.

Partea grea în calcularea veniturilor pe care le aveţi este faptul că acestea se pot schimba în mod haotic. Această partea grea are un avantaj în cazul în care Dvs. deja duceţi o evidenţă în bugetul personal, pentru că odată cu schimbările veniturilor veţi fi apţi să acţionaţi corect începând cu prima secundă.

Nu trişaţi la calcularea cheltuielilor

După ce deja v-aţi scris pe listă care sunt veniturile Dvs., a venit şi rândul tuturor cheltuielilor. Când vine vorba de cheltuieli oamenii se mint cel mai des în privința valorii reale ale cumpărăturilor.

În primul rând notați cele mai importante cheltuieli care le veţi întâlni lunar, iar doar mai apoi scrieţi ce aţi dori să cumpăraţi. Lucrurile de primă necesitate, cum ar fi chiria, serviciile comunale – aceste cheltuieli trebuie să fie primele de pe lista Dvs.. Faceţi diferenţă între obiecte de primă necesitate şi din cele de lux. Gândiţi-vă nu la ce vreţi să cumpăraţi, ci la ce trebuie de cumpărat.

După ce aţi redus toate cheltuielile obligatorii vă puteţi face şi lista cu cumpărături. În cazul în care veniturile Dvs. sunt egale cu cheltuielile sau pur şi simplu vreţi să vă rămână mai mulţi bani pentru o cumpărătură mai scumpă, puteţi folosi strategiile de mai jos.

Închiriaţi în loc să cumpăraţi

Mulţi oameni preferă să cumpere în loc să închirieze unele lucruri pe care le vor folosi o singură dată. Acesta este doar un factor psihologic prin care Dvs. doriţi să deveniţi proprietarul unic al bunul dat, însă în unele cazuri acele bunuri devin uitate sau chiar inutile. Încercaţi să închiriaţi DVD-urile cu filme sau jocuri, cărţile, revistele, echipamentul atletic precum şi alte obiecte şi astfel nu doar veţi economisi un pumn de bani, dar şi veţi păstră mai mult spaţiu pe rafturile din casă.

Reduceţi cheltuielile mari

Deşi reducerea unor plăţi vă poate crea disconfort, aceasta este una din cele mai sigure metode în salvarea banilor Dvs.. Dacă aţi decis să economisiți şi doriţi să plecaţi în vacanţă, consideraţi să rămâneţi acasă anul acesta. Dacă fumaţi şi doriţi să economisiţi bani – căutaţi metode să vă lăsaţi.

Plătiţi mai mult cu cardul

Plătiţi mai mult cu cardul bancar decât prin numerar. Majoritatea băncilor comerciale emit carduri bancare care pe lângă faptul că sunt nişte instrumente de plată, acestea au capacitatea de a face reduceri la multe întreprinderi parteneriate cu banca emitentă a cardului. În plus odată ce veți plăti cu cardul bancar nu veți plăti diverse comisioane ce țin de retragerea numerarului de pe card.

Feriţi-vă de credite

Creditele la oricare din instituţiile financiare sau chiar împrumuturile fără dobândă de la prieteni sau rude vă pot disbalansa bugetul Dvs. pentru o perioadă lungă de timp. Principala regulă al banului este: cheltuiţi doar banii pe care îi aveţi, iar numai în cazul unei urgenţe apelaţi la împrumuturi. În aşa mod vă veţi feri de datorii şi vă veţi crea un plan de viitor rezistent. În cazul creditelor bancare feriţi-vă cel mai mult de cardurile de credit, pentru că aceste credite în caz de nerambursare vă vor lovi dur buzunarul Dvs. Conform unor studii, persoanele care deţin un card de credit cheltuie în mediu cu 18% mai mulţi bani decât persoanele care deţin un card de debit sau decât persoanele care plătesc cu numerar.

Calculați creșterea reală a salariului Dvs.

Dacă salariul Dvs. s-a mărit pe perioada unui an, nu vă grăbiţi să plecaţi direct la cumpărături. Verificați care este creșterea reală a salariului Dvs. prin excluderea inflației. Doar astfel veți putea afla dacă veniturile au avut parte de o creștere reală. Majoritatea companiilor preferă să mărească salariul angajaților săi în concordanță cu devalorizarea valutei în acel an.

Nu ţineţi banii sub saltea

În cazul în care Dvs. posedați mai multe finanţe decât aveţi nevoie, ar fi bine să le investiţi pentru a le ridica valoarea şi pentru a evita riscul inflaţionist. Dacă nu aveţi posibilitatea sau nu aveţi idei de investire a banilor Dvs. cea mai sigură şi inteligentă mişcare ar fi crearea unui depozit bancar la termen.

Limitaţi banii pe care îî aveţi la mână

Mulţi oameni nu se pot abţine să nu cheltuie toţi banii pe care îi au la mână. Încercaţi mereu să aveţi doar banii de care aveţi strictă nevoie, astfel veţi evita plăţi imprevizibile. Spre exemplu, retrageţi de la bancomate doar suma de bani de care aveţi nevoie pentru următoarea săptămână. În cazul în care aţi cheltuit toţi banii din acea săptămână, până la sfârşitul acesteia nu retrageţi alţi bani. Doar astfel vă veţi învăţa să economisiți. Nu luaţi mereu cu Dvs cardul bancar, în special atunci când vă duceţi într-un local sau într-o discotecă. Astfel veţi fi predispuşi să cheltuiţi mai mulţi bani decât iniţial aţi preconizat.

Banul are valoare, iar valoare lui trebuie apreciată corect. Aveți grijă de economiile Dvs., nu cheltuiți banii în zadar și gestionați banii corect.

Autor: Liviu Guțuleac

Creditorii Greciei (UE, FMI și BCE) cer băncilor să concedieze 18.000 de angajați

Troica creditorilor internaţionali, UE, FMI şi Banca Centrală Europeană, a cerut marilor bănci elene ca după încheierea procesului de recapitalizare să iniţieze o reducere cu 25-30% a personalului din Grecia, respectiv 18.000 de angajaţi, scrie Ziarul Financiar cu referire la presa elenă.

Băncile trebuie să-şi reducă personalul din Grecia prin concedieri sau plecări voluntare, potrivit cotidianului Proto Thema, citat de portalul GreekReporter.

Planul troicii prevede ca din sectorul bancar elen să plece 18.000 de angajaţi, dintr-un total de 60.000.

Marile bănci din Grecia trebuie să atingă ţintele de reducere a numărului de angajaţi în următorii doi ani. Piraeus Bank Grecia a anunţat, deja, un program de plecări voluntare vizând circa 10% din angajaţi.

Băncile elene au fost susţinute cu fonduri de zeci de miliarde de euro dintr-un împrumut primit de Grecia de la statele uniunii monetare, după ce au înregistrat pierderi foarte mari din participarea la un program de ştergere a peste 100 de miliarde de euro din datoria guvernului de la Atena.

Profiturile marilor bănci americane au revenit la nivelurile anterioare crizei

Profiturile marilor bănci de pe Wall Street au revenit la nivelurile anterioare crizei – JP Morgan, Citigroup, Bank of America, Goldman Sachs şi Morgan Stanley raportând pentru trimestrul al doilea profituri nete cumulate de 17,6 miliarde de dolari, anunță Mediafax.

Mărimea profiturilor nu a trecut neobservată la Washington, unde senatorul democrat Sherrod Brown i-a sugerat preşedintelui Rezervei Federale (Fed), Ben Bernanke, să nu cedeze apelurilor bancherilor de a relaxa reglementările bancare, relatează Financial Times.

„Nu este o surpriză că mega-băncilor le merge atât de bine. Totuşi, continuă să susţină că reglementările noi le omoară”, a spus senatorul.

Investitorii au fost din nou atraşi de sectorul bancar, care până nu demult avea probleme din cauza activelor toxice şi a reglementărilor nou introduse, astfel că acţiunile Bank of America şi Morgan Stanley şi-au dublat valoarea în ultimele 12 luni.

Pe de altă parte, băncile nu mai sunt aceleaşi după criză. JP Morgan a preluat Bear Stearns şi Washington Mutual, iar Bank of America a cumpărat Merrill Lynch. Băncile care nu au fost transformate de fuziuni au suferit restructurări masive.

Instituţiile financiare au cheltuit zeci de miliarde de dolari pe achiziţii, acorduri de închidere a litigiilor şi reevaluarea în scădere a activelor, pentru a reveni la nivelurile de profit anterioare crizei.

Potrivit analizelor Goldman Sachs, 90% dintre bănci au raportat profituri peste estimări în trimestrul al doilea, iar 70% dintre acestea au depăşit aşteptările şi în privinţa veniturilor.

În iunie rata medie a dobânzii la creditele de consum a constituit 13,45%, la cele imobiliare – 10,18%

0

Banca Națională a Moldovei a publicat statistica pentru luna iunie a anului curent privind volumul creditelor acordate și ratele medii de dobândă.

Astfel, în luna iunie persoanele fizice au luat credite (în lei) în valoare de 361,9 mln lei, cu 4 mln mai puțin decât în luna mai (2013). În aceeași perioadă a anului precedent (iunie 2012) suma creditelor acordate persoanelor fizice a constituit 318,6 mln lei.

Rata medie a dobânzii la creditele (în lei) acordate populației a înregistrat o valoare de 13,58%, cu 0,09 p.p. mai puțin decât în mai (vezi graficul).

54% din volumul creditelor acordate în iunie persoanelor fizice, reprezintă creditele de consum, care au totalizat –  195,4 mln lei. Rata medie a dobânzii la creditele de consum a constituit 13,45%, cu 0,02 p.p. mai mare decât în luna precedentă.

De asemenea, populația a beneficiat de credite imobiliare, per total s-au acordat 57,9 mln lei. Rata medie a dobânzii la creditele imobiliare a coborât până la 10,18% (vezi graficul).

Totodată populația s-a împrumutat și în valută străină. Creditele acordate în valută străină (recalculate în lei) au însumat 26,6 mln lei. Rata medie a dobânzii – 7,53%.

Vă prezentăm mai jos evoluția ratei dobânzii în primele 6 luni ale anului (2012 vs 2013) la creditele acordate populației (per total) și cele imobiliare.

(grafic) Rata medie a dobânzii la depozitele în lei a scăzut cu 0,38 p.p. până la 8,54%

0

Banca Națională a Moldovei a publicat datele privind situația depozitelor atrase de către băncile comerciale în luna iunie a anului curent.

Astfel, volumul total al depozitelor (în lei) la termen atrase în luna iunie a constituit 1,37 mlrd lei. Persoanele fizice au depus 804 mln lei, iar cele juridice – 568 mln lei.

80% din volumul total depus de populație este plasat la un termen de până la 1 an, și respectiv 20% – pe termen lung (mai mare de 12 luni).

Rata medie a dobânzii la depozitele în lei pentru persoane fizice a înregistrat o valoare de 8,54%, diminuându-se cu 0,38 p.p. față de luna mai (vezi graficul).

Cele mai mari randamente au avut depozitele plasate la un termen mai mare de 5 ani (11,67%), de la 2 la 5 ani (10,11%) și de la 1 an la 2 (9,49%).

Rata medie a dobânzii la depozitele atrase de la populație în valută a constituit 4,59% (vezi graficul), în timp ce în luna mai aceasta înregistra o valoare de 4,49%. Volumul depozitelor populației în valută recalculat în lei, a însumat 639 mln lei.

Vedeți în continuare evoluția ratei dobânzii la depozitele în valută și în lei atrase de la populație în 2012 și 2013.

Atenție la euro! Falsificatorii preferă bancnotele de 20 și 50 de euro

Banca Centrală Europeană (BCE) a anunţat recent că în primul semestru din 2013 au fost retrase din circulaţie 317.000 de bancnote euro contrafăcute, cel mai mare număr înregistrat din anul 2000 până în prezent, anunță Agerpres cu referire la Reuters.

Cu toate acestea, BCE a încercat să reducă îngrijorările populaţiei. “’Riscul de a primi bancnote euro contrafăcute este foarte scăzut”, susţine BCE.

Bancnotele de 20 şi 50 de euro rămân preferatele falsificatorilor. Cumulate, ponderile acestora au reprezentat 82,1% din numărul total al bancnotelor contrafăcute în semestrul I 2013. Cele două cupiuri sunt urmate de bancnota de 100 de euro, cu o pondere uşor inferioară, respectiv 12,4% din totalul bancnotelor contrafăcute.

Deşi a devenit mai populară printre falsificatori, gradul de utilizare a euro ca monedă de rezervă pe piaţa internaţională a scăzut anul trecut din cauza crizei datoriilor din Europa. Potrivit unui raport publicat la începutul acestei luni de BCE, ponderea euro în rezervele valutare deţinute de băncile centrale din întreaga lume a scăzut până la 23,9% în 2012 de la 25,1% în 2011.

BCE depune eforturi pentru a informa publicul cu privire la modalităţile de recunoaştere a bancnotelor contrafăcute şi pentru a le identifica exact cu ajutorul aparatelor de sortare şi procesare a bancnotelor şi îndepărtarea acestora din circulaţie, de către agenţii profesionişti.

Franța: Parlamentul a adoptat o lege care obligă băncile să separe activitățile speculative de cele de retail

Parlamentul francez a adoptat joi un proiect de reformă bancară care obligă instituţiile financiare să separe activităţile speculative de cele de retail, dar fără o scindare promisă de preşedintele Francois Hollande în timpul campaniei prezidenţiale, scrie economica.net cu referire la AFP.

Noua lege prevede ca activităţile speculative ale băncilor, fără utilitate economică, să fie incluse într-o filială separată şi prevede o supraveghere sporită a activităţilor şi interzicerea operaţiunilor speculative cu instrumente derivate care au la bază materii prime agricole.

Noile reglementări obligă băncile franceze să publice informaţii detaliate privind angajaţii, cifrele de afaceri, profiturile şi impozitele din alte ţări, inclusiv din paradisurile fiscale.

Unele companii mari vor avea aceeaşi obligaţie, dar numai după ce Comisia Europeană va lua o decizie în acest sens.

Mihail Hâncu este noul președinte al Consiliului de Administrație al Băncii de Economii

0

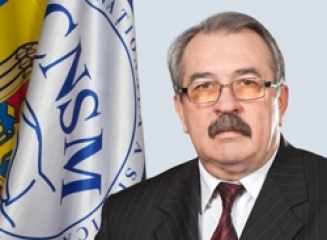
Mihail Hîncu (foto) a devenit noul preşedinte al Consiliului de Administraţie al Băncii de Economii (BEM), succedîndu-l în acest post pe Victor Bodiu, secretar general al Guvernului, relatează noi.md cu referire la Infotag.

Potrivit agenţiei „Infotag”, 100% dintre acţionarii care au participat la adunarea generală extraordinară a BEM din 12 iulie au votat unanim încetarea anticipată a mandatului membrilor Consiliului, Victor Bodiu şi Veaceslav Mămăligă. Acţionarii au votat unanim şi noua componenţă a Consiliului de Administraţie, din care fac parte Mihail Hîncu, Svetlana Besarab, Marina Covaci, Elena Matveeva şi Angela Voronina.

Solicitat de agenţia „Infotag” să comenteze retragerea din postul de preşedinte al Consiliului, Victor Bodiu a spus că acest lucru trebuie legat strîns de rezolvarea sarcinii majore: „obţinerea stabilizării situaţiei la Banca de Economii”.

„Banca a intrat în albia normalităţii, înregistrînd rezultate stabile la toţi indicatorii. Da, problema cu capitalizarea ВЕМ nu a fost rezolvată deocamdată, dar aceasta o pot decide deja acţionarii, într-o atmosferă liniştită”, a spus Bodiu, lăsînd să se înţeleagă că nu i-a fost uşor să cumuleze funcţiile de secretar general al Guvernului cu preşedinţia Consiliului de acţionari al băncii.

Bodiu a spus că situaţia de la Banca de Economii s-a redresat şi aceasta nu mai are nevoie de „măsuri cu caracter excepţional şi extraordinar”.

„Acţionarii băncii trebuie să hotărască pentru ei în ce mod să rezolve cel mai eficient problema cu capitalizarea, astfel încît ВЕМ să activeze la capacitate deplină, înregistrînd rulajele anterioare la creditare şi la atragerea resurselor pe piaţă”, a declarat Bodiu.

În viziunea secretarului general al Guvernului, Mihail Hîncu este o persoană de compromis la preşedinţia Consiliului, avînd în acesta doi reprezentanţi ai statului care deţine un pachet de 56%, şi doi reprezentanţi ai acţionarilor minoritari.

„Reprezentînd în postul de preşedinte al Consiliului interesele tuturor acţionarilor ВЕМ, domnul Hîncu va avea votul decisiv în cazul în care vor exista chestiuni discutabile”, a conchis Victor Bodiu.

Mihail Hîncu este vicepreşedintele Confederaţiei Sindicatelor din Moldova.