Acasă Blog Pagina 708

9 lucruri pe care trebuie să le știți înainte de a aplica pentru un job la o bancă comercială

0

Mulți dintre cei care au fost cel puțin o dată într-o bancă comercială au fost frapați de societatea bancară, care la prima vedere poate părea pentru unii ideală. Acest lucru nu se întâmplă degeaba, pentru că angajații sistemului financiar-bancar sunt printre cei mai bine plătiți angajați din țară. Salariul mediu al unui specialist financiar pentru luna mai al anului curent a constituit 6898,3 lei în timp salariul mediu total pe economie este de 3758,5 lei. Deci conform datelor Biroului Național de Statistică salariul mediu al unui angajat bancar este de 1.84 ori mai mare decât salariul mediu pe economie. Deși salariul unui angajat bancar este mult mai mic comparativ cu cel al statelor dezvoltate, acesta rămâne printre cel mai bine plătit din țară. 

În continuare vă vom prezenta 9 lucruri pe care trebuie să le știți înainte de a aplica pentru un job într-o bancă comercială.

1. Aveți nevoie de studii superioare.

Înainte să aplicați pentru un job la una din băncile comerciale trebuie să știți că una din primele cerințe pe care le vor avea băncile vor fi deținerea unei diplome de studii superioare în economie. Băncile nu acceptă pe oricine drept angajații săi, ci doar specialiști care vor fi apți să lucreze în sistemul dur care nu iartă pe nimeni.

2. Banca vă poate achita studiile sau training-urile.

Pentru cei mai buni dintre angajații săi, băncile îi pot invita pe aceștia pentru continuarea studiilor superioare sau pentru cele post-universitare cu scopul de a fi promovați. Băncile au tendința să promoveze angajații săi și să creeze condiții pentru a dezvolta adevărați profesioniști. De regulă băncile pot finanța studiile dacă Dvs. ați fost propus pentru o creștere în post, dar nu aveți cunoștințele necesare pentru a face față job-ului oferit.

3. Veți avea de respectat un cod de etică foarte dur.

Băncile comerciale încearcă să dezvolte la proprii salariați un comportament etic pentru a servi în procesul de încadrare pe funcții, promovare, salarizare și pentru a-și crea o imagine unică în fața clienților și a partenerilor de afaceri. Codul de etică al băncilor urmărește promovarea valorilor și principiilor etice în vederea creșterii calității serviciilor oferite și a protejării reputației companiei. Din acest motiv majoritatea băncilor aduc la cunoștință valorile băncii prin diverse training-uri și programe de instruire.

4. Va trebui să vă îmbrăcați mereu la patru ace.

Dresscode-ul băncilor este foarte strict. Uitați de blugi, tricouri și haine colorate pentru că angajații băncilor sunt obligați să poarte o ținută cât se poate de oficială și elegantă pentru a crea o impresie cât mai profesională. Veți fi foarte aspru mustrați în cazul în care nu vă veți conformă dresscode-ului băncii.

5. Veți întâlni și clienți mai puțin receptivi.

Ca în orice business Dvs. veți avea de înfruntat presiuni din partea clienților, în cazul în care veți lucra direct cu aceștia. Unii consumatori habar nu au ce înseamnă banca și cum funcționează aceasta, deci veți avea parte de multe reproșuri, certuri și frustrări din partea clienților. Conform codului de etică al băncilor Dvs. nu veți avea dreptul să ridicați glasul la aceștia sau și să vă certați cu ei. Dvs. veți fi nevoiți să explicați chiar și de zece ori până când clienții vor înțelege răspunsul.

6. Veți lucra și în afara programului de lucru.

Odată ce vreți să deveniți un angajat bancar trebuie să fiți pregătiți pentru ore de lucru în afară programului, însă nu vă faceți griji pentru că de regulă băncile își remunerează corect salariații, în special pentru cei care lucrează în afara programului. Fiți pregătiți să lucrați mai mult în zilele de luni și vineri, pentru că acestea sunt cele mai încărcate zile ale săptămânii.

7. Veți avea parte de oportunități de dezvoltare a carierei.

Lucrul într-o instituție bancară oferă și foarte multe avantaje. Dvs. veți avea posibilitatea de a avansa pe scara profesională, datorită numărului mare al angajaților pe care băncile le au și datorită numeroaselor job-uri pe care acestea le oferă. Băncile comerciale oferă o diversitate de job-uri, piramida funcțională a băncilor este foarte vastă, deci veți avea și unde crește în plan profesional.

8. Salariul va crește în fiecare an.

De regulă băncile comerciale își remunerează angajații la timp, ceea ce reprezintă un alt avantaj destul de important. Următorul avantaj legat de salarizare îl reprezintă faptul că băncile anual măresc salariul angajaților săi în concordanță cu inflația în acel an. Deci avantajul Dvs. este că puterea de cumpărare al salariul nu va avea de suferit chiar dacă nu veți primi o creștere în post.

9. Responsabilitatea va crește odată cu remunerarea

Băncile comerciale deși oferă cea mai mare remunerare din economie, acestea au și cerințe foarte mari. Fiți gata să răspundeți pentru fiecare pas de care sunteți responsabili. În cazul în care veți lucra cu numerarul și se va depista lipsa acestuia, fiți gata să plătiți din buzunarul Dvs.

Pentru a vedea ofertele pentru job-uri ale băncilor comerciale vă puteți consulta cu site-urile oficiale ale acestora, fie să vă informați pe site-uri specializate.

Autor: Liviu Guțuleac
Banca centrală a Italiei verifică cele mai mari 8 bănci, analizând portofoliile de credite ale acestora

Banca centrală a Italiei desfăşoară verificări discrete la cele mai mari opt bănci din ţară, analizând portofoliile de credite ale acestora, procedură în urma căreia instituţiile financiare ar putea fi nevoite să vândă active sau să ia măsuri de recapitalizare.

Verificările vin pe fondul temerilor manifestate de autorităţi, investitori şi unii bancheri privind situaţia unor instituţii de credit din Italia şi creşterea creditelor neperformante, anunță Mediafax cu referire la Wall Street Journal (WSJ).

La începutul acestui an, Banca Italiei a cerut băncilor comerciale să-şi majoreze rezervele de capital cu aproximativ 3,4 miliarde euro pentru a acoperi posibilele pierderi generate de creditele neperformante. Decizia a fost luată în urma unei runde de verificări în rândul băncilor care a avut loc în toamna anului trecut.

Potrivit unui document al băncii centrale italiene obţinut de WSJ, autorităţile „sapă” mai adânc de această dată în portofoliile celor mai mari opt bănci comerciale şi efectuează inspecţii la sediile altor 20 de instituţii de credit.

„Pentru băncile care vor trebui să efectueze ajustări mai ample, vânzarea activelor nestrategice ar putea aduce o contribuţie”, potrivit documentului consultat de WSJ.

Alte bănci ar putea fi nevoite să-şi majoreze provizioanele constituite pentru acoperirea riscului. Unele bănci italiene încearcă să creeze soluţii proprii, negociind cu fonduri de hedging pentru vânzarea unor pachete de credite neperformante la un preţ cu mult sub valoarea nominală a creanţelor, potrivit unor surse.

Banca milaneză de investiţii Mediobanca lucrează la un proiect pilot care ar viza combinarea portofoliilor de credite neperformante de la mai multe instituţii financiare şi vânzarea pachetului către investitorii aflaţi în căutare de active la preţ redus, au declarat surse bancare pentru WSJ.

Economia italiană este în contracţie de doi ani, astfel că tot mai multe firme şi persoane rămân în urmă cu ratele la bancă sau intră în incapacitate de plată. Creditele neperformante sunt în creştere în Italia de doi ani şi trei luni, totalizând 249 miliarde euro la sfârşitul lunii martie, ceea ce reprezintă 14,2% din soldul total al creditelor din sistem, potrivit datelor Băncii Italiei. La sfârşitul anului 2010, creditele neperformante aveau o valoare de 157 miliarde euro, sau 8,9% din sold.

Oficialităţile şi unii bancheri anticipează ca situaţia să continue să se agraveze până anul viitor, chiar dacă economia italiană se va stabiliza în a doua jumătate a acestui an.

Băncile italiene au trecut cu bine peste prima fază a crizei financiare globale deoarece economia locală nu a trecut prin prăbuşirea unui balon speculativ pe piaţa imobiliară, aşa cum s-a întâmplat în ţări precum SUA, Spania sau Irlanda. Totodată, băncile italiene au mers pe un model de business mai conservator, neavând în portofolii produse financiare „exotice” în perioada crizei mondiale.

Guvernul italian, cu un deficit bugetar ridicat şi o datorie publică uriaşă, nu a fost nevoit, astfel, să intervină cu bani publici pentru salvarea băncilor.

Valul de credite neperformante apărut în ultimii doi ani în Italia provine în mare măsură din zona întreprinderilor mici şi mijlocii din construcţii, imobiliare şi alte sectoare care au ca arie de activitate economia internă.

Banca Italiei încearcă să dea asigurări investitorilor că problema este sub control.

„Nu negăm dificultăţile generate de contextul macroeconomic. Suntem conştienţi de temerile investitorilor străini, însă luăm măsuri pentru a reduce gradul de îngrijorare”, a declarat pentru WSJ directorul general adjunct al Băncii Italiei, Fabio Panetta.

Banca centrală a cerut în mai multe rânduri, în mod public, ca băncile comerciale să-şi reducă cheltuielile, inclusiv în ceea ce priveşte remuneraţia directorilor executivi, şi să-şi consolideze rezervele de capital.

Opinie: Cum s-ar putea desfășura emisiunea suplimentară de acțiuni la EuroCreditBank?

0

Pentru a putea satisface cerințele Băncii Naționale a Moldovei privind capitalul normativ, Banca Comercială EuroCreditBank a hotărât să efectueze în perioada 15 august – 30 septembrie o emisiune suplimentară deschisă de acțiuni.

Ea își propune să plaseze 3 500 000 acțiuni la valoarea nominală de 10 lei per acțiune. La momentul actual banca are emise 10 800 000 acțiuni, iar acționarii care dețin mai mult de 5% din acțiuni sunt: Statul – 2 270 000 acțiuni (21,019%) și Zisi Mariana – 6 410 459 acțiuni (59,356%). Restul 2 119 541 acțiuni (19,625%) sunt în mâinile acționarilor minoritari, care dețin mai puțin de 5% de acțiuni. După emisiune, banca va avea emise 14 300 000 acțiuni, se menționează pe blogul financiar-bancar comerzan.info.

Faptul că se face o emisiune deschisă, m-a făcut să înțeleg că nu toți acționarii vor participa la subscriere, că altfel se făcea o emisiune închisă. Aici este greu de înțeles cine sunt aceștia, dar presupun că sunt Statul și acționarii minoritari, iar acționarului Zisi Mariana, care în 2012 a mai preluat acțiuni după ce a primit permisiunea Băncii Naționale a Moldovei (BNM), cred că nu-i ajung resurse financiare pentru a se subscrie la toate acțiunile propuse spre emisiune.

Părerea mea este că nu-i va fi ușor băncii să atragă resurse financiare pe piaţa de capital. Nu există o ofertă solidă de resurse financiare pe piață, deoarece nu există investitori mari. Banca va trebui să negocieze cu mulţi investitori străini pentru a-i convinge să investească. Plus la toate, imaginea sistemului bancar e șifonată cu atacurile raider din ultimii ani. Este o misiune aproape imposibilă, dar mereu este un dar.

Oricum sunt optimist, şi cred că banca se va bucura de apariţia unor investitori care vor contribui la prosperarea în continuare a băncii.

În urma analizei situaţiei de la bancă, mi-a venit ideea să dezvolt câteva modele posibile de desfăşurare a acestei emisiuni. Din start, în toate modelele am exclus posibilitatea că acţionarii minoritari se vor subscrie la emisiune din cauza unor factori, despre care nu voi vorbi aici.

Primul model presupune că la această emisiune vor participa: Statul, Zisi Mariana şi noul/noii acţionari. În tabelul nr.1, am indicat cât deţine fiecare categorie de acţionari până la emisiune, câte acţiuni subscriu şi câte acţiuni vor deţine după emisiune. Acţionarii actuali (Statul şi Zisi Mariana) se subscriu în proporţia ponderii de acţiuni pe care o deţin, iar noul/noii acţionari se subscriu la acţiunile rămase. În urma acestui model vedem că Statul şi Zisi Mariana îşi menţin ponderea în capitalul băncii, noul/noii acţionari obţin 4,803%, ceea ce rezultă că nu au nevoie de permisiunea BNM, deoarece cota obţinută se află sub pragul de 5%, iar cota noilor acţionari cade de la 19,625% la 14,822%. Sincer vorbind, realizarea acestui model este puţin probabilă, deoarece nu cred ca Statul deţine acum resurse financiare ca să le investească în EuroCreditBank, în momentul în care are la ordinea de zi o altă bancă cu probleme mult mai serioase.

Tabelul 1

Acţionari

Numărul de acţiuni până la emisiune

Ponderea din totalul acţiuni

Acţiuni subscrise în cadrul emisiunii

Ponderea din acţiunile noi emise

Numărul de acţiuni după emisiune

Ponderea din totalul acţiuni

Statul

2 270 000

21.019%

735 648

21.019%

3 005 648

21.019%

Zisi Mariana

6 410 459

59.356%

2 077 464

59.356%

8 487 923

59.356%

Minoritari < 5%

2 119 541

19.625%

0

0.00%

2 119 541

14.822%

Nou/noi

0

0.00%

686 888

19.625%

686 888

4.803%

Total

10 800 000

100.00%

3 500 000

100.00%

14 300 000

100.00%


Al doilea model presupune că la această emisiune vor participa: Zisi Mariana şi noul/noii acţionari. Dacă privim la Tabelul nr.2, vedem că cota acţionarului Zisi Mariana rămâne neschimbată, iar noul/noii acţionari obţin 9,948%, ceea ce presupune, că daca va fi un acţionar, atunci va avea nevoie de permisiunea BNM, iar dacă doi sau mai mulţi acţionari, atunci nu trec pragul de 5%. Este unul din modele cele mai reale, deoarece după activitatea acţionarului Zisi Mariana din 2012 s-a văzut că dumneaei este cointeresată de această bancă, iar noul/noi acţionari pot apărea după un efort consistent depus de către conducerea băncii.

Tabelul 2

Acţionari

Numărul de acţiuni până la emisiune

Ponderea din totalul acţiuni

Acţiuni subscrise în cadrul emisiunii

Ponderea din acţiunile noi emise

Numărul de acţiuni după emisiune

Ponderea din totalul acţiuni

Statul

2 270 000

21.019%

0

0.00%

2 270 000

15.874%

Zisi Mariana

6 410 459

59.356%

2 077 464

59.356%

8 487 923

59.356%

Minoritari < 5%

2 119 541

19.625%

0

0.00%

2 119 541

14.822%

Nou/noi

0

0.00%

1 422 536

40.644%

1 422 536

9.948%

Total

10 800 000

100.00%

3 500 000

100.00%

14 300 000

100.00%


Al treilea model presupune că la această emisiune vor participa: noul/noii acţionari. Dacă privim la Tabelul 3, vedem că noul acţionar va deţine 24,476% din acţiuni, ce rezultă că este nevoie de permisiunea BNM, dar daca se va încerca să se scape de această obligaţie, atunci această cota va trebui să fie repartizată minim între 5 noi acţionari. Acest model ar avea o probabilitate mai mare de succes în momentul în care în urma negocierii cu noul acţionar, statul ar propune pachetul său de acţiuni la privatizare. Astfel noul acţionar va deţine 40,35% din acţiunile băncii, şi printr-o ofertă publică de preluare, ar putea cumpăra şi acţiunile acţionarilor minoritari, astfel obţinând mai mult de 50% din acţiuni, preluând controlul băncii, ce pentru un investitor strategic ar fi un factor important, dar şi pentru stat şi pentru întreg sistemul bancar.

La fel, acest model ar fi valabil şi pentru acţionarul Zisi Mariana, dar calea aleasă pentru această emisiune, mă duce la concluzia că Zisi Mariana nu va participa la subscrierea totală a acţiunilor acestei emisiuni.

Tabelul 3

Acţionari

Numărul de acţiuni până la emisiune

Ponderea din totalul acţiuni

Acţiuni subscrise în cadrul emisiunii

Ponderea din acţiunile noi emise

Numărul de acţiuni după emisiune

Ponderea din totalul acţiuni

Statul

2 270 000

21.019%

0

0.00%

2 270 000

15.874%

Zisi Mariana

6 410 459

59.356%

0

0.00%

6 410 459

44.828%

Minoritari < 5%

2 119 541

19.625%

0

0.00%

2 119 541

14.822%

Nou/noi

0

0.00%

3 500 000

100.000%

3 500 000

24.476%

Total

10 800 000

100.00%

3 500 000

100.00%

14 300 000

100.00%


Deja vom vedea până la sfârşitul lunii septembrie cum va evalua situaţia la EuroCreditBank, dar până atunci îi doresc succes conducerii băncii pentru a ieşi din acest impas.

Sursa: comerzan.info

Ungaria vrea să elimine, cu sau fără acordul băncilor, creditele imobiliare în valută

Partidul de guvernământ din Ungaria, Fidesz, va modifica legislaţia în Parlament chiar din toamnă pentru a elimina creditele în valută folosite pentru achiziţia de locuinţe cu sau fără un acord cu băncile, a avertizat şeful parlamentarilor Fidesz, Antal Rogan. De ce o atitudine atât de dură cu băncile? Poate pentru că băncile, şi nu cererea, au insistat ca împrumuturile să fie luate în valută, sau pentru că aceste credite au umflat artificial economia fără a crea o creştere corespunzătoare a capacităţii de producţie pe care să se pună bazele economiei viitoare.

După căderea regimurilor comuniste din Europa de Est, controlul în sectoarele bancare din regiune a fost preluat de bănci străine, majoritatea din Europa de Vest. Fluxurile de bani canalizate astfel de Occident prin bănci au căpătat forma creditelor sau împrumuturilor ipotecare, de obicei denominate în monedă străină – euro, franci elveţieni – ceea ce a „îngrăşat“ consumul şi preţurile locuinţelor şi terenurilor, scrie Ziarul Financiar cu referire la centralbanking.com.

Rezultatul este că intrările masive de capital au produs un boom imobiliar şi economic care se autoîntreţinea. Însă, spre deosebire de investiţiile directe străine, intrările de capital prin intermediul băncilor nu au contribuit la majorarea capitalului productiv, în condiţiile în care finanţarea străină a fost canalizată mai mult spre sectorul imobiliar. Fluxurile au dus totuşi la creşterea datoriei externe şi au provocat dependenţă de finanţarea din străi­nătate. Consecinţa este că economiile s-au îndatorat, dar nu şi-au majorat potenţialul productiv necesar plăţii datoriilor şi finanţării viitoare.

Creditarea în valută a contribuit semnificativ la „umflarea“ intrărilor de capital şi la creşterea creditului în Europa Centrală şi de Est. În ţări precum România, Bulgaria, Letonia şi Lituania predominante sunt împrumuturile în euro, ceea ce pare a fi o alegere normală deoarece cursurile de schimb de aici sunt legate de euro.

În schimb, în Austria, Ungaria şi Polonia rolul principal l-au avut francii elveţieni. Ponderea creditelor în valută este adesea corelată cu un raport credite/depozite ridicat, ceea ce nu este surprinzător având în vedere rolul lor în formarea fluxurilor de capital din sectorul bancar.

Riscurile creditării în monedă străină

Împrumuturile în valută prezintă o varietate de riscuri, inclusiv formarea de bule ale creditului, îndatorare ridicată şi riscuri de finanţare, dar şi impedimente pentru politica monetară. Deoarece creditarea în monedă străină are nevoie de accesarea pieţelor financiare externe, aceasta creşte inten­sitatea legăturilor financiare internaţionale, ceea ce amplifică vulnerabilitatea în faţa efectelor de con­taminare dacă riscurile se materializează. Experienţa din Europa de Est demonstrează că împrumuturile în valută se reflectă în cele din urmă în bule ale preţurilor activelor.

Din cauza diferenţelor de curs valutar, creditele în monedă străină erau mai ieftine decât cele în monedă locală. Astfel băncile au atras noi debitori, majorându-şi cota de piaţă. Strategia este profitabilă pe termen scurt şi de aceea a fost trecută cu vederea de autorităţi.

Instituţiile financiare internaţionale recunosc că împrumuturile în valută sunt percepute ca fiind o ameninţare majoră pentru stabilitatea financiară. Ştiindu-se acestea, se pune întrebarea de ce credita­rea în monedă străină este atât de răspândită. BERD argumentează că amploarea împrumuturilor acor­date de bănci, indiferent de structura acţio­nariatului, este puternic determinată de mediul macroeco­nomic.

Economiştii BERD susţin, într-un studiu publicat în 2010, că nu au găsit nicio dovadă că băncile străine insistă indiscriminatoriu pe creditele în valută din cauza accesului mai facil la finanţare în monedă străină. Băncile străine împrumută, într-ade­văr, în monedă străină mai mult sectorul corporate, însă nu şi clienţilor de retail.

În Bulgaria, băncile „au forţat“ creditarea în euro

Dar un studiu al Centre for Economic Policy Research, bazat pe date din sistemul bancar bulgar, a găsit „dovezi puternice“ că băncile forţează pentru creditarea în euro. La o bancă specializată pe credite de retail, al cărei nume nu este dat, o treime din numărul împrumuturilor în valută au fost cerute de firme în moneda locală.

Studiul are importanţă deoarece clienţii de retail sunt cei mai implicaţi în creditarea în monedă străină. Analiza a găsit, de asemenea, că banca e ezitantă în a acorda finanţare în sume considerabile şi pe termen lung în leva. Băncile din Europa de Est par nerăbdătoare să potrivească valuta în care le sunt structurate activele cu valuta în care este denominată datoria clientului.

În Ungaria, ministrul economiei, Mihály Varga, a declarat pentru Portfolio.hu că guvernul vrea ca împrumuturile în valută să dispară de pe piaţă, dar a subliniat că, spre deosebire de celelalte măsuri care au afectat sectorul financiar, de această dată vor fi consultări cu băncile. Cabinetul „nu va lua decizii printr-o intervenţie bruscă, ci lasă timp tuturor să-şi exprime punctele de vedere“, a spus Varga.

În acest context, remarcile lui Rogan par să trimită un mesaj cu totul diferit. Rogan a notat că ar fi „fericit dacă guvernul ar ajunge la un acord cu băncile în negocieri“, dar ei sunt pregătiţi să ia măsuri importante în parlament la toamnă, „cu sau fără un acord“. Guvernul ungar tratează de obicei foarte tranşant problemele cu băncile, pe care premierul Viktor Orban le învinovăţeşte că nu sprijină activ economia, şi prin urmare poziţia indicată de Rogan va fi, probabil, cea care se va impune.

În Ungaria multe bănci au proprietari străini, precum grupurile Erste şi Raiffeisen din Austria, Intesa Sanpaolo şi UniCredit din Italia şi Bayerische Landesbank din Germania.

Visa Europe: Slovacia este cea mai inovativă țară în privința plăților mobile contactless

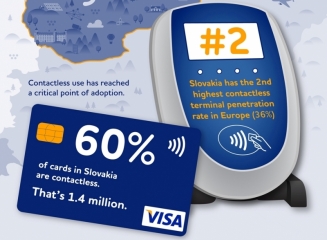
Solvacia este una din cele mai de succes piețe ale utlizării plăților contactless, conform Visa Europe. Slovacia a introdus plățile contactless în 2010, astăzi mai mult de 1.400.000 de carduri sunt contactless, ceea ce constituie 60% din toate cardurile Visa in circulație și o cotă de 44% din piață.

Din momentul în care Tatra banka a introdus cardurile contactless, interesul față de astfel de plăți a crescut în proporții geometrice. Slovacii fac mai mult de 1.000.000 de tranzacții contactless pe lună, fapt ce este o consecință a faptului că Slovacia are cea mai mare penetrare a cardurilor contactless (numărul de carduri contactless per locuitor) și poziția a doua în Europa la penetrarea terminalelor contactless.

Pentru comparație: cetățenii întregii Uniuni Europene au făcut împreună 25.000.000 tranzacții în mai 2013. Luând în calcul populația Slovaciei, este evident că slovacii utlizează cu mare plăcere cardurile contactless.

Tatra banka este lider la numărul de carduri contactless emise – 627.000 de unități din totalul de 1.430.000 emise timp de 3 ani.

Utilizarea activă a cardurilor contactless a fost posibilă datorită numărului mare de terminale care acceptă astfel de plăți – 8900 de terminale contactless în întreaga țară. Doar clienții Tatra banka au efectuat plăți contactless în valoare de 3,3 milioane euro în 2011, și 16,5 milioane euro (2012).

În 2012 Tatra banka a devenit prima bancă din Uniunea Europeană care a introdus plățile contactless prin intermediul iPhone-ului.

“Slovacia este o țară foarte interesantă pentru Visa Europe, cu 10% din totalul plăților contactless, aceasta este o piață care într-adevăr a explodat” anunță Sandra Alzetta, Visa Europe Senior Vice President, Mobile Business Unit.

În România cardurile contactless reprezintă mai puțin de 1% din totalul cardurilor aflate în circulație, ceea ce reprezintă mai puțin de 150.000 unități emise de 5 bănci (BRD, BCR, Citibank, Credit Europe și ING). În Republica Moldova nici-o bancă comercială nu a început emiterea cardurilor de tip contactless.

Material tradus și adaptat de pe nocash.info.ro

Datoria la credite s-a majorat cu 1,2 miliarde de lei în luna iunie

0

Banca Națională a Moldovei a publicat recent informațiile privind indicatorii financiari ai sistemului bancar la data de 30 iunie 2013.

Astfel, la sfârșitul lunii iunie datoria totală la credite a totalizat 37,75 mlrd lei, cu 1,2 miliarde mai mult decât la sfârșitul lunii mai (vezi graficul).

În comparație cu anul precedent, datoria a crescut cu peste 5,7 miliarde de lei (valoarea înregistrată în iunie 2012 – 32 miliarde lei).

La moment, 42,8% din volumul total al datoriei constituie datoria la creditele acordate în valută străină.

Rata creditelor neperformante înregistrată la sfârșitul lunii iunie a constituit 12,7%, în scădere cu 0,2 p.p. față de luna precedentă.

Vedeți mai jos grafice cu evoluția datoriei la credite și ratei creditelor neperformante începând cu ianuarie 2012.

Băncile spaniole au revenit pe profit în primul semestru din 2013

Băncile spaniole Bankia, Sabadell şi Bankinter au raportat profituri record în primul semestru din 2013 deoarece câştigurile din tranzacţionare şi deprecierile de active imobiliare mai scăzute au ajutat la o redresare parţială după perioada dificilă din 2012, scrie capital.ro cu referire la Reuters.

Anul trecut, profitul băncilor spaniole a fost afectat de pierderile masive cauzate de deprecierea valorii activelor imobiliare şi a recesiunii profunde care a dus la creşterea creditelor neperformante. În 2012, Bankia a înregistrat pierderi de 19,2 miliarde de euro, cel mai ridicat nivel înregistrat vreodată de o bancă.

În primul semestru din 2013, Bankia a înregistrat un profit de 200 milioane de euro, în timp ce analiştii se aşteptau la 246 milioane de euro. Veniturile nete din dobânzi au scăzut cu 36%, la 1,1 miliarde de euro.  

Sabadell a constituit provizioane de încă 321 milioane de euro pentru creditele neperformante, conform cerinţelor impuse de Banca Centrală a Spaniei (foto). Sabadell a înregistrat în primele şase luni din acest an un profit net de 123 milioane de euro datorită majorării câştigurilor din tranzacţionare, depăşind estimările analiştilor.

Recent, Banca Centrală a Spaniei le-a cerut instituţiilor de creditare să reclasifice mai multe din împrumuturile lor de refinanţare în credite neperformante.

Profitul net al Bankinter în primul semestru din 2013 a fost de 102 milioane de euro.

Anul trecut, Comisia Europeană a aprobat planurile de restructurare ale celor patru bănci spaniole naţionalizate. În schimbul ajutoarelor de 37 miliarde de euro, băncile spaniole naţionalizate vor trebui să-şi reducă bilanţurile cu peste 60% în următorii cinci ani, să elimine mai multe mii de locuri de muncă şi să-şi reorienteze activităţile.

În luna iunie 2012, ţările din zona euro au fost de acord să acorde Spaniei un împrumut de 100 miliarde de euro pentru sprijinirea sectorului bancar.

Sistemul de plăți cu carduri (sem.I 2013): 1.086.754 carduri, 9.984 POS-uri și 968 bancomate

0

Banca Națională a Moldovei a publicat statistica privind sistemul de plăți cu carduri pentru semestrul I al anului curent.

Astfel, la finele primului semestru, numărul cardurilor aflate în circulație a totalizat 1.086.754 unități, cu 13.3% mai multe față de aceeași perioadă a anului precedent. Dintre acestea, 197.689 carduri au fost eliberate pe parcursul primelor 6 luni ale anului (2013).

Numărul de operațiuni efectuate în țară a depășit 10 milioane, 85% constituind retrageri de numerar și doar 15% – plăți fără numerar. Situația este complet diferită atunci când cetățenii noștri se află peste hotare: doar 12,3% din operațiuni constituie retrageri de numerar și 87,7% – plăți fără numerar.

Valoarea totală a operațiunilor cu carduri emise în Republica Moldova a depășit 10,6 miliarde lei în țară (în creștere cu 13,5% față de 2012) și 773,6 milioane lei în străinătate (înregistrând o creștere de 30,3%). De menționat creșterea cu 28,8% în țară și cu 34,6% în străinătate a valorii operațiunilor fără numerar față de aceeași perioadă a anului trecut.

De asemenea BNM oferă date privind operațiunile efectuate în Moldova cu carduri emise în străinătate. Valoare operațiunilor a constituit aproximativ 1,13 miliarde lei: 68,2% – retrageri de numerar și 31,8% – plați fără numerar.

La 30.06.2013 numărul de terminale POS a constituit 9.984, în creștere cu 17,5% față de anul trecut, iar numărul bancomatelor funcționabile a atins cifra de 968 unități pe întreg teritoriul țării.

Băncile din zona euro au îmbunătățit condițiile pentru acordarea creditelor de consum

Băncile din zona euro au îmbunătăţit, în trimestrul al doilea din 2013, pentru prima dată din 2007, condiţiile pentru acordarea creditelor de consum, însă au înăsprit standardele de creditare pentru companii şi cele privind ipotecile, deşi nu se aşteaptă la revenirea cererii în următoarele luni, conform Băncii Centrale Europene (BCE).

BCE menţionează că 7% din băncile care au luat parte la o analiză a sa (derulată în perioada 19 iunie – 4 iulie, pe 132 de entităţi) şi-au înăsprit criteriile de creditare a companiilor, procentul fiind similar cu cel înregistrat în trimestrul întâi, scrie bursa.ro.

„Riscurile cu care se confruntă debitorii şi incertitudinile macroeconomice au fost, în trimestrul al doilea, principalii factori care au afectat politicile de creditare”, notează BCE în raportul său trimestrial.

BCE arată că mai puţine bănci se aşteaptă la o înăsprire a reglementărilor privind creditarea în perioada iulie – septembrie, deşi condiţiile de finanţare pentru aceste instituţii s-au îmbunătăţit în ultimele luni.

Amintim că, luna trecută, Autoritatea Bancară Europeană (EBA) a anunţat că va lansa o nouă rundă de teste de stres în sectorul bancar din regiune, în trimestrul al doilea din 2014, când Banca Centrală Europeană va finaliza analiza bilanţurilor acestor instituţii de credit, pe care le va supraveghea în mod direct.

BCE va realiza, în trimestrul întâi din 2014, o analiză a calităţii activelor şi bilanţurilor contabile aparţinând unui număr de 130 de bănci din zona euro, care vor intra în supravegherea sa directă. Ulterior, aceasta va servi la testul general de stres care va fi efectuat de către EBA, în colaborare cu BCE, în trimestrul al doilea din 2014.

Reportaj foto: În ospeție la sediul cu 21 de etaje al băncii rusești „Bank Sankt-Petersburg”

Vă prezentăm un reportaj foto al vizitei finparty.ru la banca rusească “Bank Sankt Petersburg”. Recent banca s-a mutat la “casă nouă”, în propria clădire cu 21 de etaje.

În această clădire lucrează aproximativ 2.000 de angajați ai băncii. Înainte banca era împrăștiată prin tot orașul – conducerea avea un sediu, deservirea clienților în altă parte etc., ceea ce îngreuna comunicarea în cadrul instituției.

Banca Sankt Petersburg se află în top 30 cele mai mari bănci din Rusia. La moment aceasta deservește mai mult de 1.200.000 de persoane fizice și peste 41.000 de companii.

Excursia începe cu etajul 21, unde își are birourile conducerea băncii. Aici este puțină lume și neobișnuit de liniștit.

Vedeți în continuarea clădirea băncii și priveliștea minuantă care se arată de la cel mai de sus etaj.

Din 2007 în cadrul băncii activează direcția „Operațiuni pe piețele financiare”. Această direcție este situată la etajul al 14-lea, aici lucrează mai mult de 30 de persoane.

La etajul 3 al clădirii este situată direcția Private Banking. Aici de asemenea este pustiu, la fel ca la etajul 21 unde se află conducerea băncii. Pentru a putea beneficia de serviciile Private Banking există un prag de 1.000.000 de dolari.

“Nu poți deveni clientul nostru doar dacă dispui de suma respectivă. Atunci când facem cunoștință cu potențialul client, evaluăm potențialul investițional al VIP clientului și găsim interese comune de interacționare. Noi promovăm ideea unui club închis, la care trebuie să bați la ușă”, spune Mihail Gorba, conducătorul direcției de Private Banking.