Acasă Blog Pagina 707

Cele mai profitabile depozite bancare în euro (august 2013): BEM, Unibank și Comerțbank oferă cele mai mari dobânzi

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 13 august 2013. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

6% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea  parțială a banilor din cont.

5,75% – rată fixă a dobânzii oferită de Unibank, depozitul De sărbătoare. Depozitul nu permite depuneri suplimentare sau retrageri parțiale a banilor din cont.

5,5% – rata (fixă) oferită de depozitul Fix-Profit (Unibank). Acest depozit permite depuneri suplimentare de mijloace bănești, însă nu permite retrageri. Este posibilă capitalizarea dobânzii.

Top depozite 12 luni

7% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea  parțială a banilor din cont.

6,5% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

6,4% – dobânda oferită de depozitul Încredere în viitor (Unibank). Rata dobânzii este fixă. Depozitul permite depuneri suplimentare ale banilor în cont. Plata dobânzii se efectuează la sfârșitul perioadei.

Top depozite 24 luni

7,2% – rată oferită de depozitele Clasice (Banca Socială) și Fidelitate (Banca de Economii). Depozitul oferit de BEM permite depuneri și retrageri de bani din cont, în timp ce cel oferit de Banca Socială permite doar retrageri. Rata dobânzii este flotantă la ambele depozite.

7% – rată oferită de mai multe produse precum Barocco (Comerțbank), Uni-Profit (Unibank), Aniversare 20 ani (Banca Socială) și BS-Absolut (Banca Socială). Doar depozitul BS Absolut permite depuneri suplimentare și retrageri parțiale din cont.

6,5% – rata dobânzii oferită de către Comerțbank (depozitul Gotik). Rata dobânzii este fixă, dar nu se permit depuneri sau retrageri.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.
Cele mai profitabile depozite bancare în lei (august 2013)

0

Vă prezentăm cele mai atractive oferte ale băncilor pentru depozitele la termen în lei, în vigoare la 12 august 2013. În această analiză nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

10% – rata (flotantă) dobânzii oferită de depozitul BS-Absolut (Banca Socială). Acest depozit permite depuneri suplimentare și retrageri parțiale ale mijloacelor bănești. Depozitul oferă posibilitatea capitalizării dobânzii. Soldul minim constituie 7.000 MDL.

9,5% – rată fixă a dobânzii oferită de Unibank, depozitul “De sărbătoare”. Acest depozit nu permite depuneri la cont sau retrageri parțiale ale mijloacelor bănești.

9% – dobândă oferită de depozitele bancare Fidelitate (Banca de Economii) și Fix–Profit (Unibank). Depuneri suplimentare permit ambele depozite. Retrageri din cont permite doar depozitul oferit de Banca de Economii. Unibank oferă posibilitatea capitalizării dobânzii. Rata este flotantă pentru ambele depozite.

Top depozite 12 luni

11% – rată oferită de mai multe produse ale băncilor comerciale: Clasic (Unibank), BS-Absolut (Banca Socială), Fidelitate (Banca de Economii) și Încredere în viitor (Unibank). Toate aceste depozite permit depuneri suplimentare și retrageri din cont cu excepția depozitului Încredere în viitor, care nu permite retrageri parțiale a mijloacelor bănești. Rata fixă a dobânzii – doar la depozitul „Încredere în viitor”.

10,5% – dobândă oferită de depozitul „Aniversare 20 ani” (Banca Socială). Depozitul permite depuneri suplimentare. Rata dobânzii este flotantă. Depozitul oferă posibilitatea capitalizării dobânzii.

10% – rată oferită de Banca de Economii, depozitul Exclusiv. Depozitul nu permite depuneri sau retrageri de mijloace bănești. Rata dobânzii – flotantă.

Top depozite 24 luni

12% – rata (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor.

11,75% – rată oferită de depozitul BS-Absolut (Banca Socială). Depozitul permite atât depuneri suplimentare, cât și retrageri de bani din cont. Rata dobânzii – flotantă.

11,7% – dobândă oferită de Banca Socială prin intermediul depozitelor Clasice și Aniversare 20 de ani. Depozitul Aniversare permite depuneri suplimentare și de asemenea oferă posibilitatea capitalizării dobânzii.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată etc.

Visa Europe va avea un nou CEO de la 1 octombrie 2013

Nicolas Huss (foto) va prelua, de la 1 octombrie, funcțiile de președinte și director general al Visa Europe, înlocuindu-l pe Peter Ayliffe, care a decis să se retragă de la sfârșitul lunii septembrie pentru a se concentra pe extinderea portofoliului personal de funcții non-executive, scrie dailybusiness.ro.

Nicolas Huss (48 de ani) are peste 20 de ani de experiență la diferite companii din sectorul financiar și se va alătura echipei Visa Europe venind de la Apollo Group, în cadrul căruia este în prezent director general al Avant Spania și Irlanda.

Peter Ayliffe a fost președinte și director general al Visa Europe timp de 7 ani si jumătate, perioadă în care ponderea cheltuielilor realizate pe carduri Visa în total cheltuieli din Europa s-a majorat de la 1 euro din fiecare 11 euro la 1 euro din 6,75 euro, cheltuielile la POS cu carduri Visa s-au dublat, iar numărul tranzacțiilor procesate anual de companie a crescut de la 4,2 miliarde la 14 miliarde de operațiuni.

În Europa, exista 470 milioane de carduri Visa. Segmentul cardurilor de debit reprezintă aproape 80% din portofoliul Visa și cheltuielile efectuate cu carduri de debit Visa în Europa au depășit 1.000 de miliarde euro (1.050 miliarde euro) în 2012. Cheltuielile online efectuate cu carduri Visa în Europa în 2012 au depășit în premieră 200 miliarde euro (212 miliarde euro), reprezentând peste 20% din tranzacțiile procesate de Visa Europe.

Visa Europe este o companie de plăți deținută și operată de către băncile membre și de către alți furnizori de servicii de plăți din 36 de țări din Europa.

Un rus a reușit să „păcălească” banca prin modificarea clauzelor din contract și cere despăgubiri de peste 500.000 euro

Despre clienţi se spune că nu citesc contractele de credit şi că semnează cu ochii închişi. Doar că un rus arată că bancherii fac la fel. Acesta a primit o ofertă de credit, a modificat-o şi a trimis-o înapoi băncii. Ce a rezultat?

Dimitri Argarkov a primit o ofertă de la o bancă din Rusia, Tinkoff Credit Systems, pentru un card de credit. Contractul preformulat nu a fost pe placul lui Argarkov, aşa că acesta a hotărât să îi aducă ceva îmbunătăţiri. L-a scanat şi a modificat clauzele, scrie economica.net cu referire la RT.com.

Dobânda a fost micşorată la 0%, comisioanele au fost eliminate, şi limita de împrumut a fost scoasă. Mai mult, acesta a introdus şi alte condiţii dure pentru bancă: va trebui să plătească clientului amenzi de 3 milioane de ruble (68 de mii de euro) de fiecare dată când încalcă prevederile contractuale. Mai mult, denunţarea contractului nu se putea face decât cu plata unei sume de 6 milioane de ruble (136 de mii de euro) către client. Apoi, rusul a trimis contractul către Tinkoff credit Systems, care l-a semnat, se pare, fără să îl citească, şi i-a trimis cardul de credit.

„Banca a confirmat înţelegerea cu termenii clientului şi i-a trimis cardul de credit şi o copie a contractului cu prevederile modificate. Linia de credit era nelimitată. Acesta îşi putea permite să cumpere o insulă undeva în Malaezia, şi banca ar trebui să plătească pentru ea, potrivit legii”, a declarat avocatul lui Argarkov.

Cei de la Tinkoff au încercat să închidă contul clientului pentru plăţi întârziate, şi l-a dat în judecată pentru o datorie de 45.000 de ruble în dobânzi şi comisioane, calculate după varianta nemodificată a contractului.

La începutul acestei săptămâni, însă, instanţa a decis în favoarea clientului. Banca a semnat contractul şi este legată de el, astfel că Argarkov nu trebuie să plătească decât principalul sumei împrumutate, adică 19.000 de ruble.

„Au semnat documentele fără să se uite peste ele. Au spus ceea ce spun de obicei clienţii împrumutaţi: Nu am citit”, declarat avocatul lui Argakov.

Dar Dimitri Argakov nu vrea să se oprească aici. Acesta a decis să dea în judecată pe cei de la Tinkoff pentru a-i fi plătite sancţiunile stipulate în contract: 24 de milioane de ruble (545.500 de euro), din moment ce banca nu şi-a onorat obligaţiile, şi a decis să încheie contractul fără să plătească taxa de 6 milioane de ruble (136.000 de euro).

„Avocaţii noştri cred că nu va primi 24 milioane de ruble, ci mai degrabă 4 ani de închisoare pentru fraudă. Acum e o problemă de principiu pentru bancă”, a scris fondatorul băncii, Oleg Tinkov, pe Twitter.

Remitențele în iunie au totalizat $128,4 mln, ponderea rublelor rusești crește impresionant

0

Banca Națională a Moldovei a publicat datele pentru luna iunie privind transferurile de mijloace bănești către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

Astfel, în luna iunie suma transferată a constituit $128,4 mln, cu $5,4 mln mai mult decât în aceeași perioadă a anului precedent ($123 mln). Per total în primele 6 luni ale anului curent transferurile au însumat $712,4 mln, în timp ce în 2012 – $650,9 mln.

Datele includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

89% din mijloace bănești au fost transferate prin intermediul Sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase Sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Coinstar, Contact, Inter Express, Leader, Migom, Money Gram, Poșta Rapidă, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna iunie: 35% (Euro), 34,1% (ruble rusești) și 30,9% (dolari SUA). Se observă o creștere impresionantă a ponderii rublelor rusești, în luna ianuarie ponderea acestora contituia 25,9%.

Mai jos puteți vedea comparația dintre sumele transferate în primele 6 luni ale anilor 2011, 2012 și 2013.

Aproape 300 de deţinători de card MAIB au cîştigat premii băneşti în cadrul campaniei „Cîştigaţi cu Moldova Agroindbank şi Visa!”

0

Circa 300 de deţinători ai cardului bancar Visa de la Moldova Agroindbank au cîştigat premii băneşti în cadrul campaniei promoţionale „Cîştigaţi cu Moldova Agroindbank şi Visa!”.

Campania a fost organizată de Moldova Agroindbank şi Visa Inc. şi s-a desfăşurat pe parcursul lunilor aprilie-iulie 2013, avînd scopul de a sublinia recunoştinţa faţă de clienţii care utilizează cardurile bancare pentru plăţi, de a le răsplăti fidelitatea şi de a le oferi confort, siguranţă şi noi avantaje.

În cursa pentru premiile băneşti oferite de Moldova Agroindbank şi Visa au fost înscrişi toţi deţinătorii de carduri bancare Visa/Visa Electron, emise de BC”Moldova Agroindbank”S.A, care au efectuat în perioada promoţiei cel puţin o tranzacţie, de minim 50 lei, fie pe internet, fie în unităţile comerciale din ţară sau din străinătate. Prin urmare, în cadrul campaniei 280 de persoane au obţinut premii cîte 500 lei, iar patru cei mai norocoşi deţinători de card – cîte 10,000 lei.

Serghei CEBOTARI, Preşedinte Moldova Agroindbank:

„Norocul le zîmbeşte celor care încearcă. Aducem sincere felicitări tuturor celor 284 de deţinători de card Visa de la MAIB, care au încercat şi au cîştigat. Astfel, ei s-au convins odată în plus că cardul bancar este un mijloc de plată modern, confortabil, sigur şi – plăcut. Moldova Agroindbank va veni cu noi acţiuni de fidelizare a clienţilor în scopul de a le răsplăti loialitatea pentru utilizarea cardurilor bancare, dar şi de a contribui la evoluţia achitărilor fără numerar în ţara noastră”.

Faptul că utilizarea cardurilor bancare devine tot mai frecventă şi mai solicitată, este demonstrat şi prin creşterea numărului tranzacţiilor şi a volumelor de plăţi efectuate prin intermediul acestora. Astfel, doar pe parcursul campaniei „Cîştigaţi cu Moldova Agroindbank şi Visa!” a fost înregistrată o majorare a numărului tranzacţiilor cu cardurile bancare Visa de la MAIB în mărime de cca 57%, precum şi a volmului acestora – cu aproape 46%.

Mai mult decît atît, clienţii băncii care utilizează cardul bancar al MAIB au avut în perioada respectivă avantaj dublu, deoarece toţi au devenit membri ai comunităţii cumpărătorilor Pay&Save – primul program de cash-back din Moldova realizat de bancă în parteneriat cu Loyal International Group. Din momentul lansării programului, tuturor celor care au efectuat plăţi  cu cardul bancar de la Moldova Agroindbank, le-au fost restituite pe conturile lor de card mijloace băneşti (cash-back) în sumă de peste 28.200 lei.

Lista cîştigătorilor celei de-a patra, ultima, etape a campaniei promoţionale “Cîştigaţi cu Moldova Agroindbank şi Visa!”.

Detalii despre programul Pay&Save: www.maib.md/ro/PaySave/

Moldova Agroindbank – Puterea stă în noi!

InfoTel: 022 85 65 55

www.maib.md

Profitul celui mai mare grup bancar european a crescut cu 10% în primul semestru din 2013

Profitul înainte de taxe al HSBC Holdings Plc, cel mai mare grup bancar european, a crescut în primul semestru din 2013 cu 10%, în urma implementării unui plan pe trei ani de reducere a costurilor, scrie economica.net cu referire la Reuters.

În perioada ianuarie-iunie 2013, banca britanică a înregistrat un profit înainte de taxe de 14,1 miliarde de dolari, de la 12,7 miliarde de dolari în perioada similară din 2012. Analiştii se aşteptau la 14,6 miliarde de dolari.

Veniturile au scăzut cu 7%, la 34,4 miliarde de dolari, iar banca a apreciat că avansul în economiile dezvoltate rămâne lent, iar creşterea din China şi Asia a încetinit, în timp ce noile cerinţe ale autorităţilor de reglementare au adăugat costuri suplimentare pentru HSBC.

Luni dimineaţa, acţiunile HSBC Holdings Plc au scăzut la bursa de la Londra cu 3,4%.

HSBC se concentrează pe vânzarea de active, reducerea costurilor şi măsuri de restructurare, pentru a face faţă dificultăţilor din industria bancară. În mai, HSBC a anunţat că vrea să-şi reducă costurile cu încă 2-3 miliarde de dolari în perioada 2014-2016, după ce a demarat deja o primă fază a restructurării.

HSBC intenţionează să renunţe la 30.000 de angajaţi până la sfârşitul anului viitor, să se extindă pe pieţele emergente şi să vândă active pentru a îndeplini noile cerinţe privind capitalul.

Conform planului de restructurare lansat în mai 2011, HSBC a realizat deja reduceri de costuri de patru miliarde de dolari. De asemenea, HSBC şi-a reafirmat obiectivul de a ajunge la o rentabilitate a capitalului de 12-15% şi este în grafic cu planul de reducere a costurilor.

HSBC este o bancă înfiinţată la Hong Kong şi Shanghai în 1865 şi în mod tradiţional s-a concentrat pe piaţa asiatică. În prezent, HSBC are 7.500 de sucursale în peste 80 de ţări şi regiuni. Cu active de 2.720 miliarde de dolari, HSBC este unul dintre cele mai mari grupuri bancare din lume.

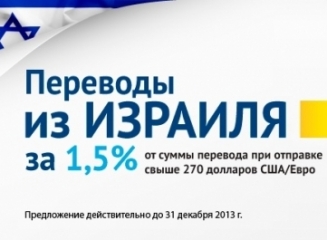
Transferurile băneşti Unistream din Israel sunt mai ieftine cu Moldova Agroindbank

0

Clienţii şi necesităţile lor sunt în centrul atenţiei Moldova Agroindbank, fapt care motivează banca să identifice în permanenţă noi condiţii de deservire, mai accesibile şi mai atractive. În această ordine de idei, sistemul de transfer internaţional de bani Unistream şi Moldova Agroindbank au convenit  să aplice un comision promoţional pentru transferurile de bani din Statul Israel în Republica Moldova.

Astfel, persoanele fizice care efectuează transferuri de bani din Israel în Moldova beneficiază de reduceri la comision, acesta constituind doar 1,5% pentru suma de la 270 Euro/dolari SUA, ceea ce este cu 60 procente mai ieftin faţă de alte opţiuni. Reducerea va fi valabilă pînă la finele anului curent, cu posibilitatea extinderii perioadei promoţionale.

Acţiunea realizată de MAIB în parteneriat cu Unistream face parte din programul “MAIB – banca moldovenilor de pretutindeni” lansată de Moldova Agroindbank acum doi ani şi care are drept scop susţinerea lucrătorilor migranţi.

Serghei CEBOTARI, Preşedintele Comitetului de Conducere Moldova Agroindbank:

“Moldova Agroindbank deţine un portofoliu de servicii şi produse specializate, destinate moldovenilor aflaţi peste hotare şi celor care fac parte din viaţa lor. Actuala promoţie, ca şi celelalte soluţii de la MAIB destinate lucrătorilor migranţi, are scopul de a le facilita gestionarea bugetelor, pentru ca cei aflaţi peste hotare şi familiile lor să fie siguri că cineva are grijă de ei”.

Graţie condiţiilor avantajoase oferite la transferurile băneşti din Israel, Moldova Agroindbank deţine o cotă maximă de transferuri expediate din această ţară – de circa 30 la sută.

Banca, împreună cu partenerii săi, va continua perfecţionarea produselor şi serviciilor sale, lansarea de noi instrumente avantajoase pentru clienţi, oriunde s-ar afla.

www.maib.md

Sistemul bancar – veriga modelului de creştere economică bazat pe investiţii şi exporturi

0

Actual pentru Republica Moldova este anume preocupare pentru trecerea de la modelul de creştere economică bazat pe consum şi importuri către un model de creştere susţinut de investiţii şi exporturi. Sistemul bancar, prin prisma funcţiilor sale de intermediere financiară, multiplicator de capital şi manevrare cu instrumentele de politică monetară, este unul iminent şi cu implicaţii multiple.

Interdependenţa existentă între venituri şi înclinaţia spre economisire, între economiile sub formă de depozite bancare şi oferta de credite, între sursele de finanţare bancare şi investiţii, între investiţii şi producţie, între valoarea exporturilor şi cursul de schimb, rata inflaţiei creează un circuit întreg, în care sectorul bancar joacă un rol indispensabil.

Având în vedere componentele creşterii economice, remarcăm prezenţa sistemului bancar în fiecare dintre acestea. Implicaţiile asupra consumului gospodăriilor se identifică pe piaţă prin sursele creditare oferite pentru consum, pe de o parte, şi strategiile de atragere a economiilor, pe de altă parte. În aceeaşi ordine de idei, se remarcă rolul sistemului în asigurarea transparenţei şi certificarea legalităţii transferurilor din străinătate, inclusiv ale remitenţelor.

Implicaţiile sistemului bancar asupra cheltuielilor guvernamentale, se remarcă prin creditele oferite guvernului, pe de o parte, şi gestionarea fondului bugetar prin conturi trezoreriale. Tot aici, se menţionează importanţa sistemului bancar în contextul împrumuturilor externe pentru susţinerea politicilor macroeconomice ale statului, finanţarea unor programe de dezvoltare şi/sau acoperirea deficitului bugetar.

Aşa cum s-a expus mai sus, investiţiile sunt un concept indispensabil prezent în conceptele moderne de dezvoltarea economică, iar sistemul bancar joacă un rol deosebit în acest context. Pe de o parte, este vorba despre acordarea de credite celor care au nevoie de resurse pentru investire, în acest sens banca alegând proiectele investiţionale viabile, şi, pe de altă parte, este vorba despre necesitatea atragerii unor resurse pe termen lung, care să ofere siguranţă băncii în posibilităţile sale de creditare. Şi nu în cele din urmă, un sistem bancar stabil atrage cu siguranţă investitori străini.

Dacă e să vorbim despre aspectele ce ţin de comerţul exterior, se remarcă faptul că resursele bancare sunt surse de finanţare a exportului. De asemenea, prin operaţiunile de schimb valutar pe care acestea le efectuează, prin transferurile internaţionale, sistemul reuşeşte să menţină relaţiile economice de lungă durată cu exteriorul, dar şi pe cele ocazionale. Tot aici, se remarcă şi conceptul de „repatriere a mijloacelor băneşti obţinute din export”. În acest context, sistemul bancar reuşeşte să monitorizeze performanţele comercianţilor rezidenţi, precum şi să asigure faptul că aceste performanţe servesc economiei naţionale.

În concluzie, rezultă că activitatea bancară nu este izolată de mediul macroeconomic. Un sistem bancar stabil şi sigur reprezintă o premisă importantă pentru calitatea rezultatelor mediului macroeconomic. Totodată, stabilitatea sectorului bancar asigură stabilitatea financiară şi, respectiv, o creştere economică durabilă continuă.

Având în vedere diversitatea operaţiunilor şi specificul riscant al activităţii băncilor comerciale, acestea sunt supuse unei supravegheri specifice. În acest context, un rol esenţial revine băncilor centrale, care au capacitatea legală de a menţine stabilitatea preţurilor, de a preîntâmpina instabilităţile de origine internă şi externă, de a le trata prin anumite decizii specifice de politică monetară.

Autor: Daniela Dermengi

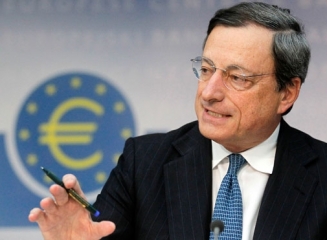
Mario Draghi: Zona euro a depășit cea mai dificilă perioadă a recesiunii

Indicatorii economici recenţi semnalează că zona euro a depăşit cea mai dificilă perioadă a recesiunii, a declarat, joi, preşedintele Băncii Centrale Europene (BCE), Mario Draghi. Draghi a reiterat angajamentul BCE de a asigura un nivel scăzut al dobânzilor pentru o perioadă îndelungată, anunță Mediafax.

„Indicatorii privind încrederea au arătat noi îmbunătăţiri, de la nivelurile scăzute la care se aflau, şi confirmă aşteptările privind o stabilizare a activităţii economice”, a declarat şeful BCE, citat de Bloomberg, într-o conferinţă de presă organizată după o şedinţă de politică monetară a instituţiei.

Conducerea BCE se aşteaptă ca pe parcursul unei perioade „îndelungate” să menţină costurile împrumuturilor pentru bănci la „nivelurile actuale sau să le reducă”, a adăugat el, repetând o formulă introdusă pentru prima dată de banca centrală după şedinţa de la începutul lunii iunie.

Draghi încearcă să asigure pieţele financiare că BCE va menţine costurile împrumuturilor la niveluri destul de scăzute pentru a susţine recuperarea economiei zonei euro din cea mai lungă recesiune înregistrată de uniunea monetară până în prezent.

Activitatea industriei prelucrătoare din zona euro s-a accelerat peste aşteptări în iulie, iar încrederea mediului de afaceri s-a îmbunătăţit pentru a treia lună consecutiv, însă creditarea către companii şi populaţie în uniunea monetară a înregistrat o scădere substanţială în iunie.

BCE a menţinut joi dobânda de politică monetară la minimul record de 0,5%, nivel la care se află începând din mai, decizia fiind anticipată de analiştii consultaţi de Bloomberg.

Banca Angliei a menţinut, de asemenea, dobânda de politică monetară la minimul record de 0,5% şi limita programului de achiziţie de obligaţiuni la 375 miliarde de lire sterline.

Rezerva Federală a SUA a anunţat miercuri că inflaţia redusă ar putea afecta creşterea economică şi s-a angajat să menţină achiziţiile de obligaţiuni la 85 de miliarde de dolari pe lună.