Acasă Blog Pagina 694

Creditele neperformante: Ce reprezintă acestea? Care este influența lor asupra dezvoltării economiei?

0

Un credit neperformant este un împrumut obișnuit care poate fi sau deja este înregistrat de către bănci drept pierderi. În Republica Moldova băncile comerciale clasifică creditele drept neperformante atunci când ratele de plată al acestui credit înregistrează restanțe de 90 de zile sau mai mult. Creditele pot fi clasificate neperformante înainte de 90 de zile în cazul în care companiile datornice prezintă indicii clare de incapacitate de plată precum ar fi falimentul companiei propriu zise.          

În conformitate cu legislația fiecărei țări în vigoare, băncile naționale impun limite al numărului de zile restante la credite și dobânzi. Criteriul de 90 zile este folosit de majoritatea țărilor din lume pentru a determina creditele neperformante. În aceste țări intră și Republica Moldova, România, Polonia, Ucraina, Austria, Cehia și Ungaria. Estonia și Lituania utilizează un număr maxim de 60 de zile de plată al creditelor înainte de a le considera pierderi. Sistemul bancar din Federația Rusă este foarte precaut în privința creditelor neperformante datorită faptului că acestea determină împrumuturile drept pierderi în cazul în care persoanele fizice nu rambursează plata creditului în 60 de zile, iar în cazul celor juridice în circa 30 de zile.

Vă oferim un exemplu pentru a înțelege cum acesta funcționează. Să presupunem că banca X a împrumutat 2 milioane de lei companiei ABC, cu condiția ca compania să ramburseze împrumutul în rate lunare de 50.000 lei. Pentru o perioada de 2 ani compania ABC efectuează toate plățile aferente creditului la timp, însă la un moment dat aceasta se confruntă cu probleme legate de fluxul numerar și oprește toate plățile băncii. După această perioadă compania ABC nu a efectuat nici o plată băncii timp de 3 luni consecutive. Din acel moment, banca X va înregistra creditul companiei drept credit neperformant. Cu cât mai mult timp va trece și compania ABC nu va efectua plata, cu atât cresc și șansele băncii de nu ași mai vedea banii.

Creditele neperformante sunt virusul care pune la îndoială existența lumii de creditare. Acestea reprezintă datoriile care cel mai probabil nu vor fi rambursate, astfel creând probleme și dificultății creditorilor în cauză.

Creditele neperformante sunt una dintre principalele cauze ale stagnării economice naționale și internaționale. Fiecare credit neperformant din sectorul financiar poate fi privit ca o oglindă ce se reflectă de la o întreprindere neprofitabilă. Din acest punct de vedere, rata creditelor neperformante demonstrează cât de sănătos este mediul economic în țară. Micșorarea ratei creditelor neperformante trebuie să fie indubitabil una dintre cele mai mari preocupări al sistemului bancar, pentru că prin minimizarea acesteia vor fi create condiții necesare pentru îmbunătățirea sistemului economic național. Totuși dacă toate creditele neperformante vor continua să existe și să se extindă, atunci resursele financiare generate prin depozite vor fi blocate în întreprinderi și sectoare neprofitabile, care în urmare vor împiedica creșterea și eficiența economică. Rata creditelor neperformante este influențată de riscurile valutare, de inflația monedei în cauză, de crizele economice din acea țară și de capacitatea managementului băncii de a lua decizii importante cu privire la debitorii mari.

Băncile care au o rată ce trece peste limita de 20% impusă de către Banca Națională a Moldovei pot fi puse sub controale dure, care prevăd crearea unor stimulente de restructurare și de renegociere al creditelor neperformante înainte de a le pierde necontenit.

Conform datelor oficiale BNM din septembrie 2012 până în august 2013 rata creditelor neperformante a scăzut cu 1.8 p.p. Cea mai mare schimbare în rata creditelor neperformante a avut loc în martie 2013 unde aceasta s-a diminuat cu 1.5 p.p. față de luna precedentă. Rata creditelor neperformante din Republica Moldova pe parcursul anului analizat este destul de fluctuant și instabil. Deși rata creditelor neperformante s-a diminuat considerabil în ultimul an, soldul datoriei la credite a avut parte de creșteri constante, cu mici diminuări nesemnificative. Soldul datoriei la credite a crescut cu 4.73 miliarde de lei în ultimele 12 luni. În continuare vedeți graficele unde sunt afișate rata creditelor neperformante și soldul datoriei la credite pe parcursul ultimelor 12 luni.


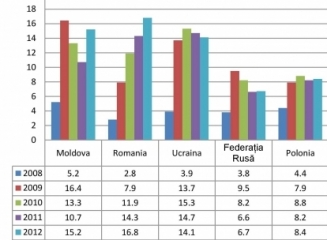
În graficul de mai jos este reprezentată rata creditelor neperformante în 10 țări ale lumii pentru anii 2008-2012. Anul 2008 reprezintă anul de bază, unde criză financiară globală încă nu își lăsaseră toate urmele asupra economiei mondiale. Anul 2008 a fost critic pentru economia mondială, ceea ce se observă și prin creșterile aspre ale ratei creditelor neperformante. China este țara care a profitat cel mai mult în ultimii ani în urma crizei, datorită numeroaselor investiții reușite care rămân profitabile până în ziua de azi. Celelalte țări au avut mai puțin noroc unde economiile naționale au avut stagnări economice importante, care în unele cazuri nu și-au revenit la condițiile din anul 2008. Polonia este unica țară din Uniunea Europeană care nu a avut stagnări economice după criza financiară, însă totuși rata creditelor neperformante a suferit creșteri datorită comerțului dezvoltat cu UE și datorită politicilor monetare implementate de către Banca Națională a Poloniei cu scopul de menține inflația monedei locale.

Economiile României și a Bulgariei au avut parte de perioade grele după criză, unde rata creditelor neperformante a crescut până în anul 2012 cu 14 p.p. și respectiv 14.4 p.p. Pentru prima dată după zeci de ani, ratele creditelor neperformante în SUA și în Marea Britanie au atins cote mai mari de 3%. Economiile naționale au avut pierderi de sute de miliarde de dolari și sute de întreprinderi mari au dat faliment. Comparativ cu ratele creditelor neperformante al celorlalte țări analizate în tabel, rata din Republica Moldova a suferit fluctuații dure, unde această rată pe perioada a 4 ani de aproximativ 3 ori, cu circa 10 p.p.

Rata creditelor neperformante este un indicator puternic ce arată situația curentă al economiei naționale, dar și al eficienței bancare. Micșorarea ratei creditelor neperformante este indirect proporțională cu creșterea economică a țării. Pentru creșterea economiei naționale singura soluție la îndemână este extinderea producției prin favorizarea și avantajarea investițiilor. Cei mai mari jucători care influențează direct și indirect economia națională este banca națională și guvernul. Deci pentru a crea o economie durabilă, rolul guvernului este maximizarea efortului asupra atragerii investițiilor și al capitalului în economia națională, iar cel al băncii naționale este de a regula cu eficacitate și onest sistemul bancar și de a menține ratele inflației stabile.

Autor: Liviu Guțuleac
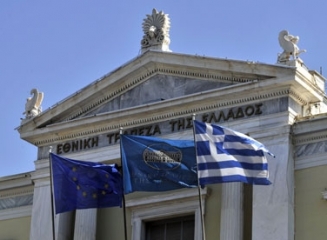
Băncile din Grecia vor renunța la 3.600 de angajați până la sfârșitul anului

3.600 de angajaţi vor pleca din sectorul bancar al Greciei, în urma acceptării schemei de plecări voluntare, până la sfârşitul acestui an, după ce instituţiile de creditare au decis reducerea salariilor, scrie economica.net cu referire la publicaţia elenă „Naftemporiki”.

De exemplu, Eurobank negociază cu Fondul de Stabilitate Financiară al Greciei (HFSF) un program de plecări voluntare pentru aproximativ 700 de angajaţi. În noiembrie, National Bank of Greece speră să aplice acelaşi program pentru 2.000 de persoane, în timp ce Alpha Bank şi Attica Bank vor să renunţe la 800 şi, respectiv, 100 de angajaţi.

Deja 2.182 de angajaţi ai Piraeus Bank şi 615 de la Hellenic Post Bank au fost încorporaţi în schema de plecări voluntare,

Într-o recentă analiză a sistemului bancar elen realizată de publicaţia „Kathimerini” se arată că procesul de restructurare a sectorului bancar elen va duce la o reducere de peste 20% a numărului de angajaţi şi de 30% a numărului de filiale, până în 2017.

În medie, în fiecare zi lucrătoare o filială îşi suspendă definitiv operaţiunile, obiectivul băncilor este de a-şi reduce reţeaua de sucursale în Grecia cu 800 până la 1.000 de unităţi până în 2017.

La sfârşitul lui 2012, reţeaua combinată a băncilor din Grecia se ridica la 3.350 de filiale. După finalizarea restructurării, vor exista între 2.350 şi 2.500 de unităţi, o reducere de 25-30%. La sfârşitul primului trimestru din 2013, Piraeus avea cea mai mare reţea, de 1.300 de unităţi, urmată de Alpha, cu 730 de filiale, Eurobank cu 630 de sucursale şi National Bank of Greece, cu 500 de unităţi. Numărul de angajaţi din cele patru mari bănci de importanţă sistemică va fi redus cu peste 20%, de la aproximativ 43.000 de persoane în prezent.

Luna trecută, agenţia de evaluare financiară Fitch Ratings estima că eforturile celor patru bănci de importanţă sistemică din Grecia de a-şi restructura activitatea şi de a integra recentele achiziţii bancare ar putea duce la reduceri de costuri şi ar putea sprijini profiturile şi capitalul. Totuşi, agenţia avertizează că rămân riscuri dacă se prelungeşte şi se adânceşte recesiunea în Grecia, iar planificatele reduceri de costuri nu se materializează.

Fitch se aşteaptă ca economiile realizate în primul semestru din acest an prin restructurare şi integrare să ducă la o eficienţă mai sporită. Din semestrul doi din 2012, Piraeus a fost cea mai activă în achiziţii bancare, obţinând active totale de 95 miliarde de euro şi o poziţie de lider în Grecia, cu o cotă de piaţă de piaţă la împrumuturi şi depozite de aproximativ 30%. De asemenea, Alpha a achiziţionat Emporiki Bank, iar Eurobank a cumpărat New Hellenic Postbank şi New Proton Bank, cele două bănci având active totale de 74 miliarde de euro şi, respectiv, 82 miliarde de euro, la sfârşit lunii iunie 2013.

National Bank of Greece (NBG), cea mai mare bancă elenă după active (110 miliarde de euro), a fost mai puţin activă în consolidarea internă, dar a beneficiat de operaţiunile profitabile ale subsidiarei din Turcia.

În ciuda climatului dificil din Grecia, profitabilitatea celor patru bănci de importanţă sistemică s-a îmbunătăţit în primul semestru din acest an, beneficiind de costurile de finanţare mai scăzute şi de scăderea creditelor neperformante. Reducerile de costuri în urma recentelor achiziţii, împreună cu o scădere suplimentară a costurilor de finanţare şi o încetinire a deteriorării calităţii activelor, ar putea îmbunătăţi profitabilitatea băncilor pe plan intern în 2013 şi 2014, apreciază Fitch.

3 mecanisme prin care băncile comerciale ar putea acorda un impuls pieței de capital din Republica Moldova

0

În practica internațională sistemul bursier reprezintă cea mai serioasă concurență pentru sistemul bancar și ambele participă la viață economică a țării. Pentru Republica Moldova este specific consolidarea economiei prin modelul german. Sistemul bancar predomină în totalitate piața financiară, ținând piața de capital la periferie. Din această cauză nu există un echilibrului economic național pentru a putea fi alocate eficient resursele financiare, se meționează pe blogul economico-financiar comerzan.info.

Băncile au un interes de a menține piața de capital la un nivel subdezvoltat, pentru a fi ei singurii beneficiari ai resurselor financiare libere din economia ţării. Ele atrag economiile din țară prin depozite și finanțează economia prin acordarea de credite bancare și investiții în valori mobiliare de stat, prin așa mod acordă doar câteva instrumente financiare la îndemâna societății.

În afară de scopul băncilor de a obține profit, este nevoie de dezvoltat o practică internațională privind responsabilitatea socială. Băncile trebuie să fie acele instituții care să acorde un impuls pieței de capital din Republica Moldova. Societatea are nevoie de noi instrumente financiare pentru a putea investi eficient economiile sale.

Un prim mecanism prin care ar putea băncile să participe la dezvoltarea pieței de capital este prin impunerea băncilor să se listeze la bursă şi să existe condiţia că 25% de acțiuni să fie repartizate între minim 100 de acționari. Acest lucru ar stimula factorul speculativ și lichiditatea pe piața de capital. Acest lucru ar permite băncilor să atragă 939,28 mil. lei fără cost, iar investitorilor un instrument financiar sigur și profitabil. Astfel va apărea o concurență între bănci pe piață de capital pentru atragerea acestor resurse, nu doar pe piața monetară.

Un al doilea mecanism este stimularea băncilor pentru a participa în calitate de underwriting ferm pentru emisiuni de acțiuni ale societăților pe acțiuni. Prin aceasta ar permite dezvoltarea unor sectoare ale economii acordând resurse financiare fără cost, ar dezvolta o concurență sănătoasă și o transparență a societăților pe acțiuni, iar investitorilor le-ar oferi o garanție că investițiile lor sunt direcționate corect.

Al treilea mecanism, care rămâne la discreția băncilor, este diversificarea portofoliului investițional cu cele mai bune acțiuni din sectoarele importante ale țării. Astfel pentru alți investitori ar fi un etalon investițional.

În mâna băncilor este o mare putere, prin care ar putea stimula piața. Odată cu prezența lor activă pe piață, vor da viață și altor investitori importanți din țară, precum companiile de asigurări; se vor crea premise importante pentru apariția fondurilor de pensii private și a fondurilor de investiții.

Băncile trebuie să fie acelea care să înțeleagă, că existența unei piețe monetare puternice, nu este posibilă fără o piață de capital dezvoltată.

Banca Centrală Europeană va începe supervizarea a 124 de bănci din zona euro

Oficialii Băncii Centrale Europene intenţionează să supervizeze 124 de bănci importante din zona euro, conform unei liste obţinute de Bloomberg, scrie economica.net.

Cele mai multe bănci sunt din Germania (24), inclusiv Deutsche Bank AG, Commerzbank AG şi Bayerische Landesbank. Urmează Spania, cu 16 bănci, Italia, cu 15 bănci, Franţa, cu 13 bănci, şi Olanda, cu 7 bănci.

Ca un prim pas înainte către o integrare mai strânsă a sistemului bancar din zona euro, BCE va începe de anul viitor supervizarea instituţiilor de creditare din regiune. În prezent, se lucrează la un organism unic de rezoluţie bancară care se va ocupa de închiderea băncilor cu probleme.

Lista BCE include instituţii de creditare care, la sfârşitul lui 2012, aveau active de peste 30 miliarde de euro (41 miliarde de dolari), reprezentând 20% din PIB-ul ţărilor lor.

Sunt incluse automat în lista cu băncile supervizate de BCE primele 3 cele mai mari bănci din fiecare stat membru al zonei euro, deşi în unele cazuri ele sunt subsidiare al băncilor deja prezente pe listă. De asemenea, sunt incluse instituţiile de creditare care au primit sau au solicitat asistenţă financiară.

Toate celelalte state membre ale zonei euro au între 3 şi 6 bănci pe listă, cu excepţia Maltei şi Sloveniei. Principalele trei bănci slovace sunt deţinute de creditori care sunt deja pe listă, aşa cum este şi cazul unei bănci din Malta.

Potrivit unui comunicat al Comisiei Europene, Mecanismul Unic de Rezoluţie pentru Uniunea Bancară va avea un nou board, format din reprezentaţii Băncii Central Europene, Comisiei Europene şi ai autorităţilor naţionale competente (şi anume cele ale statelor în care se află sediul central al băncii, precum şi sucursale şi/sau filiale ale acesteia). Acest organism va decide ce bănci vor fi salvate sau închise. Dacă statele membre sunt de acord, Mecanismul Unic de Rezoluţie pentru Uniunea Bancară va deveni operaţional în 2015.

Comisia Europeană a modificat regulile în materie de ajutoare de stat pentru bănci, astfel că, înainte ca băncile să poată solicita o finanţare publică, acţionarii şi creditorii subordonaţi vor fi primii care vor trebui să contribuie.

Moldova Agroindbank are un nou Consiliu de Administrație până în 2015

0

Acţionarii celei mai mari instituţii financiare din Republica Moldova, Moldova Agroindbank (MAIB), au ales astăzi, 22 octombrie 2013, în cadrul unei adunări extraordinare, noua componenţă a Consiliului de Administrare (CA) al băncii, scrie adevarul.md cu referire la Infotag.

Astfel, noii membri ai Consiliului de Administraţie de la Moldova Agroindbank sunt:

– Victor Miculeţ, preşedinte al precedentului CA, directorul general al companiei Auto Space – dealerul oficial în Republica Moldova al automobilelor de marca BMW;

– Nicolae Ciornâi, businessman, proprietarului grupului AMG şi fost vice-director al gigantului rus Lukoil;

– Valentina Badrajan, managerul companiei Compact, care administrează fonduri de peste 260 de milioane de dolari alocate de SUA;

– Natalia Vrabie, ex-preşedintele MAIB şi acţionar cu circa 7% al băncii;

– Grigore Furtună, ex-preşedinte MAIB şi acţionar al instituţiei;

– Stela Pahomi, membru al Consiliului Administrativ al companiilor de asigurări Moldasig şi Asito-Capital în România;

– Emanuil Grinşpun, businessman şi preşedinte al Congresului Evreiesc din Moldova.

Totodată, adunarea acţionarilor, în urma unui vot deschis, l-a ales ca preşedinte al Consiliului pe Victor Miculeţ, iar pe Nicolae Ciornâi în calitate de vicepreşedinte. Noua componenţă a Consiliului de Administrație al Moldova Agroindbank a fost aleasă pe un termen de 1,5 ani, până în 2015.

România: Din cele peste 40 bănci prezente pe piață, în 2-3 ani vor rămâne doar 15

Piaţa bancară din România se va restructura şi în următorii 2 sau 3 ani vor rămâne doar 15 bănci, din care 5 – 6 universale, plus o altă categorie de bănci mai mici, dar specializate pe anumite nişe, a declarat directorul general al Băncii Carpatica (BCC), Johan Gabriels, scrie capital.ro.

„Sistemul bancar românesc este într-un proces de restructurare care va continua şi în anii următori. Dintre cele peste 40 de bănci prezente pe piaţa românească, la finele acestui proces probabil că vom regăsi doar 15 bănci, 5 – 6 bănci mari, universale, şi o categorie de bănci mai mici, specializate”, a spus Johan Gabriels.

Şeful BCC a declarat că atunci când a venit în România, în 2009, toată lumea îi spunea că piaţa românească nu poate susţine 40 de bănci şi că în 2-3 ani vom vedea o reducere a numărului acestora până la 5-10. Cu toate acestea, suntem la 4 ani distanţa şi încă avem peste 40 de bănci prezente în piaţă.

„Situaţia s-a schimbat destul de mult. Acum unele bănci sunt forţate să iasă de pe piaţa locală în următorii ani pentru a respecta promisiunile făcute de centralele acestor bănci faţă de UE, FMI, BM sau guvernele locale” a spus Johan Gabriels.

Directorul general al BCC crede că aceste promisiuni nu vor dispărea şi vor accelera procesul de restructurare al sectorului bancar.

„Cred că avem trei stadii aici. În prima faza majoritatea băncilor care s-au decis să plece din România au crezut că deţin o afacere solidă pe care o vor vinde în profit, peste valoarea contabilă. Doi sau trei ani mai târziu aceste bănci au realizat că au supraestimat situaţia deoarece existau prea multe bănci de vânzare şi prea puţini cumpărători pentru nivelul de preţ cerut. În schimb, dacă băncile respective ar fi acceptat să-şi vândă operaţiunile cu un discount de 10-30%, majoritatea lor ar fi fost deja restructurate. Etapa aceasta a fost una de aroganţă”, a explicat Johan Gabriels.

În faza a doua, din 2011, realizând că nu găsesc niciun cumpărător pentru ceea ce doresc să vândă, băncile s-au răzgândit şi s-au decis să-şi vândă afacerea bucată cu bucată. Mai întâi au închis unele sucursale, apoi au redus numărul de angajaţi pentru ca la final să încerce să-şi vândă portofoliile. În opinia lui Gabriels, problema era ca acum numărul de cumpărători potenţiali pentru portofoliile băncilor care îşi doreau ieşirea de pe piaţă s-a redus faţă de cei interesaţi să cumpere integral o bancă. Un astfel de cumpărător potenţial trebuia să opereze deja pe piaţa locală şi mai era necesar să fie unul dintre principalii jucători pentru a putea realiza integrarea portofoliilor şi, în acelaşi timp, să rămână profitabil.

În cea de-a treia fază se poate să vedem unele bănci, care sunt nevoite să părăsească piaţa românească şi care nu au reuşit să-şi vândă operaţiunile sau portofoliile, depunându-şi licenţa la Banca Naţională pentru a respecta termenele agreate cu UE, FMI, BM sau CE.

„Vorbim despre bănci cu originea în ţări precum Grecia, Portugalia, Cipru sau Spania. Nu contează performanţa financiară sau dimensiunea bilanţului, ci faptul că România nu reprezintă o piaţă ţintă pentru aceste bănci” a mai spus Gabriels.

În schimb, pentru băncile româneşti, România este piaţa principală şi acestea au locul lor în sistemul bancar românesc. Referindu-se la cele 5-6 bănci mari, universale, ce vor rămâne la finele procesului de restructurare, Gabriels consideră că, pentru a fi profitabile, acestea ar trebui să aibă o cotă de piaţă de 7-10%. Băncile specializate pot fi chiar mai profitabile pe o anumită nişă decât băncile mari. Pentru aceste bănci flexibilitatea este mai importantă pentru a putea beneficia de pe urma oportunităţilor din piaţă aşa că a avea un bilanţ mai mare sau mai multe active nu este întotdeauna în avantajul acestora.

„Mă aştept ca în următorii ani volumul total de credite să se menţină stabil la nivelul sistemului bancar românesc, dar dacă ne concentrăm atenţia asupra volumelor de credite ale anumitor bănci vom observa deplasarea expunerilor dinspre băncile care doresc să iasă de pe piaţa locală către cele care vor rămâne”, a concluzionat Gabriels.

Banca Comercială Carpatica este o instituţie financiară cu sediul central în Sibiu, înfiinţată în 15 iulie 1999, la iniţiativa unor oameni de afaceri şi a unor reprezentanţi ai mai multor societăţi private româneşti şi străine. Capitalul băncii este majoritar românesc şi acţiunile acesteia sunt listate la Categoria I a Bursei de Valori Bucureşti.

CNPF a suspendat operațiunile cu 23.372 acțiuni ale Moldova Agroindbank

0

Comisia Naţională a Pieţei Financiare (CNPF) a suspendat operaţiunile cu 23.372 de acţiuni ale BC ”Moldova Agroindbank” S.A. (MAIB). Deţinătorii acestora nu vor putea efectua tranzacţii timp de 30 de zile, scrie noi.md cu referire la Infotag.

Potrivit Agenţiei „Infotag”, în baza deciziei Curţii de Apel şi a Legii privind CNPF, Comisia a suspendat operaţiunile cu 304 acţiuni emise de banca comercială „Moldova-Agroindbank” S.A. la contul personal al companiei ”Hessond Solution Limited” şi operaţiunile cu 23.068 acţiuni emise de banca comercială „Moldova-Agroindbank” S.A. la contul personal al ”Multigold Production Limited”, pe un termen de 30 de zile.

Consiliul de Administrare al ”Moldova Agroindbank” convoacă astăzi, 22 octombrie, adunarea generală extraordinară a acţionarilor. Pe ordinea de zi figurează informaţia privind activitatea curentă a băncii şi alegerea noii componenţe a Consiliului. Lista acţionarilor cu drept de participare la adunarea generală a fost întocmită pe 20 septembrie 2013.

În trimestrul doi 2013, MAIB a înregistrat o rentabilitate a activelor (ROA) de 2,11%, faţă de 2,43% în primul trimestru, iar rentabilitatea capitalului (ROE), la 1 iulie 2013, a constituit 11,7% faţă de 13,25% în ianuarie-martie.

MAIB ocupă pe piaţă 23%. La 1 octombrie dispunea de active în sumă de 12,8 mld. lei, de depozite totale de 8,95 mld. lei, depozite ale persoanelor fizice – 6,86 mld. lei, portofolii de credite – 8,55 mld. lei, provizioane pentru pierderi din credite – 220 mil. lei. Conform datelor pentru 2012, banca a plătit acţionarilor dividende în sumă de 150 de lei pentru o acţiune cu valoarea nominală de 200 lei. Profitul MAIB, conform rezultatelor pentru ianuarie-august 2013, a depăşit 210 mil. lei, iar conform rezultatelor pentru anul 2012 acesta a fost de 303 mil. lei.

Banca Centrală a Cehiei va introduce cerințe suplimentare privind capitalul principalelor 4 bănci din țară

Banca Centrală a Cehiei intenţionează să introducă cerinţe suplimentare privind capitalul principalelor 4 instituţii de creditare ale ţării, dar nu va implementa toate reglementările europene privind capitalul tampon, a declarat viceguvernatorul CNB, Vladimir Tomsik, scrie economica.net cu referire la Reuters.

Uniunea Europeană a adoptat noi reglementări privind capitalul pentru a întări mijloacele de apărare ale instituţiilor de creditare, în urma crizei financiare din ultimii ani. Aceste reglementări vor fi implementate gradual de anul viitor. Normele ar urma să oblige băncile să-şi constituie rezerve echivalente de peste 8% din valoarea împrumuturilor pe care le acordă, iar autorităţile naţionale de reglementare au dreptul să ceară băncilor importante să deţină mai mult capital.

Banca Centrală a Cehiei vrea să solicite instituţiilor de creditare un capital tampon suplimentar de 2,5% imediat ce intră în vigoare noile reglementări, în timp principalele 4 bănci trebuie să pună deoparte încă 1-3% din valoarea activelor riscante, a explicat Vladimir Tomsik.

Cele mai mari bănci din Cehia sunt Ceska Sporitelna – subsidiară a băncii austriece Erste Group, CSOB – subsidiară a grupului belgian KBC, Komercni Banka – subsidiară a grupului francez Societe Generale din Franţa şi UniCredit, divizia băncii cu acelaşi nume din Italia.

Indicele mediu de adecvare a capitalului Tier în sectorul bancar ceh era de 17,3% în iunie, un nivel ridicat comparativ cu majoritatea sistemelor bancare europene.

„Vrem să menţinem actualul indice de adecvare a capitalului în sectorul bancar ceh. Nu vrem să permitem scăderea acestuia de la actualul nivel ci doar creşterea lui ulterioară„, a afirmat viceguvernatorul CNB.

Conform rezultatelor testelor de stres publicate vara aceasta de Banca Centrală a Cehiei, sectorul bancar ceh rămâne stabil şi rezistent la riscurile externe, în timp ce indicele de adecvare a capitalului ar putea scădea de la 15% la 10%, în cazul unei înrăutăţiri severe a situaţiei economice.

Unele bănci vor trebui să-şi majoreze capitalul cu 31,5 miliarde de coroane (1,64 miliarde de dolari), sau 0,8% din PIB, într-un scenariu nefavorabil, pentru a-şi majora indicele de adecvare a capitalului peste pragul de 8% stabilit de Banca Centrală a Cehiei.

Instituţia consideră că principalul risc la adresa economiei cehe în următorii doi ani îl constituie un declin semnificativ al activităţii economice, care ar putea duce la o scădere a veniturilor corporaţiilor şi companiilor. Conform rezultatelor testelor de stres, băncile, companiile de asigurări şi fondurile de pensii pot face faţă unui scenariu nefavorabil, apreciază Banca Centrală a Cehiei.

În timpul crizei financiare globale, Cehia nu a trebuit să salveze niciuna din băncile locale în condiţiile în care volumul activelor toxice a fost echivalent cu mai puţin de un procent din totalul activelor, iar depozitele au depăşit creditele. Economia cehă depinde de cererea din zona euro, unde se îndreaptă aproximativ 70% din exporturile Cehiei.

(foto) Cele mai spectaculoase clădiri ale băncilor din lumea întreagă

Giganții din lumea financiar-bancară au investit miliarde de dolari în clădiri care emană putere, prestigiu și creativitate, scrie Business Insider.

Emporis, unul din liderii în domeniul informației despre clădiri și proiecte în construcție a alcătuit o listă cu cele mai spectaculoase clădiri bancare. Lista poartă denumirea de “The Architecture of Money – The world’s most spectacular bank buildings”.

Începând cu clădirea Bank of America din Manhattan și continuând cu clădirea Bank of China din Hong Kong, aceste monumente ale capitalismului demonstrează că întotdeauna “banii au făcut pământul să se rotească”.

Lista elaborată de Emporis cuprinde bănci din lumea întreagă, printre care Bank of America, Bank of China, ING, Islamic Development Bank, National Bank of Dubai, Saxo Bank ș.a. Urmăriți în continuare imagini cu aceste clădiri spectaculoase.

Bank of America Tower, New York — Architects: Cook+Fox LLP Adamson Associates.


Bank of China Tower, Hong Kong — Architects: M Pei & Partners Sherman, Kung & Associates Architects Limited. 


DNB NOR Headquarters, Oslo — Architects: MVRDV.


European Investment Bank — Architects: Luxemburg. Ingenhoven


ING House, Amsterdam — Architects: Meyer en Van Schooten Architecten.


Isbank Tower, Istanbul — Architects: Swanke Hayden Connell Architects, Tekeli & Sisa.


Islamic Development Bank — Architects: Jeddah. Nikken Sekkai Ltd.


Macquarie Bank Centre, Sydney — Architects: Fitzpatrick + Partners.


National Bank of Dubai, Dubai — Architects: Vereinigte Arabische Emirate.


One Churchill Place, London — Architects: Grossbritanien.


Saxo Bank, Hellerup, Denmark — Architects: 3XN Architects.


Scotiabank Buildings, Toronto — Architects: WZMH Architects.

Sursa foto: Tectonic Photo, Johannes Kaira, ausfi Flickr, Wolfgang Bauer, Michiel van Dijk, Tunc, Zohair Alghamdi, John Bek, Michael Merola, Giacomo Spagnoli, Adam Mørk, Edvard Mahnik,

Sondaj Magenta Consulting: 78% din respondenți nu au contractat niciodată un credit la bancă

0

Viața bate bancul. Când nu mai are bani, moldoveanul nu merge să schimbe 100 de euro sau dolari, ci face datorii. Când ajunge să împrumute, iar aceasta se întâmplă cel puțin o dată la jumătate de an, moldoveanul ocolește banca și apelează, în primul rând, la rude. Părinții, verișorii sau cumetrii sunt colacul de salvare pentru 57% dintre respondenții sondajului Magenta Consulting, realizat la comanda Companiei de Colectare a Datoriilor INCASO. Dacă rudele nu au bani, 24% cer ajutorul prietenilor.

De cele mai dese ori, e vorba de tinerii de 18-29 de ani. Cu speranța că șansa nu-i va ocoli și se vor descurca, ei riscă mai ușor să se bage în datorii. Tinerii sunt și cei care acceptă mai ușor posturi de muncă plătite per proiect, la oră sau în funcție de procentajul vânzărilor. Și tot ei sunt printre cei care ar accepta și salariu la plic, doar să fie mai mare. Să fie aceasta explicația de ce în Moldova cel mai mare număr de încălcări de muncă țin de angajarea la negru?

Persoanele mai în etate, se încadrează în categoria celor 29% care preferă să se limiteze la maxim, dar să doarmă liniștit. Ei sunt adepții salariului fix achitat per zi lucrată și chiar dacă e mai mic, important să fie la vedere. Ascetismul le este justificat. Din 55% din respondenții care nu dețin deloc economii, 66% sunt persoanele cu vârsta peste 50 de ani, pensia fiind unica lor sursă de existență. Pentru comparație, conform Biroului Național de Statistică, pensia medie este de circa 960 lei pe lună, în timp ce coșul minim de consum este estimat la 1260 de lei.

Veniturile prea mici sunt și principala sursă a datoriilor pentru 41% din respondenți. A doua cauză sunt frigurile. Pentru 18% facturile sunt prea mari. Și în timp ce tinerii se străduie să achite integral serviciile comunale, iar bătrânii măcar o parte, cei cu vârsta între 30-49 de ani optează pentru plata integrală a facturilor doar în perioada caldă a anului.

Diferențele dintre generații dispar însă când vine vorba de bănci. 78% dintre persoanele intervievate nu au contractat niciodată un credit la bancă. Iar dacă și dispun de ceva economii, în mediu doar 10% au curajul să-i depună la bancă pentru a obține un profit. Peste 30% preferă să-i țină acasă – fără dobândă, dar în siguranță.

Acest articol este realizat în baza cercetării Magenta Consulting, la comanda INCASO. Sondajul la telefon a cuprins un eșantion de 1170 de respondenți, cu vârsta între 19 și peste 50 de ani, din diverse localități rurale și urbane ale țării.