Acasă Blog Pagina 692

Băncile din Germania nu vor avea dificultăți la testele de stres ce vor fi efectuate de BCE

Testele de stres derulate de Banca Centrală Europeană nu reprezintă un motiv de îngrijorare pentru instituţiile financiare germane, a afirmat recent Elke Koenig, preşedintele Autorităţii de reglementare a pieţelor financiare din Germania (BaFin), într-un interviu acordat CNBC, preluat de capital.ro.

“Nu am niciun fel de îngrijorare legată de verificarea calităţii activelor băncilor dinGermania”, a dat asigurări şeful BaFin, Elke Koenig.

„Deja instituţiile financiare şi-au luat măsuri de precauţie. Anul trecut şi anul acesta ele şi-au majorat provizioanele. Deci cred că este o veste bună pentru mine că toate băncile au înţeles că această verificare a calităţii activelor va fi un exerciţiu serios şi ele trebuie să fie bine pregătite”, a declarat Elke Koenig.

Săptămâna trecută, oficialii Băncii Central Europene au anunţat cele 128 de instituţii din zona euro ce vor fi supuse verificării calităţii activelor. Pe lista provizorie sunt 24 de bănci din Germania, 16 din Spania, 15 din Italia, 13 în Franţa, şapte din Olanda, cinci din Irlanda şi câte patru din Grecia, Cipru şi Portugalia.

Printre băncile din Germania verificate de BCE se află Deutsche Bank AG, Commerzbank AG, DZ Bank AG, Landesbank Baden-Wuerttemberg şi Bayerische Landesbank.

Băncile elene au credite neperformante în valoare de 65 miliarde de euro

Soldul creditelor neperformante la nivelul sistemului bancar din Grecia a crescut în acest an la 65 miliarde de euro, de peste două ori nivelul capitalului, potrivit unui studiu al PricewaterhouseCoopers (PwC), scrie economica.net cu referire la cotidianul elen Kathimerini.

Procentajul creditelor neperformante a depăşit în prezent 30% din soldul total al împrumuturilor, în urcare de la 25% la sfârşitul anului trecut şi 18% în 2011.

Băncile elene sunt, însă, reticente să vândă portofoliile de credite neperformante, din cauza preţurilor foarte mici oferite de investitori.

Fondurile străine care caută oportunităţi în Grecia oferă preţuri „umilitoare”, similare celor din România, pentru achiziţia de împrumuturi neperformante aflate în portofoliile băncilor, în principal credite de consum, au declarat surse din sistemul bancar pentru Kathimerini.

Preţurile sunt „umilitoare”, întrucât încep de la 1% din valoarea împrumuturilor la care nu s-au mai făcut plăţi de doi ani şi nu ajung niciodată la 10%, nici măcar pentru creditele cu întârzieri doar în ultimul an, notează reprezentanţi ai băncilor elene.

Ofertele sunt apropiate de cele pe care le primeşte sistemul bancar din România, unde instituţiile de credit au raportat recent vânzarea de portofolii de credite de consum la preţuri începând de la 0,5% pentru cele la care nu s-au efectuat plăţi o perioadă mai lungă şi ajungând până la 10% pentru împrumuturile cu întârzieri de trei luni, au arătat sursele citate.

Preţurile dezamăgitor de mici din Grecia sunt atribuite perspectivelor economice slabe şi estimărilor privind o rată ridicată a şomajului, de care depinde eventuala recuperare, chiar şi parţială, de fonduri de la datornici.

Tranzacții importante cu acțiunile Victoriabank: 13,6% vândute pentru 71 milioane lei

0

După ce ieri la bursă a fost vândut un pachet de acţiuni de 3,8% din capitalul social al Victoriabank, astăzi s-au produs încă două tranzacţii importante cu acţiunile băncii, în sumă de peste 51,6 mil. de lei. Astfel, în 2 zile, au fost vândute 13,61% din acţiuni băncii, valoarea tranzacţiilor însumând 71 milioane de lei, scrie eco.md.

Astăzi, la Bursa de Valori au fost vândute peste 2,4 milioane de acţiuni, ceea ce constituie un pachet de 9,81% la sută din capitalul social al băncii. Ca şi ieri, operaţiunile au fost înregistrate la orele două şi jumătate. Dacă ieri titlurile au fost tranzacţionate la preţul de 20,56 lei per acţiune, astăzi acestea au valorat 21,05 lei, prețul nominal al unei acţiuni ordinare a Victorabank fiind de 10 lei.

Amintim, că potrivit datelor publicate pe site-ul băncii, acţionar majoritar al instituţiei este compania olandeză Generashon Financial B.V., care deţine un pachet de 26,75% din capitalul social al Victoriabank. Pachete importante de acţiuni deţin, de asemenea, Banca Europeană pentru Reconstrucţie şi Dezvoltare cu o cotă de 15,06%, Alpha Bank România cu o cotă de 12,5%, dar şi fondatorul băncii Ţurcan Victor, care deţine un pachet de 10,45%.

Studiu Kaspersky: 38% dintre utilizatori au primit e-mailuri false ce păreau a fi venite din partea unei bănci

Aproximativ 38% dintre utilizatori au primit e-mailuri false, care păreau a fi fost trimise de bănci. Infractorii se folosesc adesea de notificări false din partea băncilor pentru a înșela utilizatorii să își divulge datele bancare și să le ofere acces la banii din cont, potrivit studiului Kaspersky Consumer Security Risks realizat în vara anului 2013 de B2B International alături de Kaspersky Lab, scrie dailybusiness.ro.

Serviciile pentru tranzacții online (sisteme de e-payment, e-banking și magazine online) au devenit acum o parte intrinseca a vieții moderne pentru mulți utilizatori. Studiul B2B International relevă că 95% dintre respondenți au făcut cumpărături online, 91% au folosit servicii bancare online și 74% au făcut plăți online. Această tendință nu avea cum să fie ignorată de către infractori.

Potrivit studiului:

– 38% dintre utilizatori au primit e-mailuri false ce păreau a veni din partea unei bănci;

– 11% dintre respondenți au semnalat mesaje suspecte din partea unui magazin online;

– 11% dintre cei intervievați au fost redirecționați automat, cel puțin o dată, către un site suspect care le cerea să își introducă datele contului bancar;

– aproape 4% dintre respondenți au recunoscut că și-au introdus datele bancare pe site-uri suspecte.

Toate acestea reprezintă exemple de activități ale infractorilor cibernetici angrenați în tentative de phishing, unul dintre numeroasele tipuri de atacuri periculoase care au ca țintă informații financiare confidențiale importante: numărul cardului de credit, datele de înregistrare și parolele conturilor bancare online etc.

Deși mulți utilizatori precauți și cu experiență probabil recunosc majoritatea tentativelor de phishing, de multe ori aceste atacuri își ating ținta: aproape 3% dintre respondenți au declarat că și-au pierdut banii din cauza infractorilor cibernetici. Din punct de vedere statistic, 3% reprezintă un procent relativ mic, însă ținând cont de faptul că numărul de utilizatori afectați anual este foarte mare, chiar și o rată de succes mică poate cauza pierderea unor sume mari de bani.

Conform studiului The Evolution of Phishing Attacks 2011-2013, realizat de Kaspersky Lab printre utilizatorii serviciului cloud Kaspersky Security Network, 21% dintre atacurile de phishing care au avut loc în perioada aprilie 2012 – mai 2013, au implicat pagini false ale băncilor și ale altor organizații financiare. Cifrele detaliate arată că 7,5 milioane de utilizatori sunt afectați de tentativele de phishing pe parcursul unui singur an la nivel mondial. Cu alte cuvinte, la fel ca în viața reală, fraudele virtuale presupun pericole serioase care pot fi combătute numai cu ajutorul protecției specializate.

Cum îți poți proteja banii împotriva infractorilor cibernetici?

Utilizând un program antivirus, care să cuprindă un set de mecanisme de protecție speciale, care se activează automat de fiecare dată când utilizatorul face banking sau cumpărături online. Kaspersky Lab a dezvoltat tehnologia unică Safe Money pentru a proteja computerele de atacurile financiare. Tehnologia avansată anti-phishing detectează și blochează în special website-urile false care încearcă să înșele utilizatorii și să își dezvăluie informațiile financiare.

Sindicatele din Italia anunță o grevă națională în sectorul bancar în data de 07 noiembrie 2013

În timp ce economia Italiei s-a împotmolit în cea mai lungă recesiune de la Al Doilea Război Mondial, băncile ţării îşi reduc personalul şi închid filiale, provocând furia sindicatelor, dar reducerile sunt mult prea modeste pentru atât de necesara majorare a profitabilităţii, se arată într-o analiză a Reuters, preluată de economica.net.

Până acum, băncile, inclusiv Banca Monte dei Paschi di Siena, IntesaSanpaolo şi UBI Banca, au anunţat că vor închide sau vor uni aproape 3.000 de filiale şi vor concedia 19.000 de angajaţi până în 2015, determinând sindicatele să anunţe, joi, prima grevă naţională în sectorul bancar din ultimii 13 ani.

Dar reducerile anunţate reprezintă mai puţin de 10% din reţeaua de filiale şi aproximativ 6% din numărul de angajaţi înregistraţi la sfârşitul lui 2011, o modificare modestă într-un sector care oferă unul dintre cele mai scăzute niveluri de profitabilitate din industria bancară europeană.

“Pentru a recâştiga o profitabilitate satisfăcătoare, sistemul bancar italian ar trebui să-şi reducă reţeaua de filiale cu cel puţin 30% şi să-şi raţionalizeze costurile, personalul şi mărimea filialelor care rămân”, a declarat analistul Roberta Berlinghieri, de la Bain & Company.

Chiar cu actualele planuri, costurile operaţionale în Italia sunt o povară mult prea mare în sector care de-abia a oferit profitabilitate anul trecut, susţin analiştii, faţă de un profit de 7% la principalele 30 de bănci europene în primul semestru din 2013, conform datelor Reuters. În condiţiile în care băncile sunt sub presiune să-şi întărească bilanţurile, pe fondul creşterii creditelor neperformante şi a testelor cuprinzătoare de stres de anul viitor, Banca Centrală a Italiei a cerut săptămâna aceasta mai multe măsuri pentru reducerea costurilor.

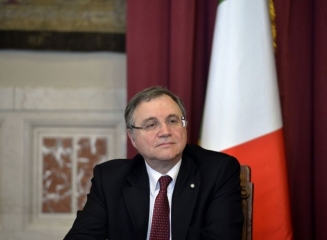
„Pentru a-şi recâştiga profitabilitatea pe termen scurt, băncile trebuie să acţioneze decisiv asupra costurilor, inclusiv costurile cu forţa de muncă care reprezintă mai mult de jumătate din totalul costurilor”, a declarat guvernatorul Băncii Italiei Ignazio Visco (foto).

Analiştii susţin că problemele băncilor italiene sunt cauzate de incapacitatea lor de a-şi adapta modelul lor bancar de retail la revoluţia provocată de Internet. Chiar dacă recenta criză din 2008 a afectat şi băncile italiene, ele au continuat să facă angajări şi să deschidă noi filiale. Numărul filialelor creditorilor italieni s-a dublat în ultimele două decenii, deşi Germania a redus cu 6% numărul filialelor. Din cele 19.000 de concedieri planificate, 8.000 vor fi la Banca Monte dei Paschi, afectând semnificativ oraşul Siena, unde banca este cel mai mare angajator.

Guvernatorul Băncii Italiei, Ignazio Visco, a contestat ideea că băncile italiene au nevoie de o majorare substanţială a capitalului, în condiţiile în care bilanţurile creditorilor din zona euro urmează să fie supervizate de BCE.

„Opinia că sistemul bancar italian are în prezent nevoie de o recapitalizare substanţială este neîntemeiată”, a afirmat Ignazio Visco, care este şi membru în consiliul guvernatorilor BCE.

UniCredit şi Intesa Sanpaolo, cele mai mari bănci italiene, şi rivalele lor mai mici au fost afectate de recesiunea îndelungată cu care s-a confruntat ţara. În ultimii ani Ignazio Visco a lăudat creditorii italieni pentru majorarea capitalului şi pentru modul în care au făcut faţă crizei financiare. Totuşi, a apreciat guvernatorul Băncii Italiei, costurile operaţionale sunt mai ridicate în Italia comparativ cu media europeană şi trebuie reduse.

Oficial BCE: „Este esențial ca băncile cu strategii nesustenabile să fie lăsate să dea faliment”

Europa trebuie să permită băncilor cu strategii nesustenabile să dea faliment, după ce criza datoriilor şi perioada de turbulenţe de pe pieţele financiare au arătat nivelul scăzut al capitalului, a afirmat Erkki Liikanen (foto), membru în consiliul guvernatorilor BCE, transmite economica.net cu referire la Reuters.

Principala dificultate o reprezintă implementarea unei reforme a sistemului de reglementare care să redirecţioneze sectorul bancar către sprijinirea economiei, care se redresează într-un ritm foarte lent, şi, în acelaşi timp, trebuie retrase „subvenţiile greşite” pentru băncile care s-au extins prea mult, a declarat Liikanen, într-o conferinţă de afaceri desfăşurată în oraşul portughez Porto.

Analiştii avertizează că situaţia dificilă cu care se confruntă sectorul financiar din zona euro va afecta redresarea economiei, de aceea, a subliniat oficialul BCE, autorităţile UE ar trebui să ia măsuri.

“Este esenţial ca băncile cu strategii nesustenabile să fie lăsate să dea faliment”, a declarat Liikanen, care este şi guvernatorul Băncii Centrale a Finlandei.

Acesta a adăugat că recenta criză din Europa a arătat cât de important este să se înţeleagă când sectorul bancar creşte „excesiv”, deoarece principalii creditori europeni sunt foarte mari comparativ cu rivalele internaţionale, în special în ceea ce priveşte mărimea ţărilor din care provin.

Prezent la aceeaşi conferinţă, Carlos Costa, membru în consiliul guvernatorilor BCE, a cerut băncilor europene să se asigure că deţin un nivel adecvat al capitalului pentru a face faţă testelor de stres de anul viitor.

”Trebuie să cerem băncilor să deţină capital pentru a absorbi pierderile în caz de nevoie”, a declarat Carlos Costa.

BCE intenţionează să evalueze cele mai mari 128 de bănci din zona euro, înainte de a prelua anul viitor sarcina de supraveghere a sistemului bancar, în încercarea de a creşte transparenţa, a identifica măsurile corective care se impun şi a creşte încrederea în sectorul financiar.

După finalizarea verificării calităţii activelor, în 2014, BCE şi EBA vor derula teste de stres în rândul băncilor din zona euro, când vor analiza şi deţinerile de obligaţiuni suverane. Autorităţile de reglementare naţionale vor exercita teste la nivelul fiecărei ţări, pe baza unei metodologii centralizate, a anunţat BCE.

Şeful BCE, Mario Draghi, a afirmat că băncile care nu îndeplinesc standardele nu vor trece testele de stres.

Jamie Dimon: „Suntem hotărâți să rămânem în Europa, JPMorgan nu este un prieten doar pentru vremuri bune”

În pofida creşterii încrederii în revenirea economiilor, Europa va avea probleme mulţi ani de acum înainte deoarece multe dintre cele care au afectat continentul nu au fost rezolvate, consideră Jamie Dimon, directorul general şi preşedintele celei mai mari bănci americane, JPMorgan.

„Revenirea din Europa a fost un drum puternic denivelat şi au fost multe suişuri şi coborâşuri, dar, aşa cum a spus preşedintele BCE Mario Draghi, au rămas încă multe de făcut“, a afirmat Dimon într-un interviu acordat CNBC, preluat de Ziarul Financiar.

Draghi a avertizat săptămâna trecută că în timp ce cele 17 state ale zonei euro au ieşit din recesiune, revenirea „progresează gradual, dar este încă slabă, neechilibrată şi fragilă“. Dimon a spus că banca sa sprijină proiectul european, pe care l-a denumit „una dintre cele mai mari provocări ale umanităţii“.

Zona euro a fost zguduită de criza financiară globală şi de o luptă de 3 ani pentru reducerea datoriilor guvernamentale prea mari în urma cărora patru state au ajuns în situaţia de a fi salvate cu împrumuturi externe de sute de miliarde de euro, în schimbul cărora au implementat reforme dure şi măsuri de austeritate.

„În ultimii 5 ani pieţele s-au panicat ca reacţie la problemele Europei deoarece le-a fost frică. Era de aşteptat, dar trebuie spus că acum reacţia opusă nu ar fi greşită. Eu nu-mi fac griji legat de suişurile şi coborâşurile economiei europene. Nu aşa conduci o afacere“, a spus Dimon.

Un prieten nu doar pentru vremuri bune

El a asigurat că JPMorgan nu este „un prieten doar pentru vremuri bune“, ci este hotărâtă să rămână în Europa. Banca nu s-a retras din Spania şi nici din Grecia, ţări unde sistemele bancare au fost aduse de criză în pragul colapsului.

„Totul este despre gestionarea riscului. Şi vom continua să trăim cu suişurile şi coborâşurile“, a mai spus bancherul.

În SUA, JPMorgan încearcă să ajungă la un acord cu autorităţile în urma căruia să plătească daune şi amenzi record, în valoare totală de 13 miliarde de dolari, pentru stingerea anchetelor civile privind practicile pe piaţa creditelor ipotecare din perioada premergătoare crizei financiare. Autorităţile nu par mulţumite de limbajul folosit de bancă în propuneri, notează Bloomberg.

Spania a ieşit din recesiune, dar Italia priveşte cu optimism doar spre anul viitor

Contribuind la creşterea încrederii în revenirea economiei europene, datele oficiale publicate recent arată că economia Spaniei, una dintre cele mai mari, dar şi mai vulnerabile din zona euro, a ieşit din recesiune în al treilea trimestru cu o creştere de 0,1%, relatează Thomson Reuters.

Criza economică spaniolă a fost cauzată de implozia unei bule imobiliare în urma căreia sistemul bancar a ajuns în pragul colapsului, sufocat de active toxice de miliarde de euro. Prăbuşirea a fost evitată cu un bailout guvernamental de 41 de miliarde de euro.

În Italia, guvernul a avertizat că recesiunea de anul aceste este mai adâncă decât s-a aşteptat şi a înrăutăţit prognoza de scădere economică pentru 2013 de la -1,7% la -1,8%. Ministrul economiei Fabrizio Saccomanni a asigurat însă că anul viitor economia îşi va reveni mai puternic decât s-a anticipat, avansând cu 1,1%. Italia se confruntă cu cea mai lungă recesiune postbelică.

(grafic) Dobânzile la credite şi depozite sunt în continuă scădere

0

De la începutul anului curent, atât ratele de dobândă la creditele noi acordate, cât şi cele pentru depozitele noi atrase s-au redus. Dacă dobânda medie pentru depozitele în valută a scăzut aproximativ în aceeaşi proporţie ca şi dobânda la creditele în valută, atunci dobânda pentru depozitele în lei s-a redus în proporţie mai mare decât dobânda la creditele acordate în moneda naţională.

Astfel, din ianuarie până în septembrie 2013, dobânda medie pentru creditele în valută străină s-a redus cu 0.45 puncte procentuale, de la 7.52% la 7.07% (vezi graficul). S-au ieftinit în mod special creditele în valută pentru persoane fizice. Dacă la începutul anului, rata medie de dobândă pentru creditele acordate în valută persoanelor fizice a constituit 8.48%, atunci în septembrie 2013 aceasta a ajuns la 7.36%.

Totuşi, este de remarcat faptul că real, creditele nu s-au ieftinit atât de semnificativ. Aceasta, având în vedere că de la începutul anului, moneda naţională s-a depreciat substanţial în raport cu principalele valute străine – cursul MDL/USD s-a majorat de la 12.1356 (media pentru ianuarie 2013) la 12.8713 (media pentru septembrie 2013), iar cursul MDL/EUR – de la 16.1050 la 17.1817.

Rata medie a dobânzii pentru creditele în lei moldoveneşti s-a redus cu 0.62 puncte procentuale, de la 12.41% la 11.79% (vezi graficul). La fel ca şi în cazul creditelor în valută, s-au ieftinit în mod special creditele acordate în lei pentru persoane fizice. Dacă  în ianuarie curent, dobânda medie pentru creditele acordate în monedă naţională persoanelor fizice a fost 14.23% atunci în septembrie 2013 aceasta a ajuns la 13.28%.

Ieftinirea creditelor acordate de băncile locale poate fi pusă pe seama reducerii spre finele lunii aprilie curent a ratei de bază stabilite de Banca Naţională, de la 4.5% la 3.5%.

În ce priveşte rata medie a dobânzii pentru depozitele noi atrase, remarcăm faptul că pentru cele în valută, dobânda medie s-a redus cu 0.43 puncte procentuale, de la 4.79% la 4.36%, iar pentru depozitele în lei – s-a redus cu 1.93 puncte procentuale, de la 8.55% la 6.62%.

Din cele menţionate mai sus, se observă că ecartul (diferenţa) dintre rata de dobânda la creditele în valută şi rata de dobândă la depozitele în valută a rămas practic aceeaşi, iar în ce le priveşte pe cele în lei, acest gap s-a majorat pe parcursul acestui an. Aceasta se reflectă şi în rapoartele băncilor, unde cifrele arată că profitul băncilor din dobânzi este în creştere, atingând la finele lunii septembrie 2013 suma de 1.5 miliarde lei. Având în vedere că anul trecut, creditele erau mai scumpe, iar dobânzile pentru depozite mai mici, profitul acumulat de bănci din dobânzi în primele 9 luni ale anului 2012 a fost mai mare şi a constituit 1.62 miliarde lei.

Totodată, se poate remarca mai sus că există o diferenţă destul de mare între dobânzile la creditele în lei şi la cele în valută. Potrivit experţilor, deşi creditele în valută străină par să fie mai ieftine, acestea presupun şi un cost invizibil şi anume, fluctuaţia cursului valutar – fenomen ce a putut fi observat şi pe piaţa valutară internă. Astfel, creditele în lei sunt cu mai puţine surprize, mai ales în contextul în care inflaţia nu prezintă în Republica Moldova fluctuaţii bruşte şi nu există astfel riscul să afecteze semnificativ şi în termen scurt puterea de cumpărare a banilor.

Continuă sancțiunile pentru manipularea LIBOR și EURIBOR – $1,1 miliarde amendă pentru olandezii de la Rabobank

Rabobank Groep, cea mai mare bancă olandeza din sectorul ipotecar, a primit de la autorități o amendă de 1,1 miliarde de dolari în scandalul privind manipularea dobânzilor. În plus, directorul executiv Piet Moerland a demisionat, informează manager.ro cu referire la Bloomberg.

Instituția a ajuns la un acord cu autoritățile internaționale de reglementare, pentru a scăpa de acuzațiile potrivit cărora a încercat să manipuleze dobânzile interbancare de referință, precum Libor și Euribor.

Suma de 1,1 miliarde de dolari pe care o va plăti banca este a doua ca mărime în acest scandal, după cele 1,5 miliarde dolari achitate de banca elvețiană UBS.

„Practicile ilegale ale Rabobank se numără printre cele mai serioase pe care le-am identificat în investigație. Banca a tratat dobânzile Libor doar ca un mod de a face mai mulți bani, fără a se gândi la integritatea pieței”, a declarat Tracey McDermott, șeful Autorității pentru Conduită Financiară de la Londra.

Potrivit sursei citate, Rabobank Groep a fost amendată cu 475 de milioane de dolari de către autoritățile de reglementare americane pentru încercarea de manipulare a dobânzilor de referință. În plus, instituția mai trebuie să dea alte 325 milioane de dolari Departamentului de Justiție din Statele Unite, 170 de milioane de dolari către Autoritatea pentru Conduită Financiară din Marea Britanie și circa 96 de milioane de dolari autorităților olandeze.

Investigația autorităților a vizat practicile băncii în intervalul 2005 – 2011, iar reprezentanții săi au precizat că au cooperat pe deplin în cadrul anchetei.

La 30.09.2013 depozitele populației depășeau 29,2 miliarde lei, 60% sunt plasați la 3 bănci

0

Banca Națională a Moldovei a făcut publice datele privind volumul depozitelor atrase de bănci la data de 30 septembrie 2013 și repartizarea acestora pe fiecare bancă comercială.

Astfel, la sfârșitul lunii septembrie, depozitele persoanelor fizice totalizau 29,2 miliarde, cu 0,7 miliarde mai mult decât la sfârșitul lunii august.

De cealaltă parte, depozitele persoanelor juridice s-au redus de la 14,48 miliarde în august, la 14,02 miliarde la sfârșitul lunii septembrie.

Liderii la volumul depozitelor atrase de la populație au rămas neschimbați: Moldova Agroindbank (6,85 miliarde lei), Victoriabank (6,04 miliarde lei) și Moldindconbank (4,89 miliarde lei). Aceste 3 bănci totalizează peste 60% din totalul depozitelor populației.

Următoarele 4 poziții sunt ocupate de Banca de Economii, Banca Socială, Mobiasbanca Groupe Societe Generale și ProCredit Bank (vedeți graficul).

La capitolul “depozitele persoanelor juridice” lider este Victoriabank (2,81 miliarde lei), urmată de Moldindconbank (2,14 miliarde lei) și Moldova Agroindbank (2,09 miliarde lei).

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde aveți posibilitatea să comparați depozitele și să alegeți cele care se potrivesc cerințelor Dvs.