Acasă Blog Pagina 691

Un judecător din Spania cere arestarea a 5 bancheri privind rolul acestora în prăbușirea unei bănci

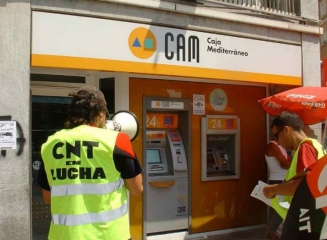
Un judecător din Spania a dispus arestarea a 5 bancheri din cauza rolului acestora în prăbuşirea casei regionale de economii CAM, caz care a devenit pentru spanioli un simbol al crizei financiare, scrie economica.net cu referire la Financial Times.

Ordinul de arestare a fost emis de judecătorul Javier Gomez Bermudez, de la Audiencia Nacional, cea mai înaltă instanţă penală din Spania. Bermudez conduce investigaţia judiciară referitoare la CAM.

Printre cei 5 se află fostul director general al băncii Roberto Lopez Abad şi fostul şef al diviziei imobiliare Daniel Gil, aceştia urmând să apară în faţa judecătorului joi, a declarat un reprezentant al instanţei spaniole.

Cei 5 foşti bancheri vor fi printre primii manageri importanţi care ajung la închisoare în Spania din cauza rolului în criza sectorului bancar, în urma căreia autorităţile de la Madrid au cerut un împrumut de 100 de miliarde de euro de la ţările din zona euro. Naţionalizările şi recapitalizările de urgenţă din sectorul bancar au costat deja statul 60 de miliarde de euro, potrivit calculelor Băncii Spaniei.

Tot în acest an, un judecător spaniol a ordonat arestarea lui Miguel Blesa, fostul şef al Caja Madrid, una dintre cele mai mari case de economii din Spania înainte de a fi integrată în grupul Bankia.

CAM, cu sediul în Alicante, a devenit unul dintre primele simboluri ale exceselor boom-ului imobiliar finanţat de bănci înainte de declanşarea crizei financiară globală. Banca a fost nevoită să ceară ajutorul guvernului, după ce a înregistrat pierderi foarte mari în contextul prăbuşirii pieţei imobiliare.

Instituţia de credit a fost plasată sub administrarea băncii naţionale în 2011, recapitalizată cu 5,25 miliarde de euro şi ulterior vândută către Banco Sabadell la preţul simbolic de 1 euro. Statul a oferit, de asemenea, garanţii de până la 80% pentru active pe o perioadă de zece ani.

Cele mai profitabile depozite bancare în euro (noiembrie 2013)

0

Vă prezentăm cele mai atractive oferte ale băncilor comerciale din Moldova pentru depozitele la termen (6, 12 și 24 luni) în euro, în vigoare la 07 noiembrie 2013. În acest clasament nu au fost luate în calcul depozitele destinate copiilor sau pensionarilor.

Top depozite 6 luni

6% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea  parțială a banilor din cont.

5,5% – rata (flotantă) oferită de depozitul Standart+ (Unibank). Acest depozit permite depuneri suplimentare (cu excepția ultimelor 2 luni) de mijloace bănești și retrageri parțiale. Este posibilă capitalizarea dobânzii.

5% – dobândă oferită de Banca de Economii (depozitul Fidelitate), Banca Socială (depozitul BS-Absolut) și Unibank (depozitul Standart). Toate cele 3 depozite permit depuneri suplimentare de bani în cont. Retrageri parțiale permit toate, cu excepția Unibank. De menționat este faptul că rată fixă a dobânzii oferă doar depozitul Standart.

Top depozite 12 luni

7% – rată flotantă a dobânzii oferită de Banca de Economii, depozitul Rentabil. Depozitul permite depuneri suplimentare, dar nu permite retragerea parțială a banilor din cont.

6,5% – rata (flotantă) dobânzii oferită de Comerțbank prin depozitul Barocco. Depozitul nu permite depuneri suplimentare sau retrageri parțiale ale mijloacelor bănești.

6,4% – dobânda oferită de depozitul Standart+ (Unibank). Rata dobânzii este flotantă. Depozitul permite depuneri suplimentare și retrageri parțiale ale banilor din cont. Depozitul oferă posibilitatea capitalizării dobânzii.

Top depozite 24 luni

7,2% – rată oferită de depozitele Clasice (Banca Socială) și Fidelitate (Banca de Economii). Depozitul oferit de BEM permite depuneri și retrageri de bani din cont, în timp ce cel oferit de Banca Socială permite doar retrageri. Rata dobânzii este flotantă la ambele depozite.

7% – rată oferită de mai multe produse precum Barocco (Comerțbank), Uni-Profit (Unibank), Aniversare 20 ani (Banca Socială) și BS-Absolut (Banca Socială). Doar depozitul BS Absolut permite depuneri suplimentare și retrageri parțiale din cont.

6,5% – rata dobânzii oferită de către Comerțbank (depozitul Gotik). Rata dobânzii este fixă, dar nu se permit depuneri sau retrageri.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca comercială etc.

6 mari bănci urmează să fie amendate pentru manipularea dobânzilor de referință din zona euro

Autorităţile antitrust ale Uniunii Europene se pregătesc să amendeze 6 bănci cu anvergură globală printre care Deutsche Bank, cea mai mare bancă din Germania, JPMorgan, cea mai mare bancă americană, şi HSBC, din Marea Britanie, pe care le suspectează că au manipulat dobânzile de referinţă din zona euro, au declarat pentru Reuters surse apropiate situaţiei, scrie Ziarul Financiar.

HSBC este cea mai mare bancă din lume după Industrial and Commercial Bank of China. Amenzile, care urmează a fi plătite şi de Royal Bank of Scotland, Crédit Agricole şi Société Générale, reprezintă prima pedeapsă dată de Bruxelles într-o anchetă globală şi o altă pată pe imaginea unei industrii învinovăţite că a contribuit la apariţia crizei economice şi financiare globale, factorul declanşator al actualei crize a datoriilor din zona euro.

Pasul este făcut la doi ani după ce CE, autoritatea antitrust a UE, a făcut percheziţii la sediile mai multor bănci suspectate că au manipulat Euribor, o dobândă etalon folosită la evaluarea unor contracte financiare de 250.000 miliarde euro, de la ipoteci spaniole la produse derivate complexe.

Banca britanică Barclays, care a alertat CE, nu va fi amendată. Penalităţile vor fi anunţate luna viitoare, când ar putea fi amendat un grup de bănci suspectate că au manipulat Libor, o altă dobândă etalon, stabilită la Londra.

Cele mai profitabile depozite bancare în lei (noiembrie 2013)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor pentru depozitele la termen în lei, în vigoare la 06 noiembrie 2013. În acest top nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 6 luni

10% – rata (flotantă) dobânzii oferită de depozitul BS-Absolut (Banca Socială). Acest depozit permite depuneri suplimentare și retrageri parțiale ale mijloacelor bănești. Depozitul oferă posibilitatea capitalizării dobânzii. Soldul minim constituie 7.000 MDL.

9% – dobândă oferită de depozitele bancare Fidelitate (Banca de Economii) și Standart+ (Unibank). Ambele depozite permit depuneri suplimentare și retrageri parțiale de mijloace bănești. Rata dobânzii este flotantă pentru ambele depozite. Depozitul de la Unibank permite capitalizarea dobânzii.

8,5% – rată a dobânzii oferită de Unibank (depozitul Standart) și Banca Socială (depozitul Aniversare 20 ani). Ambele depozite permit depuneri suplimentare. Retrageri parțiale nu sunt posibile. Rata dobânzii este fixă la depozitul oferit de Unibank.

Top depozite 12 luni

11% – rată flotantă oferită de depozitele BS-Absolut (Banca Socială) și Fidelitate (Banca de Economii). Ambele depozite permit atât retrageri cât și depuneri de bani în cont. Banca Socială oferă posibilitatea capitalizării dobânzii.

10,5% – dobândă oferită de depozitele „Aniversare 20 ani” (Banca Socială) și Standart+ (Unibank). Ambele produse permit depuneri suplimentare de bani. Retrageri din cont permite doar depozitul oferit de Unibank. Este posibilă capitalizarea dobânzii la ambele depozite.

10% – rată oferită de Banca de Economii (depozitul Exclusiv) și Unibank (depozitul Standart). Depozitul oferit de BEM nu permite nici retrageri, nici depuneri suplimentare de mijloace bănești. Unibank permite depuneri suplimentare, însă doar primele 3 luni de zile. Rata dobânzii este fixă la depozitul oferit de Unibank.

Top depozite 24 luni

12% – rată (flotantă) oferită de Unibank, depozitul Uni-Profit. Depozitul nu permite depuneri sau retrageri parțiale a banilor.

11,75% – rată oferită de depozitul BS-Absolut (Banca Socială). Depozitul permite atât depuneri suplimentare, cât și retrageri de bani din cont. Rata dobânzii – flotantă.

11,7% – dobândă oferită de Banca Socială prin intermediul depozitelor Clasice și Aniversare 20 de ani. Depozitul Aniversare permite depuneri suplimentare și de asemenea oferă posibilitatea capitalizării dobânzii.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.

(grafic) Remitențele sunt în creștere, volumul transferurilor în septembrie a totalizat $139,6 mln

0

Banca Națională a Moldovei a publicat datele pentru luna septembrie privind transferurile de mijloace bănești către persoane fizice prin intermediul băncilor comerciale din Republica Moldova.

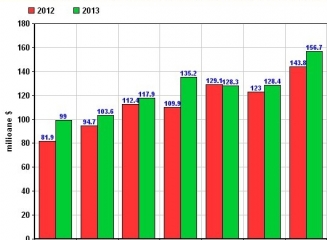
Astfel, în luna septembrie suma transferată a constituit $139,6 mln, cu $5,4 mln mai mult decât în aceeași perioadă a anului precedent ($ 134,2 mln). Per total în 9 luni ale anului curent transferurile au însumat $1,16 miliarde, în timp ce în 2012 – $1,07 miliarde.

Datele includ decontările cu băncile din Republica Moldova, fără băncile situate din partea stângă a Nistrului.

89% din mijloace bănești au fost transferate prin intermediul Sistemelor de transfer internațional de bani. La moment în Republica Moldova sunt utilizate numeroase Sisteme de transfer de bani: Allure, Anelik, Avers, Blizko, Coinstar, Contact, Inter Express, Leader, Migom, Money Gram, Poșta Rapidă, Privat Money, RIA Money Transfer, Unistream, Western Union, Zolotaya Korona ș.a.

Distribuția valutară a transferurilor în luna septembrie: 36,8% (ruble rusești), 33,7% (euro) și 29,5% (dolari SUA). Se observă o diminuare importantă a ponderii dolarilor SUA și euro, în luna ianuarie ponderea acestora constituia 35,3% și respectiv 38,8%.

Vedeți în continuare graficele ce ilustrează structura valutară a mijloacelor bănești transferate și volumul acestora în comparație cu anul precedent.

Tot mai mulți europeni trec granițele cu sume uriașe de bani nedeclarați – 350.000 euro nu este o sumă excepțională

Tot mai mulți europeni trec granițele în spațiul comunitar cu sume uriașe de bani nedeclarați, în încercarea de a-și proteja averile de creșterea taxelor, investigațiile fiscale și înăsprirea reglementărilor în Elveția și alte paradisuri fiscale, valoarea confiscărilor fiind în creștere continuă, scrie wall-street.ro.

Un fost ambasador francez în Irak și Tunisia, Boris Boillon, cu studii la 2 universități de prestigiu și deținător al medaliei Legiunea de Onoare, a fost prins în iulie într-o gară din Paris cu 350.000 de euro în numerar, pe care dorea să îi ducă în Belgia, relatează New York Times. Pentru vameși, Boillon este doar unul dintre „navetiștii banilor”, al căror număr este tot mai mare.

La granițele țărilor europene aflate în criză economică vameșii pun sub sechestru sume care depășesc limita legală de 10.000 de euro pe care poate să o dețină asupra sa un călător. Banii, deseori sub formă de bancnote de 500 de euro, sunt găsiți în bagaje, cutii de prăjituri, pungi de chipsuri și uneori în buzunarele copiilor.

Agenții rețin oameni de afaceri în drum spre centre financiare europene, care au bagaje puține și afișează o stare de nervozitate.

„Vedem profesioniști în domeniul asigurărilor și băncilor în fiecare zi”, a declarat Philippe Bock, secretar general al sindicatului francez al vameșilor, adăugând că 350.000 de euro nu este o sumă excepțională.

Zeci de ani, legea secretului bancar în Elveția a făcut din bănci un refugiu pentru străinii care doreau să își ascundă activele de autorități. Elveția a semnat însă în octombrie un acord privind schimbul automat de informații în domeniul fiscal cu țările din care provin deponenții, iar bancherii au avertizat clienții să declare banii, în caz contrar riscând închiderea conturilor elvețiene. În aceste condiții, mulți dintre evazioniști nu au altă soluție decât să își mute banii prin metode vechi.

„Principalul motiv al acestei creșteri a confiscărilor este utilizarea mai intensă a numerarului, de către evazioniști, inclusiv de către rețelele infracționale”, a spus jurnalistul francez Mathieu Delahousse, autor al unei cărți pe această temă.

Banii nedeclarați pot fi puși sub sechestru 6 luni și pot fi aplicate amenzi de 25% din sume. Autoritățile pot lansa și investigații legate de originea banilor.

Agenții vamali sunt obișnuiți să prindă oameni de afaceri, dar s-au amuzat să vadă o familie de americani formată din 4 persoane, între care doi copii mici, care într-o gară din apropierea graniței cu Elveția își împărțeau 600.000 de euro. Banii au fost reținuți la urcarea în tren.

În Franța, valoarea fondurilor puse sub sechestru în ultimul deceniu a crescut, chiar dacă numărul vameșilor a fost redus cu 25% din cauza economiilor bugetare. În primul trimestru din acest an, valoarea banilor reținuți a crescut de 6 ori față de aceeași perioadă a anului trecut, la 103 milioane de euro. Din această sumă, 86 de milioane de euro, sub formă de titluri la purtător, au fost reținuți de la un bărbat care încerca să meargă cu mașina din Elveția în Franța.

Anul trecut, vameșii francezi au confiscat zilnic, în medie, 300.000 de euro, cu 60% mai mult decât in 2011, potrivit datelor guvernamentale. Autoritatea vamală franceză estimează că descoperă numai 5% din banii nedeclarați care sunt trecuți peste graniță.

Măsurile de precauție devin însă mai elaborate și sumele descoperite mai mari. Astfel, în februarie, inspectorii dintr-un tren de mare viteza care circula între Zurich și Paris au oprit un călător spaniol care avea la el 1.800.000 de euro, sub formă de bancnote de 500 de euro.

Aceste bancnote sunt supranumite Bin Laden, din cauza asocierii lor cu spălarea de bani și tranzacțiile ilicite.

În Italia, câinii Labrodor și ciobănești germani au ajutat poliția financiară să controleze principalele 5 aeroporturi din țară și granița nordică, iar sumele reținute au crescut de 3 ori în 2012, la 124 milioane de euro. Autoritățile italiene erau aproape să depășească această cifră, până la jumătatea acestei toamne.

Unii analiști consideră ca publicitatea din jurul unor cazuri de amploare, precum cel al fostului ministru francez pentru Buget Jerome Cahuzac, al președintelui clubului german de fotbal Bayern Munich, Uli Hoeness, și al starului FC Barcelona Lionel Messi, a mărit numărul cazurilor de trecere frauduloasă a banilor peste granițe.

Unii călători bogați se plâng chiar că se simt ca niște ținte, iar un aristocrat european a spus că între prietenii săi circula povești despre verificările făcute de poliția italiană la bordul iahturilor, în căutarea de bani nedeclarați în seifuri.

4 metode de a transfera bani în străinătate – costuri, avantaje și riscuri

0

În Republica Moldova sunt diverse modalități prin care un expeditor poate să transmită bani în străinătate. Sunt diferite motive pentru care moldovenii transferă bani în străinătate, iar unul dintre cel mai popular este cel pentru copiii aflați la studii peste hotare – în ultimii ani mii de studenți moldoveni pleacă în străinătate pentru a obține studii de calitate. Alte motive pentru care pentru care moldovenii transferă bani în străinătate sunt: pentru membrii familiei, pentru cumpărături sau pentru alte motive familiale și profesionale.

În continuare vom prezenta 4 modalități prin care puteți expedia bani peste hotare – avantajele și dezavantajele acestora. 

1. Transferuri rapide internaționale

Transferurilor rapide le revin cea mai mare cotă de pe piața transferurilor de mijloace bănești. Conform datelor oficiale ale BNM 88.73% din totalul transferurilor bănești din străinătate efectuate în favoarea persoanelor fizice prin băncile din Republica Moldova pentru primele 8 luni ale anului 2013 au fost efectuate prin intermediul companiilor de transferuri rapide. La moment pe teritoriul Republicii Moldova sunt prezente mai mult de 20 companii ce oferă servicii de transfer internațional de bani.

Cea mai importantă caracteristică al acestei metode de transfer este rapiditatea. Beneficiarul transferului poate să ridice mijloacele bănești la doar 10 minute după ce acestea au fost expediate de plătitor. Nici beneficiarul, nici plătitorul nu este obligat să deschidă conturi bancare pentru efectuarea transferului, iar sistemul de transfer internațional își ia obligația pentru ca mijloacele bănești să ajungă în siguranță și este obligat să păstreze confidențialitatea participanților în proces.

Expedierea prin majoritatea serviciilor de transfer se efectuează în euro, dolari americani sau ruble rusești. Unele sisteme de transfer precum ar fi Western Union, Money Gram și RIA nu permit transferul mijloacelor bănești în ruble rusești. Valoarea maximă transferabilă prin intermediul sistemelor de transfer internațional este de 10.000 de EUR.

În cazul efectuării unui transfer cu o valoarea mai mică de 1.000 EUR plătitorul trebuie să prezinte buletinul de identitate, informația cu privire la beneficiar, suma transferului și valuta în care va fi efectuat transferul. În cazul în care transferul depășește suma de 1.000 EUR plătitorul trebuie să prezinte documente ce se referă la proveniența banilor, informație despre beneficiar și tipul de relație între persoane. Pentru a retrage mijloacele bănești, beneficiarul trebuie să se prezinte la o reprezentanță al sistemului de transfer internațional cu buletinul de identitate. Toate companiile ce oferă transferuri rapide au limite de transfer maxime, spre exemplu transferul maxim prin Western Union este în valoare de 7.500 USD sau echivalentul acestuia în EUR, iar în cazul companiei Money Gram suma maximă transferabilă este de 6.999 EUR sau echivalentul acesteia în USD.

Pentru a efectua un transfer cu o valoare de 1.000 EUR prin Money Gram Dvs. veți plăti în medie 38 EUR, iar în cazul executării unui transfer în valoare de 3.000 EUR veți scoate din buzunar circa 108 EUR. Western Union oferă serviciul un pic mai scump comparativ cu cel al Money Gram. Aici comisionul în cazul transferului cu o valoare de 1.000 EUR costă 39 EUR, iar transferul de 3.000 EUR costă 110 EUR.

2. Prin intermediul băncilor comerciale

Transferurile prin băncile comerciale sunt mult mai ieftin comparativ cu transferurile rapide, însă durata de expediere al mijloacelor bănești poate ajunge până la o săptămână. Costurile transferurilor sunt mai mici, însă pentru efectuarea transferului trebuie să vă creați un cont curent în valuta în care veți executa transferul. Cel care expediază banii va plăti un comision fix în cazul transferului, însă destinatarului îi vor fi percepute comisioane aferente contului, cardului și retragerii numerarului.

Transferul unic efectuat în străinătate destinat cheltuielilor familiale ce nu depășesc 1.000 EUR sau echivalentul acestei sume în favoarea rudelor de gradul I se efectuează fără prezentarea documentelor ce confirmă legătura de rudenie. În cazul în care suma transferului variază între 1.000 EUR și 10.000 EUR expeditorul trebuie să prezinte un document ce confirmă relația de rudenie. Dacă suma transferului va depăși 10.000 EUR expeditorul trebuie să prezinte și un document ce confirmă necesitatea efectuării transferului de către persoana fizică în favoarea căreia se efectuează transferul. Transferul nu poate depăşi suma indicată în documentul prezentat.

Cel mai popular transfer pe care le efectuează băncile comerciale sunt transferurile SWIFT. Transferul este destul de ieftin și accesibil pentru ambii corespondenți, astfel este necesară doar crearea conturilor bancare de către fiecare participant. Pentru a efectua un transfer SWIFT cu o valoare cuprinsă între 1.000 și 10.000 de euro expeditorul trebuie să prezinte un certificat ce confirmă motivul transferului, iar în cazul transferului către un membru al familiei trebuie să prezentați un document ce confirmă gradul de rudenie (spre exemplu – certificat de naștere sau certificat de căsătorie). Pentru efectuarea transferului expeditorul trebuie să dețină rechizitele bancare ale contului deschis în străinătate.

Pentru un transfer în suma de până la 500 de EUR/USD veți plăti un comision de aproximativ 20 euro și respectiv 15 dolari SUA. Pentru un transfer SWIFT cuprins între 1.000 și 10.000 de euro de regulă băncile vă vor percepe în medie un comision de 25-30 de euro. Costurile variază în dependență de bancă și de politica prețurilor utilizată de aceasta. Dacă doriți să efectuați acest tip de transfer, solicitați lista cu băncile partenere ale băncii în care veți efectua transferul. Tindeți să transferați banii la un cont din băncile corespondente pentru că nu vă vor fi percepute alte comisioane adăugătoare. Dacă contul Dvs. este în lei, iar contul beneficiarului este în altă valută, atunci veți suporta pierderile conform schimbului valutar.

3. Alimentarea contului de card

O altă metodă aplicată pentru transferarea rapidă a banilor este alimentarea contului de card al beneficiarului. Suma maximă care poate fi depusă pe cardul beneficiarului este de 100.000 de lei sau echivalentul acestei sume în alte valute. Pentru alimentarea contului persoana care va suplini contul trebuie să prezinte mandatul (procura) sau în cazul membrilor familiei un document ce confirmă relația de rudenie cu beneficiarul contului. Pentru suplinirea contului de card banca nu va percepe nici un comision, însă în cazul în care valuta banilor care vor fi transferați în contul de card este diferită, atunci vor fi suportate costuri legate de schimbul valutar pentru acea zi. Mecanismul cardului va rămâne același, astfel proprietarul acestuia va plăti comisioane referitoare la administrarea cardului și comisioanele pentru extragerea numerarului.

Aceasta metodă în cele mai dese cazuri este utilizată de către părinți ai căror copii învață în străinătate. Prin această metoda aceștia își pot supraveghea copiii și le pot controla intrările și ieșire de pe cont.

4. Companii de transport sau șoferii rutelor internaționale

Una dintre cele mai riscante metode de a transfera banii în străinătate este prin intermediul companiilor de transport sau prin intermediul unor indivizi care vor transporta banii contra unei taxe. De regulă costurile transferurilor prin intermediul acestei metode nu sunt mai mici și banii pot fi ulterior confiscați la vamă pentru că nu sunt declarați, aceștia pot fi furați sau pot apărea alte bariere care va crește posibilitatea să nu vă mai vedeți banii. Prin intermediul companiilor de transport cel mai mare risc este faptul că în cazul pierderii sumei de bani, Dvs. nu veți avea nici un argument juridic contra lor pentru că aceștia nu vor avea o răspundere legală pentru banii pierduți.

În concluzie, vă îndemnăm să transferați banii prin intermediul băncilor comerciale, astfel veți respecta toți termenii legali și veți minimiza riscurile. Costul unui transfer este destul de rezonabil, iar în cazul unui transfer cu sume mari, costurile vor fi de doar 0.25% din suma transferată. Dacă nu aveți un termen limită sau o urgență să transferați banii, evitați efectuarea transferurilor rapide și aplicați transferul prin mesajele SWIFT.

Autor: Liviu Guțuleac

Noi tranzacții la bursă cu 13,14% din acțiunile Victoriabank

0

Noi tranzacții cu acțiunile Victoriabank au fost înregistrate astăzi, 04 noiembrie 2013, la Bursa de Valori a Moldovei.

Astfel, per total s-au înregistrat 5 tranzacții cu 13,14% din acțiunile băncii. Numărul hârtiilor de valoare tranzacționate – 3.286.125. Prețul plătit per acțiune a constituit 15,95 lei, iar volumul total al tranzacțiilor a depășit 52 milioane lei.

Amintim că săptămâna trecută, de asemenea s-au înregistrat tranzacții cu acțiunile băncii comerciale Victoriabank. Vineri acestea au fost tranzacționate la un preț de 21,05 lei, iar cu câteva zile mai devreme – 20,56 lei.

La moment nu se cunoaște cine a cumpărat sau vândut respectivele hârtii de valoare.

Potrivit datelor publicate pe site-ul băncii, acţionar majoritar al instituţiei este compania olandeză Generashon Financial B.V., care deţine un pachet de 26,75% din capitalul social al Victoriabank. Pachete importante de acţiuni deţin, de asemenea, Banca Europeană pentru Reconstrucţie şi Dezvoltare cu o cotă de 15,06%, Alpha Bank România cu o cotă de 12,5%, dar şi fondatorul băncii Ţurcan Victor, care deţine un pachet de 10,45%, scrie eco.md.

China Construction Bank a ieșit la cumpărături: „Suntem nerăbdători să ne extindem în Europa”

China Construction Bank, a doua mare bancă chineză în funcţie de active, este interesată de achiziţii în Europa, după ce săptămâna trecută a convenit prima sa preluare în străinătate, a unei participaţii de 72% la banca braziliană BicBanco, pentru 725 milioane dolari, relatează economica.net cu referire la Financial Times.

Până în prezent, activităţile internaţionale ale China Construction Bank (CCB) se limitau la deschiderea unor filiale şi la plasamente minoritare. Preşedintele CCB, Wang Hongzhang, a declarat, înainte de anunţarea tranzacţiei din Brazilia, că banca este nerăbdătoare să se extindă în Europa.

„CCB apreciază mult piaţa europeană. Dacă putem găsi ţinte adecvate, preţul este potrivit şi obţinem acordul autorităţilor de reglementare, cred că CCB va profita de oportunităţile de fuziuni şi achiziţii”, a spus Wang.

Wang nu a indicat iminenţa unei astfel de achiziţii, dat s-a întâlnit neoficial cu reprezentanţi ai autorităţilor de reglementare din Germania şi Marea Britanie, pentru a vedea dacă CCB ar fi binevenită în cele două ţări.

Băncile chineze, ca şi cele japoneze, au avut tendinţa să se extindă pe pieţe unde investesc clienţii lor. Industrial and Commercial Bank of China, cea mai mare instituţie de credit din ţară, a fost cea mai activă, cumpărând bănci în Asia de Sud-Est, America de Sud şi Statele Unite.

Uniunea Europeană este cel mai mare partener comercial al Chinei, astfel că este logic ca băncile chineze să investească în regiune, dar până acum nu au făcut vreo achiziţie majoră. Săptămâna trecută, CCB a inaugurat sediul european al băncii, în Luxemburg. Totodată, banca desfăşoară activităţi la Londra şi Frankfurt.

Wang a spus însă că extinderea CCB în Europa depinde de deschiderea autorităţilor de reglementare din regiune şi a menţionat că Marea Britanie este una dintre ţările care par să dorească să colaboreze cu băncile chineze.

Ministrul britanic de Finanţe George Osborne a vizitat China luna trecută şi a promis să permită băncilor din această ţară să deschidă filiale (care au personalitate juridică proprie) în Marea Britanie, care să le permită să opereze cu reglementări mai permisive în privinţa capitalului, în loc de subsidiare.

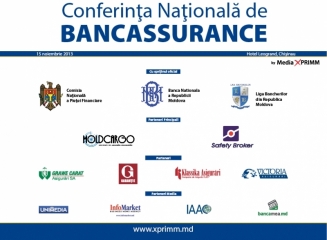
În data de 15 noiembrie 2013 la Chișinău va avea loc Conferința Națională de Bancassurance

0

Anul 2013 marchează implementarea unor noi modificări şi completări la legislaţia în domeniul bancar şi cel de asigurări din Republica Moldova. Acestea vizează stabilirea cerinţelor aferente posibilităţii desfăşurării de către băncile licenţiate a unei noi activităţi – bancassurance, în contextul alinierii la standardele internaţionale.

În acest context, în data de 15 noiembrie a.c. la Chişinău va avea loc Conferinţa Naţională de Bancassurance, organizată de compania de informare, comunicare şi promovare în asigurări Media XPRIMM, cu sprijinul Băncii Naţionale a Moldovei şi al Comisiei Naţionale a Pieţei Financiare.

Parteneri principali ai evenimentului sunt: Moldcargo și Safety Broker iar Parteneri: Grawe Carat, Garantie Asigurări, Klassika Asigurări și Victoria Asigurări.

Evenimentul va avea drept scop realizarea în perspectivă a modelului optim de bancassurance pentru Republica Moldova, pe o bază comparativă a  legislaţiei aferente în vigoare de la noi şi a celor mai bune practici internaţionale, inclusiv a studiilor de caz şi soluţiilor concrete pentru realizarea obiectivelor asumate.

Forumul va reuni reprezentanţi ai managementului superior şi mediu de la BNM, CNPF, companii de asigurări, brokeri, bănci comerciale, asociaţii profesionale de profil, organizaţii de microfinanţare şi alte instituţii din domeniu atât din Republica Moldova, cât şi de peste hotare.

Agenda va cuprinde identificarea segmentelor de asigurare pentru dezvoltarea unui parteneriat durabil între actorii pieţei, elementele de bază ale acestuia şi factorii determinanţi ai succesului în domeniu. De asemenea, discuţiile vor reflecta probleme legate de libera competiţie, gestionarea riscurilor şi formarea profesională.

Evenimentul va constitui şi un bun prilej pentru dezvăluirea  potenţialului investiţional în sectorul de asigurări şi cel bancar din Republica Moldova, precum şi pentru un schimb constructiv de idei între participanţi.

Informaţii suplimentare despre program, vorbitori, înregistrare etc. sunt disponibile pe pagina oficială a evenimentului: xprimm.md/bancassurance-md.