Acasă Blog Pagina 686

BCE dorește să ofere noi credite băncilor, dar cu condiția ca acestea să fie utilizate doar pentru creditarea companiilor

Banca Central Europeană (BCE) analizează posibilitatea lansării unei noi operaţiuni de furnizare de lichidităţi pe termen lung (LTRO), însă aceasta ar urma să fie disponibilă doar pentru băncile care vor fi de acord să utilizeze fondurile BCE doar pentru a acorda credite companiilor, informează un articol publicat miercuri în cotidianul german Sueddeutsche Zeitung, preluat de economica.net.

La sfârşitul lui 2011 şi începutul lui 2012, BCE a injectat peste 1.000 de miliarde de euro în sistemul financiar din zona euro via credite pe 3 ani, în ideea de a oferi băncilor lichidităţi la dobânzi reduse.

În ultima perioadă atât preşedintele BCE cât şi alţi membri din consiliul guvernatorilor au declarat în repetate rânduri că există opţiunea derulării unor noi operaţiuni de furnizare de lichidităţi pentru a ajuta economia fragilă din zona euro şi a asigura furnizarea de credit către sectorul privat.

Potrivit Sueddeutsche Zeitung, care citează surse din interiorul BCE, opţiunea care este analizată prevede că băncile vor avea acces la finanţarea oferită de BCE doar dacă vor fi de acord să transfere banii în credite către companiile din sectoarele industrie, comerţ şi servicii. În plus, cotidianul german susţine că noul program LTRO ar putea să se întindă doar pe o perioadă de 9 până la 12 luni.

Publicarea acestui articol vine după ce săptămâna trecută o serie de oficiali de la BCE au declarat că sunt deschişi la ideea adoptării de noi măsuri pentru a sprijini economia din zona euro în condiţiile în care rata inflaţiei este mult sub ţinta de 2% avută de în vedere de BCE. În plus, excesul de lichiditate, cantitatea de bani peste ceea ce sistemul bancar are nevoie ca să funcţioneze, a scăzut în prezent la cel mai scăzut nivel de după luna septembrie 2011 pe măsură ce băncile au început să ramburseze creditele LTRO pe care le-au primit anterior.

Potrivit unui sondaj derulat de Reuters în rândul traderilor de pe piaţa financiară, un nou program LTRO ar putea să aibă loc în primul trimestru al anului următor.

Următoarea reuniune de politică monetară de la BCE va avea loc în data de 5 decembrie, ocazie cu care vor fi prezentate şi noile estimări de inflaţie şi creştere economică.

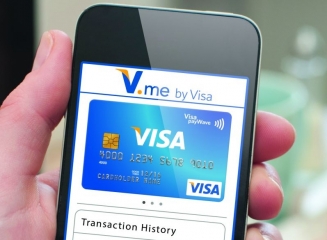
Visa Europe lansează pe 4 piețe europene portofelul electronic „V.me by Visa”

V.me permite realizarea de cumpărături online fără ca utilizatorul să mai introducă numărul cardului, data de expirare și alte detalii personale de fiecare dată când acesta cumpără de pe internet. Portofelul digital poate fi accesat printr-un browser de pe un calculator, laptop, tabletă sau smartphone. În aplicatia V.me by Visa poate fi încărcat orice tip de card, inclusiv cele emise de alte scheme internaționale de plată, scrie nocash.info.ro.

V.me by Visa, primul serviciu paneuropean de portofel electronic care va fi oferit de bănci și instituții financiare, este disponibil acum în Marea Britanie, Franța, Spania și Polonia. În România se fac eforturi pentru a fi disponibil până la sfârșitul anului viitor.

V.me by Visa va fi disponibil pentru consumatori prin intermediul mai multor emitenți europeni în luna decembrie 2013. Astfel, instituției financiare Nationwide Building Society din Marea Britanie i s-au alăturat astăzi noi emitenți: al doilea mare grup bancar din Franța BPCE și compania franceză de servicii financiare LCL, precum și banca ING Bank Slaski din Polonia cu un program pilot. De asemenea, mai multe proiecte pilot se derulează în Spania. Alți emitenți importanți vor lansa în curând serviciul pe toate cele 4 piețe, marcând un moment de referință în dezvoltarea V.me by Visa, care intră în prima etapă a lansării paneuropene.

V.me by Visa este conceput pentru a crește încrederea consumatorilor în cumpărăturile online și pentru a reduce ponderea cumpărăturilor la care se renunță în faza de finalizare a procesului de achiziție. În Marea Britanie, orice posesor de card poate solicita să fie inclus în etapa de lansare a noului serviciu. Pe alte piețe, serviciul este oferit deocamdată unui grup restrâns de consumatori, urmând să devină disponibil pe scară largă în lunile următoare.

În prezent, peste 1.400 de comercianți din Europa acceptă V.me by Visa. Printre comercianții care se vor alătura rețelei de acceptare în curând se numără Universal Music în Marea Britanie și Allopneus, Aquarelle, Brandalley, Leclerc Drive, Made.com și Pecheur.com în Franța.

Până în ianuarie 2014, aproape 4.000 de comercianți vor accepta V.me by Visa prin intermediul parteneriatelor strategice cu principalii furnizori de servicii din industria plăților, în special WorldPay în Marea Britanie, precum și Be2Bill (Rentabiliweb), Lyra Networks, Monext, Paybox (Point), System Pay și Worldline (subsidiară a Atos în domeniul serviciilor de plăți electronice) în Franța.

Programul pilot V.me by Visa pentru Irlanda va avea loc la începutul anului 2014, iar în curând vor fi anunțate o serie de alte lansări. Consumatorii din fiecare țară își vor putea folosi portofelul electronic la orice comerciant din Europa care acceptă V.me by Visa.

„V.me by Visa oferă comercianților și emitenților o marcă de acceptare valabilă pe întreg teritoriul Europei. Telefoanele mobile, tabletele și utilizarea plăților electronice au schimbat profund modul în care se face comerț: consumatorii vor să poată cumpăra de la comerciantul preferat cu ajutorul oricărui dispozitiv, fără a comunica datele cardului. Tocmai de aceea colaborăm cu membrii noștri și cu comercianții pentru a le oferi avantajele asigurate de extinderea și acoperirea internațională a serviciului V.me by Visa”, a declarat Steve Perry, Director Comercial, Visa Europe.

„Comercianții care susțin utilizarea portofelelor digitale, cum ar fi V.me by Visa, au marele avantaj de a putea valorifica schimbările survenite în obiceiurile de cumpărare ale consumatorilor. Cercetările noastre arată că și companiile mici își diversifică metodele de plată prin includerea soluțiilor de tip portofel electronic. Estimăm că V.me by Visa va contribui semnificativ la îmbunătățirea ratei de conversie a vânzărilor online atât pentru companiile mici, cât și pentru marile corporații”, a adăugat Ron Kalifa, Vicepreședinte WorldPay.

Moldova Agroindbank vine cu o inovație – aplicația mobileMAIB

0

Moldova Agroindbank vine cu o inovaţie de ultima oră pentru dispozitivul mobil, elaborată special pentru a facilita accesibilitatea la serviciile bancare – aplicaţia mobileMAIB.

Acum, oriunde te-ai afla, MAIB este cu tine pentru a te informa, dar şi pentru a-ţi acorda posibilitatea de a efectua operativ operaţiuni bancare. Aplicația este destinată atât clienţilor băncii cât şi clienţilor potenţiali ai băncii. Aplicaţia mobileMAIB poate fi instalată pe tablete și pe telefoane mobile.

Având aplicaţia mobileMAIB în dispozitivul Dvs. aveţi la dispoziţie cea mai importantă informaţie de pe maib.md în format uşor de citit şi comod de navigat.

Totodată aveţi acces simplu şi rapid la serviciile Internet banking: gestionarea conturilor personale, transfer de fonduri, plăţi servicii, etc.

Pentru a beneficia de toate avantajele aplicaţiei mobileMAIB aceasta urmează a fi instalată de pe m.maib.md. Pentru informaţii suplimentare referitoare la instalarea aplicaţiei accesaţi link-urile de mai jos.


Instrucțiunea de instalare a aplicației mobileMAIB.

Funcționalitățile aplicației mobileMAIB.

Pentru orice informaţii suplimentare, sau suport în utilizarea aplicaţiei, contactați reprezentanții băncii la [email protected]

Bank of Cyprus a anunțat pierderi de 1,8 miliarde euro în primul semestru

Principala bancă comercială din Cipru, Bank of Cyprus, a anunţat că în primele 6 luni ale acestui an a înregistrat pierderi de 1,8 miliarde de euro, în principal ca urmare a provizioanelor constituite pentru vânzarea operaţiunilor din Grecia dar şi pentru creditele neperformante, scrie economica.net cu referire la AFP.

Comparativ, în perioada ianuarie-iunie a anului trecut, Bank of Cyprus a înregistrat pierderi de 134 milioane de euro.

În luna martie a acestui an, Bank of Cyprus a fost obligată să se recapitalizeze utilizând un ‘haircut’ de 47,5% impus pentru depozitele bancare mai mari de 100.000 euro. De asemenea, în conformitate cu planul de sprijinire a Ciprului convenit de creditorii internaţionali, Bank of Cyprus a fost obligată să preia cea de a doua mare bancă cipriotă, Cyprus Popular Bank.

Într-un comunicat de presă difuzat recent, Bank of Cyprus a precizat că vânzarea operaţiunilor sale din Grecia i-a provocat pierderi de 1,36 miliarde de euro, la care se adaugă pierderi de 539 milioane de euro de pe urma creditelor neperformante care au ajuns la 38,8% din totalul portofoliului.

Cu toate acestea, noul CEO al Bank of Cyprus, John Patrick Hourican, fost director la Royal Bank of Scotland, a subliniat:

“Prioritatea noastră rămâne restabilirea încrederii consumatorilor. Acest lucru nu poate fi atins decât prin concentrarea pe încetarea deteriorării calităţii activelor, progrese în vânzarea activelor care nu sunt importante şi menţinerea indicatorilor de capital astfel încât să punem la punct o bază solidă pentru revenirea deponenţilor.”

La data de 30 iunie 2013, depozitele Bank of Cyprus se cifrau la 17 miliarde de euro, aproape la jumătate faţă de 28,4 miliarde euro la finele lui 2012.

Banca Naţională a Moldovei elaborează măsuri de modificare a cerinţelor faţă de noii acţionari ai băncilor

0

Banca Naţională a Moldovei (BNM) elaborează măsuri de modificare a cerinţelor faţă de noii acţionari ai băncilor, a comunicat viceguvernatorul BNM, Emma Tăbîrţă (foto), comentând raportul BERD pe anul 2013 privind ţările cu economii în tranziţie, în care sunt menţionate „posibilităţile limitate” ale BNM de a promova o politică eficientă în raport cu noii acţionari ai băncilor, scrie noi.md.

Solicitată de agenţia „Infotag”, dna Tăbîrță a amintit că Moldova este membră a unui comitet internaţional de combatere a corupţiei şi finanţării terorismului.

„În prezent, în Moldova legea le permite tuturor să participe la cumpărarea acţiunilor, fără să le impună restricţii acţionarilor în limita de până la 5% din pachetele achiziţionate. Peste hotare această cerinţă pentru acţionar devine aplicabilă, dacă aceştia procură 10% din acţiuni şi mai mult. Limita noastră este mult mai mică, dar având în vedere faptul că ţara are o economie în tranziţie, mecanismele funcţionale de control asupra mişcării banilor lipsesc, sistemul de rapoarte şi cerinţele faţă de client sunt slabe, nu este vorba despre micşorarea limitei. Fărâmiţarea într-o mulţime de acţionari, deţinători de cote sub 5%, nu va da nimic”, a opinat viceguvernatorul BNM.

Emma Tăbîrţă a explicat că strategia pe care o elaborează BNM va permite să se afle dacă acţionarul nou este într-adevăr cumpărătorul acţiunilor.

„Şi problema constă nu doar în existenţa sau lipsa legilor sau a regulamentelor, e nevoie de rigori clare faţă de acţionarii noi. Este un soi de date care permite urmărirea întregului lanţ al tranzacţiilor de cumpărare a acţiunilor la băncile comerciale”, a mai spus viceguvernatorul BNM.

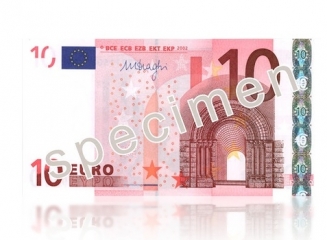
Noua bancnotă de 10 euro va fi prezentată pe 13 ianuarie 2014

Eurosistemul, format din Banca Centrală Europeană și băncile centrale naționale ale statelor membre din zona euro, va prezenta noua bancnotă de 10 euro, seria Europa, în data de 13 ianuarie 2014. Bancnota va fi pusă în circulație pe parcursul anului 2014, anunță site-ul BCE.

Anunțul a fost făcut astăzi la Brussels în cadrul unui seminar organizat de Banca Centrală Europeană și Băncile centrale ale statelor membre.

“Banca Centrală Europeană și băncile centrale naționale ale zonei euro vor lucra mai îndeaproape cu fabricanții, furnizorii, operatorii și proprietarii echipamentelor în domeniul bancnotelor pentru ca aceștia să pregătească aparatajul și device-urile să accepte noua bancnotă de 10 euro anul viitor”, a spus Ton Roos, Director Banknotes la BCE.

Pregătirile pentru emiterea noii bancnote de 10 euro sunt deja în curs de câteva luni.

Amintim că anul acesta în luna mai, Eurosistemul a lansat deja noua bancnotă de 5 euro. Noua serie Europa va fi implementată pentru toate bancnotele în ordine crescătoare (5, 10, 20, 50, 100, 200 și 500 euro).

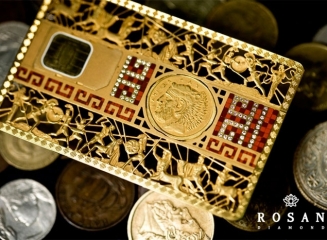
(foto) Cele mai extravagante carduri din lume, fabricate din aur și pietre prețioase, cu care se „alintă” bogații planetei

Carduri de credit exclusive cu inscripții din aur sau platină? Prea simplu pentru cei mai bogați oameni ai planetei. Compania de origine rusă Rosan Diamond a mers mai departe decât atât și a creat cele mai extravagante și exclusive carduri din lume, scrie blogs.terappin.com – platformă dedicată inovațiilor în domeniul cardurilor și plăților.

Simplul plastic, utilizat de miliarde de oameni pe întreg globul, a fost transformat în adevărate opere de artă prin intermediul unui design extravagant, fabricat din aur, perle și pietre prețioase.

“Combinând arta, bijuteriile și tehnologiile avansate, noi am creat cele mai prețioase carduri de plată din lume”, spune Rob Clark directorul companiei Rosan Diamond.

Cardurile fabricate sunt certificate de către Visa și Mastercard și sunt disponibile doar pentru elita societății și/sau bogații planetei deserviți de cele mai prestigioase bănci din lume.

“Cardurile noastre sunt disponibile prin intermediul celor mai bune “Private banks” din lume și a companiilor ce se ocupă cu administrarea averilor celor bogați”, a adăugat Rob Clark.

Întrebat despre atitudinea clienților și dacă aceștia au frică să le piardă, Rob Clark a concluzionat:

“Opinia, atât a băncilor emitente, cât și a clienților, este una foarte pozitivă. Cardurile noastre sunt extrem de prețioase, deci ele au nevoie de atitudine specială. Clienții tratează aceste carduri la fel cum tratează o bijuterie.”

Rosan Diamond a fost fondată în 2000 în Moscova, Federația Rusă și este o subsidiară a companiei Rosan – una dintre cele de mai succes companii ce livrează soluții de plată în Europa de Est.

La moment pe site-ul companiei sunt disponibile 3 colecții – Nature, History și Fantasy. Vedeți în continuare fotografii cu aceste adevărate opere de artă folosite de cei mai bogați oameni ai planetei în calitate de instrument de plată.

Colecția Nature


Colecția History


Colecția Fantasy


Sursa foto: rosan-diamond.com

Text: traducere și adaptare de pe blogs.terappin.com/total-payments

Populaţia şi companiile din SUA ar putea ajunge în situaţia de a plăti pentru a-şi ţine banii la bancă, în loc să primească dobândă

Populaţia şi companiile din Statele Unite ar putea ajunge în situaţia de a plăti pentru a-şi ţine banii la bancă, dacă Rezerva Federală americană (Fed) reduce dobânda pe care o achită pentru fondurile atrase de la instituţiile de credit, au avertizat mai multe mari bănci americane.

Deponenţii din SUA trebuie să accepte în prezent dobânzi apropiate de zero, dar situaţia în care vor fi nevoiţi să plătească pentru a-şi ţine banii la bancă ar fi una neobişnuită, anunță Mediafax cu referire la Financial Times.

Avertismentul şefilor marilor bănci din SUA evidenţiază pericolele unei strategii de care Fed s-ar putea folosi pentru a atenua impactul unei eventuale reduceri a programului de achiziţii de obligaţiuni, în valoare de 85 de miliarde de dolari lunar. Programul Fed introduce lichidităţi semnificative în sistemul financiar şi a susţinut pieţele de capital la nivel global în ultimii ani.

Transcriptul şedinţei din octombrie a Fed, publicat săptămâna trecută, arată că banca centrală se îndreaptă către o reducere a achiziţiilor de obligaţiuni în lunile următoare, posibil chiar din decembrie. Fed vrea să găsească o altă modalitate de a sprijini economia. Cei mai mulţi dintre oficialii prezenţi la şedinţă au considerat scăderea dobânzilor la depozitele constituite de bănci la Fed drept o opţiune care merită analizată.

Directori de la 2 din cele mai mari cinci bănci din SUA au afirmat că o scădere a dobânzii de 0,25% pe care Fed o acordă pentru rezervele băncilor, în prezent de circa 2.400 de miliarde de dolari, le-ar aduce în situaţia de a transmite costurile către proprii deponenţi.

„În prezent, poţi cel puţin să fii pe zero din punct de vedere al veniturilor. O reducere a dobânzii plătite de Fed ar conduce la venituri negative, situaţie în care băncile ar fi descurajate să mai atragă depozite şi ar putea chiar să le taxeze”, a spus unul dintre directorii de bănci.

Alţi şefi de bănci au afirmat că o trecere a Fed la rate negative în privinţa dobânzilor ar afecta marjele de profit, dar ar putea creşte şi riscurile la nivelul sectorului bancar, întrucât directorii trezoreriilor ar fi nevoiţi să caute investiţii cu randamente mai ridicate, dar mai nesigure.

Aproximativ jumătate din rezervele de la Fed provin de la bănci din afara SUA, care nu trebuie să plătească pentru asigurarea depozitelor. Manevra preferată de acestea este să împrumute bani de la fondurile active pe piaţa monetară şi să le depună la Fed, câştigând milioane de dolari fără niciun risc, iar scăderea dobânzii oferite de banca centrală ar bloca acest procedeu.

Guvernatorul Băncii Centrale a Greciei: „Există fonduri suficiente pentru a face faţă în cazul unui necesar suplimentar de capital”

Băncile din Grecia au la dispoziţie suficiente fonduri din pachetul de asistenţă financiară pentru a face faţă în cazul unui necesar suplimentar de capital, din cauza creditelor neperformante, a declarat guvernatorul Băncii Centrale a Greciei, George Provopoulos, într-un interviu acordat site-ului bankingnews.gr, preluat de capital.ro.

Creditorii internaţionali ai Greciei (UE, BCE şi FMI) au cheltuit până acum aproximativ 40 miliarde de euro pentru sprijinirea băncilor elene, ca parte a asistenţei financiare de 240 miliarde de euro.

Compania de consultanţă BlackRock Solutions urmează să publice pe 30 noiembrie rezultatele testelor de stres derulate în rândul băncilor din Grecia. Cele patru bănci de importanţă sistemică din Grecia – National Bank of Greece, Piraeus, Alpha şi Eurobank – sunt verificate pentru a se vedea dacă pot face faţă unor viitoare şocuri, după încheierea procesului de recapitalizare din această vară, în valoare de 28 miliarde de euro.

Scenariul BlackRock prevede un declin al economiei de 2,5% în 2014, faţă de o creştere de 0,6% estimată de FMI. Pentru 2015, se prognozează o scădere a PIB-ului de 0,5%, în timp ce FMI se aşteaptă la un avans de 2,9%.

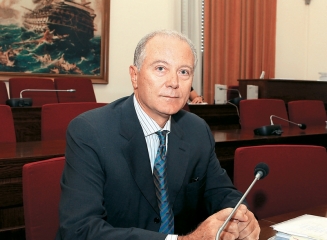
George Provopoulos (foto) a dat asigurări că există suficienţi bani pentru a acoperi orice necesităţi de finanţare care ar putea fi dezvăluite de raportul BlackRock.

“Nu mă pot pronunţa înainte de publicarea rezultatelor testelor de stres. Dar pot spune cu certitudine că există fonduri suficiente pentru a face faţă în cazul unui necesar suplimentar de capital”, a declarat guvernatorul Băncii Centrale a Greciei.

Acesta a reafirmat că se aşteaptă la revenirea pe creştere a economiei Greciei în 2014, după şase ani de recesiune, iar ţara va înregistra anul acesta primul excedent de cont curent din ultimele decenii.

Nivelul creditelor neperformante (NPL) din sistemul bancar elen a crescut semnificativ în 2013, la mai mult decât dublul capitalului băncilor din Grecia, conform unui raport publicat luna acesta de compania de consultanţă PricewaterhouseCoopers (PwC). În prezent, împrumuturile neperformante din sistemul bancar elen au urcat la 65 de miliarde de euro, în timp ce capitalul băncilor din Grecia este de doar 30 de miliarde de euro, apreciază PwC.

Rata creditelor neperformante a depăşit 30% din totalul împrumuturilor emise, faţă de 25% la sfârşitul lui 2012 şi 18% la sfârşitul lui 2011. Cu toate acestea, băncile elene sunt ezitante în vânzarea activelor toxice, din cauza preţurilor extrem de scăzute oferite de investitori.

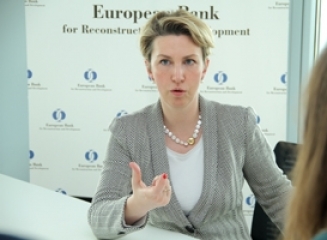
Julia Otto (BERD): Faptul că tranzacţiile netransparente cu acţiunile unor bănci continuă, înseamnă că întreg sistemul nu funcţionează

0

Julia Otto, șefa reprezentanței BERD (Banca Europeană pentru Reconstrucție și Dezvoltare) în Moldova a acordat un amplu interviu revistei Profit, în care a vorbit despre investițiile BERD, sistemul bancar din Moldova, tranzacțiile netransparente ce au loc în sistem, costul resurselor bancare ș.a.

Vă oferim în continuare un fragment din acest interviu.

Profit: BERD a implementat recent un proiect care a avut drept scop informarea persoanelor care primesc remitenţe despre avantajele păstrării economiilor în bănci. Sunteţi mulţumită de rezultatele acestui proiect? Va fi el continuat?

Julia Otto: Acesta a fost un proiect pilot în Moldova, dar nu primul proiect de acest fel implementat de BERD. Trebuie să spun că moldovenii care primesc transferuri băneşti – remitenţe – au fost foarte receptivi. În total, băncile au reuşit să atragă $8,47 mil. timp de 10 luni. Aceasta a fost cea mai mare sumă atrasă în cele şase ţări în care au fost implementate proiecte similare: Armenia, Georgia, Kârgâzstan, Moldova şi Tadjikistan.

De asemenea, am văzut entuziasm din partea celor patru bănci cu care am cooperat – MAIB, Banca Socială, Mobiasbancă şi Moldindconbank. Ne-am dori însă ca la această iniţiativă să adere şi alte bănci. În Moldova, sunt 14 bănci şi ar fi ideal ca toate băncile care lucrează cu retail-ul să adere la acest proiect.

Profit: Iniţiativa ar trebui să vină din partea BERD-ului sau a băncilor?

Julia Otto: Din partea băncilor. Pentru moment, evaluăm de ce sprijin are nevoie în continuare. Scopul demonstrativ al proiectului a fost atins, iar acum această iniţiativă ar trebui să se dezvolte, beneficiind în continuare de un anumit suport din partea noastră.

Profit: Ca şi multe alte organizaţii internaţionale, BERD nu este satisfăcută de nivelul de transparenţă al structurii acţionarilor din cadrul băncilor cu capital local. Ce ar trebui să întreprindă Guvernul şi, în special, BNM, pentru a soluţiona această problemă, mai ales în contextul eforturilor de integrare europeană a RM?

Julia Otto: Este o întrebare bună. Într-adevăr, în sectorul bancar din Moldova au fost înregistrate evoluţii negative în ceea ce priveşte structura netransparentă a acţionarilor mai multor bănci cu capital local.

Pe de o parte, în Moldova a intrat în vigoare, la 5 aprilie 2013, a nouă lege progresivă, cea cu privire la instituţiile financiare. Pe de altă parte, faptul că au avut loc mai multe tranzacţii netransparente şi nu au fost anulate după intrarea în vigoare a legii respective arată că legislaţia progresivă nu este o panacee. Contează cum este implementată şi aplicată legea, iar la acest capitol vedem o serie de deficienţe.

Nu se poate spune că doar o singură instituţie este responsabilă pentru deficienţele înregistrate în procesul de implementare. Situaţia este cu mult mai complicată.

Dacă ne referim, de exemplu, la recentele tranzacţii netransparente cu acţiunile MAIB, atunci chiar de la bun început s-a văzut implicarea sistemului judecătoresc în acest proces. Este, într-adevăr, un semnal foarte alarmant când nu doar persoanele fizice şi cele juridice, dar chiar şi BNM este limitată în adoptarea unor decizii, deoarece sistemul judecătoresc nu funcţionează eficient.

Acest lucru demonstrează clar că autorităţile mai au încă mult de lucru la acest capitol. Nu vreau să spun că nimic nu se face, dar există loc pentru mai bine. În mod evident, în primul rând, trebuie făcute schimbări la nivel legislativ, dar ele nu vor conduce la un progres major fără schimbări esenţiale la nivel instituţional. Sper foarte mult că apropierea de UE va juca un rol vital în transformarea RM într-o ţară cu un mediu de afaceri mai bun, mai transparent şi mai funcţional.

În prezent, BERD îl sprijină pe Prim-Ministru şi Guvernul RM în crearea Consiliului Economic – o platformă pentru dialog între autorităţi şi comunitatea de afaceri menită să îmbunătăţească mediul de afaceri. Suntem ferm convinşi că această structură va contribui la implementarea agendei de reforme a Guvernului.  

Profit: În opinia Dvs., ar trebui BNM să adopte o politică mai strictă?

Julia Otto: Faptul că tranzacţiile netransparente cu acţiunile unor bănci locale continuă să aibă loc, în pofida existenţei unei legi cu privire la transparenţa acţionarilor, înseamnă că întreg sistemul nu funcţionează. Nu voi arăta cu degetul în direcţia unei singure instituţii – cred că este vorba de o slăbiciune la nivelul tuturor instituţiilor de stat.

Profit: Sectorul real al economiei moldoveneşti are nevoie de investiţii enorme şi de credite, cerinţe pe care sectorul bancar nu este capabil să le satisfacă în întregime. Unde ar putea găsi băncile resurse „ieftine” şi pe „termen lung”?

Julia Otto: În primul rând, dacă funcţionează corect, sistemul bancar poate şi ar trebui să satisfacă pe deplin necesităţile financiare ale sectorului real al economiei. Dacă acest lucru nu se întâmplă, este necesar de a stabili cauzele acestei situaţii. În context, aş vorbi separat despre resursele financiare „de lungă durată” şi cele „ieftine”. În prezent, băncile moldoveneşti sunt finanţate preponderent din depozite. Este bine să ai o bază sănătoasă a depozitelor, dar este şi mai bine atunci când există un amestec al resurselor de finanţare.

Durata maximă a depozitelor moldoveneşti este de circa trei ani. Acest lucru nu este suficient pentru a satisface cerinţele sectorului real al economiei pentru credite investiţionale, pentru care sunt necesare resurse „mai lungi”.

Cu toate acestea, în prezent, instituţiile financiare internaţionale (BERD fiind cel mai mare creditor) sunt singura sursă de bani „lungi” pentru băncile din Moldova. De obicei, acordăm credite pentru cinci ani. Desigur, putem acorda resurse financiare şi pentru perioade mai mari, dacă este necesar, de exemplu, pentru împrumuturi ipotecare.

Aş vrea să subliniez faptul că după evenimentele recente din sectorul bancar, instituţiile financiare internaţionale examinează serios posibilitatea întreruperii angajamentelor asumate faţă de băncile cu capital local. Acest lucru este nu doar un mare neajuns pentru baza de finanţare a băncilor locale, dar şi o lovitură pentru imaginea întregului sistem. Faptul că instituţiile financiare internaţionale nu acordă credite noi băncilor locale ar trebui să transmită un semnal autorităţilor că problema transparenţei trebuie abordată serios şi soluţionată într-un mod decisiv şi consecvent.

Cât priveşte costul resurselor bancare, atunci acesta este determinat de cerere şi ofertă. Aceste resurse au un anumit cost, plus marja stabilită de bănci.

În cazul în care companiile nu-şi pot permite marja respectivă, atunci acest lucru vorbeşte despre faptul că veniturile obţinute sunt prea mici sau sistemul bancar nu este destul de eficient.

Marja stabilită de bănci este, de asemenea, influenţată de nivelul de concurenţă, iar concurenţa în sistemul bancar moldovenesc nu este suficient de ridicată, lucru datorat şi netransparenţei structurii acţionarilor băncilor mari. Cred însă că este loc pentru a avea un nivel al concurenţei şi, respectiv, al eficienţei sistemului bancar mai ridicat, precum şi pentru îmbunătăţirea produselor şi a practicilor de creditare.

Marjele stabilite de bănci sunt, de asemenea, influenţate de riscurile pe care şi le asumă băncile – cu cât riscul este mai mare cu atât şi marja este mai mare. Din acest punct de vedere, nu are sens să compari două companii sau două ţări. Marjele vor fi şi trebuie să fie diferite în funcţie de riscurile asumate de bănci.

Nu cred că la acest capitol ceva merge complet greşit în Moldova. Pur şi simplu, ţara se află la un asemenea nivel de dezvoltare când sunt necesare îmbunătăţiri din ambele direcţii. Pe de o parte, băncile trebuie să majoreze nivelul de concurenţă şi eficienţă, precum şi să adopte practici de management al riscurilor mai sofisticate. Pe de altă parte, oamenii de afaceri au nevoie de mai multă educaţie economică şi de un management financiar mai bun. Ei trebuie să înţeleagă că banii sunt un produs şi au un anumit cost.

Profit: În prezent, se discută posibilitatea majorării sumei depozitelor garantate de stat de la 6 la 9 sau chiar la 15 mii lei. Pe cât de justificată ar fi o asemenea majorare şi nu va conduce ea la scumpirea creditelor?

Julia Otto: Cred că este un subiect pentru un interviu cu responsabili de la BNM, deoarece sunt sigură că ei au examinat toate aceste aspecte. Una dintre cauze ar putea fi dorinţa de a spori încrederea populaţiei în sistemul bancar, în special din partea deponenţilor indecişi sau a celor care dispun de sume mari de bani. Personal, cred că în Moldova o asemenea măsură ar avea un impact pozitiv asupra pieţei.

Profit: Credeţi că nivelul de capitalizare a băncilor ar trebui majorat folosind pârghii administrative?

Julia Otto: Judecând după cifre, putem spune că băncile moldoveneşti sunt bine capitalizate. Aş spune chiar că băncile mari sunt supracapitalizate. Dar acest lucru nu înseamnă că BNM nu dispune de argumente în favoarea unei noi majorări a nivelului de capitalizare.

Profit: În prezent, pe piaţa RM activează mai multe bănci străine – Societe Generale (Franţa), Erste Group (Austria), Venetto Banca (Italia). Când aceste bănci au intrat pe piaţă, mulţi s-au aşteptat că ele vor aduce cu sine resurse financiare „ieftine” şi „lungi”. Dar acest lucru nu s-a întâmplat. Pe cât de motivate au fost aceste aşteptări?

Julia Otto: Cred că aceste aşteptări nu au fost în conformitate cu strategia acestor bănci şi cu realitatea sistemului bancar. În prezent, băncile cu capital străin trebuie să activeze în acelaşi mediu ca şi băncile cu capital local. Eventual, după intrarea în vigoare a Acordului de Liber Schimb cu UE, băncilor cu capital străin li se va permite să activeze nu doar ca subsidiare, dar ca „filiale”, ceea ce înseamnă că vor putea atrage resurse financiare de la băncile centrale şi să raporteze expunerile lor de credite în bilanţurile băncilor-mamă.

Atunci când acest lucru se va întâmpla, concurenţa se va intensifica, iar băncile cu capital local vor trebui să concureze cu băncile rivale din Europa care sunt mai mari şi mai dezvoltate.

Dar chiar şi acum, prezenţa băncilor cu capital străin este un mare avantaj pentru piaţa bancară locală, deoarece au adus în RM experienţă şi produse, tehnici şi practici mai avansate, în special, în asemenea domenii precum guvernanţa corporativă şi managementul de risc. Avantajele concurenţiale ale acestor bănci sunt mult mai mari decât costul bazei lor de creditare.

Aş vrea ca mai multe bănci din diferite ţări cu sisteme bancare diferite să intre pe piaţa RM, aducând aici concurenţă şi un nivel mai înalt de dezvoltare.

Profit: Dar de ce băncile străine nu par să fie prea interesate de sectorul bancar din RM?

Julia Otto: Există două cauze. Prima este faptul că piaţa bancară din Europa nu şi-a revenit încă după criza din 2008-2009. A doua cauză, mai importantă, sunt evoluţiile nefavorabile din sectorul bancar moldovenesc despre care am vorbit anterior şi deficienţele în soluţionarea acestor probleme. Cu siguranţă, aceştia nu sunt factori pozitivi pentru mediul bancar din Moldova.

Profit: În prezent, în Moldova activează 14 bănci. Nu este aceasta o cifră prea mare pentru o ţară atât de mică?

Julia Otto: Dacă piaţa bancară funcţionează normal şi dacă aceste bănci îşi au nişele şi clienţii lor, şi toate sunt stabile şi profitabile, atunci, probabil, că are sens ca numărul lor să fie atât de mare. Dar dacă acest lucru nu se întâmplă, atunci băncile cu probleme vor dispărea singure sau BNM ar putea lua anumite măsuri pentru le a reduce numărul.

Citiți interviul complet pe site-ul revistei Profit.